Insolvenz bei GmbH: Was Geschäftsführer jetzt richtig machen müssen
Eine Insolvenz bei der GmbH beginnt selten erst an dem Tag, an dem der Insolvenzantrag gestellt wird. Meist kündigt sich die Krise schon Wochen oder Monate vorher an: Kunden zahlen verspätet, Lieferanten verkürzen ihre Zahlungsziele, Lastschriften werden zurückgegeben, das Finanzamt mahnt oder die vorhandene Liquidität reicht nur noch für einen Teil der fälligen Verpflichtungen.
Für Geschäftsführer ist diese Phase besonders belastend. Sie müssen das Unternehmen weiterführen, Mitarbeiter bezahlen, Kundenaufträge erfüllen und mit Gläubigern verhandeln. Gleichzeitig steigt mit jedem Tag das Risiko, persönlich für falsche Entscheidungen verantwortlich gemacht zu werden.
Gerade jetzt kommt es darauf an, nicht vorschnell zu handeln, aber auch keine wertvolle Zeit zu verlieren. Die wirtschaftliche Lage der GmbH muss unverzüglich geprüft werden. Erst danach lässt sich beurteilen, ob eine Sanierung, ein Verkauf, eine Restrukturierung oder ein Insolvenzantrag der richtige Weg ist.
Eine Insolvenz der GmbH bedeutet nicht automatisch, dass der Geschäftsführer privat insolvent wird. Für die gewöhnlichen Verbindlichkeiten der Gesellschaft haftet grundsätzlich das Gesellschaftsvermögen. Persönliche Risiken können jedoch entstehen, wenn gesetzliche Pflichten verletzt, persönliche Bürgschaften übernommen oder nach Eintritt der Insolvenzreife unzulässige Zahlungen vorgenommen wurden.
Das Wichtigste zur Insolvenz bei einer GmbH
- Zahlungsunfähigkeit und Überschuldung können eine gesetzliche Insolvenzantragspflicht auslösen.
- Der Insolvenzantrag muss ohne schuldhaftes Zögern gestellt werden.
- Die gesetzliche Höchstfrist beträgt drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung.
- Diese Fristen sind keine frei nutzbaren Warte- oder Sanierungsfristen.
- Zahlungen nach Eintritt der Insolvenzreife können persönliche Ersatzansprüche gegen den Geschäftsführer auslösen.
- Ein Geschäftsführerwechsel beseitigt frühere Pflichtverletzungen nicht.
- Ein GmbH-Verkauf oder eine Sitzverlegung hebt eine bestehende Insolvenzantragspflicht nicht auf.
- Eine reguläre Liquidation ist nur möglich, wenn die Gesellschaft ihre Verpflichtungen erfüllen oder ausreichend absichern kann.
- Je früher eine Krise erkannt wird, desto größer ist der Handlungsspielraum.
Wann ist eine GmbH insolvent?
Nicht jeder Liquiditätsengpass und nicht jede offene Rechnung bedeutet automatisch, dass die GmbH insolvent ist. Entscheidend sind die gesetzlich definierten Insolvenzgründe.
Bei einer GmbH müssen insbesondere drei Situationen unterschieden werden:
- Zahlungsunfähigkeit
- Drohende Zahlungsunfähigkeit
- Überschuldung
Diese Begriffe klingen ähnlich, haben aber unterschiedliche rechtliche Folgen.
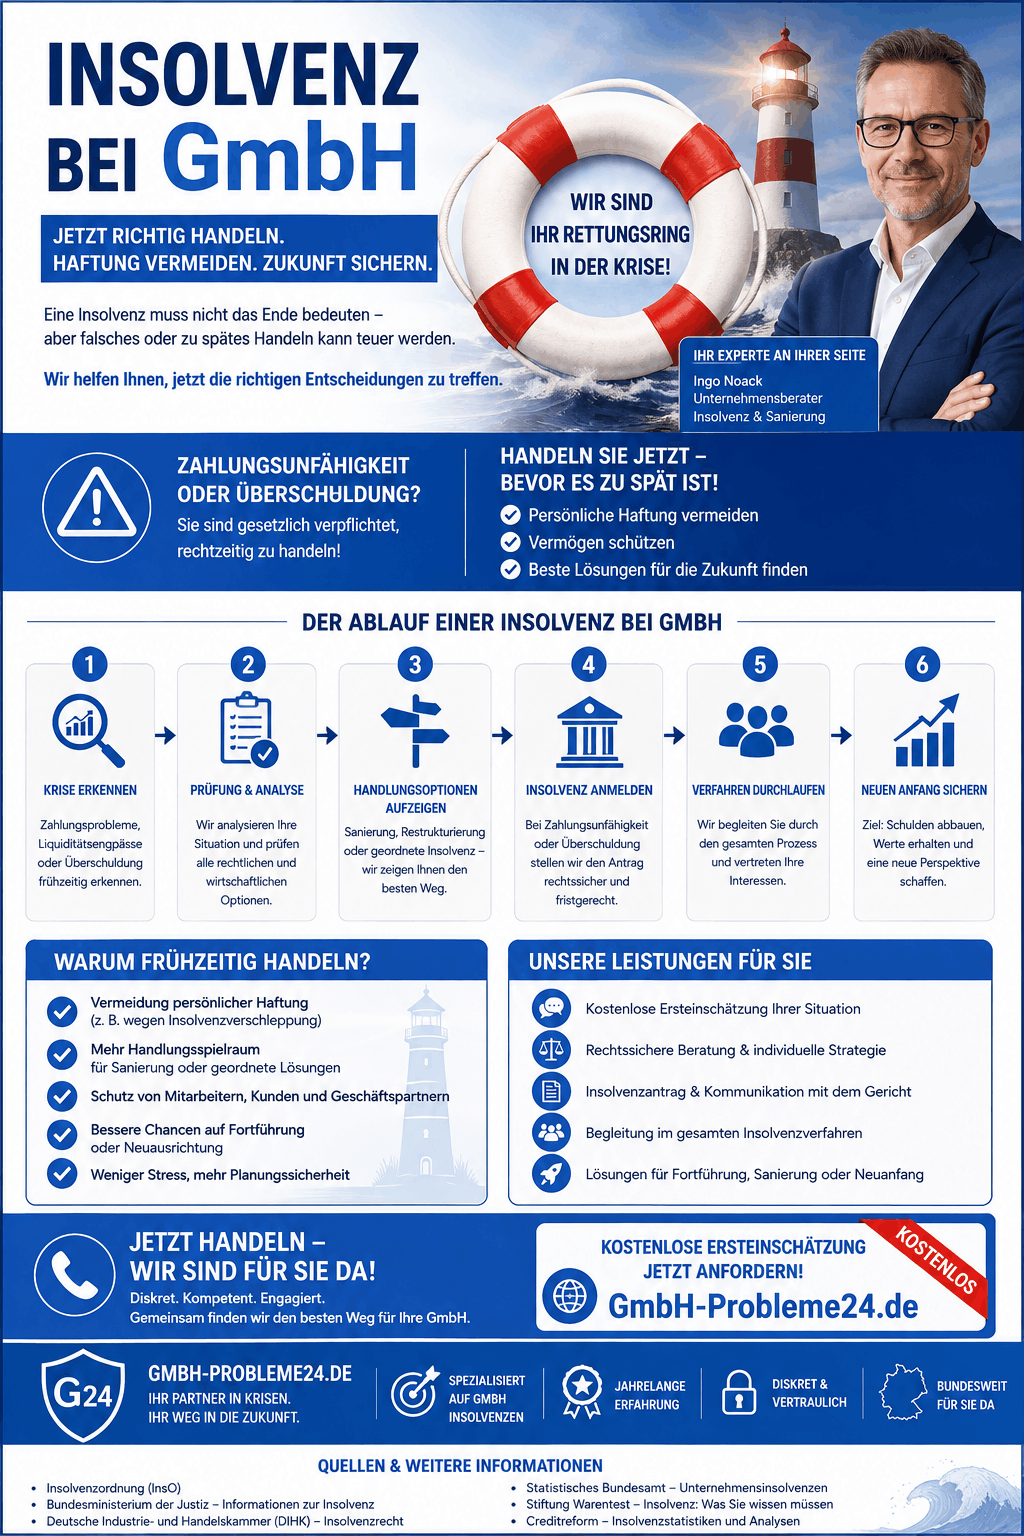
Insolvenz bei GmbH Infografik
Zahlungsunfähigkeit der GmbH
Eine GmbH ist zahlungsunfähig, wenn sie nicht mehr in der Lage ist, ihre fälligen Zahlungsverpflichtungen zu erfüllen. Hat die Gesellschaft ihre Zahlungen weitgehend eingestellt, spricht dies regelmäßig für eine Zahlungsunfähigkeit.
Entscheidend ist nicht allein der aktuelle Kontostand. Den kurzfristig verfügbaren finanziellen Mitteln müssen sämtliche bereits fälligen Verpflichtungen gegenübergestellt werden.
Typische Warnzeichen sind:
- Löhne und Gehälter können nicht mehr vollständig oder pünktlich gezahlt werden.
- Sozialversicherungsbeiträge bleiben offen.
- Steuern werden nicht mehr fristgerecht entrichtet.
- Lastschriften werden mangels Deckung zurückgegeben.
- Lieferanten liefern nur noch gegen Vorkasse.
- Kreditlinien sind vollständig ausgeschöpft.
- Darlehensraten oder Leasingraten können nicht mehr gezahlt werden.
- Fällige Verbindlichkeiten werden dauerhaft weitergeschoben.
- Zahlungen erfolgen nur noch an besonders drängende Gläubiger.
- Vollstreckungsmaßnahmen oder Kontopfändungen drohen.
- Neue Kundenzahlungen werden benötigt, um alte Verpflichtungen zu begleichen.
Ob tatsächlich Zahlungsunfähigkeit oder lediglich eine vorübergehende Zahlungsstockung vorliegt, sollte nicht nach Gefühl entschieden werden. Erforderlich ist ein nachvollziehbarer Liquiditätsstatus.
Darin werden die aktuell verfügbaren Zahlungsmittel den fälligen Verbindlichkeiten gegenübergestellt. Zusätzlich sollte eine rollierende Liquiditätsplanung zeigen, wie sich die Zahlungsfähigkeit in den nächsten Wochen und Monaten entwickelt.
Drohende Zahlungsunfähigkeit
Eine drohende Zahlungsunfähigkeit liegt vor, wenn die GmbH voraussichtlich nicht in der Lage sein wird, ihre bestehenden Verpflichtungen bei deren künftiger Fälligkeit zu erfüllen.
Für die Prognose ist regelmäßig ein Zeitraum von 24 Monaten zugrunde zu legen.
Die drohende Zahlungsunfähigkeit löst noch keine allgemeine Insolvenzantragspflicht aus. Sie ist jedoch ein ernstes Warnsignal und häufig der Zeitpunkt, an dem noch die meisten Gestaltungsmöglichkeiten bestehen.
In dieser Phase können unter anderem geprüft werden:
- Zuführung neuen Eigenkapitals,
- Gesellschafterdarlehen,
- Einstieg eines Investors,
- Verkauf der Geschäftsanteile,
- Verkauf einzelner Unternehmensteile,
- Umschuldung,
- Stundungsvereinbarungen,
- außergerichtliche Gläubigervergleiche,
- operative Restrukturierung,
- Restrukturierung nach dem StaRUG,
- freiwilliger Insolvenzantrag oder
- Vorbereitung einer Sanierung in Eigenverwaltung.
Wer bereits bei drohender Zahlungsunfähigkeit handelt, kann häufig noch selbstbestimmter entscheiden. Ist die GmbH dagegen bereits zahlungsunfähig, werden die verfügbaren Optionen enger und die gesetzlichen Handlungspflichten strenger.
Überschuldung der GmbH
Bei einer GmbH kann auch die Überschuldung eine Insolvenzantragspflicht auslösen.
Überschuldung liegt grundsätzlich vor, wenn das Vermögen der Gesellschaft die bestehenden Verbindlichkeiten nicht mehr deckt und die Fortführung des Unternehmens in den kommenden zwölf Monaten nicht überwiegend wahrscheinlich ist.
Eine negative Bilanz oder ein nicht durch Eigenkapital gedeckter Fehlbetrag ist deshalb ein ernstes Warnsignal. Er ist jedoch nicht in jedem Fall allein der abschließende Nachweis einer insolvenzrechtlichen Überschuldung.
Entscheidend ist zusätzlich die Fortführungsprognose.
Dabei müssen insbesondere folgende Fragen beantwortet werden:
- Ist die Finanzierung der kommenden zwölf Monate gesichert?
- Können Löhne, Steuern und Sozialversicherungsbeiträge bezahlt werden?
- Reicht die Liquidität auch für Lieferanten, Miete, Leasing und Darlehensraten?
- Bestehen verbindliche Finanzierungszusagen?
- Sind geplante Umsätze realistisch und ausreichend belegt?
- Können Kosten kurzfristig und nachhaltig reduziert werden?
- Sind die Gesellschafter bereit und wirtschaftlich in der Lage, Kapital bereitzustellen?
- Können Gläubigervereinbarungen rechtzeitig abgeschlossen werden?
- Ist das Geschäftsmodell grundsätzlich noch tragfähig?
- Gibt es einen realistischen und finanzierten Sanierungsplan?
Bloße Hoffnung reicht nicht aus. Auch unverbindliche Bankgespräche, erwartete Großaufträge oder noch nicht unterzeichnete Investorenzusagen ergeben keine belastbare Fortführungsprognose.
Wann muss eine GmbH Insolvenz anmelden?
Wird eine GmbH zahlungsunfähig oder überschuldet, muss die Geschäftsführung den Insolvenzantrag ohne schuldhaftes Zögern stellen.
Die gesetzlichen Höchstfristen betragen:
- spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit,
- spätestens sechs Wochen nach Eintritt der Überschuldung.
Diese Fristen dürfen nicht automatisch ausgeschöpft werden.
Sie sollen lediglich den Zeitraum ermöglichen, in dem eine realistische und nachhaltig finanzierte Beseitigung des Insolvenzgrundes versucht oder ein ordnungsgemäßer Insolvenzantrag vorbereitet werden kann.
Ist bereits frühzeitig erkennbar, dass die Zahlungsunfähigkeit oder Überschuldung innerhalb der maßgeblichen Frist nicht beseitigt werden kann, muss der Antrag entsprechend früher gestellt werden.
Die häufige Annahme, ein Geschäftsführer könne nach Eintritt der Insolvenzreife zunächst drei oder sechs Wochen lang abwarten, ist daher gefährlich.
Achtung bei älteren Informationen zur Geschäftsführerhaftung
In älteren Beiträgen wird häufig noch auf § 64 GmbHG verwiesen. Diese Vorschrift ist inzwischen weggefallen.
Die Haftung für Zahlungen nach Eintritt der Zahlungsunfähigkeit oder Überschuldung richtet sich heute insbesondere nach § 15b der Insolvenzordnung.
Auch die Insolvenzantragspflicht ergibt sich nicht aus dem früher häufig genannten § 64 GmbHG, sondern insbesondere aus § 15a der Insolvenzordnung.
Wer ist für den Insolvenzantrag verantwortlich?
Grundsätzlich ist jeder Geschäftsführer verpflichtet, die wirtschaftliche Lage der GmbH zu überwachen und bei Insolvenzreife rechtzeitig zu handeln.
Das gilt auch dann, wenn:
- mehrere Geschäftsführer bestellt sind,
- Aufgaben intern aufgeteilt wurden,
- ein anderer Geschäftsführer für Finanzen zuständig ist,
- die Buchhaltung ausgelagert wurde,
- ein Steuerberater die Zahlen bearbeitet,
- die Gesellschafter keinen Insolvenzantrag wünschen,
- die Geschäftsführung auf eine Bankentscheidung wartet,
- Gespräche mit Investoren geführt werden oder
- ein Verkauf der GmbH vorbereitet wird.
Eine interne Aufgabenverteilung kann die Verantwortlichkeit beeinflussen. Sie befreit einen Geschäftsführer aber nicht vollständig von seiner allgemeinen Überwachungs- und Kontrollpflicht.
Auch eine Weisung der Gesellschafter, keinen Insolvenzantrag zu stellen, schützt den Geschäftsführer nicht.

Insolvenz bei GmbH
Welche Strafe droht bei Insolvenzverschleppung?
Wer einen erforderlichen Insolvenzantrag nicht, nicht rechtzeitig oder nicht richtig stellt, kann sich strafbar machen.
Bei vorsätzlichem Handeln drohen eine Freiheitsstrafe von bis zu drei Jahren oder eine Geldstrafe. Bei fahrlässigem Handeln können eine Freiheitsstrafe von bis zu einem Jahr oder eine Geldstrafe verhängt werden.
Zusätzlich können zivilrechtliche Ansprüche entstehen. Ein verspäteter Insolvenzantrag kann deshalb sowohl strafrechtliche als auch erhebliche finanzielle Folgen für den Geschäftsführer haben.
Nicht jedes Insolvenzverfahren führt automatisch zu einem Strafverfahren. Werden jedoch Anhaltspunkte für Insolvenzverschleppung, nicht abgeführte Sozialversicherungsbeiträge, Bankrottdelikte oder Buchführungsverstöße festgestellt, können Ermittlungen eingeleitet werden.
Insolvenz bei GmbH: Was Geschäftsführer jetzt sofort tun sollten
In einer akuten Unternehmenskrise sollte nicht planlos entschieden werden. Sinnvoll ist ein strukturierter Sofortplan.
1. Aktuellen Liquiditätsstatus erstellen
Ermitteln Sie zunächst:
- sämtliche Bankguthaben,
- vorhandene Bargeldbestände,
- kurzfristig verfügbare Finanzmittel,
- tatsächlich nutzbare Kreditlinien,
- fällige Lieferantenverbindlichkeiten,
- offene Löhne und Gehälter,
- offene Sozialversicherungsbeiträge,
- Steuerrückstände,
- Darlehens- und Leasingraten,
- Mietverpflichtungen,
- sonstige fällige Zahlungen,
- realistisch zu erwartende Zahlungseingänge und
- bereits angekündigte Vollstreckungsmaßnahmen.
Erwartete Zahlungseingänge dürfen nur dann berücksichtigt werden, wenn sie tatsächlich hinreichend sicher und kurzfristig verfügbar sind.
Ein Auftrag, der noch nicht ausgeführt wurde, eine unverbindliche Finanzierungsanfrage oder eine bestrittene Kundenforderung ist kein sicher verfügbares Zahlungsmittel.
2. Zeitpunkt einer möglichen Insolvenzreife dokumentieren
Für spätere Haftungsfragen kann entscheidend sein, wann die Zahlungsunfähigkeit oder Überschuldung erstmals eingetreten ist oder von einer ordnungsgemäß handelnden Geschäftsführung hätte erkannt werden müssen.
Dokumentieren Sie deshalb:
- Kontostände,
- Rücklastschriften,
- Mahnungen,
- Stundungsvereinbarungen,
- Ratenzahlungsabreden,
- Bankabsagen,
- Finanzierungsanfragen,
- Gesellschafterbeschlüsse,
- Liquiditätsplanungen,
- Sanierungsmaßnahmen,
- Gespräche mit Investoren,
- Gespräche mit Großkunden und
- den Zeitpunkt erstmals ausgebliebener Zahlungen.
Eine nachvollziehbare Dokumentation ersetzt keine richtige Entscheidung. Sie kann aber belegen, dass die Geschäftsführung die wirtschaftliche Lage fortlaufend überwacht und sich ernsthaft mit den notwendigen Maßnahmen beschäftigt hat.
3. Geschäftsunterlagen vollständig sichern
Halten Sie insbesondere folgende Unterlagen bereit:
- aktuelle Buchhaltung,
- betriebswirtschaftliche Auswertungen,
- Summen- und Saldenlisten,
- Jahresabschlüsse,
- Kontoauszüge,
- Debitoren- und Kreditorenlisten,
- Offene-Posten-Listen,
- Steuerbescheide,
- Beitragsnachweise der Sozialversicherung,
- Arbeitsverträge,
- Mietverträge,
- Leasingverträge,
- Darlehensverträge,
- Bürgschaften und Sicherheiten,
- Gesellschafterdarlehen,
- laufende Gerichtsverfahren,
- Verzeichnisse des Anlagevermögens,
- Warenbestände,
- Auftragsbestand und
- Forderungen gegen Kunden.
Geschäftsunterlagen dürfen nicht vernichtet, zurückgehalten oder einem möglichen Insolvenzverwalter entzogen werden.
Eine fehlende oder nicht ordnungsgemäße Buchführung erschwert nicht nur die Sanierung und den Insolvenzantrag. Sie kann zusätzliche Haftungs- und Strafbarkeitsrisiken schaffen.
4. Zahlungen nicht ungeprüft fortsetzen
Nach Eintritt der Zahlungsunfähigkeit oder Überschuldung gelten besondere Beschränkungen für Zahlungen aus dem Vermögen der GmbH.
Nicht jede Zahlung ist automatisch unzulässig. Entscheidend ist, ob sie noch mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar ist.
Geschäftsführer sollten deshalb weder planlos alle Zahlungen fortsetzen noch ohne Prüfung einen vollständigen Zahlungsstopp verhängen.
Besonders kritisch können sein:
- Rückzahlungen an Gesellschafter,
- Zahlungen an Angehörige,
- Zahlungen an verbundene Unternehmen,
- ungewöhnliche Barabhebungen,
- Übertragung von Fahrzeugen oder Maschinen,
- Zahlungen ohne nachvollziehbare Gegenleistung,
- Begleichung nachrangiger Forderungen,
- Rückführung von Gesellschafterdarlehen,
- Zahlungen auf persönliche Bürgschaften und
- Vermögensübertragungen an eine neue Gesellschaft.
Unzulässige Zahlungen können später persönlich vom Geschäftsführer zurückgefordert werden. Über Wochen oder Monate kann sich daraus ein erheblicher Haftungsbetrag ergeben.
5. Keine neuen Verpflichtungen ohne Erfüllungsprognose eingehen
Wer neue Bestellungen aufgibt, Anzahlungen entgegennimmt oder Verträge abschließt, obwohl bereits absehbar ist, dass die GmbH ihre Verpflichtungen wahrscheinlich nicht erfüllen kann, erhöht das persönliche Risiko.
Vor neuen Geschäften sollte deshalb geprüft werden:
- Kann die bestellte Ware bezahlt werden?
- Kann eine erhaltene Anzahlung vertragsgemäß verwendet werden?
- Kann der Auftrag tatsächlich ausgeführt werden?
- Sind Material und Personal finanzierbar?
- Ist eine fristgerechte Lieferung realistisch?
- Besteht eine gesicherte Finanzierung bis zur Fertigstellung?
- Kann ein möglicher Schaden des Vertragspartners vermieden werden?
Neue Aufträge sind nicht automatisch unzulässig. Sie dürfen aber nicht auf unrealistischen Annahmen beruhen.
6. Persönliche Sicherheiten erfassen
Erstellen Sie eine gesonderte Übersicht über alle Verpflichtungen, bei denen Sie oder andere Gesellschafter persönlich haften könnten.
Dazu gehören insbesondere:
- persönliche Bürgschaften,
- Schuldbeitritte,
- private Grundschulden,
- Patronatserklärungen,
- Sicherungsabtretungen,
- private Darlehen an die GmbH,
- gemeinsam unterzeichnete Leasingverträge,
- persönlich übernommene Mietgarantien und
- privat abgesicherte Bankkredite.
Diese Verpflichtungen verschwinden weder durch einen Geschäftsführerwechsel noch automatisch durch einen Verkauf der Geschäftsanteile.
Eine Entlassung aus einer Bürgschaft oder Sicherheit muss in der Regel ausdrücklich mit dem jeweiligen Gläubiger vereinbart werden.
7. Gesellschafter informieren und Beschlüsse dokumentieren
Die Gesellschafter sollten rechtzeitig über die wirtschaftliche Lage informiert werden.
Notwendige Entscheidungen können beispielsweise betreffen:
- Kapitalzuführung,
- Gesellschafterdarlehen,
- Verkauf von Vermögensgegenständen,
- Investorensuche,
- Verhandlungen mit Gläubigern,
- Verkauf der Geschäftsanteile,
- Stilllegung einzelner Geschäftsbereiche oder
- Vorbereitung eines Insolvenzantrags.
Gesellschafterbeschlüsse ersetzen jedoch nicht die eigenständigen gesetzlichen Pflichten des Geschäftsführers.
8. Fachliche Unterstützung koordinieren
Eine Unternehmensberatung kann die wirtschaftliche Situation analysieren, Liquiditätsdaten strukturieren, Sanierungsoptionen bewerten und Gespräche mit möglichen Käufern oder Investoren vorbereiten.
Die abschließende rechtliche Prüfung der Insolvenzantragspflicht und möglicher persönlicher Haftungsrisiken sollte durch einen entsprechend qualifizierten Rechtsanwalt erfolgen.
Steuerliche Fragen gehören in die Hände eines Steuerberaters. Bei einer akuten Krise ist häufig eine abgestimmte Zusammenarbeit mehrerer Fachrichtungen sinnvoll.
Haftet der Geschäftsführer bei Insolvenz der GmbH privat?
Grundsätzlich haftet für die Verbindlichkeiten einer GmbH nur das Gesellschaftsvermögen.
Die bloße Insolvenz der Gesellschaft führt deshalb nicht automatisch dazu, dass der Geschäftsführer sämtliche GmbH-Schulden aus seinem Privatvermögen bezahlen muss.
Persönliche Haftungsrisiken können jedoch insbesondere in folgenden Situationen entstehen.
Verspäteter oder fehlerhafter Insolvenzantrag
Wird ein erforderlicher Insolvenzantrag verspätet, unvollständig, fehlerhaft oder überhaupt nicht gestellt, drohen strafrechtliche und zivilrechtliche Folgen.
Ein späterer Rücktritt, ein Geschäftsführerwechsel oder ein Verkauf der Gesellschaft beseitigt mögliche Pflichtverletzungen aus der eigenen Amtszeit nicht rückwirkend.
Zahlungen nach Eintritt der Insolvenzreife
Zahlungen, die nach Eintritt der Zahlungsunfähigkeit oder Überschuldung nicht mehr mit der Sorgfalt eines ordentlichen Geschäftsleiters vereinbar sind, können vom Geschäftsführer persönlich zurückverlangt werden.
Dabei geht es nicht nur um einzelne große Überweisungen. Auch viele kleinere laufende Zahlungen können zusammen eine erhebliche Summe ergeben.
Nicht abgeführte Steuern
Geschäftsführer haben die steuerlichen Pflichten der GmbH zu erfüllen.
Werden Steueransprüche aufgrund vorsätzlicher oder grob fahrlässiger Pflichtverletzungen nicht oder nicht rechtzeitig erfüllt, kann eine persönliche Haftung entstehen.
Besonders sensibel ist die Lohnsteuer. Die Auszahlung vollständiger Nettolöhne bei gleichzeitiger Nichtabführung der darauf entfallenden Lohnsteuer kann erhebliche Risiken verursachen.
In einer Insolvenzkrise müssen steuerrechtliche Pflichten und insolvenzrechtliche Zahlungsbeschränkungen sorgfältig aufeinander abgestimmt werden. Pauschale Empfehlungen, bestimmte Gläubiger immer zuerst zu bezahlen, sind gefährlich.
Nicht abgeführte Sozialversicherungsbeiträge
Das Vorenthalten von Arbeitnehmeranteilen zur Sozialversicherung kann strafbar sein.
Dabei kann es unerheblich sein, ob die Nettolöhne tatsächlich ausgezahlt wurden. Bereits bei ersten Rückständen gegenüber Krankenkassen sollte deshalb unverzüglich geprüft werden, welche Pflichten bestehen und welche Maßnahmen zulässig sind.
Verletzung von Buchführungspflichten
Geschäftsführer müssen dafür sorgen, dass die Buchführung ordnungsgemäß geführt und die wirtschaftliche Lage der Gesellschaft nachvollziehbar bleibt.
Das Vernichten, Verheimlichen oder Zurückhalten von Unterlagen sowie erhebliche Verstöße gegen Buchführungs- und Bilanzierungspflichten können zusätzliche strafrechtliche Risiken auslösen.
Vermögensverschiebungen und Bankrottdelikte
In der Krise dürfen Vermögensgegenstände nicht beiseitegeschafft, verheimlicht, unter Wert übertragen oder ohne angemessene Gegenleistung an Dritte weitergegeben werden.
Besonders problematisch sind Übertragungen an:
- Gesellschafter,
- Familienangehörige,
- verbundene Unternehmen,
- neu gegründete Auffanggesellschaften oder
- vermeintliche Erwerber ohne nachvollziehbare wirtschaftliche Substanz.
Auch Domains, Kundenlisten, Maschinen, Fahrzeuge, Warenbestände und sonstige immaterielle Werte gehören zum Vermögen der GmbH und dürfen nicht einfach entzogen werden.
Persönliche Bürgschaften
Hat ein Geschäftsführer oder Gesellschafter persönlich für einen Bankkredit, einen Mietvertrag oder einen Leasingvertrag gebürgt, kann der jeweilige Gläubiger ihn unabhängig von der beschränkten Haftung der GmbH in Anspruch nehmen.
Eine Anteilsübertragung lässt eine solche Bürgschaft grundsätzlich unberührt, solange der Gläubiger nicht ausdrücklich einer Entlassung aus der Sicherheit zustimmt.
Allgemeine Pflichtverletzungen
Geschäftsführer müssen in den Angelegenheiten der Gesellschaft die Sorgfalt eines ordentlichen Geschäftsmannes anwenden.
Verletzen sie diese Pflichten und entsteht der Gesellschaft dadurch ein Schaden, können sie der Gesellschaft gegenüber persönlich haften.
Die häufigsten Fehler in der GmbH-Krise
Zu lange abwarten
Viele Geschäftsführer hoffen auf einen großen Zahlungseingang, einen neuen Auftrag, eine kurzfristige Bankfinanzierung oder einen Investor.
Hoffnung ersetzt jedoch keine belastbare Liquiditätsplanung.
Die Höchstfrist automatisch ausschöpfen
Die drei beziehungsweise sechs Wochen sind keine allgemeine Bedenkzeit.
Kann der Insolvenzgrund nicht rechtzeitig und nachhaltig beseitigt werden, muss der Insolvenzantrag früher gestellt werden.
Einzelne Gläubiger willkürlich bevorzugen
Persönliche Beziehungen, besonderer Druck oder die Lautstärke eines Gläubigers sind kein rechtssicheres Auswahlkriterium für Zahlungen.
Gesellschafterdarlehen zurückzahlen
Rückzahlungen an Gesellschafter oder verbundene Unternehmen sind in der Krise besonders sensibel und sollten nicht ohne fachliche Prüfung vorgenommen werden.
Weitere Kundenzahlungen entgegennehmen
Neue Anzahlungen anzunehmen, obwohl die geschuldete Leistung voraussichtlich nicht mehr erbracht werden kann, kann zusätzliche Haftungs- und Strafbarkeitsrisiken schaffen.
Vermögen auf eine neue Gesellschaft übertragen
Maschinen, Fahrzeuge, Domains, Kundenverträge oder Warenbestände dürfen nicht ohne angemessene Gegenleistung und nachvollziehbare Dokumentation auf eine andere Gesellschaft übertragen werden.
Die GmbH an einen ungeprüften Käufer verkaufen
Ein seriöser GmbH-Verkauf erfordert:
- eine zweifelsfreie Identität des Käufers,
- nachvollziehbare wirtschaftliche Verhältnisse,
- einen notariellen Vertrag,
- eine transparente Darstellung der Verbindlichkeiten,
- eine vollständige Übergabe der Unterlagen,
- eine klare Regelung zur Geschäftsführung und
- eine Prüfung persönlicher Sicherheiten.
Ein Geschäftsführerwechsel auf dem Papier beseitigt keine früheren Pflichtverletzungen.
Buchhaltung und Unterlagen vernachlässigen
Gerade in der Krise müssen Geschäftsunterlagen vollständig, aktuell und auffindbar bleiben.
Eine fehlende Buchhaltung erschwert die Prüfung der Insolvenzreife und kann zusätzliche Risiken verursachen.
Insolvenz bei GmbH
Kann man eine GmbH mit Schulden verkaufen?
Ja. Das Bestehen von Schulden schließt einen GmbH-Verkauf nicht grundsätzlich aus.
Viele wirtschaftlich gesunde Unternehmen haben Bankdarlehen, Leasingverpflichtungen, Lieferantenkredite oder andere Verbindlichkeiten. Entscheidend ist, ob die Gesellschaft trotz dieser Verpflichtungen zahlungsfähig und fortführungsfähig ist.
Ein Verkauf kann insbesondere sinnvoll sein, wenn:
- der Gesellschafter aus gesundheitlichen Gründen ausscheiden möchte,
- eine Unternehmensnachfolge fehlt,
- neues Kapital benötigt wird,
- ein Investor den Betrieb fortführen möchte,
- Gesellschafterkonflikte gelöst werden sollen,
- das Geschäftsmodell grundsätzlich tragfähig ist oder
- eine strategische Übernahme bessere Sanierungschancen eröffnet.
Die Übertragung von GmbH-Geschäftsanteilen muss notariell beurkundet werden.
Was geschieht mit den Schulden beim GmbH-Verkauf?
Beim Verkauf der Geschäftsanteile bleibt die GmbH rechtlich dieselbe Gesellschaft.
Sie behält grundsätzlich:
- ihre Verträge,
- ihre Forderungen,
- ihre Bankkonten,
- ihre Vermögenswerte,
- ihre Arbeitnehmer,
- ihre steuerlichen Pflichten und
- ihre Verbindlichkeiten.
Es werden daher nicht einfach die Schulden des bisherigen Gesellschafters auf den Käufer übertragen.
Vielmehr wechselt die Beteiligung an der Gesellschaft. Die GmbH selbst bleibt Schuldnerin ihrer Verbindlichkeiten.
Der Käufer kann anschließend beispielsweise:
- neues Kapital zuführen,
- die Geschäftsführung austauschen,
- den Betrieb restrukturieren,
- mit Gläubigern verhandeln,
- unrentable Bereiche schließen,
- Vermögenswerte verwerten oder
- eine geordnete Sanierung vorbereiten.
Beseitigt ein GmbH-Verkauf die Insolvenzantragspflicht?
Nein.
Ist die GmbH bereits zahlungsunfähig oder überschuldet, wird die Insolvenzantragspflicht nicht durch einen Notartermin, einen Anteilskaufvertrag, eine Sitzverlegung oder die Bestellung eines neuen Geschäftsführers aufgehoben.
Ein Verkauf kann in einer Krise Teil einer Gesamtlösung sein. Er darf aber nicht dazu verwendet werden:
- einen notwendigen Insolvenzantrag zu verzögern,
- Vermögen zu verschieben,
- Unterlagen zu entziehen,
- Gläubiger zu benachteiligen oder
- frühere Pflichtverletzungen zu verdecken.
Persönliche Bürgschaften, steuerrechtliche Verantwortlichkeiten, mögliche Strafbarkeit und Ansprüche wegen früherer Zahlungen müssen unabhängig vom Verkauf geprüft werden.
Ist der frühere Geschäftsführer nach dem Verkauf von jeder Haftung befreit?
Nein.
Ein Geschäftsführerwechsel beendet grundsätzlich die Verantwortung für zukünftige Geschäftsführungsentscheidungen. Er beseitigt aber nicht automatisch mögliche Ansprüche wegen früherer Pflichtverletzungen.
Der bisherige Geschäftsführer kann weiterhin für Vorgänge aus seiner Amtszeit verantwortlich sein, beispielsweise für:
- einen verspäteten Insolvenzantrag,
- unzulässige Zahlungen,
- nicht abgeführte Sozialversicherungsbeiträge,
- steuerliche Pflichtverletzungen,
- Buchführungsverstöße,
- Vermögensverschiebungen oder
- falsche Angaben gegenüber Käufern, Banken und Gläubigern.
Auch persönliche Bürgschaften bleiben bestehen, wenn der jeweilige Gläubiger den bisherigen Geschäftsführer nicht ausdrücklich daraus entlässt.
GmbH liquidieren statt Insolvenz anmelden?
Die Formulierung „Liquidation statt Insolvenz“ ist missverständlich.
Eine reguläre Liquidation kommt grundsätzlich für eine Gesellschaft infrage, die geordnet beendet werden kann und deren Verpflichtungen erfüllt oder ausreichend abgesichert werden können.
Die Liquidatoren haben insbesondere:
- laufende Geschäfte zu beenden,
- Verpflichtungen der Gesellschaft zu erfüllen,
- Forderungen einzuziehen,
- Vermögenswerte zu verwerten,
- Gläubiger zu berücksichtigen und
- die Gesellschaft ordnungsgemäß abzuwickeln.
Vor einer Verteilung des verbleibenden Vermögens an die Gesellschafter müssen die Verbindlichkeiten getilgt oder gesichert sein. Außerdem ist grundsätzlich das gesetzliche Sperrjahr zu beachten.
Tritt während der Liquidation Zahlungsunfähigkeit oder Überschuldung ein, müssen auch die Liquidatoren die Insolvenzantragspflicht beachten.
Eine reguläre Liquidation darf nicht als Umgehung eines erforderlichen Insolvenzverfahrens fortgeführt werden.
Die richtige Frage lautet deshalb nicht:
Wie kann ich eine insolvente GmbH einfach liquidieren?
Sondern:
Ist die GmbH noch regulär liquidierbar, sanierungsfähig, verkäuflich oder bereits insolvenzantragspflichtig?
Welche Alternativen zur klassischen GmbH-Insolvenz gibt es?
Welche Lösung geeignet ist, hängt vor allem davon ab, ob bereits Zahlungsunfähigkeit oder Überschuldung eingetreten ist.
Operative Sanierung
Eine operative Sanierung kann unter anderem umfassen:
- Abbau dauerhaft unrentabler Leistungen,
- Anpassung von Preisen,
- Senkung von Fixkosten,
- Nachverhandlung von Verträgen,
- Verbesserung des Forderungsmanagements,
- Verkauf nicht benötigter Vermögenswerte,
- Aufgabe unrentabler Standorte,
- Anpassung der Personalstruktur und
- Konzentration auf rentable Kunden oder Produkte.
Die Maßnahmen müssen kurzfristig wirken und ausreichend finanziert sein.
Ein Sanierungskonzept ohne gesicherte Liquidität reicht nicht aus.
Zuführung von Kapital
Gesellschafter, Investoren oder Finanzierungspartner können zusätzliches Kapital bereitstellen.
Entscheidend ist, dass die Finanzierung:
- verbindlich zugesagt,
- rechtzeitig verfügbar,
- ausreichend hoch und
- geeignet ist, den Insolvenzgrund nachhaltig zu beseitigen.
Unverbindliche Finanzierungsabsichten oder noch offene Bankprüfungen dürfen nicht wie eine sichere Finanzierung behandelt werden.
Vereinbarungen mit Gläubigern
Je nach Situation können sinnvoll sein:
- Stundungen,
- Ratenzahlungen,
- Forderungsverzichte,
- Vergleiche,
- Rangrücktritte oder
- Stillhaltevereinbarungen.
Solche Vereinbarungen müssen rechtzeitig, rechtlich wirksam und wirtschaftlich tragfähig abgeschlossen werden.
Die bloße Gesprächsbereitschaft eines Gläubigers beseitigt eine fällige Verbindlichkeit nicht.
Verkauf an einen Investor oder Nachfolger
Ist die GmbH grundsätzlich fortführungsfähig, kann ein Käufer Kapital, Management, Kundenbeziehungen oder neue Absatzmöglichkeiten einbringen.
Vor einem Verkauf sollten sämtliche Verbindlichkeiten, Rechtsstreitigkeiten, Sicherheiten und wirtschaftlichen Risiken transparent dokumentiert werden.
Ein Verkauf ist besonders dann realistisch, wenn noch ein funktionsfähiger Geschäftsbetrieb, werthaltige Kundenbeziehungen, Aufträge, Mitarbeiter, Genehmigungen oder verwertbare Vermögenswerte vorhanden sind.
Restrukturierung nach dem StaRUG
Das Unternehmensstabilisierungs- und -restrukturierungsgesetz kann insbesondere bei drohender Zahlungsunfähigkeit ein Instrument für eine frühzeitige finanzielle Restrukturierung sein.
Es ermöglicht unter bestimmten Voraussetzungen eine Sanierung außerhalb eines regulären Insolvenzverfahrens.
Das StaRUG ist jedoch kein Ersatz für einen bereits erforderlichen Insolvenzantrag. Deshalb ist der Zeitpunkt der Prüfung besonders wichtig.
Eigenverwaltung und Insolvenzplan
Ein Insolvenzverfahren bedeutet nicht zwingend die sofortige Stilllegung des Unternehmens.
Unter geeigneten Voraussetzungen kann eine Eigenverwaltung beantragt werden. Dabei bleibt die Geschäftsführung grundsätzlich im Amt, verwaltet die Insolvenzmasse jedoch unter der Aufsicht eines Sachwalters.
Ein Insolvenzplan kann unter anderem ermöglichen:
- Forderungsverzichte,
- Ratenregelungen,
- gesellschaftsrechtliche Veränderungen,
- den Einstieg eines Investors,
- einen Schuldenschnitt oder
- die Fortführung des Unternehmens.
Eigenverwaltung und Insolvenzplan sind anspruchsvolle Instrumente. Sie setzen eine sorgfältige Vorbereitung, transparente Zahlen und ein tragfähiges Sanierungskonzept voraus.
Schutzschirmverfahren
Ein Schutzschirm kann unter bestimmten Voraussetzungen beantragt werden, wenn:
- drohende Zahlungsunfähigkeit oder Überschuldung vorliegt,
- noch keine Zahlungsunfähigkeit eingetreten ist,
- die angestrebte Sanierung nicht offensichtlich aussichtslos ist und
- eine qualifizierte Bescheinigung vorgelegt wird.
Das Gericht kann eine Frist von höchstens drei Monaten zur Vorlage eines Insolvenzplans bestimmen.
Auch hier ist der Zeitpunkt entscheidend. Ist bereits Zahlungsunfähigkeit eingetreten, kommt der Schutzschirm grundsätzlich nicht mehr in Betracht.
Geordnetes Regelinsolvenzverfahren
Ist eine außergerichtliche Lösung nicht mehr realistisch, kann ein rechtzeitig und sorgfältig vorbereiteter Insolvenzantrag der rechtlich richtige Weg sein.
Auch im Insolvenzverfahren kann geprüft werden, ob:
- der Geschäftsbetrieb fortgeführt wird,
- ein Investor einsteigt,
- das Unternehmen verkauft wird,
- Betriebsteile übertragen werden,
- Arbeitsplätze erhalten bleiben oder
- die Gesellschaft geordnet abgewickelt wird.
Ein Insolvenzantrag ist deshalb nicht automatisch gleichbedeutend mit der sofortigen Schließung des Unternehmens.
Wie läuft die Insolvenz einer GmbH ab?
1. Vorbereitung des Insolvenzantrags
Zunächst werden die wirtschaftlichen Verhältnisse der GmbH aufgearbeitet.
Benötigt werden insbesondere:
- vollständige Unternehmensdaten,
- Angaben zu den Insolvenzgründen,
- Gläubigerverzeichnis,
- Forderungshöhen,
- Vermögensübersicht,
- Arbeitnehmerdaten,
- Jahresabschlüsse,
- aktuelle Buchhaltung,
- Bankverbindungen,
- Sicherheiten und
- Informationen zum laufenden Geschäftsbetrieb.
Der Insolvenzantrag muss ordnungsgemäß und vollständig vorbereitet werden. Ein lediglich vorsorglich oder unvollständig eingereichter Antrag erfüllt die gesetzlichen Pflichten nicht zwangsläufig.
2. Antrag beim Insolvenzgericht
Der Antrag wird beim zuständigen Insolvenzgericht gestellt.
Zuständig ist grundsätzlich das Gericht, in dessen Bezirk die GmbH ihren allgemeinen Gerichtsstand oder den Mittelpunkt ihrer selbstständigen wirtschaftlichen Tätigkeit hat.
3. Vorläufiges Insolvenzverfahren
Das Gericht prüft, ob ein Insolvenzgrund vorliegt und ob ausreichend Vermögen vorhanden ist, um die Kosten des Verfahrens zu decken.
In dieser Phase kann das Gericht Sicherungsmaßnahmen anordnen und einen vorläufigen Insolvenzverwalter oder vorläufigen Sachwalter einsetzen.
4. Eröffnung oder Abweisung mangels Masse
Sind die Voraussetzungen erfüllt und die Verfahrenskosten voraussichtlich gedeckt, wird das Insolvenzverfahren eröffnet.
Reicht das vorhandene Vermögen voraussichtlich nicht einmal für die Verfahrenskosten, kann der Antrag mangels Masse abgewiesen werden.
Auch deshalb sollte ein Insolvenzantrag nicht so lange hinausgezögert werden, bis keinerlei verwertbares Vermögen mehr vorhanden ist.
5. Fortführung, Verkauf oder Stilllegung
Nach der Eröffnung wird geprüft, ob das Unternehmen oder einzelne Unternehmensteile fortgeführt werden können.
Mögliche Ergebnisse sind:
- Fortführung der GmbH,
- Verkauf des Unternehmens,
- übertragende Sanierung,
- Verkauf einzelner Betriebsteile,
- Insolvenzplan,
- Eigenverwaltung,
- Einstellung unrentabler Bereiche oder
- vollständige Abwicklung.
Im regulären Insolvenzverfahren geht die Verwaltungs- und Verfügungsbefugnis über das Gesellschaftsvermögen grundsätzlich auf den Insolvenzverwalter über.
Was geschieht mit den Arbeitnehmern?
Arbeitnehmer können bei Vorliegen der gesetzlichen Voraussetzungen Insolvenzgeld erhalten.
Das Insolvenzgeld ersetzt grundsätzlich ausstehendes Arbeitsentgelt für die letzten drei Monate vor dem Insolvenzereignis.
Der Antrag muss regelmäßig innerhalb von zwei Monaten nach dem Insolvenzereignis gestellt werden.
Die Eröffnung eines Insolvenzverfahrens beendet bestehende Arbeitsverhältnisse nicht automatisch.
Ob Arbeitnehmer weiterbeschäftigt, freigestellt oder gekündigt werden, hängt von der wirtschaftlichen Situation und der Entscheidung über die Fortführung des Betriebs ab.
So bereiten Sie sich auf ein erstes Gespräch vor
Je vollständiger Ihre Informationen sind, desto schneller kann die wirtschaftliche Lage der GmbH eingeordnet werden.
Für ein erstes Gespräch sollten Sie möglichst bereithalten:
- vollständige Firmierung,
- Handelsregisternummer,
- Namen der Geschäftsführer,
- Gesellschafterstruktur,
- aktuellen Kontostand,
- verfügbare Kreditlinien,
- Höhe der sofort fälligen Verbindlichkeiten,
- offene Löhne,
- Rückstände beim Finanzamt,
- Rückstände bei Krankenkassen,
- größte Lieferantenforderungen,
- laufende Kredite,
- Leasingverträge,
- persönliche Bürgschaften,
- letzte BWA,
- aktuelle Summen- und Saldenliste,
- Offene-Posten-Liste,
- Jahresabschlüsse,
- erwartete Zahlungseingänge,
- Stundungsvereinbarungen,
- laufende Vollstreckungsmaßnahmen und
- bereits geführte Gespräche mit Banken oder Investoren.
Notieren Sie außerdem, wann erstmals Zahlungen nicht mehr vollständig oder pünktlich geleistet werden konnten.
Dieses Datum kann für die weitere Prüfung besonders wichtig sein.
Häufig gestellte Fragen zur Insolvenz bei einer GmbH
Wann muss eine GmbH Insolvenz anmelden?
Wenn Zahlungsunfähigkeit oder Überschuldung vorliegt, muss der Insolvenzantrag ohne schuldhaftes Zögern gestellt werden.
Die gesetzliche Höchstfrist beträgt drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung.
Bedeutet eine hohe Verschuldung automatisch Insolvenz?
Nein.
Entscheidend ist, ob die GmbH ihre fälligen Verpflichtungen erfüllen kann und ob bei einer bilanziellen Unterdeckung eine positive Fortführungsprognose für die kommenden zwölf Monate besteht.
Haftet der Geschäftsführer immer mit seinem Privatvermögen?
Nein.
Für gewöhnliche GmbH-Verbindlichkeiten haftet grundsätzlich das Gesellschaftsvermögen.
Persönliche Haftung kann jedoch unter anderem aufgrund von Bürgschaften, Pflichtverletzungen, verspäteter Antragstellung, Steuerverbindlichkeiten, nicht abgeführten Sozialversicherungsbeiträgen oder unzulässigen Zahlungen entstehen.
Kann eine GmbH trotz Schulden verkauft werden?
Ja.
Schulden allein schließen einen Verkauf nicht aus. Entscheidend sind Zahlungsfähigkeit, Fortführungsaussichten, Transparenz gegenüber dem Käufer und eine ordnungsgemäße notarielle Abwicklung.
Verhindert ein GmbH-Verkauf einen notwendigen Insolvenzantrag?
Nein.
Eine bereits bestehende Insolvenzantragspflicht bleibt bestehen. Der Verkauf darf den notwendigen Antrag nicht verzögern.
Ist der bisherige Geschäftsführer nach einem Geschäftsführerwechsel sofort von jeder Haftung befreit?
Nein.
Für frühere eigene Pflichtverletzungen kann der ehemalige Geschäftsführer weiterhin verantwortlich sein. Ein Geschäftsführerwechsel wirkt nicht rückwirkend.
Kann eine insolvente GmbH einfach liquidiert werden?
Nein.
Eine reguläre Liquidation ersetzt keinen erforderlichen Insolvenzantrag. Tritt während der Liquidation Zahlungsunfähigkeit oder Überschuldung ein, müssen die Liquidatoren die Insolvenzantragspflicht beachten.
Wird der Betrieb nach dem Insolvenzantrag sofort geschlossen?
Nicht zwingend.
Das Unternehmen kann während des Eröffnungsverfahrens und auch nach der Eröffnung fortgeführt werden, wenn dies wirtschaftlich sinnvoll und finanzierbar ist.
Werden Geschäftsführer durch die GmbH-Insolvenz automatisch privat insolvent?
Nein.
Das Insolvenzverfahren betrifft zunächst das Vermögen der GmbH.
Eine persönliche Insolvenz kann jedoch drohen, wenn hohe Bürgschaften, private Sicherheiten oder persönliche Haftungsansprüche bestehen.
Kann ein Gesellschafterbeschluss den Geschäftsführer von seiner Verantwortung befreien?
Nein.
Die Gesellschafter können den Geschäftsführer nicht wirksam dazu anweisen, eine gesetzliche Insolvenzantragspflicht zu ignorieren.
Was ist jetzt der wichtigste erste Schritt?
Erstellen Sie einen aktuellen Liquiditätsstatus, sichern Sie sämtliche Geschäftsunterlagen und lassen Sie unverzüglich prüfen, ob bereits ein gesetzlicher Insolvenzgrund vorliegt.
Treffen Sie keine weitreichenden Zahlungen, Vermögensübertragungen oder Gesellschaftermaßnahmen, bevor deren Folgen eingeordnet wurden.
Insolvenz bei GmbH: Erst prüfen, dann richtig entscheiden
Eine GmbH-Krise ist eine ernste Situation. Sie bedeutet aber nicht automatisch, dass das Unternehmen sofort geschlossen werden muss oder der Geschäftsführer persönlich vor dem wirtschaftlichen Aus steht.
Je früher Sie handeln, desto eher können unterschiedliche Wege geprüft werden:
- operative Sanierung,
- Kapitalzuführung,
- Gläubigervereinbarung,
- Investoreneinstieg,
- GmbH-Verkauf,
- Restrukturierung,
- Eigenverwaltung,
- Insolvenzplan oder
- geordnetes Regelinsolvenzverfahren.
Entscheidend ist, dass die Lösung zur tatsächlichen wirtschaftlichen und rechtlichen Lage der Gesellschaft passt.
Ein GmbH-Verkauf darf nicht als pauschaler Ausweg aus einer bereits eingetretenen Insolvenz dargestellt werden. Ebenso sollte ein Insolvenzantrag nicht auf der Grundlage unvollständiger Zahlen oder bloßer Vermutungen vorbereitet werden.
Lassen Sie Ihre GmbH-Situation vertraulich prüfen
Bestehen bereits Liquiditätsprobleme, Rückstände oder Vollstreckungsmaßnahmen, sollte die Situation nicht weiter aufgeschoben werden.
Wir nehmen eine vertrauliche wirtschaftliche Ersteinschätzung Ihrer GmbH-Situation vor und prüfen mit Ihnen, welche Handlungswege grundsätzlich in Betracht kommen.
Dazu können je nach Ausgangslage gehören:
- Stabilisierung des Geschäftsbetriebs,
- Vorbereitung einer Sanierung,
- Strukturierung der wirtschaftlichen Unterlagen,
- Prüfung eines Investoreneinstiegs,
- Vorbereitung eines GmbH-Verkaufs,
- geordnete Unternehmensabwicklung oder
- Vorbereitung der nächsten notwendigen Schritte.
Für eine mögliche Übernahme oder den Verkauf Ihrer GmbH bieten wir eine kostenlose Erstprüfung an.
Rechtliche und steuerliche Spezialfragen werden bei Bedarf durch entsprechend qualifizierte Rechtsanwälte und Steuerberater geprüft.
Handeln Sie nicht überstürzt – aber handeln Sie rechtzeitig.
Fachlicher Hinweis
Dieser Beitrag dient der allgemeinen Information und wirtschaftlichen Orientierung. Er ersetzt keine rechtliche oder steuerliche Beratung im konkreten Einzelfall.
Ob Zahlungsunfähigkeit, Überschuldung oder eine Insolvenzantragspflicht vorliegt, muss anhand der tatsächlichen wirtschaftlichen Daten der Gesellschaft geprüft werden.
Wesentliche Links und Quellen
Die nachfolgenden Quellen wurden für die rechtlichen und fachlichen Grundlagen des Artikels herangezogen. Sämtliche Links sind direkt und enthalten keine Trackingparameter.
Insolvenzordnung
§ 15a InsO – Antragspflicht bei juristischen Personen
https://www.gesetze-im-internet.de/inso/__15a.html
§ 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung
https://www.gesetze-im-internet.de/inso/__15b.html
§ 17 InsO – Zahlungsunfähigkeit
https://www.gesetze-im-internet.de/inso/__17.html
§ 18 InsO – Drohende Zahlungsunfähigkeit
https://www.gesetze-im-internet.de/inso/__18.html
§ 19 InsO – Überschuldung
https://www.gesetze-im-internet.de/inso/__19.html
Weiterführende Angebote von GmbH-Probleme24
Insolvenzberatung und wirtschaftliche Ersteinschätzung
https://gmbh-probleme24.de/insolvenzberatung/
GmbH mit Schulden verkaufen
https://gmbh-probleme24.de/gmbh-probleme/gmbh-mit-schulden-verkaufen/
GmbH-Probleme24
Stand: August 2026