
Sitzverlegung GmbH ins Ausland: Möglichkeiten, Ablauf und Risiken
Eine Sitzverlegung der GmbH ins Ausland kann aus unterschiedlichen Gründen interessant sein. Vielleicht soll das Unternehmen dauerhaft in einem anderen Land tätig werden, internationale Investoren sollen einsteigen oder die bisherige Gesellschaftsstruktur soll vereinfacht werden.
Häufig entsteht der Wunsch nach einer Sitzverlegung jedoch auch in einer wirtschaftlich schwierigen Situation. Hohe Verbindlichkeiten, Streit mit Gläubigern, steuerliche Rückstände oder die Sorge vor einer möglichen Insolvenz führen Geschäftsführer zu der Frage, ob sich die GmbH ins Ausland verlagern lässt.
Dabei ist eine wichtige Unterscheidung notwendig:
Eine deutsche GmbH kann nicht allein durch eine neue Geschäftsadresse vollständig ins Ausland verlegt werden. Je nach Ziel kommen vielmehr die Verlagerung des Verwaltungssitzes, ein grenzüberschreitender Formwechsel, eine Verschmelzung oder die Gründung einer neuen Auslandsgesellschaft in Betracht.
Welche Lösung rechtlich möglich und wirtschaftlich sinnvoll ist, sollte vor Beginn des Verfahrens sorgfältig geprüft werden.
Wichtiger Hinweis: Eine Sitzverlegung, Verschmelzung oder ausländische Gesellschaft beseitigt weder bestehende Schulden noch bereits entstandene Haftungsrisiken. Befindet sich die GmbH möglicherweise in einer wirtschaftlichen Krise, muss zuerst geklärt werden, ob Zahlungsunfähigkeit oder Überschuldung vorliegt.
Das Wichtigste zur Sitzverlegung einer GmbH in Kürze
- Der Satzungssitz einer deutschen GmbH muss in Deutschland liegen.
- Der tatsächliche Verwaltungssitz und der operative Geschäftsbetrieb können grundsätzlich im Ausland liegen.
- Eine vollständige Verlagerung innerhalb der EU oder des EWR kann unter bestimmten Voraussetzungen über einen grenzüberschreitenden Formwechsel erfolgen.
- Bei einer grenzüberschreitenden Verschmelzung gehen Vermögen und Verbindlichkeiten auf die übernehmende Gesellschaft über.
- Die früher häufig beworbene Verschmelzung einer GmbH auf eine englische Limited ist nach dem Brexit kein regulärer EU-Standardweg mehr.
- Bei Schulden oder einer möglichen Insolvenz muss vor jeder Umstrukturierung der aktuelle Insolvenzstatus geprüft werden.
- Eine Sitzverlegung darf nicht dazu dienen, Gläubigerrechte zu umgehen oder einen erforderlichen Insolvenzantrag hinauszuzögern.
Kann eine deutsche GmbH ihren Sitz ins Ausland verlegen?
Die Antwort hängt davon ab, welcher „Sitz“ gemeint ist. Rechtlich muss zwischen dem Satzungssitz und dem tatsächlichen Verwaltungssitz unterschieden werden.
Der Satzungssitz der GmbH
Der Satzungssitz ist der im Gesellschaftsvertrag festgelegte und im Handelsregister eingetragene Sitz der GmbH.
Dieser Sitz muss sich in Deutschland befinden. Eine GmbH kann ihren Satzungssitz daher nicht einfach nach England, Malta, Irland, in die Schweiz oder in einen anderen Staat verlegen und gleichzeitig unverändert eine deutsche GmbH bleiben.
Soll der Satzungssitz vollständig ins Ausland verlegt werden, ist regelmäßig ein grenzüberschreitender Formwechsel in eine ausländische Rechtsform oder eine andere gesellschaftsrechtliche Umstrukturierung erforderlich.
Der Verwaltungssitz der GmbH
Der Verwaltungssitz ist der Ort, an dem die maßgeblichen unternehmerischen Entscheidungen getroffen und die laufenden Geschäfte tatsächlich geleitet werden.
Eine deutsche GmbH kann grundsätzlich ihren Geschäftsbetrieb und ihren Verwaltungssitz im Ausland unterhalten, während ihr Satzungssitz in Deutschland bestehen bleibt. Sie bleibt dann jedoch weiterhin eine deutsche GmbH und bleibt im deutschen Handelsregister eingetragen.
Eine solche Gestaltung kann beispielsweise sinnvoll sein, wenn das Unternehmen seine operative Tätigkeit dauerhaft in ein anderes Land verlagert, die deutsche Gesellschaft aber zunächst fortbestehen soll.
Dabei müssen insbesondere steuerliche, organisatorische und insolvenzrechtliche Folgen berücksichtigt werden. Eine ausländische Briefkastenadresse allein reicht nicht aus, um einen tatsächlichen Verwaltungssitz im Ausland zu begründen.
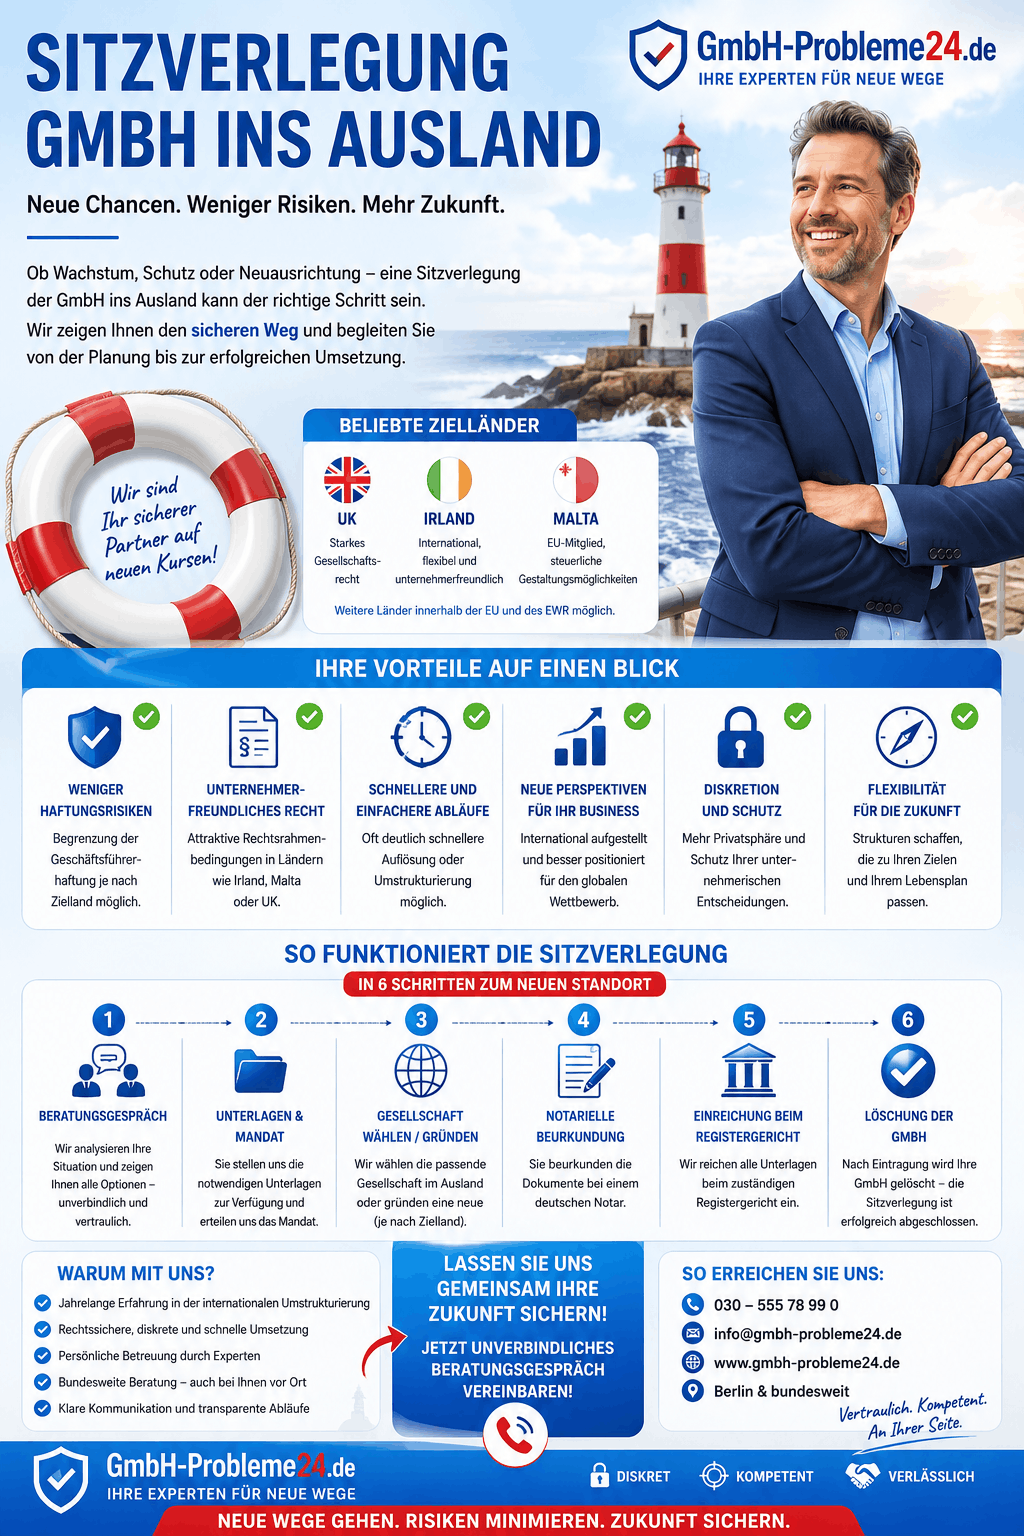
Sitzverlegung GmbH ins Ausland Infografik
Welche Wege führen mit einer GmbH ins Ausland?
Für die grenzüberschreitende Umstrukturierung einer GmbH kommen grundsätzlich vier Wege in Betracht.
1. Verwaltungssitz und Geschäftsbetrieb ins Ausland verlegen
Die GmbH behält ihren deutschen Satzungssitz und ihre deutsche Rechtsform. Die Geschäftsführung, Mitarbeiter oder operativen Tätigkeiten werden jedoch tatsächlich in das Zielland verlagert.
Diese Variante kann geeignet sein, wenn:
- der ausländische Markt dauerhaft erschlossen werden soll,
- die deutsche GmbH erhalten bleiben soll,
- keine ausländische Rechtsform benötigt wird,
- die Geschäftsleitung tatsächlich im Ausland ausgeübt werden soll,
- weiterhin geschäftliche Beziehungen nach Deutschland bestehen.
Zu prüfen sind unter anderem:
- die steuerliche Ansässigkeit der Gesellschaft,
- mögliche Betriebsstätten im Ausland,
- gewerbliche Genehmigungen,
- Beschäftigungsverhältnisse,
- Umsatzsteuerpflichten,
- Buchführungs- und Offenlegungspflichten,
- die tatsächliche betriebliche Substanz im Zielland.
Eine reine Ummeldung oder die Anmietung einer Geschäftsadresse genügt regelmäßig nicht.
2. Grenzüberschreitender Formwechsel
Beim grenzüberschreitenden Formwechsel wechselt die GmbH in eine zulässige Rechtsform des Ziellandes und verlegt gleichzeitig ihren Satzungssitz dorthin.
Der Rechtsträger wird dabei grundsätzlich nicht liquidiert und nicht vollständig neu gegründet. Die Gesellschaft besteht vielmehr in der neuen ausländischen Rechtsform fort.
Das kann den Vorteil haben, dass die rechtliche und wirtschaftliche Identität der Gesellschaft weitgehend erhalten bleibt. Dennoch müssen bestehende Verträge, Bankfinanzierungen, Genehmigungen, Sicherheiten und steuerliche Folgen einzeln geprüft werden.
Ein grenzüberschreitender Formwechsel kann insbesondere sinnvoll sein, wenn:
- der Geschäftsbetrieb dauerhaft ins Ausland verlagert wird,
- das Unternehmen dort bereits wirtschaftlich tätig ist,
- Investoren eine Gesellschaft nach dem Recht des Ziellandes verlangen,
- die bisherige Gesellschaft nicht liquidiert werden soll,
- eine langfristige internationale Unternehmensstruktur geplant ist.
Der Formwechsel ist jedoch kein einfaches Standardverfahren. Er erfordert eine sorgfältige Vorbereitung und die Zusammenarbeit von Beratern, Notaren und Registern in mindestens zwei Staaten.
3. Grenzüberschreitende Verschmelzung
Bei einer Verschmelzung wird die deutsche GmbH auf eine bereits bestehende oder neu gegründete ausländische Gesellschaft verschmolzen.
Mit der Wirksamkeit der Verschmelzung gehen grundsätzlich das gesamte Vermögen und sämtliche Verbindlichkeiten auf die übernehmende Gesellschaft über. Die bisherige GmbH erlischt, ohne dass eine gesonderte Liquidation erforderlich ist.
Eine Verschmelzung kann beispielsweise sinnvoll sein:
- bei einer internationalen Unternehmensgruppe,
- im Zusammenhang mit einem Unternehmenskauf,
- bei der Zusammenführung mehrerer Gesellschaften,
- bei einer dauerhaften Verlagerung des Geschäftsbetriebs,
- zur Vereinfachung einer bestehenden Konzernstruktur.
Die Verschmelzung ist jedoch keine Möglichkeit, Schulden oder Gläubigeransprüche verschwinden zu lassen. Bestehende Verbindlichkeiten werden nicht gelöscht, sondern gehen auf die übernehmende Gesellschaft über.
4. Neue Auslandsgesellschaft gründen
Alternativ kann im Zielland eine neue Gesellschaft gegründet werden. Anschließend können einzelne Vermögenswerte, Verträge, Mitarbeiter oder Geschäftsbereiche auf die neue Gesellschaft übertragen werden.
Das ist rechtlich keine eigentliche Sitzverlegung. Es handelt sich um eine Neugründung mit anschließender Übertragung des Geschäftsbetriebs oder einzelner Vermögensgegenstände.
Diese Variante kann flexibler sein, erfordert aber häufig:
- neue Kunden- und Lieferantenverträge,
- Zustimmungen von Vermietern, Banken oder Leasinggesellschaften,
- eine Übertragung oder Neuerteilung von Genehmigungen,
- eine steuerliche Bewertung der übertragenen Vermögenswerte,
- eine gesonderte Behandlung der bisherigen GmbH.
Die deutsche GmbH bleibt zunächst bestehen. Sie muss anschließend verkauft, liquidiert, saniert oder gegebenenfalls im Rahmen eines Insolvenzverfahrens abgewickelt werden.

Sitzverlegung GmbH ins Ausland
GmbH in eine englische Limited umwandeln: Ist das noch möglich?
Die Verschmelzung einer GmbH auf eine englische Limited wurde vor dem Brexit häufig als schnelle Alternative zur Liquidation angeboten.
Diese Darstellung ist heute überholt.
Die gesetzlichen Verfahren für grenzüberschreitende Formwechsel und Verschmelzungen gelten grundsätzlich für Gesellschaften aus Mitgliedstaaten der Europäischen Union und aus Vertragsstaaten des Europäischen Wirtschaftsraums.
Das Vereinigte Königreich gehört nach dem Brexit nicht mehr zu diesem Bereich.
Für ältere Verfahren gibt es zwar besondere Übergangsregelungen. Diese betreffen jedoch nur Vorgänge, die bereits vor dem Ende des Brexit-Übergangszeitraums ordnungsgemäß eingeleitet worden waren.
Für neu geplante Fälle bedeutet das:
Eine Verschmelzung einer deutschen GmbH auf eine englische Limited kann nicht mehr als einfaches und harmonisiertes EU-Standardverfahren angeboten werden.
Ob in einer besonderen Konstellation eine andere Gestaltung mit einer britischen Gesellschaft möglich ist, muss individuell nach deutschem und britischem Recht geprüft werden.
England ist heute jedoch nicht mehr die naheliegende Standardlösung für eine Sitzverlegung einer deutschen GmbH.
In welche Länder kann eine GmbH verlegt werden?
Ein grenzüberschreitender Formwechsel kommt grundsätzlich innerhalb der Europäischen Union und des Europäischen Wirtschaftsraums in Betracht.
Dazu gehören:
- die Mitgliedstaaten der Europäischen Union,
- Island,
- Liechtenstein,
- Norwegen.
Die Schweiz gehört nicht zum Europäischen Wirtschaftsraum. Auch Großbritannien, die USA, Georgien, die Vereinigten Arabischen Emirate und andere Drittstaaten fallen nicht unter das einheitliche EU- beziehungsweise EWR-Verfahren.
Innerhalb der Europäischen Union können beispielsweise Irland oder Malta grundsätzlich als Zielländer geprüft werden. Entscheidend ist jedoch nicht allein die Mitgliedschaft in der EU.
Das Recht des Ziellandes muss eine geeignete Rechtsform vorsehen und den grenzüberschreitenden Zuzug anerkennen.
Für jedes Zielland müssen daher insbesondere folgende Fragen geklärt werden:
- Welche ausländische Rechtsform entspricht der deutschen GmbH?
- Erkennt das Zielland den grenzüberschreitenden Formwechsel an?
- Welche Kapital- und Gründungsvoraussetzungen gelten?
- Muss eine tatsächliche Niederlassung eingerichtet werden?
- Welche Buchführungs- und Offenlegungspflichten bestehen?
- Welche steuerlichen Konsequenzen entstehen?
- Was geschieht mit Mitarbeitern, Verträgen und Genehmigungen?
- Welche laufenden Kosten fallen im Zielland an?
Eine pauschale Aussage, nach der eine GmbH ohne Weiteres in jedes beliebige Land verlegt werden könne, wäre daher nicht seriös.
Welche Vorteile kann eine Sitzverlegung ins Ausland haben?
Eine Auslandsverlagerung kann bei einem nachvollziehbaren unternehmerischen Grund sinnvoll sein.
Mögliche Vorteile sind:
- größere Nähe zu Kunden und Geschäftspartnern im Zielland,
- erleichterter Zugang zu einem ausländischen Markt,
- Einbindung ausländischer Investoren,
- Vereinfachung einer internationalen Unternehmensgruppe,
- Zusammenführung mehrerer Gesellschaften,
- Anpassung der Rechtsform an den tatsächlichen Unternehmensstandort,
- Fortführung des Rechtsträgers ohne vorherige reguläre Liquidation,
- bessere organisatorische Einbindung in bestehende Auslandsaktivitäten.
Diese Vorteile entstehen jedoch nicht automatisch.
Insbesondere gibt es keine allgemeine Garantie für:
- niedrigere Steuern,
- eine geringere Geschäftsführerhaftung,
- eine vereinfachte Löschung,
- den Wegfall deutscher Verpflichtungen,
- den Schutz vor Gläubigerzugriffen,
- die Beseitigung bestehender Schulden.
Die Prüfung sollte daher nicht mit der Frage beginnen, welches Land vermeintlich die geringsten Pflichten hat. Entscheidend ist vielmehr, welche Gestaltung zum tatsächlichen Geschäftsmodell, zur wirtschaftlichen Lage und zu den langfristigen Zielen der Gesellschaft passt.
Wie läuft ein grenzüberschreitender Formwechsel ab?
Der genaue Ablauf hängt vom Zielland, der künftigen Rechtsform, den Gesellschaftern, den Arbeitnehmern und der wirtschaftlichen Situation der GmbH ab.
In der Regel sind folgende Schritte erforderlich.
1. Ziel und wirtschaftliche Situation klären
Zunächst muss feststehen, was mit der Sitzverlegung erreicht werden soll.
Mögliche Ziele sind:
- internationale Expansion,
- dauerhafte Verlagerung des Geschäftsbetriebs,
- Umstrukturierung einer Unternehmensgruppe,
- Beteiligung eines Investors,
- Vorbereitung eines Unternehmensverkaufs,
- Beendigung der bisherigen Tätigkeit in Deutschland.
Gleichzeitig muss geprüft werden, ob die GmbH wirtschaftlich gesund ist oder bereits eine Krise besteht.
Dabei sind insbesondere folgende Fragen zu beantworten:
- Ist die Gesellschaft vollständig zahlungsfähig?
- Bestehen erhebliche Zahlungsrückstände?
- Gibt es offene Steuer- oder Sozialversicherungsverbindlichkeiten?
- Bestehen Kontopfändungen oder Vollstreckungsmaßnahmen?
- Liegt möglicherweise eine Überschuldung vor?
- Gibt es eine realistische Fortführungsperspektive?
2. Zielland und neue Rechtsform auswählen
Anschließend wird geprüft, welche Rechtsform des Ziellandes für den Formwechsel geeignet ist und ob die gesetzlichen Voraussetzungen auf beiden Seiten erfüllt werden.
Die steuerliche Attraktivität allein sollte dabei nicht ausschlaggebend sein.
Ebenso wichtig sind:
- das Gesellschaftsrecht,
- die laufenden Verwaltungskosten,
- die Buchführung,
- die Offenlegungspflichten,
- der Zugang zu Banken,
- erforderliche Genehmigungen,
- die tatsächliche unternehmerische Substanz,
- die Akzeptanz bei Kunden und Geschäftspartnern.
3. Rechtliche und steuerliche Vorprüfung durchführen
Vor der notariellen Umsetzung sollten unter anderem folgende Unterlagen und Sachverhalte geprüft werden:
- Gesellschaftsvertrag,
- Gesellschafterstruktur,
- Jahresabschlüsse,
- aktuelle Buchhaltung,
- Vermögenswerte,
- bestehende Verbindlichkeiten,
- laufende Gerichtsverfahren,
- Vollstreckungsmaßnahmen,
- Bankkredite und Sicherheiten,
- Kunden- und Lieferantenverträge,
- steuerliche Rückstände,
- Sozialversicherungsbeiträge,
- Beschäftigte,
- betriebliche Altersversorgung,
- Genehmigungen und Lizenzen.
Diese Vorprüfung ist entscheidend. Werden Probleme erst während des Registerverfahrens sichtbar, kann dies zu erheblichen Verzögerungen und zusätzlichen Kosten führen.
4. Formwechselplan erstellen
Die Geschäftsführung erstellt einen Formwechselplan.
Dieser enthält unter anderem Angaben zu:
- der bisherigen und künftigen Rechtsform,
- dem bisherigen und neuen Sitz,
- der Beteiligung der Gesellschafter,
- dem voraussichtlichen Zeitplan,
- den Auswirkungen auf Gläubiger,
- den Folgen für Arbeitnehmer,
- möglichen Sicherheitsleistungen,
- der künftigen Satzung.
Der Formwechselplan muss in der gesetzlich vorgeschriebenen Form erstellt und notariell beurkundet werden.
Je nach Ausgangssituation können zusätzliche Berichte, Prüfungen und Informationen für Gesellschafter und Arbeitnehmer erforderlich sein.
5. Gesellschafterbeschluss und Gläubigerschutz
Die Gesellschafter müssen dem Formwechsel zustimmen.
Gleichzeitig sind die gesetzlichen Rechte von Gläubigern, Gesellschaftern und Arbeitnehmern zu beachten.
Gläubiger können unter bestimmten Voraussetzungen Sicherheiten verlangen. Auch nach dem Formwechsel können für ältere Forderungen weiterhin deutsche Gerichte zuständig sein.
Bei Unternehmen mit Arbeitnehmern müssen zusätzlich Informations-, Beteiligungs- und gegebenenfalls Mitbestimmungsrechte berücksichtigt werden.
6. Anmeldung beim deutschen Registergericht
Die Gesellschaft meldet den grenzüberschreitenden Formwechsel beim zuständigen Registergericht an.
Dabei müssen der Formwechselplan und weitere gesetzlich vorgeschriebene Unterlagen eingereicht werden.
Die Geschäftsführung muss außerdem Angaben zur wirtschaftlichen Situation, zu Arbeitnehmern und zu Verbindlichkeiten gegenüber öffentlichen Stellen machen.
Bestehen Zahlungsunfähigkeit, drohende Zahlungsunfähigkeit oder Überschuldung, dürfen diese Umstände nicht verschwiegen werden.
7. Prüfung durch das Registergericht
Das Registergericht prüft, ob sämtliche gesetzlichen Voraussetzungen erfüllt sind.
Bei Anhaltspunkten für eine missbräuchliche, betrügerische oder kriminelle Gestaltung kann das Gericht:
- zusätzliche Unterlagen verlangen,
- weitere Behörden beteiligen,
- Sachverständige hinzuziehen,
- die Prüfung verlängern,
- die erforderliche Bescheinigung verweigern.
Erst nach erfolgreichem Abschluss der Prüfung wird die für das weitere Verfahren erforderliche Bescheinigung ausgestellt.
8. Eintragung im Zielland
Anschließend erfolgt die Eintragung der neuen Rechtsform im Zielland.
Wirksam wird der Formwechsel nach den gesetzlichen Voraussetzungen des jeweiligen Staates und nach der notwendigen Abstimmung zwischen den beteiligten Registern.
Wie lange dauert eine Sitzverlegung der GmbH ins Ausland?
Eine seriöse Dauer kann erst nach Prüfung des konkreten Falls genannt werden.
Pauschale Versprechen wie „vollständige Sitzverlegung innerhalb von vier bis sechs Wochen“ sind bei einem regulären grenzüberschreitenden Formwechsel regelmäßig nicht belastbar.
Bereits die deutsche Registerprüfung kann mehrere Monate in Anspruch nehmen. Bestehen Anhaltspunkte für eine missbräuchliche Gestaltung oder ist der Fall besonders komplex, kann sich das Verfahren deutlich verlängern.
Zusätzliche Zeit wird benötigt für:
- die rechtliche Vorprüfung,
- die steuerliche Prüfung,
- die Aufarbeitung der Buchhaltung,
- die Erstellung des Formwechselplans,
- notarielle Beurkundungen,
- Übersetzungen,
- Gesellschafterbeschlüsse,
- Gläubigerfristen,
- Arbeitnehmerinformationen,
- die Registrierung im Zielland.
Für die praktische Planung sollten daher regelmäßig mehrere Monate berücksichtigt werden.
Bei ungeklärten Verbindlichkeiten, mehreren Gesellschaftern, Arbeitnehmern, fehlenden Jahresabschlüssen oder steuerlichen Rückständen kann das Verfahren erheblich länger dauern.
Was kostet die Sitzverlegung einer GmbH ins Ausland?
Die Kosten hängen wesentlich vom Zielland und von der gewählten Gestaltung ab.
Zu berücksichtigen sind insbesondere:
- rechtliche Prüfung in Deutschland,
- Beratung im Zielland,
- steuerliche Prüfung,
- Notarkosten,
- Registergebühren,
- Übersetzungen,
- Beglaubigungen,
- Prüfungs- oder Bewertungskosten,
- ausländische Gründungs- und Verwaltungskosten,
- mögliche Sicherheitsleistungen für Gläubiger,
- Aufarbeitung fehlender Jahresabschlüsse,
- Nachholung von Steuererklärungen,
- Anpassung bestehender Verträge.
Eine belastbare Kostenangabe ist deshalb erst möglich, wenn die gesellschaftsrechtliche Struktur, die wirtschaftliche Situation und das konkrete Ziel bekannt sind.
Nicht selten ist eine vermeintlich günstige Auslandsverlagerung insgesamt aufwendiger als:
- ein GmbH-Verkauf,
- eine geordnete Liquidation,
- eine Sanierung,
- eine andere gesellschaftsrechtliche Umstrukturierung.
Deshalb sollten die möglichen Wege verglichen werden, bevor Notar-, Übersetzungs- oder Auslandskosten ausgelöst werden.
Was geschieht mit den Schulden der GmbH?
Die Schulden verschwinden durch eine Sitzverlegung nicht.
Bei einem Formwechsel bleibt der Rechtsträger grundsätzlich bestehen. Seine Verpflichtungen bleiben ebenfalls bestehen.
Bei einer Verschmelzung gehen Vermögen und Verbindlichkeiten auf die übernehmende Gesellschaft über.
Das betrifft beispielsweise:
- Lieferantenforderungen,
- Bankdarlehen,
- Steuerschulden,
- Sozialversicherungsbeiträge,
- Mietverbindlichkeiten,
- Leasingverbindlichkeiten,
- Gewährleistungsansprüche,
- laufende Gerichtsverfahren,
- Arbeitnehmeransprüche.
Auch persönliche Haftungsansprüche gegen frühere oder aktuelle Geschäftsführer werden nicht allein dadurch beseitigt, dass die Gesellschaft ihre Rechtsform oder ihren Sitz verändert.
Sitzverlegung GmbH ins Ausland
Sitzverlegung bei drohender Insolvenz: Was müssen Geschäftsführer beachten?
Befindet sich die GmbH bereits in einer Krise, darf die Sitzverlegung nicht als Mittel eingesetzt werden, um Zeit zu gewinnen oder den Zugriff von Gläubigern zu erschweren.
Zuerst muss festgestellt werden:
- Ist die GmbH zahlungsfähig?
- Kann sie ihre fälligen Verbindlichkeiten vollständig und rechtzeitig bedienen?
- Besteht eine positive Fortführungsprognose?
- Reicht das Vermögen zur Deckung der Verbindlichkeiten aus?
- Gibt es bereits Vollstreckungen oder Kontopfändungen?
- Bestehen Rückstände beim Finanzamt?
- Sind Sozialversicherungsbeiträge offen?
- Wurden noch Zahlungen an einzelne Gläubiger geleistet, obwohl andere Gläubiger nicht mehr bezahlt werden konnten?
Soweit deutsches Insolvenzrecht anwendbar ist, muss ein erforderlicher Insolvenzantrag ohne schuldhaftes Zögern gestellt werden.
Die gesetzlichen Höchstfristen betragen:
- bis zu drei Wochen nach Eintritt der Zahlungsunfähigkeit,
- bis zu sechs Wochen nach Eintritt der Überschuldung.
Diese Fristen sind keine automatisch verfügbaren Wartezeiten. Sie dürfen nur genutzt werden, wenn eine realistische Aussicht besteht, den Insolvenzgrund innerhalb der jeweiligen Frist vollständig und nachhaltig zu beseitigen.
Nach Eintritt der Insolvenzreife dürfen Geschäftsführer zudem grundsätzlich nur noch solche Zahlungen veranlassen, die mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sind.
Pflichtwidrige Zahlungen können persönliche Erstattungs- und Haftungsansprüche gegen die Geschäftsführung auslösen.
Eine bereits bestehende wirtschaftliche Krise lässt sich daher nicht zuverlässig dadurch lösen, dass kurzfristig eine Auslandsgesellschaft gegründet oder eine Sitzverlegung vorbereitet wird.
Welches Insolvenzgericht ist bei einer Auslandsgesellschaft zuständig?
Bei grenzüberschreitend tätigen Gesellschaften kann für die insolvenzrechtliche Zuständigkeit entscheidend sein, wo sich der tatsächliche Mittelpunkt der wirtschaftlichen Tätigkeit befindet.
Dabei kommt es nicht allein auf den eingetragenen Satzungssitz oder eine Geschäftsadresse an.
Bedeutend können insbesondere sein:
- der Ort der tatsächlichen Geschäftsleitung,
- der Schwerpunkt der Geschäftstätigkeit,
- der Standort der Mitarbeiter,
- der Ort der Buchhaltung,
- die wichtigsten Kunden- und Lieferantenbeziehungen,
- der Ort, an dem die wesentlichen Entscheidungen getroffen werden.
Eine bloße Briefkastenadresse im Ausland verlagert die insolvenzrechtliche Zuständigkeit daher nicht automatisch.
Kann das Registergericht eine Sitzverlegung ablehnen?
Ja.
Das Registergericht muss bei entsprechenden Anhaltspunkten untersuchen, ob der grenzüberschreitende Formwechsel dazu dienen soll:
- deutsches oder europäisches Recht zu umgehen,
- Gläubiger zu benachteiligen,
- Arbeitnehmerrechte zu umgehen,
- eine missbräuchliche Gestaltung umzusetzen,
- eine betrügerische Gestaltung umzusetzen,
- kriminelle Zwecke zu verfolgen.
Stellt das Gericht einen solchen Zweck fest, kann beziehungsweise muss es die Ausstellung der erforderlichen Bescheinigung ablehnen.
Das Gericht kann zusätzliche Unterlagen anfordern, Behörden beteiligen und unabhängige Sachverständige hinzuziehen.
Ein nachvollziehbarer wirtschaftlicher Grund und eine tatsächlich umsetzbare Tätigkeit im Zielland sind deshalb besonders wichtig.
Welche steuerlichen Folgen kann die Sitzverlegung haben?
Die gesellschaftsrechtliche Sitzverlegung und die steuerliche Ansässigkeit sind nicht dasselbe.
Für die steuerliche Beurteilung kann unter anderem entscheidend sein, an welchem Ort die wesentlichen Entscheidungen der Geschäftsführung tatsächlich getroffen werden.
Verlagert sich der Ort der Geschäftsleitung ins Ausland, können sich Auswirkungen ergeben auf:
- die unbeschränkte oder beschränkte Steuerpflicht,
- bestehende Betriebsstätten,
- Doppelbesteuerungsabkommen,
- Körperschaftsteuer,
- Gewerbesteuer,
- Umsatzsteuer,
- Lohnsteuer,
- die Besteuerung von Beteiligungen,
- bestehende Verlustvorträge,
- stille Reserven.
Zusätzlich muss geprüft werden, ob Deutschland durch die Verlagerung Besteuerungsrechte an einzelnen Wirtschaftsgütern verliert oder diese eingeschränkt werden.
In einem solchen Fall können stille Reserven steuerpflichtig aufgedeckt werden. Dadurch können erhebliche Steuerbelastungen entstehen, obwohl kein tatsächlicher Verkaufspreis zufließt.
Vor einer Entscheidung sollten insbesondere geprüft werden:
- Ort der tatsächlichen Geschäftsleitung,
- Betriebsstätten in Deutschland und im Ausland,
- stille Reserven,
- Immobilienbesitz,
- Beteiligungen,
- immaterielle Vermögenswerte,
- Verlustvorträge,
- bestehende Organschaften,
- Umsatzsteuerpflichten,
- Beschäftigung von Mitarbeitern,
- anwendbare Doppelbesteuerungsabkommen.
Eine pauschale Zusage, die Sitzverlegung sei steuerneutral, wäre nicht seriös.
Für wen kann eine Sitzverlegung sinnvoll sein?
Eine grenzüberschreitende Umstrukturierung kann insbesondere sinnvoll sein, wenn:
- der Geschäftsbetrieb langfristig in ein anderes Land verlagert wird,
- dort bereits Kunden, Mitarbeiter oder Betriebsstätten vorhanden sind,
- Investoren eine Gesellschaft nach dem Recht des Ziellandes verlangen,
- eine internationale Unternehmensgruppe vereinheitlicht werden soll,
- die Gesellschaft wirtschaftlich geordnet ist,
- die Buchhaltung aktuell und vollständig ist,
- ein nachvollziehbarer unternehmerischer Grund besteht,
- eine tatsächliche Tätigkeit im Zielland geplant ist.
Weniger geeignet ist eine Sitzverlegung, wenn:
- ausschließlich eine schnelle Löschung der GmbH erreicht werden soll,
- Schulden oder Gläubigeransprüche verborgen werden sollen,
- keine tatsächliche Tätigkeit im Zielland geplant ist,
- Jahresabschlüsse und Steuererklärungen fehlen,
- erhebliche Steuerrückstände bestehen,
- bereits Zahlungsunfähigkeit oder Überschuldung eingetreten sein könnte,
- die Gesellschaft ausschließlich als leere Hülle ins Ausland übertragen werden soll,
- ein erforderlicher Insolvenzantrag hinausgezögert werden soll.
Welche Alternativen gibt es zur Sitzverlegung?
Nicht jedes unternehmerische Ziel erfordert einen grenzüberschreitenden Formwechsel.
Je nach Situation können andere Wege einfacher, schneller und wirtschaftlich sinnvoller sein.
Ausländische Tochtergesellschaft gründen
Die deutsche GmbH bleibt bestehen und gründet im Zielland eine Tochtergesellschaft.
Diese Lösung kann geeignet sein, wenn zunächst ein neuer Markt erschlossen werden soll, ohne die gesamte bestehende Gesellschaftsstruktur zu verändern.
Zweigniederlassung im Ausland errichten
Die GmbH bleibt eine deutsche Gesellschaft, eröffnet jedoch eine rechtlich unselbstständige Niederlassung im Ausland.
Das kann eine pragmatische Lösung sein, wenn operative Tätigkeiten im Ausland aufgebaut werden sollen, ohne sofort einen Formwechsel durchzuführen.
GmbH verkaufen
Möchte sich der bisherige Gesellschafter aus dem Unternehmen zurückziehen, kann ein Verkauf der Geschäftsanteile geprüft werden.
Dabei muss unterschieden werden zwischen:
- einer wirtschaftlich aktiven GmbH,
- einer GmbH mit Verbindlichkeiten,
- einer sanierungsbedürftigen GmbH,
- einer möglicherweise bereits insolvenzreifen Gesellschaft.
Ein Verkauf beseitigt mögliche persönliche Haftungsrisiken aus früherem Verhalten nicht automatisch.
Reguläre Liquidation
Ist die GmbH zahlungsfähig und wird sie nicht mehr benötigt, kann die geordnete Liquidation der rechtssichere Weg sein.
Sie dauert regelmäßig länger, ist jedoch transparent und gesetzlich klar geregelt.
Sanierung oder Restrukturierung
Ist das Geschäftsmodell grundsätzlich tragfähig, können operative Sanierungsmaßnahmen, Vergleiche mit Gläubigern oder eine gerichtliche Restrukturierung geprüft werden.
Mögliche Maßnahmen sind beispielsweise:
- Kostenreduzierungen,
- Verkauf nicht betriebsnotwendiger Vermögenswerte,
- Stundungsvereinbarungen,
- Ratenzahlungsvereinbarungen,
- Forderungsverzichte,
- Aufnahme eines Investors,
- Verkauf von Geschäftsbereichen,
- Insolvenzplanverfahren.
Insolvenzverfahren
Liegt bereits Zahlungsunfähigkeit oder Überschuldung vor und kann der Insolvenzgrund nicht rechtzeitig beseitigt werden, darf eine Auslandsverlagerung den erforderlichen Insolvenzantrag nicht verzögern.
In diesem Fall muss geprüft werden, ob ein reguläres Insolvenzverfahren, eine Eigenverwaltung oder ein Insolvenzplan eine sinnvolle Perspektive bieten kann.
Diese Unterlagen sollten Sie für eine erste Prüfung vorbereiten
Für eine schnelle und belastbare Einordnung sind insbesondere folgende Unterlagen hilfreich:
- aktueller Handelsregisterauszug,
- Gesellschaftsvertrag,
- aktuelle Gesellschafterliste,
- letzte Jahresabschlüsse,
- aktuelle betriebswirtschaftliche Auswertung,
- aktuelle Summen- und Saldenliste,
- Liquiditätsübersicht,
- Liste aller offenen Verbindlichkeiten,
- Angaben zu Steuer- und Sozialversicherungsrückständen,
- Übersicht laufender Vollstreckungen,
- Übersicht laufender Gerichtsverfahren,
- Bank- und Darlehensverträge,
- Sicherheitenübersicht,
- Miet- und Leasingverträge,
- wesentliche Kunden- und Lieferantenverträge,
- Angaben zu Mitarbeitern,
- Angaben zu Pensionszusagen,
- Beschreibung des geplanten Ziellandes,
- Beschreibung der geplanten Tätigkeit im Ausland.
Je vollständiger diese Unterlagen sind, desto schneller lässt sich erkennen, ob eine Sitzverlegung realistisch ist oder eine andere Lösung besser zur Situation passt.
Häufige Fragen zur Sitzverlegung einer GmbH ins Ausland
Kann ich den Sitz meiner GmbH einfach nach England verlegen?
Nein. Der Satzungssitz einer deutschen GmbH muss in Deutschland liegen.
Eine neue Verschmelzung oder ein Formwechsel auf eine englische Limited kann nach dem Brexit außerdem nicht mehr über das reguläre EU- beziehungsweise EWR-Verfahren durchgeführt werden.
Kann meine GmbH ihre Geschäfte trotzdem aus dem Ausland führen?
Grundsätzlich ja.
Der tatsächliche Verwaltungssitz und der Geschäftsbetrieb können im Ausland liegen, während der Satzungssitz der GmbH in Deutschland verbleibt.
Die Gesellschaft bleibt dann jedoch eine deutsche GmbH. Steuerliche, gesellschaftsrechtliche und insolvenzrechtliche Folgen müssen zusätzlich geprüft werden.
Ist eine Sitzverlegung nach Malta oder Irland möglich?
Ein grenzüberschreitender Formwechsel in einen anderen EU-Staat kann grundsätzlich möglich sein.
Voraussetzung ist, dass die Rechtsform des Ziellandes geeignet ist und sämtliche deutschen sowie ausländischen Anforderungen erfüllt werden.
Kann eine GmbH in die Schweiz verlegt werden?
Die Schweiz gehört weder zur Europäischen Union noch zum Europäischen Wirtschaftsraum.
Das harmonisierte EU-/EWR-Verfahren ist daher nicht unmittelbar anwendbar. Ob eine andere Gestaltung möglich ist, muss im Einzelfall nach deutschem und schweizerischem Recht geprüft werden.
Werden die Schulden durch die Sitzverlegung gelöscht?
Nein.
Bei einem Formwechsel bleibt der Rechtsträger grundsätzlich bestehen. Bei einer Verschmelzung gehen die Verbindlichkeiten auf die übernehmende Gesellschaft über.
Entfällt durch die Sitzverlegung die Geschäftsführerhaftung?
Nein.
Bereits entstandene Haftungsansprüche werden durch einen Formwechsel, eine Verschmelzung oder eine ausländische Geschäftsadresse nicht automatisch beseitigt.
Die Haftung hängt vom konkreten Verhalten, den maßgeblichen Zeitpunkten und den jeweils anwendbaren Vorschriften ab.
Wie schnell kann eine GmbH ins Ausland verlegt werden?
Eine feste Dauer lässt sich nicht seriös versprechen.
Bereits die deutsche Registerprüfung kann mehrere Monate dauern. Hinzu kommen die Vorbereitung, notarielle Beurkundungen, Übersetzungen, mögliche Gläubigerfristen und die Registrierung im Zielland.
Kann eine überschuldete GmbH noch ins Ausland verlegt werden?
Eine wirtschaftliche Krise muss bei der Gestaltung berücksichtigt und gegebenenfalls gegenüber dem Registergericht offengelegt werden.
Besteht möglicherweise eine Insolvenzantragspflicht, muss diese zuerst geprüft werden. Eine Umwandlung darf nicht dazu verwendet werden, einen erforderlichen Antrag zu verzögern.
Ist die Sitzverlegung günstiger als eine Liquidation?
Nicht zwangsläufig.
Notar-, Register-, Übersetzungs-, Rechts- und Steuerberatungskosten können erheblich sein. Vor einer Entscheidung sollten daher Sitzverlegung, Verkauf, Liquidation und Sanierung wirtschaftlich miteinander verglichen werden.
Muss die GmbH im Zielland tatsächlich tätig sein?
Eine tatsächliche wirtschaftliche Tätigkeit ist nicht in jeder Gestaltung in gleicher Weise gesetzlich vorgeschrieben.
Eine reine Briefkastenlösung ohne nachvollziehbaren wirtschaftlichen Grund kann jedoch erhebliche rechtliche, steuerliche und registerrechtliche Probleme verursachen.
Erst prüfen, dann den passenden Weg wählen
Eine Sitzverlegung der GmbH ins Ausland kann bei einer echten internationalen Ausrichtung ein sinnvoller Schritt sein.
Sie ist jedoch keine einfache Abkürzung zur Löschung einer GmbH und kein Instrument, um Schulden oder Haftungsrisiken verschwinden zu lassen.
Entscheidend ist, welches Ziel Sie tatsächlich verfolgen:
- Soll das Unternehmen dauerhaft im Ausland fortgeführt werden?
- Soll nur der operative Geschäftsbetrieb verlagert werden?
- Möchten Sie Ihre Beteiligung verkaufen?
- Soll die GmbH geordnet beendet werden?
- Befindet sich die Gesellschaft bereits in einer Krise?
- Besteht möglicherweise kurzfristiger Handlungsbedarf?
Eine frühzeitige Prüfung hilft, unnötige Notar-, Register- und Auslandskosten zu vermeiden und den Weg zu wählen, der zur wirtschaftlichen Situation Ihrer GmbH passt.
Sitzverlegung, Verkauf oder geordnete Beendigung prüfen
Nicht jede GmbH muss tatsächlich ins Ausland verlegt werden.
Je nach Ziel und wirtschaftlicher Ausgangslage kann ein GmbH-Verkauf, eine Tochtergesellschaft, eine geordnete Liquidation, eine Sanierung oder eine andere gesellschaftsrechtliche Gestaltung die bessere Lösung sein.
Lassen Sie deshalb zuerst prüfen:
- welche Möglichkeiten grundsätzlich bestehen,
- ob kurzfristiger Handlungsbedarf vorliegt,
- welche Risiken berücksichtigt werden müssen,
- welcher Weg wirtschaftlich sinnvoll erscheint,
- welche Unterlagen für die Umsetzung benötigt werden.
So vermeiden Sie vorschnelle Entscheidungen und unnötige Kosten.
GmbH in englische Limited umwandeln: Ist die Verschmelzung nach dem Brexit noch möglich?
Noch immer suchen viele Unternehmer nach Möglichkeiten, eine GmbH in eine englische Limited umzuwandeln, die GmbH auf eine UK Ltd zu verschmelzen oder den Sitz der GmbH nach England zu verlegen.
Der Grund dafür sind zahlreiche ältere Ratgeber und Angebote, die weiterhin im Internet auffindbar sind. Darin wird die Verschmelzung einer deutschen GmbH auf eine englische Limited häufig als schnelle Alternative zur Liquidation dargestellt.
Diese Informationen stammen jedoch größtenteils aus der Zeit vor dem Brexit und entsprechen für neue Fälle nicht mehr der heutigen Rechtslage.
Die klare Antwort
Die früher mögliche grenzüberschreitende Verschmelzung einer deutschen GmbH auf eine englische Limited steht für neu beginnende Verfahren seit dem 1. Januar 2021 nicht mehr als reguläres europäisches Verschmelzungsverfahren zur Verfügung.
Vor dem Brexit gehörte Großbritannien zur Europäischen Union. Eine deutsche GmbH und eine britische Limited konnten deshalb unter bestimmten Voraussetzungen nach den europäischen Vorschriften grenzüberschreitend miteinander verschmolzen werden.
Mit dem Ablauf des Brexit-Übergangszeitraums ist das Vereinigte Königreich jedoch zu einem Drittstaat geworden. Die britischen Vorschriften, mit denen die europäische Verschmelzungsrichtlinie umgesetzt worden war, wurden aufgehoben.
Eine neu geplante Verschmelzung der GmbH auf eine UK Limited kann daher nicht mehr nach dem früheren standardisierten EU-Verfahren durchgeführt werden.
Warum war die Verschmelzung einer GmbH auf eine Limited früher möglich?
Vor dem Brexit konnten Kapitalgesellschaften aus verschiedenen Mitgliedstaaten der Europäischen Union unter bestimmten Voraussetzungen grenzüberschreitend verschmolzen werden.
Dabei konnte eine deutsche GmbH ihr Vermögen einschließlich ihrer Rechte und Verbindlichkeiten auf eine englische Limited übertragen. Die GmbH erlosch anschließend grundsätzlich ohne Durchführung einer gewöhnlichen Liquidation.
Diese sogenannte Gesamtrechtsnachfolge machte die Gestaltung für manche Unternehmen interessant. Verträge, Vermögenswerte und Verbindlichkeiten mussten nicht in jedem Fall einzeln übertragen werden.
In älteren Angeboten wurde daraus teilweise das Versprechen abgeleitet, eine GmbH könne durch die Verschmelzung auf eine Limited besonders schnell beendet werden.
Seit dem Brexit fehlt jedoch die europarechtliche Grundlage für diesen früheren Standardweg.
Gibt es für alte Verschmelzungen noch eine Brexit-Übergangsregelung?
Im deutschen Umwandlungsgesetz ist weiterhin eine besondere Vorschrift zum Austritt Großbritanniens aus der Europäischen Union enthalten.
Diese Vorschrift ist jedoch keine allgemeine Möglichkeit, heute noch eine GmbH auf eine englische Limited zu verschmelzen.
Die Übergangsregelung betrifft lediglich eng begrenzte Altfälle, bei denen die notwendigen Verschmelzungsunterlagen bereits vor dem Ende des Brexit-Übergangszeitraums notariell beurkundet worden waren. Zusätzlich mussten weitere gesetzliche Fristen eingehalten werden.
Für eine Verschmelzung, die heute neu vorbereitet werden soll, hilft diese Regelung daher nicht weiter.
Auch die Tatsache, dass die Vorschrift weiterhin im Gesetz steht, bedeutet nicht, dass der frühere Weg für neue Fälle noch geöffnet wäre.
Kann eine GmbH trotzdem auf eine britische Limited übertragen werden?
Eine englische Limited kann grundsätzlich weiterhin gegründet und für geschäftliche Tätigkeiten genutzt werden.
Das bedeutet jedoch nicht, dass eine deutsche GmbH automatisch auf diese Limited verschmolzen werden kann.
Statt einer gesetzlichen Verschmelzung kommen gegebenenfalls andere Gestaltungen in Betracht, beispielsweise:
- Gründung einer neuen britischen Limited,
- Verkauf einzelner Vermögenswerte an die Limited,
- Übertragung von Kundenverträgen mit Zustimmung der Vertragspartner,
- Übertragung einzelner Geschäftsbereiche,
- Verkauf der GmbH-Anteile an eine britische Gesellschaft,
- Errichtung einer britischen Tochtergesellschaft,
- Aufbau einer Niederlassung in Großbritannien.
Diese Gestaltungen sind jedoch keine Verschmelzung mit automatischer Gesamtrechtsnachfolge.
Verträge, Forderungen, Warenbestände, Markenrechte, Internetdomains, Mitarbeiter oder Genehmigungen müssen gegebenenfalls einzeln übertragen werden. Banken, Vermieter, Kunden, Leasinggesellschaften oder Behörden können zustimmen müssen.
Die bisherige GmbH bleibt außerdem bestehen, solange sie nicht separat verkauft, liquidiert oder im Rahmen eines Insolvenzverfahrens abgewickelt wird.
GmbH in Limited umwandeln: Verschwinden dadurch die Schulden?
Nein.
Eine Übertragung des Geschäftsbetriebs auf eine englische Limited beseitigt die Schulden der deutschen GmbH nicht.
Verbindlichkeiten gegenüber folgenden Gläubigern bleiben grundsätzlich bestehen:
- Finanzamt,
- Sozialversicherungsträgern,
- Banken,
- Lieferanten,
- Vermietern,
- Leasinggesellschaften,
- Mitarbeitern,
- Kunden,
- sonstigen Vertragspartnern.
Auch bereits entstandene Haftungsansprüche gegen Geschäftsführer oder Gesellschafter verschwinden nicht durch die Gründung einer Limited oder die Verlagerung einzelner Vermögenswerte nach Großbritannien.
Werden wertvolle Vermögensgegenstände aus einer wirtschaftlich angeschlagenen GmbH herausgelöst, ohne dass die GmbH dafür eine angemessene Gegenleistung erhält, können zusätzliche Risiken entstehen.
In Betracht kommen beispielsweise:
- Ansprüche der GmbH gegen die Geschäftsführung,
- Ansprüche von Gläubigern,
- Rückforderungs- und Anfechtungsansprüche,
- steuerliche Folgen,
- strafrechtliche Risiken,
- persönliche Haftungsansprüche.
Eine Übertragung auf eine Limited darf deshalb nicht dazu dienen, Vermögen dem Zugriff der Gläubiger zu entziehen.
Entfällt durch eine englische Limited die deutsche Insolvenzantragspflicht?
Nein.
Solange die deutsche GmbH besteht und deutsches Insolvenzrecht auf sie anwendbar ist, bleiben die deutschen Pflichten der Geschäftsführung grundsätzlich bestehen.
Liegt Zahlungsunfähigkeit oder Überschuldung vor, muss geprüft werden, ob eine Insolvenzantragspflicht besteht. Die Gründung einer englischen Limited, die Vereinbarung einer britischen Geschäftsadresse oder die geplante Übertragung des Geschäftsbetriebs setzt diese Pflicht nicht außer Kraft.
Auch eine kurzfristige Verlagerung der Geschäftsleitung ins Ausland führt nicht automatisch dazu, dass deutsche Insolvenzgerichte und deutsche Haftungsvorschriften nicht mehr zuständig sind.
Entscheidend sind die tatsächlichen Verhältnisse. Dazu gehören insbesondere:
- der Ort der wirklichen Geschäftsleitung,
- der Schwerpunkt der wirtschaftlichen Tätigkeit,
- der Standort der Mitarbeiter,
- der Ort der Buchhaltung,
- die wichtigsten Kundenbeziehungen,
- der Ort, an dem die wesentlichen Entscheidungen getroffen werden.
Eine reine Briefkastenanschrift in England reicht daher nicht aus, um eine deutsche Insolvenzantragspflicht zuverlässig zu vermeiden.
Vorsicht bei alten Angeboten zur Ltd-Verschmelzung
Unternehmer sollten besonders aufmerksam werden, wenn heute noch mit Aussagen geworben wird wie:
- „GmbH innerhalb weniger Wochen auf eine Limited verschmelzen“
- „GmbH ohne Liquidation nach England verlegen“
- „Insolvenzantragspflicht durch UK Limited vermeiden“
- „Geschäftsführerhaftung durch Sitzverlegung ausschließen“
- „Schulden durch Verschmelzung ins Ausland beseitigen“
- „GmbH automatisch aus dem Handelsregister löschen“
- „Keine Gläubigerprobleme mehr nach der Verschmelzung“
Solche Aussagen beruhen häufig auf der Rechtslage vor dem Brexit oder verkürzen die tatsächlichen rechtlichen Folgen erheblich.
Vor der Beauftragung sollten deshalb mindestens folgende Fragen beantwortet werden:
- Auf welcher aktuellen gesetzlichen Grundlage soll die Verschmelzung erfolgen?
- Welches deutsche Registergericht soll das Verfahren eintragen?
- Welche britische Behörde soll die Verschmelzung bestätigen?
- Soll eine echte Gesamtrechtsnachfolge stattfinden?
- Was geschieht mit den Schulden der GmbH?
- Was geschieht mit Steuer- und Sozialversicherungsverbindlichkeiten?
- Wie werden bestehende Verträge übertragen?
- Welche persönlichen Haftungsrisiken bleiben bestehen?
- Was geschieht, wenn bereits Zahlungsunfähigkeit oder Überschuldung vorliegt?
Kann der Anbieter diese Fragen nicht konkret und nachvollziehbar beantworten, sollte die Gestaltung nicht vorschnell beauftragt werden.
Welche Alternativen zur Verschmelzung auf eine UK Limited bestehen heute?
Welche Alternative geeignet ist, hängt davon ab, welches Ziel mit der früheren Limited-Lösung erreicht werden sollte.
Geschäftstätigkeit in Großbritannien aufnehmen
Soll das Unternehmen tatsächlich in Großbritannien tätig werden, kann eine britische Tochtergesellschaft oder eine andere operative Struktur aufgebaut werden.
Die deutsche GmbH kann dabei zunächst bestehen bleiben.
GmbH innerhalb der EU oder des EWR umwandeln
Soll der Rechtsträger tatsächlich in eine ausländische Rechtsform wechseln, kann ein grenzüberschreitender Formwechsel in einen anderen Staat der Europäischen Union oder des Europäischen Wirtschaftsraums geprüft werden.
Voraussetzung ist, dass das Recht des Ziellandes eine passende Rechtsform und den grenzüberschreitenden Zuzug zulässt.
Geschäftsanteile der GmbH verkaufen
Möchten sich die bisherigen Gesellschafter aus dem Unternehmen zurückziehen, kann ein Verkauf der GmbH-Anteile in Betracht kommen.
Dabei ist vorab zu prüfen, ob die GmbH wirtschaftlich gesund, sanierungsbedürftig oder möglicherweise bereits insolvenzreif ist.
Geschäftsbetrieb übertragen
Einzelne Geschäftsbereiche oder Vermögenswerte können gegebenenfalls an eine andere Gesellschaft verkauft werden.
Dabei müssen jedoch eine angemessene Bewertung, die Interessen der Gläubiger, bestehende Verträge und die steuerlichen Folgen berücksichtigt werden.
GmbH geordnet liquidieren
Ist die GmbH zahlungsfähig und wird nicht mehr benötigt, kann die reguläre Liquidation der rechtssichere Weg sein.
GmbH sanieren oder Insolvenzverfahren prüfen
Befindet sich die Gesellschaft in einer wirtschaftlichen Krise, sollte zunächst der tatsächliche Insolvenzstatus ermittelt werden.
Je nach Ergebnis können eine außergerichtliche Sanierung, ein Unternehmensverkauf, ein Insolvenzplan, eine Eigenverwaltung oder ein reguläres Insolvenzverfahren geprüft werden.
Häufige Fragen zur Verschmelzung einer GmbH auf eine Limited
Kann ich meine GmbH heute noch in eine englische Limited umwandeln?
Nicht mehr über das frühere standardisierte EU-Verfahren. Seit dem 1. Januar 2021 steht die gesetzliche grenzüberschreitende Verschmelzung zwischen einer deutschen GmbH und einer UK Limited für neue Fälle nicht mehr in der früheren Form zur Verfügung.
Kann ich meine GmbH einfach nach England verlegen?
Der Satzungssitz einer deutschen GmbH kann nicht einfach nach England verlegt werden, während die Gesellschaft unverändert eine deutsche GmbH bleibt.
Möglich können andere Gestaltungen sein, beispielsweise eine britische Tochtergesellschaft, eine Niederlassung oder die Übertragung einzelner Geschäftsbereiche.
Kann eine englische Limited meine GmbH kaufen?
Eine britische Gesellschaft kann grundsätzlich Geschäftsanteile an einer deutschen GmbH erwerben. Dadurch wird die GmbH jedoch nicht automatisch gelöscht oder in eine Limited umgewandelt.
Die deutsche GmbH bleibt als eigenständige Gesellschaft bestehen.
Werden die Verbindlichkeiten durch die Limited beseitigt?
Nein. Die Schulden der GmbH bleiben bestehen, sofern sie nicht ordnungsgemäß bezahlt, übernommen, erlassen oder im Rahmen eines gesetzlich geregelten Verfahrens behandelt werden.
Kann ich mit einer Limited eine GmbH-Insolvenz vermeiden?
Die bloße Gründung einer Limited oder die Verlagerung einzelner Tätigkeiten nach England beseitigt eine bereits eingetretene Zahlungsunfähigkeit oder Überschuldung der GmbH nicht.
Ein möglicherweise erforderlicher Insolvenzantrag darf dadurch nicht verzögert werden.
Frühere Limited-Lösung heute neu bewerten
Die Verschmelzung einer GmbH auf eine englische Limited war vor dem Brexit unter bestimmten Voraussetzungen tatsächlich möglich.
Für neue Fälle steht dieser frühere Weg jedoch nicht mehr als reguläres grenzüberschreitendes EU-Verfahren zur Verfügung.
Unternehmer, die ältere Informationen zur Verschmelzung einer GmbH mit einer Limited, zur Sitzverlegung der GmbH nach England oder zur Umwandlung einer GmbH in eine UK Ltd finden, sollten deshalb nicht ungeprüft von der damaligen Rechtslage ausgehen.
Entscheidend ist heute vielmehr, welches wirtschaftliche Ziel erreicht werden soll:
- Soll das Unternehmen in Großbritannien weitergeführt werden?
- Soll die deutsche GmbH verkauft werden?
- Soll der Geschäftsbetrieb übertragen werden?
- Soll die Gesellschaft geordnet beendet werden?
- Befindet sich die GmbH bereits in einer wirtschaftlichen Krise?
- Besteht möglicherweise eine Insolvenzantragspflicht?
Erst wenn diese Fragen beantwortet sind, lässt sich beurteilen, ob eine Auslandsstruktur sinnvoll ist oder eine andere Lösung schneller, sicherer und wirtschaftlich günstiger erscheint.
Alte Ltd-Lösung angeboten bekommen?
Lassen Sie die rechtliche und wirtschaftliche Ausgangssituation prüfen, bevor Sie eine Limited gründen, Vermögenswerte übertragen oder Notar- und Auslandskosten auslösen.
So kann geklärt werden, welche Möglichkeiten heute tatsächlich bestehen und welcher Weg zur Situation Ihrer GmbH passt.
Stand: 14. August 2026. Dieser Beitrag bietet eine allgemeine Orientierung und ersetzt keine rechtliche oder steuerliche Beratung im Einzelfall.
Quellen und weiterführende Informationen
Die folgenden Quellen dienen der rechtlichen und fachlichen Vertiefung. Sämtliche Links sind bereinigt und enthalten keine Tracking- oder ChatGPT-Parameter.
- § 4a GmbHG – Sitz der Gesellschaft
- Umwandlungsgesetz – vollständige aktuelle Fassung
- § 305 UmwG – Grenzüberschreitender Formwechsel
- § 316 UmwG – Prüfung durch das Registergericht
- § 319 UmwG – Übergangsvorschrift für Brexit-Fälle