
Firma verkaufen bei drohender Insolvenz
Firma verkaufen bei drohender Insolvenz: Ein Verkauf kann einer krisenbehafteten GmbH eine neue Perspektive eröffnen und Ihnen einen geordneten Ausstieg ermöglichen. Dafür braucht es einen geeigneten Käufer und eine sorgfältig vorbereitete Übergabe.
Offene Rechnungen, sinkende Einnahmen und der tägliche Druck von Gläubigern können eine Geschäftsführung vollständig beanspruchen. Wenn Sie Ihre GmbH nicht länger selbst fortführen möchten, benötigen Sie einen Weg, der wirtschaftlich funktioniert und Ihre persönliche Situation berücksichtigt.
Wir unterstützen Sie dabei, die Verkaufsmöglichkeiten Ihrer Gesellschaft zu prüfen und die nächsten Schritte umgehend vorzubereiten.
Firma verkaufen bei drohender Insolvenz: Wann ist das möglich?
Ein wirtschaftlich angeschlagenes Unternehmen kann für einen Käufer interessant sein, wenn es noch einen nutzbaren Unternehmenskern besitzt. Dazu können ein verlässlicher Kundenstamm, qualifizierte Mitarbeiter, rentable Aufträge, Maschinen, Schutzrechte oder ein gut eingeführter Standort gehören.
Der Erwerber benötigt eine nachvollziehbare Antwort auf zwei Fragen: Was lässt sich mit dem Unternehmen künftig verdienen – und wie viel Geld ist bis dahin erforderlich?
Gute Voraussetzungen für einen Verkauf sind insbesondere:
- Ein wirtschaftlicher Nutzen für den Käufer: Er kann den Betrieb fortführen, ergänzen oder mit eigenen Strukturen verbinden.
- Offengelegte Zahlen: Schulden, laufende Verluste, Sicherheiten und finanzielle Verpflichtungen sind nachvollziehbar erfasst.
- Eine belastbare Finanzierung: Der Käufer kann den notwendigen Kapitalbedarf tatsächlich abdecken.
- Ein umsetzbarer Zeitplan: Prüfung, Finanzierung und Übergabe passen zur finanziellen Lage der GmbH.
Schulden allein schließen einen Verkauf nicht aus. Entscheidend ist, ob sich daraus eine wirtschaftlich tragfähige Übernahme entwickeln lässt. Eine Gesellschaft ohne Fortführungsperspektive oder verwertbare Werte lässt sich hingegen nicht allein durch einen Wechsel auf dem Papier sanieren.
Zum Verkauf der GmbH-Anteile sind deren Inhaber berechtigt. Ein Geschäftsführer, der selbst keine Anteile besitzt, kann diese nicht allein aufgrund seines Geschäftsführeramts veräußern.
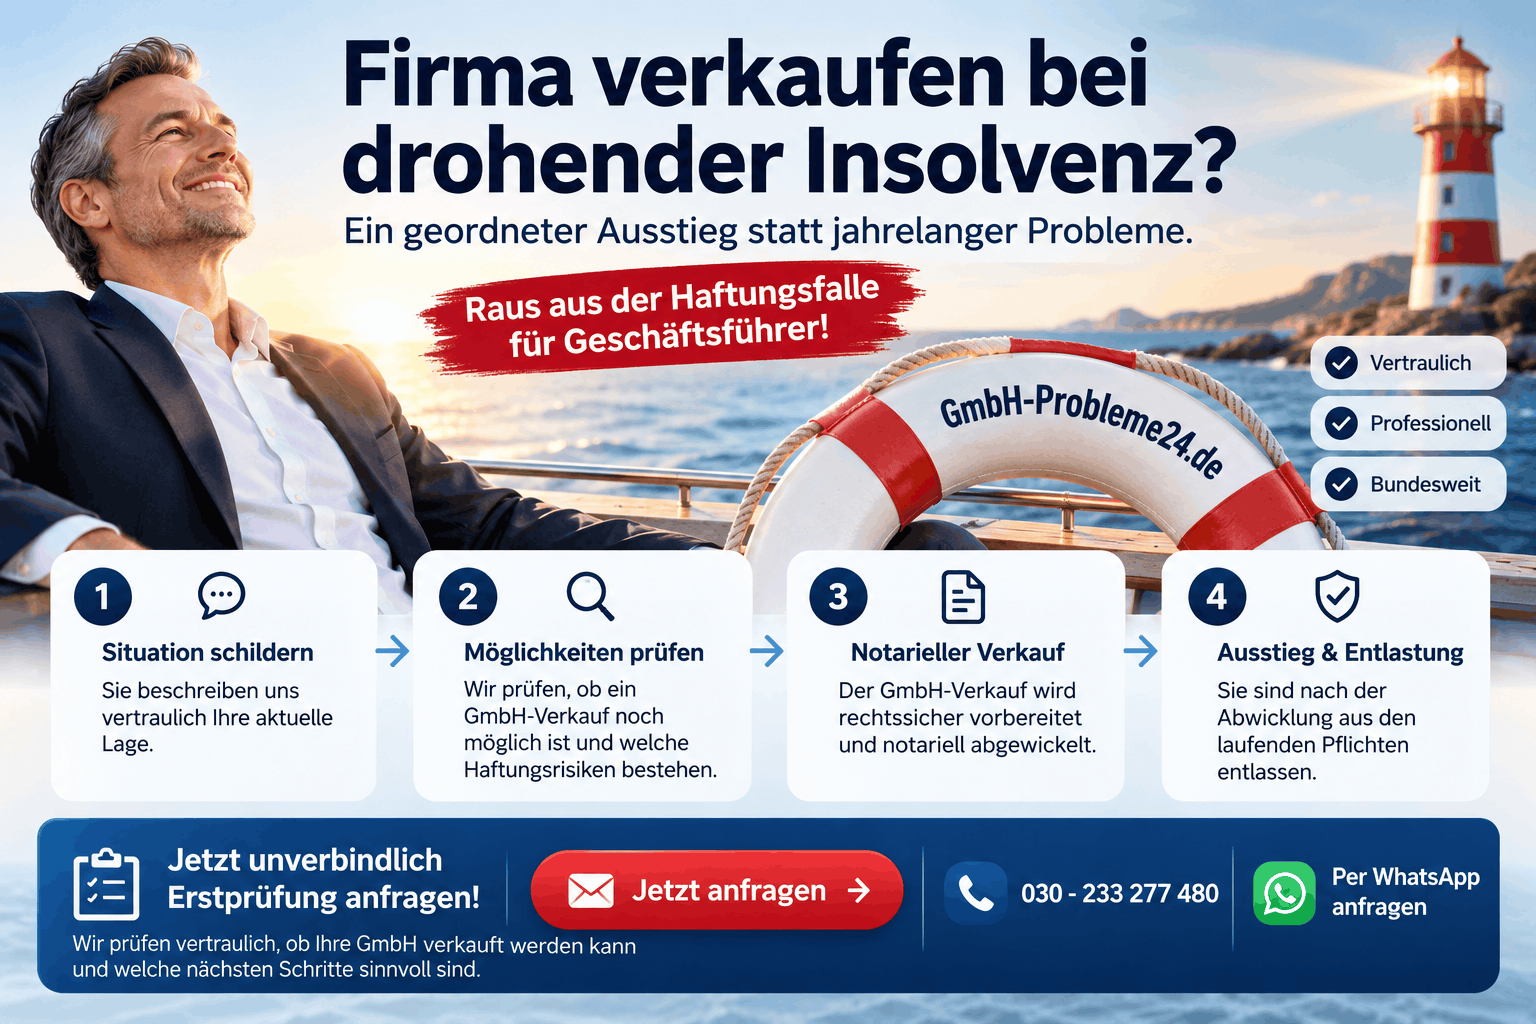
Firma verkaufen bei drohender Insolvenz Infografik
Drohende Insolvenz oder bereits insolvenzreif? Die entscheidende Unterscheidung
Im Alltag wird „drohende Insolvenz“ für sehr unterschiedliche Probleme verwendet. Rechtlich kommt es darauf an, ob Zahlungsunfähigkeit lediglich droht oder bereits Zahlungsunfähigkeit beziehungsweise Überschuldung eingetreten ist.
| Situation | Was bedeutet das? | Bedeutung für den Verkauf |
|---|---|---|
| Drohende Zahlungsunfähigkeit | Bestehende Zahlungspflichten können voraussichtlich bei Fälligkeit nicht erfüllt werden. Der Prognosezeitraum beträgt in aller Regel 24 Monate. | Ein frühzeitiger Verkauf oder eine Restrukturierung kann infrage kommen. Allein dieser Zustand begründet keine Antragspflicht nach § 15a InsO. |
| Zahlungsunfähigkeit | Die GmbH kann ihre fälligen Zahlungspflichten nicht erfüllen. Eine bloße kurzfristige Zahlungsstockung ist gesondert abzugrenzen. | Die Insolvenzantragspflicht und die Zulässigkeit weiterer Zahlungen müssen unverzüglich geprüft werden. |
| Überschuldung | Das Vermögen deckt die Verbindlichkeiten nicht, und eine Fortführung in den nächsten zwölf Monaten ist nicht überwiegend wahrscheinlich. | Auch hier kann eine Antragspflicht bestehen. Ein bilanzieller Verlust allein beweist noch keine insolvenzrechtliche Überschuldung. |
Bei Zahlungsunfähigkeit oder Überschuldung ist der Antrag ohne schuldhaftes Zögern zu stellen. Die gesetzlichen Höchstfristen betragen drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung. Sie sind keine frei verfügbare Wartezeit für die Käufersuche.
Die Einzelheiten erläutern unsere Beiträge zur Insolvenzantragspflicht nach § 15a InsO und zur Prüfung der Zahlungsunfähigkeit.
Wenn Löhne, Steuern, Sozialversicherungsbeiträge oder andere fällige Verpflichtungen nicht mehr bezahlt werden können, lassen Sie die Insolvenzreife unverzüglich fachkundig prüfen. Warten Sie damit nicht auf einen Käufer oder den nächsten Notartermin.

Firma verkaufen
Was wird verkauft: GmbH-Anteile oder der Geschäftsbetrieb?
Für die Folgen des Verkaufs ist entscheidend, welche Transaktion vereinbart wird. Beim Share Deal wechseln Geschäftsanteile den Eigentümer. Beim Asset Deal verkauft die Gesellschaft bestimmte Vermögenswerte oder ihren Betrieb.
| Frage | Verkauf der GmbH-Anteile | Verkauf des Betriebs oder einzelner Werte |
|---|---|---|
| Wer verkauft? | Die Gesellschafter verkaufen ihre Anteile. | Die GmbH verkauft eigene Vermögensgegenstände oder ihren Betrieb. |
| Wer erhält den Kaufpreis? | Grundsätzlich die verkaufenden Gesellschafter. | Grundsätzlich die verkaufende GmbH. |
| Was passiert mit Schulden? | Die GmbH bleibt Schuldnerin. | Schulden gehen nicht pauschal mit über. Vereinbarte Übernahmen und gesetzliche Haftungstatbestände sind gesondert zu prüfen. |
| Was passiert mit Verträgen? | Die GmbH bleibt grundsätzlich Vertragspartnerin. | Vertragsübernahmen benötigen grundsätzlich die erforderlichen Zustimmungen; gesetzliche Übergänge können hinzukommen. |
Für die Sanierung besonders wichtig: Der Kaufpreis für Ihre Geschäftsanteile füllt nicht automatisch das Geschäftskonto der GmbH. Soll der Erwerber offene Rechnungen, laufende Kosten oder eine Restrukturierung finanzieren, muss diese Mittelzufuhr zusätzlich vereinbart und rechtzeitig verfügbar sein.
Beim Verkauf des Betriebs sind außerdem Arbeitnehmerrechte zu beachten. Liegt ein Betriebsübergang vor, kann § 613a BGB den Übergang der Arbeitsverhältnisse bewirken. Auch ein Asset Deal ist deshalb keine pauschale Übertragung ausschließlich der gewünschten Vorteile.
Was passiert beim GmbH-Verkauf mit Schulden und laufenden Verträgen?
Bei einem Anteilskauf bleibt die GmbH dieselbe juristische Person. Das gilt grundsätzlich auch für ihre Verpflichtungen gegenüber Lieferanten, Banken, Vermietern, Leasinggesellschaften und Mitarbeitern.
Der neue Gesellschafter erwirbt die Beteiligung. Der neue Geschäftsführer übernimmt die Unternehmensleitung. Beide werden dadurch nicht automatisch persönlich zu Schuldnern sämtlicher GmbH-Verbindlichkeiten.
Vor der Übernahme sollten besonders Kredit-, Miet-, Leasing- und wichtige Kundenverträge gelesen werden. Manche Verträge knüpfen an einen Kontroll- oder Gesellschafterwechsel Zustimmungs-, Informations- oder Kündigungsrechte. Genehmigungen und betriebliche Zulassungen können ebenfalls eine gesonderte Prüfung erfordern.
Kann eine GmbH trotz Steuerschulden oder offener Sozialversicherungsbeiträge verkauft werden?
Solche Rückstände begründen für sich genommen kein allgemeines gesetzliches Verbot, GmbH-Anteile zu verkaufen. Ein Käufer kann allerdings eigene Annahmebedingungen stellen.
Die Rückstände müssen vollständig offengelegt werden. Bei Steuern kommt eine persönliche Haftung insbesondere unter den Voraussetzungen des § 69 AO in Betracht, etwa bei einer ursächlichen vorsätzlichen oder grob fahrlässigen Pflichtverletzung. Bei Sozialversicherungsbeiträgen bestehen besondere Risiken, insbesondere nach § 266a StGB.
Eine Erklärung des Käufers, „alles zu übernehmen“, ersetzt die Prüfung dieser persönlichen Risiken nicht.
Bin ich nach dem Verkauf als Geschäftsführer aus der Haftung?
Ein GmbH-Verkauf führt nicht automatisch zu einer vollständigen Haftungsbefreiung. Unterschieden werden müssen Ihr Ausscheiden als Gesellschafter, die Beendigung Ihres Geschäftsführeramts und mögliche Ansprüche gegen Sie persönlich.
Ihr Geschäftsführeramt muss eigenständig wirksam beendet werden. Auch der Geschäftsführer-Dienstvertrag und die Anmeldung der Änderung zum Handelsregister sind gesondert zu regeln. Eine mögliche Verantwortung aus Ihrer bisherigen Tätigkeit verschwindet dadurch nicht.
Besonders zu prüfen sind:
- persönliche Bürgschaften, Schuldbeitritte oder privat gestellte Sicherheiten;
- Ansprüche wegen einer früheren Verletzung der Insolvenzantragspflicht;
- Ersatzansprüche wegen unzulässiger Zahlungen nach Eintritt der Insolvenzreife;
- mögliche steuerliche und sozialversicherungsrechtliche Verantwortlichkeit;
- Schadensersatzansprüche wegen anderer Pflichtverletzungen während der Geschäftsführung.
Ein Überblick über persönliche Haftung und Durchgriffshaftung bei der GmbH hilft, die unterschiedlichen Anspruchsgrundlagen auseinanderzuhalten.
Was bewirken Entlastung, Freistellung und § 181 BGB?
§ 181 BGB regelt Insichgeschäfte und bestimmte Vertretungskonflikte. Eine Befreiung von dieser Vorschrift ist keine Entlassung aus der Geschäftsführerhaftung.
Auch eine gesellschaftsrechtliche Entlastung und eine vertragliche Freistellung sind keine umfassenden Garantien. Eine Freistellung kann im rechtlich zulässigen Umfang Ansprüche zwischen den Beteiligten regeln. Ansprüche außenstehender Gläubiger oder Behörden werden dadurch nicht automatisch beseitigt; zwingende gesetzliche Grenzen bleiben bestehen.
Bei persönlichen Bürgschaften muss gesondert geklärt werden, unter welchen Voraussetzungen der Gläubiger Sie freigibt. Eine interne Zusage des Käufers genügt dafür nicht. Außerdem ist eine Freistellung wirtschaftlich nur so belastbar wie derjenige, der sie erfüllen muss.
Firma verkaufen bei drohender Insolvenz: Der Ablauf in sechs Schritten
1. Finanzielle Lage und Handlungsbedarf erfassen
Am Anfang stehen die verfügbaren Mittel, fälligen Verbindlichkeiten und absehbaren Zahlungseingänge. Hinzu kommen Hinweise auf Pfändungen, gekündigte Kredite, offene Abgaben und bereits gestellte Insolvenzanträge.
Eine kurzfristige Liquiditätsplanung, beispielsweise über 13 Wochen, unterstützt die Steuerung. Sie ersetzt nicht die jeweils erforderliche insolvenzrechtliche Prüfung und deren längere Prognosezeiträume. Wirtschaftliche Aufbereitung und notwendige anwaltliche Prüfung sollten eng abgestimmt werden.
2. Verkaufsfähigkeit und Kapitalbedarf ermitteln
Welche Teile des Unternehmens erwirtschaften Geld? Welche Verträge verursachen Verluste? Welche Kunden bleiben bei einer Übernahme? Diese Fragen bestimmen, ob ein Interessent eine Fortführung finanzieren kann.
Ermitteln Sie neben dem möglichen Anteilskaufpreis insbesondere den zusätzlichen Geldbedarf der GmbH. Auch Sanierungskosten, notwendige Investitionen und ein realistischer Liquiditätspuffer gehören in die Betrachtung.
3. Käufer und Übernahmekonzept prüfen
Prüfen Sie die Identität des Käufers, seine Finanzierung und das wirtschaftliche Ziel der Übernahme. Ein nachvollziehbares Konzept benennt die künftige Geschäftsführung, den Umgang mit den Verbindlichkeiten und die Finanzierung der nächsten Monate.
Geben Sie sensible Unternehmensdaten abgestimmt und nachvollziehbar weiter. Eine Vertraulichkeitsvereinbarung kann den Prüfungsprozess begleiten; wesentliche Risiken dürfen gegenüber dem Käufer dennoch nicht verschwiegen werden.
4. Vertrag und persönliche Verpflichtungen klären
Der Vertrag sollte Kaufgegenstand, Kaufpreis, Zahlungsbedingungen, notwendige Zustimmungen und Voraussetzungen der Übergabe eindeutig regeln. Zusätzlich sind die geplante Finanzierung der Gesellschaft, persönliche Sicherheiten, Verkäufergarantien und mögliche Freistellungen zu prüfen.
Ob ein Gesellschafterbeschluss zur Anteilsübertragung erforderlich ist, hängt insbesondere vom Gesellschaftsvertrag ab. Eine außerordentliche Gesellschafterversammlung ist nicht automatisch bei jedem Anteilsverkauf vorgeschrieben.
5. Notarielle Beurkundung und Geschäftsführerwechsel vorbereiten
Der Verkauf und die Abtretung von GmbH-Geschäftsanteilen benötigen grundsätzlich notarielle Beurkundung. Eine bloße Unterschriftsbeglaubigung genügt dafür nicht.
Die Beendigung des bisherigen Geschäftsführeramts und die Bestellung der neuen Geschäftsführung werden gesondert geregelt. Gesellschafterliste und notwendige Handelsregisteranmeldungen sind entsprechend zu aktualisieren. Auch der Zeitpunkt, zu dem die vereinbarten Bedingungen tatsächlich erfüllt sind, muss feststehen.
6. Vollständige Übergabe dokumentieren
Zur Übergabe gehören Buchhaltung, Verträge, Unternehmensunterlagen, aktuelle Fristen und eine nachvollziehbare Übersicht über offene Vorgänge. Zugangs- und Zeichnungsberechtigungen müssen geordnet angepasst werden; persönliche Zugangsdaten sollten nicht einfach weitergereicht werden.
Ein Übergabeprotokoll hält fest, was wann übergeben wurde und welche Punkte noch offen sind. Für die eigene Dokumentation sollten rechtlich zulässige Nachweise gesichert werden. Wer nach dem formellen Ausscheiden tatsächlich weiter die Geschäfte führt, kann zusätzliche Verantwortungsfragen auslösen.
Welche Unterlagen benötigen Sie für die Verkaufsprüfung?
Für den ersten Kontakt genügt ein kurzer Überblick. Für eine belastbare Entscheidung sollten anschließend insbesondere diese Unterlagen verfügbar sein:
- Gesellschaftsvertrag, aktuelle Gesellschafterliste und Handelsregisterauszug;
- letzte Jahresabschlüsse, aktuelle BWA und Summen- und Saldenliste;
- Bankstände, Kreditlinien, offene Forderungen und offene Verbindlichkeiten;
- Liquiditätsplanung und Übersicht der laufenden Aufträge;
- Steuerkonto, Abgabenschulden und Stand der Sozialversicherungsbeiträge;
- wesentliche Darlehens-, Leasing-, Miet-, Kunden- und Arbeitsverträge;
- persönliche Bürgschaften, Sicherheiten und Gesellschafterdarlehen;
- Mahnbescheide, Vollstreckungsunterlagen, Rechtsstreitigkeiten und Gerichtspost.
Hilfreich für die Vorbereitung: Kennzeichnen Sie bei jeder größeren Verpflichtung Betrag, Fälligkeit, Gläubiger und vorhandene Sicherheiten. So werden dringende Entscheidungen schneller erkennbar.
Was ist eine krisenbehaftete Firma noch wert – und was kostet der Verkauf?
Es gibt keinen pauschalen Kaufpreis für eine GmbH mit wirtschaftlichen Problemen. Ausschlaggebend sind insbesondere die künftigen Ertragsmöglichkeiten, verwertbaren Vermögenswerte, Schulden, Risiken und der erforderliche Sanierungsaufwand.
Auch ein symbolischer Anteilskaufpreis von einem Euro kann vereinbart werden. Er sagt jedoch nichts darüber aus, wie viel zusätzliches Geld die Gesellschaft benötigt oder welche persönlichen Verpflichtungen des Verkäufers verbleiben.
Trennen Sie deshalb vier Positionen:
- Kaufpreis: Was erhalten die verkaufenden Gesellschafter?
- Unternehmensfinanzierung: Welche Mittel müssen in die GmbH fließen?
- Transaktionskosten: Welche Kosten entstehen für Beratung, rechtliche und steuerliche Prüfung, Notar und Register?
- Persönliche Verpflichtungen: Welche Bürgschaften oder sonstigen Risiken müssen gesondert geregelt werden?
Wenn der bisherige Gesellschafter selbst Geld zuschießen soll, müssen Zweck, Empfänger und Bedingungen dieser Zahlung transparent sein. Unklare „Übernahmegebühren“ sollten vor jeder Beauftragung vollständig erläutert werden.
Praxisbeispiel: Warum ein Käufer mehr als den Kaufpreis finanzieren muss
Das folgende Beispiel ist vereinfacht und frei gewählt; es beschreibt keinen tatsächlichen Kundenfall.
Eine Dienstleistungs-GmbH kann ihre aktuell fälligen Rechnungen bezahlen. Die Planung zeigt jedoch in acht Wochen einen zusätzlichen Liquiditätsbedarf von 70.000 Euro. Sie besitzt einen rentablen Kundenstamm, leidet aber unter hohen Verwaltungskosten. Eine gesonderte fachkundige Prüfung ergibt im Beispiel keine bereits eingetretene Insolvenzreife.
Ein Wettbewerber möchte sämtliche Anteile für 5.000 Euro erwerben. Durch die Zusammenlegung der Verwaltung erwartet er Kostenvorteile. Für die Transaktion sind nun zwei Geldflüsse entscheidend:
- 5.000 Euro Anteilskaufpreis fließen an den bisherigen Gesellschafter.
- Die benötigten 70.000 Euro zuzüglich eines angemessenen Puffers müssen der GmbH gesondert und rechtzeitig zur Verfügung stehen.
Nur wenn Finanzierung und operative Maßnahmen belastbar sind, kann die Übernahme die geplante Liquiditätslücke schließen. Eine private Bürgschaft des bisherigen Geschäftsführers für den Firmenkredit muss unabhängig davon mit der Bank geregelt werden.
Die Lehre für Ihre Entscheidung: Bewerten Sie ein Angebot danach, ob es die Probleme der Gesellschaft tatsächlich lösen kann und welche persönlichen Verpflichtungen für Sie verbleiben.
Seriöser Unternehmensverkauf oder problematische Firmenbestattung?
Eine nachvollziehbare Übernahme braucht einen identifizierbaren Erwerber, vollständige Unterlagen und einen erkennbaren wirtschaftlichen Zweck. Die Bezeichnung des Angebots allein sagt wenig über seine Qualität aus.
Besondere Vorsicht ist angebracht, wenn Ihnen jemand verspricht, dass:
- eine Unterschrift beim Notar sämtliche persönliche Haftung beseitige;
- frühere Pflichtverletzungen durch einen neuen Geschäftsführer bedeutungslos würden;
- eine Sitzverlegung Steuern, Schulden oder Behördenverfahren erledige;
- Buchhaltungsunterlagen nicht benötigt oder vernichtet werden sollten;
- werthaltige Gegenstände ohne angemessene Gegenleistung vorab übertragen werden könnten.
Gerade Vermögensübertragungen müssen in der Krise sorgfältig geprüft werden. Eine Benachteiligung von Gläubigern kann unter anderem eine Insolvenzanfechtung auslösen.
Ein seriöser Käufer wird Fragen stellen und Zahlen sehen wollen. Eine Übernahme ohne erkennbare Finanzierung und ohne Interesse am tatsächlichen Zustand der Gesellschaft verdient besondere Prüfung.
Welche Alternativen gibt es, wenn der Verkauf nicht trägt?
Der geeignete Weg richtet sich danach, ob das Unternehmen fortgeführt werden kann, welches Kapital verfügbar ist und welche rechtlichen Pflichten bestehen.
- Außergerichtliche Sanierung: etwa durch angepasste Kosten, neue Finanzierung und tragfähige Vereinbarungen mit Gläubigern.
- Investor oder Teilverkauf: Ein neuer Kapitalgeber oder der Verkauf eines abgrenzbaren Geschäftsbereichs kann zur Stabilisierung beitragen.
- Restrukturierung nach dem StaRUG: Für geeignete Unternehmen stehen Instrumente zur Beseitigung einer drohenden Zahlungsunfähigkeit zur Verfügung. Mehr dazu erklärt unser Ratgeber zur Sanierung mit dem StaRUG.
- Sanierung oder Unternehmensverkauf im Insolvenzverfahren: Im eröffneten Regelinsolvenzverfahren verfügt grundsätzlich der Insolvenzverwalter über das Massevermögen. Auch dort kann eine Übernahme des Betriebs möglich sein.
- Geordnete Liquidation: Bei einer solventen Gesellschaft kann eine Abwicklung infrage kommen. Die Gläubiger müssen dabei ordnungsgemäß berücksichtigt werden; eine Liquidation ist keine Befreiung von Schulden.
Wenn ein Insolvenzantrag erforderlich wird, unterstützt Sie unser Überblick zum Thema Insolvenz für eine GmbH beantragen bei der Vorbereitung der nächsten Schritte.
Häufige Fragen zum Firmenverkauf bei drohender Insolvenz
Kann ich meine Firma verkaufen, obwohl sie Verluste macht?
Ja, ein Verkauf kann trotz Verlusten möglich sein. Ein Käufer wird prüfen, ob die Ursachen behoben werden können und ein wirtschaftlicher Nutzen verbleibt. Maßgeblich sind die finanzielle Lage, der Kapitalbedarf und die Umsetzbarkeit der Übernahme.
Kann ich eine bereits insolvente GmbH verkaufen?
Auch dann können Anteilsübertragungen oder ein Verkauf des Betriebs grundsätzlich eine Rolle spielen. Die Transaktion muss jedoch mit dem Insolvenzstatus und gegebenenfalls dem laufenden Verfahren abgestimmt sein. Ein bloßer Gesellschafterwechsel löst die Krise nicht.
Was gilt, wenn ein Gläubiger bereits einen Insolvenzantrag gestellt hat?
Ein solcher Antrag muss sofort in die rechtliche Prüfung einbezogen und gegenüber den beteiligten Fachleuten offengelegt werden. Ob und wie eine Transaktion umgesetzt werden kann, hängt insbesondere vom Verfahrensstand und möglichen gerichtlichen Anordnungen ab.
Wie schnell lässt sich eine GmbH in der Krise verkaufen?
Das hängt von Unterlagen, Käufer, Finanzierung, notwendigen Zustimmungen und der Vertragsgestaltung ab. Einen verlässlichen Zeitplan gibt es erst nach der Bestandsaufnahme. Die Übertragung kann zudem von Bedingungen abhängen, die vor der tatsächlichen Übergabe erfüllt werden müssen.
Kann der Käufer meine private Bürgschaft übernehmen?
Eine wirtschaftliche Übernahme kann vereinbart werden. Sie entlässt Sie jedoch nicht automatisch aus Ihrer Verpflichtung gegenüber der Bank. Die persönliche Freigabe beziehungsweise eine wirksame Änderung der Sicherheiten muss mit dem betroffenen Gläubiger geklärt werden.
Müssen alle Arbeitsverträge neu abgeschlossen werden?
Beim reinen Verkauf der GmbH-Anteile bleibt die Gesellschaft Arbeitgeberin. Deshalb ist allein wegen des Gesellschafterwechsels grundsätzlich kein Neuabschluss erforderlich. Beim Verkauf des Betriebs sind die Regeln zum Betriebsübergang gesondert zu beachten.
Welche Angaben reichen für den ersten Kontakt?
Nennen Sie Branche, Standort, Mitarbeiterzahl, ungefähre Verbindlichkeiten und Ihre aktuell größte Schwierigkeit. Ergänzen Sie, ob noch laufende Einnahmen vorhanden sind und ob bereits Gerichtspost oder Vollstreckungsmaßnahmen vorliegen.
Firma verkaufen bei drohender Insolvenz: Jetzt eine tragfähige Lösung vorbereiten
Eine Firma bei drohender Insolvenz zu verkaufen, kann den Weg zu neuer Finanzierung, einer anderen Unternehmensführung und Ihrem persönlichen Ausstieg eröffnen. Entscheidend sind ein geeigneter Käufer, ein realistisches Konzept und eine vollständig vorbereitete Übergabe.
Mit unserer Unterstützung bei GmbH-Verkauf und Sanierung können Sie die wirtschaftlichen Möglichkeiten einordnen und die nächsten Schritte vorbereiten. Erforderliche Rechts- und Steuerfragen werden mit entsprechend befugten Berufsträgern bearbeitet.
Fachlicher Hinweis: Dieser Beitrag vermittelt allgemeine Informationen. Die Beurteilung der Insolvenzreife, persönlicher Haftungsrisiken und konkreter Verträge erfordert eine Prüfung des Einzelfalls. Unternehmensberatung ersetzt keine individuelle Rechts- oder Steuerberatung.
Quellen und rechtliche Grundlagen
Recherchestand: 19. Oktober 2026. Die folgenden Quellen bilden die fachliche Grundlage. Ältere Erläuterungen zur Unternehmensnachfolge werden ausschließlich für die Grundstruktur des Anteilskaufs herangezogen.
- Insolvenzgründe: § 17 InsO – Zahlungsunfähigkeit, § 18 InsO – drohende Zahlungsunfähigkeit und § 19 InsO – Überschuldung.
- Geschäftsführerpflichten in der Krise: § 15a InsO – Insolvenzantragspflicht und § 15b InsO – Zahlungen bei Insolvenzreife.
- GmbH und Anteilskauf: § 13 GmbHG – Rechte und Pflichten der Gesellschaft und § 15 GmbHG – Übertragung von Geschäftsanteilen.
- Geschäftsführerwechsel und Haftung: § 38 GmbHG, § 39 GmbHG und § 43 GmbHG.
- Vertretung und Schuldübernahme: § 181 BGB – Insichgeschäft und § 415 BGB – Schuldübernahme durch Vereinbarung mit dem Schuldner.
- Steuern und Sozialversicherungsbeiträge: § 69 AO – Haftung der Vertreter und § 266a StGB – Vorenthalten und Veruntreuen von Arbeitsentgelt.
- Arbeitnehmerrechte: § 613a BGB – Rechte und Pflichten bei Betriebsübergang.
- Verfügung über das Massevermögen und Anfechtung: § 80 InsO und § 129 InsO.
- Restrukturierung und Liquidation: § 29 StaRUG und § 73 GmbHG.
- Bundeswirtschaftsministerium: Anteilsabtretung und Kapitalerhöhung – unterschiedliche Empfänger der Zahlungen, fachliche Antwort eines Notars, August 2020.
- Bundeswirtschaftsministerium: Unternehmensnachfolge – Die optimale Planung, Juli 2019, Glossarbegriff „Share-Deal“, Druckseite 93.