Verlegung Firmensitz GmbH als Alternative zur GmbH Insolvenz
Kann die Verlegung des Firmensitzes einer GmbH eine Insolvenz verhindern? Eine bloße Änderung der Adresse oder des Unternehmenssitzes beseitigt weder die Schulden der GmbH noch bereits entstandene Pflichten der Geschäftsführung. Eine Sitzverlegung kann jedoch Bestandteil einer rechtmäßigen unternehmerischen Neuordnung sein – etwa bei einer tatsächlichen Verlagerung des Geschäftsbetriebs, einem grenzüberschreitenden Formwechsel oder einer Verschmelzung innerhalb der EU beziehungsweise des EWR.
Entscheidend ist, in welchem wirtschaftlichen Zustand sich die GmbH befindet. Ist die Gesellschaft bereits zahlungsunfähig oder insolvenzrechtlich überschuldet, darf eine geplante Sitzverlegung, ein Geschäftsführerwechsel oder ein GmbH-Verkauf die Prüfung und Erfüllung der Insolvenzantragspflicht nicht verzögern.
Ein erforderlicher Insolvenzantrag muss ohne schuldhaftes Zögern gestellt werden. Die gesetzlichen Höchstfristen betragen drei Wochen nach Eintritt der Zahlungsunfähigkeit und sechs Wochen nach Eintritt der Überschuldung. Diese Zeiträume sind keine automatisch verfügbaren Warte- oder Sanierungsfristen.
Viele Geschäftsführer suchen in dieser Situation nicht nach einem „Trick“. Sie möchten ihre Verantwortung geordnet abgeben, eine jahrelange Abwicklung vermeiden und endlich wieder Klarheit gewinnen. Das ist verständlich. Gerade deshalb muss zuerst festgestellt werden, welche Lösungen tatsächlich noch offenstehen – und welche Schritte zusätzliche Haftungsrisiken verursachen könnten.
Ist die Verlegung des Firmensitzes eine Alternative zur GmbH-Insolvenz?
Eine Sitzverlegung ist kein Mittel, mit dem eine bereits eingetretene Insolvenzreife nachträglich beseitigt werden kann. Sie kann aber Teil einer rechtmäßigen Gestaltung sein, solange ein nachvollziehbarer wirtschaftlicher Zweck besteht, die Gläubigerrechte gewahrt bleiben und alle gesellschafts-, steuer- und insolvenzrechtlichen Pflichten eingehalten werden.
Eine Auslandsverlagerung kann beispielsweise sinnvoll sein, wenn die GmbH ihren tatsächlichen Geschäftsbetrieb dauerhaft in einen anderen europäischen Staat verlagert, dort Personal oder Kunden betreut, eine ausländische Unternehmensgruppe aufgebaut wird oder eine grenzüberschreitende Nachfolgelösung umgesetzt werden soll.
Problematisch wird die Gestaltung, wenn die Verlegung nur auf dem Papier erfolgt, Unterlagen oder Vermögen verschwinden, ein nicht erreichbarer Geschäftsführer eingesetzt wird oder Gläubigern und Behörden die Rechtsverfolgung erschwert werden soll. Eine solche Vorgehensweise kann als missbräuchliche Firmenbestattung bewertet werden.
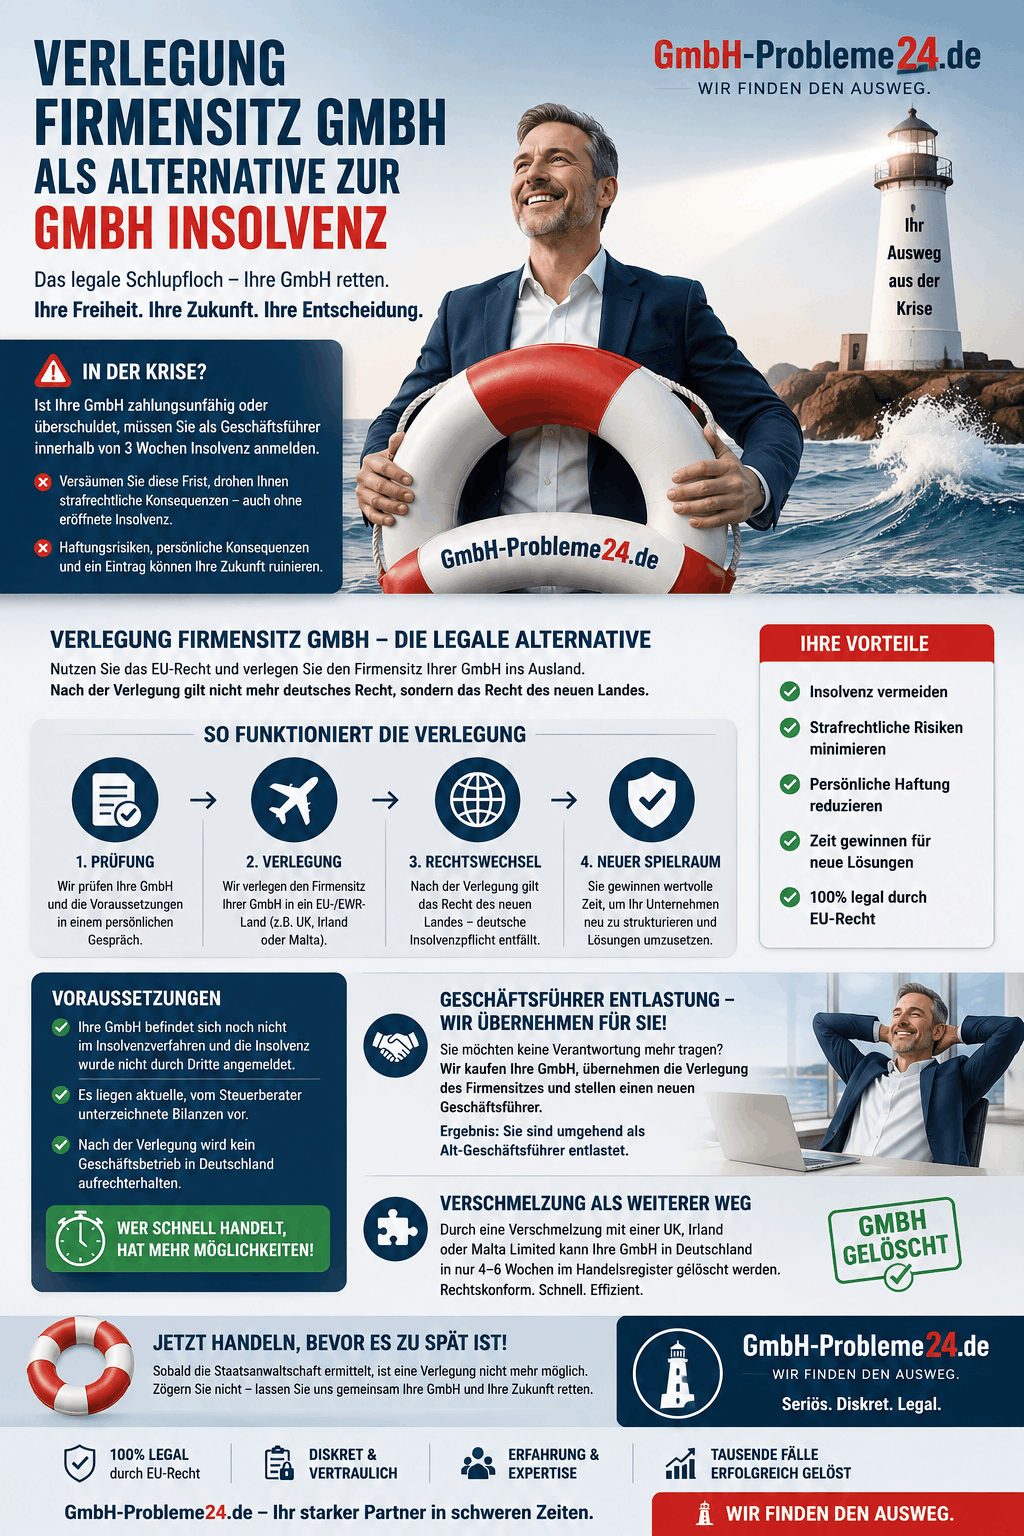
Verlegung Firmensitz GmbH als Alternative zur GmbH Insolvenz Infografik
Satzungssitz, Verwaltungssitz und Geschäftsanschrift unterscheiden
Der Begriff „Firmensitz“ wird im allgemeinen Sprachgebrauch für verschiedene Sachverhalte verwendet. Rechtlich müssen mindestens vier Ebenen unterschieden werden.
1. Satzungssitz der GmbH
Der Satzungssitz ist der im Gesellschaftsvertrag bestimmte und im Handelsregister eingetragene Sitz. Bei einer deutschen GmbH muss dieser Ort in Deutschland liegen. Eine deutsche GmbH kann daher nicht einfach ihren Satzungssitz nach Malta, Irland, Polen oder in einen anderen Staat verlegen und gleichzeitig unverändert eine deutsche GmbH bleiben.
2. Inländische Geschäftsanschrift
Die im Handelsregister eingetragene Geschäftsanschrift dient insbesondere der Erreichbarkeit der Gesellschaft. Eine Änderung dieser Anschrift ist keine Verlagerung der Rechtsform und beendet weder Verbindlichkeiten noch steuerliche oder insolvenzrechtliche Pflichten.
3. Verwaltungssitz beziehungsweise Ort der Geschäftsleitung
Der Verwaltungssitz ist der Ort, an dem die wesentlichen unternehmerischen Entscheidungen tatsächlich vorbereitet und getroffen werden. Dieser Ort kann unter bestimmten Voraussetzungen im Ausland liegen. Daraus können jedoch weitreichende steuerliche, gesellschaftsrechtliche und insolvenzrechtliche Folgen entstehen.
Eine bloße Briefkastenadresse genügt nicht, um den tatsächlichen Ort der Geschäftsleitung oder den Mittelpunkt der hauptsächlichen Unternehmensinteressen zu verlagern.
4. Grenzüberschreitender Formwechsel
Bei einem grenzüberschreitenden Formwechsel wird die deutsche GmbH nicht lediglich umgemeldet. Die Gesellschaft wechselt vielmehr unter Verlegung ihres Satzungssitzes in eine Rechtsform des Ziellandes. Dafür gelten umfangreiche gesetzliche Vorgaben zum Schutz der Gesellschafter, Gläubiger und Arbeitnehmer.
Wann die Insolvenzantragspflicht Vorrang hat
Bevor über einen Verkauf, einen Geschäftsführerwechsel oder eine Sitzverlegung entschieden wird, muss der wirtschaftliche Status der GmbH geklärt werden. Dabei sind drei Situationen zu unterscheiden:
| Krisenstadium | Vereinfachte Bedeutung | Bedeutung für die Geschäftsführung |
|---|---|---|
| Drohende Zahlungsunfähigkeit | Die GmbH ist gegenwärtig noch zahlungsfähig, wird ihre bestehenden Zahlungspflichten voraussichtlich aber künftig nicht vollständig erfüllen können. | Noch keine zwingende Antragspflicht allein aus diesem Grund. Sanierung, Investor, Verkauf oder StaRUG können geprüft werden. |
| Zahlungsunfähigkeit | Die GmbH kann ihre fälligen Zahlungspflichten nicht mehr erfüllen. Eine Zahlungseinstellung ist ein besonders deutliches Warnzeichen. | Ein erforderlicher Insolvenzantrag ist ohne schuldhaftes Zögern, spätestens innerhalb von drei Wochen, zu stellen. |
| Überschuldung | Das Vermögen deckt die Verbindlichkeiten nicht mehr und die Fortführung in den kommenden zwölf Monaten ist nicht überwiegend wahrscheinlich. | Ein erforderlicher Antrag ist ohne schuldhaftes Zögern, spätestens innerhalb von sechs Wochen, zu stellen. |
Die gesetzlichen Höchstfristen dürfen nur genutzt werden, solange mit der gebotenen Sorgfalt an einer nachhaltigen Beseitigung der Insolvenzreife oder an der Vorbereitung des Insolvenzantrags gearbeitet wird. Ist eine Sanierung erkennbar nicht mehr erreichbar, darf die Geschäftsführung nicht bis zum letzten Tag warten.
Auch Zahlungen nach Eintritt der Zahlungsunfähigkeit oder Überschuldung unterliegen besonderen Beschränkungen. Nicht jede Zahlung ist automatisch verboten, sie muss jedoch mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sein. Nach Ablauf der maßgeblichen Antragsfrist können erhebliche Erstattungsrisiken entstehen.
Bei einer lediglich drohenden Zahlungsunfähigkeit können dagegen noch außergerichtliche Vergleiche, neue Finanzierungen, ein Investor, ein Unternehmensverkauf oder ein StaRUG-Restrukturierungsplan in Betracht kommen.

Verlegung Firmensitz GmbH
Warum eine Auslandsadresse deutsches Insolvenzrecht nicht automatisch beendet
Für grenzüberschreitende Insolvenzfälle innerhalb der Europäischen Union kommt es nicht allein auf die Adresse im Handelsregister an. Maßgeblich ist insbesondere der Mittelpunkt der hauptsächlichen Interessen des Unternehmens, häufig mit dem englischen Begriff „Center of Main Interests“ oder „COMI“ bezeichnet.
Entscheidend ist, wo die GmbH ihre Interessen gewöhnlich verwaltet und welcher Ort für Kunden, Banken, Lieferanten, Arbeitnehmer, Behörden und andere Dritte tatsächlich erkennbar ist.
Bleiben Geschäftsleitung, Buchhaltung, Bankbeziehungen, Kunden, Mitarbeiter und wesentliche Entscheidungen in Deutschland, wird eine kurzfristig eingerichtete Auslandsanschrift den Mittelpunkt der Unternehmensinteressen regelmäßig nicht ohne Weiteres verlagern.
Die europäische Insolvenzverordnung sieht außerdem besondere Regeln für Sitzverlegungen kurz vor einem Insolvenzantrag vor. Die Vermutung, dass der eingetragene Sitz auch dem Mittelpunkt der hauptsächlichen Interessen entspricht, greift nicht ohne Weiteres, wenn der Sitz innerhalb von drei Monaten vor dem Insolvenzantrag in einen anderen Mitgliedstaat verlegt wurde.
Die rechtliche Zuständigkeit folgt daher der wirtschaftlichen Realität und dem konkreten zeitlichen Ablauf – nicht nur einem Registereintrag.
Grenzüberschreitender Formwechsel und Verschmelzung
Das Umwandlungsgesetz eröffnet Kapitalgesellschaften heute zwei wichtige grenzüberschreitende Wege. Beide Verfahren können rechtmäßig und wirtschaftlich sinnvoll sein. Sie sind aber keine vereinfachte „Löschung“ von Schulden.
Grenzüberschreitender Formwechsel
Bei einem grenzüberschreitenden Formwechsel wechselt die deutsche GmbH in eine Rechtsform eines anderen EU- oder EWR-Staates und verlegt ihren Satzungssitz dorthin. Dazu gehören unter anderem ein Formwechselplan, gesellschaftsrechtliche Beschlüsse, Registeranmeldungen sowie Vorgaben zum Schutz von Gläubigern, Gesellschaftern und Arbeitnehmern.
Das Vertretungsorgan muss gegenüber dem Registergericht ausdrücklich offenlegen, ob sich die Gesellschaft im Zustand der Zahlungsunfähigkeit, drohenden Zahlungsunfähigkeit oder Überschuldung befindet und ob ein Insolvenzverfahren beantragt oder eröffnet wurde. Auch Verbindlichkeiten gegenüber der öffentlichen Hand müssen mitgeteilt werden.
Das Registergericht prüft außerdem, ob die Gestaltung missbräuchlichen, betrügerischen oder kriminellen Zwecken dient oder darauf gerichtet ist, deutsches beziehungsweise europäisches Recht zu umgehen. Bei entsprechenden Anhaltspunkten kann die Eintragung abgelehnt werden.
Grenzüberschreitende Verschmelzung
Bei einer grenzüberschreitenden Verschmelzung wird die GmbH auf eine Gesellschaft eines anderen EU- oder EWR-Staates verschmolzen. Das Vermögen geht dabei einschließlich der Verbindlichkeiten auf die übernehmende Gesellschaft über.
Die deutsche Gesellschaft kann nach Wirksamwerden der Verschmelzung aus dem deutschen Handelsregister verschwinden. Ihre Schulden verschwinden dadurch jedoch nicht. Sie werden grundsätzlich zu Verbindlichkeiten der übernehmenden Gesellschaft.
Keine pauschale Umsetzung innerhalb von vier bis sechs Wochen
Für grenzüberschreitende Umwandlungen bestehen Veröffentlichungs-, Beschluss-, Prüfungs- und Gläubigerschutzfristen. Bei grenzüberschreitenden Verschmelzungen muss der Plan grundsätzlich mindestens einen Monat vor der Gesellschafterentscheidung bekannt gemacht werden. Das Registergericht hat für bestimmte Prüfungen bis zu drei Monate Zeit; bei zusätzlichem Prüfungsbedarf kann sich dieser Zeitraum verlängern.
Eine seriöse Einschätzung der Dauer ist deshalb erst möglich, wenn Zielland, Rechtsform, Vermögenslage, Gläubigerstruktur, Arbeitnehmer, Steuerstatus und vorhandene Unterlagen geprüft wurden.
Was gilt für eine UK Limited?
Das Vereinigte Königreich gehört seit dem Brexit nicht mehr zur Europäischen Union oder zum Europäischen Wirtschaftsraum. Grenzüberschreitende Verschmelzungen unter Beteiligung britischer Gesellschaften können deshalb seit Januar 2021 nicht mehr über das frühere europäische Verschmelzungsverfahren durchgeführt werden.
Andere internationale Gestaltungen müssen im Einzelfall nach deutschem Recht und dem Recht des Ziellandes geprüft werden. Die frühere Standardaussage, jede deutsche GmbH könne kurzfristig mit einer UK Limited verschmolzen werden, ist nicht mehr zutreffend.
GmbH-Verkauf als geordnete Alternative
Für viele Gesellschafter ist nicht die Verlagerung ins Ausland das eigentliche Ziel. Sie möchten die GmbH und die damit verbundene unternehmerische Verantwortung vollständig abgeben. In dieser Situation kann ein Verkauf der GmbH mit bestehenden Verbindlichkeiten eine sehr gute Lösung sein.
Bei einem klassischen Anteilskauf werden die Geschäftsanteile an einen neuen Gesellschafter übertragen. Die GmbH bleibt als juristische Person bestehen. Verträge, Forderungen und Verbindlichkeiten bleiben grundsätzlich bei der Gesellschaft.
Was sich durch den Verkauf ändern kann
- Der bisherige Gesellschafter kann seine Beteiligung vollständig abgeben.
- Ein neuer Geschäftsführer kann die künftige Leitung und Verantwortung übernehmen.
- Der Käufer kann einen neuen Geschäftszweck, eine Sanierung, eine Fortführung oder eine geordnete Abwicklung vorbereiten.
- Der bisherige Unternehmer kann sich aus dem operativen Geschäft zurückziehen.
- Eine langwierige freiwillige Liquidation kann in geeigneten Fällen vermieden werden.
Was ein GmbH-Verkauf nicht automatisch bewirkt
- Bereits entstandene persönliche Haftungsrisiken des früheren Geschäftsführers werden nicht rückwirkend beseitigt.
- Persönliche Bürgschaften, Schuldbeitritte und private Sicherheiten bleiben bestehen, solange der jeweilige Gläubiger sie nicht freigibt.
- Steuerliche, sozialversicherungsrechtliche oder strafrechtliche Pflichtverletzungen aus der bisherigen Amtszeit verschwinden nicht.
- Eine bereits eingetretene Insolvenzantragspflicht wird durch Verkaufsverhandlungen oder einen Notartermin nicht ausgesetzt.
- Die Schulden der GmbH werden nicht automatisch zu privaten Schulden des Käufers oder des neuen Geschäftsführers. Schuldnerin bleibt grundsätzlich die GmbH.
Die richtige Formulierung lautet daher:
Mit dem wirksamen Verkauf, dem Geschäftsführerwechsel und der vollständigen Übergabe kann die Verantwortung des bisherigen Geschäftsführers für die künftige Leitung der GmbH enden. Ob aus der Vergangenheit noch persönliche Risiken bestehen, muss gesondert geprüft werden.
Besonders sinnvoll kann ein Verkauf sein, wenn die Gesellschaft noch über verwertbare Strukturen verfügt – etwa Kundenbeziehungen, Genehmigungen, Verträge, Marken, Geschäftsausstattung, Mitarbeiter oder steuerlich und rechtlich nutzbare Unternehmenssubstanz.
Auch eine GmbH ohne laufenden Geschäftsbetrieb kann grundsätzlich verkauft werden. Voraussetzung für einen seriösen Vorgang ist jedoch, dass die wirtschaftliche Lage vollständig offengelegt, die Buchhaltung übergeben und der weitere Umgang mit Gläubigern, Behörden und Vermögenswerten nachvollziehbar geregelt wird.
Welche Lösung passt zu welcher Situation?
| Ausgangslage | Mögliche Lösungen | Entscheidende Grenze |
|---|---|---|
| GmbH ist zahlungsfähig, wird aber nicht mehr benötigt | Verkauf, freiwillige Liquidation, Verschmelzung oder Formwechsel | Verbindlichkeiten und Abwicklungskosten müssen gedeckt werden können. |
| Liquiditätskrise oder drohende Zahlungsunfähigkeit | Investor, Verkauf, außergerichtliche Sanierung, Finanzierung, Gläubigervergleich oder StaRUG | Aktuelle Zahlungsfähigkeit und belastbare Zukunftsplanung müssen fortlaufend überwacht werden. |
| Zahlungsunfähigkeit oder Überschuldung möglicherweise eingetreten | Unverzügliche insolvenzrechtliche Statusprüfung; gegebenenfalls Insolvenzantrag, Eigenverwaltung oder Insolvenzplan | Ein Verkauf oder eine Sitzverlegung darf die Antragspflicht nicht verzögern. |
| Tatsächliche Verlagerung des Unternehmens ins Ausland | Verwaltungssitz im Ausland, grenzüberschreitender Formwechsel oder Verschmelzung | Gesellschaftsrecht, Steuerrecht, Gläubigerschutz, Arbeitnehmerrechte und tatsächliche Geschäftsleitung sind gemeinsam zu prüfen. |
Welche Lösung wirtschaftlich am besten ist, lässt sich nicht allein anhand der Schuldenhöhe entscheiden. Maßgeblich sind unter anderem Liquidität, Fälligkeiten, vorhandenes Vermögen, laufender Geschäftsbetrieb, Mitarbeiter, Steuern, Sozialversicherungsbeiträge, persönliche Sicherheiten und die wirtschaftlichen Ziele des Gesellschafters.
Warnzeichen unseriöser Firmenbestattungen
Eine ordnungsgemäße Sitzverlegung, ein Formwechsel oder ein GmbH-Verkauf ist nicht mit einer illegalen Firmenbestattung gleichzusetzen. Skepsis ist jedoch angebracht, wenn ein Anbieter mit folgenden Aussagen oder Vorgehensweisen wirbt:
- „Nach dem Verkauf sind Sie garantiert von jeder Haftung befreit.“
- „Eine Prüfung der Zahlungsunfähigkeit ist nicht erforderlich.“
- „Die alten Unterlagen werden nicht mehr benötigt.“
- „Der neue Geschäftsführer muss nicht erreichbar sein.“
- „Das Vermögen sollte vor der Übergabe noch schnell entnommen werden.“
- „Mit einer Auslandsadresse gilt deutsches Insolvenzrecht sofort nicht mehr.“
- „Die GmbH ist nach wenigen Wochen gelöscht und damit sind alle Schulden erledigt.“
- „Gläubiger, Finanzamt und Sozialversicherungsträger müssen nichts erfahren.“
Bei einem seriösen Verkauf werden die wirtschaftlichen Verhältnisse nicht verschleiert. Jahresabschlüsse, Buchhaltung, Verträge, Verbindlichkeiten, offene Verfahren und Vermögenswerte werden nachvollziehbar dokumentiert und ordnungsgemäß übergeben.
So sollte eine seriöse Erstprüfung ablaufen
1. Aktuelle Lage erfassen
Zunächst wird festgestellt, ob noch ein Geschäftsbetrieb besteht, welche Verbindlichkeiten fällig sind, ob Rücklastschriften auftreten und ob Löhne, Steuern und Sozialversicherungsbeiträge vollständig bezahlt werden können.
2. Insolvenzrechtlichen Status prüfen lassen
Bestehen Anzeichen für Zahlungsunfähigkeit oder Überschuldung, ist eine qualifizierte insolvenzrechtliche Prüfung erforderlich. Diese Aufgabe gehört in die Hände eines entsprechend spezialisierten Rechtsanwalts und gegebenenfalls eines Steuerberaters.
3. Handlungsoptionen vergleichen
Anschließend können GmbH-Verkauf, Fortführung, Investor, außergerichtliche Sanierung, StaRUG, Liquidation, Formwechsel und Insolvenzverfahren anhand ihrer Kosten, Dauer, Risiken und Erfolgsaussichten verglichen werden.
4. Umsetzung vollständig dokumentieren
Ein Verkauf oder eine Umwandlung muss mit nachvollziehbaren Verträgen, vollständiger Offenlegung, geordneter Unterlagenübergabe und den erforderlichen notariellen sowie registerrechtlichen Schritten umgesetzt werden.
5. Übergabe tatsächlich vollziehen
Neben der Übertragung der Geschäftsanteile müssen Geschäftsführung, Bankzugänge, Buchhaltungsdaten, Steuerunterlagen, Verträge, Schlüssel, digitale Zugänge und die Kommunikation mit Behörden und Geschäftspartnern eindeutig geregelt werden.
Verlegung Firmensitz GmbH als Alternative zur GmbH Insolvenz
Diese Unterlagen helfen bei der ersten Einschätzung
- letzte Jahresabschlüsse und aktuelle betriebswirtschaftliche Auswertung,
- Summen- und Saldenliste sowie aktuelle Kontostände,
- Liste aller Gläubiger und fälligen Verbindlichkeiten,
- Liste der offenen Kundenforderungen,
- Informationen zu Steuern und Sozialversicherungsbeiträgen,
- Arbeitsverträge und offene Lohnansprüche,
- Darlehen, Leasingverträge und persönliche Bürgschaften,
- laufende Gerichts-, Vollstreckungs- oder Steuerverfahren,
- Aufstellung der Vermögenswerte und wesentlichen Verträge.
Häufige Fragen zur Sitzverlegung einer GmbH
Kann eine deutsche GmbH ihren Satzungssitz direkt ins Ausland verlegen?
Nicht unter unveränderter Beibehaltung ihrer deutschen GmbH-Rechtsform. Der Satzungssitz einer deutschen GmbH muss im Inland liegen. Möglich kann jedoch ein grenzüberschreitender Formwechsel in eine Rechtsform eines anderen EU- oder EWR-Staates sein.
Beendet eine ausländische Geschäftsanschrift die deutsche Insolvenzantragspflicht?
Nein. Eine bloße Anschriftenänderung beendet die Antragspflicht nicht. Bei internationalen Fällen kommt es insbesondere auf den tatsächlichen Mittelpunkt der hauptsächlichen Interessen, den Ort der Geschäftsleitung und den zeitlichen Ablauf an.
Kann eine bereits zahlungsunfähige GmbH noch verkauft werden?
Die Geschäftsanteile können grundsätzlich weiterhin übertragbar sein. Der Verkauf setzt eine bestehende Insolvenzantragspflicht jedoch nicht außer Kraft. Der Geschäftsführer darf den Antrag nicht allein deshalb verschieben, weil Verkaufsverhandlungen laufen oder ein Notartermin geplant ist.
Übernimmt der neue Geschäftsführer sämtliche alten Schulden persönlich?
Nein. Schuldnerin der Gesellschaftsverbindlichkeiten bleibt grundsätzlich die GmbH. Der neue Geschäftsführer übernimmt mit seiner Bestellung die gesetzlichen Organpflichten für die weitere Leitung. Eine persönliche Haftung kann entstehen, wenn er eigene Pflichten verletzt oder ausdrücklich persönliche Verpflichtungen übernimmt.
Bin ich nach dem GmbH-Verkauf vollständig von jeder Haftung befreit?
Nicht automatisch. Die Verantwortung für die zukünftige Geschäftsführung kann enden. Persönliche Bürgschaften sowie Haftungsrisiken aus früheren Pflichtverletzungen müssen gesondert geprüft werden.
Was bedeutet die Entlastung des Geschäftsführers?
Eine gesellschaftsrechtliche Entlastung ist eine Entscheidung der Gesellschafter über die bisherige Geschäftsführung. Sie ist keine allgemeine Befreiung von Ansprüchen des Finanzamts, der Sozialversicherungsträger, sonstiger Gläubiger oder Strafverfolgungsbehörden.
Kann eine GmbH noch mit einer UK Limited verschmolzen werden?
Nicht mehr über das frühere europäische grenzüberschreitende Verschmelzungsverfahren. Seit Januar 2021 können britische Gesellschaften diesen früheren EU-Weg nicht mehr nutzen. Andere Gestaltungen benötigen eine gesonderte Prüfung nach deutschem und britischem Recht.
Wie lange dauert ein grenzüberschreitender Formwechsel?
Eine feste Dauer kann nicht seriös garantiert werden. Bereits die gesetzlichen Veröffentlichungs- und Prüfungsfristen zeigen, dass je nach Zielland, Unterlagenlage, Gläubigern und Registergerichten mehrere Monate erforderlich sein können.
Was passiert mit den Schulden bei einer Verschmelzung?
Die Verbindlichkeiten verschwinden nicht. Sie gehen grundsätzlich zusammen mit dem Vermögen auf die übernehmende Gesellschaft über.
Was gilt, wenn die GmbH kein Vermögen mehr besitzt?
Auch eine mögliche Abweisung des Insolvenzverfahrens mangels Masse beseitigt die Insolvenzantragspflicht nicht. Besteht ein Insolvenzgrund, muss der erforderliche Antrag trotzdem rechtzeitig gestellt werden.
Ist eine freiwillige Liquidation eine Alternative?
Eine freiwillige Liquidation kommt grundsätzlich nur in Betracht, wenn die Gesellschaft ihre fälligen und künftig entstehenden Verbindlichkeiten ordnungsgemäß erfüllen kann. Reicht das Vermögen dafür nicht aus und liegt ein Insolvenzgrund vor, ersetzt die Liquidation den Insolvenzantrag nicht.
Erst Krisenstatus prüfen, dann Verkauf oder Sitzverlegung gestalten
Die Verlegung des Firmensitzes kann bei einem tatsächlich international ausgerichteten Unternehmen eine legitime strategische Entscheidung sein. Sie ist aber kein Schlupfloch, um bestehende Schulden, eine Insolvenzantragspflicht oder persönliche Pflichtverletzungen verschwinden zu lassen.
Für viele Geschäftsführer ist ein geordneter GmbH-Verkauf die wirtschaftlich sinnvollere Lösung. Er kann den vollständigen Rückzug als Gesellschafter ermöglichen, die künftige Unternehmensführung auf einen neuen Geschäftsführer übertragen und eine klare Trennung vom bisherigen Geschäft schaffen.
Entscheidend sind der richtige Zeitpunkt, vollständige Transparenz und eine Umsetzung, bei der die rechtlichen und steuerlichen Grenzen beachtet werden. Je früher die Lage geprüft wird, desto größer ist gewöhnlich die Auswahl zwischen Verkauf, Sanierung, StaRUG, Formwechsel, Liquidation und Insolvenzverfahren.
Quellen und weiterführende Informationen
Alle nachfolgenden Links führen zu externen Informationsangeboten und öffnen sich in einem neuen Fenster.
- § 15a Insolvenzordnung – Insolvenzantragspflicht
- § 15b Insolvenzordnung – Zahlungen bei Zahlungsunfähigkeit und Überschuldung
- § 17 Insolvenzordnung – Zahlungsunfähigkeit
- § 18 Insolvenzordnung – Drohende Zahlungsunfähigkeit
- § 19 Insolvenzordnung – Überschuldung
- § 4a GmbHG – Sitz der Gesellschaft
- § 305 Umwandlungsgesetz – Grenzüberschreitende Verschmelzung
- § 308 Umwandlungsgesetz – Bekanntmachung des Verschmelzungsplans
- § 316 Umwandlungsgesetz – Verschmelzungsbescheinigung und Missbrauchskontrolle
- § 333 Umwandlungsgesetz – Grenzüberschreitender Formwechsel
- § 342 Umwandlungsgesetz – Anmeldung und Angaben zur wirtschaftlichen Lage
- § 343 Umwandlungsgesetz – Formwechselbescheinigung und Missbrauchskontrolle
- Europäische Insolvenzverordnung – internationale Zuständigkeit und Mittelpunkt der hauptsächlichen Interessen
- Companies House – Ende des früheren grenzüberschreitenden EU-Verschmelzungsverfahrens für UK-Gesellschaften
- Bundesfinanzhof, Urteil vom 20. Mai 2014, VII R 12/12 – Haftung ausgeschiedener Geschäftsführer
Rechtsstand: 26. August 2026. Dieser Beitrag dient der allgemeinen Orientierung und ersetzt keine Prüfung des konkreten Einzelfalls.