
Insolvenz Unternehmen: GmbH verkaufen, sanieren oder Insolvenz anmelden?
Wenn ein Unternehmen in eine schwere finanzielle Krise gerät, geht es für den Geschäftsführer um weit mehr als offene Rechnungen, Bankkonten und wirtschaftliche Kennzahlen.
Hinter der GmbH stehen häufig viele Jahre Arbeit, persönliche Entbehrungen, Mitarbeiter, Kunden, Lieferanten und nicht selten die finanzielle Sicherheit der eigenen Familie. Die Firma ist möglicherweise nicht nur ein Unternehmen, sondern ein wesentlicher Teil der eigenen Identität.
Umso belastender ist der Moment, in dem Zahlungen nicht mehr pünktlich geleistet werden können, das Finanzamt Druck macht, Lieferanten nur noch gegen Vorkasse liefern oder die Bank weitere Kredite ablehnt.
Vielleicht öffnen Sie morgens als Erstes das Geschäftskonto, obwohl Sie bereits ahnen, was Sie dort sehen werden. Vielleicht schieben Sie Anrufe von Gläubigern auf, schlafen schlecht oder rechnen nachts immer wieder dieselben Zahlen durch. Vielleicht hoffen Sie auf einen großen Auftrag, eine Finanzierungszusage oder einen Zahlungseingang, der die Situation noch einmal rettet.
Diese Reaktionen sind nachvollziehbar. Gefährlich wird es jedoch, wenn aus Hoffnung ein Aufschieben notwendiger Entscheidungen wird.
Denn bei einer drohenden Insolvenz des Unternehmens läuft möglicherweise eine gesetzliche Frist. Gleichzeitig bestehen häufig noch mehr Handlungsmöglichkeiten, als der Geschäftsführer in dieser angespannten Situation erkennen kann.
Eine dieser Möglichkeiten ist der Verkauf der GmbH.
Der GmbH-Verkauf kann eine sehr gute Lösung sein, wenn die Gesellschaft trotz ihrer Probleme noch wirtschaftliche Substanz besitzt oder ein geeigneter Käufer bereit ist, Kapital, neue Strukturen und unternehmerische Verantwortung einzubringen. Ein Verkauf kann den Geschäftsbetrieb erhalten, Arbeitsplätze schützen und dem bisherigen Unternehmer einen geordneten Ausstieg ermöglichen.
Er ist jedoch keine automatische Befreiung von sämtlichen Verpflichtungen. Eine bereits bestehende Insolvenzantragspflicht, persönliche Bürgschaften oder frühere Pflichtverletzungen verschwinden durch einen Gesellschafterwechsel nicht.
Entscheidend ist deshalb, den GmbH-Verkauf rechtzeitig, transparent und rechtlich sauber vorzubereiten.
Das Wichtigste vorab:
Bei Zahlungsunfähigkeit muss der Insolvenzantrag ohne schuldhaftes Zögern, spätestens innerhalb von drei Wochen gestellt werden. Bei Überschuldung gilt eine Höchstfrist von sechs Wochen. Diese Fristen sind keine allgemeine Wartezeit. Ein GmbH-Verkauf kann dennoch eine sehr gute Lösung sein, wenn er rechtzeitig umgesetzt wird und die wirtschaftliche Krise tatsächlich beseitigt oder eine geordnete Fortführung ermöglicht.
Wenn die Unternehmenskrise zum persönlichen Ausnahmezustand wird
Eine Unternehmensinsolvenz wird häufig nur als juristischer oder wirtschaftlicher Vorgang beschrieben. Für den betroffenen Unternehmer fühlt sie sich jedoch vollkommen anders an.
Viele Geschäftsführer erleben die Krise als persönlichen Kontrollverlust. Sie haben jahrelang Entscheidungen getroffen, Probleme gelöst, Verantwortung übernommen und Mitarbeiter geführt. Nun scheint plötzlich keine Entscheidung mehr eindeutig richtig zu sein.
Zahlen Sie einen Lieferanten, fehlt das Geld möglicherweise für die Löhne. Zahlen Sie die Löhne, reicht die Liquidität vielleicht nicht für Steuern oder Sozialversicherungsbeiträge. Nehmen Sie einen neuen Auftrag an, benötigen Sie Material und Personal. Lehnen Sie ihn ab, fehlt zukünftiger Umsatz.
Jede Entscheidung scheint neue Risiken zu erzeugen.
Typische Gedanken von Unternehmern in der Krise
Viele Betroffene stellen sich immer wieder dieselben Fragen:
- Wie soll ich meinen Mitarbeitern erklären, was passiert?
- Was wird meine Familie von mir denken?
- Habe ich persönlich versagt?
- Kann ich jemals wieder ein Unternehmen führen?
- Verliere ich mein Haus oder mein Privatvermögen?
- Was geschieht mit meiner beruflichen Reputation?
- Soll ich weiterkämpfen oder endlich aufhören?
- Kann ich meine GmbH noch verkaufen?
- Bin ich bereits verpflichtet, Insolvenz anzumelden?
- Was passiert, wenn ich jetzt eine falsche Entscheidung treffe?
Diese Gedanken können zu Scham, Angst, Schlafproblemen, innerer Unruhe und Entscheidungsblockaden führen. Gerade leistungsorientierte Unternehmer versuchen häufig, die Situation allein zu lösen. Sie wollen weder ihre Familie noch ihre Mitarbeiter beunruhigen und vermeiden es, über die tatsächliche Lage zu sprechen.
Dadurch wird das Problem jedoch häufig größer.
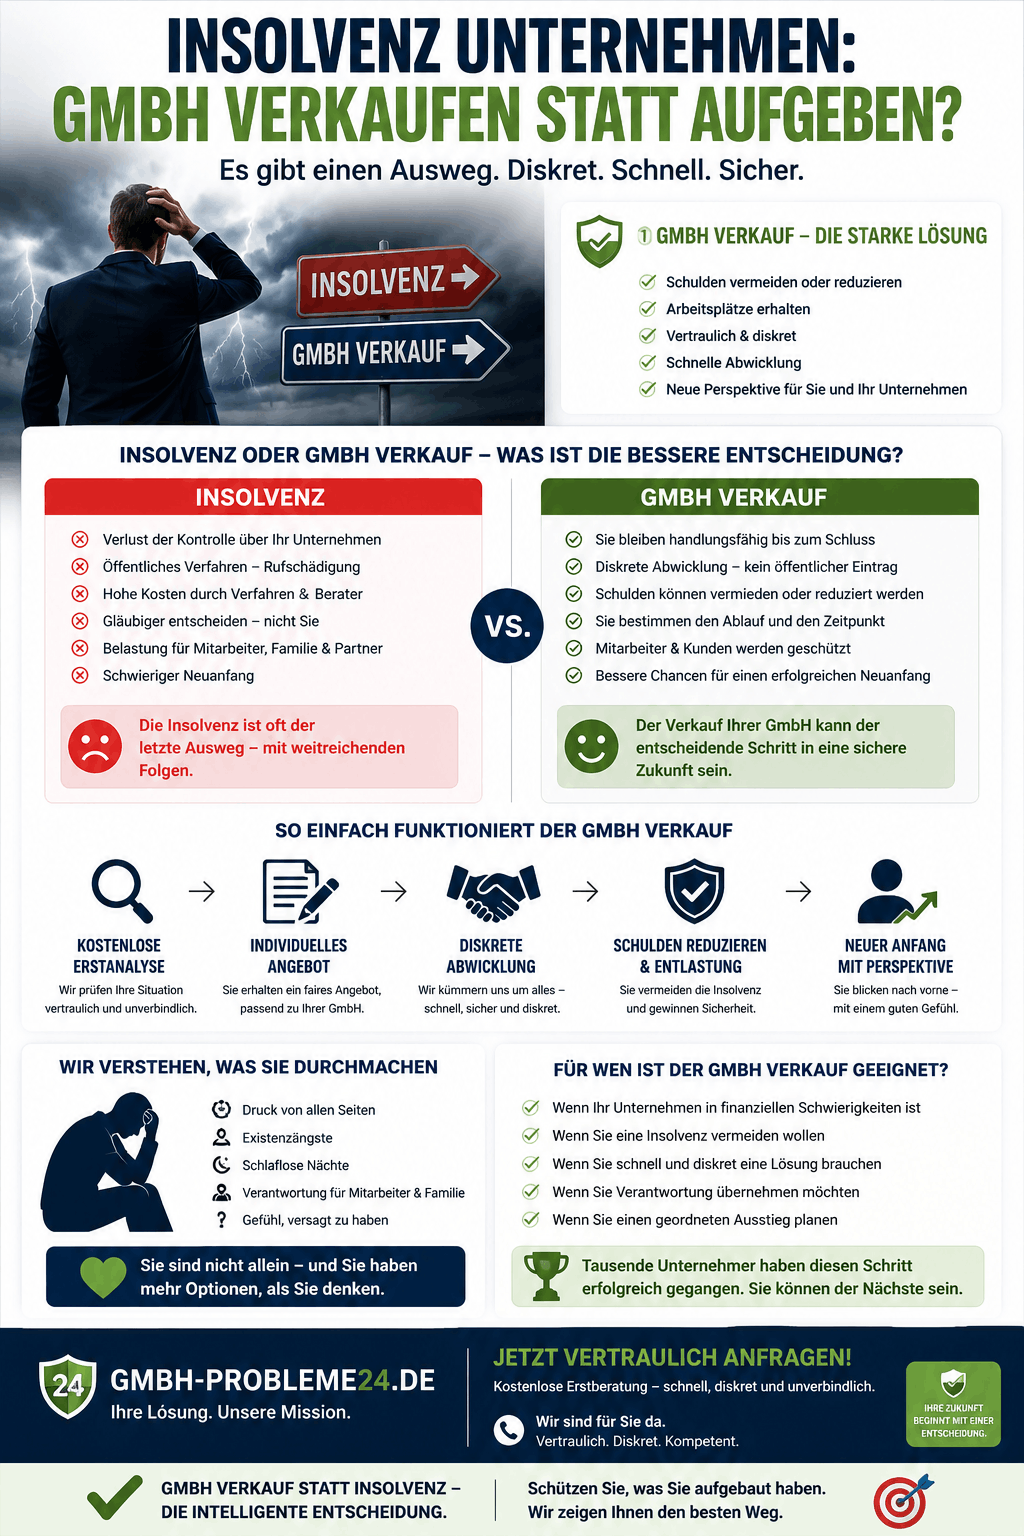
Insolvenz Unternehmen: GmbH verkaufen statt aufgeben Infografik
Eine Unternehmenskrise ist nicht automatisch persönliches Versagen
Eine GmbH kann aus vielen Gründen in Schwierigkeiten geraten:
- Ein Großkunde fällt aus.
- Forderungen werden verspätet oder gar nicht bezahlt.
- Energie-, Personal- oder Finanzierungskosten steigen.
- Ein Bauvorhaben verzögert sich.
- Eine Investition entwickelt sich anders als geplant.
- Die Bank kündigt eine Kreditlinie.
- Steuerzahlungen werden nach einer Betriebsprüfung fällig.
- Ein Gesellschafter zieht seine Finanzierungszusage zurück.
- Ein wichtiger Mitarbeiter oder Geschäftsführer fällt aus.
- Der Markt verändert sich schneller als erwartet.
- Das Unternehmen wächst schneller, als seine Liquidität es erlaubt.
- Eine Kombination mehrerer kleiner Probleme führt zu einer existenziellen Krise.
Verantwortung zu übernehmen bedeutet nicht, sich selbst zu verurteilen. Verantwortung bedeutet, die Situation jetzt ungeschönt zu betrachten und die verbleibenden Möglichkeiten zu nutzen.
Dazu kann auch gehören, die GmbH zu verkaufen.
Ein rechtzeitig vorbereiteter Unternehmensverkauf ist kein Zeichen des Scheiterns. Er kann eine verantwortungsvolle unternehmerische Entscheidung sein, durch die vorhandene Werte erhalten und weitere Schäden vermieden werden.
Was bedeutet „Insolvenz Unternehmen“ rechtlich?
Nicht jede wirtschaftliche Krise ist bereits eine Insolvenz. Eine GmbH kann hohe Schulden haben und trotzdem zahlungsfähig sein. Umgekehrt kann ein Unternehmen mit einem positiven Jahresergebnis zahlungsunfähig werden, wenn fällige Verpflichtungen nicht mehr bedient werden können.
Für Geschäftsführer sind vor allem drei Begriffe entscheidend:
- Zahlungsunfähigkeit
- Überschuldung
- drohende Zahlungsunfähigkeit
Diese Situationen müssen voneinander unterschieden werden.
Zahlungsunfähigkeit des Unternehmens
Ein Unternehmen ist zahlungsunfähig, wenn es seine fälligen Zahlungsverpflichtungen nicht mehr erfüllen kann.
Entscheidend ist nicht allein der Kontostand. Es müssen die aktuell verfügbaren finanziellen Mittel den bereits fälligen Verbindlichkeiten gegenübergestellt werden.
Zu den verfügbaren Mitteln können beispielsweise gehören:
- vorhandene Bankguthaben,
- freie und tatsächlich nutzbare Kreditlinien,
- Kassenbestände,
- sicher und kurzfristig einziehbare Forderungen,
- verbindlich zugesagte und rechtzeitig verfügbare Finanzierungen.
Demgegenüber stehen unter anderem:
- fällige Lieferantenrechnungen,
- Löhne und Gehälter,
- Sozialversicherungsbeiträge,
- Steuern,
- Darlehensraten,
- Mieten und Leasingraten,
- titulierte Forderungen,
- fällige Rückzahlungen,
- sonstige bereits durchsetzbare Zahlungspflichten.
Ein vorübergehender Liquiditätsengpass ist nicht zwangsläufig Zahlungsunfähigkeit. Die Abgrenzung zwischen einer kurzfristigen Zahlungsstockung und einer bereits eingetretenen Zahlungsunfähigkeit ist jedoch anspruchsvoll.
Eine bloße Hoffnung auf zukünftige Zahlungseingänge reicht nicht aus.
Typische Anzeichen einer Zahlungsunfähigkeit
Warnsignale sind insbesondere:
- Lastschriften werden mangels Deckung zurückgegeben.
- Löhne können nur noch verspätet oder teilweise gezahlt werden.
- Sozialversicherungsbeiträge bleiben offen.
- Das Finanzamt kündigt Vollstreckungsmaßnahmen an.
- Konten werden gepfändet.
- Lieferanten stellen auf Vorkasse um.
- Kreditlinien sind vollständig ausgeschöpft.
- Die Bank verweigert weitere Verfügungen.
- Zahlungen werden regelmäßig von einem Gläubiger zum nächsten verschoben.
- Neue Kundenvorauszahlungen werden benötigt, um alte Verpflichtungen zu erfüllen.
- Der Geschäftsführer entscheidet täglich neu, welcher Gläubiger noch bezahlt wird.
- Ratenvereinbarungen können nicht mehr eingehalten werden.
Spätestens bei mehreren dieser Anzeichen sollte unverzüglich eine belastbare Liquiditätsprüfung durchgeführt werden.
Überschuldung der GmbH
Bei einer GmbH oder UG kann neben der Zahlungsunfähigkeit auch die Überschuldung eine Insolvenzantragspflicht auslösen.
Eine Überschuldung liegt grundsätzlich vor, wenn das Vermögen der Gesellschaft ihre bestehenden Verbindlichkeiten nicht mehr deckt und die Fortführung des Unternehmens in den kommenden zwölf Monaten nicht überwiegend wahrscheinlich ist.
Dabei kommt es nicht nur auf die Handelsbilanz oder den letzten Jahresabschluss an. Entscheidend sind insbesondere:
- die tatsächlichen Vermögenswerte,
- die bestehenden Verbindlichkeiten,
- mögliche stille Reserven,
- Finanzierungszusagen,
- die zu erwartende Geschäftsentwicklung,
- die Liquiditätsplanung,
- die Finanzierbarkeit des Betriebs für die kommenden zwölf Monate.
Die Fortbestehensprognose muss belastbar sein
Eine positive Fortbestehensprognose darf nicht nur auf Hoffnung beruhen.
Aussagen wie „Die Bank wird uns vermutlich helfen“, „Der Kunde wird bestimmt bald zahlen“ oder „Der Investor hat grundsätzliches Interesse“ reichen allein nicht aus.
Finanzierungen, Stundungen, Gesellschafterbeiträge oder Investorengelder müssen ausreichend konkret, realistisch und zeitlich verfügbar sein.
Auch ein geplanter GmbH-Verkauf kann Teil einer positiven Fortführungslösung sein. Dafür muss der Verkaufsprozess jedoch ernsthaft, ausreichend fortgeschritten und mit einer tragfähigen Finanzierung verbunden sein.
Drohende Zahlungsunfähigkeit
Eine drohende Zahlungsunfähigkeit liegt vor, wenn das Unternehmen seine bestehenden Zahlungsverpflichtungen bei deren zukünftiger Fälligkeit voraussichtlich nicht erfüllen kann.
Der gesetzliche Prognosezeitraum beträgt in der Regel 24 Monate.
Die drohende Zahlungsunfähigkeit löst allein noch nicht dieselbe zwingende Insolvenzantragspflicht aus wie die bereits eingetretene Zahlungsunfähigkeit. Sie ist jedoch ein deutliches Krisensignal.
Gerade in dieser Phase bestehen häufig die besten Chancen für:
- einen GmbH-Verkauf,
- einen Investoreneinstieg,
- eine Kapitalzuführung,
- Stundungsvereinbarungen,
- einen außergerichtlichen Vergleich,
- eine operative Sanierung,
- eine Restrukturierung nach dem StaRUG,
- einen geordneten Rückzug des bisherigen Unternehmers.
Wer bereits bei drohender Zahlungsunfähigkeit handelt, besitzt meist deutlich mehr Gestaltungsmöglichkeiten als ein Geschäftsführer, der erst nach Kontopfändungen, offenen Löhnen oder einem Insolvenzantrag eines Gläubigers reagiert.
Welche Fristen gelten bei der Insolvenz eines Unternehmens?
Die früher häufig verwendete Aussage, ein Geschäftsführer habe nach Eintritt der Insolvenz „21 Tage Zeit“, ist gefährlich verkürzt.
Bei Zahlungsunfähigkeit
Der Insolvenzantrag muss ohne schuldhaftes Zögern gestellt werden. Die gesetzliche Höchstfrist beträgt drei Wochen nach Eintritt der Zahlungsunfähigkeit.
Bei Überschuldung
Auch bei Überschuldung muss ohne schuldhaftes Zögern gehandelt werden. Die gesetzliche Höchstfrist beträgt sechs Wochen.
Die Fristen dürfen nicht automatisch ausgeschöpft werden
Die drei beziehungsweise sechs Wochen sind keine Schonfrist, innerhalb derer der Geschäftsführer einfach abwarten darf.
Sie dürfen nur insoweit genutzt werden, wie eine ernsthafte und realistische Aussicht besteht, den Insolvenzgrund rechtzeitig und nachhaltig zu beseitigen.
Wird bereits nach wenigen Tagen deutlich, dass eine Finanzierung nicht zustande kommt, der Käufer abspringt oder eine notwendige Stundung verweigert wird, kann ein weiteres Abwarten unzulässig sein.
Auch laufende Gespräche mit Banken, Investoren oder Kaufinteressenten setzen die Insolvenzantragspflicht nicht außer Kraft.
Unternehmen insolvent: Was Geschäftsführer in den ersten 72 Stunden tun sollten
Wenn eine Zahlungsunfähigkeit oder Überschuldung möglich erscheint, sollte der Geschäftsführer nicht mehr nur von Zahlung zu Zahlung reagieren.
Jetzt braucht es einen strukturierten Überblick.
1. Aktuelle Liquidität feststellen
Ermitteln Sie tagesaktuell:
- sämtliche Bankguthaben,
- verfügbare Kreditlinien,
- Kassenbestände,
- kurzfristig realisierbare Forderungen,
- bereits fällige Verbindlichkeiten,
- Zahlungsverpflichtungen der nächsten Tage und Wochen.
Verlassen Sie sich nicht ausschließlich auf den Jahresabschluss oder die betriebswirtschaftliche Auswertung des vergangenen Monats.
2. Offene Verpflichtungen vollständig erfassen
Erstellen Sie eine Übersicht über:
- Mitarbeiter und offene Löhne,
- Krankenkassen und Sozialversicherungsbeiträge,
- Finanzamt und Steuerverbindlichkeiten,
- Lieferanten,
- Banken,
- Vermieter,
- Leasinggesellschaften,
- Gesellschafterdarlehen,
- sonstige Gläubiger.
Für eine erste Kriseneinschätzung genügt zunächst eine belastbare Größenordnung. Die Übersicht kann später verfeinert werden.
3. Zahlungen nicht mehr ausschließlich nach Bauchgefühl leisten
Nach Eintritt der Insolvenzreife können Zahlungen persönliche Haftungsrisiken auslösen.
Das bedeutet jedoch nicht, dass pauschal jede Zahlung verboten ist. Bestimmte Zahlungen können weiterhin mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sein.
Gerade bei Löhnen, Steuern, Sozialversicherungsbeiträgen, notwendigen Betriebsausgaben und Zahlungen zur Erhaltung des Unternehmens bestehen komplexe Abgrenzungsfragen.
Deshalb sollte weder wahllos weitergezahlt noch ohne Prüfung ein vollständiger Zahlungsstopp verhängt werden.
4. Buchhaltung und Unterlagen sichern
Sichern Sie insbesondere:
- Buchhaltungsdaten,
- Kontoauszüge,
- offene Posten,
- Lohnabrechnungen,
- Steuerbescheide,
- Verträge,
- Gesellschafterbeschlüsse,
- Darlehensverträge,
- Bürgschaften,
- Mahnungen,
- Vollstreckungsschreiben,
- Korrespondenz mit Banken und Investoren,
- digitale Zugänge und Datensicherungen.
Unterlagen dürfen nicht vernichtet, verändert oder einem späteren Zugriff entzogen werden.
5. Keine Vermögenswerte verschieben
Maschinen, Fahrzeuge, Waren, Domains, Markenrechte, Kundendaten oder andere Vermögenswerte dürfen nicht unter Wert veräußert, beiseitegeschafft oder ohne nachvollziehbare Gegenleistung übertragen werden.
Besondere Vorsicht gilt bei Übertragungen an:
- Gesellschafter,
- Familienangehörige,
- verbundene Unternehmen,
- befreundete Unternehmer,
- neu gegründete Auffanggesellschaften.
Ein GmbH-Verkauf muss deshalb als echte, wirtschaftlich nachvollziehbare Transaktion gestaltet werden. Er darf nicht dazu dienen, Vermögen dem Zugriff der Gläubiger zu entziehen.
6. Keine neuen persönlichen Risiken eingehen
Unterschreiben Sie in der Krise nicht vorschnell:
- zusätzliche persönliche Bürgschaften,
- private Schuldbeitritte,
- neue Sicherheiten aus dem Privatvermögen,
- nachteilige Garantieerklärungen,
- nicht geprüfte Rangrücktritte,
- langfristige Finanzierungsverträge.
Der Versuch, die GmbH um jeden Preis zu retten, kann dazu führen, dass sich eine Unternehmenskrise auf das gesamte Privatvermögen ausweitet.
7. Den GmbH-Verkauf sofort parallel prüfen
Der Verkaufsprozess sollte nicht erst begonnen werden, wenn alle anderen Möglichkeiten gescheitert sind.
Je früher eine GmbH auf ihre Verkaufsfähigkeit geprüft wird, desto größer sind die Chancen, einen wirtschaftlich tragfähigen Erwerber zu finden.
Für die erste Prüfung sind unter anderem wichtig:
- Hat die GmbH noch laufende Aufträge?
- Bestehen werthaltige Kundenbeziehungen?
- Gibt es Mitarbeiter, Zulassungen oder Genehmigungen?
- Verfügt die Gesellschaft über Maschinen, Waren oder sonstige Werte?
- Ist das operative Geschäft grundsätzlich tragfähig?
- Welche Verbindlichkeiten bestehen?
- Welche Verpflichtungen sind bereits fällig?
- Welche Finanzierung benötigt ein Käufer?
- Bestehen persönliche Bürgschaften?
- Liegt möglicherweise bereits ein Insolvenzgrund vor?
GmbH-Verkauf frühzeitig prüfen:
Sie müssen für eine erste Einschätzung noch keine vollständigen Aktenordner zusammenstellen. Ein grober Überblick über Liquidität, Schulden, Mitarbeiter, Vermögenswerte und laufende Aufträge genügt zunächst. Fehlende Informationen können anschließend geordnet ergänzt werden.Insolvenz Unternehmen

Warum der GmbH-Verkauf eine sehr gute Lösung sein kann
Viele Geschäftsführer denken bei einer schweren Krise zunächst nur an zwei Möglichkeiten:
- Weiterkämpfen und weiteres eigenes Geld investieren.
- Insolvenz anmelden und das Unternehmen aufgeben.
Dazwischen besteht jedoch eine weitere Möglichkeit: der strukturierte Verkauf der GmbH.
Ein geeigneter Käufer kann neues Kapital, ein anderes Geschäftsmodell, zusätzliche Kunden, erfahrenes Management oder bessere Finanzierungsstrukturen einbringen. Was der bisherige Geschäftsführer aus eigener Kraft nicht mehr bewältigen kann, kann für einen strategischen Erwerber durchaus interessant sein.
Der Verkauf kann vorhandene Werte erhalten
Auch eine verschuldete GmbH kann noch erhebliche wirtschaftliche Substanz besitzen:
- bestehende Kundenverträge,
- laufende Aufträge,
- eingearbeitete Mitarbeiter,
- Lieferantenbeziehungen,
- Maschinen und Betriebsvermögen,
- Warenbestände,
- Markenrechte,
- Domains,
- Genehmigungen,
- Zertifizierungen,
- Standorte,
- Erfahrungswissen,
- Marktpositionen,
- eingespielte Betriebsabläufe.
In einer ungeordneten Stilllegung können diese Werte schnell verloren gehen. Bei einem rechtzeitig vorbereiteten Verkauf können sie möglicherweise erhalten und weiterentwickelt werden.
Der Verkauf kann Arbeitsplätze und Kundenbeziehungen sichern
Ein Erwerber, der den Geschäftsbetrieb fortführen möchte, hat häufig ein eigenes Interesse daran, qualifizierte Mitarbeiter, laufende Aufträge und Kundenbeziehungen zu übernehmen.
Das kann für alle Beteiligten vorteilhafter sein als eine plötzliche Betriebseinstellung.
Der bisherige Unternehmer kann einen geordneten Ausstieg erreichen
Manche Geschäftsführer verfügen über ein grundsätzlich tragfähiges Unternehmen, haben aber persönlich keine Kraft oder finanziellen Möglichkeiten mehr, die Sanierung umzusetzen.
Ein Verkauf kann dann einen geordneten Rückzug ermöglichen.
Der bisherige Geschäftsführer kann seine operative Verantwortung abgeben, sobald der Geschäftsführerwechsel formal wirksam umgesetzt ist. Für bereits zurückliegende Handlungen und persönliche Verpflichtungen bleibt die bisherige Verantwortung jedoch bestehen.
Ein neuer Eigentümer kann die Insolvenzursache beseitigen
Besonders interessant ist der Verkauf, wenn der Erwerber bereit und in der Lage ist:
- neues Eigenkapital einzubringen,
- Verbindlichkeiten zu refinanzieren,
- Stundungen zu verhandeln,
- betriebliche Kosten zu reduzieren,
- zusätzliche Aufträge einzubringen,
- verlustreiche Bereiche zu schließen,
- Prozesse zu verbessern,
- erfahrenes Management einzusetzen.
In diesem Fall ist der Verkauf nicht nur ein Eigentümerwechsel, sondern Teil einer wirtschaftlichen Sanierung.
Ein Verkauf kann die psychische Belastung verringern
Die Entscheidung, eine GmbH abzugeben, fällt vielen Unternehmern schwer. Gleichzeitig kann sie enorme Erleichterung schaffen.
Der Unternehmer muss nicht mehr jeden Morgen allein entscheiden, welcher Gläubiger noch bezahlt werden kann. Er erhält wieder Abstand zur Situation und kann sich auf die Regelung der persönlichen Angelegenheiten oder einen beruflichen Neuanfang konzentrieren.
Das bedeutet nicht, dass mit dem Notartermin automatisch sämtliche Sorgen verschwinden. Aber ein professionell vorbereiteter Verkauf kann wieder eine klare Richtung schaffen.
Kann eine GmbH mit Schulden verkauft werden?
Ja. Eine GmbH kann grundsätzlich auch dann verkauft werden, wenn sie Schulden hat, Verluste schreibt oder sich in einer wirtschaftlichen Krise befindet.
Entscheidend ist, in welchem Stadium sich die Gesellschaft befindet.
Die GmbH ist verschuldet, aber noch zahlungsfähig
In dieser Situation bestehen häufig gute Voraussetzungen für einen Verkauf.
Die Gesellschaft kann ihre fälligen Verpflichtungen noch erfüllen, benötigt aber einen neuen Eigentümer, Kapital oder eine strategische Neuausrichtung.
Ein frühzeitiger Verkauf kann verhindern, dass aus einer wirtschaftlichen Krise eine zwingende Unternehmensinsolvenz wird.
Der GmbH droht zukünftig die Zahlungsunfähigkeit
Auch hier kann der Verkauf eine sehr gute Lösung sein.
Ein Käufer oder Investor kann die zukünftige Finanzierung sichern, Verbindlichkeiten neu strukturieren oder zusätzliches Geschäft einbringen.
Gerade bei drohender Zahlungsunfähigkeit sollte jedoch schnell gehandelt werden. Ein Unternehmensverkauf benötigt Zeit für Prüfung, Verhandlung, Finanzierung und notarielle Umsetzung.
Die GmbH ist bereits zahlungsunfähig oder überschuldet
Auch eine bereits insolvenzreife GmbH kann Gegenstand eines Verkaufsprozesses sein. Der Verkauf hebt die bestehende Insolvenzantragspflicht jedoch nicht auf.
Die Antragspflicht kann nur entfallen, wenn der Insolvenzgrund tatsächlich, rechtzeitig und nachhaltig beseitigt wird.
Ein bloßer Kaufvertrag ohne ausreichende Finanzierung reicht dafür nicht aus.
Der Geschäftsführer darf den notwendigen Insolvenzantrag deshalb nicht allein mit der Begründung aufschieben, ein Käufer habe Interesse bekundet.
Ein Insolvenzantrag wurde bereits gestellt
Auch nach einem Insolvenzantrag können Unternehmen, Betriebe oder Betriebsteile verkauft und fortgeführt werden.
Der Ablauf unterscheidet sich dann jedoch deutlich von einem normalen Verkauf der Geschäftsanteile. Abhängig vom Verfahrensstadium sind das Insolvenzgericht, ein vorläufiger Insolvenzverwalter, der Insolvenzverwalter oder ein Sachwalter einzubeziehen.
In einem solchen Fall steht häufig nicht mehr der Verkauf der Gesellschaftsanteile, sondern der Verkauf des operativen Geschäftsbetriebs oder einzelner Vermögenswerte im Vordergrund.
Was wird bei einem GmbH-Verkauf eigentlich verkauft?
Bei einem klassischen GmbH-Verkauf erwirbt der Käufer die Geschäftsanteile der Gesellschaft. Dies wird als Share Deal bezeichnet.
Die GmbH bleibt dabei dieselbe juristische Person.
Das bedeutet:
- Verträge bleiben grundsätzlich bei der GmbH.
- Vermögenswerte bleiben Eigentum der GmbH.
- Forderungen bleiben Forderungen der GmbH.
- Verbindlichkeiten bleiben Verbindlichkeiten der GmbH.
- Mitarbeiter bleiben grundsätzlich bei derselben Arbeitgeberin.
- Die Steuernummer und die gesellschaftsrechtliche Identität bleiben bestehen.
Der Käufer übernimmt durch den Anteilserwerb die wirtschaftliche Verantwortung für die Gesellschaft. Er wird jedoch nicht allein durch den Kauf persönlich zum Schuldner sämtlicher GmbH-Verbindlichkeiten.
Der Anteilskauf muss notariell erfolgen
Die Übertragung von GmbH-Geschäftsanteilen erfordert einen notariell geschlossenen Vertrag.
Vor der Beurkundung sollten insbesondere geklärt werden:
- Wer verkauft welche Geschäftsanteile?
- Wer ist tatsächlich Gesellschafter?
- Gibt es Zustimmungserfordernisse im Gesellschaftsvertrag?
- Wie hoch ist der Kaufpreis?
- Welche Verbindlichkeiten bestehen?
- Welche Zusicherungen werden abgegeben?
- Wer übernimmt die Geschäftsführung?
- Wann erfolgt die wirtschaftliche Übergabe?
- Welche Unterlagen und Zugänge werden übergeben?
- Wie werden offene Vorgänge behandelt?
Gerade bei einer Krisen-GmbH sollte der Kaufvertrag nicht auf einen einfachen Standardvertrag reduziert werden.
Share Deal und Asset Deal: zwei unterschiedliche Verkaufswege
Share Deal
Beim Share Deal werden die Geschäftsanteile verkauft.
Vorteile können sein:
- Die GmbH bleibt als Rechtsträger erhalten.
- Verträge müssen grundsätzlich nicht einzeln übertragen werden.
- Mitarbeiter bleiben bei der Gesellschaft.
- Genehmigungen und Strukturen können erhalten bleiben.
- Der Eigentümerwechsel kann vergleichsweise geschlossen umgesetzt werden.
Zu prüfen sind jedoch mögliche Zustimmungsklauseln, Kontrollwechselklauseln, persönliche Bürgschaften und besondere Genehmigungsvoraussetzungen.
Asset Deal
Beim Asset Deal werden einzelne Vermögenswerte oder Betriebsteile verkauft, beispielsweise:
- Maschinen,
- Waren,
- Marken,
- Domains,
- Kundenbeziehungen,
- Betriebsgrundstücke,
- einzelne Verträge,
- der operative Geschäftsbetrieb.
Der Käufer erwirbt nicht die Geschäftsanteile an der alten GmbH.
Ein Asset Deal kommt häufig im Rahmen eines Insolvenzverfahrens vor. Dabei kann der operative Geschäftsbetrieb auf einen Erwerber übertragen werden, während die bisherige Gesellschaft im Insolvenzverfahren verbleibt.
Welche Variante sinnvoll ist, hängt vom Krisenstadium, den vorhandenen Werten, den Verträgen, den Mitarbeitern und den Zielen des Käufers ab.
Was ein GmbH-Verkauf leisten kann – und was nicht
Ein seriöser GmbH-Verkauf kann:
- einen neuen Eigentümer einsetzen,
- einen Geschäftsführerwechsel ermöglichen,
- neues Kapital in die Gesellschaft bringen,
- eine Sanierung unterstützen,
- den Geschäftsbetrieb erhalten,
- Mitarbeiter und Kundenbeziehungen sichern,
- dem bisherigen Unternehmer einen geordneten Rückzug ermöglichen,
- den Insolvenzgrund rechtzeitig beseitigen, wenn ausreichende Maßnahmen umgesetzt werden,
- eine bessere Alternative zur ungeordneten Stilllegung darstellen.
Ein GmbH-Verkauf kann dagegen nicht automatisch:
- eine bereits eingetretene Insolvenzantragspflicht aufheben,
- frühere Pflichtverletzungen ungeschehen machen,
- persönliche Bürgschaften beseitigen,
- private Mithaftungen beenden,
- Steuer- oder Sozialversicherungsrisiken rückwirkend ausschließen,
- strafrechtliche Ermittlungen verhindern,
- unvollständige Buchhaltung heilen,
- Vermögensübertragungen unter Wert legitimieren,
- sämtliche Gläubigeransprüche verschwinden lassen.
Entscheidender Unterschied:
Ein seriöser GmbH-Verkauf ist keine „Entsorgung“ von Schulden. Er ist ein transparenter Wechsel von Eigentum und unternehmerischer Verantwortung, häufig verbunden mit Kapital, Sanierung und einer Fortführungsperspektive.
Wann ist eine Krisen-GmbH für Käufer interessant?
Nicht jede verschuldete GmbH ist unverkäuflich.
Kaufinteresse kann insbesondere bestehen, wenn mindestens einer der folgenden Werte vorhanden ist:
Operativer Geschäftsbetrieb
Die Gesellschaft verfügt über laufende Umsätze, Aufträge oder wiederkehrende Kunden.
Qualifizierte Mitarbeiter
Das bestehende Team besitzt Fachwissen, Zulassungen oder eingespielte Abläufe, die ein Käufer nicht kurzfristig selbst aufbauen kann.
Verträge und Kundenbeziehungen
Rahmenverträge, Wartungsverträge, langfristige Kundenbeziehungen oder ein belastbarer Auftragsbestand können einen erheblichen Wert darstellen.
Genehmigungen und Zertifizierungen
Bestimmte Unternehmen verfügen über behördliche Genehmigungen, Zertifizierungen oder Qualifikationen, deren Neuaufbau zeitaufwendig wäre.
Marken, Domains und Marktposition
Eine bekannte Marke, gut platzierte Internetseiten, Domains, Bewertungen oder etablierte Vertriebswege können für einen Erwerber interessant sein.
Maschinen, Waren oder Immobilien
Auch werthaltiges Betriebsvermögen kann einen Verkauf ermöglichen.
Verlustursache ist behebbar
Ein Käufer kann eine Gesellschaft übernehmen, wenn die Krise beispielsweise auf einer zu hohen Kostenstruktur, schwacher Vertriebsleistung oder fehlendem Betriebskapital beruht und grundsätzlich behoben werden kann.
Strategische Ergänzung
Für einen Wettbewerber kann die GmbH Zugang zu neuen Kunden, Regionen, Mitarbeitern oder Marktsegmenten ermöglichen.
Wann wird ein GmbH-Verkauf schwierig?
Ein Verkauf wird schwieriger, wenn:
- die Buchhaltung über längere Zeit nicht geführt wurde,
- Jahresabschlüsse fehlen,
- erhebliche Steuer- oder Sozialversicherungsrückstände ungeklärt sind,
- keine verwertbaren Vermögenswerte vorhanden sind,
- der Geschäftsbetrieb vollständig eingestellt wurde,
- alle wichtigen Mitarbeiter bereits gegangen sind,
- Kundenverträge gekündigt wurden,
- hohe persönliche Konflikte zwischen Gesellschaftern bestehen,
- Vermögenswerte zuvor verschoben wurden,
- gerichtliche oder strafrechtliche Verfahren laufen,
- der Geschäftsführer die tatsächliche Lage nicht offenlegen möchte,
- die Insolvenzantragspflicht bereits über längere Zeit verletzt wurde.
Auch in schwierigen Fällen sollte eine Prüfung nicht allein deshalb unterbleiben. Es muss jedoch realistisch beurteilt werden, ob ein echter Unternehmensverkauf noch möglich ist oder ob andere Maßnahmen erforderlich sind.
So läuft ein seriöser GmbH-Verkauf in der Krise ab
1. Vertrauliche Erstprüfung
Zunächst wird geklärt:
- In welcher wirtschaftlichen Lage befindet sich die GmbH?
- Welche Verbindlichkeiten sind bereits fällig?
- Welche Vermögenswerte bestehen?
- Läuft der Geschäftsbetrieb weiter?
- Welche Mitarbeiter und Verträge sind vorhanden?
- Gibt es Anzeichen für Zahlungsunfähigkeit oder Überschuldung?
- Bestehen persönliche Bürgschaften oder Mithaftungen?
- Was erwartet der bisherige Gesellschafter von einem Verkauf?
In dieser Phase geht es nicht um vollständige Perfektion, sondern um eine realistische Ersteinschätzung.
2. Krisenstadium bestimmen
Es muss unterschieden werden zwischen:
- einer strategischen Unternehmenskrise,
- einer Ertragskrise,
- einer Liquiditätskrise,
- drohender Zahlungsunfähigkeit,
- eingetretener Zahlungsunfähigkeit,
- möglicher Überschuldung,
- bereits beantragter Insolvenz.
Davon hängt ab, welche Verkaufsstruktur überhaupt noch möglich ist.
3. Verkaufsfähigkeit prüfen
Anschließend wird bewertet, welchen wirtschaftlichen Nutzen die GmbH für einen Käufer haben kann.
Dabei zählen nicht allein der Jahresgewinn oder das Eigenkapital. Auch Aufträge, Mitarbeiter, Kunden, Genehmigungen, Maschinen und Marktpositionen können relevant sein.
4. Unterlagen geordnet zusammenstellen
Für eine weitergehende Prüfung werden üblicherweise benötigt:
- aktueller Handelsregisterauszug,
- Gesellschaftsvertrag,
- Gesellschafterliste,
- letzte Jahresabschlüsse,
- aktuelle betriebswirtschaftliche Auswertung,
- Summen- und Saldenlisten,
- offene Posten,
- Bankübersichten,
- Gläubigerübersicht,
- Steuerstatus,
- Mitarbeiterübersicht,
- wesentliche Verträge,
- Informationen über Bürgschaften und Sicherheiten.
Fehlende Unterlagen sind nicht automatisch ein Ausschlussgrund. Sie müssen jedoch offen benannt und soweit möglich nachgearbeitet werden.
5. Käufer und Finanzierung prüfen
Ein Käufer sollte nicht nur formal bereit sein, die Geschäftsanteile zu übernehmen. Er muss auch wirtschaftlich und organisatorisch in der Lage sein, die Gesellschaft fortzuführen oder zu sanieren.
Zu prüfen sind insbesondere:
- Identität des Käufers,
- beruflicher und wirtschaftlicher Hintergrund,
- Finanzierung,
- geplantes Geschäftsmodell,
- vorgesehene Geschäftsführung,
- Umgang mit Mitarbeitern und Gläubigern,
- notwendige Kapitalzuführung,
- zeitliche Umsetzbarkeit.
6. Wirtschaftliche Bedingungen vereinbaren
Käufer und Verkäufer müssen unter anderem klären:
- Kaufpreis,
- Kapitalzuführung,
- Übernahme laufender Kosten,
- Umgang mit Gesellschafterdarlehen,
- persönliche Sicherheiten,
- Übergabezeitpunkt,
- Freistellungen,
- Mitwirkung nach dem Verkauf,
- Geschäftsführerwechsel.
7. Rechtliche und steuerliche Prüfung
Vor der Umsetzung müssen die rechtlichen und steuerlichen Auswirkungen geprüft werden.
Dies gilt insbesondere bei:
- möglicher Insolvenzantragspflicht,
- offenen Steuern,
- Sozialversicherungsrückständen,
- persönlichen Bürgschaften,
- Gesellschafterdarlehen,
- ungewöhnlichen Vermögensübertragungen,
- laufenden Gerichtsverfahren,
- einer Verlegung des Gesellschaftssitzes.
8. Notarielle Anteilsübertragung
Der Verkauf der Geschäftsanteile wird notariell beurkundet.
Gleichzeitig oder in engem Zusammenhang können beschlossen werden:
- Abberufung des bisherigen Geschäftsführers,
- Bestellung eines neuen Geschäftsführers,
- Änderung der Geschäftsanschrift,
- Änderung des Firmennamens,
- weitere Satzungsänderungen.
9. Vollständige und dokumentierte Übergabe
Nach der Beurkundung müssen Unterlagen, Daten und Zugänge geordnet übergeben werden.
Dazu gehören insbesondere:
- Buchhaltung,
- Bankunterlagen,
- Steuerunterlagen,
- Verträge,
- Personalakten,
- Schlüssel,
- digitale Zugänge,
- Geschäftspost,
- Behördenkorrespondenz,
- laufende Vorgänge.
Die Übergabe sollte schriftlich dokumentiert werden.
nsolvenz Unternehmen: GmbH verkaufen statt aufgeben?
Vorsicht vor unseriösen Angeboten und sogenannter Firmenbestattung
Unternehmer in einer akuten Krise sind besonders empfänglich für Versprechen, die eine sofortige Befreiung von sämtlichen Problemen in Aussicht stellen.
Aussagen wie „Nach dem Notartermin haften Sie für nichts mehr“ oder „Wir übernehmen alle Schulden und Sie müssen sich um nichts mehr kümmern“ sind in dieser Pauschalität nicht seriös.
Warnsignale eines problematischen Angebots
Seien Sie vorsichtig, wenn:
- der Käufer seine Identität nicht nachvollziehbar offenlegt,
- keine Prüfung der wirtschaftlichen Lage erfolgt,
- der Käufer keine erkennbare Finanzierung besitzt,
- Ihnen eine vollständige Haftungsfreiheit garantiert wird,
- persönliche Bürgschaften angeblich automatisch verschwinden sollen,
- Unterlagen vernichtet oder zurückgehalten werden sollen,
- rückdatierte Verträge oder Beschlüsse vorgeschlagen werden,
- Vermögenswerte vor dem Verkauf herausgelöst werden sollen,
- Bankguthaben unmittelbar an Dritte übertragen werden sollen,
- der Gesellschaftssitz ohne wirtschaftlichen Grund mehrfach verlegt werden soll,
- ein lediglich formaler Geschäftsführer ohne tatsächliche Entscheidungsbefugnis eingesetzt wird,
- die Insolvenzantragspflicht bewusst ignoriert werden soll,
- Sie Blankounterschriften abgeben sollen.
Ein seriöser Erwerber möchte die tatsächliche Situation kennen. Er benötigt vollständige Informationen, nachvollziehbare Unterlagen und eine realistische Vorstellung von der zukünftigen Finanzierung.
Haftungsrisiken des Geschäftsführers bei Unternehmensinsolvenz
Die GmbH haftet grundsätzlich mit ihrem eigenen Vermögen. Geschäftsführer sind jedoch nicht vor den Folgen eigener Pflichtverletzungen geschützt.
Verspäteter Insolvenzantrag
Wird ein erforderlicher Insolvenzantrag nicht, nicht rechtzeitig oder nicht richtig gestellt, können strafrechtliche und zivilrechtliche Folgen entstehen.
Auch ein geplanter GmbH-Verkauf schützt nicht vor einer verspäteten Antragstellung.
Zahlungen nach Eintritt der Insolvenzreife
Nach Eintritt der Zahlungsunfähigkeit oder Überschuldung können Zahlungen persönliche Ersatzansprüche gegen den Geschäftsführer auslösen, wenn sie nicht mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar waren.
Deshalb sollte in dieser Phase jede wesentliche Zahlung nachvollziehbar dokumentiert und geprüft werden.
Sozialversicherungsbeiträge
Das Vorenthalten von Arbeitnehmeranteilen zur Sozialversicherung kann strafrechtliche Folgen haben.
Die Situation ist besonders sensibel, weil gleichzeitig insolvenzrechtliche Zahlungsbeschränkungen zu beachten sein können. Pauschale Internetempfehlungen helfen hier nicht weiter.
Steuerverbindlichkeiten
Geschäftsführer können für Steuerschulden persönlich in Anspruch genommen werden, wenn steuerliche Pflichten vorsätzlich oder grob fahrlässig verletzt wurden.
Buchführungs- und Aufbewahrungspflichten
Unvollständige Buchhaltung, fehlende Belege oder die Vernichtung von Geschäftsunterlagen können zusätzliche Risiken begründen.
Gläubigerbegünstigung und Vermögensverschiebungen
Es ist problematisch, einzelne Gläubiger ohne sachlichen Grund zu bevorzugen oder Vermögenswerte dem Zugriff der übrigen Gläubiger zu entziehen.
Bestimmte Vorgänge können später angefochten oder strafrechtlich untersucht werden.
Persönliche Bürgschaften
Banken, Vermieter und Leasinggesellschaften verlangen von Gesellschafter-Geschäftsführern häufig persönliche Bürgschaften.
Diese Verpflichtungen bleiben grundsätzlich bestehen, auch wenn die GmbH verkauft oder insolvent wird. Eine Entlassung aus der Bürgschaft erfordert regelmäßig eine ausdrückliche Vereinbarung mit dem jeweiligen Gläubiger.
Bedeutet die Insolvenz der GmbH automatisch Privatinsolvenz?
Nein.
Die Insolvenz der GmbH und eine mögliche Privatinsolvenz des Geschäftsführers sind zwei unterschiedliche Verfahren.
Eine private Überschuldung kann jedoch entstehen, wenn der Geschäftsführer:
- persönliche Bürgschaften übernommen hat,
- privat für Darlehen mithaftet,
- Steuerschulden persönlich zu tragen hat,
- wegen Pflichtverletzungen in Anspruch genommen wird,
- Zahlungen nach Insolvenzreife erstatten muss,
- sein Privatvermögen als Sicherheit eingesetzt hat.
Deshalb sollten die wirtschaftliche Lage der GmbH und die persönliche Haftungssituation getrennt betrachtet werden.
Was geschieht mit den Mitarbeitern?
Ein Insolvenzantrag beendet Arbeitsverhältnisse nicht automatisch.
Unter den gesetzlichen Voraussetzungen können Arbeitnehmer Insolvenzgeld für ausgefallene Entgeltansprüche erhalten. Es deckt grundsätzlich den ausstehenden Lohn für die letzten drei Monate vor dem maßgeblichen Insolvenzereignis ab.
Auch nach einem Insolvenzantrag kann der Geschäftsbetrieb zunächst fortgeführt werden.
Ein frühzeitiger GmbH-Verkauf kann für die Mitarbeiter besonders vorteilhaft sein, wenn ein Käufer den bestehenden Betrieb mit seinem Personal fortführen möchte.
Die Fortführungsperspektive ist häufig besser, wenn noch vorhanden sind:
- laufende Aufträge,
- ausreichende Finanzierung,
- ein tragfähiger Betriebskern,
- qualifizierte Mitarbeiter,
- ein ernsthafter Investor oder Käufer.
Welche Alternativen bestehen neben dem GmbH-Verkauf?
Der GmbH-Verkauf ist eine wichtige und häufig sehr gute Lösung, aber nicht die einzige Möglichkeit.
Neue Finanzierung
Gesellschafter, Banken oder Investoren können zusätzliches Kapital bereitstellen.
Entscheidend ist, dass das Geld verbindlich zugesagt, ausreichend hoch und rechtzeitig verfügbar ist.
Stundungen und Vergleiche
Gläubiger können Zahlungsziele verlängern, Ratenzahlungen akzeptieren oder auf Teile ihrer Forderungen verzichten.
Einzelne Stundungen lösen jedoch nicht zwangsläufig die gesamte Liquiditätskrise.
Operative Sanierung
Mögliche Maßnahmen sind:
- Schließung verlustreicher Bereiche,
- Preisanpassungen,
- Personal- und Kostenanpassungen,
- Verkauf nicht betriebsnotwendiger Vermögenswerte,
- Verbesserung des Forderungsmanagements,
- Neuverhandlung von Verträgen,
- Konzentration auf profitable Leistungen.
Restrukturierung nach dem StaRUG
Bei drohender Zahlungsunfähigkeit kann unter bestimmten Voraussetzungen ein vorinsolvenzliches Restrukturierungsverfahren in Betracht kommen.
Es ist kein Ersatz für einen erforderlichen Insolvenzantrag bei bereits eingetretener Zahlungsunfähigkeit.
Eigenverwaltung
Bei geeigneter Vorbereitung kann das Unternehmen ein Insolvenzverfahren in Eigenverwaltung anstreben. Die bisherige Geschäftsleitung bleibt dabei grundsätzlich im Amt, wird jedoch von einem Sachwalter überwacht.
Die Eigenverwaltung erfordert eine fundierte Planung und ist nicht für jeden Betrieb geeignet.
Schutzschirm
Ein Schutzschirm kann unter besonderen gesetzlichen Voraussetzungen bei drohender Zahlungsunfähigkeit oder Überschuldung beantragt werden.
Bei bereits eingetretener Zahlungsunfähigkeit steht dieser Weg grundsätzlich nicht zur Verfügung.
Insolvenzplan
Mit einem Insolvenzplan können die Rechte der Beteiligten abweichend von der normalen Abwicklung gestaltet werden. Ziel kann eine Sanierung, Entschuldung oder Fortführung des Unternehmens sein.
Regelinsolvenz
Wenn ein Insolvenzgrund besteht und nicht rechtzeitig beseitigt werden kann, muss der Insolvenzantrag gestellt werden.
Auch im Regelverfahren kann der Geschäftsbetrieb fortgeführt oder an einen Investor verkauft werden.
Normale Liquidation
Eine reguläre Liquidation kommt nur für eine zahlungsfähige Gesellschaft in Betracht.
Sie ist keine Alternative zum Insolvenzverfahren, wenn die GmbH bereits zahlungsunfähig oder überschuldet ist.
GmbH verkaufen oder Insolvenz anmelden?
Die richtige Entscheidung hängt vom konkreten Krisenstadium ab.
Ein GmbH-Verkauf ist besonders aussichtsreich, wenn:
- die Gesellschaft noch zahlungsfähig ist,
- ein tragfähiger Geschäftsbetrieb besteht,
- Kunden und Aufträge vorhanden sind,
- die Buchhaltung nachvollziehbar ist,
- ein Käufer durch Kapital oder Management einen Mehrwert schaffen kann,
- noch ausreichend Zeit für eine geordnete Transaktion besteht,
- die Krise durch Finanzierung oder Restrukturierung behoben werden kann.
Verkauf und Insolvenzantrag müssen parallel geprüft werden, wenn:
- bereits erhebliche Zahlungsrückstände bestehen,
- Löhne, Steuern oder Sozialversicherungsbeiträge offen sind,
- Kontopfändungen drohen,
- die Zahlungsfähigkeit nicht sicher beurteilt werden kann,
- eine Überschuldung möglich ist,
- der Käufer noch keine verbindliche Finanzierung nachgewiesen hat.
Ein Insolvenzantrag darf nicht zugunsten des Verkaufs aufgeschoben werden, wenn:
- Zahlungsunfähigkeit oder Überschuldung bereits eingetreten ist,
- der Insolvenzgrund nicht rechtzeitig beseitigt werden kann,
- lediglich unverbindliche Kaufabsichten bestehen,
- die Finanzierung des Erwerbers ungeklärt ist,
- die gesetzlichen Höchstfristen ablaufen.
Ein professioneller Verkaufsprozess und die Prüfung der Insolvenzantragspflicht sind daher keine Gegensätze. Sie müssen in einer akuten Krise häufig gleichzeitig erfolgen.
So bereiten Sie sich auf das erste Gespräch vor
Für eine erste Einschätzung müssen Sie keine vollständigen Jahresabschlüsse, Verträge und Aktenordner vorbereiten.
Ein grober Überblick genügt zunächst.
Hilfreich sind folgende Informationen:
- Wie hoch ist das aktuelle Bankguthaben?
- Welche Zahlungen sind bereits fällig?
- Sind Löhne offen?
- Bestehen Rückstände bei Krankenkassen?
- Gibt es offene Steuern?
- Wie hoch sind die gesamten Verbindlichkeiten ungefähr?
- Welche Forderungen bestehen gegenüber Kunden?
- Wie viele Mitarbeiter beschäftigt die GmbH?
- Läuft der Geschäftsbetrieb noch?
- Welche wesentlichen Aufträge oder Verträge bestehen?
- Gibt es Maschinen, Waren, Immobilien oder andere Vermögenswerte?
- Bestehen persönliche Bürgschaften?
- Wurde bereits ein Insolvenzantrag gestellt?
- Gibt es Pfändungen oder Vollstreckungen?
- Möchten Sie das Unternehmen fortführen oder vollständig abgeben?
Fehlende Unterlagen können später ergänzt werden. Eine Kontaktaufnahme sollte nicht deshalb aufgeschoben werden, weil einzelne Zahlen noch nicht exakt feststehen.
Häufig gestellte Fragen zur Insolvenz eines Unternehmens
Kann ich meine GmbH trotz Schulden verkaufen?
Ja. Eine GmbH kann grundsätzlich auch mit Schulden verkauft werden. Entscheidend sind die wirtschaftliche Situation, die vorhandenen Werte, die Transparenz der Unterlagen und die Bereitschaft des Käufers, die Gesellschaft fortzuführen oder zu sanieren.
Kann eine zahlungsunfähige GmbH verkauft werden?
Grundsätzlich kann auch eine zahlungsunfähige GmbH verkauft werden. Der Verkauf hebt die Insolvenzantragspflicht jedoch nicht automatisch auf. Die Zahlungsunfähigkeit müsste durch ausreichend konkrete und rechtzeitig wirksame Maßnahmen beseitigt werden.
Ist der GmbH-Verkauf besser als eine Insolvenz?
Ein Verkauf kann deutlich vorteilhafter sein, wenn er rechtzeitig erfolgt und eine tragfähige Fortführung ermöglicht. Ist die GmbH bereits insolvenzreif und kann der Insolvenzgrund nicht rechtzeitig beseitigt werden, muss dennoch ein Insolvenzantrag gestellt werden.
Bin ich nach dem GmbH-Verkauf von allen Verpflichtungen befreit?
Nein. Mit dem wirksamen Ausscheiden aus der Geschäftsführung enden grundsätzlich die zukünftigen Organpflichten. Bereits entstandene Haftungsrisiken, persönliche Bürgschaften und mögliche Pflichtverletzungen bleiben jedoch bestehen.
Übernimmt der Käufer alle Schulden?
Bei einem Share Deal bleiben die Schulden bei der GmbH. Der Käufer erwirbt die Geschäftsanteile und damit wirtschaftlich eine Gesellschaft mit ihren Vermögenswerten und Verpflichtungen. Er wird dadurch nicht automatisch persönlich zum Schuldner aller Verbindlichkeiten.
Kann eine GmbH für einen Euro verkauft werden?
Ja, ein symbolischer Kaufpreis kann grundsätzlich vereinbart werden, wenn der wirtschaftliche Wert der Geschäftsanteile entsprechend niedrig oder negativ ist.
Entscheidend ist nicht allein die Höhe des Kaufpreises. Wichtig sind die wirtschaftliche Substanz, die übernommenen Risiken, die Finanzierung und die tatsächliche Fortführungsperspektive.
Wie schnell kann ein GmbH-Verkauf erfolgen?
Die Dauer hängt von der Komplexität, der Qualität der Unterlagen, der Käufersuche, der Finanzierung und der notariellen Umsetzung ab.
In einer akuten Krise darf ein schneller Verkauf nicht auf Kosten einer ordentlichen Prüfung gehen. Gleichzeitig müssen mögliche Insolvenzantragsfristen unabhängig vom Verkaufsprozess eingehalten werden.
Kann ich einfach als Geschäftsführer zurücktreten?
Ein Rücktritt kann die Organstellung für die Zukunft beenden. Er beseitigt jedoch keine bereits entstandenen Verpflichtungen oder Haftungsrisiken.
Bei einer führungslosen GmbH können zudem besondere Antragspflichten für Gesellschafter entstehen. Ein Rücktritt sollte deshalb nicht als alleinige Krisenlösung betrachtet werden.
Was geschieht mit persönlichen Bürgschaften?
Persönliche Bürgschaften bleiben grundsätzlich bestehen. Eine Entlassung ist nur möglich, wenn der jeweilige Gläubiger ausdrücklich zustimmt.
Kann der Verkauf eine Insolvenz verhindern?
Ja, wenn der Käufer ausreichend Kapital bereitstellt oder andere Maßnahmen umsetzt, durch die Zahlungsunfähigkeit beziehungsweise Überschuldung rechtzeitig und nachhaltig beseitigt werden.
Ein bloßer Eigentümerwechsel ohne Finanzierung reicht dafür nicht.
Muss ich für ein erstes Gespräch alle Unterlagen haben?
Nein. Ein grober Überblick über Liquidität, Verbindlichkeiten, Vermögenswerte, Mitarbeiter und laufende Aufträge genügt zunächst.
Erfährt die Öffentlichkeit von einem GmbH-Verkauf?
Ein Gesellschafterwechsel wird über die Gesellschafterliste zum Handelsregister nachvollziehbar. Ein Geschäftsführerwechsel wird ebenfalls zum Handelsregister angemeldet.
Ein GmbH-Verkauf ist jedoch nicht dasselbe wie eine öffentliche Insolvenzbekanntmachung.
Kann ich nach einer Unternehmensinsolvenz wieder Geschäftsführer werden?
Eine Unternehmensinsolvenz führt nicht automatisch zu einem generellen Verbot, erneut Geschäftsführer zu werden.
Bestimmte strafrechtliche Verurteilungen oder gerichtliche Maßnahmen können jedoch Auswirkungen auf die Eignung zum Geschäftsführer haben.
GmbH-Verkauf prüfen lassen: Handeln, bevor andere entscheiden
Wenn Ihre GmbH in Schwierigkeiten steckt, müssen Sie nicht sofort alle Antworten kennen.
Sie benötigen zunächst Klarheit über drei Fragen:
- Liegt möglicherweise bereits Zahlungsunfähigkeit oder Überschuldung vor?
- Kann die wirtschaftliche Krise noch beseitigt werden?
- Ist der Verkauf der GmbH eine tragfähige und seriöse Lösung?
Gerade der GmbH-Verkauf sollte frühzeitig geprüft werden. Je mehr Zeit zur Verfügung steht, desto besser lassen sich Käufer, Finanzierung, Verträge und Übergabe vorbereiten.
Wir prüfen auch GmbHs mit:
- bestehenden Schulden,
- erheblichen Verlusten,
- rückläufigen Umsätzen,
- offenen Verbindlichkeiten,
- Gesellschafterkonflikten,
- drohender Zahlungsunfähigkeit,
- ungeklärter Nachfolge,
- einem Geschäftsführer, der sich vollständig zurückziehen möchte.
Für die kostenfreie Erstprüfung des GmbH-Verkaufs genügt ein grober Überblick über Ihre Situation. Sie müssen noch keine vollständigen Unterlagen vorlegen.
Die Prüfung zeigt, ob ein Verkauf grundsätzlich in Betracht kommt, welche Informationen benötigt werden und welche nächsten Schritte sinnvoll erscheinen.
Soweit eine rechtliche oder steuerliche Einzelfallprüfung erforderlich ist, sollte diese durch entsprechend qualifizierte Rechtsanwälte und Steuerberater erfolgen.
Empfohlener Buttontext:
Jetzt GmbH-Verkauf vertraulich prüfen lassen
Alternative Buttonbeschriftung:
Kostenfreie Erstprüfung anfragen
Ein GmbH-Verkauf kann der Anfang einer Lösung sein
Eine Unternehmenskrise verlangt schnelle Entscheidungen. Sie verlangt aber keine Panik.
Die Insolvenz des Unternehmens ist nicht zwangsläufig der einzige Weg. Gerade bei einer GmbH mit laufendem Betrieb, Mitarbeitern, Aufträgen oder anderen wirtschaftlichen Werten kann der Verkauf eine sehr gute Lösung darstellen.
Ein geeigneter Erwerber kann Kapital, Erfahrung und neue Perspektiven einbringen. Der Geschäftsbetrieb kann erhalten bleiben. Mitarbeiter und Kunden gewinnen eine Fortführungsperspektive. Der bisherige Unternehmer kann einen geordneten Rückzug vorbereiten.
Der Verkauf muss jedoch seriös, transparent und rechtzeitig erfolgen.
Er darf keine notwendige Insolvenzanmeldung verzögern, keine Vermögenswerte verschleiern und keine falsche Sicherheit vermitteln. Bereits bestehende persönliche Haftungsrisiken oder Bürgschaften verschwinden nicht automatisch.
Deshalb lautet die entscheidende Frage nicht nur:
„Muss ich Insolvenz anmelden?“
Sie lautet auch:
„Kann die GmbH durch einen rechtzeitig vorbereiteten Verkauf erhalten, saniert oder geordnet übergeben werden?“
Je früher diese Frage geprüft wird, desto größer ist der Handlungsspielraum.
Rechtlicher Hinweis
Dieser Artikel dient der allgemeinen Information über Unternehmenskrisen, den Verkauf einer GmbH und mögliche Insolvenzgründe. Er ersetzt keine rechtliche, steuerliche oder insolvenzrechtliche Beratung im Einzelfall.
Ob Zahlungsunfähigkeit, Überschuldung oder eine gesetzliche Insolvenzantragspflicht vorliegt, muss anhand der konkreten wirtschaftlichen und rechtlichen Situation geprüft werden.
Autor: Ingo Noack, Unternehmenskrisen und problembehaftete GmbHs
Stand: 13. August 2026