Was tun bei Insolvenz der GmbH? Die wichtigsten Schritte in der Krise
Was tun bei Insolvenz der GmbH? Wenn Ihr Unternehmen fällige Rechnungen, Löhne, Steuern, Sozialversicherungsbeiträge oder Darlehensraten nicht mehr zuverlässig bezahlen kann, sollten Sie die finanzielle Situation unverzüglich prüfen lassen.
Nicht jeder vorübergehende Liquiditätsengpass bedeutet automatisch, dass Ihre GmbH insolvent ist. Es darf jedoch auch nicht zu lange abgewartet werden. Geschäftsführer müssen rechtzeitig erkennen, ob lediglich eine wirtschaftliche Krise, eine drohende Zahlungsunfähigkeit oder bereits ein gesetzlicher Insolvenzgrund vorliegt.
Entscheidend ist jetzt, schnell und gleichzeitig überlegt zu handeln. Ungeprüfte Zahlungen, neue Verpflichtungen, ein überstürzter GmbH-Verkauf oder das bloße Hoffen auf einen neuen Auftrag können die Situation verschärfen.
Was tun bei Insolvenz? Die wichtigsten Sofortmaßnahmen
Wenn sich Ihre GmbH in einer akuten finanziellen Krise befindet, sollten Sie zunächst:
- den aktuellen Kontostand und alle verfügbaren Kreditlinien feststellen,
- sämtliche fälligen Verbindlichkeiten erfassen,
- kurzfristig erwartete Zahlungseingänge realistisch bewerten,
- offene Steuern, Löhne und Sozialversicherungsbeiträge prüfen,
- ungewöhnliche Zahlungen und Vermögensübertragungen vermeiden,
- wichtige Geschäftsunterlagen sichern,
- eine mögliche Insolvenzantragspflicht qualifiziert prüfen lassen.
Je früher die tatsächliche Lage geklärt wird, desto größer ist regelmäßig der Handlungsspielraum.
Wann ist eine GmbH insolvent?
Für Geschäftsführer sind vor allem drei Krisenstufen wichtig:
Zahlungsunfähigkeit
Eine GmbH ist zahlungsunfähig, wenn sie ihre fälligen Zahlungspflichten nicht mehr erfüllen kann.
Typische Warnzeichen sind:
- Lastschriften werden zurückgegeben,
- das Geschäftskonto ist dauerhaft überzogen,
- Lieferantenrechnungen bleiben unbezahlt,
- Löhne können nicht vollständig ausgezahlt werden,
- Sozialversicherungsbeiträge oder Steuern sind offen,
- Kreditlinien wurden gekündigt oder vollständig ausgeschöpft,
- Gerichtsvollzieher oder Vollstreckungsstellen werden tätig,
- Zahlungen können nur noch durch das Verschieben anderer Verbindlichkeiten geleistet werden.
Ein niedriger Kontostand allein beweist noch keine Zahlungsunfähigkeit. Umgekehrt kann eine GmbH trotz vorhandener Vermögenswerte zahlungsunfähig sein, wenn die benötigte Liquidität nicht rechtzeitig verfügbar ist.
Entscheidend ist eine nachvollziehbare Gegenüberstellung der fälligen Zahlungspflichten und der tatsächlich vorhandenen beziehungsweise kurzfristig verfügbaren Zahlungsmittel.
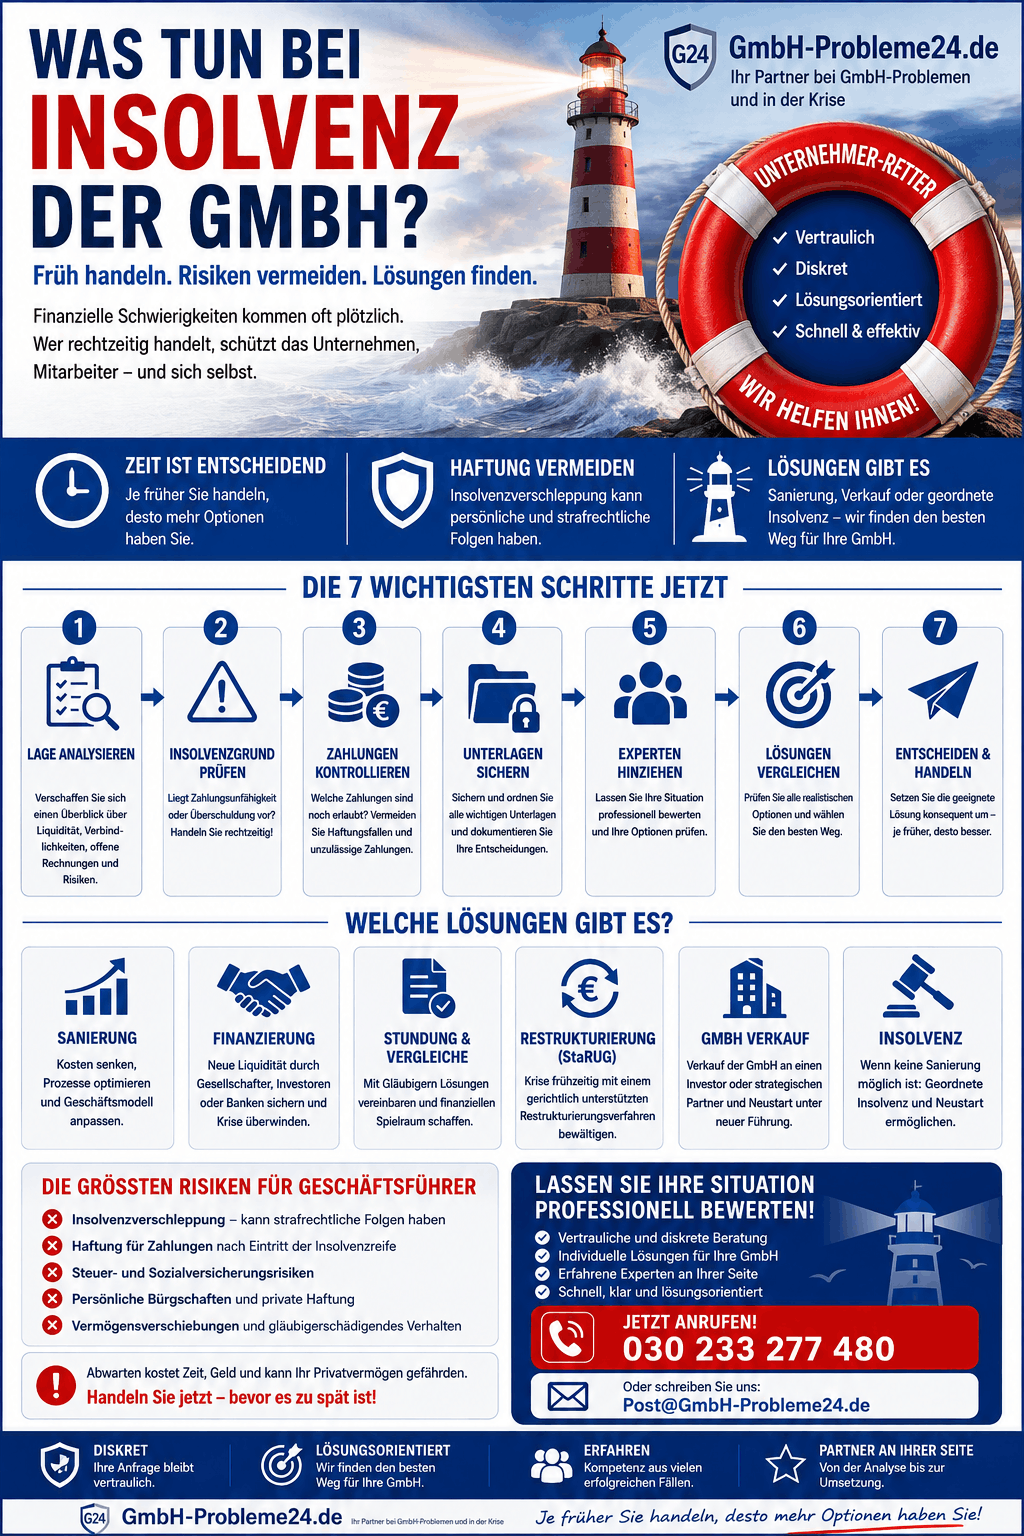
Was tun bei Insolvenz der GmbH Infografik
Überschuldung
Eine Überschuldung kann vorliegen, wenn das Vermögen der GmbH die bestehenden Verbindlichkeiten nicht mehr deckt und die Fortführung des Unternehmens in den kommenden zwölf Monaten nicht überwiegend wahrscheinlich ist.
Dabei reicht eine optimistische Hoffnung auf neue Aufträge oder eine mögliche Finanzierung nicht aus. Eine positive Fortführungsprognose muss auf belastbaren Annahmen beruhen.
Wichtige Fragen sind:
- Ist das Geschäftsmodell grundsätzlich noch tragfähig?
- Können die laufenden Kosten in den nächsten zwölf Monaten gedeckt werden?
- Sind Finanzierungszusagen verbindlich und rechtzeitig verfügbar?
- Können bestehende Aufträge profitabel abgewickelt werden?
- Sind Stundungen oder Forderungsverzichte bereits vereinbart?
- Reicht die vorhandene Liquidität bis zum erwarteten Sanierungserfolg?
Eine Fortführungsprognose sollte nicht allein auf mündlichen Zusagen, unverbindlichen Investorengesprächen oder unsicheren Großaufträgen beruhen.
Drohende Zahlungsunfähigkeit
Drohende Zahlungsunfähigkeit bedeutet, dass die GmbH ihre bestehenden Zahlungsverpflichtungen bei deren späterer Fälligkeit voraussichtlich nicht erfüllen können wird.
In dieser Phase besteht grundsätzlich noch ein größerer Handlungsspielraum. Möglich sind beispielsweise:
- operative Sanierungsmaßnahmen,
- neue Finanzierungen,
- Stundungsvereinbarungen,
- Vergleiche mit Gläubigern,
- Investorengespräche,
- ein strukturierter GmbH-Verkauf,
- die Veräußerung einzelner Geschäftsbereiche,
- eine Restrukturierung nach dem StaRUG.
Gerade bei drohender Zahlungsunfähigkeit sollte nicht gewartet werden, bis Konten gesperrt, Kredite gekündigt oder Vollstreckungsmaßnahmen eingeleitet werden.
Wie lange hat ein Geschäftsführer Zeit, Insolvenz anzumelden?
Liegt Zahlungsunfähigkeit oder Überschuldung vor, muss der Insolvenzantrag ohne schuldhaftes Zögern gestellt werden.
Die häufig genannten Zeiträume betragen höchstens:
- drei Wochen bei Zahlungsunfähigkeit,
- sechs Wochen bei Überschuldung.
Diese Zeiträume sind keine frei verfügbaren Warte- oder Überlegungsfristen.
Die Höchstfrist darf nur genutzt werden, wenn eine realistische Aussicht besteht, den Insolvenzgrund innerhalb dieses Zeitraums dauerhaft zu beseitigen. Ist eine rechtzeitige Sanierung offensichtlich nicht mehr möglich, muss der Antrag früher gestellt werden.
Folgende Maßnahmen setzen eine mögliche Insolvenzantragspflicht nicht automatisch außer Kraft:
- Gespräche mit einer Bank,
- die Suche nach einem Investor,
- Verhandlungen über einen GmbH-Verkauf,
- erwartete Zahlungseingänge,
- geplante Gesellschaftereinlagen,
- eine mögliche Steuerstundung,
- die Abberufung des Geschäftsführers,
- eine Sitzverlegung,
- die Einstellung des Geschäftsbetriebs,
- die Einleitung einer Liquidation.
Eine Finanzierung hilft nur dann, wenn sie ausreichend, rechtzeitig und tatsächlich verfügbar ist. Eine bloße Hoffnung oder mündliche Zusage genügt regelmäßig nicht.
Insolvenzverschleppung: Warum Abwarten gefährlich werden kann
Viele Geschäftsführer versuchen bis zuletzt, ihre GmbH zu retten. Sie verhandeln mit Banken, warten auf Kundenzahlungen, schieben Lieferantenrechnungen auf oder finanzieren das Unternehmen mit privaten Mitteln weiter.
Der Wunsch, die Gesellschaft zu retten, ist nachvollziehbar. Er beseitigt jedoch nicht die gesetzlichen Pflichten des Geschäftsführers.
Eine verspätete Insolvenzantragstellung kann erhebliche Folgen haben:
- strafrechtliche Ermittlungen,
- persönliche Ersatzansprüche,
- Haftung für bestimmte Zahlungen,
- steuerliche Haftungsrisiken,
- sozialversicherungsrechtliche Risiken,
- mögliche Berufs- und Tätigkeitsbeschränkungen,
- Verlust des privaten Vermögens bei zusätzlichen persönlichen Verpflichtungen.
Deshalb sollte der Zeitpunkt, zu dem Zahlungsunfähigkeit oder Überschuldung eingetreten sein könnte, möglichst genau dokumentiert werden.
Was darf der Geschäftsführer noch bezahlen?
Eine besonders schwierige Frage lautet: Welche Zahlungen dürfen in der Krise noch geleistet werden?
Eine pauschale Antwort ist nicht möglich. Es wäre ebenso gefährlich, sämtliche Zahlungen sofort einzustellen, wie ungeprüft alle Gläubiger weiter zu bezahlen.
Nach Eintritt der Zahlungsunfähigkeit oder Überschuldung gelten für Zahlungen der GmbH erhebliche Beschränkungen. Bestimmte Zahlungen können später zu persönlichen Ersatzansprüchen gegen den Geschäftsführer führen.
Besonders sorgfältig geprüft werden sollten:
- Löhne und Gehälter,
- Arbeitnehmeranteile zur Sozialversicherung,
- Steuern,
- Zahlungen an Gesellschafter,
- Rückzahlungen von Gesellschafterdarlehen,
- Zahlungen an nahestehende Personen,
- Darlehensraten,
- Leasingraten,
- Barabhebungen,
- Vermögensübertragungen,
- Zahlungen an verbundene Unternehmen,
- neue Bestellungen,
- Annahme neuer Kundenanzahlungen.
Bei Sozialversicherungsbeiträgen und Steuern können eigenständige persönliche und strafrechtliche Risiken bestehen. Deshalb sollte die Zahlungsreihenfolge nicht allein aufgrund allgemeiner Informationen aus dem Internet festgelegt werden.

Was tun bei Insolvenz
Diese Fehler sollten Geschäftsführer in der Krise vermeiden
Die wirtschaftliche Lage beschönigen
Entscheidungen müssen auf realistischen Zahlen beruhen. Umsätze, offene Forderungen und erwartete Finanzierungen dürfen nicht zu optimistisch angesetzt werden.
Einzelne Gläubiger willkürlich bevorzugen
Viele Geschäftsführer zahlen zunächst besonders drängende Lieferanten, Banken oder Geschäftspartner. Eine solche Bevorzugung kann in einer fortgeschrittenen Krise jedoch zusätzliche Risiken verursachen.
Vermögenswerte übertragen oder unter Wert verkaufen
Ungewöhnliche Vermögensübertragungen an Gesellschafter, Angehörige oder verbundene Unternehmen können später angefochten und rechtlich überprüft werden.
Neue Verpflichtungen eingehen
Neue Bestellungen, Kredite, Leasingverträge oder Kundenanzahlungen können problematisch sein, wenn bereits absehbar ist, dass die GmbH ihre Verpflichtungen nicht mehr erfüllen kann.
Unterlagen verändern oder vernichten
Geschäftsunterlagen, Buchhaltungsdaten, Kontoauszüge und Verträge müssen vollständig gesichert werden. Unterlagen dürfen weder verändert noch zurückgehalten oder vernichtet werden.
Den Geschäftsführer austauschen und das Problem als erledigt betrachten
Ein Geschäftsführerwechsel kann die Verantwortung für zukünftige Entscheidungen verändern. Frühere Pflichtverletzungen, persönliche Bürgschaften oder bereits entstandene Haftungsrisiken verschwinden dadurch jedoch nicht.
Einen GmbH-Verkauf als automatische Haftungsbefreiung betrachten
Der Verkauf der Geschäftsanteile kann eine wirtschaftliche Option sein. Er befreit den bisherigen Geschäftsführer aber nicht automatisch von allen persönlichen Risiken.
Welche Möglichkeiten gibt es bei einer GmbH in der Krise?
Welche Lösung sinnvoll ist, hängt davon ab, wie weit die Krise bereits fortgeschritten ist.
Operative Sanierung
Eine operative Sanierung kann sinnvoll sein, wenn das Geschäftsmodell grundsätzlich funktioniert, aber Kosten, Strukturen oder einzelne Geschäftsbereiche angepasst werden müssen.
Mögliche Maßnahmen sind:
- Reduzierung nicht notwendiger Kosten,
- Neuverhandlung laufender Verträge,
- Aufgabe dauerhaft unrentabler Geschäftsbereiche,
- Verbesserung des Forderungsmanagements,
- Verkauf nicht betriebsnotwendiger Vermögenswerte,
- Anpassung von Preisen und Zahlungsbedingungen,
- Konzentration auf profitable Leistungen,
- Verhandlungen mit Vermietern, Lieferanten und Finanzierungspartnern.
Eine Sanierung muss einen konkreten und finanziell nachvollziehbaren Weg zur Stabilisierung enthalten.
Zuführung neuer Liquidität
Zusätzliche Liquidität kann beispielsweise durch Gesellschafter, Investoren, Banken oder den Verkauf von Vermögenswerten bereitgestellt werden.
Dabei sollte geprüft werden:
- Wie groß ist die tatsächliche Liquiditätslücke?
- Wie lange reicht das neue Geld?
- Entsteht danach erneut ein Finanzierungsbedarf?
- Ist die Finanzierung verbindlich zugesagt?
- Wann steht der Betrag tatsächlich zur Verfügung?
- Ist das Unternehmen nach der Finanzierung nachhaltig zahlungsfähig?
Neue Liquidität ist nur dann eine Lösung, wenn sie die Krise nicht lediglich um wenige Wochen verschiebt.
Stundungen und Vergleiche
Gläubiger können unter bestimmten Voraussetzungen bereit sein, Zahlungen zu stunden, Ratenzahlungen zu vereinbaren oder auf einen Teil ihrer Forderungen zu verzichten.
Solche Vereinbarungen sollten eindeutig dokumentiert werden. Mündliche Zusagen oder unverbindliche Gesprächsergebnisse dürfen nicht wie bereits gesicherte Liquidität behandelt werden.
Restrukturierung nach dem StaRUG
Bei drohender Zahlungsunfähigkeit kann unter bestimmten Voraussetzungen eine Restrukturierung nach dem Unternehmensstabilisierungs- und -restrukturierungsgesetz in Betracht kommen.
Das Verfahren kann helfen, finanzielle Verbindlichkeiten neu zu ordnen, ohne dass unmittelbar ein reguläres Insolvenzverfahren durchgeführt wird.
Das StaRUG ist jedoch kein allgemeiner Ersatz für einen erforderlichen Insolvenzantrag. Besteht bereits Zahlungsunfähigkeit oder Überschuldung, muss geprüft werden, ob die Voraussetzungen für eine außergerichtliche Restrukturierung noch vorliegen.
Verkauf der GmbH
Auch eine GmbH mit Schulden oder wirtschaftlichen Problemen kann grundsätzlich verkauft werden. Voraussetzung ist eine transparente und rechtlich einwandfreie Umsetzung.
Der Verkauf kann insbesondere interessant sein, wenn:
- der Geschäftsbetrieb einen wirtschaftlichen Kern besitzt,
- Kunden, Aufträge oder Genehmigungen vorhanden sind,
- ein Investor das Unternehmen fortführen möchte,
- der Käufer zusätzliches Kapital einbringen kann,
- der Betrieb unter neuer Führung wieder tragfähig werden könnte,
- ein strategischer Erwerber einzelne Geschäftsbereiche übernehmen möchte.
Ein Verkauf muss frühzeitig vorbereitet werden. Je weiter die Krise fortgeschritten ist, desto schwieriger wird es regelmäßig, einen geeigneten Käufer zu finden und die Transaktion rechtzeitig abzuschließen.
Verkauf einzelner Geschäftsbereiche oder Vermögenswerte
Statt der gesamten GmbH können möglicherweise einzelne Geschäftsbereiche, Kundenverträge, Maschinen, Warenbestände, Markenrechte oder andere Vermögenswerte verkauft werden.
Dabei müssen Marktüblichkeit, Kaufpreis, Gläubigerinteressen und mögliche Anfechtungsrisiken sorgfältig berücksichtigt werden.
Geordnete Liquidation
Eine freiwillige Liquidation ist grundsätzlich nur dann eine geeignete Lösung, wenn die GmbH ihre Verbindlichkeiten vollständig erfüllen kann und kein Insolvenzgrund vorliegt.
Die bloße Einstellung des Geschäftsbetriebs beseitigt keine Zahlungsunfähigkeit oder Überschuldung. Auch während einer Liquidation kann eine Insolvenzantragspflicht entstehen.
Insolvenzantrag
Ist eine bestehende Zahlungsunfähigkeit oder Überschuldung nicht rechtzeitig zu beseitigen, muss ein Insolvenzantrag vorbereitet und gestellt werden.
Ein Insolvenzverfahren bedeutet nicht zwingend, dass der Geschäftsbetrieb sofort endet. Abhängig von der wirtschaftlichen Situation können eine Fortführung, ein Unternehmensverkauf, ein Insolvenzplan oder eine Eigenverwaltung geprüft werden.
Kann eine GmbH mit Schulden verkauft werden?
Grundsätzlich können auch die Geschäftsanteile einer verschuldeten GmbH verkauft werden.
Bei einem Anteilskauf bleibt die GmbH als juristische Person bestehen. Verträge, Forderungen, Vermögenswerte und Verbindlichkeiten bleiben grundsätzlich bei der Gesellschaft. Der Käufer übernimmt die Geschäftsanteile an dieser Gesellschaft.
Die Übertragung von GmbH-Geschäftsanteilen muss notariell beurkundet werden.
Ein seriöser GmbH-Verkauf setzt insbesondere voraus:
- vollständige Offenlegung der wirtschaftlichen Situation,
- geordnete und nachvollziehbare Unternehmensunterlagen,
- Überprüfung des Käufers,
- einen rechtlich geprüften Kaufvertrag,
- notarielle Beurkundung,
- klare Regelungen zum Übergabezeitpunkt,
- ordnungsgemäßen Geschäftsführerwechsel,
- keine Verheimlichung von Schulden,
- keine unzulässige Entnahme oder Verschiebung von Vermögenswerten,
- fortlaufende Beachtung einer möglichen Insolvenzantragspflicht.
Der Begriff „Firmenbestattung“ sollte vermieden werden. Er kann den falschen Eindruck erwecken, eine Gesellschaft ließe sich einfach übertragen und sämtliche Probleme würden dadurch verschwinden.
Treffender sind Bezeichnungen wie:
- strukturierter GmbH-Verkauf,
- Unternehmensverkauf in der Krise,
- Übernahme einer krisenbelasteten GmbH,
- notarieller Anteilskauf,
- Investoreneinstieg.
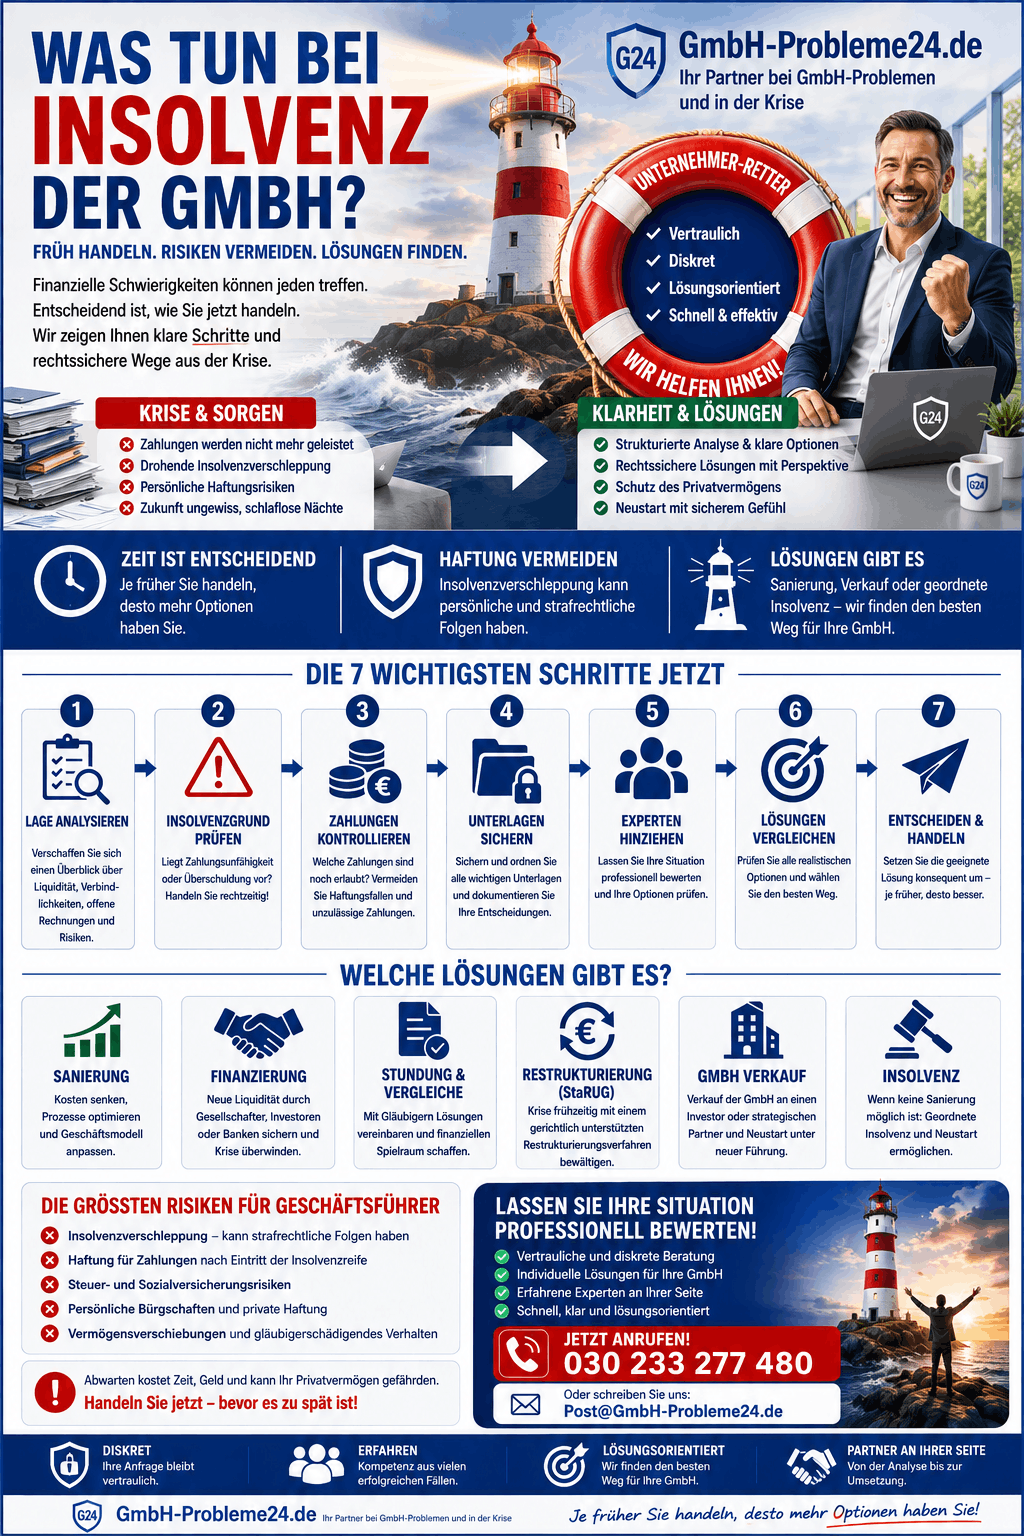
Was tun bei Insolvenz GmbH Infografik
Bin ich nach dem GmbH-Verkauf von allen Verpflichtungen befreit?
Nein. Ein GmbH-Verkauf führt nicht automatisch dazu, dass der bisherige Geschäftsführer oder Gesellschafter von sämtlichen persönlichen Verpflichtungen befreit wird.
Fortbestehen können insbesondere:
- persönliche Bürgschaften,
- private Schuldbeitritte,
- persönliche Sicherheiten,
- mögliche Steuerhaftung,
- sozialversicherungsrechtliche Risiken,
- Ersatzansprüche wegen früherer Zahlungen,
- Verantwortung für frühere Pflichtverletzungen,
- strafrechtliche Verantwortung für eigenes Verhalten,
- vertragliche Garantien aus dem Kaufvertrag.
Mit einem wirksamen Geschäftsführerwechsel endet grundsätzlich die Organverantwortung für zukünftige Geschäftsführungsentscheidungen. Frühere Entscheidungen und mögliche Pflichtverletzungen können jedoch weiterhin geprüft werden.
Ein geplanter Verkauf ersetzt außerdem keinen erforderlichen Insolvenzantrag. Solange der bisherige Geschäftsführer im Amt ist, muss er seine gesetzlichen Pflichten weiter erfüllen.
Haftet der Geschäftsführer mit seinem Privatvermögen?
Für die Verbindlichkeiten einer GmbH haftet grundsätzlich das Gesellschaftsvermögen. Die GmbH ist eine eigene juristische Person.
Eine persönliche Haftung des Geschäftsführers kann jedoch aus unterschiedlichen Gründen entstehen.
Dazu gehören beispielsweise:
- persönliche Bürgschaften,
- private Sicherheiten,
- Pflichtverletzungen als Geschäftsführer,
- verspätete Insolvenzantragstellung,
- bestimmte Zahlungen nach Eintritt der Insolvenzreife,
- nicht abgeführte Arbeitnehmeranteile zur Sozialversicherung,
- steuerliche Pflichtverletzungen,
- unrichtige Angaben gegenüber Banken oder Geschäftspartnern,
- Vermögensverschiebungen,
- vorsätzliche Schädigung von Gläubigern,
- strafbare Handlungen.
Der häufig verwendete Begriff „Durchgriffshaftung“ ist für diese unterschiedlichen Risiken zu ungenau. Persönliche Haftung entsteht nicht automatisch allein deshalb, weil die GmbH zahlungsunfähig ist. Es müssen jeweils konkrete gesetzliche oder vertragliche Haftungsgründe vorliegen.
Was geschieht mit persönlichen Bürgschaften?
Persönliche Bürgschaften bestehen grundsätzlich unabhängig davon, ob die GmbH verkauft, liquidiert oder insolvent wird.
Hat der Geschäftsführer oder Gesellschafter persönlich für ein Darlehen, einen Mietvertrag, eine Leasingverbindlichkeit oder eine Lieferantenforderung gebürgt, kann der Gläubiger unter den vereinbarten Voraussetzungen auf ihn persönlich zugreifen.
Eine Entlassung aus einer Bürgschaft ist regelmäßig nur mit Zustimmung des jeweiligen Gläubigers möglich.
Deshalb sollten in der GmbH-Krise sämtliche persönlichen Sicherheiten vollständig erfasst werden.
Was tun, wenn Steuern oder Sozialversicherungsbeiträge offen sind?
Offene Steuern und Sozialversicherungsbeiträge sollten besonders ernst genommen werden.
Wichtige Informationen sind:
- Welche Steuerarten sind betroffen?
- Für welche Monate bestehen Rückstände?
- Wurden Steuererklärungen oder Voranmeldungen abgegeben?
- Liegen bereits Mahnungen oder Vollstreckungsankündigungen vor?
- Sind Arbeitnehmeranteile zur Sozialversicherung offen?
- Wurden Beiträge gemeldet, aber nicht bezahlt?
- Bestehen Stundungs- oder Ratenzahlungsvereinbarungen?
Das Vorenthalten von Arbeitnehmeranteilen zur Sozialversicherung kann strafrechtliche Folgen haben. Auch bei steuerlichen Pflichtverletzungen kann eine persönliche Haftung des Geschäftsführers entstehen.
Die weitere Vorgehensweise sollte deshalb nicht pauschal, sondern anhand der konkreten Situation geklärt werden.
Welche Unterlagen sollten sofort gesichert werden?
Sichern Sie insbesondere:
- aktuelle Kontoauszüge,
- Übersicht aller Bankkonten,
- offene Posten der Debitoren,
- offene Posten der Kreditoren,
- aktuelle betriebswirtschaftliche Auswertungen,
- Summen- und Saldenlisten,
- Jahresabschlüsse,
- Steuerbescheide,
- Steueranmeldungen,
- Beitragsnachweise der Sozialversicherung,
- Lohnabrechnungen,
- Darlehensverträge,
- Leasingverträge,
- Mietverträge,
- persönliche Bürgschaften,
- Sicherheitenvereinbarungen,
- Gesellschafterdarlehen,
- Mahnungen,
- Vollstreckungsankündigungen,
- wichtige Kunden- und Lieferantenverträge,
- Kaufangebote von Investoren,
- Protokolle von Gesellschafterversammlungen,
- frühere Liquiditätsplanungen.
Digitale Unterlagen sollten zusätzlich gesichert werden. Achten Sie darauf, dass Buchhaltungszugänge, E-Mail-Konten und Unternehmensdaten weiterhin erreichbar sind.
Was tun bei Insolvenz der GmbH?
Dokumentieren Sie Ihre Entscheidungen
Halten Sie schriftlich fest:
- wann die ersten erheblichen Zahlungsprobleme aufgetreten sind,
- welche Rechnungen erstmals nicht bezahlt werden konnten,
- wann Konten gesperrt oder Kreditlinien gekündigt wurden,
- welche Finanzierungsmaßnahmen eingeleitet wurden,
- welche Sanierungsoptionen geprüft wurden,
- welche Berater hinzugezogen wurden,
- warum bestimmte Zahlungen noch vorgenommen wurden,
- welche Annahmen einer Liquiditätsplanung zugrunde lagen,
- welche Angebote von Investoren oder Käufern vorlagen.
Eine nachvollziehbare Dokumentation kann später wichtig sein, um zu erklären, wann die Krise erkannt wurde und wie die Geschäftsführung darauf reagiert hat.
So bereiten Sie sich auf ein erstes Gespräch vor
Für eine erste Einschätzung benötigen Sie noch keinen vollständig sortierten Aktenordner.
Ein grober und ehrlicher Überblick genügt zunächst.
Hilfreich sind folgende Informationen:
- aktueller Kontostand,
- noch verfügbare Kreditlinien,
- Höhe der momentan fälligen Verbindlichkeiten,
- offene Kundenforderungen,
- monatlicher Umsatz,
- laufende Fixkosten,
- Anzahl der Beschäftigten,
- offene Löhne,
- offene Sozialversicherungsbeiträge,
- Steuerrückstände,
- laufende Darlehen und Leasingverträge,
- persönliche Bürgschaften,
- aktuelle Mahnungen oder Vollstreckungsmaßnahmen,
- Zeitpunkt der ersten nicht mehr bezahlten Rechnung,
- laufende Gespräche mit Banken, Investoren oder Käufern.
Fehlende Unterlagen können später zusammengestellt werden. Entscheidend ist, dass eine möglicherweise akute Situation nicht allein wegen unvollständiger Unterlagen weiter aufgeschoben wird.
Persönliche Einschätzung Ihrer GmbH-Situation
Die Frage „Was tun bei Insolvenz der GmbH?“ lässt sich nicht mit einer pauschalen Standardlösung beantworten.
Zunächst muss geklärt werden:
- Liegt nur ein kurzfristiger Engpass vor?
- Droht Zahlungsunfähigkeit?
- Besteht bereits Zahlungsunfähigkeit?
- Liegt möglicherweise Überschuldung vor?
- Gibt es ein tragfähiges Sanierungskonzept?
- Steht eine gesicherte Finanzierung zur Verfügung?
- Ist ein seriöser Käufer oder Investor vorhanden?
- Bestehen persönliche Bürgschaften?
- Gibt es offene Steuern oder Sozialversicherungsbeiträge?
- Muss unverzüglich ein Insolvenzantrag vorbereitet werden?
Wir unterstützen Geschäftsführer und Gesellschafter dabei, die wirtschaftliche Ausgangslage zu strukturieren und mögliche Handlungswege zu prüfen.
Dazu können gehören:
- wirtschaftliche Krisenanalyse,
- Aufbereitung der Liquiditätssituation,
- Prüfung wirtschaftlicher Sanierungsansätze,
- Vorbereitung eines möglichen GmbH-Verkaufs,
- Suche nach einer Unternehmensübernahme,
- Koordination mit Rechtsanwälten und Steuerberatern,
- Strukturierung der nächsten erforderlichen Schritte.
Erst die Situation klären, dann entscheiden
Je früher die tatsächliche Lage Ihrer GmbH festgestellt wird, desto gezielter können Sanierung, Verkauf, Finanzierung oder ein geordneter Insolvenzantrag geprüft werden.
Für das erste Gespräch reicht ein grober Überblick. Fehlende Unterlagen können anschließend geklärt werden.
Telefon: 030 233 277 480
E-Mail: Post@GmbH-Probleme24.de
Häufige Fragen: Was tun bei Insolvenz der GmbH?
Muss bei jedem Liquiditätsengpass Insolvenz angemeldet werden?
Nein. Ein vorübergehender Liquiditätsengpass ist nicht automatisch Zahlungsunfähigkeit. Entscheidend ist, ob die GmbH ihre fälligen Verbindlichkeiten mit den verfügbaren Zahlungsmitteln erfüllen kann und ob eine bestehende Liquiditätslücke kurzfristig und verlässlich geschlossen werden kann.
Wie lange darf der Geschäftsführer bei Zahlungsunfähigkeit warten?
Der Insolvenzantrag muss ohne schuldhaftes Zögern gestellt werden. Die Frist von höchstens drei Wochen bei Zahlungsunfähigkeit ist keine reguläre Bedenkzeit. Ist eine rechtzeitige Beseitigung der Zahlungsunfähigkeit nicht realistisch, muss der Antrag früher gestellt werden.
Kann eine GmbH-Insolvenz noch verhindert werden?
In einer frühen Krisenphase können Finanzierung, Stundungen, Vergleiche, operative Sanierung, Investoreneinstieg oder ein Unternehmensverkauf mögliche Lösungen sein. Eine bereits bestehende Insolvenzantragspflicht darf dadurch jedoch nicht verzögert werden.
Darf eine GmbH mit Schulden verkauft werden?
Grundsätzlich ja. Die Übertragung der Geschäftsanteile muss notariell beurkundet werden. Die Schulden verschwinden durch den Verkauf nicht, sondern bleiben grundsätzlich bei der GmbH. Der Verkauf muss transparent und rechtlich einwandfrei durchgeführt werden.
Bin ich nach einem GmbH-Verkauf aus jeder Haftung entlassen?
Nein. Persönliche Bürgschaften, frühere Pflichtverletzungen, steuerliche Risiken, sozialversicherungsrechtliche Risiken und strafrechtliche Verantwortung werden durch einen GmbH-Verkauf nicht automatisch beseitigt.
Darf der Geschäftsführer in der Krise noch Zahlungen leisten?
Das hängt von der konkreten Situation und der Art der Zahlung ab. Nach Eintritt der Insolvenzreife gelten erhebliche Beschränkungen. Gleichzeitig können besondere steuerliche und sozialversicherungsrechtliche Pflichten bestehen. Die Zahlungsreihenfolge sollte daher qualifiziert geprüft werden.
Kann die GmbH einfach stillgelegt werden?
Die bloße Einstellung der Geschäftstätigkeit beseitigt keine Zahlungsunfähigkeit oder Überschuldung. Eine freiwillige Liquidation ist grundsätzlich nur möglich, wenn die Gesellschaft ihre Verbindlichkeiten erfüllen kann und kein Insolvenzgrund vorliegt.
Muss der Geschäftsführer privates Geld in die GmbH einzahlen?
Eine allgemeine Verpflichtung, die GmbH aus dem Privatvermögen zu finanzieren, besteht grundsätzlich nicht. Private Zahlungen oder Gesellschafterdarlehen sollten jedoch sorgfältig dokumentiert und wirtschaftlich geprüft werden. Sie dürfen eine notwendige Insolvenzantragstellung nicht lediglich verzögern.
Was passiert mit persönlichen Bürgschaften bei einer Insolvenz?
Persönliche Bürgschaften bleiben grundsätzlich bestehen. Der jeweilige Gläubiger kann den Bürgen unter den vertraglich vereinbarten Voraussetzungen persönlich in Anspruch nehmen.
Welche Informationen werden für ein erstes Gespräch benötigt?
Für eine erste Einschätzung reichen aktuelle Kontostände, fällige Verbindlichkeiten, offene Forderungen, Informationen über Mitarbeiter, Steuern, Sozialversicherungsbeiträge, Kredite und persönliche Bürgschaften. Ein vollständig sortierter Aktenordner ist für die erste Kontaktaufnahme nicht erforderlich.
Was tun bei Insolvenz der GmbH?
Was tun bei Insolvenz der GmbH? Der wichtigste Schritt besteht darin, die tatsächliche wirtschaftliche und rechtliche Situation unverzüglich zu klären.
Geschäftsführer sollten weder vorschnell aufgeben noch notwendige Entscheidungen hinauszögern. Eine Sanierung, Finanzierung, Restrukturierung oder ein GmbH-Verkauf kann möglich sein, wenn frühzeitig gehandelt wird. Liegt bereits eine nicht rechtzeitig zu beseitigende Zahlungsunfähigkeit oder Überschuldung vor, muss der erforderliche Insolvenzantrag ohne schuldhaftes Zögern gestellt werden.
Die richtige Reihenfolge lautet:
- Liquidität feststellen,
- Insolvenzgründe prüfen,
- Zahlungen kontrollieren,
- Unterlagen sichern,
- Entscheidungen dokumentieren,
- Handlungsoptionen vergleichen,
- die nächsten Schritte fachlich begleiten lassen.
Wichtiger Hinweis
Die Inhalte dieses Beitrags dienen der allgemeinen Information und wirtschaftlichen Orientierung. Sie stellen keine Rechtsberatung, Steuerberatung, Anlageberatung oder Vermögensberatung dar.
Als Unternehmensberatung unterstützen wir bei der wirtschaftlichen Analyse, der Strukturierung möglicher Lösungen und der Koordination des weiteren Vorgehens.
Für eine verbindliche rechtliche oder steuerliche Beurteilung sollten entsprechend qualifizierte Rechtsanwälte und Steuerberater hinzugezogen werden.
Stand: August 2026
Rechtsgrundlagen und Quellen
Insolvenzordnung
§ 15a InsO – Antragspflicht bei juristischen Personen und Gesellschaften ohne Rechtspersönlichkeit
https://www.gesetze-im-internet.de/inso/__15a.html
§ 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung
https://www.gesetze-im-internet.de/inso/__15b.html
§ 17 InsO – Zahlungsunfähigkeit
https://www.gesetze-im-internet.de/inso/__17.html
§ 18 InsO – Drohende Zahlungsunfähigkeit
https://www.gesetze-im-internet.de/inso/__18.html
§ 19 InsO – Überschuldung
https://www.gesetze-im-internet.de/inso/__19.html
Zahlungsunfähigkeit der GmbH
https://gmbh-probleme24.de/insolvenzberatung/zahlungsunfaehigkeit/
Insolvenzantrag für die GmbH
https://gmbh-probleme24.de/gmbh-probleme/insolvenzantrag-gmbh/
Fortführungsprognose
https://gmbh-probleme24.de/unternehmen-in-schwierigkeiten/fortfuehrungsprognose/
GmbH mit Schulden verkaufen
https://gmbh-probleme24.de/gmbh-probleme/gmbh-mit-schulden-verkaufen/
GmbH verkaufen oder liquidieren
https://gmbh-probleme24.de/gmbh-verkaufen/gmbh-verkaufen-oder-liquidieren/
Kontakt zu GmbH-Probleme24
https://gmbh-probleme24.de/kontakt/
Startseite GmbH-Probleme24
https://gmbh-probleme24.de/
Was tun bei Insolvenz – Jetzt anrufen und informieren:
Telefon 030-233 277 480
Oder senden Sie uns eine eMail mit Ihrer Anfrage an Post@GmbH-Probleme24.de
Ich darf als Unternehmensberater keine Rechtsberatung, Steuerberatung und Vermögensberatung durchführen.
Damit ich Ihnen unsere Full-Service-Leistungen im Bereich GmbH Probleme anbieten kann, kooperiere ich mit meinem Steuerberater und meinen Rechtsanwalt, die auf Wunsch die steuerliche, finanzielle und rechtliche Seite für Sie klären.