Wie lange dauert ein Insolvenzverfahren bei einer GmbH? Bei einer überschaubaren Abwicklung kann das Verfahren nach etwa ein bis zwei Jahren abgeschlossen sein. Komplexe Unternehmensinsolvenzen können dagegen mehrere Jahre, im Einzelfall auch fünf Jahre oder länger dauern. Vor der Eröffnung liegt außerdem eine gerichtliche Prüfungsphase. Eine gesetzlich festgelegte Gesamtdauer gibt es nicht.
Für Sie als Geschäftsführer oder Gesellschafter ist allerdings nicht nur wichtig, wann das Gericht das Verfahren beendet. Sie möchten auch wissen: Wie lange muss ich mitwirken? Wann kann ich mich beruflich neu orientieren? Lässt sich die Abwicklung beschleunigen? Und kommt für meine GmbH noch eine Sanierung oder ein Verkauf infrage?
Entscheidend ist, drei Dinge auseinanderzuhalten: die Dauer des Insolvenzverfahrens, die kurzfristigen gesetzlichen Handlungspflichten und Ihre persönliche Situation. Ein möglicherweise langes Verfahren bedeutet nicht, dass Sie jahrelang untätig bleiben müssen. Es bedeutet aber auch nicht, dass Sie mit den notwendigen Entscheidungen warten dürfen.
Stand: 15. September 2026 · Informationen zum deutschen Insolvenzrecht
Insolvenzverfahren GmbH: Dauer auf einen Blick
Die folgende Übersicht zeigt mögliche zeitliche Größenordnungen. Sie ersetzt keine Einschätzung anhand der tatsächlichen Vermögenslage, der Unterlagen und des Verfahrensstands Ihrer GmbH.
| Situation oder Verfahrensabschnitt | Zeitliche Orientierung | Worauf es ankommt |
|---|---|---|
| Prüfung des Insolvenzantrags bis zur gerichtlichen Entscheidung | Einige Wochen bis wenige Monate | Unterlagen, Prüfung des Insolvenzgrunds und Deckung der Verfahrenskosten |
| Überschaubares Abwicklungsverfahren | Ein Abschluss nach etwa ein bis zwei Jahren ist möglich | Klare Vermögensverhältnisse, verwertbare Unterlagen und wenige Streitfragen |
| Komplexes Abwicklungsverfahren | Mehrere Jahre; auch fünf Jahre oder länger sind möglich | Schwierige Vermögensverwertung, Gerichtsprozesse und umfangreiche Forderungsprüfungen |
| Beendigung über einen Insolvenzplan | Ein früherer gerichtlicher Abschluss kann möglich sein | Tragfähiger Plan, notwendige Mehrheiten, gerichtliche Bestätigung und Finanzierung |
| Abweisung mangels Masse | Entscheidung im Eröffnungsverfahren; keine feste Bearbeitungszeit | Es wird gerade kein Insolvenzverfahren eröffnet |
Die Übersicht enthält praktische Orientierungswerte, keine statistisch ermittelten Durchschnittswerte oder zugesicherten Bearbeitungszeiten. Die Abwicklungsfälle sind unterschiedliche Szenarien und nicht als aufeinanderfolgende Zeitblöcke zu addieren.
Wichtig: Eine GmbH-Insolvenz endet weder automatisch nach drei Jahren noch zwingend nach vier Jahren. Maßgeblich ist, welche Aufgaben im konkreten Verfahren noch zu erledigen sind.
Wie lange dauert ein Insolvenzverfahren bei einer GmbH im Durchschnitt?
Eine einzelne Durchschnittszahl hilft Ihnen nur begrenzt weiter. Ein bereits stillgelegter Dienstleistungsbetrieb mit vollständiger Buchhaltung lässt sich anders abwickeln als eine Unternehmensgruppe mit Immobilien, laufenden Projekten und Rechtsstreitigkeiten.
Außerdem muss bei jeder Zeitangabe klar sein, was gemessen wird: die Zeit vom Insolvenzantrag bis zur Eröffnung, die Dauer des eröffneten Verfahrens oder der gesamte Zeitraum bis zur späteren Löschung der Gesellschaft.
Für Ihre Planung ist deshalb die folgende Frage hilfreicher: Welche konkreten Vorgänge müssen bei meiner GmbH noch abgeschlossen werden, bevor das Verfahren beendet werden kann?
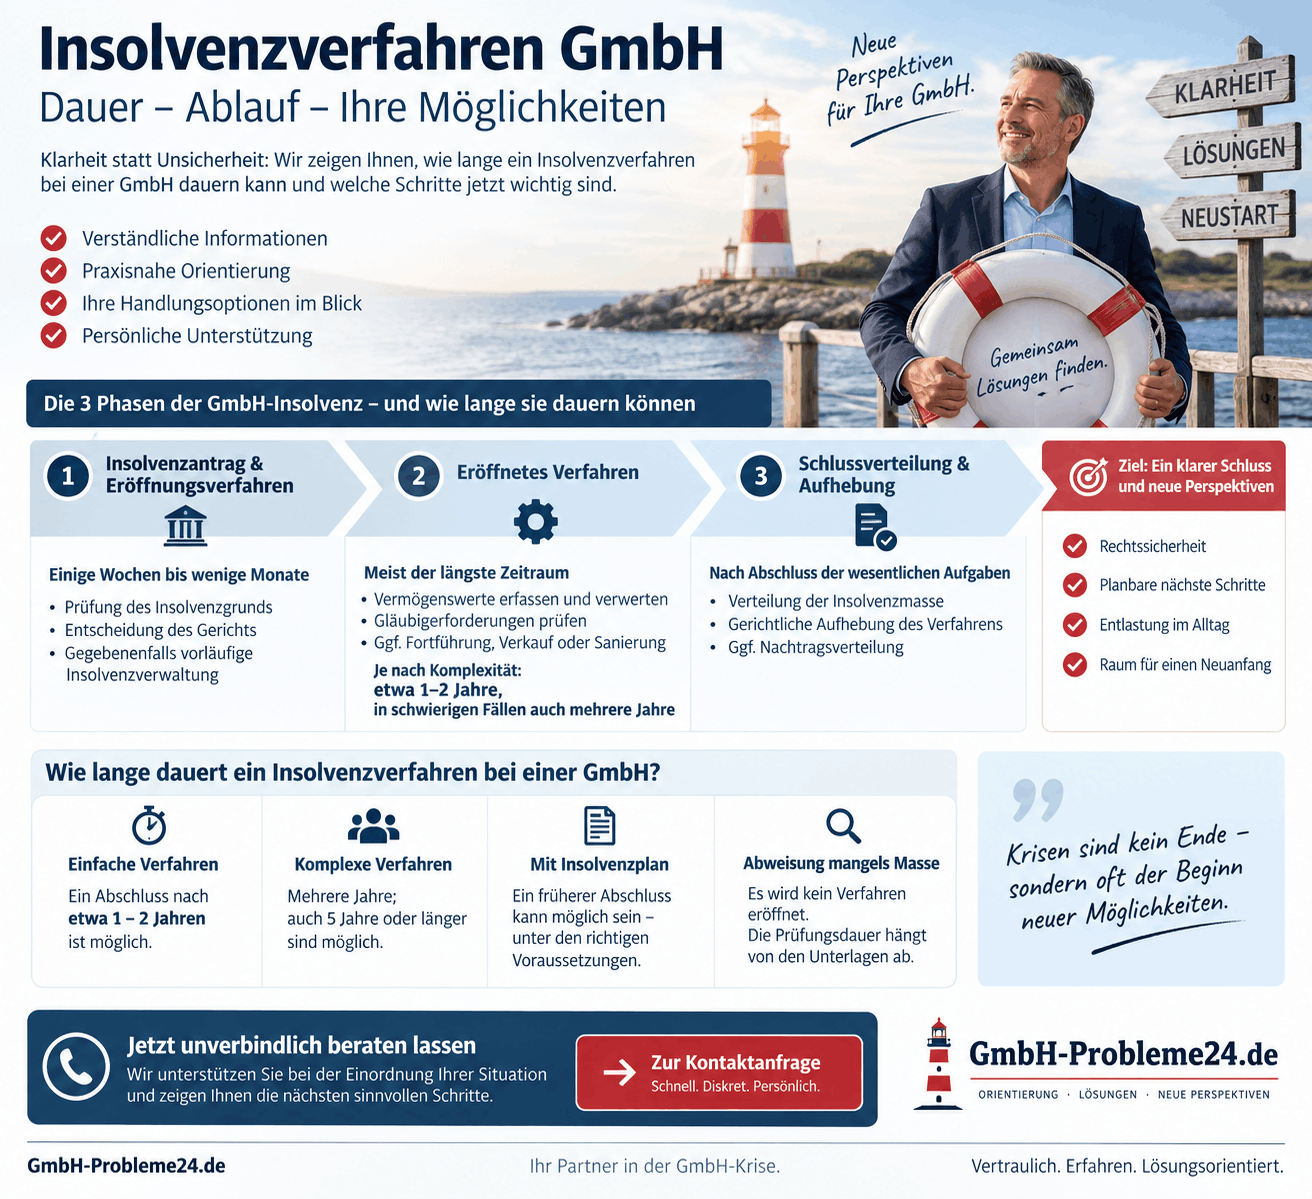
Insolvenzverfahren GmbH Dauer Infografik
Die drei wesentlichen Phasen der GmbH-Insolvenz
1. Insolvenzantrag und Eröffnungsverfahren
Mit dem Insolvenzantrag beginnt zunächst das Eröffnungsverfahren. Das Insolvenzgericht prüft insbesondere, ob ein Insolvenzgrund vorliegt und ob die vorhandene Masse voraussichtlich ausreicht, um die Verfahrenskosten zu decken.
Dazu können Auskünfte, Unterlagen und ein Sachverständigengutachten erforderlich sein. Das Gericht kann Sicherungsmaßnahmen anordnen und einen vorläufigen Insolvenzverwalter einsetzen.
Diese Phase ist noch nicht das eröffnete Insolvenzverfahren. Auch eine vorläufige Insolvenzverwaltung bedeutet daher nicht, dass das Gericht bereits endgültig über die Eröffnung entschieden hat.
Welche Angaben und Unterlagen benötigt werden, erläutern wir im Beitrag zum Insolvenzantrag für eine GmbH.
2. Eröffnetes Verfahren: Vermögen verwerten oder Sanierung umsetzen
Mit dem Eröffnungsbeschluss beginnt das eigentliche Insolvenzverfahren. Im Verfahren mit Insolvenzverwalter geht die Verwaltungs- und Verfügungsbefugnis über das zur Insolvenzmasse gehörende Vermögen auf den Verwalter über. Für eine angeordnete Eigenverwaltung gelten Besonderheiten.
Nun werden unter anderem Gläubigerforderungen geprüft, Vermögenswerte erfasst und verwertet sowie offene Ansprüche der GmbH untersucht. Je nach Ausgangslage kann der Geschäftsbetrieb fortgeführt, verkauft oder eingestellt werden.
Der Zeitaufwand entsteht dabei nicht nur durch das Auflisten von Vermögenswerten. Forderungen müssen unter Umständen erst eingezogen, Eigentumsverhältnisse geklärt oder Ansprüche gerichtlich durchgesetzt werden.
Eine ausführlichere Darstellung der einzelnen Schritte finden Sie unter Ablauf eines Insolvenzverfahrens bei einer GmbH.
3. Schlussverteilung und gerichtliche Aufhebung
Bei einer regulären Abwicklung folgen auf die Verwertung und die erforderlichen Abschlussarbeiten die Schlussverteilung und anschließend die gerichtliche Aufhebung des Insolvenzverfahrens.
Dafür müssen nicht sämtliche Gläubiger vollständig bezahlt worden sein. Verteilt wird das nach den gesetzlichen Regeln verfügbare Vermögen. Für Insolvenzgläubiger kann deshalb lediglich eine anteilige Befriedigung verbleiben.
Auch nach der Aufhebung kann unter bestimmten Voraussetzungen eine Nachtragsverteilung angeordnet werden, beispielsweise wenn nachträglich weiteres Vermögen ermittelt wird. Der gerichtliche Abschluss ist deshalb nicht mit der Aussage gleichzusetzen, dass niemals mehr ein Vorgang zur früheren GmbH bearbeitet werden muss.
Warum kann sich die Dauer einer GmbH-Insolvenz verlängern?
Die Unternehmensgröße allein ist kein zuverlässiger Maßstab. Auch bei einer kleinen GmbH kann eine einzelne ungeklärte Angelegenheit erheblichen Aufwand verursachen.
Unvollständige Buchhaltung und fehlende Unterlagen: Müssen Geschäftsvorfälle rekonstruiert, Kontobewegungen nachvollzogen oder Vertragsunterlagen beschafft werden, erschwert dies die Bearbeitung.
Schwer verwertbares Vermögen: Immobilien, Spezialmaschinen, Beteiligungen oder streitige Projektforderungen lassen sich nicht immer kurzfristig verwerten. Bewertungen, Sicherungsrechte und Verhandlungen können zusätzliche Zeit beanspruchen.
Rechtsstreitigkeiten und Rückforderungsansprüche: Prozesse über Kundenforderungen, frühere Zahlungen oder mögliche Haftungsansprüche können das Verfahren verlängern. Dabei kommt es auch darauf an, ob eine wirtschaftlich sinnvolle Einigung möglich ist.
Fortführung und Sanierung: Soll der Betrieb erhalten werden, müssen Finanzierung, Personal, Verträge und ein möglicher Investor aufeinander abgestimmt werden. Ein schneller Verkauf des Geschäftsbetriebs beendet dabei nicht automatisch das Insolvenzverfahren der bisherigen GmbH.

Insolvenzverfahren GmbH Dauer
Ist eine GmbH nach drei Jahren automatisch schuldenfrei?
Nein. Die häufig genannte Dreijahresfrist betrifft grundsätzlich die Abtretungsfrist im Restschuldbefreiungsverfahren natürlicher Personen. Eine GmbH ist eine juristische Person und erhält diese Restschuldbefreiung nicht.
Eine Entschuldung und Fortführung der GmbH kann unter geeigneten Voraussetzungen über einen Insolvenzplan gestaltet werden. Das ist jedoch ein anderes Instrument und kein automatischer Schuldenerlass nach Ablauf einer bestimmten Anzahl von Jahren.
Wird zusätzlich der Geschäftsführer persönlich insolvent, etwa wegen eigener Verbindlichkeiten oder in Anspruch genommener Bürgschaften, ist dieses persönliche Verfahren getrennt von der Insolvenz der GmbH zu betrachten.
Wie lange bleibt der Geschäftsführer in das Verfahren eingebunden?
Die Eröffnung des Insolvenzverfahrens beendet das Geschäftsführeramt nicht automatisch. Auch wenn der Insolvenzverwalter über die Insolvenzmasse verfügt, bleiben gesetzliche Auskunfts- und Mitwirkungspflichten bestehen.
Geschäftsführer müssen beispielsweise Unterlagen zugänglich machen, Geschäftsvorfälle erläutern und Fragen zu Vermögen, Verbindlichkeiten oder früheren Zahlungen beantworten. Unter den gesetzlichen Voraussetzungen können auch bereits ausgeschiedene Geschäftsführer auskunftspflichtig sein.
Der tatsächliche Aufwand kann sich im Laufe des Verfahrens verändern. Eine umfangreiche Übergabe zu Beginn und spätere einzelne Rückfragen sind von einer fortlaufenden operativen Tätigkeit zu unterscheiden. Eine feste Frist, nach der generell keine Mitwirkung mehr erforderlich ist, lässt sich daraus nicht ableiten.
Persönliche Haftungsansprüche sind ebenfalls gesondert zu betrachten. Ein Verfahrensabschluss oder Geschäftsführerwechsel beseitigt mögliche Ansprüche aus früheren Pflichtverletzungen nicht automatisch.
Mehr dazu lesen Sie im Beitrag zur Haftung des GmbH-Geschäftsführers.
Welche Fristen gelten unabhängig von der Verfahrensdauer?
Ein Insolvenzverfahren kann lange dauern. Die Entscheidung über einen erforderlichen Insolvenzantrag darf deshalb trotzdem nicht aufgeschoben werden.
Bei einer antragspflichtigen GmbH muss der Antrag ohne schuldhaftes Zögern gestellt werden. Die gesetzlichen Höchstfristen betragen:
- Drei Wochen nach Eintritt der Zahlungsunfähigkeit.
- Sechs Wochen nach Eintritt der Überschuldung.
Das sind keine frei verfügbaren Wartezeiten. Ob und in welchem Umfang eine Frist ausgeschöpft werden darf, hängt von den konkreten Umständen ab. Treten beide Insolvenzgründe auf, darf die kürzere Handlungspflicht wegen Zahlungsunfähigkeit nicht übergangen werden.
Die Fristen beginnen mit dem Eintritt des jeweiligen Insolvenzgrunds. Sie laufen nicht erst ab einem Beratungsgespräch, einer Mahnung oder der subjektiven Erkenntnis des Geschäftsführers.
Zusätzlich gelten nach Eintritt der Insolvenzreife besondere Regeln für Zahlungen aus dem Gesellschaftsvermögen. Welche Zahlungen noch zulässig sind, muss sorgfältig geprüft werden.
Vertiefende Informationen finden Sie zur Insolvenzantragspflicht einer GmbH und zur Zahlungsunfähigkeit der GmbH.
Wie lange dauert die Insolvenz einer GmbH ohne Vermögen?
Reicht das Vermögen voraussichtlich nicht aus, um die Verfahrenskosten zu decken, weist das Gericht den Eröffnungsantrag grundsätzlich mangels Masse ab. Eine Abweisung unterbleibt insbesondere, wenn ein ausreichender Kostenvorschuss geleistet wird.
In diesem Fall wird kein Insolvenzverfahren eröffnet. Wie lange die vorgelagerte Prüfung dauert, hängt dennoch von den Unterlagen und den notwendigen Ermittlungen ab.
Ein leeres Geschäftskonto bedeutet nicht automatisch, dass keinerlei verwertbare Masse vorhanden ist. Auch Forderungen der GmbH und mögliche Rückforderungs- oder Haftungsansprüche können für die Prüfung relevant sein.
Die Abweisung mangels Masse ist kein persönlicher Haftungsfreibrief. Mit der Rechtskraft der Abweisung wird die GmbH aufgelöst. Eine spätere Löschung im Handelsregister ist davon zu unterscheiden. Frühere Pflichtverletzungen werden durch die Entscheidung nicht automatisch erledigt.
Lässt sich das Insolvenzverfahren beschleunigen?
Niemand kann einen festen gerichtlichen Abschlusstermin seriös versprechen. Sie können aber dazu beitragen, vermeidbare Verzögerungen zu reduzieren.
Hilfreich sind vollständige und geordnete Unterlagen, nachvollziehbare Angaben zu Vermögen und Verbindlichkeiten sowie eine zuverlässige Kommunikation mit den zuständigen Beteiligten. Unklare Sachverhalte sollten früh benannt werden, statt sie erst durch spätere Nachfragen aufklären zu lassen.
Insolvenzplan: früherer Abschluss unter passenden Voraussetzungen
Ein Insolvenzplan kann die Befriedigung der Gläubiger und die weitere Zukunft der GmbH abweichend von einer gewöhnlichen Abwicklung regeln. Nach rechtskräftiger Bestätigung und Erfüllung der weiteren gesetzlichen Voraussetzungen kann das Gericht das Verfahren aufheben.
Die Umsetzung des Plans, etwa vereinbarte Zahlungen, kann danach noch weiterlaufen. Deshalb sind gerichtlicher Verfahrensabschluss und vollständige Erfüllung des Sanierungsplans nicht immer derselbe Zeitpunkt.
Auch Eigenverwaltung bedeutet nicht automatisch ein kürzeres Verfahren. Sie verändert vor allem die Verantwortungsverteilung unter Aufsicht eines Sachwalters.
Beim Schutzschirmverfahren betrifft die gesetzliche Frist von höchstens drei Monaten die Vorlage eines Insolvenzplans. Sie ist keine Zusage, dass die gesamte GmbH-Insolvenz innerhalb von drei Monaten beendet wird. Ein Schutzschirm setzt zudem unter anderem voraus, dass bei Antragstellung noch keine Zahlungsunfähigkeit vorliegt.
GmbH-Verkauf: eine eigene Handlungsoption, kein automatisches Verfahrensende
Ein geordneter Verkauf kann eine sinnvolle Option sein, wenn ein geeigneter Erwerber und ein tragfähiges Konzept vorhanden sind. Dabei muss jedoch klar unterschieden werden, was tatsächlich übertragen wird.
Verkauf der Geschäftsanteile: Die Gesellschafter wechseln. Die GmbH bleibt grundsätzlich dieselbe Gesellschaft mit ihren Rechten und Verpflichtungen. Die Anteilsübertragung beendet weder automatisch das Geschäftsführeramt noch eine bestehende Insolvenzreife.
Verkauf des Geschäftsbetriebs im Insolvenzverfahren: Ein Erwerber kann Vermögenswerte oder Betriebsteile übernehmen. Die Abwicklung der bisherigen GmbH kann anschließend trotzdem weiterlaufen.
Wer eine GmbH mit Schulden verkaufen möchte, sollte deshalb nicht allein nach dem möglichen Notartermin fragen. Entscheidend sind die Finanzierung, der Umgang mit den Verbindlichkeiten und die rechtlichen Pflichten aller Beteiligten.
Ein Verkauf ersetzt keinen erforderlichen Insolvenzantrag. Auch persönliche Bürgschaften und bereits entstandene Haftungsrisiken verschwinden nicht automatisch durch eine Übertragung.
Welche Unterlagen helfen bei der Einschätzung?
Für eine belastbare Einschätzung müssen zunächst die wirtschaftliche Lage und der bisherige Verfahrensstand erkennbar sein. Besonders hilfreich sind:
- Verfahrensunterlagen: Insolvenzantrag, gerichtliche Beschlüsse und Schriftverkehr mit einem vorläufigen oder endgültigen Insolvenzverwalter.
- Finanzunterlagen: aktuelle Buchhaltung, Jahresabschlüsse, betriebswirtschaftliche Auswertungen, Kontostände und eine Übersicht fälliger Verbindlichkeiten.
- Vermögen und offene Vorgänge: Forderungslisten, wichtige Verträge, Sicherheiten, laufende Projekte und Rechtsstreitigkeiten.
Für eine erste Kontaktaufnahme müssen Sie nicht bereits sämtliche Unterlagen vollständig zusammengestellt haben. Sagen Sie offen, was vorliegt und was fehlt. Die Klärung einer möglichen Antragspflicht darf durch das Zusammenstellen der Unterlagen nicht verzögert werden.
Informationen zur wirtschaftlichen Begleitung finden Sie auf unserer Seite zur Unterstützung bei einer GmbH-Krise.
Insolvenzverfahren GmbH Dauer
Häufige Fragen zur Dauer des Insolvenzverfahrens einer GmbH
Dauert die Insolvenz einer kleinen GmbH automatisch kürzer?
Nein. Ein überschaubarer Betrieb kann leichter abzuwickeln sein. Fehlende Unterlagen, streitige Forderungen oder komplizierte Vermögensverhältnisse können aber auch bei einer kleinen GmbH erheblichen Aufwand verursachen.
Ist die GmbH nach Aufhebung des Insolvenzverfahrens sofort gelöscht?
Nein. Die Aufhebung des Insolvenzverfahrens und die Löschung im Handelsregister sind unterschiedliche rechtliche Vorgänge. Ob und wann eine Löschung erfolgt, richtet sich nach den dafür geltenden Voraussetzungen. Bei einer Sanierung kann die Gesellschaft unter den erforderlichen Voraussetzungen fortgeführt werden.
Darf ich während der GmbH-Insolvenz beruflich neu anfangen?
Die Insolvenz der GmbH begründet für sich genommen kein allgemeines Arbeitsverbot. Eine neue Tätigkeit ist jedoch mit bestehenden Pflichten und möglichen vertraglichen Einschränkungen abzustimmen. Für die Bestellung zum Geschäftsführer einer anderen GmbH können gesetzliche Ausschlussgründe bestehen, beispielsweise infolge bestimmter strafrechtlicher Verurteilungen.
Wer kann mir sagen, warum mein Verfahren noch nicht beendet ist?
Bei einem laufenden Verfahren ist der bestellte Insolvenzverwalter beziehungsweise bei Eigenverwaltung der Sachwalter ein wichtiger Ansprechpartner. Fragen Sie nach den noch offenen Verwertungsvorgängen, Rechtsstreitigkeiten und Voraussetzungen für einen Abschluss. Der Insolvenzverwalter unterliegt außerdem der Aufsicht des Insolvenzgerichts.
Nicht nur die Dauer zählt, sondern Ihr nächster richtiger Schritt
Die Dauer eines GmbH-Insolvenzverfahrens hängt davon ab, welche wirtschaftlichen und rechtlichen Aufgaben zu erledigen sind. Eine pauschale Jahreszahl kann deshalb keine individuelle Planung ersetzen.
Für Sie ist entscheidend, rechtzeitig Klarheit zu gewinnen: Besteht bereits eine Antragspflicht? Welche Mitwirkung ist erforderlich? Ist eine Sanierung realistisch? Und kann eine geordnete Übertragung überhaupt noch sinnvoll gestaltet werden?
Sie müssen nicht den gesamten weiteren Verlauf allein überblicken. Aber die nächsten Schritte sollten auf einer belastbaren Einschätzung beruhen.
Rechtlicher Hinweis: Dieser Artikel enthält allgemeine Informationen und ersetzt keine individuelle rechtliche oder steuerliche Beratung. Unsere Unterstützung betrifft die wirtschaftliche und organisatorische Einordnung. Rechtliche und steuerliche Einzelfragen sind durch entsprechend befugte Rechtsanwälte beziehungsweise Steuerberater zu prüfen.
Quellen und rechtliche Grundlagen
Antragspflicht, Zahlungen, gerichtliche Aufsicht und Geschäftsführerpflichten:
Insolvenzordnung – insbesondere §§ 15a, 15b, 58, 80, 97 und 101 InsO.
Abwicklung und Verfahrensabschluss:
§ 196 InsO – Schlussverteilung,
§ 200 InsO – Aufhebung des Insolvenzverfahrens und
§ 203 InsO – Nachtragsverteilung.
Insolvenzplan, Eigenverwaltung und Schutzschirm:
§ 217 InsO – Insolvenzplan,
§ 258 InsO – Aufhebung nach Planbestätigung,
§ 270 InsO – Eigenverwaltung und
§ 270d InsO – Schutzschirm.
Masselosigkeit, Auflösung und Löschung:
§ 26 InsO – Abweisung mangels Masse,
§ 60 GmbHG – Auflösungsgründe und
§ 394 FamFG – Löschung vermögensloser Gesellschaften.
Gesellschaft, Anteilsverkauf und Geschäftsführerbestellung:
§ 13 GmbHG – Rechtliche Selbstständigkeit der GmbH,
§ 15 GmbHG – Übertragung von Geschäftsanteilen und
§ 6 GmbHG – Voraussetzungen für Geschäftsführer.