Arbeitskosten Bau 2026
Arbeitskosten Bau 2026 steigen
Stand: 17. September 2026
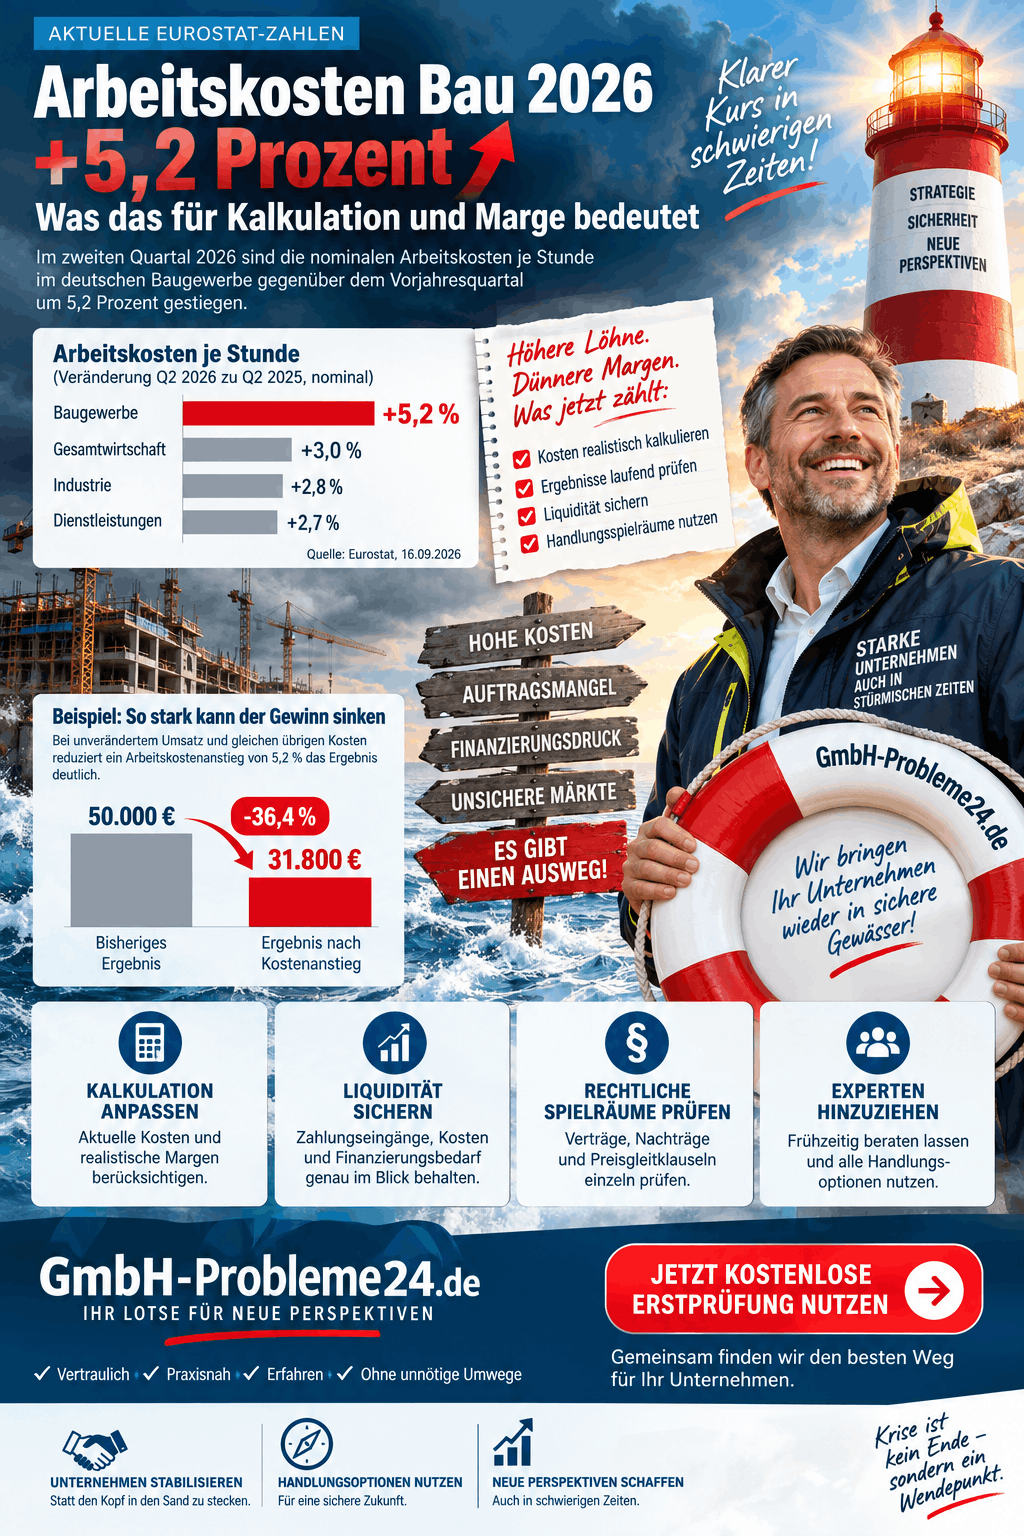
Arbeitskosten Bau 2026: Die nominalen Arbeitskosten je geleisteter Stunde sind im deutschen Baugewerbe im zweiten Quartal gegenüber dem Vorjahresquartal um 5,2 Prozent gestiegen. Das geht aus der Eurostat-Veröffentlichung vom 16. September 2026 hervor.
Für Bauunternehmen ist dabei nicht allein die Höhe des Anstiegs entscheidend. Entscheidend ist, welcher Teil der eigenen Aufträge noch mit älteren Kostensätzen kalkuliert wurde – und wie viel Gewinn nach der tatsächlichen Ausführung übrig bleibt.
Ein Arbeitskostenanstieg von 5,2 Prozent kann einen deutlich größeren Teil des Gewinns aufzehren. In der nachfolgenden Modellrechnung schrumpft das kalkulierte Ergebnis um 36,4 Prozent, obwohl Umsatz, Stundenumfang und sämtliche übrigen Kosten unverändert bleiben.
Steht Ihre GmbH bereits in der Krise, sollten Sie neben den Auftragsmargen auch die Zahlungsfähigkeit und die verbleibenden Handlungsmöglichkeiten prüfen lassen.
Arbeitskosten Bau 2026: Die aktuellen Eurostat-Zahlen
Die folgende Übersicht zeigt die Veränderung im zweiten Quartal 2026 gegenüber dem zweiten Quartal 2025. Es handelt sich um nominale, kalenderbereinigte Werte.
| Wirtschaftsbereich in Deutschland | Arbeitskosten insgesamt | Löhne und Gehälter | Lohnnebenkosten |
|---|---|---|---|
| Gesamtwirtschaft* | +3,0 % | +2,9 % | +3,3 % |
| Industrie | +2,8 % | +2,7 % | +3,1 % |
| Baugewerbe | +5,2 % | +5,4 % | +4,5 % |
| Dienstleistungen der gewerblichen Wirtschaft | +2,7 % | +2,7 % | +2,7 % |
*Eurostat verwendet „Gesamtwirtschaft“ vereinfachend für die Wirtschaftsabschnitte B bis S. Insbesondere Land- und Forstwirtschaft sowie Fischerei sind nicht enthalten.
Der Bau verzeichnet damit unter diesen drei großen Bereichen der gewerblichen Wirtschaft den stärksten Anstieg. Die 5,2 Prozent sind allerdings weder eine Jahresprognose für 2026 noch eine Aussage über die Kostenentwicklung jedes einzelnen Bauunternehmens.
Arbeitskosten sind mehr als Bruttolöhne – aber nicht alle betrieblichen Personalkosten
Der Eurostat-Arbeitskostenindex erfasst Löhne und Gehälter sowie insbesondere Arbeitgeber-Sozialbeiträge und beschäftigungsbezogene Steuern, abzüglich entsprechender Zuschüsse. Ausgaben etwa für berufliche Weiterbildung, Personalbeschaffung oder Arbeitskleidung sind dagegen nicht enthalten.
Gemessen werden Kosten je tatsächlich geleisteter Arbeitsstunde, nicht je an Kunden abgerechneter Stunde. Zudem können Veränderungen der Beschäftigtenstruktur innerhalb einer Branche den Index beeinflussen. Die Kennzahl ist deshalb kein reiner Tariflohnindex und keine Preisliste für Handwerkerstunden.
Für die eigene Kalkulation folgt daraus: Der Branchenwert ist ein Vergleichsmaßstab. Er ersetzt weder die Auswertung der eigenen Lohnabrechnungen noch die Ermittlung der betrieblichen Kosten je produktiver Stunde.
Ein Unternehmen mit einem hohen Anteil eigener Fachkräfte hat eine andere Kostenstruktur als ein Betrieb, der viele Leistungen über Nachunternehmer einkauft. Bei Letzterem erscheinen deren Preiserhöhungen zunächst in den bezogenen Leistungen – nicht automatisch in der eigenen Lohnsumme.
Arbeitskosten Bau 2026 Infografik
Warum bessere Stimmung im Wohnungsbau die Margenfrage nicht löst
Das aktuelle Branchenbild ist differenzierter als eine pauschale Krisenbeschreibung: Laut der am 16. September 2026 veröffentlichten ifo-Umfrage verbesserte sich das Geschäftsklima im Wohnungsbau im August von minus 29,0 auf minus 22,7 Punkte. Die Aufhellung beruhte vor allem auf besseren Erwartungen.
Gleichzeitig meldeten 41,3 Prozent der befragten Unternehmen weiterhin Auftragsmangel. 13,4 Prozent berichteten von stornierten Projekten. Diese Angaben beziehen sich auf den Wohnungsbau, nicht auf das gesamte Baugewerbe.
Die betriebswirtschaftliche Schlussfolgerung: Eine erwartete Nachfragebelebung verbessert nicht rückwirkend die Kalkulation bereits unterschriebener Verträge. Auch ein wachsendes Auftragsbuch hilft nur dann nachhaltig, wenn die vereinbarten Erlöse die tatsächlichen Kosten ausreichend decken.
Wo zusätzlich Finanzierungslasten, höhere Einkaufspreise oder Verzögerungen auftreten, kann der Spielraum weiter schrumpfen. Ob diese Belastungen vorliegen und wie stark sie wirken, muss jedoch am konkreten Unternehmen geprüft werden.
Modellrechnung: Wie aus 50.000 Euro Ergebnis nur noch 31.800 Euro werden
Das folgende vereinfachte Jahresmodell zeigt ausschließlich die Wirkung höherer Arbeitskosten. Es ist keine Branchenprognose und kein tatsächlicher Kundenfall. Unterstellt wird, dass die Arbeitskosten des Beispielunternehmens bei unverändertem Stundenumfang um 5,2 Prozent steigen. Umsatz und sonstige Kosten bleiben konstant.
| Position | Ursprüngliche Kalkulation | Nach Kostenanstieg |
|---|---|---|
| Nettoumsatz | 1.000.000 € | 1.000.000 € |
| Arbeitskosten | 350.000 € | 368.200 € |
| Übrige betriebliche Kosten | 600.000 € | 600.000 € |
| Gesamtkosten | 950.000 € | 968.200 € |
| Kalkuliertes Betriebsergebnis vor Zinsen und Steuern | 50.000 € | 31.800 € |
| Ergebnismarge bezogen auf den Umsatz | 5,00 % | 3,18 % |
Die zusätzlichen Arbeitskosten betragen:
350.000 Euro × 5,2 Prozent = 18.200 Euro.
Diese 18.200 Euro fehlen vollständig im Ergebnis. Die Gesamtkosten steigen um rund 1,92 Prozent. Das Betriebsergebnis sinkt dagegen um 36,4 Prozent.
Die Marge fällt von 5,00 auf 3,18 Prozent, also um 1,82 Prozentpunkte. Prozent und Prozentpunkte dürfen hier nicht verwechselt werden.
Das erklärt, weshalb eine scheinbar überschaubare Kostensteigerung einen knapp kalkulierenden Betrieb stark treffen kann. Je kleiner der ursprüngliche Ergebnispuffer, desto größer ist die relative Wirkung derselben zusätzlichen Kosten.
Ist der Gewinnpuffer bereits aufgebraucht, finden Sie im Beitrag Firma macht Verluste: Ursachen und Handlungsmöglichkeiten weitere Ansatzpunkte für die Prüfung Ihrer wirtschaftlichen Situation.
Die entscheidende Formel für den Margeneffekt
Bei unverändertem Umsatz und unveränderten übrigen Kosten gilt:
Margenverlust in Prozentpunkten = bisherige Arbeitskostenquote am Umsatz × Arbeitskostenanstieg × 100.
Im Beispiel beträgt die Arbeitskostenquote am Umsatz 35 Prozent. Die Rechnung lautet deshalb: 0,35 × 0,052 × 100 = 1,82 Prozentpunkte.
Wichtig ist die Bezugsgröße: Der Anteil der Arbeitskosten am Umsatz ist nicht dasselbe wie ihr Anteil an den Gesamtkosten.
Wie stark müssten die Preise steigen, um die Marge zu halten?
Auch diese Frage lässt sich nicht mit einem pauschalen Aufschlag von 5,2 Prozent beantworten. Im Beispiel sind zwei Ziele zu unterscheiden.
Den bisherigen Ergebnisbetrag erhalten
Soll das Betriebsergebnis wieder 50.000 Euro betragen, wären bei unverändertem Leistungsumfang 18.200 Euro zusätzliche Erlöse erforderlich. Der Nettoumsatz müsste auf 1.018.200 Euro steigen.
Das entspricht einer durchschnittlichen Preisanhebung um 1,82 Prozent. Der Ergebnisbetrag wäre wiederhergestellt, die prozentuale Umsatzmarge läge aber noch knapp unter fünf Prozent.
Die bisherige prozentuale Marge erhalten
Soll die Ergebnismarge weiterhin fünf Prozent betragen, lautet die Rechnung:
Erforderlicher Nettoumsatz = neue Gesamtkosten ÷ (1 − Zielmarge).
Damit ergeben sich 968.200 Euro ÷ 0,95 = rund 1.019.158 Euro. Die durchschnittlichen Preise müssten bei gleichem Leistungsumfang somit um rund 1,92 Prozent steigen.
Beide Rechnungen unterstellen unveränderte Absatzmengen und keine zusätzlichen Kosten durch die Preisanpassung. Sie beantworten eine Kalkulationsfrage. Ob eine Anpassung am Markt durchsetzbar oder bei einem bestehenden Vertrag zulässig ist, bleibt davon getrennt.
Warum Stundenüberschreitungen den Kosteneffekt verstärken
Der Stundenkostensatz ist nur eine Seite der Baukalkulation. Ebenso wichtig ist, wie viele Stunden für die vereinbarte Leistung tatsächlich benötigt werden.
Ein zweites, ausdrücklich hypothetisches Beispiel: Für eine Baustelle sind 500 Stunden zu jeweils 42 Euro internen Arbeitskosten kalkuliert. Der ursprüngliche Arbeitskostenansatz beträgt damit 21.000 Euro.
Steigt der interne Kostensatz um 5,2 Prozent, ergeben sich bei unverändert 500 Stunden Arbeitskosten von 22.092 Euro. Werden tatsächlich aber 530 Stunden benötigt, steigt der Betrag auf 23.417,52 Euro.
Der Arbeitskostenblock liegt dann rund 11,51 Prozent über der ursprünglichen Kalkulation. Ursache ist die Kombination aus höherem Kostensatz und sechs Prozent mehr Stunden.
Höhere Arbeitskosten und zusätzlicher Zeitbedarf wirken zusammen. Deshalb reicht es nicht aus, lediglich die Lohnabrechnung mit dem Vorjahr zu vergleichen. Für die Projektmarge zählen auch Baustellenablauf, Leistungsumfang, Nacharbeiten und die tatsächlich eingesetzten Stunden.
Die 42 Euro sind ein frei gewählter interner Modellwert – kein Branchenmittelwert und kein empfohlener Kunden-Stundenverrechnungssatz.
Festpreisverträge: Höhere Löhne begründen keinen automatischen Nachtrag
Aus einer Eurostat-Veröffentlichung entsteht kein eigenständiger Anspruch, bereits vereinbarte Baupreise nachträglich zu erhöhen. Entscheidend sind der Vertrag, eine gegebenenfalls vereinbarte Preisgleitklausel und die einschlägigen gesetzlichen Regelungen.
Eine Vergütungsanpassung wegen einer angeordneten Leistungsänderung nach § 650c BGB ist von einer allgemeinen Kostensteigerung für die unveränderte Leistung zu unterscheiden. Auch § 313 BGB zur Störung der Geschäftsgrundlage ist kein pauschaler Ausgleich für jede Lohnerhöhung; seine Voraussetzungen und die vertragliche Risikoverteilung müssen im Einzelfall geprüft werden.
Für die interne Ergebnisrechnung sollte deshalb zwischen einer gewünschten Preisanpassung, einem rechtlich begründeten Anspruch und einem tatsächlich realisierbaren Zahlungseingang unterschieden werden. Eine nur erhoffte Nachtragszahlung ist noch keine gesicherte Liquidität.
Die rechtliche Beurteilung eines konkreten Bauvertrags gehört in die Hände eines entsprechend qualifizierten Rechtsanwalts.
Arbeitskosten Bau 2026
Was die Baukalkulation jetzt sichtbar machen sollte
Aktuelle Kosten der noch ausstehenden Leistungen
Bei laufenden Projekten ist nicht nur entscheidend, wie viel bereits ausgegeben wurde. Wichtig ist ebenso, welche Kosten bis zur Fertigstellung noch entstehen.
Ein geeigneter Ausgangspunkt ist: erwarteter Projekterlös minus bisherige Projektkosten minus realistisch geschätzte Restkosten. Dieser Projektüberschuss ist nur so aussagekräftig wie die Kostenabgrenzung. Noch nicht zugerechnete Unternehmensgemeinkosten dürfen bei der Beurteilung des Unternehmensgewinns nicht untergehen.
Die Kostenbasis neuer Angebote
Neue Angebote sollten sich auf die erwarteten Kosten im tatsächlichen Ausführungszeitraum beziehen. Bereits berücksichtigte Lohnerhöhungen dürfen nicht nochmals pauschal aufgeschlagen werden.
Zusätzlich ist die Abgrenzung zwischen eigenen Arbeitskosten und Nachunternehmerleistungen wichtig. Wer den Branchenanstieg auf beide Positionen ungeprüft aufschlägt, kann Kosten doppelt berücksichtigen.
Zahlungseingänge statt bloßer Rechnungsbeträge
Ein wirtschaftlich positiver Auftrag kann vorübergehend Finanzierung benötigen, wenn Auszahlungen vor den zugehörigen Einzahlungen anfallen. Umgekehrt macht ein früher Zahlungseingang einen verlustreichen Auftrag nicht rentabel.
Für den kurzfristigen Überblick bietet sich eine rollierende, beispielsweise 13-wöchige Liquiditätsplanung an. Sie sollte Zahlungstermine, verfügbare Kreditlinien und realistische Einzahlungen berücksichtigen. Streitige Forderungen oder nicht zugesagte Finanzierungen sollten nicht wie sichere Mittel behandelt werden.
Zum ergänzenden Thema Finanzierung lesen Sie unseren Beitrag zum Liquiditätsbedarf eines Unternehmens in Schwierigkeiten.
Wann aus dem Margenproblem eine ernsthafte GmbH-Krise wird
Ein sinkender Gewinn allein bedeutet noch keine Insolvenzreife. Für eine GmbH sind insbesondere Zahlungsunfähigkeit und insolvenzrechtliche Überschuldung maßgeblich. Die Beurteilung richtet sich nach der konkreten Lage, nicht nach dem Branchenindex.
Können fällige Verbindlichkeiten nicht mehr zuverlässig bedient werden, darf das Problem nicht lediglich als Frage der nächsten Preiserhöhung behandelt werden. Eine kurzfristige Prüfung der Zahlungsfähigkeit ist dann wichtiger als eine langfristige Margenplanung.
Hintergründe erläutert der Beitrag zur Zahlungsunfähigkeit einer GmbH.
Bei eingetretener Insolvenzantragspflicht der GmbH verlangt § 15a InsO einen Insolvenzantrag ohne schuldhaftes Zögern. Die gesetzlichen Höchstfristen sind keine pauschalen Wartefristen. Verhandlungen über neue Aufträge, Finanzierung oder einen Unternehmensverkauf setzen diese Pflichten nicht aus.
Häufige Fragen zu Arbeitskosten, Baukalkulation und Marge
Gelten die 5,2 Prozent für das gesamte Jahr 2026?
Nein. Die Angabe beschreibt das zweite Quartal 2026 im Vergleich zum zweiten Quartal 2025. Sie ist weder eine vollständige Jahresbilanz noch eine Prognose für das Gesamtjahr.
Sind Arbeitskosten und Lohnkosten dasselbe?
Nein. Arbeitskosten umfassen im verwendeten Index neben Löhnen und Gehältern auch die erfasste Lohnnebenkostenkomponente. Die betriebliche Gesamtkalkulation kann darüber hinaus weitere personalbezogene Ausgaben enthalten, die dieser Index nicht abbildet.
Müssen Bauunternehmen ihre Preise um 5,2 Prozent erhöhen?
Das lässt sich aus dem Branchenwert nicht ableiten. Maßgeblich sind die tatsächliche eigene Kostensteigerung, der Arbeitskostenanteil, der Leistungsumfang und die angestrebte Marge. Bestehende Verträge sind zusätzlich rechtlich gesondert zu betrachten.
Warum kann der Gewinn stärker sinken als die Kosten steigen?
Weil zusätzliche Kosten bei unverändertem Umsatz direkt vom bisherigen Ergebnis abgehen. Beträgt der ursprüngliche Gewinn nur einen kleinen Teil des Umsatzes, kann schon eine begrenzte Kostensteigerung einen großen Anteil dieses Gewinns aufzehren.
Löst mehr Umsatz das Problem?
Nicht automatisch. Zusätzliche Aufträge helfen, wenn sie einen ausreichenden Beitrag zur Kostendeckung leisten und finanzierbar sind. Zusätzlicher Umsatz aus Aufträgen, deren Erlöse nicht einmal die zusätzlich verursachten Kosten decken, verschlechtert dagegen das Ergebnis.
Kann ein GmbH-Verkauf bei anhaltendem Kostendruck infrage kommen?
Ein Verkauf kann eine zu prüfende unternehmerische Option sein. Er ist weder garantiert noch ein automatischer Wegfall von Schulden, Haftungsrisiken oder bestehenden Geschäftsführerpflichten. Näheres zum Thema GmbH mit Schulden verkaufen.
Arbeitskosten Bau 2026 sind vor allem eine Frage der verbleibenden Marge
Arbeitskosten Bau 2026 lassen sich nicht sinnvoll mit einem pauschalen Preisaufschlag beantworten. Entscheidend sind der eigene Arbeitskostenanteil, die tatsächlichen Stunden und die vertraglich erzielbaren Erlöse.
Die Modellrechnung macht den Unterschied zwischen Kostenanstieg und Ergebniseffekt deutlich: Bei einer ursprünglichen Marge von fünf Prozent reichen 18.200 Euro zusätzliche Arbeitskosten aus, um mehr als ein Drittel des kalkulierten Ergebnisses aufzuzehren.
Ein gut gefülltes Auftragsbuch ist deshalb noch kein Beleg für ein gesundes Bauunternehmen. Maßgeblich sind die erwarteten Ergebnisse und die Zahlungsfähigkeit während der Ausführung.
Die Rechenbeispiele sind eigene, vereinfachte Modellrechnungen und keine Angaben zu einem tatsächlichen Unternehmen. Die statistischen Daten können nachträglich revidiert werden. Dieser Beitrag dient der allgemeinen Information und ersetzt keine Prüfung des Einzelfalls.
Quellen und weiterführende Informationen
Eurostat: Arbeitskosten im zweiten Quartal 2026, Veröffentlichung vom 16. September 2026. Grundlage der Branchenzahlen und des Vergleichs zum Vorjahresquartal.
Eurostat: Methodik und Abgrenzung des Arbeitskostenindex. Enthaltene und ausgeschlossene Kostenbestandteile sowie statistische Besonderheiten.
ifo Institut: Zuversicht im Wohnungsbau wächst, 16. September 2026. Umfrageergebnisse für August 2026.
§ 313 BGB: Störung der Geschäftsgrundlage und § 650c BGB: Vergütungsanpassung bei Anordnungen nach § 650b Absatz 2.
§ 15a InsO: Antragspflicht, § 17 InsO: Zahlungsunfähigkeit und § 19 InsO: Überschuldung.