Banken sehen höhere Kreditrisiken im Mittelstand
Banken sehen höhere Kreditrisiken im Mittelstand: Was GmbHs bei der Finanzierung beachten müssen
Stand: 18. September 2026
GmbH-Finanzierung per Bankkredit 2026: Worauf es jetzt ankommt
Für eine GmbH-Finanzierung per Bankkredit sollten Geschäftsführer 2026 vor allem die Rückzahlungsfähigkeit, verfügbare Liquidität und anstehende Kreditverlängerungen belastbar darstellen. Das NPL-Barometer 2026 zeigt erhöhte Kreditrisiken im Mittelstand. Daraus folgt aber weder eine automatische Kreditablehnung noch ein pauschaler Finanzierungsstopp für GmbHs.
Die entscheidende Frage für das nächste Bankgespräch lautet deshalb nicht nur: „Welche Sicherheiten können wir anbieten?“ Sondern: „Wie bezahlt unsere GmbH Zinsen, Tilgung und laufende Verpflichtungen auch dann, wenn das Geschäft schlechter läuft als geplant?“
Grundlage dieser Analyse sind die am 15. September 2026 veröffentlichten Kernergebnisse zum NPL-Barometer. Die vollständige Ausgabe kündigt die BKS für den 16. September 2026 an. Die verwendeten Bestandsdaten beziehen sich auf den 31. März 2026; die Werte für die Jahresenden 2026 und 2027 sind Erwartungen des Expertenpanels.
NPL-Barometer 2026: Istwerte und Erwartungen im Überblick
Das Barometer der Bundesvereinigung Kreditankauf und Servicing und der Frankfurt School of Finance & Management verbindet Angaben zur Kreditqualität mit Einschätzungen zur weiteren Entwicklung.
| Kennzahl | Istwert: 31.03.2026 | Panelerwartung: Ende 2026 | Panelerwartung: Ende 2027 |
|---|---|---|---|
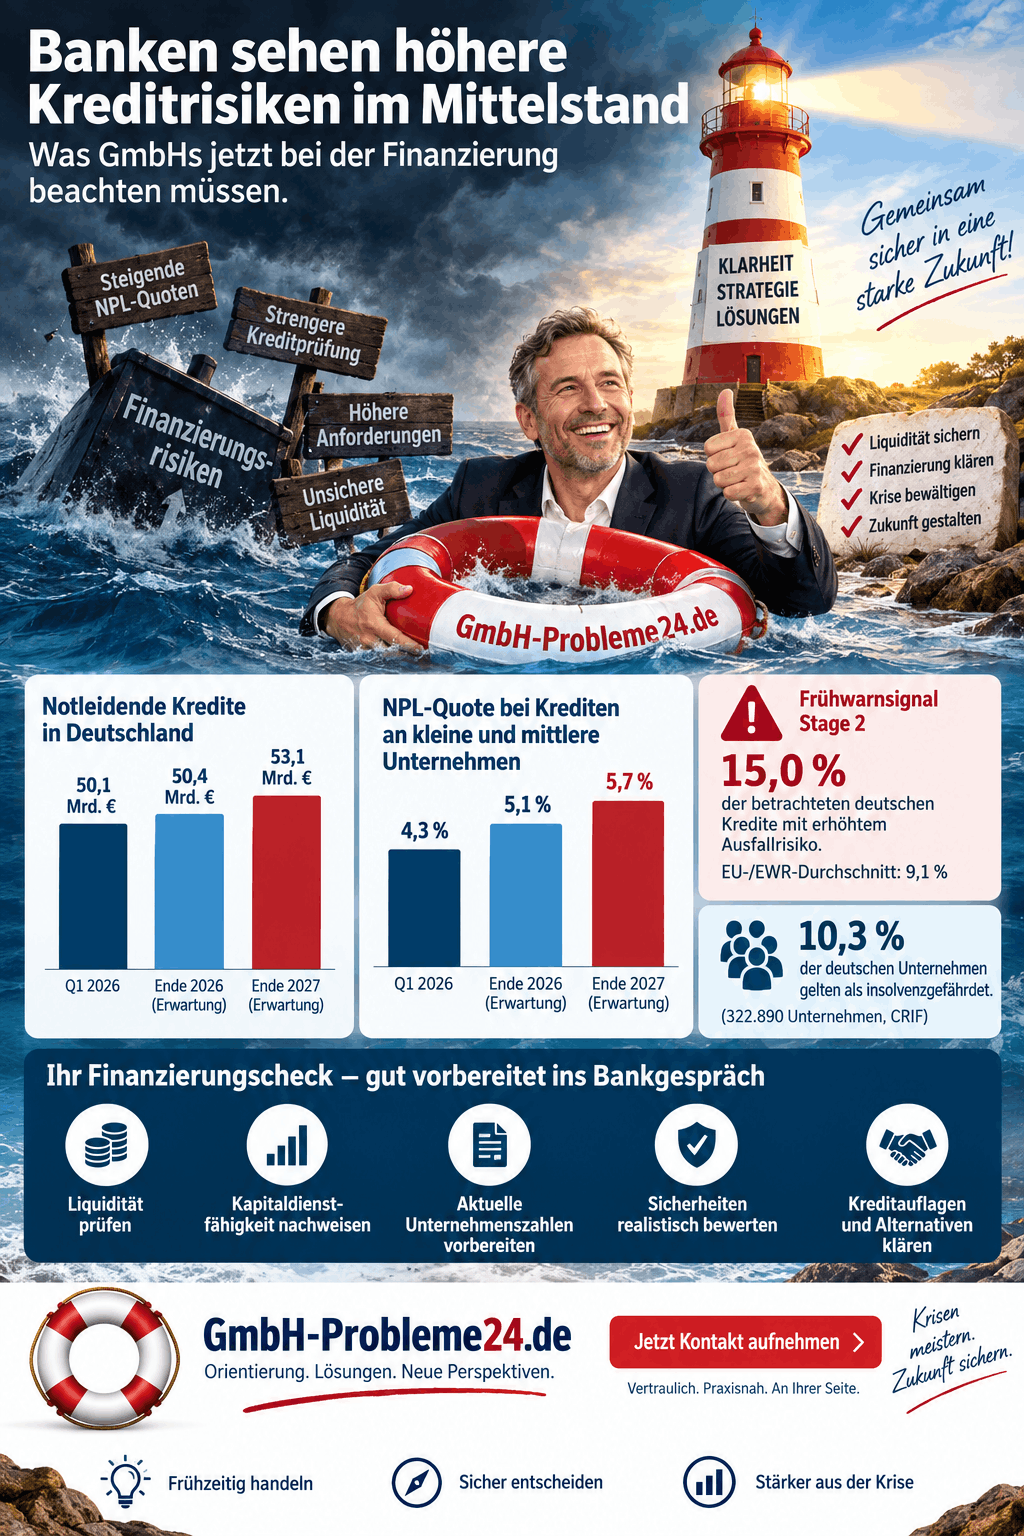
| Notleidende Kredite insgesamt, deutsche EBA-Bankenstichprobe | 50,1 Mrd. Euro | 50,4 Mrd. Euro | 53,1 Mrd. Euro |
| NPL-Quote bei Krediten an kleine und mittlere Unternehmen | 4,3 % | 5,1 % | 5,7 % |
| NPL-Quote bei Gewerbeimmobilienkrediten | 6,8 % | 6,5 % | 6,5 % |
Istwerte und Panelerwartungen sind unterschiedliche Datenarten. Die Angaben beziehen sich auf die jeweilige Kreditkategorie in der deutschen EBA-Bankenstichprobe.
Bei Mittelstandskrediten liegt die für Ende 2027 erwartete Quote damit 1,4 Prozentpunkte über dem Istwert des ersten Quartals 2026. Gleichzeitig erwartet das Panel bei Gewerbeimmobilien keinen weiteren Quotenanstieg gegenüber diesem Ausgangswert. Die Entwicklung ist also nicht in allen Kreditsegmenten gleich.
Die NPL-Quote bezieht sich auf Kreditvolumen, nicht auf die Zahl der Unternehmen. Aus einer Quote von 5,7 Prozent folgt daher nicht, dass 5,7 Prozent aller mittelständischen Unternehmen insolvent werden. Zudem ist die EBA-Stichprobe keine vollständige Erfassung sämtlicher deutscher Banken und Unternehmenskredite.
Banken sehen höhere Kreditrisiken im Mittelstand Infografik
Was bedeuten NPL und Stage 2 für einen GmbH-Kredit?
NPL: Ein Kredit ist bereits notleidend
NPL steht für Non-Performing Loan, also einen notleidenden Kredit. Nach der Erläuterung der Europäischen Zentralbank kann ein Kredit so eingestuft werden, wenn erhebliche Zweifel an der Rückzahlung bestehen oder vereinbarte Zahlungen seit mehr als 90 Tagen ausstehen.
Wichtig: Diese 90-Tage-Einordnung ist keine Wartefrist für Geschäftsführer. Eine insolvenzrechtliche Handlungspflicht kann deutlich früher bestehen. Ebenso ist das ausgewiesene NPL-Volumen nicht mit einem bereits endgültig feststehenden Verlust in gleicher Höhe gleichzusetzen.
Stage 2: Erhöhtes Risiko, aber noch keine festgestellte Bonitätsbeeinträchtigung
Stage 2 bezeichnet im Rechnungslegungsmodell IFRS 9 Kredite, deren Ausfallrisiko seit dem erstmaligen Ansatz erheblich gestiegen ist, die aber noch nicht bonitätsbeeinträchtigt sind. Auch ein weiterhin bedienter Kredit kann darunter fallen.
Zum 31. März 2026 beträgt der Stage-2-Anteil in der deutschen EBA-Stichprobe 15,0 Prozent, gegenüber 9,1 Prozent im EU-/EWR-Aggregat. Bezugsgröße sind die zu fortgeführten Anschaffungskosten bewerteten Kredite. Die Werte beziehen sich nicht ausschließlich auf Mittelstandskredite.
CRIF: Risikoeinstufung statt amtlicher Insolvenzprognose
CRIF stuft im September 2026 insgesamt 322.890 Unternehmen beziehungsweise 10,3 Prozent als insolvenzgefährdet ein. Es handelt sich um eine Einschätzung des Kreditinformationsanbieters, nicht um die Zahl eröffneter Insolvenzverfahren und nicht um eine amtliche Vorhersage tatsächlich eintretender Insolvenzen.
Für die einzelne GmbH muss die Lage anhand ihrer eigenen Zahlungsfähigkeit, Verpflichtungen und Finanzierungsmöglichkeiten beurteilt werden. Eine Risikoklassifizierung ersetzt diese Prüfung nicht.
Werden Bankkredite für GmbHs tatsächlich strenger geprüft?
Eine zusätzliche Quelle liefert die Deutsche Bundesbank: In der Juli-Umfrage 2026 berichteten Banken über strengere Kreditrichtlinien im zweiten Quartal. Der Nettoanteil der Institute mit einer Straffung betrug bei Unternehmenskrediten zehn Prozent, nach 16 Prozent im Vorquartal. Dies ist keine Quote abgelehnter Kreditanträge. Auch Vertragsbedingungen und Covenants wurden restriktiver.
Für eine sachliche Einordnung sind drei Einschränkungen wichtig: Die Straffung betraf vor allem große Unternehmen. NPL-Quoten und andere Kreditqualitätsindikatoren trugen in diesem Quartal laut Befragung nicht nennenswert zur Richtlinienstraffung bei. Für das dritte Quartal planten die Banken weitgehend unveränderte Richtlinien.
Das NPL-Barometer erklärt somit nicht automatisch eine konkrete Kreditablehnung. Entscheidend bleibt die individuelle Prüfung. Mehr zum Umfeld lesen Sie im Beitrag Banken verschärfen Kreditbedingungen.
Finanzierungscheck für Geschäftsführer: Sechs Punkte vor dem Bankgespräch
Die folgende Arbeitscheckliste ist eine redaktionelle Orientierung, kein Ratingmodell und keine Kreditzusage. Sie verbindet die Vorbereitung des Bankgesprächs mit einem Blick auf die finanzielle Belastbarkeit.
| Prüffeld | Ihre zentrale Frage | Was Sie vorbereiten sollten |
|---|---|---|
| Kapitaldienstfähigkeit | Reichen die verfügbaren Zahlungsüberschüsse für Zinsen und Tilgung? | Nachvollziehbare Berechnung einschließlich bestehender und neuer Kredite. |
| Liquidität | Können alle fälligen Zahlungen rechtzeitig geleistet werden? | Kontostände, abrufbare Kreditlinien und eine zeitlich gegliederte Zahlungsplanung. |
| Anschlussfinanzierung | Welche Darlehen und Linien laufen in den kommenden Monaten aus? | Finanzierungsübersicht mit Restschulden, Fälligkeiten und Verlängerungsstatus. |
| Aktuelle Unternehmenszahlen | Zeigen die Unterlagen die tatsächliche Lage? | Jahresabschlüsse, aktuelle BWA, Summen- und Saldenliste sowie offene Posten. |
| Sicherheiten | Was steht tatsächlich zur Verfügung und ist bereits belastet? | Sicherheitenübersicht mit Eigentum, Vorbelastungen und nachvollziehbaren Werten. |
| Kreditauflagen | Welche Kennzahlen und Berichtstermine müssen eingehalten werden? | Übersicht der Covenants, Berechnungsregeln und vertraglichen Meldepflichten. |
Jahresabschlüsse, betriebswirtschaftliche Auswertungen, Planungsdaten und Sicherheiten gehören auch nach den Hinweisen der IHK zu den wesentlichen Unterlagen für ein Bankgespräch. Stimmen Sie den konkreten Umfang mit Ihrem Kreditinstitut ab.
Vertiefend: Kreditwürdigkeit einer GmbH prüfen und verbessern.
Schritt für Schritt: So bereiten Sie die GmbH-Finanzierung vor
1. Kurzfristige Zahlungsfähigkeit sichtbar machen
Beginnen Sie mit einer Aufstellung sämtlicher verfügbaren Mittel und fälligen Verpflichtungen. Erfassen Sie erwartete Kundenzahlungen nach realistischen Zahlungsterminen, nicht lediglich nach Rechnungsdatum. Berücksichtigen Sie insbesondere Löhne, Sozialabgaben, Steuern, Lieferanten und Kreditraten. Eine Liquiditätsplanung bildet Ein- und Auszahlungen im Zeitablauf ab.
Als Arbeitsinstrument empfehlen wir eine rollierende 13-Wochen-Liquiditätsplanung, die mindestens wöchentlich aktualisiert wird. Bei akuten Engpässen ist eine engere Betrachtung erforderlich. Ergänzen Sie sie um eine längerfristige Planung für die Finanzierung. Der 13-Wochen-Zeitraum ist dabei eine praktische Empfehlung, keine allgemeine gesetzliche Vorgabe und kein Ersatz für die Prüfung von Insolvenzgründen.
Für die Vorbereitung hilft außerdem unser Überblick zum Liquiditätsbedarf eines Unternehmens in Schwierigkeiten.
2. Finanzierungsbedarf und Unterlagen zusammenführen
Beschreiben Sie, wie viel Geld zu welchem Zeitpunkt benötigt wird, wofür es eingesetzt werden soll und aus welchen Mitteln die Rückzahlung erfolgen soll. Ordnen Sie Ihre Unterlagen nach Vergangenheit, aktueller Lage und Zukunftsplanung. Die Bank muss erkennen können, wie Ihre Annahmen zusammenhängen.
Unsere Empfehlung: Ergänzen Sie die Zahlen um eine kurze Erläuterung wesentlicher Abweichungen. Ein Umsatzrückgang, eine verschobene Investition oder der Verlust eines Großkunden sollte nicht erst im Gespräch überraschend auftauchen.
3. Vorübergehenden Engpass von dauerhaften Verlusten trennen
Prüfen Sie, ob der Mittelbedarf durch zeitlich verschobene Einzahlungen entsteht oder ob das Unternehmen laufend mehr auszahlt, als es erwirtschaftet. Ein zusätzlicher Kredit kann einen zeitlichen Abstand überbrücken. Ohne Verbesserung eines dauerhaft negativen Zahlungsüberschusses vergrößert er jedoch die spätere Rückzahlungsaufgabe.
Leiten Sie daraus konkrete Maßnahmen ab: etwa ein besseres Forderungsmanagement, geänderte Zahlungsvereinbarungen oder eine Anpassung von Kosten und Auftragskalkulation. Prüfen Sie jeweils, wann die Maßnahme tatsächlich Geld verfügbar macht. Eine bloß geplante Einsparung ist noch keine Liquidität.
Zur Ursachenanalyse lesen Sie auch: Firma macht Verluste – Ursachen und Handlungsmöglichkeiten.
4. Nicht nur über den Zinssatz verhandeln
Klären Sie neben Zinsen und Gebühren auch Laufzeit, Tilgungsprofil, Auszahlungsvoraussetzungen, Sicherheiten und Kreditauflagen. Prüfen Sie, ob die vereinbarten Zahlungstermine zur wirtschaftlichen Nutzung der Finanzierung passen.
Als Gesprächsleitfaden eignen sich insbesondere diese Fragen: Welche Unterlagen fehlen noch? Welche Voraussetzungen müssen vor Auszahlung erfüllt sein? Welche Kennzahlen werden überwacht? Welche Abweichungen müssen gemeldet werden? Bis wann ist eine Entscheidung zur Verlängerung erforderlich?
5. Ergebnisse und Alternativen dokumentieren
Halten Sie fest, was verbindlich zugesagt wurde, welche Bedingungen noch offen sind und wer welche Unterlagen liefert. Unterscheiden Sie in Ihrer Planung konsequent zwischen bereits verfügbaren Mitteln und lediglich beantragten oder erhofften Finanzierungen.
Definieren Sie außerdem eine Alternative für den Fall, dass die Finanzierung später, niedriger oder gar nicht zustande kommt. Diese Alternative muss zeitlich umsetzbar sein; eine unverbindliche Investorensuche ist keine gesicherte Auszahlung.
Praxisbeispiel: Warum ein Kredit im Normalfall tragbar und im Stressfall zu hoch sein kann
Fiktives, vereinfachtes Rechenbeispiel; keine aktuellen Bankkonditionen und kein realer Beratungsfall.
Eine GmbH ermittelt nach laufenden betrieblichen Zahlungen, Steuern, notwendigen Investitionen und Veränderungen der Mittelbindung jährlich 150.000 Euro für den Kapitaldienst. Zinsen und Tilgung aller betrachteten Darlehen betragen zusammen 120.000 Euro.
| Kennzahl | Normalplanung | Angenommener Stressfall |
|---|---|---|
| Für den Kapitaldienst verfügbare Mittel | 150.000 Euro | 130.000 Euro |
| Zinsen und Tilgung | 120.000 Euro | 135.000 Euro |
| Verbleibender Überschuss / Fehlbetrag | +30.000 Euro | −5.000 Euro |
| Vereinfachter Kapitaldienstdeckungsgrad | 1,25 | 0,96 |
Berechnung: verfügbare Mittel vor Kapitaldienst ÷ Zinsen und Tilgung. Im Stressfall werden niedrigere Zahlungsüberschüsse und ein höherer Kapitaldienst angenommen.
Das Beispiel zeigt: Ein Puffer kann durch zwei gleichzeitige Belastungen verschwinden. Es gibt daraus keine allgemeingültige Mindestquote für jede Bank. Vertragsdefinitionen können abweichen. Auch ein positiver Jahreswert beweist nicht, dass alle Zahlungen innerhalb des Jahres pünktlich möglich sind.
Banken sehen höhere Kreditrisiken im Mittelstand
Bankkredit abgelehnt: Was Geschäftsführer jetzt klären sollten
Lassen Sie sich die konkreten Ablehnungsgründe erläutern. Fehlende Unterlagen verlangen eine andere Antwort als unzureichende Rückzahlungsfähigkeit oder fehlende Sicherheiten. Die IHK empfiehlt ausdrücklich, die Gründe einer Ablehnung zu erfragen.
Unsere Empfehlung: Prüfen Sie danach gezielt, ob der Finanzierungsbedarf gesenkt, anders terminiert oder durch belastbares Eigenkapital gedeckt werden kann. Eine weitere Bankanfrage ist nur dann überzeugender, wenn sie die entscheidenden Schwachstellen tatsächlich beantwortet.
Ein teurerer Kredit ist nicht automatisch eine Lösung. Rechnen Sie die zusätzliche Belastung vollständig durch. Geht es bereits um die Fortführung des Unternehmens, sollte auch der Bedarf an einer Fortführungsprognose für die GmbH fachlich eingeordnet werden.
Finanzierungsproblem oder Insolvenzreife: Diese Grenze ist entscheidend
Kann eine GmbH ihre fälligen Zahlungspflichten nicht erfüllen, muss eine mögliche Zahlungsunfähigkeit der GmbH geprüft werden. Für die insolvenzrechtliche Überschuldung kommt es darauf an, ob das Vermögen die bestehenden Verbindlichkeiten deckt oder die Fortführung in den nächsten zwölf Monaten überwiegend wahrscheinlich ist. Eine bloß negative Bilanzposition ersetzt diese rechtliche Prüfung nicht.
Die Insolvenzantragspflicht der GmbH richtet sich nach § 15a InsO. Bei eingetretener Zahlungsunfähigkeit oder Überschuldung muss der Antrag ohne schuldhaftes Zögern gestellt werden. Die gesetzlichen Höchstfristen betragen drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung. Das sind keine pauschal nutzbaren Wartezeiten.
Bankverhandlungen, eine Investorensuche oder Gespräche über einen GmbH-Verkauf setzen diese Pflichten nicht außer Kraft. Nach Eintritt der Insolvenzreife sind außerdem die Zahlungsbeschränkungen und möglichen Ersatzpflichten nach § 15b InsO zu beachten.
Bei entsprechenden Warnzeichen sollte unverzüglich insolvenzrechtlicher Rat eingeholt werden. Weitere Informationen finden Sie unter Insolvenz der GmbH: Pflichten und Risiken für Geschäftsführer.
Häufige Fragen zur GmbH-Finanzierung 2026
Kann eine GmbH trotz Verlusten einen Bankkredit erhalten?
Ein Verlust allein beantwortet die Frage nicht. Entscheidend ist, ob eine nachvollziehbare künftige Rückzahlung dargestellt werden kann. Einmalige Belastungen müssen anders erklärt werden als dauerhaft negative Zahlungsüberschüsse. Eine Finanzierung darf nicht mit einer bereits gesicherten Kreditentscheidung verwechselt werden.
Reichen gute Sicherheiten für eine Anschlussfinanzierung?
Sicherheiten und Kapitaldienstfähigkeit sind unterschiedliche Prüfpunkte. Bereiten Sie deshalb beides vor: eine belastbare Sicherheitenübersicht und eine nachvollziehbare Rückzahlungsplanung. Ein hoher Vermögenswert beantwortet nicht automatisch die Frage, aus welchen Einzahlungen die laufenden Kreditraten bezahlt werden.
Bedeutet eine Einstufung als insolvenzgefährdet bereits Insolvenz?
Nein. Eine Bonitäts- oder Risikoeinstufung ist nicht mit einem festgestellten Insolvenzgrund gleichzusetzen. Maßgeblich sind die tatsächlichen und rechtlichen Verhältnisse der jeweiligen GmbH, insbesondere Zahlungsfähigkeit und eine gegebenenfalls vorliegende Überschuldung.
GmbH-Finanzierung 2026 mit belastbaren Zahlen statt bloßer Hoffnung vorbereiten
Die Daten geben Anlass, Mittelstandsfinanzierungen sorgfältig zu prüfen. Sie rechtfertigen jedoch nicht die Behauptung, Banken würden GmbHs pauschal keine Kredite mehr geben.
Für Geschäftsführer folgt daraus eine konkrete Aufgabe: Liquidität transparent machen, Rückzahlung auch unter Belastung durchrechnen, Kreditauflagen kennen und Anschlussfinanzierungen rechtzeitig klären. Überzeugend ist nicht die optimistischste Planung, sondern eine nachvollziehbare Planung mit umsetzbaren Maßnahmen.
Die Bank zögert – und Ihre GmbH braucht Klarheit?
Die Kreditverlängerung ist offen, die Liquidität wird knapp oder die Bank verlangt zusätzliche Unterlagen?
Besprechen Sie Ihre Situation mit GmbH-Probleme24.de. Gemeinsam ordnen wir die wirtschaftliche Lage ein und klären, welche nächsten Schritte und Unterlagen sinnvoll sind.
Jetzt vertraulich Kontakt aufnehmen
Telefon: 030 233 277 480
Wirtschaftliche Unternehmensberatung; keine Kreditzusage. Eine erforderliche Rechts- oder Steuerberatung erfolgt gesondert durch entsprechend befugte Berufsträger. Bei möglicher Insolvenzreife unverzüglich insolvenzrechtlichen Rat einholen.
Quellen und weiterführende Informationen
Stand der verwendeten Veröffentlichungen: 16. September 2026. Die Analyse stützt sich auf die veröffentlichten Kernergebnisse des NPL-Barometers. Bestandsdaten beziehen sich auf den 31. März 2026; Zukunftswerte sind Panelerwartungen. Finanzierungscheck und Rechenbeispiel sind redaktionelle Ausarbeitungen.
- BKS: NPL-Barometer 2026 zeigt erhöhte Kreditrisiken bei Immobilien und Mittelstand, Pressemitteilung vom 15. September 2026. Istwerte und Panelerwartungen.
- BKS: NPL-Barometer – Überblick und Ausgabe 2026. Veröffentlichungstermin, Methodik und Stage-2-Daten.
- CRIF: Original-Pressemitteilung zum NPL-Barometer 2026, 15. September 2026, veröffentlicht über OTS/Deutsche Börse. Risikoeinstufungen und Erläuterung von Stage 2.
- Europäische Zentralbank: Was sind notleidende Kredite?
- Deutsche Bundesbank: Juli-Ergebnisse 2026 der Umfrage zum Kreditgeschäft in Deutschland, Pressemitteilung vom 21. Juli 2026. Kreditrichtlinien, Vertragsbedingungen und Ergebnisse der Bankenbefragung.
- IHK Pfalz: Vorbereitung auf das Bankgespräch. Kapitaldienstfähigkeit, Unterlagen und Kommunikation.
- IHK für München und Oberbayern: Liquiditätsplanung.
- Insolvenzordnung: § 15a – Antragspflicht, § 15b – Zahlungen nach Insolvenzreife, § 17 – Zahlungsunfähigkeit und § 19 – Überschuldung.