Corona-Hilfe-Rückforderung
Corona-Hilfe zurückzahlen: Wann eine Rückforderung die GmbH in die Überschuldung treibt
Stand: 16. September 2026
Corona-Hilfe-Rückforderung bei der GmbH: Wann droht Insolvenz?
Eine Corona-Hilfe-Rückforderung kann eine GmbH in die Insolvenz führen, wenn dadurch Zahlungsunfähigkeit oder insolvenzrechtliche Überschuldung eintritt. Die Höhe des Bescheids allein entscheidet darüber nicht. Auch negatives Eigenkapital ist noch kein abschließender Insolvenzbefund. Entscheidend sind die fälligen Zahlungspflichten, die tatsächliche Vermögenslage und die gesetzlich relevante Fortbestehensprognose.
Für Geschäftsführer bedeutet das: Die Rechtmäßigkeit der Rückforderung und die wirtschaftlichen Folgen müssen parallel geprüft werden. Ein Streit mit der Bewilligungsstelle ersetzt keine Insolvenzprüfung. Umgekehrt bedeutet ein Rückforderungsbescheid nicht automatisch, dass ein grundsätzlich tragfähiger Betrieb aufgegeben werden muss.
Fall Fun4Four Sales: Corona-Altlast trifft einen weiterlaufenden Betrieb
Wie die Schwäbische Post am 15. September 2026 berichtete, waren bei der Fun4Four Sales GmbH aus Aalen-Ebnat zwei Rückforderungsbescheide für November- und Dezemberhilfe der Auslöser des Insolvenzantrags. Nach Angaben der vorläufigen Insolvenzverwalterin Leonie Franke liegt die Forderung im mittleren sechsstelligen Bereich. Sie habe eine nicht ausgleichbare Überschuldung verursacht.
Der Geschäftsbetrieb mit fünf Beschäftigten werde zunächst fortgesetzt. Seine Entwicklung sei in den vergangenen Jahren grundsätzlich positiv gewesen. Zusätzlich erschweren fehlende elektronische Steuerungs- und Programmierteile von Zulieferern aus Österreich und China die Fertigstellung weiterer Spieltische. Zwei fertige Tische seien noch vorhanden; die Fortführungsperspektive hänge auch von Ersatzlieferanten ab.
Die Angaben zur Insolvenzursache sind damit Aussagen der vorläufigen Insolvenzverwalterin, wie sie im Pressebericht wiedergegeben werden. Eine eigene Prüfung der Rückforderungsbescheide oder des Insolvenzstatus ist auf dieser Grundlage nicht möglich.
Die praktische Lehre aus dieser Konstellation: Eine Lösung muss nicht nur die Rückforderung finanzieren, sondern auch die künftige Leistungserbringung ermöglichen.
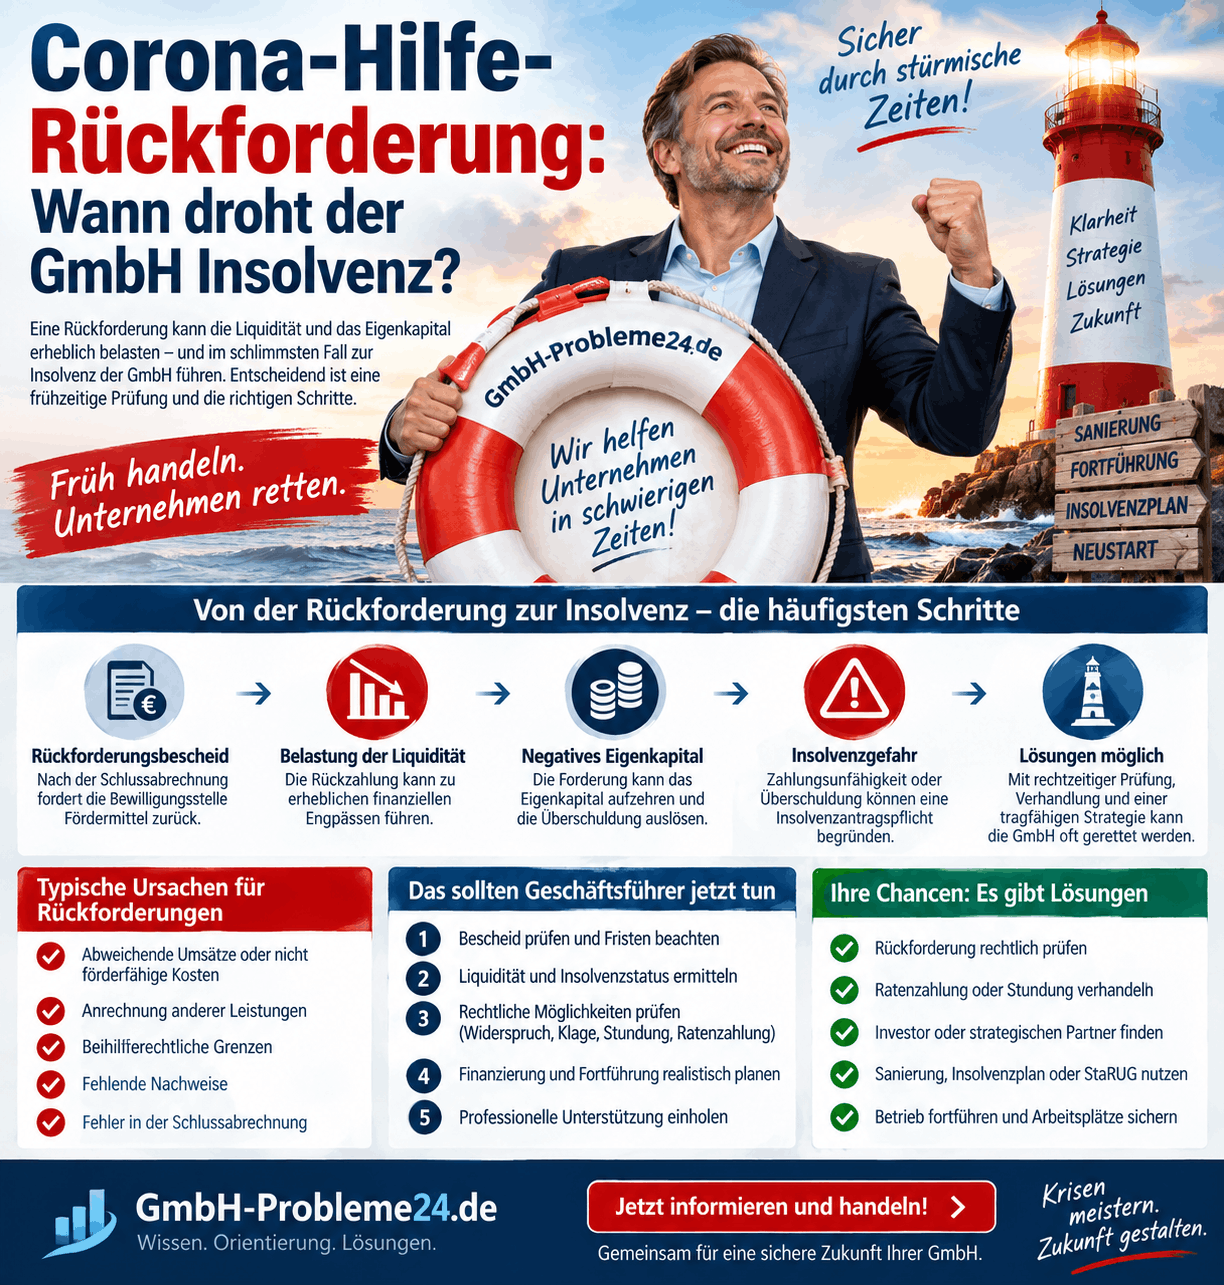
Corona-Hilfe-Rückforderung Infografik
Warum Corona-Hilfen Jahre nach der Auszahlung zurückgefordert werden
Bei mehreren Corona-Wirtschaftshilfen beruhte die ursprüngliche Förderung auf vorläufigen Angaben und Prognosen. Die Schlussabrechnung gleicht diese mit den tatsächlich maßgeblichen Verhältnissen ab. Dabei können sich sowohl Nachzahlungen als auch Rückforderungen ergeben.
Wichtig ist die Unterscheidung: Eine eingereichte Schlussabrechnung ist noch keine endgültige Bestätigung der Förderhöhe. Die abschließende Entscheidung trifft die Bewilligungsstelle durch Bescheid.
Je nach Programm können beispielsweise abweichende Umsätze, nicht förderfähige Kosten, die Anrechnung anderer Leistungen, beihilferechtliche Grenzen oder fehlende Nachweise eine Rolle spielen. Bei November- und Dezemberhilfe sind insbesondere die programmspezifischen Voraussetzungen und Berechnungsregeln zu prüfen.
Corona-Soforthilfe, Novemberhilfe, Dezemberhilfe und Überbrückungshilfe sind nicht dasselbe. Eine günstige Entscheidung zu einem Soforthilfe-Bescheid lässt sich deshalb nicht ohne Weiteres auf eine Novemberhilfe-Rückforderung übertragen. Das gilt auch für Unterschiede zwischen Bundesländern, Bewilligungszeiträumen und Bescheidfassungen.
Rückforderung, negatives Eigenkapital und Insolvenz: Drei unterschiedliche Prüfungen
Eine hohe Rückforderung kann verschiedene Probleme auslösen. Diese sollten nicht unter dem Sammelbegriff „Überschuldung“ vermischt werden.
| Prüfung | Entscheidende Frage | Bedeutung der Rückforderung |
|---|---|---|
| Handelsbilanz | Wie wirken sich Verbindlichkeit oder Rückstellung auf das Eigenkapital aus? | Eine erstmals zu berücksichtigende Belastung kann das Eigenkapital aufzehren. |
| Zahlungsunfähigkeit der GmbH nach § 17 InsO | Kann die GmbH ihre fälligen Zahlungspflichten erfüllen? | Eine fällige Rückzahlung kann eine nicht ausreichend finanzierte Zahlungslücke verursachen. |
| Überschuldung nach § 19 InsO | Deckt das Vermögen die Verbindlichkeiten, und ist die Fortführung in den nächsten zwölf Monaten überwiegend wahrscheinlich? | Eine Rückforderung kann sowohl die Vermögensdeckung als auch die Fortbestehensprognose verschlechtern. |
Nach § 19 InsO liegt Überschuldung vor, wenn das Vermögen die bestehenden Verbindlichkeiten nicht mehr deckt und die Fortführung in den nächsten zwölf Monaten nicht überwiegend wahrscheinlich ist. Dabei ersetzt das handelsbilanzielle Eigenkapital keinen fachgerechten Überschuldungsstatus.
Ein positiver Kontostand schließt Überschuldung nicht aus. Umgekehrt beweist negatives Eigenkapital allein noch keine insolvenzrechtliche Überschuldung. Für den Insolvenzstatus genügt deshalb weder der Blick auf das Bankkonto noch auf eine einzelne Bilanzposition.
Muss eine Rückforderung erst bei Zahlung gebucht werden?
Nein. Bilanzielle Berücksichtigung und tatsächlicher Geldabfluss können auseinanderfallen. Bei hinreichend konkretisierten, aber ungewissen Verpflichtungen ist insbesondere eine Rückstellung zu prüfen. Dafür sind unter anderem § 249 HGB und das Vorsichtsprinzip des § 252 HGB relevant.
Eine bereits zutreffend erfasste Rückstellung darf bei Erlass des Bescheids nicht gedanklich ein zweites Mal als zusätzliche Belastung gerechnet werden. Umgekehrt gehört eine erkennbare Verpflichtung nicht allein deshalb aus der Betrachtung, weil noch kein Geld überwiesen wurde. Ansatz, Bewertung und möglicher Anpassungsbedarf gehören in die steuerberatende beziehungsweise bilanzrechtliche Prüfung.
Warum die Lieferfähigkeit in die Fortbestehensprognose gehört
Für die Planung reicht die Aussage „Unsere Aufträge sind gut“ nicht aus. Als praktische Prüfung empfiehlt sich: Welche Aufträge können tatsächlich fertiggestellt, ausgeliefert, abgerechnet und bezahlt werden?
Fehlen entscheidende Bauteile, sollten Ersatzbeschaffung, Lieferzeiten, Mehrkosten und mögliche Zahlungsverschiebungen ausdrücklich eingeplant werden. Ein erwarteter Umsatz, der ohne verfügbare Komponenten nicht realisiert werden kann, ist keine verlässliche Finanzierungsquelle.
Die insolvenzrechtliche Fortbestehensprognose nach § 19 InsO ist dabei von einer bloßen Fortschreibung historischer Gewinne zu unterscheiden. Eine belastbare Fortführungsprognose benötigt nachvollziehbare Annahmen zur künftigen Finanzierung und Geschäftsentwicklung.
Drei Fristen, die Geschäftsführer auseinanderhalten müssen
| Frist | Worum es geht | Was nicht daraus folgt |
|---|---|---|
| Rechtsbehelfsfrist | Frist für den zulässigen Widerspruch oder die Klage; regelmäßig ein Monat bei ordnungsgemäßer Belehrung. | Eine längere Zahlungsfrist verlängert diese Frist nicht. |
| Rückzahlungsfrist | Zeitpunkt, bis zu dem die Rückforderung nach Bescheid und maßgeblichen Regeln zu erfüllen ist. | Sie erlaubt nicht, die wirtschaftliche Prüfung bis dahin zu verschieben. |
| Insolvenzantragspflicht | Antrag ohne schuldhaftes Zögern; spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit beziehungsweise sechs Wochen nach Eintritt der Überschuldung. | Die Höchstfristen sind keine frei nutzbare Wartezeit. |
Die Fristen für den Insolvenzantrag einer GmbH beginnen mit dem Eintritt des jeweiligen Insolvenzgrundes, nicht automatisch mit dem Eingang des Rückforderungsbescheids. Ist die Insolvenzreife nicht rechtzeitig zu beseitigen, darf nicht einfach bis zum Ende der Höchstfrist abgewartet werden.
Eine Rückforderung kann für die Überschuldungsprüfung schon vor ihrem Zahlungstermin relevant sein. „Die Behörde gibt uns noch sechs Monate“ beantwortet daher nicht die Frage, ob die GmbH heute bereits insolvenzreif ist.
Kann die GmbH gegen die Corona-Hilfe-Rückforderung vorgehen?
Ein Rückforderungsbescheid sollte auf seine konkrete Grundlage geprüft werden. Dafür werden insbesondere der ursprüngliche Bewilligungsbescheid, Nebenbestimmungen, Änderungsbescheide, Schlussabrechnung und die Begründung der Rückforderung benötigt.
Ob zunächst Widerspruch oder unmittelbar Klage vorgesehen ist, richtet sich nach dem anwendbaren Verfahrensrecht. Die Rechtsbehelfsbelehrung sollte deshalb sofort geprüft werden. Bei fehlender oder fehlerhafter Belehrung können andere Fristen gelten. Ein allgemeiner Protest oder ein Telefonat ist kein sicherer Ersatz für einen form- und fristgerechten Rechtsbehelf.
Achtung: Der Zugang beim prüfenden Dritten kann entscheidend sein
Nach den offiziellen Schlussabrechnungs-FAQs werden Bescheide regelmäßig elektronisch an die prüfenden Dritten übermittelt. Der dortige Zugang kann bereits die Rechtsbehelfsfrist auslösen. Geschäftsführer sollten daher nicht nur fragen, wann sie selbst die weitergeleitete Nachricht gelesen haben, sondern sich den maßgeblichen Zugang dokumentieren lassen.
Stoppt ein Widerspruch die Rückzahlung?
Widerspruch und Anfechtungsklage haben nach § 80 Absatz 1 VwGO grundsätzlich aufschiebende Wirkung. Es bestehen jedoch Ausnahmen, beispielsweise bei besonders angeordneter sofortiger Vollziehung. Gegebenenfalls kommt ein Antrag bei der Behörde oder beim Verwaltungsgericht in Betracht.
Zu prüfen ist außerdem, welche Regelungen eines kombinierten Schluss- und Rückforderungsbescheids angegriffen werden. Die pauschalen Aussagen „Ein Widerspruch stoppt immer alles“ und „Ein Widerspruch bringt grundsätzlich keinen Zahlungsaufschub“ sind beide zu ungenau.
Ein vorläufiger Vollziehungsstopp ist kein endgültiger Wegfall der Forderung. Wie der konkrete Verfahrensstand im Liquiditätsplan, in der Bilanz und im Insolvenzstatus zu behandeln ist, muss gesondert beurteilt werden.
Was Gerichtsentscheidungen zeigen – und was nicht
Der Verwaltungsgerichtshof Baden-Württemberg entschied am 8. Oktober 2025 in mehreren Soforthilfe-Musterverfahren zugunsten von Empfängern; eine andere Rückforderung hielt dagegen stand. Unterschiede der Antrags- und Bescheidfassungen waren wesentlich. Am 9. Januar 2026 teilte das Gericht mit, dass alle sechs Entscheidungen rechtskräftig geworden waren.
Ein anderes Beispiel ist das erstinstanzliche Urteil des Verwaltungsgerichts Gießen vom 25. März 2026, Aktenzeichen 4 K 4209/24.GI. Dort blieb die Klage im Zusammenhang mit rund 600.000 Euro November- und Dezemberhilfe wegen einer angenommenen Überkompensation erfolglos. Die Pressemitteilung vom 2. April 2026 bezeichnete die Entscheidung damals als noch nicht rechtskräftig.
Die Schlussfolgerung lautet nicht „Klagen lohnen sich immer“ oder „Klagen sind aussichtslos“, sondern: Programm, Bescheid und Sachverhalt entscheiden.
Corona-Hilfe zurückzahlen in Raten: Was ist möglich?
Für Rückforderungen aus der Schlussabrechnung von Überbrückungshilfen sowie November- und Dezemberhilfe nennen die offiziellen FAQs folgende Eckpunkte:
| Konstellation | Eckpunkte nach FAQ 3.13 |
|---|---|
| Schlussbescheid nach eingereichter Schlussabrechnung | Rückzahlungsfrist von sechs Monaten ab Datum des Schlussbescheids; bis zum Fristende keine Verzinsung. |
| Abgestimmte Stundung oder Ratenzahlung | Vereinbarungen bis zu 24 Monaten, im Einzelfall bis zu 36 Monaten; ab Fälligkeit grundsätzlich vorgesehene Verzinsung von zwei Prozentpunkten über dem Basiszinssatz. |
| Bestimmte Sonderfälle | Bei Missbrauch, Betrug oder nach den FAQ relevanten Mängeln der Schlussabrechnung sind kürzere Fristen und andere Zinsfolgen vorgesehen. |
Diese Eckpunkte sind keine pauschale Regel für sämtliche Corona-Programme und kein Anspruch auf 36 Monatsraten. Maßgeblich sind der konkrete Bescheid und die Entscheidung der zuständigen Bewilligungsstelle.
Für die Planung sollten nur tatsächlich vereinbarte Erleichterungen als gesichert behandelt werden. Ein eingereichter Stundungsantrag ist noch keine Bewilligung.
Corona-Hilfe-Rückforderung
Praxisbeispiel: Positives Tagesgeschäft, aber die Rückzahlung ist nicht finanzierbar
Das folgende Beispiel ist frei gewählt und verwendet keine Finanzzahlen der Fun4Four Sales GmbH. Vereinfachend werden steuerliche Effekte und Zinsen ausgeblendet. Eine Rückstellung für die Rückforderung besteht bisher nicht.
| Bilanzposition | Vor Berücksichtigung der Rückforderung | Nach Berücksichtigung |
|---|---|---|
| Vermögen zu Buchwerten | 650.000 Euro | 650.000 Euro |
| Bisherige Verbindlichkeiten | 430.000 Euro | 430.000 Euro |
| Zusätzlich erfasste Rückforderung | 0 Euro | 450.000 Euro |
| Rechnerisches Eigenkapital | 220.000 Euro | −230.000 Euro |
Die Tabelle zeigt eine bilanzielle Unterdeckung, noch keinen vollständig geprüften Insolvenzstatus.
Nehmen wir zusätzlich an, der Betrieb erwirtschaftet monatlich 9.000 Euro freien Zahlungsmittelüberschuss nach seinen laufenden Verpflichtungen. Bei einer hypothetisch genehmigten Verteilung von 450.000 Euro auf 36 gleiche Monatsraten wären bereits 12.500 Euro monatlich vor Zinsen erforderlich.
Es fehlen somit jeden Monat mindestens 3.500 Euro. Die Ratenzahlung allein macht die Finanzierung nicht tragfähig. Nötig wäre beispielsweise zusätzliches Eigenkapital, ein nachhaltig höherer Zahlungsmittelüberschuss oder eine andere belastbare Lösung.
Entscheidend ist nicht nur, ob eine Ratenzahlung erreichbar ist, sondern ob die GmbH diese auch tatsächlich tragen kann.
Rückforderungsbescheid erhalten: Was Geschäftsführer jetzt tun sollten
Die folgenden Arbeitsschritte sollten bei einer existenzgefährdenden Forderung parallel organisiert werden. Sie sind kein mehrwöchiger Ablaufplan, der eine erforderliche Antragstellung hinausschiebt.
1. Bescheid und Zugang sichern
Stellen Sie den vollständigen Bescheid einschließlich Anlagen, Rechtsbehelfsbelehrung und Zugangsnachweis zusammen. Erfassen Sie Forderungshöhe, Zinsen, Zahlungstermin und Rechtsbehelfsfrist getrennt. Prüfen Sie auch, ob eine Anhörung, ein Schlussbescheid, ein gesonderter Rückforderungsbescheid oder bereits eine Vollstreckungsmaßnahme vorliegt.
2. Förderakte vollständig zusammenführen
Lassen Sie sich die ursprünglichen Anträge, Bewilligungen, Änderungen, die eingereichte Schlussabrechnung und den bisherigen Schriftwechsel übergeben. Fordern Sie vom prüfenden Dritten eine verständliche Gegenüberstellung an: Was wurde beantragt, was anerkannt, was gekürzt und warum?
3. Aktuelle Zahlungsfähigkeit feststellen
Erfassen Sie verfügbare Kontoguthaben, tatsächlich nutzbare Kreditlinien, fällige Verbindlichkeiten und belastbare Zahlungseingänge. Eine rollierende Wochenplanung kann bei der Steuerung helfen; sie ersetzt aber keinen fachgerechten Zahlungsunfähigkeitsstatus.
Behandeln Sie unverbindliche Bankgespräche, unsichere Kundenforderungen oder bloß erhoffte Zuschüsse nicht wie bereits verfügbares Geld.
4. Bilanz und Finanzierung aktualisieren
Prüfen Sie zusammen mit geeigneten Beratern, ob die Rückforderung bereits bilanziell berücksichtigt wurde und welche Anpassungen erforderlich sind. Ergänzen Sie die Zukunftsplanung um die Rückzahlung, Zinsen, Beratungskosten und mögliche operative Zusatzbelastungen.
Als Arbeitsgrundlage bieten sich ein begründetes Basisszenario und ein ungünstigeres Szenario an. Unterschiede sollten sichtbar bleiben; eine unsichere Annahme darf nicht unbemerkt die gesamte Finanzierung tragen.
5. Rechtsbehelf und Zahlungserleichterung abstimmen
Lassen Sie prüfen, ob ein Rechtsbehelf Erfolgsaussichten hat und welche Schritte zum vorläufigen Rechtsschutz nötig sind. Bereiten Sie daneben gegebenenfalls einen nachvollziehbaren Raten- oder Stundungsvorschlag vor. Rechtsschutz und Finanzierung sollten aufeinander abgestimmt werden, statt nebeneinander widersprüchliche Erklärungen zu erzeugen.
6. Handlungsentscheidung dokumentieren
Halten Sie fest, wer welche Prüfung übernimmt, welche Tatsachen zugrunde liegen und wann die Entscheidung überprüft wird. Bei kritischer Liquidität gehören Zahlungsfreigaben und Sanierungsmaßnahmen in eine engmaschige Kontrolle.
Eine bestehende Insolvenzantragspflicht wird durch Gespräche mit Bank, Behörde, Steuerberater oder Kaufinteressenten nicht ersetzt.
Müssen Geschäftsführer Corona-Hilfen privat zurückzahlen?
Nicht automatisch. Ist die GmbH Empfängerin und Rückzahlungsschuldnerin, haftet für ihre Verbindlichkeiten grundsätzlich das Gesellschaftsvermögen. Aus einem Rückforderungsbescheid gegen die GmbH wird nicht allein wegen der Organstellung eine private Schuld des Geschäftsführers.
Davon zu trennen sind eigene Haftungsrisiken: beispielsweise eine verspätete Antragstellung oder unzulässige Zahlungen nach Eintritt der Insolvenzreife. § 15b InsO sieht für pflichtwidrige Zahlungen Erstattungsansprüche vor; zulässige Ausnahmen müssen konkret geprüft werden.
Auch ist eine Rückforderung für sich genommen kein Nachweis eines Subventionsbetrugs. Bei vorsätzlich oder leichtfertig falschen Förderangaben können jedoch gesonderte strafrechtliche Fragen entstehen. Rückzahlungspflicht, Geschäftsführerhaftung und Strafbarkeit sind unterschiedliche Prüfungen.
Kann man eine GmbH mit Corona-Hilfe-Rückforderung verkaufen?
Ein Anteilskauf beseitigt die Rückforderung nicht: Die GmbH bleibt dieselbe Rechtsperson und ihre Schulden verschwinden nicht durch den Wechsel der Gesellschafter. Auch bereits entstandene persönliche Haftungsrisiken werden nicht durch einen Verkauf oder Geschäftsführerwechsel rückwirkend aufgehoben.
Wer eine insolvente GmbH verkaufen möchte, muss daher sauber zwischen einem bloßen Inhaberwechsel und einer echten Sanierung unterscheiden. Ein Investor kann wirtschaftlich helfen, wenn beispielsweise ausreichendes Kapital, tragfähige Finanzierung oder operative Verbesserungen hinzukommen.
Der Verkauf als solcher ist weder Schuldenerlass noch Ersatz für einen erforderlichen Insolvenzantrag.
Wann eine Sanierung oder Fortführung noch möglich sein kann
Eine Rückforderung sollte nicht vorschnell mit dem endgültigen Ende des Geschäftsmodells gleichgesetzt werden. Als wirtschaftliche Ansatzpunkte kommen insbesondere eine rechtlich erreichbare Verringerung der Forderung, tragfähige Zahlungserleichterungen, Eigenkapitalzufuhr und operative Verbesserungen in Betracht.
Ein zusätzliches Darlehen verschafft zwar Zahlungsmittel, erzeugt aber grundsätzlich zugleich eine weitere Verpflichtung. Es ist deshalb nicht mit einer Eigenkapitalzufuhr gleichzusetzen. Für die Entscheidung zählt, ob die Gesamtfinanzierung einschließlich neuer Rückzahlungen trägt.
Auch ein Insolvenzverfahren muss nicht zwangsläufig in einer Betriebsschließung enden. § 1 InsO nennt ausdrücklich die Möglichkeit einer Insolvenzplanregelung zum Erhalt des Unternehmens. Ob Fortführung, Insolvenzplan oder eine andere Verwertungslösung sinnvoll sind, hängt vom konkreten Betrieb und seiner Finanzierung ab.
Instrumente des StaRUG zur Unternehmenssanierung können bei drohender Zahlungsunfähigkeit eine Rolle spielen. Sie sind jedoch keine frei verfügbare Möglichkeit, eine bereits bestehende Insolvenzreife zu ignorieren. Dafür gelten eigene Zugangsvoraussetzungen und Regeln bei späterem Eintritt von Zahlungsunfähigkeit oder Überschuldung.
Häufige Fragen zur Corona-Hilfe-Rückforderung bei einer GmbH
Muss die GmbH zurückzahlen, obwohl das Geld für laufende Kosten verwendet wurde?
Die Verwendung für betriebliche Ausgaben beweist für sich genommen noch keinen endgültigen Förderanspruch. Es kommt auf die Voraussetzungen des konkreten Programms und die maßgeblichen Bescheide an. Ebenso darf nicht jede spätere Rückforderung ungeprüft als rechtmäßig behandelt werden.
Der Steuerberater hat den Antrag gestellt. Ist damit die GmbH aus der Verantwortung?
Nein. Die Einschaltung eines prüfenden Dritten macht diesen nicht zum Empfänger der Förderung anstelle der GmbH. Ob daneben Ansprüche wegen möglicher Beratungs- oder Bearbeitungsfehler bestehen, ist eine eigenständige Frage und ersetzt keine aktuelle Liquiditätsprüfung.
Die Rückforderung war bereits zurückgestellt. Was ändert sich dann?
Dann muss geprüft werden, ob die bestehende Rückstellung die Verpflichtung bereits ausreichend abbildet. Der Bescheid verursacht nicht automatisch nochmals denselben bilanziellen Aufwand. Der spätere Geldabfluss bleibt trotzdem zu finanzieren.
Kann die Geschäftsführung den Ausgang eines Gerichtsverfahrens abwarten?
Nicht allein mit dem Argument, die Forderung werde bestritten. Rechtsschutz, Vollziehbarkeit, Zahlungsfähigkeit und Überschuldung müssen getrennt beurteilt werden. Ein laufender Rechtsstreit ist keine allgemeine Erlaubnis, eine bestehende Antragspflicht aufzuschieben.
Welche Unterlagen sollten für ein erstes Beratungsgespräch bereitliegen?
Hilfreich sind der vollständige Bescheid mit Zugangsnachweis, die Förderakte, aktuelle betriebswirtschaftliche Auswertungen, der letzte Jahresabschluss, Konto- und Kreditübersichten sowie eine Liste offener Forderungen und Verbindlichkeiten. Damit lässt sich gezielter klären, welche Informationen oder Fachprüfungen noch fehlen.
Corona-Hilfe-Rückforderung frühzeitig rechtlich und wirtschaftlich prüfen
Eine Corona-Hilfe-Rückforderung ist nicht automatisch das Ende einer GmbH. Sie kann aber eine Finanzierungslücke offenlegen, die das laufende Geschäft allein nicht schließen kann. Deshalb müssen Bescheidprüfung, Liquiditätsplanung und Insolvenzprüfung zusammengeführt werden.
Die entscheidende Frage lautet nicht nur: „Müssen wir zurückzahlen?“ Sondern auch: „Welche Lösung trägt unsere GmbH rechtzeitig, tatsächlich und dauerhaft?“
Rückforderungsbescheid erhalten und die Finanzierung ist unklar?
Wir unterstützen Sie bei der wirtschaftlichen Einordnung Ihrer GmbH-Krise und der Vorbereitung der nächsten Schritte. Rechtliche Fragen zum Bescheid und zur Insolvenzantragspflicht gehören in die Prüfung durch einen entsprechend qualifizierten Rechtsanwalt; steuerliche und bilanzielle Fragen in die dafür zuständige Fachberatung.
Jetzt vertraulich Kontakt aufnehmen und die GmbH-Situation schildern
Telefon: 030-233 277 480
E-Mail: info@GmbH-Probleme24.de
Dieser Beitrag bietet allgemeine Orientierung und ersetzt keine rechtliche oder steuerliche Einzelfallprüfung. Eine bereits bestehende Insolvenzantragspflicht darf nicht zugunsten eines Beratungstermins aufgeschoben werden.
Quellen und Rechtsgrundlagen
- Schwäbische Post: Bericht zur Fun4Four Sales GmbH vom 15. September 2026
- Offizielle FAQs zur Schlussabrechnung der Corona-Wirtschaftshilfen
- Offizielle FAQs zur Novemberhilfe und Dezemberhilfe
- FAQ 3.11: Übermittlung der Schlussbescheide und Fristbeginn
- FAQ 3.13: Rückzahlungsfristen, Stundung, Ratenzahlung und Zinsen
- Insolvenzordnung, insbesondere §§ 1, 15a, 15b, 17, 18 und 19
- Handelsgesetzbuch, insbesondere §§ 249 und 252
- Verwaltungsgerichtsordnung, insbesondere §§ 58, 70, 74 und 80
- § 13 GmbHG: Rechtspersönlichkeit und Haftungsgrundsatz
- § 264 StGB: Subventionsbetrug und leichtfertige Falschangaben
- VGH Baden-Württemberg: Soforthilfe-Musterverfahren, Pressemitteilung vom 9. Oktober 2025
- VGH Baden-Württemberg: Rechtskraft der sechs Musterentscheidungen, 9. Januar 2026
- VG Gießen: Urteil vom 25. März 2026, 4 K 4209/24.GI, Pressemitteilung vom 2. April 2026
- § 29 StaRUG: Instrumente des Stabilisierungs- und Restrukturierungsrahmens
- § 33 StaRUG: Aufhebung der Restrukturierungssache