Elektronische Kassenpflicht 2028
Elektronische Kassenpflicht 2028: Das ist geplant
Die Bundesregierung will elektronische Kassen ab 2028 für weitere Unternehmen verpflichtend machen und digitale Belege zum Regelfall erklären. Der Gesetzentwurf erfasst grundsätzlich Betriebe mit einem maßgeblichen Jahresgesamtumsatz von mehr als 100.000 Euro; für geringe Barumsätze ist eine Ausnahme vorgesehen. Am 6. November 2026 steht die erste Beratung im Bundestag an.
Die Debatte ist laut Bundestag ab 13:40 Uhr vorgesehen. Anschließend soll der Entwurf an die Ausschüsse überwiesen werden; federführend soll der Finanzausschuss beraten. Für Handel, Gastronomie und andere Unternehmen mit Kassengeschäften beginnt damit eine weitere Etappe des Gesetzgebungsverfahrens.
Rechtsstand: 6. November 2026, vor der angekündigten ersten Lesung. Die elektronische Kassenpflicht 2028 ist zu diesem Zeitpunkt ein Gesetzesvorhaben. Die erste Beratung macht weder die neue Umsatzgrenze noch die geplante Belegbereitstellungspflicht zu geltendem Recht.
Elektronische Kassenpflicht 2028: Die wichtigsten Punkte
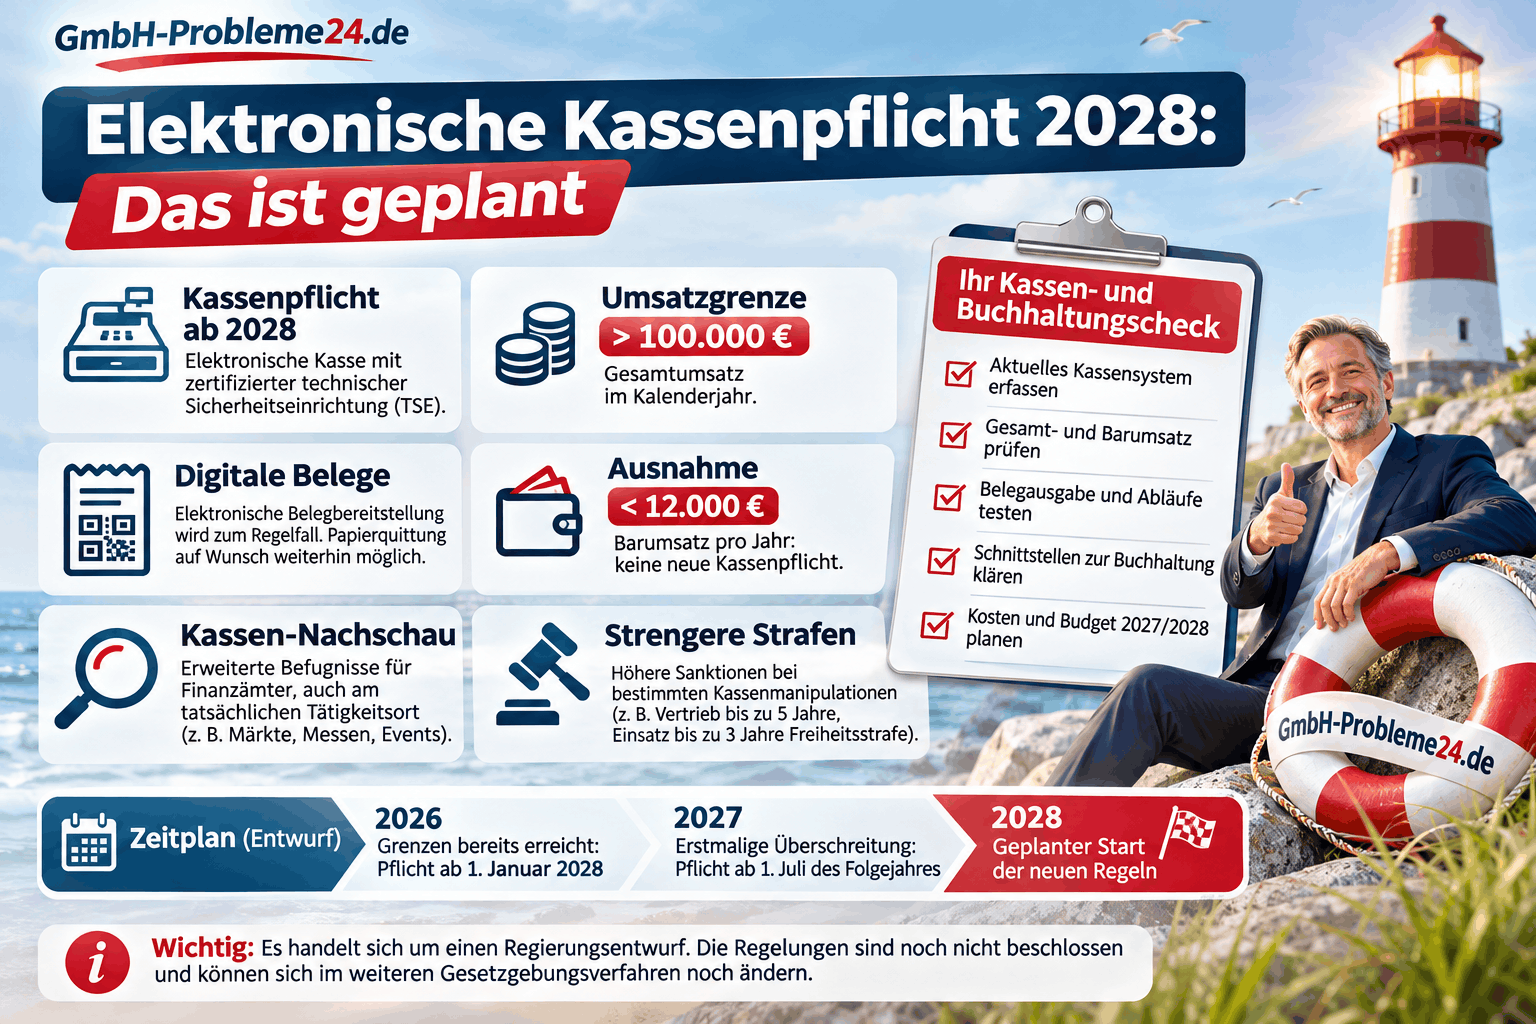
- Umsatzgrenze: Der Entwurf nennt einen Gesamtumsatz von mehr als 100.000 Euro im Kalenderjahr.
- Ausnahme: Wer Bargeld annimmt und jährlich weniger als 12.000 Euro Barumsatz erzielt, soll von der neuen Kassenpflicht ausgenommen sein.
- Technik: Vorgesehen sind elektronische Aufzeichnungssysteme mit zertifizierter technischer Sicherheitseinrichtung, kurz TSE.
- Belege: Ab 2028 sollen elektronische Belege bereitgestellt werden. Papierquittungen sollen auf Wunsch erhältlich bleiben.
- Kontrollen: Finanzämter am tatsächlichen Tätigkeitsort sollen zusätzliche Zuständigkeiten für Kassen-Nachschauen erhalten.
- Gesetzgebungsverfahren: Änderungen an Schwellenwerten, Ausnahmen und Umsetzungsvorgaben sind weiterhin möglich.
Elektronische Kassenpflicht 2028: Das ist geplant Infografik
Wen würde die Kassenpflicht treffen?
Besonders relevant ist die Reform für Unternehmen, die bisher eine offene Ladenkasse nutzen. Dazu können Einzelhändler, Gastronomiebetriebe, Marktverkäufer und Dienstleister mit Bargeschäften gehören. Entscheidend sind die gesetzlichen Voraussetzungen und die jeweilige Tätigkeit; allein die Rechtsform GmbH beantwortet die Frage nach der Kassenpflicht nicht.
Die Bundesregierung begründet das Vorhaben mit der Bekämpfung von Steuerhinterziehung. Elektronische Aufzeichnungen mit technischer Absicherung sollen es erschweren, Kasseneinnahmen nachträglich zu verändern oder unvollständig zu erfassen.
Mehr als 100.000 Euro Gesamtumsatz
Für die genaue Einordnung ist der Wortlaut entscheidend: Die Grenze muss überschritten werden. Genau 100.000 Euro Gesamtumsatz genügen nach der vorliegenden Entwurfsfassung dafür noch nicht. Gemeint ist der Gesamtumsatz im Sinne von § 19 Absatz 2 Satz 1 Umsatzsteuergesetz.
Dieser Gesamtumsatz ist eine steuerrechtlich definierte Größe. Er ist nicht einfach mit dem Bargeldbestand, dem Gewinn oder den Einnahmen einer einzelnen Kasse gleichzusetzen. Bei der Berechnung sind die gesetzlichen Vorgaben und die dort genannten ausgenommenen Umsätze zu berücksichtigen. Die Steuerberatung sollte deshalb die maßgebliche Zahl aus der Buchhaltung ermitteln.
Ausnahme bei weniger als 12.000 Euro Barumsatz
Die zusätzliche Ausnahme für geringe Barumsätze ist für die betriebliche Planung wesentlich: Ein Unternehmen, das Bargeld annimmt, soll bei jährlichen Barumsätzen unter 12.000 Euro von der neuen Kassenpflicht ausgenommen sein. Ein Gesamtumsatz oberhalb der Hauptgrenze führt deshalb nicht in jedem Fall zu einer Anschaffungspflicht.
Weitere Ausnahmen sollen durch eine Rechtsverordnung geregelt werden können. Für einzelne Branchen lässt sich daraus heute noch keine endgültige Befreiung ableiten. Betriebe sollten Gesamtumsatz und Barumsatz zunächst getrennt feststellen und die weitere Ausgestaltung verfolgen.
Für Gastronomieunternehmen gehört eine mögliche Kassenumstellung in die gesamte Kostenplanung. Wie sich Investitionen und Zahlungsfähigkeit zusammen betrachten lassen, erläutert unser Beitrag zur Liquiditätsplanung und Krisensteuerung im Gastgewerbe.
Ab wann soll die neue Pflicht gelten?
Der Entwurf sieht einen Start ab 2028 vor, unterscheidet aber zwischen verschiedenen Fällen:
- Maßgebliche Grenzen bereits 2026 überschritten: Die Kassenpflicht soll ab 1. Januar 2028 greifen.
- Erstmalige Überschreitung 2027 oder später: Grundsätzlich ist der 1. Juli des Folgejahres vorgesehen.
Diese Übergangsregeln sind Teil des Entwurfs. Für eine konkrete Umstellungsplanung müssen auch die vorgesehenen Ausnahmen berücksichtigt werden. Unternehmen sollten ihre Zahlen für 2026 daher bereits jetzt verfügbar halten.
Digitale Belege: Was sich an der Bonpflicht ändern soll
Die geplante Reform soll die Belegbereitstellung auf elektronische Verfahren ausrichten. Kundinnen und Kunden könnten ihren Kassenbeleg beispielsweise über einen QR-Code, einen Download-Link oder ein Kundenkonto erhalten. Das Unternehmen müsste den Beleg bereitstellen; eine Pflicht des Kunden, ihn entgegenzunehmen, soll daraus nicht entstehen.
Papierquittungen sollen weiterhin auf Wunsch erhältlich bleiben. Die Bundesregierung beschreibt die Umstellung als Vorrang digitaler Belege. Ein vollständiges Verbot von Papierbons ist damit nicht angekündigt.
Für den Verkaufsalltag ergeben sich daraus praktische Fragen: Wo wird der digitale Beleg angeboten? Wie erhalten Kunden eine Papierquittung? Was geschieht bei einer technischen Störung? Solche Abläufe sollten bei der Auswahl oder Anpassung eines Kassensystems mitgedacht werden.
Elektronische Kassenbons sind bereits heute möglich
Schon nach geltendem Recht darf ein Kassenbeleg elektronisch ausgegeben werden. § 6 Kassensicherungsverordnung setzt dafür grundsätzlich die Zustimmung des Belegempfängers voraus. Die Reform würde somit die Regeln zur Bereitstellung verändern; digitale Kassenbons werden durch sie nicht erstmals erlaubt.
Ein digitaler Kassenbon ist nicht automatisch eine E-Rechnung
Die umsatzsteuerliche E-Rechnung verlangt ein strukturiertes elektronisches Format, das die elektronische Verarbeitung ermöglicht. Ein gewöhnliches PDF ohne entsprechende strukturierte Rechnungsdaten erfüllt diese Definition nicht. Unternehmen mit Geschäftskunden sollten deshalb getrennt prüfen, welche Anforderungen an ihren Kassenbeleg und welche an ihre Rechnungsstellung bestehen.
Welche Kassenregeln gelten schon heute?
Bislang besteht keine allgemeine gesetzliche Pflicht, eine elektronische Registrierkasse einzusetzen. Eine ordnungsgemäß geführte offene Ladenkasse ist grundsätzlich möglich. Auch dabei müssen die vorgeschriebenen Aufzeichnungen geführt werden.
Wer bereits ein elektronisches Kassensystem verwendet, das unter § 146a Abgabenordnung fällt, muss dagegen schon heute die geltenden Anforderungen an Aufzeichnung, technische Absicherung und Aufbewahrung erfüllen. Die angekündigte Reform schafft für solche bestehenden Pflichten keine Wartefrist bis 2028.
Eine TSE schützt die digitalen Aufzeichnungen. Sie ersetzt weder vollständige Buchungen noch nachvollziehbare Arbeitsabläufe. Für die Geschäftsführung ist daher neben der Ausstattung entscheidend, wer Kassenabschlüsse kontrolliert, Stornierungen nachvollzieht, Daten bereitstellt und die Zusammenarbeit mit der Buchhaltung organisiert.
Kassen-Nachschau: Mehr Zuständigkeiten am Tätigkeitsort geplant
Die Kassen-Nachschau existiert bereits. Nach geltendem Recht können Finanzbehörden während der üblichen Geschäfts- und Arbeitszeiten unangekündigt prüfen, ob Kasseneinnahmen und Kassenausgaben ordnungsgemäß aufgezeichnet werden. Die Kontrolle kann auch elektronische Systeme und die dafür erforderlichen Unterlagen betreffen.
Neu vorgesehen ist insbesondere eine erweiterte Zuständigkeit: Auch das Finanzamt, in dessen Bezirk ein Unternehmen tatsächlich tätig wird, soll die Nachschau durchführen können. Das betrifft beispielsweise Verkaufsstände auf Weihnachtsmärkten, Messen oder Volksfesten außerhalb des üblichen Betriebsorts.
Für mobile Betriebe bietet sich deshalb ein einfacher Organisationscheck an: Sind die erforderlichen Unterlagen auch am Verkaufsort zugänglich? Kennt das Personal den zuständigen Ansprechpartner? Kann ein Datenexport bei Bedarf zuverlässig bereitgestellt werden?
Entwurf sieht zusätzliche Strafen für Kassenmanipulation vor
Die Vorlage unterscheidet beim geplanten § 374a Abgabenordnung zwischen dem gewerbsmäßigen Inverkehrbringen von Manipulationsprogrammen und deren Einsatz. Vorgesehen sind jeweils Geldstrafen oder Freiheitsstrafen: beim Vertrieb bis zu fünf Jahre, beim Einsatz bis zu drei Jahre.
Diese Strafandrohungen beziehen sich auf die beschriebenen Manipulationshandlungen. Sie sind nicht mit einer pauschalen Strafandrohung für jeden Bedienungs- oder Buchungsfehler gleichzusetzen.
Für Geschäftsführer ist eine klare Aufgabenverteilung sinnvoll: Wer darf Einstellungen ändern, wer kontrolliert ungewöhnliche Stornierungen und wer hält Rücksprache mit dem Kassenanbieter? Zur weiterführenden rechtlichen Einordnung bietet unser Überblick über persönliche Haftungsrisiken für GmbH-Geschäftsführer zusätzlichen Hintergrund.
Elektronische Kassenpflicht 2028: Das ist geplant
Kassen- und Buchhaltungscheck: Was Unternehmen jetzt vorbereiten können
Aus dem Gesetzentwurf allein folgt noch keine allgemeine Pflicht, sofort eine neue Kasse zu kaufen. Für die Budgetplanung 2027 und 2028 ist eine Bestandsaufnahme dennoch sinnvoll. Die folgenden Schritte sind eine praktische Vorbereitungsempfehlung auf Grundlage des angekündigten Vorhabens.
1. Bestehende Kassen und Verträge erfassen
Notieren Sie für jeden Standort und jeden mobilen Einsatz, welches System verwendet wird: offene Ladenkasse, Registrierkasse oder softwaregestützte Lösung. Erfassen Sie Anbieter, Softwarestand, vorhandene TSE, Vertragslaufzeit und laufende Kosten. So wird erkennbar, wo eine Anpassung überhaupt erforderlich sein könnte.
2. Umsatzgrenzen mit der Buchhaltung prüfen
Lassen Sie Gesamtumsatz und Barumsatz getrennt auswerten. Halten Sie fest, auf welches Kalenderjahr sich die Werte beziehen und wie sie ermittelt wurden. Bei Werten nahe den geplanten Grenzen sollte die Berechnung mit der Steuerberatung abgestimmt werden.
3. Belegausgabe und Rechnungsstellung durchspielen
Prüfen Sie einen typischen Verkauf vom Abschluss bis zur Belegübergabe. Funktioniert der digitale Abruf? Gibt es eine praktikable Möglichkeit für Papierquittungen? Können Mitarbeiter die Abläufe erklären? Beziehen Sie auch Retouren, Stornierungen und Belege für Geschäftskunden ein.
4. Schnittstellen, Archiv und Datenexport prüfen
Klären Sie mit Kassenanbieter und Steuerberatung, wie die Daten in die Finanzbuchhaltung gelangen. Lassen Sie sich einen beispielhaften Export zeigen und prüfen Sie, ob die benötigten Informationen vollständig ankommen. Vereinbaren Sie außerdem, wie ältere Daten bei einem Anbieterwechsel zugänglich bleiben und wer für Sicherung und Wiederherstellung verantwortlich ist.
5. Gesamtkosten für die Planung ermitteln
Berücksichtigen Sie neben Anschaffung oder Nachrüstung auch Softwareentgelte, TSE-Kosten, Einrichtung, Datenübernahme, Schulung und Support. Entscheidend ist, welche Zahlungen zu welchem Zeitpunkt anfallen. Ein methodischer Einstieg findet sich in unserem Beitrag zur rollierenden Liquiditätsplanung bei Auftragsrückgang.
Fordern Sie bei Angeboten eine konkrete Leistungsbeschreibung an. Eine pauschale Zusage wie „für 2028 geeignet“ ersetzt keine nachvollziehbare Aussage dazu, welche Funktionen enthalten sind und wie spätere gesetzliche Änderungen umgesetzt würden.
6. Verantwortlichkeiten und nächsten Prüftermin festlegen
Benennen Sie eine Person, die den Gesetzgebungsstand verfolgt und die Abstimmung mit Buchhaltung, Steuerberatung und Anbieter koordiniert. Legen Sie fest, wann die Auswirkungen erneut bewertet werden. Eine solche Entscheidungsvorlage kann den aktuellen Bestand, offene Fragen, mögliche Maßnahmen und einen vorläufigen Kostenrahmen auf einer Seite zusammenführen.
Häufige Fragen zur elektronischen Kassenpflicht 2028
Ist die elektronische Kassenpflicht bereits beschlossen?
Zum hier dargestellten Stand vor der ersten Lesung am 6. November 2026 liegt ein Regierungsentwurf vor. Der Bundestag soll ihn zunächst beraten und an die Ausschüsse überweisen. Das ist noch kein abgeschlossenes Gesetzgebungsverfahren.
Muss jede GmbH mit mehr als 100.000 Euro Umsatz eine neue Kasse kaufen?
Das lässt sich aus dem Umsatz allein nicht ableiten. Vorgesehene Ausnahmen und die vorhandene technische Ausstattung sind mitzubeurteilen. Wer schon ein geeignetes System nutzt, sollte zunächst dessen Funktionen und möglichen Anpassungsbedarf prüfen lassen.
Dürfen offene Ladenkassen bis zur Reform weiter genutzt werden?
Nach geltendem Recht besteht grundsätzlich keine allgemeine elektronische Registrierkassenpflicht. Offene Ladenkassen müssen jedoch ordnungsgemäß geführt werden. Ob sie nach einer Reform weiter zulässig wären, hängt von deren endgültigem Anwendungsbereich und den Ausnahmen ab.
Sollten Unternehmen jetzt schon ein Kassensystem bestellen?
Eine Bestellung sollte sich auf einen konkret festgestellten Bedarf stützen. Sinnvoll sind zunächst die Prüfung des vorhandenen Systems, die Ermittlung der maßgeblichen Umsätze und ein belastbarer Kostenvergleich. Bestehende Mängel bei heutigen Pflichten sollten unabhängig vom Reformvorhaben behoben werden.
Was die erste Lesung für die betriebliche Planung bedeutet
Der Gesetzentwurf gibt Unternehmen einen konkreten Anlass, Kassenführung, Belegausgabe und Buchhaltung gemeinsam zu überprüfen. Eine vorbereitete Bestandsaufnahme erleichtert spätere Entscheidungen und hilft, mögliche Ausgaben rechtzeitig einzuplanen. Welche Unternehmen tatsächlich umstellen müssen, richtet sich nach dem endgültigen Gesetz und den dazugehörigen Ausnahmen.
Quellen und weiterführende Informationen
Die Darstellung beruht auf dem Regierungsentwurf und den zum Redaktionsstand verfügbaren amtlichen Informationen. Für die genaue Umsatzgrenze, die Übergangsbestimmungen und die Strafrahmen wurde der Wortlaut der Bundestagsdrucksache herangezogen.
- Deutscher Bundestag: Ankündigung der ersten Beratung am 6. November 2026
- Bundestagsdrucksache 21/8867 vom 2. November 2026: Regierungsentwurf zur Fortentwicklung von Kassenaufzeichnungen (PDF)
- Bundesfinanzministerium: Digitale Kassen und das Ende der Papierbons
- Bundesregierung: Digitale Belege statt Papierbons und Papierquittung auf Wunsch
- Bundesfinanzministerium: Fragen und Antworten zum geltenden Kassengesetz und zur Belegausgabepflicht
- Geltende Vorschriften: § 146a AO – elektronische Aufzeichnungssysteme, § 146b AO – Kassen-Nachschau und § 6 KassenSichV – Anforderungen an den Beleg
- § 19 UStG – Definition des Gesamtumsatzes in Absatz 2
- Finanzamt München: E-Rechnung und strukturierte Rechnungsdaten

