Erzeugerpreise steigen um 4,6 %
Erzeugerpreise steigen um 4,6 %: Wann höhere Einkaufspreise die Marge Ihrer GmbH aufzehren
Stand: 19. September 2026 · Datenmonat: August 2026
Steigende Einkaufspreise können eine GmbH trotz voller Auftragsbücher in die Verlustzone bringen. Entscheidend ist nicht allein, wie stark Material oder Energie teurer werden, sondern welcher Anteil des Umsatzes davon betroffen ist und ob sich die Mehrkosten weitergeben lassen. Bei 50 Prozent Materialkostenanteil senkt ein Materialpreisanstieg um 10 Prozent die kalkulierte Marge um fünf Prozentpunkte – sofern Verkaufspreise, Mengen und übrige Kosten unverändert bleiben.
Genau deshalb verdient die neue Erzeugerpreisstatistik die Aufmerksamkeit von Geschäftsführern. Das Statistische Bundesamt hat am 18. September 2026 für August einen Anstieg um 4,6 Prozent gegenüber dem Vorjahresmonat gemeldet. Gegenüber Juli erhöhten sich die Preise um 1,1 Prozent.
Für Ihre GmbH lautet die entscheidende Frage:
Was bleibt von bereits vereinbarten Aufträgen übrig, wenn der Einkauf heute teurer ist als bei der Angebotskalkulation?
Sie müssen diese Frage nicht erst beantworten, wenn das Konto leer ist. Eine aktualisierte Auftragskalkulation zeigt, wo Preise, Kosten oder Finanzierung angepasst werden müssen.
Steigende Einkaufspreise: Welche Zahlen für Ihre GmbH jetzt wichtig sind
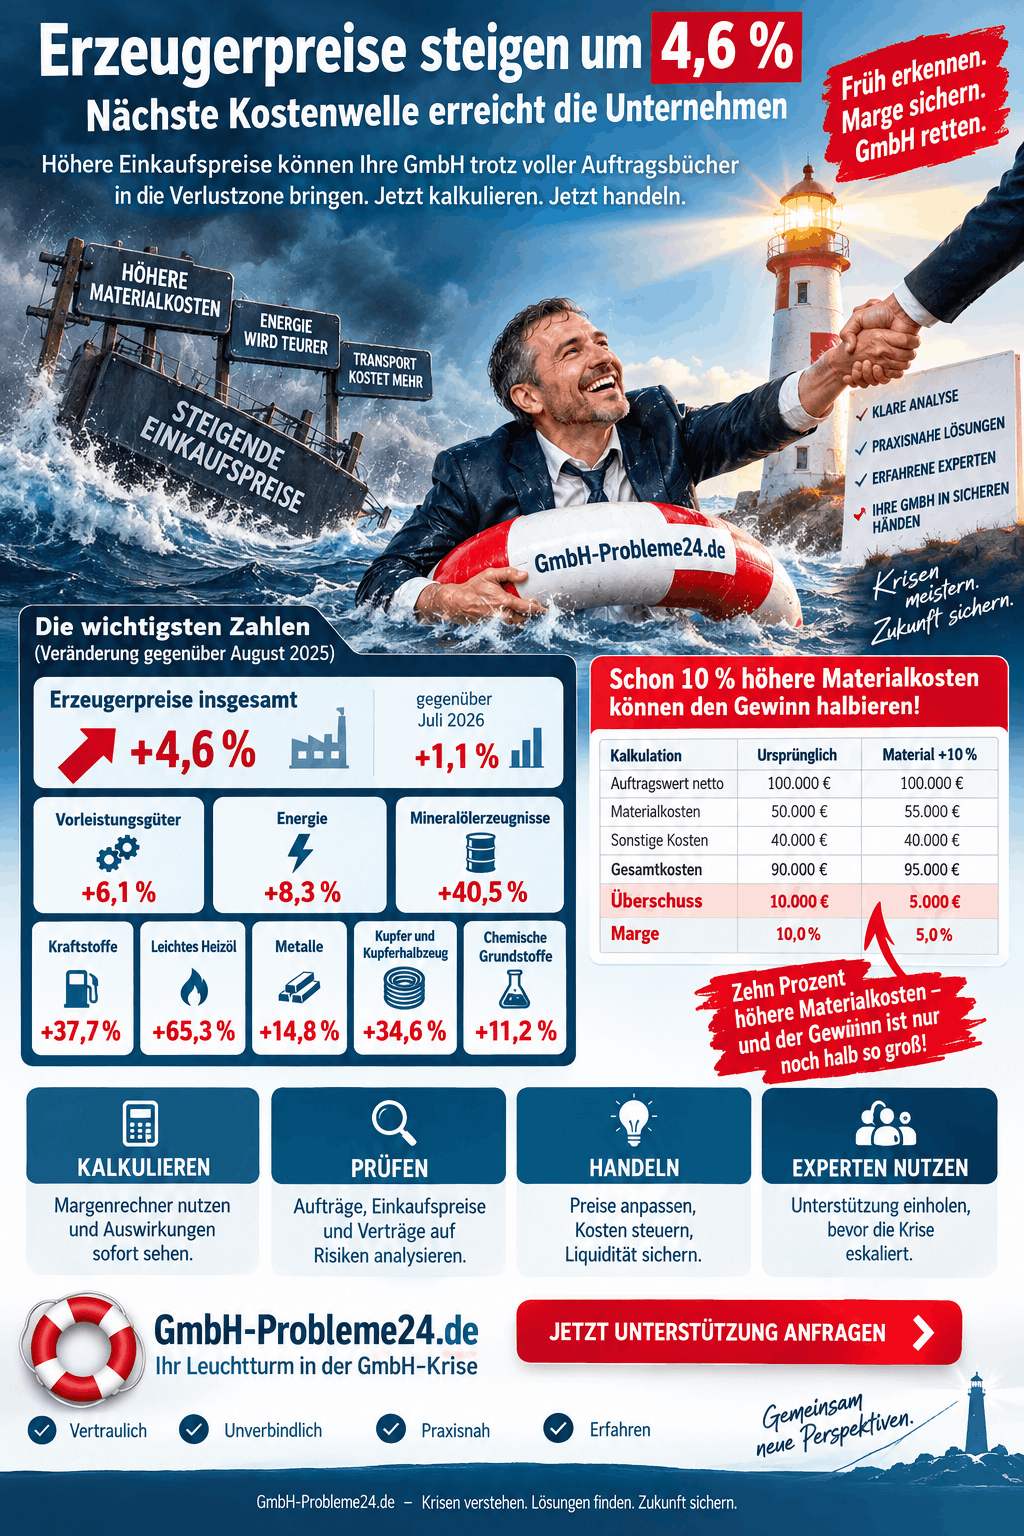
Die August-Daten zeigen erhebliche Unterschiede zwischen den Produktgruppen. Der Gesamtindex ist deshalb ein Warnsignal, aber kein pauschaler Aufschlag für jede Kalkulation.
| Produktgruppe | Veränderung gegenüber August 2025 |
|---|---|
| Erzeugerpreise insgesamt | +4,6 % |
| Vorleistungsgüter | +6,1 % |
| Energie | +8,3 % |
| Mineralölerzeugnisse | +40,5 % |
| Kraftstoffe | +37,7 % |
| Leichtes Heizöl | +65,3 % |
| Metalle | +14,8 % |
| Kupfer und Halbzeug daraus | +34,6 % |
| Chemische Grundstoffe | +11,2 % |
Die Gruppen überschneiden sich teilweise. Kraftstoffe sind beispielsweise Bestandteil der Mineralölerzeugnisse. Die Veränderungsraten dürfen nicht addiert werden. Sämtliche Tabellenwerte beziehen sich auf den Vorjahresmonat, nicht auf eine Verteuerung innerhalb eines einzigen Monats.
Auch steigen nicht alle Preise: Verbrauchsgüter waren insgesamt 2,0 Prozent günstiger als ein Jahr zuvor. Eine pauschale Aussage, sämtliche Unternehmen müssten nun überall deutlich mehr bezahlen, wäre daher falsch.
Was Erzeugerpreise aussagen – und was nicht
Der Index erfasst in Deutschland hergestellte und im Inland verkaufte gewerbliche Produkte auf Erzeugerebene. Die Mehrwertsteuer bleibt unberücksichtigt. Er beschreibt damit Preisbewegungen auf einer frühen Wirtschaftsstufe, nicht den individuellen Einkaufskorb Ihrer GmbH.
Ihre Belastung hängt zusätzlich von Lieferverträgen, Lagerbeständen, Einkaufszeitpunkten und der Zusammensetzung Ihrer Beschaffung ab. Aus einem Anstieg der Kupferpreise um 34,6 Prozent folgt beispielsweise nicht, dass jedes fertige Kabel um denselben Prozentsatz teurer wird.
Für die Nachkalkulation zählen aktuelle Lieferantenangebote und tatsächliche Bezugskosten. Der Index liefert den Anlass zur Prüfung, nicht deren Ergebnis.
Erzeugerpreise steigen Infografik
Warum zehn Prozent höhere Materialpreise den Überschuss halbieren können
Das folgende Beispiel ist eine vereinfachte Modellrechnung, kein tatsächlicher Kundenfall. Eine GmbH hat einen Auftrag zu einem festen Nettopreis von 100.000 Euro angenommen. Kalkuliert wurden 50.000 Euro Materialkosten und 40.000 Euro sonstige Kosten einschließlich zugeordneter Personal- und Gemeinkosten.
Der geplante Überschuss nach diesen Kosten beträgt 10.000 Euro. Das entspricht zehn Prozent des Auftragswerts.
| Kalkulation | Ursprünglich | Material +10 % | Material +20 % |
|---|---|---|---|
| Auftragswert netto | 100.000 € | 100.000 € | 100.000 € |
| Materialkosten | 50.000 € | 55.000 € | 60.000 € |
| Sonstige angesetzte Kosten | 40.000 € | 40.000 € | 40.000 € |
| Gesamte angesetzte Kosten | 90.000 € | 95.000 € | 100.000 € |
| Kalkulierter Überschuss | 10.000 € | 5.000 € | 0 € |
| Kalkulierte Marge | 10,0 % | 5,0 % | 0,0 % |
Zehn Prozent höhere Materialkosten halbieren hier den kalkulierten Überschuss. Bei 20 Prozent Materialverteuerung ist er vollständig aufgebraucht. Bei 25 Prozent würden die angesetzten Kosten den vereinbarten Auftragswert bereits um 2.500 Euro übersteigen.
Wichtig ist die Bezugsgröße: Die Marge sinkt im ersten Szenario von zehn auf fünf Prozent, also um fünf Prozentpunkte. Der Überschuss sinkt dagegen um 50 Prozent.
Das erklärt, weshalb eine vermeintlich überschaubare Preiserhöhung wirtschaftlich einschneidend sein kann. Der Einkauf verteuert sich auf einer großen Kostenbasis; der Überschuss ist nur der wesentlich kleinere Restbetrag.
Wer bereits feststellt, dass die Firma trotz laufender Aufträge Verluste macht, sollte deshalb nicht nur den Umsatz, sondern die Kalkulation der einzelnen Leistungen prüfen.
Margenrechner: So berechnen Sie die Folgen für Ihre GmbH
Für eine erste Vergleichsrechnung benötigen Sie vier Werte: den Netto-Auftragswert beziehungsweise Nettoumsatz, die bisher angesetzten betroffenen Einkaufskosten, deren Preisänderung und sämtliche übrigen zugerechneten Kosten.
Alle Angaben müssen sich auf denselben Auftrag oder denselben Zeitraum beziehen. Monatsumsatz und jährliche Personalkosten lassen sich nicht sinnvoll miteinander verrechnen.
Die Formeln hinter dem Rechner
Neue betroffene Einkaufskosten = bisherige betroffene Einkaufskosten × (1 + Preisänderung / 100)
Neuer kalkulierter Überschuss = Umsatz − neue betroffene Einkaufskosten − sonstige angesetzte Kosten
Neue Marge in Prozent = neuer kalkulierter Überschuss / Umsatz × 100
Im Beispiel ergibt sich:
100.000 Euro minus 55.000 Euro minus 40.000 Euro gleich 5.000 Euro.
Geteilt durch 100.000 Euro und multipliziert mit 100 ergibt das eine Marge von fünf Prozent.
Der Rechner bildet bewusst eine vereinfachte Kalkulation vor Ertragsteuern ab. Ein positiver Wert ist weder automatisch der Jahresgewinn der GmbH noch ein Nachweis ausreichender Liquidität. Nicht erfasste Kosten fehlen auch im Ergebnis.
Welcher neue Verkaufspreis wäre erforderlich?
Hier sind zwei unterschiedliche Ziele zu unterscheiden.
Den bisherigen Euro-Überschuss erhalten: Nach der Materialverteuerung liegen die angesetzten Gesamtkosten bei 95.000 Euro. Um weiterhin 10.000 Euro Überschuss zu erzielen, müsste der Netto-Verkaufspreis 105.000 Euro betragen. Das sind fünf Prozent mehr als bisher.
Die bisherige Prozentmarge erhalten: Für weiterhin zehn Prozent Marge auf den neuen Verkaufspreis reichen 105.000 Euro nicht aus. Der erforderliche Preis beträgt 95.000 Euro geteilt durch 0,90, also rund 105.555,56 Euro. Die notwendige Preiserhöhung liegt bei etwa 5,56 Prozent.
Beide Berechnungen unterstellen unveränderte Mengen, Leistungen und übrige Kosten. Sie zeigen ein Kalkulationsziel, keinen automatisch durchsetzbaren Anspruch gegenüber Kunden.
Welche Aufträge besonders genau nachkalkuliert werden sollten
Ob eine GmbH stark betroffen ist, lässt sich nicht allein an ihrer Branche erkennen. Aus dem Rechenmodell ergeben sich vor allem drei Risikomerkmale: ein hoher Anteil betroffener Einkaufskosten, eine geringe Ausgangsmarge und wenig Spielraum beim Verkaufspreis.
Festpreisaufträge mit später Beschaffung
Ein Auftrag kann zum Zeitpunkt des Angebots gut kalkuliert gewesen sein. Erfolgt die Materialbestellung erst Monate später, können zwischenzeitliche Preisänderungen den Überschuss aufzehren.
Prüfen Sie deshalb nicht nur, wann der Kundenvertrag abgeschlossen wurde. Entscheidend ist auch, welche Mengen bereits verbindlich eingekauft sind und welche Preise für die noch offenen Bestellungen gelten.
Bereits beschafftes Material und noch ungesicherter Einkauf gehören in getrennte Kalkulationspositionen. Sonst wird die Preissteigerung möglicherweise auf Kosten angewendet, die längst feststehen.
Materialintensive Leistungen mit wenig Preisspielraum
Aus der Kostenstruktur lässt sich beispielsweise ein besonderer Prüfbedarf bei kupferintensiven Elektroprojekten, metallverarbeitenden Aufträgen oder kraftstoffintensiven Transportleistungen ableiten. Das ist eine betriebswirtschaftliche Einordnung, keine von Destatis ermittelte Insolvenzprognose für diese Branchen.
Die passende Frage lautet nicht: „Ist unsere Branche betroffen?“ Sondern:
„Welche unserer konkreten Leistungen verlieren bei den neuen Einkaufspreisen ihren wirtschaftlichen Beitrag?“
Alte Kalkulationssätze bei neuen Angeboten
Auch neue Aufträge können bereits bei Annahme zu knapp kalkuliert sein, wenn Materialpreise, Zuschläge oder Fremdleistungen aus einer alten Vorlage übernommen werden.
Eine Angebotsvorlage ist deshalb kein Ersatz für eine aktuelle Preisabfrage. Hinterlegen Sie für wesentliche Einkaufspositionen den Preisstand und dokumentieren Sie, bis wann Lieferantenpreise verbindlich sind.
Warum eine noch gute BWA nicht genügt
Eine betriebswirtschaftliche Auswertung beschreibt den bereits gebuchten Geschäftsverlauf. Für die Frage, ob ein heute angebotener Auftrag im kommenden Monat wirtschaftlich ist, braucht es zusätzlich eine vorausschauende Kalkulation.
Ein Beispiel: Die abgeschlossenen Projekte wurden noch mit günstiger eingekauftem Material ausgeführt. Neue Bestellungen müssen bereits zu höheren Preisen erfolgen. Die bisherige Auswertung kann dann gute Ergebnisse zeigen, während künftige Aufträge wesentlich weniger beitragen.
Sinnvoll ist deshalb die Trennung zwischen abgeschlossenen Aufträgen, laufenden Projekten mit noch offenem Einkauf und neuen Angeboten. Berechnen Sie für jede Gruppe, welche Kosten tatsächlich noch beeinflusst werden können.
Nicht jeder zusätzliche Umsatz verbessert das Ergebnis. Entscheidend ist, welcher Beitrag nach den zusätzlichen Kosten verbleibt.
Höhere Einkaufspreise belasten Ergebnis und Liquidität unterschiedlich
Der Margenrechner beantwortet, was nach den erfassten Kosten übrig bleibt. Er beantwortet nicht, wann Geld ein- oder ausgeht.
Muss Ihre GmbH Material bezahlen, bevor der Kunde seine Rechnung begleicht, benötigt sie eine Zwischenfinanzierung. Höhere Einkaufspreise können diesen Bedarf auch dann vergrößern, wenn sich die Mehrkosten vollständig an Kunden weitergeben lassen.
Eine vereinfachte Modellrechnung: Der monatliche Materialeinkauf steigt von 50.000 auf 55.000 Euro. Werden diese Mehrkosten vollständig an Kunden weitergegeben, aber im Durchschnitt 45 Tage später vereinnahmt als bezahlt, ergibt sich bei gleichmäßigem Geschäftsverlauf eine zusätzliche Vorfinanzierung von ungefähr 7.500 Euro:
5.000 Euro monatliche Mehrkosten × 45 / 30 = 7.500 Euro.
Diese Momentaufnahme ist keine vollständige Finanzplanung. Zahlungsziele, Auftragsverlauf, Umsatzsteuer, Anzahlungen und bestehende Kreditlinien können das tatsächliche Ergebnis verändern.
Wer die Mehrkosten dagegen nicht weitergeben kann, hat zusätzlich ein Ertragsproblem. Ein höherer Kreditrahmen beseitigt dieses Problem nicht: Er verändert zunächst die Finanzierung, nicht die Auftragsmarge.
Eine Übersicht zum Liquiditätsbedarf eines Unternehmens in Schwierigkeiten hilft, den Finanzierungsbedarf von der wirtschaftlichen Tragfähigkeit zu trennen.
Erzeugerpreise steigen
Was Geschäftsführer jetzt konkret tun können
1. Den noch offenen Einkauf sichtbar machen
Beginnen Sie mit Aufträgen, deren Erlös bereits feststeht, deren Material aber noch nicht vollständig bestellt ist. Stellen Sie den ursprünglichen Einkaufspreisen aktuelle verbindliche Angebote gegenüber.
Arbeiten Sie zunächst mit den größten Kostenpositionen. Entscheidend ist der mögliche Ergebniseffekt in Euro, nicht die Länge der Lieferantenliste. Ein kleiner prozentualer Anstieg bei einem großen Einkaufsvolumen kann relevanter sein als eine spektakuläre Verteuerung bei einem selten benötigten Artikel.
2. Neue Angebote auf belastbare Preise stützen
Kalkulieren Sie neue Angebote mit aktuellen Bezugskosten einschließlich relevanter Transport- und Beschaffungsnebenkosten. Stimmen Sie die Bindungsdauer eigener Angebote auf die Verbindlichkeit der Lieferantenkonditionen ab.
Bei länger laufenden Projekten können vertraglich geeignete Preisregelungen oder eine abgestimmte Beschaffungsplanung in Betracht kommen. Solche Regelungen sollten zum jeweiligen Vertrag passen und rechtlich geprüft werden; ein allgemeiner Hinweis ersetzt keine wirksame Vereinbarung.
3. Bestehende Verträge gezielt besprechen
Höhere Einkaufspreise erlauben nicht automatisch, vereinbarte Festpreise einseitig zu erhöhen. Prüfen Sie zunächst vorhandene Vertragsregelungen und suchen Sie dann das Gespräch über eine einvernehmliche Anpassung.
Hilfreich ist eine nachvollziehbare Gegenüberstellung: Welche konkret vereinbarten Leistungen sind betroffen, welche Kostenpositionen haben sich verändert und welche Anpassung wird vorgeschlagen? Preisänderungen oder Änderungen des Leistungsumfangs sollten eindeutig vereinbart werden.
Eine gesetzliche Vertragsanpassung wegen einer Störung der Geschäftsgrundlage nach § 313 BGB kommt nur unter besonderen Voraussetzungen in Betracht. Maßgeblich sind unter anderem die Schwere der Veränderung, die Risikoverteilung und die Zumutbarkeit im Einzelfall. Eine feste prozentuale Schwelle, ab der jeder Festpreisvertrag angepasst werden dürfte, enthält die Vorschrift nicht.
4. Den Zahlungsplan gemeinsam mit der Kalkulation aktualisieren
Für die praktische Steuerung bietet sich ein rollierender Blick auf die kommenden 13 Wochen an. Stellen Sie erwartete Einzahlungen den tatsächlichen Zahlungsterminen für Material, Personal und andere Verpflichtungen gegenüber. In einer angespannten Situation muss die Betrachtung gegebenenfalls täglich erfolgen.
Berücksichtigen Sie nur belastbar verfügbare Finanzierung. Ein beantragter Kredit ist noch kein zugesagter Kreditrahmen. Auch eine geplante Kundenanzahlung ist erst dann verlässlich, wenn Vereinbarung und Zahlungserwartung ausreichend belastbar sind.
Die 13 Wochen sind hier eine Planungsempfehlung, keine gesetzliche Wartefrist und kein Ersatz für die Prüfung einer möglichen Insolvenzreife.
Wann aus Kostendruck eine ernsthafte GmbH-Krise wird
Eine sinkende Marge bedeutet nicht automatisch Zahlungsunfähigkeit. Wirtschaftlich sollten jedoch drei Situationen unterschieden werden:
Die Aufträge bleiben profitabel, aber der Überschuss schrumpft. Im Vordergrund stehen neue Kalkulationen, Preisgespräche und die Begrenzung weiterer Kostenrisiken.
Die Leistungen sind grundsätzlich tragfähig, aber die Vorfinanzierung reicht nicht aus. Dann müssen Zahlungsabläufe, Finanzierung und die mögliche Freisetzung gebundener Mittel untersucht werden.
Die Aufträge decken ihre Kosten nicht mehr und fällige Zahlungen geraten ins Stocken. Dann ist neben den wirtschaftlichen Gegenmaßnahmen eine kurzfristige fachliche Prüfung der Gesamtsituation erforderlich.
§ 1 StaRUG verlangt von Geschäftsleitern haftungsbeschränkter Unternehmen die fortlaufende Überwachung bestandsgefährdender Entwicklungen und geeignete Gegenmaßnahmen. Das spricht dafür, erkennbare Kostenprobleme nicht erst beim Ausfall einer Zahlung zu bearbeiten.
Kann die GmbH ihre fälligen Zahlungspflichten nicht mehr erfüllen, ist eine mögliche Zahlungsunfähigkeit der GmbH zu prüfen. Bei einer GmbH ist außerdem die insolvenzrechtliche Überschuldung zu beachten; dabei kann eine belastbare Fortführungsprognose entscheidend sein.
Eine bestehende Insolvenzantragspflicht wird durch Preisverhandlungen, Kreditanfragen oder Verkaufsverhandlungen nicht ausgesetzt. Eine solche Situation gehört kurzfristig in fachkundige insolvenzrechtliche Prüfung.
Welche Unterstützung bei steigenden Einkaufspreisen sinnvoll ist
Nicht jede GmbH mit sinkender Marge benötigt eine umfassende Sanierung. Manchmal reichen präzisere Angebote und eine geänderte Beschaffung. In anderen Fällen muss geprüft werden, welche Leistungen noch tragfähig sind und ob die Finanzierung dazu passt.
GmbH-Probleme24.de unterstützt Sie bei der wirtschaftlichen Einordnung Ihrer Situation und der Prüfung möglicher Handlungswege. Für die Kontaktaufnahme genügt zunächst eine kurze Beschreibung: Was ist teurer geworden, welche Aufträge sind betroffen und wie macht sich das auf dem Konto bemerkbar?
Situation Ihrer GmbH vertraulich besprechen
Sie möchten nicht dauerhaft unter diesen Bedingungen weiterarbeiten und auch einen Verkauf Ihrer GmbH mit Schulden prüfen? Dafür steht eine kostenlose und unverbindliche Erstprüfung der grundsätzlichen Verkaufsmöglichkeit zur Verfügung. Sie ist von einer weitergehenden Krisenanalyse oder Beratung zu unterscheiden.
Häufige Fragen: Steigende Einkaufspreise in der GmbH
Um wie viel sinkt die Marge bei zehn Prozent höheren Einkaufspreisen?
Das hängt davon ab, welcher Umsatzanteil auf die betroffenen Einkaufskosten entfällt. Bei einem Anteil von 50 Prozent sinkt die Marge unter ansonsten unveränderten Bedingungen um fünf Prozentpunkte. Bei 30 Prozent betroffenem Kostenanteil sind es drei Prozentpunkte.
Muss ich den Verkaufspreis ebenfalls um zehn Prozent erhöhen?
Nicht zwangsläufig. Werden nur bestimmte Kostenpositionen teurer, muss deren Anteil an der Gesamtkalkulation berücksichtigt werden. Im Beispiel mit 50.000 Euro Materialkosten und 100.000 Euro Auftragswert reichen fünf Prozent mehr Verkaufspreis, um den bisherigen Euro-Überschuss zu erhalten. Für die ursprüngliche Prozentmarge sind rund 5,56 Prozent erforderlich.
Sind Marge und Aufschlag dasselbe?
Nein. Die Marge setzt den Überschuss ins Verhältnis zum Verkaufspreis. Der Aufschlag setzt ihn ins Verhältnis zur verwendeten Kostenbasis. Bei 90 Euro Kosten und 100 Euro Verkaufspreis beträgt die Marge zehn Prozent; der Aufschlag auf die Kosten beträgt rund 11,11 Prozent.
Kann ich wegen höherer Materialpreise einen Festpreis ändern?
Nicht allein aufgrund der Preissteigerung. Entscheidend sind bestehende Vertragsregelungen, eine mögliche Einigung mit dem Kunden oder besondere gesetzliche Voraussetzungen. Ob eine Anpassung nach § 313 BGB verlangt werden kann, muss anhand des konkreten Vertrags und seiner Risikoverteilung beurteilt werden.
Kann mehr Umsatz die geringere Marge ausgleichen?
Nur wenn die zusätzlichen Aufträge einen ausreichenden positiven Beitrag nach ihren zusätzlichen Kosten leisten und ihre Finanzierung tragfähig ist. Mehr Umsatz mit verlustbringenden Aufträgen vergrößert dagegen das Problem. Zusätzliche Mengen können außerdem weitere Personal-, Beschaffungs- und Finanzierungskosten auslösen.
Bedeutet ein negatives Rechnerergebnis, dass die GmbH insolvent ist?
Nein. Das Ergebnis betrifft ausschließlich die eingegebene Kalkulation. Für eine Insolvenzprüfung sind unter anderem die tatsächlichen fälligen Verpflichtungen, verfügbaren Mittel und die insolvenzrechtliche Überschuldung maßgeblich. Ein einzelner Verlustauftrag beweist keine Insolvenz; ein positiver Auftrag schließt sie ebenfalls nicht aus.
Steigende Einkaufspreise müssen in der GmbH neu kalkuliert werden
Steigende Einkaufspreise werden für eine GmbH besonders dann gefährlich, wenn eine große Kostenbasis auf eine kleine Marge und feste Verkaufspreise trifft. Das Rechenbeispiel zeigt: Zehn Prozent höhere Materialkosten können den kalkulierten Überschuss halbieren, obwohl der Umsatz unverändert bleibt.
Prüfen Sie deshalb die noch offenen Beschaffungen, rechnen Sie neue Angebote mit aktuellen Kosten und betrachten Sie die Zahlungsfähigkeit getrennt vom Auftragsergebnis. Entscheidend ist nicht, möglichst viel Umsatz zu sichern, sondern wirtschaftlich tragfähige Aufträge ausführen und finanzieren zu können.
Der Kostendruck wächst – kommt ein GmbH-Verkauf infrage?
Prüfen Sie, ob ein Verkauf Ihrer GmbH grundsätzlich möglich ist. Beschreiben Sie kurz Ihre Branche und die wirtschaftliche Situation – vertraulich und unverbindlich.
GmbH-Verkauf kostenlos prüfen lassen
Die kostenlose Erstprüfung betrifft ausschließlich die grundsätzliche Verkaufsmöglichkeit. Weitergehende Leistungen und Kosten werden gesondert vereinbart. Eine bestehende Insolvenzantragspflicht bleibt unberührt.
Quellen und rechtliche Grundlagen
Datenstand und Abruf: 19. September 2026. Die Zahlen beziehen sich auf August 2026. Die Rechenbeispiele und betrieblichen Szenarien sind eigene vereinfachte Modellrechnungen, keine Destatis-Prognosen und keine dokumentierten Kundenfälle.
Destatis – ausgewählte Indizes: Erzeugerpreise gewerblicher Produkte nach Hauptgruppen. Ergänzende Übersicht zu Gesamtindex, Vorleistungsgütern und Energie. (Statistisches Bundesamt)
Bürgerliches Gesetzbuch: § 313 BGB – Störung der Geschäftsgrundlage. Grundlage der Einordnung einer möglichen gesetzlichen Vertragsanpassung. (Gesetze im Internet)
Unternehmensstabilisierungs- und -restrukturierungsgesetz: StaRUG – Krisenfrüherkennung und Krisenmanagement. Grundlage der Überwachungs- und Reaktionspflichten bei bestandsgefährdenden Entwicklungen.
Insolvenzordnung: § 17 InsO – Zahlungsunfähigkeit, § 19 InsO – Überschuldung und § 15a InsO – Insolvenzantragspflicht. Grundlage der Abgrenzung zwischen Kalkulationsverlusten und Insolvenzgründen.
Der Beitrag dient der allgemeinen wirtschaftlichen Information. Eine rechtliche oder steuerliche Einzelfallprüfung erfolgt durch entsprechend qualifizierte Berater.
Soll der bestehende GmbH-Nachrichtenradar künftig Preissteigerungen zusätzlich nach Material, Energie und Transport einordnen?