Existenzbedrohung kleiner Unternehmen 2026
Fehlende Aufträge belasten Selbstständige und Kleinstunternehmen weiterhin erheblich: 45,7 Prozent der Befragten berichten über Auftragsmangel. 19,5 Prozent sehen ihre wirtschaftliche Existenz bedroht. Das geht aus einer am 6. November 2026 veröffentlichten Auswertung des ifo Instituts hervor. In der Gesamtwirtschaft liegt der Anteil der Unternehmen mit Existenzsorgen bei 6,7 Prozent.
ifo-Zahlen: Existenzsorgen bei Kleinstunternehmen deutlich häufiger
Der Abstand zwischen den befragten Solo-Selbstständigen und Kleinstunternehmen einerseits und der Gesamtwirtschaft andererseits beträgt rechnerisch 12,8 Prozentpunkte. Zugleich zeigt die Befragung, dass sich die Stimmung zuletzt kaum verbessert hat.
| Kennzahl | Ergebnis |
|---|---|
| Befragte Selbstständige und Kleinstunternehmen mit Auftragsmangel | 45,7 Prozent |
| Befragte Solo-Selbstständige und Kleinstunternehmen mit Existenzsorgen | 19,5 Prozent |
| Vergleichswert für Existenzsorgen in der Gesamtwirtschaft | 6,7 Prozent |
| Jimdo-ifo-Geschäftsklima im Oktober 2026 | Minus 18,6 Punkte |
| Jimdo-ifo-Geschäftsklima im Vormonat | Minus 18,8 Punkte |
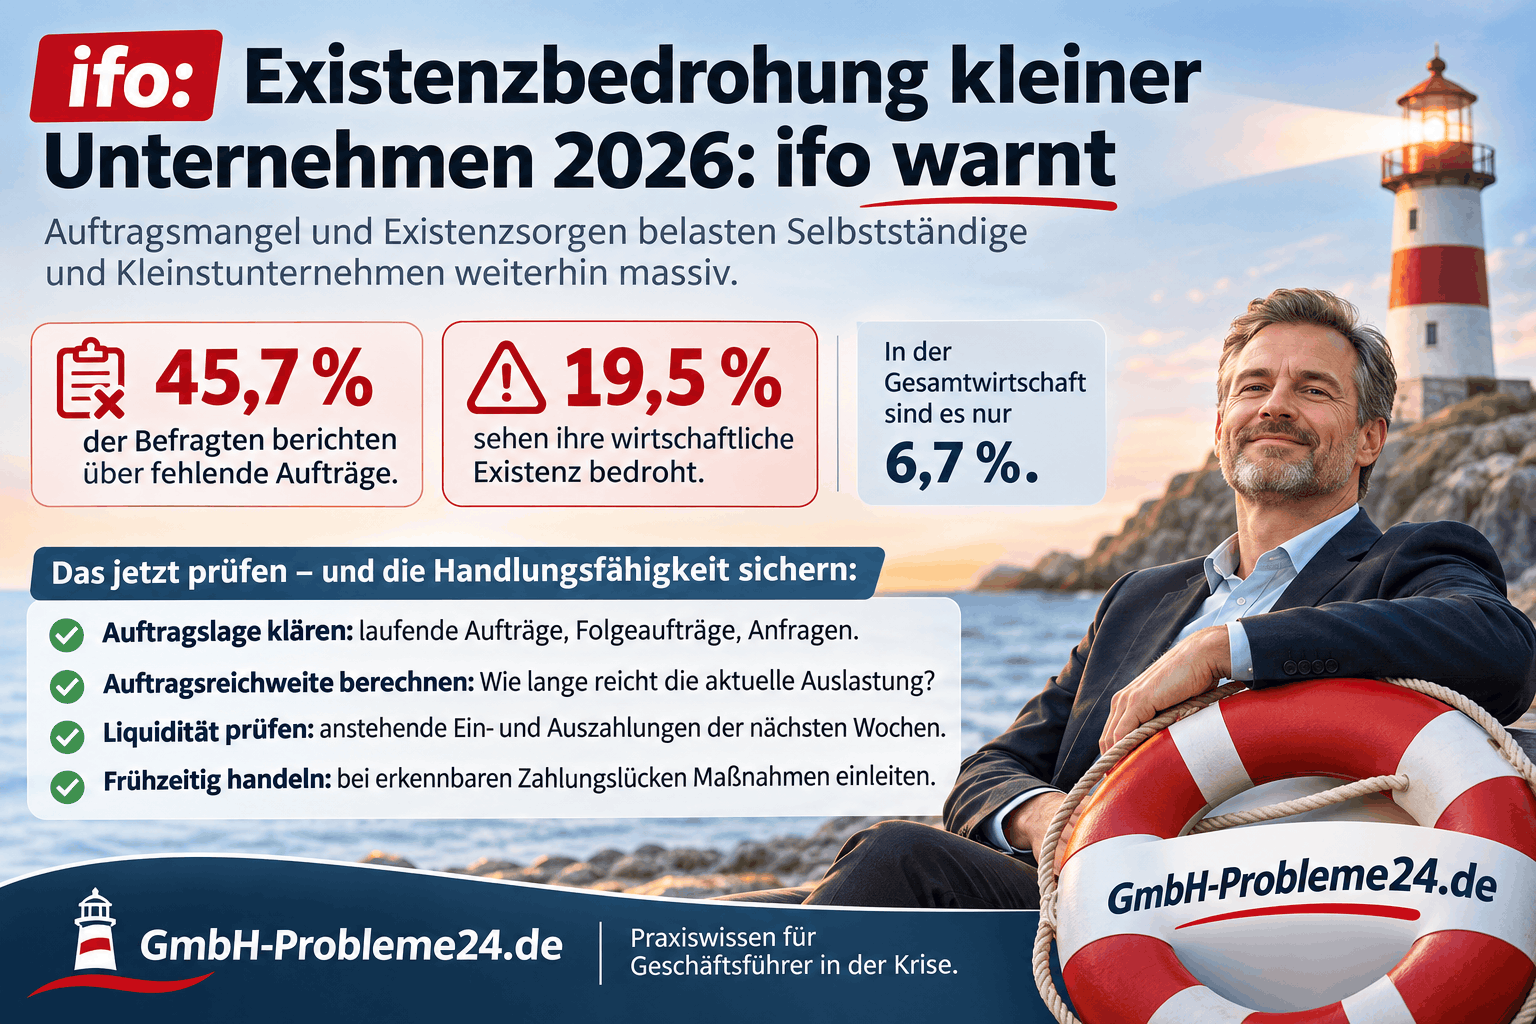
Existenzbedrohung kleiner Unternehmen 2026: ifo warnt Infografik
Geschäftsklima verbessert sich nur geringfügig
Der Jimdo-ifo-Geschäftsklimaindex steigt damit um lediglich 0,2 Punkte. Die Befragten beurteilen ihre laufenden Geschäfte zwar etwas weniger negativ, ihre Erwartungen verschlechtern sich jedoch. Nach Einschätzung des ifo Instituts halten sich sowohl Firmenkunden als auch private Auftraggeber zurück.
Im Einzelhandel und in vielen Dienstleistungsbranchen bleibt die Lage angespannt. Bei Unternehmensberatungen liegt das Geschäftsklima dagegen erstmals seit zwei Jahren wieder im positiven Bereich. Auch IT-Dienstleister melden eine Verbesserung.
Existenzbedrohung kleiner Unternehmen 2026: Was die Befragung aussagt
Die Ergebnisse beschreiben Einschätzungen der Befragten. Wer seine wirtschaftliche Existenz bedroht sieht, kann beispielsweise befürchten, dass die Nachfrage dauerhaft nicht ausreicht, um den Betrieb wirtschaftlich fortzuführen. Daraus folgt keine Aussage darüber, ob bereits fällige Rechnungen unbezahlt bleiben.
Die Zahlungsunfähigkeit nach § 17 InsO ist ein eigener rechtlicher Prüfungsmaßstab. Die Umfrage liefert weder eine Insolvenzquote noch eine Prognose, wie viele der Befragten tatsächlich einen Insolvenzantrag stellen werden.
Außerdem enthält die Veröffentlichung keine gesonderte Existenzbedrohungsquote für GmbHs. Die Ergebnisse lassen sich deshalb nicht pauschal auf jede kleine Handels-, Handwerks- oder Dienstleistungsgesellschaft übertragen. Auch die Anteile für Auftragsmangel und Existenzsorgen dürfen nicht addiert werden: Wie stark sich beide Gruppen überschneiden, geht aus der Mitteilung nicht hervor.
Was kleine GmbHs jetzt aus ihrer Auftragslage ablesen können
Betriebswirtschaftliche Einordnung: Für Geschäftsführer ist die Meldung ein Anlass, die eigene Auslastung und Zahlungsfähigkeit nebeneinander zu prüfen. Wie viel Arbeit ist verbindlich beauftragt? Welchen Beitrag leisten diese Aufträge zur Deckung der Kosten? Und wann stehen die daraus erwarteten Zahlungen tatsächlich zur Verfügung?
1. Laufende Aufträge, Folgeaufträge und Anfragen getrennt erfassen
Eine brauchbare Auftragsübersicht unterscheidet drei Gruppen:
- Laufende Aufträge: Bereits begonnene Arbeiten mit dem noch offenen Leistungsumfang, den verbleibenden Kosten und den vereinbarten Abrechnungszeitpunkten.
- Verbindliche Folgeaufträge: Bereits erteilte Aufträge, deren Ausführung noch bevorsteht. Dazu gehören vereinbarte Termine, benötigte Kapazitäten und Zahlungsbedingungen.
- Unverbindliche Anfragen und Angebote: Mögliche künftige Geschäfte, über die der Kunde noch nicht verbindlich entschieden hat. Sie werden separat als Chancen erfasst.
Ein versendetes Angebot füllt den Auftragsbestand noch nicht. Ebenso garantiert ein erteilter Auftrag keinen pünktlichen Zahlungseingang. Prüfen Sie deshalb bei den größten Positionen zusätzlich mögliche Verzögerungen und die Verlässlichkeit der Zahlungsannahmen.
Wie sich feste Aufträge und verfügbare Kapazitäten zusammenführen lassen, erläutert unser Beitrag zur Auftragsreichweite einer GmbH bei sinkender Nachfrage.
2. Ermitteln, wie lange die vorhandene Arbeit reicht
Bei einem Betrieb, dessen Leistung sich sinnvoll in Arbeitsstunden messen lässt, bietet sich als grobe Orientierung folgende Rechnung an:
Auftragsreichweite in Wochen = verbleibende beauftragte Arbeitsstunden ÷ realistisch verfügbare produktive Arbeitsstunden pro Woche.
Fiktives Beispiel: Sind noch 480 Arbeitsstunden verbindlich beauftragt und stehen wöchentlich 120 produktive Stunden zur Verfügung, ergibt sich eine rechnerische Reichweite von vier Wochen. Kundentermine, fehlendes Material oder unterschiedliche Qualifikationen können die tatsächliche Auslastung allerdings verändern.
Ob diese Arbeit auch genügend Ertrag erwirtschaftet und die laufenden Zahlungen finanziert, muss gesondert geprüft werden. Vier Wochen Arbeitsvorrat bedeuten nicht automatisch vier Wochen gesicherte Liquidität.
Liquiditätscheck: Welche Auszahlungen bleiben trotz weniger Aufträgen?
Für einen kompakten operativen Überblick bietet sich eine wöchentlich aktualisierte Vorschau über die nächsten 13 Wochen an. Dieser Zeitraum ist hier eine praktische Planungsempfehlung. Die Übersicht ergänzt die längerfristige Unternehmensplanung und ersetzt keine insolvenzrechtliche Prüfung.
Stellen Sie die erwarteten Einzahlungen sämtlichen anstehenden Auszahlungen gegenüber. Entscheidend sind die jeweiligen Zahlungstermine. Die Grundrechnung lautet:
Anfangsbestand an verfügbaren Zahlungsmitteln + Einzahlungen − Auszahlungen = Endbestand.
Prüfen Sie dabei besonders diese Positionen:
- Verfügbare Mittel: Bank- und Kassenbestände sowie separat die tatsächlich nutzbaren, noch freien Kreditlinien. Bereits ausgeschöpfte Linien und erhoffte Kreditzusagen schaffen keinen zusätzlichen Spielraum.
- Erwartete Einzahlungen: Offene Kundenrechnungen und Zahlungen aus verbindlichen Aufträgen mit realistischen Eingangsterminen. Erfassen Sie denselben Betrag nur einmal.
- Weiterlaufende Auszahlungen: Gehälter einschließlich Geschäftsführervergütung, Sozialabgaben, Miete, Leasing, Versicherungen, Softwareverträge sowie Zins- und Tilgungszahlungen.
- Zusätzliche Fälligkeiten: Lieferantenrechnungen, Materialbestellungen, Steuerzahlungen und bereits überfällige Verpflichtungen. Berücksichtigen Sie die tatsächlich zu zahlenden Beträge einschließlich anfallender Umsatzsteuer.
Abschreibungen sind keine Auszahlung; Kredittilgungen belasten dagegen die Liquidität. Ebenso kann ein Auftrag zunächst zusätzliche Mittel binden, wenn Material und Personal bezahlt werden müssen, bevor der Kunde zahlt.
Warum ein positiver Monatsendbestand nicht genügt
Fiktives Rechenbeispiel: Eine GmbH startet mit 20.000 Euro frei verfügbaren Zahlungsmitteln und hat keine freie Kreditlinie. Im Monat erwartet sie 25.000 Euro Einzahlungen und 30.000 Euro Auszahlungen. Rechnerisch verbleiben am Monatsende 15.000 Euro.
Werden jedoch bereits vorher 24.000 Euro fällig, während die Kundenzahlung erst später eingeht, fehlen zwischenzeitlich 4.000 Euro. In einer angespannten Lage müssen Ein- und Auszahlungen deshalb tagesgenau betrachtet werden. Ein positiver Monats- oder Wochenendbestand allein belegt keine durchgehende Zahlungsfähigkeit.
Rechnen Sie zusätzlich durch, was passiert, wenn die größte erwartete Kundenzahlung später eingeht. Besonders relevant ist dieser Blick bei einer hohen Abhängigkeit von einzelnen Großkunden.
Existenzbedrohung kleiner Unternehmen 2026: ifo warnt
Bei erkennbaren Zahlungslücken wird die eigene Prüfung dringend
Zeigt die Planung eine absehbare Unterdeckung, sollten Geschäftsführung, Buchhaltung und fachliche Berater klären, welche Maßnahmen rechtzeitig wirksam werden können. Dazu können die zügige Abrechnung erbrachter Leistungen, die Klärung offener Forderungen oder vertraglich vereinbarte Abschlagszahlungen bei neuen Aufträgen gehören. Zusätzlicher Umsatz hilft nur, wenn auch Ertrag, Vorfinanzierung und Zahlungstermine passen.
Bestehen Anzeichen für Zahlungsunfähigkeit oder Überschuldung, ist eine unverzügliche fachkundige Prüfung erforderlich. Bei eingetretener Zahlungsunfähigkeit oder Überschuldung verpflichtet § 15a InsO die Geschäftsführung einer GmbH grundsätzlich zur Antragstellung ohne schuldhaftes Zögern. Die gesetzlichen Höchstfristen sind keine allgemeinen Wartefristen. Einzelheiten erläutert unser Beitrag zur Insolvenzantragspflicht nach § 15a InsO.
Quellen und weiterführende Informationen
- ifo Institut: Selbständige weiter unter Druck, veröffentlicht am 6. November 2026 – Primärquelle für die Befragungsdaten und die Entwicklung des Jimdo-ifo-Geschäftsklimas.
- IHK für München und Oberbayern: Liquiditätsplanung – Grundlagen zur zeitlichen Gegenüberstellung von Einzahlungen und Auszahlungen.
- § 17 Insolvenzordnung: Zahlungsunfähigkeit – Gesetzlicher Maßstab für die Zahlungsunfähigkeit.
- § 15a Insolvenzordnung: Antragspflicht – Gesetzliche Pflichten bei Zahlungsunfähigkeit oder Überschuldung.
Die betriebswirtschaftlichen Prüfschritte sind eine redaktionelle Einordnung. Die beiden Rechenbeispiele sind frei gewählt und gehören nicht zu den ifo-Befragungsergebnissen.
Stand: 7. November 2026 · Veröffentlichung der ifo-Auswertung: 6. November 2026 · Befragungsmonat: Oktober 2026

