
Firmeninsolvenz beantragen: Was Geschäftsführer einer GmbH jetzt wissen müssen
Wenn eine GmbH ihre Rechnungen, Löhne, Steuern oder Sozialversicherungsbeiträge nicht mehr zuverlässig bezahlen kann, stellt sich für den Geschäftsführer eine drängende Frage:
Muss ich bereits die Firmeninsolvenz beantragen oder gibt es noch eine rechtlich zulässige Alternative?
Entscheidend ist nicht allein die Höhe der Schulden. Maßgeblich ist, ob bei der GmbH bereits Zahlungsunfähigkeit oder Überschuldung im Sinne der Insolvenzordnung eingetreten ist.
Liegt einer dieser Insolvenzgründe vor, muss der Geschäftsführer ohne schuldhaftes Zögern handeln. Der Insolvenzantrag ist spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit beziehungsweise sechs Wochen nach Eintritt der Überschuldung zu stellen.
Diese Zeiträume sind keine Wartefristen. Sie dürfen nicht einfach ausgeschöpft werden, um abzuwarten, ob sich die finanzielle Situation von selbst verbessert.
Gerade in dieser Phase ist eine schnelle und zugleich sorgfältige Prüfung wichtig. Erst wenn die aktuelle Liquiditätslage, die fälligen Verbindlichkeiten und die Fortführungsaussichten bekannt sind, lässt sich beurteilen, ob die GmbH Insolvenz beantragen muss oder ob noch eine tragfähige Sanierungsmöglichkeit besteht.
Das Wichtigste zur Firmeninsolvenz in Kürze
- Eine GmbH muss bei Zahlungsunfähigkeit oder Überschuldung einen Insolvenzantrag stellen.
- Bei Zahlungsunfähigkeit gilt eine Höchstfrist von drei Wochen.
- Bei Überschuldung gilt eine Höchstfrist von sechs Wochen.
- Der Antrag muss unabhängig von diesen Höchstfristen ohne schuldhaftes Zögern gestellt werden.
- Die drohende Zahlungsunfähigkeit begründet grundsätzlich ein Antragsrecht, aber noch keine automatische Antragspflicht.
- Jeder Geschäftsführer trägt eine eigene Verantwortung für die rechtzeitige Prüfung und Antragstellung.
- Ein Gesellschafterbeschluss ist nicht erforderlich, damit ein Geschäftsführer seine gesetzliche Antragspflicht erfüllen kann.
- Ein GmbH-Verkauf beseitigt eine bereits bestehende Insolvenzantragspflicht nicht automatisch.
- Eine Firmeninsolvenz bedeutet nicht zwangsläufig, dass der Geschäftsbetrieb sofort eingestellt werden muss.
Wer frühzeitig prüft, ob bereits Insolvenzreife eingetreten ist, hat meist mehr Handlungsmöglichkeiten als jemand, der erst reagiert, wenn Konten gesperrt, Vollstreckungen eingeleitet oder Löhne nicht mehr gezahlt werden können.
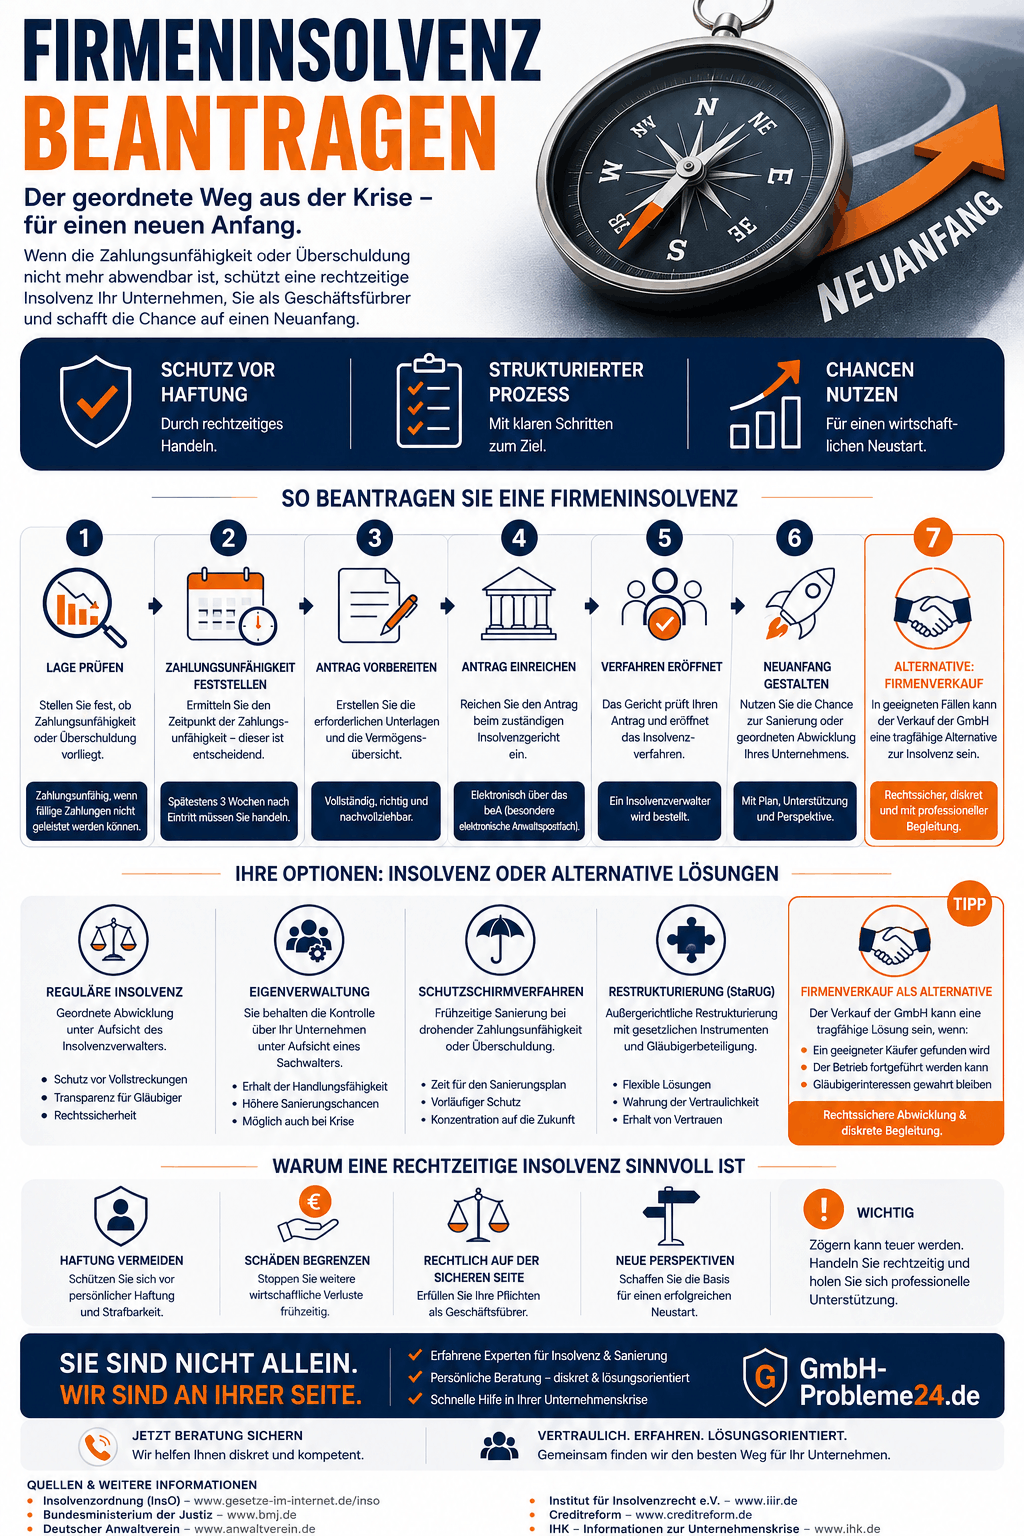
Firmeninsolvenz beantragen Infografik
Wann muss eine GmbH Firmeninsolvenz beantragen?
Die gesetzliche Insolvenzantragspflicht einer GmbH knüpft insbesondere an zwei Insolvenzgründe an:
- Zahlungsunfähigkeit
- Überschuldung
Die drohende Zahlungsunfähigkeit ist davon zu unterscheiden. Sie kann frühzeitigen Handlungsbedarf auslösen, führt aber grundsätzlich noch nicht zu derselben gesetzlichen Antragspflicht wie eine bereits eingetretene Zahlungsunfähigkeit oder Überschuldung.
Zahlungsunfähigkeit der GmbH
Eine GmbH ist zahlungsunfähig, wenn sie nicht mehr in der Lage ist, ihre fälligen Zahlungspflichten zu erfüllen.
Hat das Unternehmen seine Zahlungen weitgehend eingestellt, spricht dies regelmäßig für eine Zahlungsunfähigkeit.
Typische Warnzeichen sind:
- Löhne oder Gehälter können nicht vollständig ausgezahlt werden.
- Sozialversicherungsbeiträge bleiben offen.
- Das Finanzamt vollstreckt oder kündigt Vollstreckungsmaßnahmen an.
- Lastschriften und Überweisungen werden mangels Kontodeckung zurückgegeben.
- Lieferanten liefern nur noch gegen Vorkasse.
- Kreditlinien sind vollständig ausgeschöpft oder wurden gekündigt.
- Konten sind gepfändet oder gesperrt.
- Miet-, Leasing- oder Darlehensraten bleiben offen.
- Fällige Verbindlichkeiten können nicht aus vorhandenen Mitteln beglichen werden.
- Neue Zahlungseingänge werden benötigt, um bereits seit längerer Zeit offene Rechnungen zu bezahlen.
Nicht jede verspätete Rechnung bedeutet bereits, dass die GmbH zahlungsunfähig ist. Eine vorübergehende Zahlungsstockung muss von einer dauerhaften Liquiditätslücke unterschieden werden.
Diese Abgrenzung sollte nicht allein nach Gefühl erfolgen. Erforderlich ist eine aktuelle und nachvollziehbare Gegenüberstellung der verfügbaren Zahlungsmittel und der fälligen Verbindlichkeiten.
Überschuldung der GmbH
Eine Überschuldung liegt vor, wenn das Vermögen der GmbH die bestehenden Verbindlichkeiten nicht mehr deckt und die Fortführung des Unternehmens in den kommenden zwölf Monaten nicht überwiegend wahrscheinlich ist.
Eine negative Bilanz oder ein nicht durch Eigenkapital gedeckter Fehlbetrag bedeutet deshalb nicht in jedem Fall automatisch eine insolvenzrechtliche Überschuldung.
Entscheidend ist zusätzlich, ob eine belastbare und überwiegend positive Fortführungsprognose besteht.
Dafür müssen unter anderem realistisch beurteilt werden:
- die Finanzierung der kommenden zwölf Monate,
- erwartete Umsätze und Zahlungseingänge,
- laufende betriebliche Kosten,
- vorhandene und nutzbare Kreditlinien,
- Gesellschafterfinanzierungen,
- mögliche Kapitalzuführungen,
- der aktuelle Auftragsbestand,
- die Ertragslage,
- fällige Steuerverbindlichkeiten,
- offene Sozialversicherungsbeiträge,
- bestehende Finanzierungszusagen,
- absehbare Vollstreckungen und Kündigungen.
Bloße Hoffnungen auf neue Aufträge, einen Investor, einen Käufer oder eine Bankfinanzierung reichen für eine positive Fortführungsprognose regelmäßig nicht aus.
Die zugrunde gelegten Annahmen müssen nachvollziehbar, realistisch und möglichst durch konkrete Unterlagen oder verbindliche Zusagen abgesichert sein.

Firmeninsolvenz beantragen
Drohende Zahlungsunfähigkeit
Von drohender Zahlungsunfähigkeit spricht man, wenn die GmbH voraussichtlich nicht in der Lage sein wird, ihre bestehenden Zahlungspflichten zum jeweiligen Fälligkeitszeitpunkt zu erfüllen.
Für diese Betrachtung ist grundsätzlich ein Prognosezeitraum von 24 Monaten maßgeblich.
Die drohende Zahlungsunfähigkeit löst noch keine automatische Insolvenzantragspflicht nach den gleichen Regeln wie die bereits eingetretene Zahlungsunfähigkeit oder Überschuldung aus.
Sie zeigt jedoch, dass sich die GmbH in einer ernsthaften Krise befindet und frühzeitig handeln sollte.
Gerade in dieser Phase bestehen häufig noch größere Gestaltungsmöglichkeiten, beispielsweise durch:
- eine außergerichtliche Restrukturierung,
- eine Kapitalzuführung,
- einen Investoreneinstieg,
- einen geordneten Unternehmensverkauf,
- eine Einigung mit wesentlichen Gläubigern,
- einen Restrukturierungsplan,
- Kostensenkungen und operative Sanierungsmaßnahmen,
- eine frühzeitig vorbereitete Eigenverwaltung.
Je früher die Krise erkannt wird, desto größer ist meist der Handlungsspielraum. Werden notwendige Maßnahmen dagegen immer weiter verschoben, kann aus einer drohenden Zahlungsunfähigkeit eine tatsächliche Zahlungsunfähigkeit werden.
Welche Fristen gelten für den Geschäftsführer?
Wird die GmbH zahlungsunfähig oder überschuldet, muss der Insolvenzantrag ohne schuldhaftes Zögern gestellt werden.
Spätestens gelten folgende Höchstfristen:
- drei Wochen nach Eintritt der Zahlungsunfähigkeit,
- sechs Wochen nach Eintritt der Überschuldung.
Die Frist beginnt mit dem tatsächlichen Eintritt des jeweiligen Insolvenzgrundes. Sie beginnt nicht erst mit der Feststellung durch den Steuerberater, der Fertigstellung eines Jahresabschlusses oder dem Eingang eines Mahnschreibens.
Deshalb ist es gefährlich, die Prüfung aufzuschieben oder sich ausschließlich auf veraltete Buchhaltungszahlen zu verlassen.
Die Geschäftsführung sollte den mutmaßlichen Zeitpunkt der Insolvenzreife möglichst genau ermitteln und dokumentieren.
Dazu gehören beispielsweise:
- aktuelle Kontostände,
- verfügbare Kreditlinien,
- sämtliche fälligen Verbindlichkeiten,
- sichere Zahlungseingänge,
- Zahlungsvereinbarungen,
- Stundungen,
- Vollstreckungsmaßnahmen,
- aktuelle Liquiditätsplanungen,
- Unterlagen zur Fortführungsprognose,
- Finanzierungs- und Investorenzusagen.
Die drei beziehungsweise sechs Wochen dürfen nicht als zusätzliche Bedenkzeit verstanden werden.
Eine Investorensuche, eine Verkaufsverhandlung oder eine geplante Sanierung setzt die gesetzliche Frist nicht außer Kraft. Entscheidend ist, ob der Insolvenzgrund tatsächlich und rechtzeitig beseitigt werden kann.
Wer muss die Firmeninsolvenz beantragen?
Bei einer GmbH trifft die Verantwortung grundsätzlich jeden Geschäftsführer.
Mehrere Geschäftsführer können den Insolvenzantrag gemeinsam stellen. Es kann aber auch ein einzelner Geschäftsführer zum Handeln berechtigt und verpflichtet sein.
Sind sich mehrere Geschäftsführer über die finanzielle Situation uneinig, darf ein Geschäftsführer eine möglicherweise bestehende Antragspflicht nicht allein deshalb ignorieren.
Wird der Antrag nicht von allen Geschäftsführern gestellt, muss der antragstellende Geschäftsführer den Insolvenzgrund gegenüber dem Gericht glaubhaft machen.
Ein Gesellschafterbeschluss ist keine Voraussetzung dafür, dass ein Geschäftsführer seine gesetzliche Insolvenzantragspflicht erfüllt.
Gesellschafter können den Geschäftsführer auch nicht wirksam dazu anweisen, einen erforderlichen Insolvenzantrag zu verzögern oder nicht zu stellen.
Ist die GmbH führungslos, können unter den gesetzlichen Voraussetzungen auch Gesellschafter zur Antragstellung verpflichtet sein.
Darüber hinaus können Gläubiger einen eigenen Insolvenzantrag stellen, wenn sie ihre Forderung und einen Insolvenzgrund glaubhaft machen können.
Firmeninsolvenz beantragen: Was Geschäftsführer jetzt sofort tun sollten
Besteht der Verdacht auf Zahlungsunfähigkeit oder Überschuldung, sollte nicht planlos weitergezahlt oder auf eine spontane Verbesserung gehofft werden.
Zunächst muss eine belastbare Entscheidungsgrundlage geschaffen werden.
1. Aktuellen Liquiditätsstatus erstellen
Erfassen Sie:
- alle verfügbaren Bankguthaben,
- vorhandene Bargeldbestände,
- noch nutzbare Kreditlinien,
- sämtliche bereits fälligen Verbindlichkeiten,
- die in den nächsten Tagen und Wochen fällig werdenden Zahlungen,
- sichere und terminierte Zahlungseingänge.
Offene Angebote, unverbindliche Finanzierungszusagen oder lediglich erwartete Aufträge sollten nicht wie bereits verfügbare Liquidität behandelt werden.
Entscheidend ist, welche Zahlungsmittel tatsächlich vorhanden oder mit hinreichender Sicherheit kurzfristig verfügbar sind.
2. Kritische Verbindlichkeiten gesondert erfassen
Besonders wichtig sind:
- Löhne und Gehälter,
- Arbeitnehmeranteile zur Sozialversicherung,
- Lohnsteuer,
- Umsatzsteuer,
- Körperschaftsteuer,
- Miet- und Leasingrückstände,
- Darlehensraten,
- Lieferantenverbindlichkeiten,
- titulierte Forderungen,
- bereits vollstreckte Forderungen,
- offene Versicherungsbeiträge.
Bei diesen Verbindlichkeiten können neben der wirtschaftlichen Belastung zusätzliche persönliche oder strafrechtliche Risiken für den Geschäftsführer bestehen.
3. Zahlungen nicht mehr ungeprüft ausführen
Nach Eintritt der Zahlungsunfähigkeit oder Überschuldung gelten für Zahlungen der GmbH besondere Anforderungen.
Nicht jede Zahlung ist automatisch unzulässig. Geschäftsführer können jedoch persönlich zur Erstattung verpflichtet sein, wenn Zahlungen nicht mehr mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar waren.
Deshalb sollte nicht allein danach entschieden werden, welcher Gläubiger am stärksten drängt oder mit den schwerwiegendsten Maßnahmen droht.
Zu prüfen ist insbesondere:
- Ist die Zahlung für die Fortführung des Betriebs erforderlich?
- Dient sie der Vorbereitung eines Insolvenzantrags?
- Unterstützt sie eine realistische Beseitigung der Insolvenzreife?
- Wird ein einzelner Gläubiger ohne ausreichenden Grund bevorzugt?
- Entsteht der GmbH oder der Gesamtheit der Gläubiger ein zusätzlicher Nachteil?
Notwendige Zahlungen sollten im konkreten Einzelfall rechtlich und wirtschaftlich eingeordnet werden.
4. Buchhaltung und Geschäftsunterlagen sichern
Sichern Sie insbesondere:
- Finanzbuchhaltung,
- Kontoauszüge,
- Verträge,
- Steuerunterlagen,
- Lohnabrechnungen,
- Gläubigerkorrespondenz,
- Mahnungen,
- Vollstreckungsschreiben,
- Darlehensunterlagen,
- Sicherheitenverzeichnisse,
- Gesellschafterbeschlüsse,
- Unterlagen zu Vermögenswerten,
- Unterlagen zu offenen Forderungen,
- elektronische Geschäftsdaten,
- Zugangsdaten zu Buchhaltungs- und Geschäftssystemen.
Unterlagen dürfen weder vernichtet noch rückdatiert, verändert oder beiseitegeschafft werden.
5. Keine Vermögenswerte vorschnell übertragen
Maschinen, Fahrzeuge, Waren, Forderungen, Markenrechte oder andere Vermögenswerte der GmbH sollten nicht ohne vorherige Prüfung verkauft oder auf andere Unternehmen beziehungsweise nahestehende Personen übertragen werden.
Das gilt insbesondere bei:
- Verkäufen unter dem tatsächlichen Marktwert,
- Übertragungen an Gesellschafter,
- Übertragungen an Familienangehörige,
- Zahlungen an verbundene Unternehmen,
- Rückzahlungen von Gesellschafterdarlehen,
- nachträglichen Sicherheiten für bereits bestehende Forderungen.
Solche Vorgänge können später überprüft und unter Umständen rückgängig gemacht werden. Abhängig vom Einzelfall können darüber hinaus persönliche Haftungs- oder strafrechtliche Risiken entstehen.
6. Antrag und mögliche Sanierung parallel prüfen
Wenn noch eine Sanierung, Finanzierung oder Übertragung der GmbH in Betracht kommt, sollte diese Möglichkeit sofort geprüft werden.
Gleichzeitig muss die Vorbereitung eines möglicherweise erforderlichen Insolvenzantrags beginnen.
So wird vermieden, dass wertvolle Zeit allein mit einer unsicheren Investorensuche, unverbindlichen Kaufinteressenten oder nicht belastbaren Finanzierungsversprechen verloren geht.
Wo wird die Firmeninsolvenz beantragt?
Der Antrag ist beim zuständigen Insolvenzgericht einzureichen.
Örtlich zuständig ist grundsätzlich das Insolvenzgericht, in dessen Bezirk die GmbH ihren allgemeinen Gerichtsstand hat.
Befindet sich der Mittelpunkt der selbstständigen wirtschaftlichen Tätigkeit an einem anderen Ort, kann dieser Ort für die gerichtliche Zuständigkeit entscheidend sein.
Für Regelinsolvenzverfahren über das Vermögen eines Geschäftsbetriebs in Berlin ist zentral das Amtsgericht Charlottenburg zuständig.
Bei Unternehmen außerhalb Berlins muss das jeweils zuständige Insolvenzgericht ermittelt werden.
Wie wird die Firmeninsolvenz beantragt?
Der Antrag muss schriftlich und vollständig beim zuständigen Insolvenzgericht eingereicht werden.
Das Gericht stellt hierfür Formulare zur Verfügung. Diese müssen sorgfältig ausgefüllt und mit den erforderlichen Anlagen eingereicht werden.
Unvollständige, widersprüchliche oder offensichtlich unrichtige Angaben können Rückfragen und Verzögerungen verursachen. Ein Insolvenzantrag darf deshalb nicht nur aus einem formlosen Schreiben bestehen, wenn die erforderlichen Angaben und Anlagen fehlen.
Gleichzeitig darf die Antragstellung nicht allein deshalb verschoben werden, weil einzelne Unterlagen noch nicht vollständig aufbereitet sind.
Besteht eine gesetzliche Antragspflicht, müssen die noch fehlenden Informationen schnellstmöglich zusammengestellt und der Antrag rechtzeitig vorbereitet werden.
Welche Unterlagen benötigt das Insolvenzgericht?
Die erforderlichen Unterlagen hängen von der Größe, Struktur und aktuellen Situation der GmbH ab.
Typischerweise werden benötigt:
- vollständige Angaben zur GmbH,
- Firma und Geschäftsanschrift,
- Handelsregisternummer,
- zuständiges Registergericht,
- Angaben zu den Geschäftsführern,
- Angaben zu den Gesellschaftern,
- Beschreibung des Geschäftsbetriebs,
- Darstellung des Insolvenzgrundes,
- Zeitpunkt des mutmaßlichen Eintritts der Insolvenzreife,
- Gläubigerverzeichnis mit Forderungshöhen,
- Angaben zu bestehenden Sicherheiten,
- Vermögensübersicht,
- Forderungsbestand der GmbH,
- Bankverbindungen und Kontostände,
- Angaben zu Immobilien,
- Angaben zu Fahrzeugen,
- Angaben zu Maschinen und Betriebsausstattung,
- Warenbestände,
- laufende Verträge,
- Miet- und Leasingverträge,
- Anzahl der Arbeitnehmer,
- offene Löhne und Gehälter,
- Steuerverbindlichkeiten,
- Sozialversicherungsverbindlichkeiten,
- aktuelle Buchhaltungsunterlagen,
- betriebswirtschaftliche Auswertungen,
- Jahresabschlüsse,
- Angaben zu Zwangsvollstreckungen,
- Angaben zu laufenden Gerichtsverfahren.
Dem Eigenantrag der GmbH ist insbesondere ein Verzeichnis der Gläubiger und ihrer Forderungen beizufügen.
Bei einem laufenden Geschäftsbetrieb können zusätzliche Angaben und Kennzeichnungen zu besonders hohen oder gesicherten Forderungen sowie zu Forderungen öffentlicher Stellen erforderlich sein.
Die Angaben müssen vollständig und wahrheitsgemäß erfolgen.
Was passiert nach dem Insolvenzantrag?
Nach Eingang des Antrags prüft das Insolvenzgericht zunächst:
- ob der Antrag zulässig ist,
- ob ein Insolvenzgrund vorliegt,
- ob die Verfahrenskosten voraussichtlich gedeckt sind,
- ob Sicherungsmaßnahmen erforderlich sind,
- ob eine Fortführung des Geschäftsbetriebs möglich erscheint.
Das Gericht kann einen Sachverständigen beauftragen, der die wirtschaftliche Situation der GmbH untersucht.
Außerdem kann ein vorläufiger Insolvenzverwalter eingesetzt werden. Das Gericht kann anordnen, dass bestimmte Verfügungen nur noch mit dessen Zustimmung wirksam sind.
Auch laufende Zwangsvollstreckungsmaßnahmen können unter bestimmten Voraussetzungen vorläufig untersagt oder eingestellt werden.
Wird der Geschäftsbetrieb sofort eingestellt?
Nein. Die Stellung eines Insolvenzantrags bedeutet nicht automatisch, dass der Betrieb sofort geschlossen wird.
Die Insolvenzordnung bietet auch Möglichkeiten, einen wirtschaftlich grundsätzlich tragfähigen Geschäftsbetrieb zu erhalten.
In Betracht kommen beispielsweise:
- eine vorläufige Fortführung,
- der Verkauf des Geschäftsbetriebs,
- eine übertragende Sanierung,
- ein Insolvenzplan,
- eine Eigenverwaltung,
- die Fortführung einzelner Unternehmensbereiche.
Ob eine Fortführung möglich ist, hängt unter anderem davon ab, ob laufende Kosten gedeckt werden können, ausreichend Aufträge vorhanden sind und für den Betrieb eine realistische wirtschaftliche Perspektive besteht.
Eröffnung des Insolvenzverfahrens
Sind ein Insolvenzgrund und eine ausreichende Kostendeckung vorhanden, eröffnet das Gericht das Insolvenzverfahren und bestellt grundsätzlich einen Insolvenzverwalter.
Mit der Verfahrenseröffnung geht das Recht, das zur Insolvenzmasse gehörende Vermögen zu verwalten und darüber zu verfügen, grundsätzlich auf den Insolvenzverwalter über.
Eine Ausnahme kann bei einer gerichtlich angeordneten Eigenverwaltung bestehen. In diesem Fall bleibt die Verwaltungs- und Verfügungsbefugnis grundsätzlich beim Unternehmen, das dabei unter der Aufsicht eines Sachwalters steht.
Abweisung mangels Masse
Reicht das vorhandene Vermögen voraussichtlich nicht aus, um die Kosten des Insolvenzverfahrens zu decken, kann der Antrag mangels Masse abgewiesen werden.
Eine Abweisung kann unterbleiben, wenn ein ausreichender Geldbetrag für die Verfahrenskosten vorgeschossen wird.
Auch die Erwartung, dass das Verfahren möglicherweise mangels Masse nicht eröffnet wird, befreit den Geschäftsführer nicht von einer bestehenden gesetzlichen Antragspflicht.
Der Insolvenzantrag muss gegebenenfalls trotzdem rechtzeitig gestellt werden.
Bedeutet eine GmbH-Insolvenz automatisch die persönliche Haftung?
Nein. Die Insolvenz der GmbH führt nicht automatisch dazu, dass der Geschäftsführer oder Gesellschafter mit seinem gesamten Privatvermögen für sämtliche Verbindlichkeiten der Gesellschaft haftet.
Die GmbH ist grundsätzlich ein eigenständiger Rechtsträger.
Persönliche Risiken können jedoch insbesondere entstehen durch:
- einen verspäteten Insolvenzantrag,
- einen nicht richtigen Insolvenzantrag,
- unzulässige Zahlungen nach Eintritt der Insolvenzreife,
- Verletzungen allgemeiner Geschäftsführerpflichten,
- vorsätzliche oder grob fahrlässige Verletzungen steuerlicher Pflichten,
- nicht abgeführte Arbeitnehmeranteile zur Sozialversicherung,
- Bankrott- oder Betrugshandlungen,
- persönlich übernommene Bürgschaften,
- private Sicherheiten,
- Schuldbeitritte,
- verbotene Auszahlungen an Gesellschafter,
- pflichtwidrige Vermögensübertragungen.
Eine verspätete oder nicht ordnungsgemäße Antragstellung kann strafrechtliche Folgen haben.
Zahlungen nach Eintritt der Insolvenzreife können persönliche Erstattungsansprüche gegen den Geschäftsführer auslösen.
Zusätzliche Risiken können bei offenen Steuern und Sozialversicherungsbeiträgen bestehen.
Entscheidend ist deshalb nicht, die Firmeninsolvenz um jeden Preis zu vermeiden. Entscheidend ist, frühzeitig zu erkennen, welche Pflichten bereits bestehen und welche Handlungen jetzt noch zulässig und sinnvoll sind.
Können Steuerschulden zur persönlichen Haftung führen?
Steuerschulden der GmbH werden nicht automatisch zu privaten Steuerschulden des Geschäftsführers.
Eine persönliche Haftung kann jedoch entstehen, wenn der Geschäftsführer steuerliche Pflichten vorsätzlich oder grob fahrlässig verletzt hat und die Ansprüche des Finanzamts deshalb nicht oder nicht rechtzeitig erfüllt wurden.
Besondere Aufmerksamkeit erfordern daher:
- Lohnsteuer,
- Umsatzsteuer,
- bereits angekündigte Vollstreckungen,
- nicht abgegebene Steuererklärungen,
- unrichtige Steueranmeldungen,
- Zahlungen an andere Gläubiger trotz bekannter Steuerrückstände.
Die Bewertung hängt immer vom konkreten zeitlichen Ablauf, den vorhandenen Mitteln und dem Verhalten der Geschäftsführung ab.
Können offene Sozialversicherungsbeiträge strafbar sein?
Beim Nichtabführen von Sozialversicherungsbeiträgen ist zwischen den verschiedenen Beitragsbestandteilen zu unterscheiden.
Besonders kritisch sind die Arbeitnehmeranteile zur Sozialversicherung.
Das Vorenthalten dieser Beiträge kann strafrechtliche Konsequenzen haben. Geschäftsführer sollten offene Beiträge deshalb nicht wie gewöhnliche Lieferantenrechnungen behandeln.
Bestehen Rückstände bei Krankenkassen oder anderen Einzugsstellen, sollte der genaue Zeitraum, die Beitragshöhe und der jeweilige Fälligkeitstag sofort festgestellt werden.
Kann ein GmbH-Verkauf den Insolvenzantrag ersetzen?
Ein GmbH-Verkauf kann im Einzelfall Teil einer tragfähigen Lösung sein.
Er ersetzt einen bereits erforderlichen Insolvenzantrag jedoch nicht automatisch.
Bei einem Verkauf von GmbH-Geschäftsanteilen werden die Anteile an der Gesellschaft auf einen neuen Gesellschafter übertragen. Die GmbH selbst bleibt als Rechtsträger bestehen.
Auch ihre Verbindlichkeiten verschwinden durch einen Gesellschafterwechsel nicht.
Die Übertragung von GmbH-Geschäftsanteilen muss grundsätzlich notariell beurkundet werden. Ein möglicher Geschäftsführerwechsel ist davon rechtlich zu trennen und muss ordnungsgemäß beschlossen und zum Handelsregister angemeldet werden.
Ein Verkauf kann beispielsweise sinnvoll sein, wenn:
- ein wirtschaftlich geeigneter Käufer vorhanden ist,
- der Käufer tatsächlich Kapital zuführt,
- eine belastbare Finanzierung besteht,
- wesentliche Gläubiger die geplante Lösung unterstützen,
- der Geschäftsbetrieb wirtschaftlich fortgeführt werden kann,
- die Insolvenzgründe rechtzeitig und nachhaltig beseitigt werden,
- Vermögenswerte und Verpflichtungen vollständig offengelegt werden,
- die Herkunft und Leistungsfähigkeit des Käufers nachvollziehbar geprüft wurden,
- die vereinbarten Maßnahmen tatsächlich umgesetzt werden können.
Der Verkauf allein beseitigt keine bestehende Liquiditätslücke.
Er lässt auch mögliche Pflichtverletzungen aus der bisherigen Geschäftsführungszeit nicht rückwirkend entfallen.
Eine pauschale Aussage wie „Firmeninsolvenz oder GmbH-Verkauf“ greift deshalb zu kurz.
Die entscheidende Frage lautet:
Welche Lösung ist in der aktuellen Krisenphase rechtlich noch möglich und wirtschaftlich sinnvoll?
Das kann eine Sanierung, eine Finanzierung, ein Unternehmensverkauf, eine Eigenverwaltung, ein Insolvenzplan oder ein reguläres Insolvenzverfahren sein.
Vorsicht vor unseriösen Firmenankäufern
Geschäftsführer in einer akuten Krise erhalten teilweise Angebote, nach denen alle Probleme durch einen schnellen Verkauf der GmbH gelöst werden sollen.
Besondere Vorsicht ist geboten, wenn behauptet wird:
- Der bisherige Geschäftsführer sei sofort von allen Risiken befreit.
- Eine bestehende Insolvenzantragspflicht spiele nach dem Verkauf keine Rolle mehr.
- Unterlagen müssten nicht vollständig übergeben werden.
- Buchhaltung oder Geschäftsunterlagen könnten zurückgelassen werden.
- Ein neuer Geschäftsführer übernehme automatisch jede frühere Haftung.
- Vermögenswerte sollten vor dem Verkauf auf andere Personen übertragen werden.
- Der Kaufpreis solle bar und ohne nachvollziehbare Dokumentation gezahlt werden.
- Der neue Unternehmenssitz solle nur zum Zweck der Erschwerung späterer Nachforschungen verlegt werden.
Ein ordnungsgemäß vorbereiteter GmbH-Verkauf kann rechtlich zulässig sein. Er darf jedoch nicht der Verschleierung der wirtschaftlichen Verhältnisse, der Gläubigerschädigung oder der Umgehung gesetzlicher Pflichten dienen.
Welche Alternativen zur Regelinsolvenz können geprüft werden?
Welche Möglichkeiten bestehen, hängt entscheidend davon ab, ob bereits Zahlungsunfähigkeit oder Überschuldung eingetreten ist.
Solange noch keine Insolvenzreife besteht
In einer frühen Krisenphase kommen unter anderem in Betracht:
- Zuführung von Eigenkapital,
- Gesellschafterfinanzierung,
- Investoreneinstieg,
- Verkauf von Geschäftsanteilen,
- Veräußerung nicht betriebsnotwendiger Vermögenswerte,
- Stundungsvereinbarungen,
- Ratenzahlungsvereinbarungen,
- Vergleiche mit Gläubigern,
- operative Restrukturierung,
- außergerichtliche Sanierung,
- Restrukturierungsplan nach dem StaRUG.
Die Instrumente des StaRUG können insbesondere zur nachhaltigen Beseitigung einer drohenden Zahlungsunfähigkeit eingesetzt werden.
Sie sind jedoch kein pauschaler Ersatz für einen Insolvenzantrag, wenn bereits eine gesetzliche Antragspflicht eingetreten ist.
Wenn bereits ein Insolvenzgrund vorliegt
Dann können neben dem regulären Insolvenzverfahren insbesondere geprüft werden:
- Insolvenz in Eigenverwaltung,
- vorläufige Eigenverwaltung,
- Insolvenzplan,
- übertragende Sanierung,
- Verkauf des Geschäftsbetriebs aus dem Insolvenzverfahren,
- Fortführung einzelner wirtschaftlich tragfähiger Bereiche.
Auch innerhalb eines Insolvenzverfahrens kann daher eine Sanierung oder Fortführung möglich sein.
Eigenverwaltung
Bei einer gerichtlich angeordneten Eigenverwaltung bleibt die Verwaltungs- und Verfügungsbefugnis grundsätzlich beim Unternehmen.
Die Geschäftsführung handelt dabei unter der Aufsicht eines Sachwalters.
Eine Eigenverwaltung muss sorgfältig vorbereitet und beim Insolvenzgericht beantragt werden. Das Gericht prüft, ob die gesetzlichen Voraussetzungen erfüllt sind und ob durch die Eigenverwaltung keine Nachteile für die Gläubiger zu erwarten sind.
Eine ungeplante Antragstellung ohne belastbare Finanzplanung und ohne ausreichende Verfahrensvorbereitung kann die Erfolgsaussichten erheblich verringern.
Schutzschirmverfahren
Ein Schutzschirmverfahren kann unter besonderen Voraussetzungen bei drohender Zahlungsunfähigkeit oder Überschuldung in Betracht kommen.
Es darf jedoch noch keine Zahlungsunfähigkeit eingetreten sein.
Erforderlich ist unter anderem eine begründete Bescheinigung einer entsprechend qualifizierten und in Insolvenzsachen erfahrenen Person. Aus der Bescheinigung muss hervorgehen, dass drohende Zahlungsunfähigkeit oder Überschuldung, aber keine Zahlungsunfähigkeit vorliegt und die angestrebte Sanierung nicht offensichtlich aussichtslos ist.
Die vom Gericht bestimmte Frist zur Vorlage eines Insolvenzplans darf höchstens drei Monate betragen.
Firmeninsolvenz beantragen oder zunächst andere Möglichkeiten prüfen?
Wenn nicht sicher beurteilt werden kann, ob die GmbH bereits zahlungsunfähig oder überschuldet ist, muss genau diese Frage zuerst geklärt werden.
Erst danach lässt sich seriös entscheiden, ob:
- der Insolvenzgrund noch rechtzeitig beseitigt werden kann,
- eine Finanzierung realistisch ist,
- ein Investor oder Käufer infrage kommt,
- eine vorinsolvenzliche Restrukturierung möglich ist,
- eine Eigenverwaltung vorbereitet werden sollte,
- ein Schutzschirmverfahren infrage kommt,
- ein regulärer Insolvenzantrag erforderlich ist.
Entscheidend ist der tatsächliche Zustand der GmbH und nicht allein der gewünschte Lösungsweg.
Was sollte ich vor dem ersten Gespräch vorbereiten?
Für eine erste Einschätzung benötigen Sie keinen vollständig sortierten Aktenordner und keine lückenlos aufbereitete Buchhaltung.
Ein grober Überblick genügt zunächst.
Hilfreich sind insbesondere:
- der aktuelle Kontostand,
- die ungefähre Höhe der fälligen Verbindlichkeiten,
- offene Löhne und Gehälter,
- offene Steuern,
- offene Sozialversicherungsbeiträge,
- erwartete Zahlungseingänge,
- laufende Pfändungen oder Vollstreckungen,
- die Anzahl der Arbeitnehmer,
- eine aktuelle BWA, sofern vorhanden,
- eine kurze Einschätzung, ob der Geschäftsbetrieb fortgeführt werden soll,
- Angaben zu laufenden Finanzierungs- oder Verkaufsverhandlungen.
Fehlende Unterlagen können anschließend gezielt angefordert und ergänzt werden.
Niemand sollte eine notwendige erste Prüfung aufschieben, nur weil Buchhaltung, Jahresabschlüsse oder Gläubigerlisten noch nicht vollständig aufbereitet sind.
Wichtig ist zunächst, einen realistischen Überblick über die aktuelle Situation zu erhalten.
Häufige Fragen zur Firmeninsolvenz einer GmbH
Muss jede verschuldete GmbH Insolvenz beantragen?
Nein. Schulden allein begründen noch keine Insolvenzantragspflicht.
Entscheidend ist, ob Zahlungsunfähigkeit oder Überschuldung im Sinne der Insolvenzordnung vorliegt.
Muss eine GmbH bei drohender Zahlungsunfähigkeit Insolvenz beantragen?
Die drohende Zahlungsunfähigkeit begründet grundsätzlich ein Antragsrecht, aber noch nicht dieselbe gesetzliche Antragspflicht wie die bereits eingetretene Zahlungsunfähigkeit oder Überschuldung.
Sie ist jedoch ein deutliches Warnsignal und sollte eine sofortige Prüfung und Restrukturierung auslösen.
Darf ich mit dem Antrag drei beziehungsweise sechs Wochen warten?
Nein. Die gesetzlichen Zeiträume sind Höchstfristen.
Der Antrag muss ohne schuldhaftes Zögern gestellt werden. Die Fristen dürfen nicht allein deshalb vollständig ausgeschöpft werden, weil die Geschäftsführung noch auf einen Käufer, einen Investor oder einen Zahlungseingang hofft.
Kann ein einzelner Geschäftsführer den Insolvenzantrag stellen?
Grundsätzlich kann auch ein einzelner Geschäftsführer einen Insolvenzantrag stellen.
Wird der Antrag nicht von allen Mitgliedern der Geschäftsführung gestellt, muss der Insolvenzgrund gegenüber dem Gericht glaubhaft gemacht werden.
Ist ein Gesellschafterbeschluss erforderlich?
Ein Gesellschafterbeschluss ist nicht erforderlich, damit ein Geschäftsführer seine gesetzliche Insolvenzantragspflicht erfüllt.
Können die Gesellschafter einen Insolvenzantrag verhindern?
Nein. Eine Weisung der Gesellschafter befreit den Geschäftsführer nicht von seinen gesetzlichen Pflichten.
Wird das Unternehmen sofort geschlossen?
Nein. Nach dem Insolvenzantrag wird zunächst geprüft, ob und in welcher Form der Geschäftsbetrieb fortgeführt werden kann.
Eine Sanierung, Veräußerung oder Fortführung kann möglich sein.
Kann ich die GmbH stattdessen verkaufen?
Ein Verkauf kann Teil einer Lösung sein, beseitigt aber eine bereits bestehende Insolvenzantragspflicht nicht automatisch.
Entscheidend ist, ob die Insolvenzgründe rechtzeitig und nachhaltig beseitigt werden.
Hafte ich automatisch mit meinem Privatvermögen?
Nein. Eine automatische persönliche Haftung für sämtliche GmbH-Schulden besteht nicht.
Persönliche Risiken können jedoch aus Pflichtverletzungen, Bürgschaften, Steuerverbindlichkeiten, Sozialversicherungsbeiträgen oder unzulässigen Zahlungen entstehen.
Was passiert, wenn die GmbH kein Geld für das Verfahren hat?
Reicht das vorhandene Vermögen voraussichtlich nicht für die Verfahrenskosten aus, kann der Antrag mangels Masse abgewiesen werden.
Die mögliche Abweisung ändert jedoch nichts an einer bestehenden gesetzlichen Antragspflicht.
Kann eine GmbH nach dem Insolvenzantrag weitergeführt werden?
Ja. Eine Fortführung kann möglich sein, wenn sie wirtschaftlich sinnvoll ist und finanziert werden kann.
Das kann beispielsweise im Rahmen einer vorläufigen Insolvenzverwaltung, Eigenverwaltung, übertragenden Sanierung oder eines Insolvenzplans erfolgen.
Was passiert mit den Mitarbeitern?
Bei einer Firmeninsolvenz endet das Arbeitsverhältnis nicht automatisch mit der Antragstellung.
Für ausstehende Arbeitsentgelte kann unter den gesetzlichen Voraussetzungen Insolvenzgeld beantragt werden. Wie mit den Arbeitsverhältnissen weiter verfahren wird, hängt von der geplanten Fortführung und den Entscheidungen im Insolvenzverfahren ab.
Erst die Lage klären, dann den richtigen Weg wählen
Bei einer GmbH-Krise entscheidet nicht der lauteste Gläubiger und auch nicht die größte Einzelrechnung über den nächsten Schritt.
Entscheidend sind:
- die tatsächliche Liquiditätslage,
- die Höhe und Fälligkeit der Verbindlichkeiten,
- die Fortführungsfähigkeit,
- die bereits eingetretenen Insolvenzgründe,
- die gesetzlichen Fristen,
- die realistisch verfügbaren Sanierungsoptionen.
Für eine erste Einschätzung reicht ein grober Überblick über Kontostände, fällige Verbindlichkeiten, offene Steuern und Sozialversicherungsbeiträge sowie erwartete Zahlungseingänge.
Je früher die Situation geprüft wird, desto eher lässt sich feststellen, welche Möglichkeiten noch bestehen und welche gesetzlichen Pflichten bereits erfüllt werden müssen.
Situation der GmbH vertraulich einordnen
Sie müssen vor dem ersten Gespräch noch keine vollständigen Unterlagen zusammenstellen.
Zunächst genügt ein realistischer Überblick über die wirtschaftliche Lage. Auf dieser Grundlage kann eingeordnet werden, in welcher Krisenphase sich Ihre GmbH befindet, welche Fristen beachtet werden müssen und welche Handlungswege noch geprüft werden können.
Mögliche Button-Beschriftung:
Ersteinschätzung anfragen
oder
Vertraulich Kontakt aufnehmen
Stand: 12. August 2026. Dieser Beitrag bietet eine allgemeine wirtschaftliche und rechtliche Orientierung. Er ersetzt keine individuelle Rechts- oder Steuerberatung. Rechtliche und steuerliche Einzelfragen sollten durch entsprechend befugte Berufsträger geprüft werden.
Quellen und rechtliche Grundlagen
Die folgenden amtlichen Quellen und Rechtsgrundlagen wurden für die Erstellung und Aktualisierung des Artikels herangezogen. Sämtliche Links sind bereinigt und enthalten keine Tracking- oder ChatGPT-Parameter.
Insolvenzordnung
- Insolvenzordnung – vollständiger Gesetzestext:
https://www.gesetze-im-internet.de/inso/ - § 3 InsO – örtliche Zuständigkeit:
https://www.gesetze-im-internet.de/inso/__3.html - § 13 InsO – Eröffnungsantrag und Gläubigerverzeichnis:
https://www.gesetze-im-internet.de/inso/__13.html - § 15 InsO – Antragsrecht bei juristischen Personen:
https://www.gesetze-im-internet.de/inso/__15.html - § 15a InsO – Insolvenzantragspflicht und Antragsfristen:
https://www.gesetze-im-internet.de/inso/__15a.html - § 15b InsO – Zahlungen nach Eintritt der Insolvenzreife:
https://www.gesetze-im-internet.de/inso/__15b.html - § 17 InsO – Zahlungsunfähigkeit:
https://www.gesetze-im-internet.de/inso/__17.html - § 18 InsO – drohende Zahlungsunfähigkeit:
https://www.gesetze-im-internet.de/inso/__18.html - § 19 InsO – Überschuldung:
https://www.gesetze-im-internet.de/inso/__19.html - § 21 InsO – vorläufige Maßnahmen des Insolvenzgerichts:
https://www.gesetze-im-internet.de/inso/__21.html - § 26 InsO – Abweisung mangels Masse:
https://www.gesetze-im-internet.de/inso/__26.html - § 27 InsO – Eröffnungsbeschluss und Bestellung des Insolvenzverwalters:
https://www.gesetze-im-internet.de/inso/__27.html - § 80 InsO – Übergang des Verwaltungs- und Verfügungsrechts:
https://www.gesetze-im-internet.de/inso/__80.html - § 270 InsO – Eigenverwaltung:
https://www.gesetze-im-internet.de/inso/__270.html - § 270d InsO – Schutzschirmverfahren:
https://www.gesetze-im-internet.de/inso/__270d.html
Unternehmensrestrukturierung
- StaRUG – vollständiger Gesetzestext:
https://www.gesetze-im-internet.de/starug/ - § 1 StaRUG – Krisenfrüherkennung und Krisenmanagement:
https://www.gesetze-im-internet.de/starug/__1.html - § 29 StaRUG – Instrumente des Stabilisierungs- und Restrukturierungsrahmens:
https://www.gesetze-im-internet.de/starug/__29.html
GmbH-Verkauf
- § 15 GmbHG – Übertragung von GmbH-Geschäftsanteilen:
https://www.gesetze-im-internet.de/gmbhg/__15.html
Steuer- und sozialversicherungsrechtliche Haftung
- § 69 Abgabenordnung – Haftung der gesetzlichen Vertreter:
https://www.gesetze-im-internet.de/ao_1977/__69.html - § 266a Strafgesetzbuch – Vorenthalten und Veruntreuen von Arbeitsentgelt:
https://www.gesetze-im-internet.de/stgb/__266a.html
Zuständigkeit und Antragstellung in Berlin
- ServicePortal Berlin – Eigenantrag bei einem Geschäftsbetrieb und Zuständigkeit des Amtsgerichts Charlottenburg:
https://service.berlin.de/dienstleistung/327661/