Firmeninsolvenzen junge Firmen scheitern häufiger
Firmeninsolvenzen 2026: Warum junge Firmen häufiger scheitern – und der GmbH-Verkauf einen Ausweg eröffnen kann
Stand: 13. August 2026
Vielleicht interessieren Sie die Statistiken im Moment nur am Rande.
Womöglich schauen Sie morgens zuerst auf den Kontostand der GmbH. Sie überlegen, welche Rechnung noch warten kann, ob die Löhne gesichert sind und wie Sie dem nächsten Anruf des Finanzamts, der Bank oder eines ungeduldigen Lieferanten begegnen sollen.
Vielleicht schlafen Sie schlecht. Vielleicht haben Sie Ihrer Familie noch nicht erzählt, wie angespannt die Lage wirklich ist. Ihren Mitarbeitern gegenüber versuchen Sie, Zuversicht auszustrahlen, obwohl Sie selbst nicht mehr wissen, wie es weitergehen soll.
Und vielleicht fragen Sie sich immer häufiger:
Habe ich als Unternehmer versagt?
Die klare Antwort lautet: Eine Unternehmenskrise ist kein Beweis für persönliches Versagen. Sie ist eine wirtschaftliche Situation, die eine nüchterne Entscheidung verlangt. Das ist leichter gesagt als getan, denn für viele Unternehmer ist die eigene Firma weit mehr als eine juristische Person. Sie steht für jahrelange Arbeit, Verantwortung, Mut, Entbehrungen und persönliche Identität.
Gerade deshalb ist es so schwer, rechtzeitig loszulassen, Hilfe anzunehmen oder einen Verkauf der GmbH ernsthaft zu prüfen.
Dabei kann genau dieser Verkauf eine der besten Lösungen sein: nicht als Flucht vor Verantwortung, sondern als geordneter Übergang an einen Käufer, der Kapital, Erfahrung, neue Aufträge oder eine tragfähige Fortführungsperspektive mitbringt.
Eine GmbH mit wirtschaftlichen Problemen ist nicht automatisch wertlos. Kundenbeziehungen, Mitarbeiter, Verträge, Genehmigungen, Marken, Maschinen, digitale Systeme und ein funktionierender Geschäftsbetrieb können für einen Erwerber interessant sein – selbst dann, wenn die bisherige Finanzierung nicht mehr trägt.
Entscheidend ist jedoch der Zeitpunkt. Je früher die Verkaufsfähigkeit geprüft wird, desto mehr Handlungsmöglichkeiten bestehen.
Das Wichtigste auf einen Blick
Die Zahl der Firmeninsolvenzen in Deutschland befindet sich 2026 auf einem sehr hohen Niveau. Besonders stark gestiegen sind die Insolvenzen sehr junger Unternehmen.
Im ersten Halbjahr 2026 wurden nach einer Hochrechnung von Creditreform rund 12.900 Unternehmensinsolvenzen verzeichnet. Das waren 7,8 Prozent mehr als im Vorjahreszeitraum und der höchste Stand in einem ersten Halbjahr seit 2013.
Auffällig ist vor allem die Entwicklung bei jungen Firmen:
- Bei Unternehmen im Alter von höchstens zwei Jahren stieg die Zahl der Insolvenzen um 25,3 Prozent.
- Bei drei bis vier Jahre alten Unternehmen betrug der Anstieg 11,1 Prozent.
- Insgesamt waren 22 Prozent der insolventen Unternehmen höchstens vier Jahre alt.
- 58 Prozent der Insolvenzfälle entfielen auf Unternehmen, die höchstens zehn Jahre bestanden.
- Gleichzeitig waren 42 Prozent der insolventen Unternehmen bereits länger als zehn Jahre am Markt.
- Fast die Hälfte der erfassten Unternehmensinsolvenzen betraf eine GmbH.
- 81 Prozent aller Fälle entfielen auf Kleinunternehmen mit höchstens zehn Beschäftigten.
Diese Zahlen zeigen: Junge Unternehmen stehen unter erheblichem Druck. Sie beweisen aber nicht, dass jedes junge Unternehmen automatisch ein höheres individuelles Insolvenzrisiko hat. Dafür müsste die Zahl der Insolvenzen ins Verhältnis zur Gesamtzahl aller Unternehmen derselben Altersklasse gesetzt werden.
Die eigentliche Botschaft lautet deshalb:
Nicht allein das Unternehmensalter entscheidet über das Scheitern. Entscheidend sind Kapitalausstattung, Liquidität, Ertragskraft, Kundenstruktur, Finanzierung und die Geschwindigkeit, mit der auf eine Krise reagiert wird.
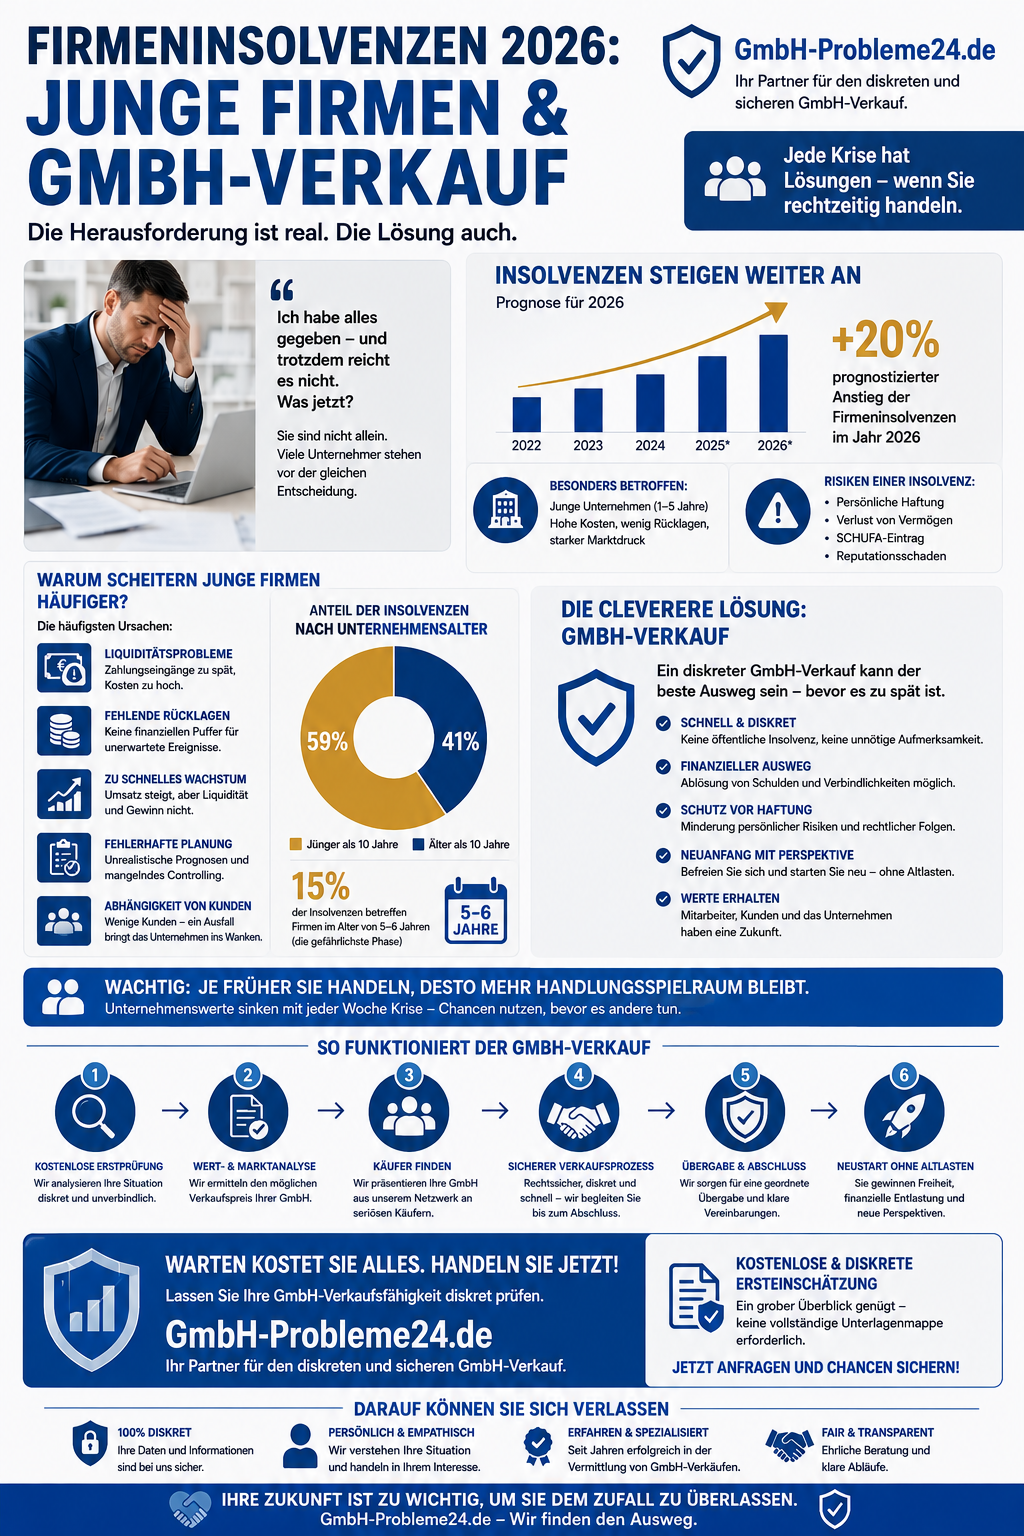
Firmeninsolvenzen 2026: Junge Firmen & GmbH-Verkauf Infografik
Firmeninsolvenzen 2026: Die Lage bleibt angespannt
Die Unternehmensinsolvenzen sind nicht nur eine Folge einzelner Managementfehler. Viele Betriebe treffen derzeit mehrere Belastungen gleichzeitig:
- schwache oder schwankende Nachfrage,
- hohe Energie- und Rohstoffkosten,
- steigende Personal- und Finanzierungskosten,
- zurückhaltende Banken,
- zunehmende Bürokratie,
- Fachkräftemangel,
- technologische Veränderungen,
- lange Zahlungsziele,
- geringe Eigenkapitalreserven.
Im Juli 2026 wurden nach Angaben des Leibniz-Instituts für Wirtschaftsforschung Halle 1.689 Insolvenzen von Personen- und Kapitalgesellschaften registriert. Das waren zwar geringfügig weniger als im Juni, aber sieben Prozent mehr als im Juli 2025.
Verglichen mit einem durchschnittlichen Juli der Jahre 2016 bis 2019 lag die Zahl sogar um 75 Prozent höher.
Für Geschäftsführer bedeutet das: Eine wirtschaftliche Schieflage ist derzeit kein ungewöhnlicher Einzelfall. Sie sollte dennoch nicht verharmlost werden. Je mehr Unternehmen gleichzeitig unter Druck geraten, desto schwieriger werden Finanzierungen, Unternehmensverkäufe, Forderungseinzüge und Verhandlungen mit Gläubigern.
Scheitern junge Firmen wirklich häufiger?
Die Aussage „Junge Firmen scheitern häufiger“ ist im Kern nachvollziehbar, muss aber sauber eingeordnet werden.
Es gibt einen wichtigen Unterschied zwischen:
- der Zahl der Insolvenzen,
- dem Anteil einer Altersgruppe an allen Insolvenzen,
- der Insolvenzquote innerhalb dieser Altersgruppe,
- der allgemeinen Überlebensrate neu gegründeter Unternehmen.
Diese Werte beantworten unterschiedliche Fragen.
Unternehmensinsolvenzen nach Firmenalter
| Unternehmensalter | Insolvenzen im 1. Halbjahr 2026 | Anteil an allen Fällen | Veränderung zum Vorjahr |
|---|---|---|---|
| 0 bis 2 Jahre | 1.140 | 8,8 % | +25,3 % |
| 3 bis 4 Jahre | 1.700 | 13,2 % | +11,1 % |
| 5 bis 6 Jahre | 1.830 | 14,2 % | +1,1 % |
| 7 bis 8 Jahre | 1.640 | 12,7 % | +6,5 % |
| 9 bis 10 Jahre | 1.170 | 9,1 % | +1,7 % |
| Über 10 Jahre | 5.420 | 42,0 % | +7,8 % |
Die Altersgruppe fünf bis sechs Jahre stellt zwar die größte einzelne Zweijahresgruppe. Daraus folgt jedoch nicht, dass das fünfte oder sechste Unternehmensjahr automatisch die gefährlichste Phase ist.
Der stärkste aktuelle Anstieg zeigt sich bei Unternehmen, die höchstens zwei Jahre bestehen. Dort erhöhte sich die Zahl der Insolvenzen um mehr als ein Viertel.
Zugleich entfällt der größte zusammengefasste Anteil weiterhin auf Unternehmen mit mehr als zehn Jahren Marktpräsenz. Auch langjährig bestehende Betriebe sind daher nicht automatisch geschützt.
Unternehmensschließung ist nicht dasselbe wie Insolvenz
Auch die häufig genannte Überlebensrate junger Unternehmen muss richtig verstanden werden.
Untersuchungen des Instituts für Mittelstandsforschung Bonn zeigen, dass von den im Jahr 2017 gegründeten Unternehmen nach fünf Jahren noch 38,1 Prozent am Markt aktiv waren. Unternehmen mit Beschäftigten erreichten eine höhere Überlebensrate als Gründungen ohne Mitarbeiter.
Das bedeutet jedoch nicht, dass alle übrigen Unternehmen insolvent geworden sind.
Unternehmen können aus zahlreichen Gründen beendet werden:
- freiwillige Geschäftsaufgabe,
- Wechsel in eine Anstellung,
- Zusammenschluss mit einem anderen Betrieb,
- Verkauf,
- Aufgabe einer nebenberuflichen Selbstständigkeit,
- persönliche oder gesundheitliche Gründe,
- fehlende Nachfolge,
- wirtschaftliche Erfolglosigkeit,
- Insolvenz.
Eine Schließung kann daher auch eine rationale unternehmerische Entscheidung sein. Das gilt ebenso für einen GmbH-Verkauf: Nicht jedes Beenden der eigenen Tätigkeit ist ein Scheitern. Manchmal ist die Übergabe an einen neuen Eigentümer die verantwortungsvollste Entscheidung.
Warum junge Unternehmen besonders krisenanfällig sind
Junge Firmen verfügen häufig noch nicht über die finanziellen und organisatorischen Sicherheitsnetze etablierter Unternehmen. Mehrere typische Risiken kommen zusammen.
1. Die GmbH startet mit zu wenig Kapital
Viele Gründer kalkulieren das Kapital für die Gründung, die ersten Anschaffungen und einige Monate Geschäftsbetrieb. Nicht ausreichend berücksichtigt werden dagegen häufig:
- Verzögerungen beim Markteintritt,
- längere Zahlungsziele,
- Steuernachzahlungen,
- notwendige Nachinvestitionen,
- Reklamationen und Nacharbeiten,
- Personalausfälle,
- ungeplante Reparaturen,
- der Verlust eines größeren Kunden.
Die GmbH funktioniert zunächst, solange alles ungefähr nach Plan läuft. Sobald zwei oder drei Abweichungen gleichzeitig auftreten, fehlt der finanzielle Puffer.
Eine formal ausreichende Stammeinlage ist nicht automatisch eine ausreichende Betriebsmittelfinanzierung.
2. Wachstum verbraucht Liquidität
Einer der gefährlichsten Irrtümer lautet:
Mehr Umsatz bedeutet automatisch mehr Geld.
Ein wachsendes Unternehmen muss häufig zunächst mehr Geld ausgeben:
- Material wird vorfinanziert.
- Mitarbeiter erhalten ihren Lohn, bevor der Kunde bezahlt.
- Maschinen, Fahrzeuge oder Software werden angeschafft.
- Lagerbestände wachsen.
- zusätzliche Räume werden angemietet.
- Nachunternehmer verlangen Abschläge.
- Projekte binden mehr Arbeitskapital.
Der Umsatz erscheint später in der Gewinn- und Verlustrechnung. Die Ausgaben verlassen das Konto sofort.
So kann eine GmbH gute Aufträge, steigende Umsätze und dennoch ein akutes Liquiditätsproblem haben.
3. Aufträge werden zu knapp kalkuliert
Junge Unternehmer wollen Kunden gewinnen, Referenzen aufbauen und sich am Markt durchsetzen. Preise werden deshalb häufig zu niedrig angesetzt.
Übersehen werden unter anderem:
- interne Verwaltungszeit,
- Akquisekosten,
- Fahrtzeiten,
- Gewährleistungsrisiken,
- Krankheits- und Urlaubszeiten,
- Finanzierungskosten,
- nicht abrechenbare Stunden,
- Nacharbeiten,
- Forderungsausfälle,
- Unternehmerlohn.
Ein Auftrag kann auf dem Papier einen Gewinn zeigen und tatsächlich Liquidität vernichten.
Besonders problematisch wird es, wenn die GmbH mit jedem zusätzlichen Auftrag mehr Geld verliert. Dann beschleunigt Wachstum die Krise.
4. Der Kontostand ersetzt das Controlling
Viele junge GmbHs werden nach dem aktuellen Bankguthaben gesteuert.
Ist Geld auf dem Konto, fühlt sich die Lage sicher an. Dabei ist ein Teil dieses Geldes möglicherweise bereits wirtschaftlich gebunden:
- Umsatzsteuer,
- Lohnsteuer,
- Sozialversicherungsbeiträge,
- anstehende Gehälter,
- Lieferantenrechnungen,
- Darlehensraten,
- Leasingzahlungen,
- Rückstellungen für Gewährleistung.
Der Kontostand sagt deshalb nur begrenzt aus, wie viel Liquidität tatsächlich frei verfügbar ist.
5. Steuern und Sozialabgaben werden unterschätzt
Steuern wirken in wachsenden Unternehmen häufig zeitversetzt. Gerade nach einem guten Jahr können höhere Vorauszahlungen oder Nachzahlungen auf eine bereits angespannte Liquidität treffen.
Kritisch wird es, wenn die GmbH laufende Steuern und Sozialversicherungsbeiträge aus den Einnahmen des nächsten Monats bezahlen muss.
Dann entsteht ein Kreislauf: Neue Aufträge finanzieren alte Verpflichtungen. Jede Verzögerung kann das System zum Einsturz bringen.
6. Wenige Kunden tragen das gesamte Unternehmen
In der Anfangsphase sind ein oder zwei große Auftraggeber oft ein Grund für schnelles Wachstum. Gleichzeitig entsteht eine gefährliche Abhängigkeit.
Fällt ein Großkunde aus, kann dies sofort mehrere Bereiche treffen:
- Umsatz,
- Liquidität,
- Personalauslastung,
- Einkaufskonditionen,
- Kreditwürdigkeit,
- Planungssicherheit.
Noch gefährlicher sind Kunden, die zwar weiter bestellen, aber zunehmend später bezahlen.
7. Fixkosten steigen schneller als sichere Erlöse
Neue Mitarbeiter, größere Räume, Fahrzeuge und Leasingverträge werden häufig auf Grundlage erwarteter Umsätze beschlossen.
Die Kosten beginnen sofort. Die geplanten Erlöse bleiben dagegen unsicher.
Kommt ein Auftrag später, wird ein Projekt verschoben oder fällt ein Kunde aus, laufen die Fixkosten weiter. Gerade junge Unternehmen können sie nicht kurzfristig reduzieren.
8. Der Gründer wird zum Engpass
Viele junge Unternehmen hängen vollständig von einer Person ab. Der Gründer kümmert sich gleichzeitig um:
- Vertrieb,
- Kalkulation,
- Personal,
- Einkauf,
- Beschwerden,
- Finanzen,
- strategische Entscheidungen.
Mit zunehmendem Wachstum wird genau diese Person zum Engpass. Rechnungen werden verspätet gestellt, offene Forderungen nicht verfolgt und wirtschaftliche Auswertungen nur noch oberflächlich geprüft.
Das Problem ist nicht mangelnder Einsatz. Häufig ist das Gegenteil der Fall: Der Unternehmer arbeitet zu viel und verliert dadurch den Überblick.
9. Finanzierungen beruhen auf Hoffnung
Eine neue Kreditlinie oder ein Gesellschafterdarlehen kann eine Krise entschärfen. Es löst jedoch kein dauerhaft unprofitables Geschäftsmodell.
Problematisch sind Finanzierungen, die allein darauf beruhen, dass:
- der nächste Großauftrag sicher kommen werde,
- ein Kunde bestimmt bald zahle,
- die Saison stärker werde,
- die Bank noch einmal nachfinanziere,
- die Kosten später sinken würden.
Liquidität ohne Sanierungskonzept verschiebt das Problem. Gleichzeitig steigen Schulden und persönliche Risiken.
10. Das Geschäftsmodell verändert sich schneller als das Unternehmen
Digitalisierung, Automatisierung, künstliche Intelligenz und neue Wettbewerber verändern zahlreiche Branchen. Leistungen, die vor wenigen Jahren gut bezahlt wurden, können plötzlich unter erheblichen Preisdruck geraten.
Junge Unternehmen sind zwar oft anpassungsfähig. Ihnen fehlen jedoch häufig die Mittel, um ein Geschäftsmodell erneut grundlegend umzubauen.
Wenn die Firmenkrise zur psychischen Belastung wird
Eine Unternehmenskrise findet nicht nur in der Buchhaltung statt. Sie begleitet den Unternehmer nach Hause, ins Wochenende und häufig bis tief in die Nacht.
Viele Betroffene erleben eine Mischung aus:
- Existenzangst,
- Schuldgefühlen,
- Scham,
- innerer Unruhe,
- Schlafproblemen,
- Gereiztheit,
- Konzentrationsschwierigkeiten,
- Entscheidungsblockaden,
- sozialem Rückzug,
- dem Gefühl, alles allein tragen zu müssen.
Das ist nachvollziehbar. Der Unternehmer trägt nicht nur Verantwortung für sich selbst, sondern möglicherweise für Mitarbeiter, Familien, Kunden, Lieferanten und persönliche Sicherheiten.
Die Firma und die eigene Identität verschmelzen
Wer ein Unternehmen aufgebaut hat, spricht häufig nicht nur von „der GmbH“, sondern von „meiner Firma“, „meinem Lebenswerk“ oder „dem, was ich geschaffen habe“.
Gerät die Gesellschaft in Schwierigkeiten, fühlt sich das deshalb schnell wie ein persönlicher Angriff auf den eigenen Wert an.
Aus dem wirtschaftlichen Satz „Die Finanzierung reicht nicht mehr“ wird innerlich:
- „Ich habe versagt.“
- „Ich hätte es früher erkennen müssen.“
- „Alle werden mich für unfähig halten.“
- „Ich enttäusche meine Mitarbeiter.“
- „Meine Familie wird das Vertrauen in mich verlieren.“
Diese Gedanken erschweren sachliche Entscheidungen.
Eine GmbH ist jedoch eine wirtschaftliche Organisation. Ihr Erfolg oder Misserfolg bestimmt nicht den Wert des Menschen, der sie gegründet hat.
Warum Unternehmer Krisen häufig zu lange verheimlichen
Viele Geschäftsführer versuchen zunächst, die Lage allein zu lösen. Dafür gibt es verständliche Gründe:
- Sie wollen Mitarbeiter nicht verunsichern.
- Sie fürchten den Vertrauensverlust bei Banken und Lieferanten.
- Sie möchten die Familie schützen.
- Sie glauben, ein Unternehmer müsse jedes Problem selbst bewältigen.
- Sie hoffen auf einen rettenden Auftrag.
- Sie schämen sich für die wirtschaftliche Entwicklung.
Das Schweigen erzeugt jedoch zusätzlichen Druck. Je weniger Menschen die tatsächliche Lage kennen, desto mehr Entscheidungen lasten auf einer einzigen Person.
Hinzu kommt ein gefährlicher Effekt: Wer über Wochen kaum schläft, ständig unter Anspannung steht und gleichzeitig operative Probleme lösen muss, entscheidet häufig entweder überhastet oder gar nicht mehr.
Typische Reaktionen, die eine Krise verschärfen können
Noch mehr arbeiten
Der Unternehmer versucht, die Krise mit längeren Arbeitstagen zu lösen. Dadurch fehlt Zeit für die eigentlichen strategischen Entscheidungen.
Briefe und Nachrichten vermeiden
Mahnungen, Schreiben des Finanzamts oder Banknachrichten werden nicht sofort geöffnet. Kurzfristig senkt dies die Anspannung. Wirtschaftlich verschlechtert sich die Lage jedoch.
Jeden Gläubiger einzeln beruhigen
Es werden Zusagen gemacht, ohne zu prüfen, ob sie eingehalten werden können. Das schafft neue Erwartungen und erhöht den Druck.
Privates Geld nachschießen
Ersparnisse, Altersvorsorge oder das Familienvermögen werden eingesetzt, ohne dass vorher geprüft wurde, ob das Unternehmen damit dauerhaft stabilisiert werden kann.
Am Unternehmen festhalten, weil bereits so viel investiert wurde
Vergangene Investitionen lassen sich nicht dadurch retten, dass weiteres Geld in ein nicht tragfähiges System fließt.
Den Verkauf als Niederlage betrachten
Viele Unternehmer prüfen einen GmbH-Verkauf erst, wenn nahezu kein Handlungsspielraum mehr vorhanden ist. Dabei könnte eine frühere Übergabe Werte, Arbeitsplätze und persönliche Kraft erhalten.
Was psychisch belasteten Unternehmern jetzt hilft
Die wirtschaftliche Lage lässt sich nicht durch positives Denken lösen. Aber sie lässt sich strukturieren.
Trennen Sie die Person von der Gesellschaft
Sie sind nicht Ihre GmbH. Die Firma kann verkauft, saniert, verkleinert oder geordnet beendet werden. Ihr Leben geht danach weiter.
Sprechen Sie mit mindestens einer vertrauenswürdigen Person
Das kann ein Familienmitglied, ein langjähriger Geschäftspartner oder ein spezialisierter Berater sein. Entscheidend ist, dass Sie die tatsächliche Lage nicht länger ausschließlich mit sich selbst ausmachen.
Sammeln Sie Fakten statt Befürchtungen
Schreiben Sie auf:
- aktueller Kontostand,
- freie Kreditlinien,
- fällige Verbindlichkeiten,
- erwartete Zahlungseingänge,
- offene Steuern und Sozialabgaben,
- monatliche Fixkosten.
Eine unangenehme Zahl ist häufig leichter zu bewältigen als eine diffuse Angst.
Treffen Sie keine großen Entscheidungen mitten in der Nacht
Nächtliches Grübeln erzeugt selten tragfähige Lösungen. Legen Sie stattdessen einen konkreten Zeitpunkt fest, zu dem Sie die Situation mit belastbaren Zahlen prüfen.
Holen Sie bei starker Belastung auch gesundheitliche Hilfe
Anhaltende Schlaflosigkeit, Panik, völlige Erschöpfung oder das Gefühl, nicht mehr weiterzuwissen, sollten ernst genommen werden. Neben der wirtschaftlichen Beratung kann ärztliche oder psychotherapeutische Unterstützung notwendig sein.
Bei einer akuten psychischen Krise oder unmittelbarer Gefahr gilt: Wählen Sie den Notruf 112.
Hilfe anzunehmen ist kein Zeichen mangelnder Stärke. Es ist eine verantwortungsvolle Entscheidung.
Der GmbH-Verkauf: Eine oft unterschätzte Lösung in der Unternehmenskrise
Zwischen „immer weiterkämpfen“ und „Insolvenzantrag stellen“ gibt es häufig weitere Möglichkeiten.
Eine davon ist der Verkauf der GmbH.
Gerade bei jungen Unternehmen kann der Verkauf eine sehr gute Lösung sein, wenn nicht das gesamte Geschäftsmodell gescheitert ist, sondern vor allem Finanzierung, Gesellschafterstruktur oder Geschäftsführung nicht mehr tragen.
Ein Käufer kann möglicherweise einbringen:
- zusätzliches Kapital,
- günstigere Einkaufskonditionen,
- bestehende Vertriebsstrukturen,
- kaufmännische Erfahrung,
- Personal,
- neue Kunden,
- bessere Finanzierungsmöglichkeiten,
- Synergien mit einem bestehenden Unternehmen.
Was der bisherige Eigentümer allein nicht mehr bewältigen kann, kann in einer größeren oder anders geführten Struktur weiterhin funktionieren.
Ein GmbH-Verkauf ist kein persönliches Aufgeben
Der Verkauf bedeutet nicht zwangsläufig, dass der Unternehmer sein Lebenswerk verloren hat.
Er kann vielmehr erreichen, dass:
- der Geschäftsbetrieb fortgeführt wird,
- Mitarbeiter ihre Arbeitsplätze behalten,
- Kunden weiter betreut werden,
- bestehende Verträge erhalten bleiben,
- die Marke weiterlebt,
- das Unternehmen unter neuer Führung stabilisiert wird,
- keine weiteren privaten Mittel eingebracht werden müssen,
- der bisherige Unternehmer einen geordneten Ausstieg erhält.
Eine rechtzeitig organisierte Übergabe kann verantwortungsvoller sein als monatelanges Durchhalten ohne realistische Finanzierung.
Wann der Verkauf einer GmbH besonders sinnvoll sein kann
Ein Verkauf sollte vor allem geprüft werden, wenn mehrere der folgenden Punkte zutreffen:
- Die GmbH besitzt noch einen aktiven Geschäftsbetrieb.
- Es gibt Kunden, laufende Aufträge oder wiederkehrende Umsätze.
- Mitarbeiter und betriebliches Know-how sind vorhanden.
- Das operative Kerngeschäft kann grundsätzlich Gewinne erwirtschaften.
- Die Krise beruht vor allem auf fehlendem Kapital oder zu hohen Finanzierungskosten.
- Ein strategischer Käufer könnte deutliche Synergien erzielen.
- Marken, Genehmigungen, Zulassungen oder Verträge besitzen einen wirtschaftlichen Wert.
- Der bisherige Unternehmer ist gesundheitlich oder psychisch erschöpft.
- Eine Nachfolgelösung innerhalb der Familie ist nicht vorhanden.
- Die Gesellschafter können oder wollen kein weiteres Kapital bereitstellen.
- Banken lehnen eine zusätzliche Finanzierung ab.
- Die GmbH benötigt eine stärkere kaufmännische oder vertriebliche Führung.
- Es besteht noch ausreichend Zeit für eine geordnete Prüfung.
Gerade der letzte Punkt ist entscheidend.
Ein Unternehmensverkauf benötigt Vorbereitung, Unterlagen, Gespräche und einen geeigneten Erwerber. Je näher die GmbH an die Zahlungsunfähigkeit rückt, desto schwieriger wird die Transaktion.
Ihre GmbH ist wirtschaftlich angeschlagen – möglicherweise aber noch verkäuflich
Eine Krise bedeutet nicht automatisch, dass das Unternehmen wertlos ist. Entscheidend sind Geschäftsbetrieb, Kunden, Mitarbeiter, Verträge, vorhandene Vermögenswerte und die verbleibende Zeit.
Für eine erste Einschätzung genügt ein grober Überblick. Eine vollständige Unterlagenmappe ist zunächst nicht erforderlich.
Handlungsaufforderung: Verkaufsfähigkeit der GmbH vertraulich prüfen lassen
Kann eine GmbH mit Schulden verkauft werden?
Grundsätzlich ja.
Geschäftsanteile an einer GmbH können auch dann verkauft werden, wenn die Gesellschaft Verbindlichkeiten hat. Entscheidend ist, ob sich ein Käufer findet und ob die Transaktion rechtlich sowie wirtschaftlich nachvollziehbar gestaltet werden kann.
Bei einem Anteilskauf bleibt die GmbH dieselbe juristische Person. Ihre Vermögenswerte, Forderungen, Verträge und Verbindlichkeiten verbleiben grundsätzlich in der Gesellschaft.
Der Käufer erwirbt also keine schuldenfreie Hülle, sondern Geschäftsanteile an einer GmbH, die ihre wirtschaftliche Vergangenheit behält.
Das muss sich im Kaufpreis und in den Vertragsbedingungen widerspiegeln.

Firmeninsolvenzen 2026: Junge Firmen & GmbH-Verkauf
Warum eine verschuldete GmbH trotzdem interessant sein kann
Schulden sind nur eine Seite der Unternehmensbewertung.
Auf der anderen Seite können stehen:
- profitabler Auftragsbestand,
- langfristige Kundenbeziehungen,
- gut eingearbeitete Mitarbeiter,
- Maschinen und Fahrzeuge,
- Lagerbestände,
- gewerbliche Schutzrechte,
- Genehmigungen,
- Standortvorteile,
- digitale Systeme,
- gute Marktposition,
- Verlustvorträge,
- Synergien für einen strategischen Käufer.
Ein Wettbewerber kann beispielsweise Leistungen, Kunden und Mitarbeiter übernehmen und gleichzeitig doppelte Kosten einsparen. Dadurch kann die GmbH für ihn einen höheren Wert haben als für den bisherigen Eigentümer.
Was bedeutet ein Verkauf für einen Euro?
Eine GmbH kann theoretisch zu einem symbolischen Kaufpreis übertragen werden.
Der eine Euro bedeutet nicht, dass das Unternehmen keine wirtschaftliche Bedeutung besitzt. Er kann ausdrücken, dass der Käufer erhebliche Belastungen übernimmt oder finanziell sanieren muss.
Bei der Berechnung können sich beispielsweise gegenüberstehen:
- Unternehmenswert,
- Vermögenswerte,
- Ertragspotenzial,
- Schulden,
- notwendiger Kapitalbedarf,
- Sanierungskosten,
- bestehende Risiken.
Übersteigen Belastungen und Risiken den unmittelbar erzielbaren Wert, kann der Kaufpreis sehr niedrig oder symbolisch ausfallen.
In einzelnen Fällen verlangt ein Käufer zusätzlich einen Sanierungsbeitrag des Verkäufers. Das muss wirtschaftlich geprüft und vertraglich klar geregelt werden.
Ein symbolischer Kaufpreis darf niemals als bloße Tarnung für eine ungeprüfte oder unseriöse Firmenübertragung dienen.
Share Deal oder Asset Deal?
Beim Verkauf eines Unternehmens kommen insbesondere zwei Grundmodelle in Betracht.
| Merkmal | Share Deal | Asset Deal |
|---|---|---|
| Was wird verkauft? | Geschäftsanteile an der GmbH | Einzelne Vermögenswerte oder Betriebsteile |
| Wer bleibt Vertragspartner? | Grundsätzlich die GmbH | Verträge müssen teilweise übertragen oder neu abgeschlossen werden |
| Was geschieht mit den Schulden? | Sie verbleiben in der GmbH | Sie verbleiben grundsätzlich bei der bisherigen Gesellschaft, soweit keine Übernahme vereinbart oder gesetzlich angeordnet ist |
| Was geschieht mit Kundenbeziehungen? | Die GmbH bleibt grundsätzlich Vertragspartnerin | Übertragbarkeit und Zustimmungserfordernisse müssen geprüft werden |
| Notar erforderlich? | Die Abtretung von GmbH-Anteilen muss notariell beurkundet werden | Abhängig von den übertragenen Vermögenswerten und der Vertragsgestaltung |
| Typischer Vorteil | Rechtliche Einheit des Unternehmens bleibt erhalten | Käufer kann bestimmte Wirtschaftsgüter oder Betriebsteile auswählen |
| Typisches Risiko | Käufer erwirbt wirtschaftliche und rechtliche Altlasten innerhalb der GmbH | Übertragung einzelner Verträge, Genehmigungen und Arbeitsverhältnisse kann aufwendiger sein |
Für einen verkaufswilligen GmbH-Gesellschafter ist der Share Deal häufig die naheliegende Lösung. Ob er tatsächlich sinnvoll ist, hängt jedoch von den Verbindlichkeiten, Verträgen, steuerlichen Folgen und Risiken der Gesellschaft ab.
Was bei einem Share Deal in der GmbH bleibt
Bei einem Verkauf der Geschäftsanteile bleibt die GmbH als juristische Person bestehen.
In der Gesellschaft verbleiben grundsätzlich:
- Bankkonten,
- Forderungen,
- Verbindlichkeiten,
- Arbeitsverträge,
- Mietverträge,
- Kunden- und Lieferantenverträge,
- Maschinen und Fahrzeuge,
- Marken und andere Rechte,
- steuerliche Verpflichtungen,
- laufende Rechtsstreitigkeiten.
Verträge können allerdings sogenannte Change-of-Control-Klauseln, Zustimmungsvorbehalte oder besondere Kündigungsrechte enthalten. Sie müssen im Einzelfall geprüft werden.
Was durch den Verkauf nicht automatisch verschwindet
Ein GmbH-Verkauf ist keine automatische Haftungsbefreiung.
Nicht automatisch erledigt sind insbesondere:
- persönliche Bürgschaften,
- private Sicherheiten,
- persönliche Mitschuldnerschaften,
- bereits entstandene Geschäftsführerhaftung,
- steuerliche Verantwortlichkeit für frühere Zeiträume,
- mögliche Ansprüche wegen Pflichtverletzungen,
- eine bereits eingetretene Insolvenzantragspflicht.
Hat ein Gesellschafter oder Geschäftsführer persönlich für einen Bankkredit gebürgt, bleibt diese Bürgschaft regelmäßig bestehen, solange die Bank ihn nicht ausdrücklich daraus entlässt.
Eine Freistellung im Kaufvertrag kann das Verhältnis zwischen Käufer und Verkäufer regeln. Sie bindet jedoch nicht ohne Weiteres einen außenstehenden Gläubiger.
Der Verkauf beendet eine bestehende Insolvenzantragspflicht nicht automatisch
Dieser Punkt ist besonders wichtig.
Ist die GmbH bereits zahlungsunfähig oder überschuldet, muss die gesetzliche Insolvenzantragspflicht unverzüglich geprüft werden.
Verkaufsverhandlungen setzen gesetzliche Fristen nicht aus.
Ein Verkauf kann eine Insolvenzreife nur dann beseitigen, wenn die Transaktion tatsächlich rechtzeitig abgeschlossen wird und durch Kapital, Forderungsverzicht, Rangrücktritt oder andere belastbare Maßnahmen der Insolvenzgrund nachhaltig entfällt.
Die bloße Hoffnung auf einen Käufer reicht nicht aus.
Ebenso wenig beseitigt eine Anteilsübertragung automatisch eine mögliche Verantwortlichkeit des bisherigen Geschäftsführers für den Zeitraum vor dem Verkauf.
Wann der GmbH-Verkauf zu spät kommen kann
Ein Verkauf ist nicht in jeder Situation die alleinige Lösung.
Besonders schwierig wird er, wenn:
- bereits erhebliche Zahlungsrückstände bestehen,
- Löhne nicht mehr gezahlt werden können,
- Sozialversicherungsbeiträge offen sind,
- das Finanzamt vollstreckt,
- Bankkonten gepfändet oder gekündigt wurden,
- keine aktuelle Buchhaltung vorhanden ist,
- wichtige Unterlagen fehlen,
- der Geschäftsbetrieb faktisch eingestellt wurde,
- sämtliche Kunden abgesprungen sind,
- keine werthaltigen Vermögenswerte mehr vorhanden sind,
- der Käufer ausschließlich als vorgeschobene Person dienen soll.
Auch dann kann eine Übertragung einzelner Betriebsteile, eine Investorenlösung oder eine übertragende Sanierung innerhalb eines Insolvenzverfahrens möglich sein. Die Vorgehensweise muss dann jedoch eng mit dem Insolvenzrecht abgestimmt werden.
Welche Käufer für eine GmbH in der Krise infrage kommen
Nicht jeder Käufer verfolgt dieselben Interessen.
Strategische Käufer
Das sind häufig Wettbewerber, Lieferanten, Kunden oder Unternehmen aus einer benachbarten Branche.
Sie interessieren sich insbesondere für:
- Kunden,
- Mitarbeiter,
- Marktanteile,
- Standorte,
- Maschinen,
- Know-how,
- Zulassungen,
- Synergieeffekte.
Ein strategischer Käufer kann oft einen höheren wirtschaftlichen Nutzen erzielen als ein reiner Finanzinvestor.
Investoren
Investoren stellen Kapital und Managementressourcen bereit. Sie interessieren sich vor allem für Unternehmen, die nach einer Restrukturierung wieder profitabel arbeiten können.
Management-Buy-out
Beim Management-Buy-out übernehmen bestehende Führungskräfte oder Mitarbeiter die Gesellschaft. Sie kennen Kunden, Abläufe und Schwachstellen bereits.
Management-Buy-in
Beim Management-Buy-in übernimmt eine externe Führungspersönlichkeit Geschäftsanteile und Verantwortung.
Unternehmer aus derselben Branche
Ein erfahrener Branchenunternehmer kann eine kleine GmbH häufig effizienter in seine bestehende Struktur integrieren.
Was ein seriöser Käufer wissen möchte
Ein professioneller Käufer wird Fragen stellen. Das ist kein Misstrauen, sondern Teil einer ordentlichen Prüfung.
Typischerweise möchte er wissen:
- Warum soll die GmbH verkauft werden?
- Wie hoch sind Umsatz und Ergebnis?
- Welche Verbindlichkeiten bestehen?
- Welche Forderungen sind werthaltig?
- Welche Steuern und Sozialabgaben sind offen?
- Welche Mitarbeiter werden beschäftigt?
- Welche Kunden tragen den Umsatz?
- Welche Verträge bestehen?
- Welche persönlichen Abhängigkeiten gibt es?
- Welche Rechtsstreitigkeiten oder Gewährleistungsrisiken sind bekannt?
- Wie hoch ist der kurzfristige Kapitalbedarf?
- Welche Maßnahmen sind notwendig, um die GmbH zu stabilisieren?
Ein Käufer kann nur dann eine belastbare Entscheidung treffen, wenn die wirtschaftliche Lage transparent dargestellt wird.
Woran Sie einen seriösen Käufer erkennen
Ein ernsthafter Käufer:
- weist seine Identität nachvollziehbar nach,
- erklärt sein wirtschaftliches Interesse,
- prüft Unterlagen,
- stellt konkrete Fragen,
- besitzt ein erkennbares Fortführungskonzept,
- kann die Finanzierung darstellen,
- akzeptiert notarielle und rechtliche Abläufe,
- macht keine unrealistischen Haftungsversprechen,
- dokumentiert Vereinbarungen,
- übernimmt nicht unbesehen jede beliebige Gesellschaft.
Vorsicht ist dagegen geboten, wenn jemand:
- ohne Prüfung sofort kaufen will,
- eine vollständige Befreiung von allen früheren Risiken verspricht,
- rückdatierte oder unrichtige Unterlagen verlangt,
- zur Vernichtung von Geschäftsunterlagen rät,
- lediglich als neuer Geschäftsführer eingetragen werden möchte,
- keine nachvollziehbare Anschrift oder wirtschaftliche Tätigkeit hat,
- Kaufpreis oder Zahlungen nur in bar abwickeln will,
- behauptet, ein Insolvenzantrag sei nach dem Verkauf nicht mehr relevant,
- den Unternehmer zu falschen Angaben gegenüber Behörden oder Gläubigern drängt.
Der Verkauf an eine ungeeignete oder vorgeschobene Person kann die persönliche Situation erheblich verschärfen.
So läuft ein professioneller GmbH-Verkauf in der Krise ab
Schritt 1: Wirtschaftliche Ausgangslage erfassen
Zunächst muss geklärt werden:
- Was besitzt die GmbH?
- Welche Schulden bestehen?
- Wie hoch ist der kurzfristige Liquiditätsbedarf?
- Welche Leistungen sind profitabel?
- Welche Werte sind für einen Käufer interessant?
- Bestehen mögliche Insolvenzgründe?
Diese Prüfung sollte nicht wochenlang dauern. In einer Krisensituation ist Geschwindigkeit wichtig.
Schritt 2: Verkaufsfähigkeit beurteilen
Nicht jede GmbH ist im klassischen Sinn verkäuflich. Entscheidend ist, ob ein Käufer einen wirtschaftlichen Nutzen erkennen kann.
Verkaufsrelevant sind beispielsweise:
- Kundenstamm,
- Auftragsbestand,
- Mitarbeiter,
- Markenname,
- Genehmigungen,
- Maschinen,
- Standort,
- Vertriebswege,
- Onlinepräsenz,
- wiederkehrende Erlöse,
- vorhandenes Know-how.
Schritt 3: Verkaufsgeschichte sachlich formulieren
Ein Käufer muss verstehen, warum die GmbH trotz ihrer Krise interessant sein kann.
Eine überzeugende Darstellung verschweigt die Probleme nicht. Sie erklärt:
- wodurch die Krise entstanden ist,
- welche Bereiche funktionieren,
- welcher Kapitalbedarf besteht,
- welche Maßnahmen bereits eingeleitet wurden,
- welche Vorteile ein Erwerber erzielen kann.
Schritt 4: Wesentliche Unterlagen zusammenstellen
Für die erste Einschätzung genügt ein grober Überblick. Im weiteren Verlauf werden regelmäßig benötigt:
- aktuelle BWA,
- letzte Jahresabschlüsse,
- Summen- und Saldenlisten,
- aktuelle Bankstände,
- offene Forderungen,
- Verbindlichkeiten,
- Mitarbeiterübersicht,
- wesentliche Verträge,
- Steuerstatus,
- Angaben zu Sozialversicherungsbeiträgen,
- Vermögensübersicht,
- laufende Rechtsstreitigkeiten,
- Gesellschaftsvertrag,
- aktuelle Gesellschafterliste.
Schritt 5: Käufer gezielt ansprechen
Eine wahllose öffentliche Vermarktung kann Kunden, Mitarbeiter und Lieferanten verunsichern.
Geeignete Käufer sollten daher diskret und zielgerichtet angesprochen werden. Häufig kommen zunächst Branchenunternehmen, Wettbewerber, Lieferanten, Kunden oder bekannte Investoren infrage.
Schritt 6: Vertraulichkeit herstellen
Bevor sensible Unternehmensdaten offengelegt werden, sollte eine Vertraulichkeitsvereinbarung getroffen werden.
Die Informationen müssen dennoch richtig und vollständig sein. Vertraulichkeit darf nicht dazu dienen, wesentliche Risiken zu verbergen.
Schritt 7: Indikatives Angebot und Eckpunkte
Vor einer umfassenden Prüfung können zentrale Punkte festgehalten werden:
- Kaufgegenstand,
- vorläufiger Kaufpreis,
- Finanzierungsbeitrag,
- Umgang mit Verbindlichkeiten,
- Zeitpunkt der Übergabe,
- Rolle des bisherigen Geschäftsführers,
- notwendige Bedingungen,
- Exklusivität,
- Zeitplan.
Schritt 8: Due Diligence
Der Käufer prüft wirtschaftliche, rechtliche, steuerliche und operative Informationen.
Je besser die Unterlagen vorbereitet sind, desto schneller kann diese Prüfung erfolgen.
Schritt 9: Kaufvertrag und notarielle Beurkundung
Die Abtretung von GmbH-Geschäftsanteilen muss notariell beurkundet werden.
Im Vertrag werden unter anderem geregelt:
- Kaufpreis,
- Zahlungsweise,
- Übergangsstichtag,
- Garantien,
- Freistellungen,
- Umgang mit bekannten Risiken,
- Bedingungen des Vollzugs,
- Wettbewerbsvereinbarungen,
- Übergabeunterstützung.
Schritt 10: Geschäftsführung und Übergabe regeln
Der Verkauf der Geschäftsanteile und der Wechsel der Geschäftsführung sind rechtlich unterschiedliche Vorgänge.
Es muss geklärt werden:
- Wann endet die Tätigkeit des bisherigen Geschäftsführers?
- Wer wird neuer Geschäftsführer?
- Wann erfolgt die Anmeldung zum Handelsregister?
- Wer erhält Bankvollmachten?
- Wer informiert Mitarbeiter, Kunden und Lieferanten?
- Welche Übergangsleistungen erbringt der Verkäufer?
- Was geschieht mit persönlichen Bürgschaften?
Weshalb ein früher Verkauf häufig bessere Ergebnisse ermöglicht
Mit fortschreitender Krise sinkt der Unternehmenswert.
Typische Entwicklungen sind:
- Kunden werden unruhig.
- Mitarbeiter kündigen.
- Lieferanten stellen auf Vorkasse um.
- Banken reduzieren Kreditlinien.
- Aufträge können nicht mehr vorfinanziert werden.
- Maschinen werden unter Zeitdruck verkauft.
- der Ruf des Unternehmens leidet.
- potenzielle Käufer erkennen die Notlage.
Ein frühzeitig eingeleiteter Verkauf ermöglicht dagegen:
- geordnetere Verhandlungen,
- bessere Auswahl potenzieller Käufer,
- vollständige Unterlagen,
- höhere Planungssicherheit,
- Schutz des laufenden Betriebs,
- mehr Zeit für rechtliche und steuerliche Gestaltung.
Der verbleibende Zeitraum ist häufig der wichtigste Vermögenswert in einer Unternehmenskrise.
Verkauf oder Sanierung: Was ist die bessere Lösung?
Ein GmbH-Verkauf und eine Sanierung schließen sich nicht aus. Häufig ist der Verkauf selbst Bestandteil der Sanierung.
| Ausgangslage | Naheliegende Lösung |
|---|---|
| Kurzfristiger Engpass, profitables Kerngeschäft | Finanzierung, Forderungsmanagement, Stundungen |
| Eigentümer kann oder will nicht weiterfinanzieren | GmbH-Verkauf oder Beteiligung |
| Unternehmer ist gesundheitlich oder psychisch erschöpft | Verkauf, Nachfolge oder Fremdgeschäftsführung |
| Strategischer Käufer kann Synergien nutzen | Share Deal oder Beteiligung |
| Schulden sind hoch, Kerngeschäft aber tragfähig | Verkauf mit Sanierungskonzept |
| Drohende Zahlungsunfähigkeit | beschleunigter Verkauf, Restrukturierung oder StaRUG-Prüfung |
| Zahlungsunfähigkeit oder Überschuldung | unverzügliche insolvenzrechtliche Prüfung; Verkauf nur abgestimmt mit den gesetzlichen Pflichten |
| Geschäftsbetrieb besitzt keinen Fortführungswert | geordnete Abwicklung oder Insolvenzverfahren |
Die beste Lösung hängt nicht davon ab, welche Variante sich emotional am angenehmsten anfühlt. Entscheidend ist, welche Maßnahme wirtschaftlich tragfähig, rechtlich zulässig und tatsächlich umsetzbar ist.
Weitere Möglichkeiten neben dem GmbH-Verkauf
Auch wenn der Verkauf häufig eine sehr gute Lösung sein kann, sollten weitere Optionen geprüft werden.
Aufnahme eines Investors
Ein Investor kann Kapital bereitstellen, ohne dass der bisherige Gesellschafter sämtliche Anteile abgibt.
Teilverkauf
Möglich ist auch der Verkauf eines Teils der Geschäftsanteile. Der neue Gesellschafter bringt Kapital oder unternehmerische Erfahrung ein.
Verkauf eines Geschäftsbereichs
Ein unrentabler oder besonders kapitalintensiver Bereich kann veräußert werden, um die verbleibende GmbH zu stabilisieren.
Forderungsverzicht oder Rangrücktritt
Gesellschafter oder andere Gläubiger können unter geeigneten Voraussetzungen Forderungen zurückstellen oder teilweise verzichten.
Außergerichtliche Sanierung
Mit Banken, Lieferanten, Vermietern und anderen Gläubigern können Stundungen, Ratenzahlungen oder Vergleiche verhandelt werden.
Restrukturierung nach dem StaRUG
Bei drohender Zahlungsunfähigkeit kann unter bestimmten Voraussetzungen ein Restrukturierungsplan eingesetzt werden, um ausgewählte Verbindlichkeiten neu zu ordnen.
Eigenverwaltung oder Insolvenzplan
Ist ein Insolvenzverfahren nicht mehr vermeidbar, können Eigenverwaltung und Insolvenzplan eine Fortführung ermöglichen. Auch ein Verkauf des Geschäftsbetriebs kann innerhalb eines Verfahrens organisiert werden.
Warnsignale: Wann Geschäftsführer sofort handeln sollten
Eine Krise entwickelt sich häufig schrittweise.
Frühe Warnzeichen
- Der Umsatz steigt, der Kontostand sinkt.
- Die Kreditlinie ist dauerhaft ausgeschöpft.
- Rechnungen werden verspätet gestellt.
- Kunden zahlen immer später.
- Rücklagen für Steuern fehlen.
- Der Unternehmer zahlt wiederholt privat Geld ein.
- Aktuelle Auswertungen fehlen.
- einzelne Aufträge erwirtschaften keinen ausreichenden Deckungsbeitrag.
- Entscheidungen werden aufgeschoben.
- die GmbH hängt von einem Großkunden ab.
Deutliche Krisensignale
- Lieferanten werden nur noch nach Dringlichkeit bezahlt.
- vereinbarte Raten können nicht eingehalten werden.
- das Finanzamt kündigt Vollstreckungsmaßnahmen an.
- Sozialversicherungsbeiträge bleiben offen.
- Löhne sind nicht vollständig gesichert.
- Lieferanten verlangen Vorkasse.
- Banken kündigen oder reduzieren Kreditlinien.
- Kontopfändungen drohen.
- fällige Verpflichtungen können nicht vollständig bezahlt werden.
- der Fortbestand hängt von einem noch nicht zugesagten Kredit oder Verkauf ab.
Bei diesen Anzeichen sollte nicht länger ausschließlich auf den nächsten Zahlungseingang gehofft werden.
Die drei zentralen Insolvenzgründe
Zahlungsunfähigkeit
Zahlungsunfähigkeit liegt vor, wenn die GmbH nicht in der Lage ist, ihre fälligen Zahlungspflichten zu erfüllen.
Eine bloße vorübergehende Zahlungsstockung ist davon zu unterscheiden. Die Abgrenzung sollte anhand eines belastbaren Liquiditätsstatus erfolgen.
Drohende Zahlungsunfähigkeit
Drohende Zahlungsunfähigkeit liegt vor, wenn die GmbH ihre Verpflichtungen aktuell noch erfüllen kann, voraussichtlich aber nicht mehr in der Lage sein wird, künftige Fälligkeiten zu bedienen.
Diese Phase ist besonders wichtig, weil häufig noch mehr Gestaltungsmöglichkeiten bestehen. Dazu können ein GmbH-Verkauf, eine Beteiligung, eine außergerichtliche Sanierung oder eine Restrukturierung gehören.
Überschuldung
Bei einer GmbH kann auch Überschuldung einen Insolvenzgrund darstellen.
Vereinfacht geht es darum, ob das Vermögen die Verbindlichkeiten deckt und ob die Fortführung des Unternehmens innerhalb des gesetzlichen Prognosezeitraums überwiegend wahrscheinlich ist.
Eine negative Bilanz allein reicht für eine vollständige insolvenzrechtliche Beurteilung nicht aus.
Insolvenzantragspflicht: Die Höchstfristen sind keine Wartezeiten
Wird eine GmbH zahlungsunfähig oder überschuldet, muss die Geschäftsführung ohne schuldhaftes Zögern einen Insolvenzantrag stellen.
Die gesetzlichen Höchstfristen betragen:
- höchstens drei Wochen bei Zahlungsunfähigkeit,
- höchstens sechs Wochen bei Überschuldung.
Diese Zeiträume dürfen nicht automatisch ausgeschöpft werden. Sie stehen nur zur Verfügung, wenn ernsthafte und realistische Maßnahmen zur nachhaltigen Beseitigung der Insolvenzreife verfolgt werden.
Verkaufsverhandlungen allein rechtfertigen kein Abwarten, wenn ein rechtzeitiger Abschluss und die tatsächliche Beseitigung des Insolvenzgrundes nicht belastbar erwartet werden können.
Zahlungen nach Eintritt der Insolvenzreife
Nach Eintritt von Zahlungsunfähigkeit oder Überschuldung bestehen erhebliche Haftungsrisiken bei weiteren Zahlungen.
Nicht jede Zahlung ist automatisch unzulässig. Entscheidend sind unter anderem:
- Zweck der Zahlung,
- Zeitpunkt,
- Stand der Sanierungsbemühungen,
- Vorbereitung eines Insolvenzantrags,
- Vereinbarkeit mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters.
Geschäftsführer sollten in dieser Phase nicht eigenmächtig einzelne Gläubiger bevorzugen oder nach persönlichem Druck entscheiden.
Der 72-Stunden-Plan für eine GmbH in der Krise
Innerhalb der ersten 24 Stunden
Ermitteln Sie:
- sämtliche Bankguthaben,
- tatsächlich freie Kreditlinien,
- alle bereits fälligen Verbindlichkeiten,
- Zahlungen der kommenden vier Wochen,
- realistisch erwartbare Zahlungseingänge,
- offene Löhne, Steuern und Sozialabgaben.
Verlassen Sie sich nicht allein auf die BWA oder den Kontostand.
Innerhalb von 48 Stunden
Prüfen Sie:
- Liegt möglicherweise Zahlungsunfähigkeit vor?
- Ist die Fortführung finanziert?
- Welche Ausgaben sind unverzichtbar?
- Welche Forderungen können kurzfristig eingezogen werden?
- Welche Aufträge binden besonders viel Liquidität?
- Welche Vermögenswerte, Kunden oder Verträge machen die GmbH verkäuflich?
- Welche Käufer könnten strategisches Interesse haben?
Innerhalb von 72 Stunden
Treffen Sie eine Grundentscheidung:
- eigenständige Sanierung,
- neue Finanzierung,
- Beteiligung,
- GmbH-Verkauf,
- Verkauf eines Betriebsteils,
- insolvenzrechtlich begleitete Fortführung,
- notwendiger Insolvenzantrag.
Die Entscheidung muss nicht bereits vollständig umgesetzt sein. Aber die Richtung sollte klar sein.
So bereiten Sie sich auf ein erstes Gespräch vor
Für eine erste Einschätzung müssen Sie keine umfangreiche Unterlagenmappe erstellen.
Ein grober Überblick genügt zunächst.
Hilfreich sind:
- aktueller Kontostand,
- freie Kreditlinie,
- ungefährer Betrag der fälligen Verbindlichkeiten,
- Zahlungen der kommenden vier Wochen,
- durchschnittlicher Monatsumsatz,
- monatliche Personal- und Fixkosten,
- offene Steuern und Sozialversicherungsbeiträge,
- Zahl der Mitarbeiter,
- wichtigste Kunden und Aufträge,
- letzte BWA, sofern vorhanden,
- kurze Erklärung, wodurch die Krise entstanden ist.
Fehlende Unterlagen können später ergänzt werden.
Wichtiger als eine perfekte Vorbereitung ist eine offene Darstellung der tatsächlichen Lage. Nur dann lässt sich seriös einschätzen, ob die GmbH saniert, verkauft oder auf einem anderen Weg geordnet werden sollte.
Was Unternehmer jetzt nicht tun sollten
Vermeiden Sie insbesondere:
- weiteres privates Geld ohne Gesamtkonzept einzuzahlen,
- neue Schulden allein zur Überbrückung alter Verluste aufzunehmen,
- den Verkauf bis zur letzten verfügbaren Woche aufzuschieben,
- wirtschaftliche Risiken gegenüber einem Käufer zu verschweigen,
- unhaltbare Zahlungsversprechen zu machen,
- Unterlagen zu verändern oder zu vernichten,
- eine vorgeschobene Person als Käufer oder Geschäftsführer einzusetzen,
- eine bereits mögliche Insolvenzantragspflicht zu ignorieren,
- ausschließlich nach dem aktuellen Kontostand zu entscheiden,
- die Krise vollständig vor Familie und Beratern geheim zu halten.
Kurzfristige Erleichterung ist nicht dasselbe wie eine tragfähige Lösung.
Wie Sie mit Ihrer Familie über die Krise sprechen können
Viele Unternehmer wollen ihre Familie schützen und erzählen deshalb nur einen Teil der Wahrheit. Das kann verständlich sein, erzeugt jedoch häufig zusätzliche Distanz.
Ein erstes Gespräch muss nicht alle Details enthalten. Es kann mit drei klaren Aussagen beginnen:
- Die GmbH befindet sich in einer wirtschaftlich angespannten Situation.
- Die Lage wird jetzt professionell und anhand konkreter Zahlen geprüft.
- Neben Sanierung und Finanzierung wird auch ein Verkauf als geordnete Lösung untersucht.
Vermeiden Sie Versprechen wie „Es wird ganz sicher alles gut“. Verlässlicher ist:
„Ich kann das Ergebnis noch nicht garantieren. Aber ich ignoriere die Lage nicht mehr und treffe jetzt strukturierte Entscheidungen.“
Wie mit Mitarbeitern kommuniziert werden sollte
Mitarbeiter müssen nicht über jedes frühe Verkaufsgespräch informiert werden. Eine verfrühte Mitteilung kann unnötige Unruhe auslösen und den Unternehmenswert beschädigen.
Gleichzeitig dürfen konkrete Fragen nicht bewusst falsch beantwortet werden.
Die Kommunikation sollte deshalb:
- vorbereitet,
- sachlich,
- zeitlich abgestimmt,
- rechtlich geprüft,
- möglichst einheitlich erfolgen.
Steht ein Käufer fest oder verändert sich die Beschäftigungssituation konkret, sollte offen erklärt werden, was bekannt ist und welche Punkte noch nicht entschieden sind.
FAQ: Firmeninsolvenzen, junge Unternehmen und GmbH-Verkauf
Warum scheitern junge Firmen häufiger?
Junge Unternehmen verfügen häufig über geringe Rücklagen, eine schmale Kundenbasis, wenig etablierte Prozesse und begrenzte Finanzierungsmöglichkeiten. Hinzu kommen Kalkulationsfehler, starkes Wachstum und eine hohe Abhängigkeit vom Gründer.
Sind Unternehmen im fünften und sechsten Jahr besonders gefährdet?
Diese Altersgruppe stellt zwar die größte einzelne Zweijahresgruppe in der aktuellen Creditreform-Auswertung. Der stärkste Anstieg zeigt sich 2026 jedoch bei Unternehmen, die höchstens zwei Jahre bestehen. Eine pauschal „gefährlichste“ Altersstufe lässt sich aus den Daten nicht ableiten.
Sind 58 Prozent aller insolventen Unternehmen jünger als zehn Jahre?
Nach der Creditreform-Auswertung für das erste Halbjahr 2026 entfallen 58 Prozent der Fälle auf Unternehmen, die höchstens zehn Jahre bestehen. Der Anteil allein sagt jedoch noch nichts über die Insolvenzquote innerhalb der jeweiligen Altersgruppe aus.
Kann eine GmbH mit Schulden verkauft werden?
Ja. Die Verbindlichkeiten bleiben bei einem Anteilskauf grundsätzlich in der GmbH. Der Käufer erwirbt die Anteile an der Gesellschaft einschließlich ihrer wirtschaftlichen Situation. Voraussetzung ist ein transparenter, wirtschaftlich nachvollziehbarer und rechtssicherer Verkauf.
Ist der GmbH-Verkauf besser als eine Insolvenz?
Das hängt von der Ausgangslage ab. Besitzt die GmbH einen fortführungsfähigen Geschäftsbetrieb und ist noch ausreichend Zeit vorhanden, kann der Verkauf eine sehr gute Lösung sein. Ist bereits Insolvenzreife eingetreten, müssen Verkauf und Insolvenzantragspflicht parallel rechtlich geprüft werden.
Kann der Verkauf eine Insolvenz verhindern?
Ja, wenn ein Käufer rechtzeitig Kapital, Forderungsverzichte oder andere belastbare Sanierungsmaßnahmen einbringt und dadurch der Insolvenzgrund tatsächlich beseitigt wird. Die bloße Hoffnung auf einen späteren Verkauf genügt nicht.
Verschwindet die frühere Geschäftsführerhaftung nach dem Verkauf?
Nein. Ein Verkauf beseitigt nicht automatisch eine bereits entstandene persönliche Verantwortlichkeit des bisherigen Geschäftsführers.
Was geschieht mit persönlichen Bürgschaften?
Persönliche Bürgschaften bleiben grundsätzlich bestehen, bis der jeweilige Gläubiger den Bürgen ausdrücklich entlässt oder eine andere wirksame Regelung getroffen wird.
Was ist eine GmbH in der Krise noch wert?
Der Wert hängt unter anderem von Ertragskraft, Kunden, Mitarbeitern, Verträgen, Vermögenswerten, Schulden, Kapitalbedarf und Käuferinteresse ab. Bei hohen Belastungen kann der Kaufpreis niedrig oder symbolisch ausfallen.
Wie lange dauert ein GmbH-Verkauf?
Die Dauer hängt von Unterlagen, Käuferkreis, Komplexität und Dringlichkeit ab. Eine kleine, gut vorbereitete Transaktion kann deutlich schneller umgesetzt werden als ein Verkauf mit unklarer Buchhaltung, zahlreichen Gläubigern oder rechtlichen Risiken. Eine feste Dauer lässt sich nicht seriös garantieren.
Welche Unterlagen werden für eine erste Prüfung benötigt?
Für den Einstieg genügen aktuelle Bankstände, Verbindlichkeiten, erwartete Zahlungseingänge, monatliche Fixkosten, Mitarbeiterzahl, eine kurze Beschreibung des Geschäftsmodells und möglichst eine aktuelle BWA.
Muss der GmbH-Verkauf notariell beurkundet werden?
Ja. Die Abtretung von Geschäftsanteilen an einer GmbH bedarf der notariellen Form.
Darf eine bereits zahlungsunfähige GmbH verkauft werden?
Ein Verkauf ist nicht grundsätzlich ausgeschlossen. Er darf aber die Insolvenzantragspflicht nicht verzögern. In dieser Situation muss die Transaktion insolvenzrechtlich begleitet werden.
Wie erkenne ich einen unseriösen Firmenkäufer?
Warnzeichen sind fehlende Identitätsnachweise, unrealistische Haftungsversprechen, der Verzicht auf jede Prüfung, Forderungen nach falschen Angaben, rückdatierten Dokumenten oder der Vernichtung von Geschäftsunterlagen.
Ist der Verkauf meiner GmbH ein persönliches Scheitern?
Nein. Ein Unternehmensverkauf kann eine verantwortungsvolle strategische Entscheidung sein. Er kann Werte, Arbeitsplätze und Kundenbeziehungen erhalten und den bisherigen Unternehmer vor einer weiteren persönlichen und finanziellen Überlastung schützen.
Junge Firmen scheitern nicht nur an schlechten Ideen
Junge Unternehmen scheitern häufig nicht, weil ihre Produkte schlecht oder ihre Gründer ungeeignet sind.
Oft entsteht die Krise durch eine Kombination aus:
- zu wenig Eigenkapital,
- starkem Wachstum,
- langen Zahlungszielen,
- fehlerhafter Kalkulation,
- wenigen Großkunden,
- steigenden Fixkosten,
- verspätetem Controlling,
- persönlicher Überlastung.
Die aktuellen Firmeninsolvenzen zeigen, wie schnell sich diese Risiken verschärfen können. Besonders deutlich gestiegen sind 2026 die Insolvenzen sehr junger Unternehmen.
Für den betroffenen Unternehmer ist die Krise jedoch mehr als eine Statistik. Sie kann Schlaf, Familie, Gesundheit und Selbstvertrauen belasten. Gerade dann ist es wichtig, wirtschaftliche Probleme nicht mit dem eigenen persönlichen Wert zu verwechseln.
Eine GmbH zu verkaufen kann in dieser Situation eine sehr gute Lösung sein.
Der Verkauf kann Kapital und neue Führung in das Unternehmen bringen, Mitarbeiter und Kundenbeziehungen erhalten und dem bisherigen Unternehmer einen geordneten Ausstieg ermöglichen.
Er ist jedoch kein Mittel, um gesetzliche Pflichten oder frühere Verantwortlichkeit verschwinden zu lassen. Deshalb müssen Verkaufsfähigkeit und mögliche Insolvenzgründe frühzeitig und parallel geprüft werden.
Der entscheidende Fehler besteht häufig nicht darin, dass eine Krise entstanden ist.
Der entscheidende Fehler besteht darin, zu lange zu warten, bis weder eine Sanierung noch ein geordneter Verkauf realistisch vorbereitet werden kann.
GmbH-Verkauf prüfen, bevor Unternehmenswert und Handlungsspielraum verloren gehen
Sie müssen vor einem ersten Gespräch noch keine endgültige Entscheidung getroffen haben. Ebenso wenig benötigen Sie bereits sämtliche Verträge, Jahresabschlüsse und Auswertungen.
Ein grober und ehrlicher Überblick genügt, um zunächst drei Fragen zu klären:
- Ist die GmbH grundsätzlich verkäuflich?
- Kann ein Verkauf die wirtschaftliche Krise tatsächlich lösen?
- Bestehen bereits insolvenzrechtliche Pflichten, die sofort berücksichtigt werden müssen?
Handlungsaufforderung: Vertrauliche Ersteinschätzung zum GmbH-Verkauf anfragen
Die Prüfung eröffnet keine Garantie für einen Verkauf oder eine Sanierung. Sie schafft jedoch Klarheit darüber, welche realistischen Möglichkeiten noch bestehen.
Rechtlicher Hinweis
Dieser Beitrag dient der allgemeinen unternehmerischen Orientierung. Er ersetzt keine individuelle Rechts- oder Steuerberatung und keine Prüfung möglicher Insolvenzgründe. Bei Anzeichen von Zahlungsunfähigkeit oder Überschuldung sollte unverzüglich fachkundiger rechtlicher Rat eingeholt werden.
Quellen und weiterführende Informationen
- Creditreform: Insolvenzen in Deutschland, 1. Halbjahr 2026 – aktuelle Hochrechnung zu Unternehmensinsolvenzen, Arbeitsplätzen, Branchen, Unternehmensgröße und Alter.
- Creditreform: Vollständige Analyse „Insolvenzen in Deutschland, 1. Halbjahr 2026“ – Tabellen zu Rechtsformen, Unternehmensalter, Beschäftigtenzahl, Schäden und Branchen.
- Leibniz-Institut für Wirtschaftsforschung Halle: IWH-Insolvenztrend Juli 2026 – aktuelle Entwicklung der Insolvenzen von Personen- und Kapitalgesellschaften.
- Statistisches Bundesamt: Unternehmensinsolvenzen im April 2026 – amtliche Zahlen zu beantragten Unternehmensinsolvenzen.
- Statistisches Bundesamt: Unternehmensinsolvenzen im Jahr 2025 – amtliche Jahresstatistik für 2025.
- Institut für Mittelstandsforschung Bonn: Überlebensrate von Existenzgründungen – Fortbestand neu gegründeter Unternehmen innerhalb der ersten fünf Jahre.
- Institut für Mittelstandsforschung Bonn: Unternehmensinsolvenzen nach Alter 2020 bis 2025 – amtliche Auswertung nach Unternehmensalter.
- KfW-Gründungsmonitor 2026 – Entwicklung und Struktur des Gründungsgeschehens in Deutschland.
- § 15 GmbHG: Übertragung von Geschäftsanteilen – Veräußerlichkeit von GmbH-Anteilen und notarielle Form der Abtretung.
- § 15a InsO: Insolvenzantragspflicht – Antragspflicht und gesetzliche Höchstfristen.
- § 15b InsO: Zahlungen bei Zahlungsunfähigkeit und Überschuldung – Pflichten und mögliche Ersatzansprüche bei Zahlungen nach Eintritt der Insolvenzreife.
- § 17 InsO: Zahlungsunfähigkeit – gesetzliche Definition der Zahlungsunfähigkeit.
- § 18 InsO: Drohende Zahlungsunfähigkeit – gesetzliche Definition und Prognosezeitraum.
- § 19 InsO: Überschuldung – gesetzliche Voraussetzungen der Überschuldung.
- § 1 StaRUG: Krisenfrüherkennung und Krisenmanagement – Pflicht der Geschäftsleitung zur fortlaufenden Überwachung bestandsgefährdender Entwicklungen.
- IHK Koblenz: Unternehmensverkauf trotz Krise – Vorbereitung, Käuferansprache, Due Diligence und Abschluss eines Unternehmensverkaufs.
- IHK Elbe-Weser: Checkliste für eine erfolgreiche Unternehmensübergabe – Abgrenzung von Share Deal und Asset Deal sowie praktische Übergabefragen.
- Weltgesundheitsorganisation: Mental Health at Work – Zusammenhang von Arbeitsbelastung, finanzieller Unsicherheit und psychischer Gesundheit.
- Fachstudie: Self-employed and stressed out? – Untersuchung zu finanzieller Unsicherheit, Zeitdruck und psychischem Wohlbefinden von Unternehmern.