GmbH-Finanzierungskosten und Zinsrisiko 2027: Was die EZB-Warnung für Geschäftsführer bedeutet
Stand: 16. November 2026
Wie belastbar ist die Finanzierung Ihrer GmbH, wenn Kredite teurer werden und gleichzeitig weniger Geld im Unternehmen ankommt? Diese Frage gehört jetzt in die Planung für 2027. EZB-Vizepräsident Boris Vujčić hat auf der Euro Finance Week vor Risiken aus Staatsverschuldung, KI-Finanzierung und dem Nichtbankensektor gewarnt. Zugleich beschreibt er die Banken im Euroraum als kapital- und liquiditätsstark.
Für Geschäftsführer kommt es auf die eigene Belastbarkeit an: Welche Darlehen werden wann neu bepreist? Wie viel Tilgung wird fällig? Welcher Zahlungsüberschuss steht dafür tatsächlich bereit? Bei zwei Millionen Euro ganzjährig betroffenem Fremdkapital verursachen zusätzliche 0,75 Prozentpunkte Zins bereits 15.000 Euro mehr Jahresaufwand.
Die folgende Analyse verbindet die aktuelle Nachrichtenlage mit einem nachvollziehbaren Kapitaldienst-Stresstest. Die Zahlenbeispiele sind eigene Modellrechnungen. Sie zeigen, wie GmbH-Finanzierungskosten und das Zinsrisiko 2027 geprüft werden können.
Was die EZB tatsächlich sagt – und wie Geschäftsführer die Warnung einordnen sollten
In seiner Rede vom 16. November 2026 benennt Vujčić drei miteinander verbundene Risikofelder:
- KI-Infrastruktur: Der hohe Finanzierungsbedarf wirft die Frage auf, ob zusätzliche Kapitalnachfrage Finanzierungskosten erhöht oder andere Investitionen verdrängt.
- Staatsverschuldung: Hoher öffentlicher Finanzierungsbedarf und eine empfindlichere Investorenbasis können den Druck auf Anleihemärkte verstärken.
- Nichtbankliche Finanzierer: Verschuldung, begrenzte Transparenz und Verflechtungen können Marktstress weitertragen.
Gleichzeitig hält er die gegenwärtigen regulatorischen Kapitalpuffer der Banken nicht für eine bindende Begrenzung der Kreditvergabe. Die Rede enthält keinen neuen EZB-Zinsbeschluss und keine bezifferte Prognose für GmbH-Kreditzinsen 2027.
Unsere betriebswirtschaftliche Einordnung: Die Finanzierung einer GmbH sollte auch bei ungünstigeren Konditionen tragfähig bleiben. Welche Belastung angemessen ist, hängt von ihren Verträgen, Zahlungsströmen und Reserven ab. Ein Unternehmen mit langfristig festgeschriebenen Zinsen hat eine andere Ausgangslage als eine Gesellschaft, die im nächsten Frühjahr sämtliche Darlehen verlängern muss.
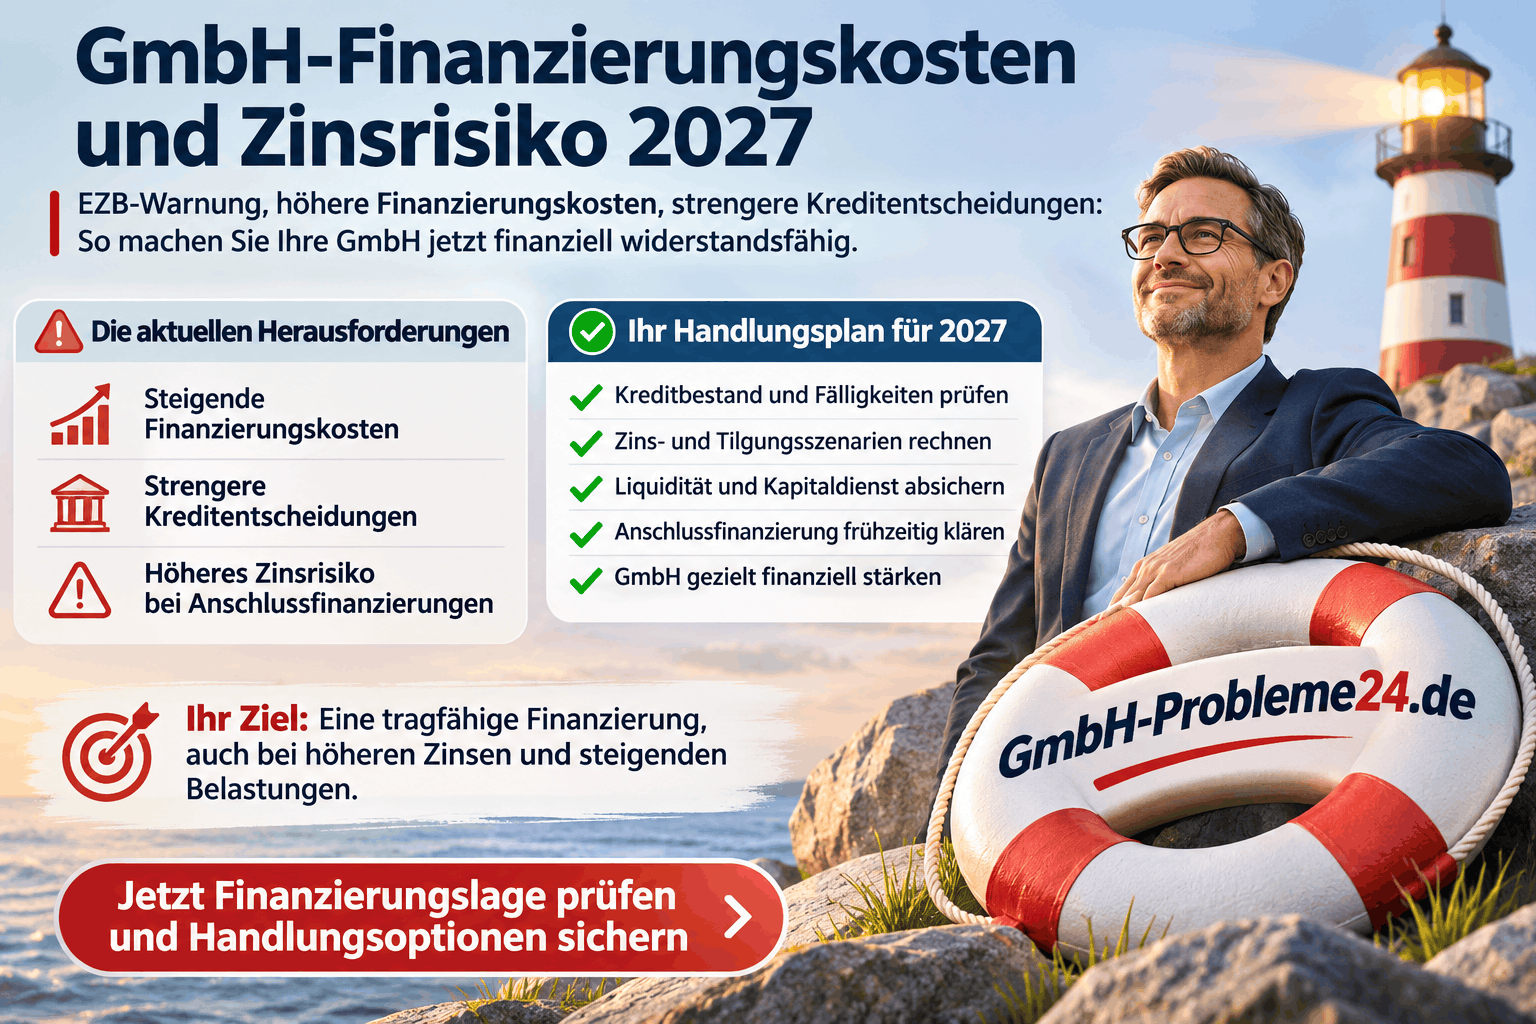
GmbH-Finanzierungskosten und Zinsrisiko 2027 Infografik
Robuste Banken können trotzdem strengere Kreditentscheidungen treffen
Die EZB-Bankenumfrage vom 27. Oktober 2026 zeigt für das dritte Quartal eine weitere Verschärfung der Kreditrichtlinien für Unternehmen im Euroraum. Der Befragungssaldo beträgt 9 Prozent. Hauptgründe waren eine höhere Risikowahrnehmung und eine geringere Risikotoleranz der Banken. Auch die tatsächlich vereinbarten Kreditbedingungen verschärften sich insgesamt, vor allem durch höhere Zinsen.
Der Nettowert beschreibt den Saldo der Banken, die eine Verschärfung beziehungsweise Lockerung meldeten. Er ist weder eine Zinssteigerung von neun Prozent noch eine Ablehnungsquote. Die Erhebung bezieht sich auf den Euroraum.
Ergänzend meldete die EZB am 2. November für September 2026 einen zusammengesetzten Finanzierungskostenindikator für neue Unternehmenskredite von 3,90 Prozent, 13 Basispunkte mehr als im Vormonat. Das ist ein aggregierter Wert für den Euroraum und kein Angebot, das eine bestimmte deutsche GmbH beanspruchen könnte.
Für die Unternehmensplanung folgt daraus: Die Stabilität eines Kreditgebers beantwortet noch nicht die Frage, zu welchen Bedingungen er eine einzelne Finanzierung übernimmt. Bereiten Sie deshalb die wirtschaftliche Begründung des Kredits vor: Woher kommt das Geld für Zins und Tilgung, welche Schwankungen sind möglich und wie werden diese aufgefangen?
Warum der GmbH-Kreditzins vom EZB-Leitzins abweichen kann
Ein Firmenkredit wird nach mehreren Merkmalen bepreist. Eine im September 2026 veröffentlichte Forschungsanalyse auf der Website der Bundesbank zeigt, dass neben den Refinanzierungskosten der Banken auch veränderte Auf- und Abschläge für Kreditmerkmale zur Zinsentwicklung beitragen. Die Weitergabe geldpolitischer Zinsänderungen erfolgt deshalb nicht schematisch eins zu eins.
Für Ihren Angebotsvergleich sollten insbesondere folgende Punkte zusammenpassen:
- Zinsmechanik: fester Zinssatz oder vertraglicher Referenzzins zuzüglich Marge; bei variabler Verzinsung auch Anpassungstermine und mögliche Zinsuntergrenzen.
- Laufzeit und Rückzahlung: Dauer der Zinsbindung, Tilgungsbeginn, Ratenhöhe und verbleibende Schlusszahlung.
- Sicherheiten und Verpflichtungen: verpfändete Vermögenswerte, Bürgschaften, Berichtspflichten und vereinbarte Finanzkennzahlen.
- Weitere Kosten: Bearbeitungs-, Bereitstellungs-, Bewertungs- oder Sicherungskosten, soweit sie im konkreten Vertrag anfallen.
Für die Planung kann eine niedrigere laufende Rate mit einer größeren Schlusszahlung verbunden sein. Deshalb gehören Zahlungsplan und Restschuld ebenso in den Vergleich wie der Zinssatz. Vertiefende Grundlagen finden Sie im Beitrag zum Zinsrisiko einer GmbH.
Welche GmbHs ihre Finanzierung für 2027 besonders genau prüfen sollten
Die folgenden Konstellationen eignen sich als Prüfliste. Sie beschreiben mögliche Belastungen und erlauben keine pauschale Aussage über die Kreditwürdigkeit einer Branche.
| Konstellation | Mögliche Belastung | Konkrete Prüfung |
|---|---|---|
| Hoher variabel verzinster Kreditanteil | Zinsanpassungen werden nach den Vertragsregeln zahlungswirksam. | Betroffenen Betrag, Referenzzins und nächste Anpassung erfassen. |
| Zinsbindung endet 2027 | Der Zinssatz kann sich ändern. Ob zusätzlich eine Ablösung erforderlich wird, hängt von Kreditlaufzeit und Vertrag ab. | Restschuld, vertragliche Fortsetzung und neue Zinskonditionen prüfen. |
| Große Schlusszahlung | Am Fälligkeitstag wird ein hoher Einzelbetrag benötigt. | Ablösebetrag und verbindlich verfügbare Mittel gegenüberstellen. |
| Starke Vorfinanzierung von Material oder Personal | Auszahlungen erfolgen deutlich vor den Kundenzahlungen. | Höchsten zwischenzeitlichen Liquiditätsbedarf berechnen. |
| Geringer Zahlungsüberschuss | Schon kleinere Abweichungen verbrauchen die Reserve. | Zinsanstieg mit Margendruck und Zahlungsausfällen kombinieren. |
| Mehrere Kredite laufen gleichzeitig aus | Refinanzierungsentscheidungen konzentrieren sich auf einen Termin. | Fälligkeiten, Alternativen und Auszahlungsvoraussetzungen gemeinsam planen. |
Eine solche Übersicht macht aus einer allgemeinen Zinsdiskussion eine bearbeitbare Aufgabe. Sie zeigt, welche Verträge jetzt Aufmerksamkeit benötigen und welche Finanzierungsteile erst später betroffen sein können.
15.000 Euro Mehrkosten: So berechnen Sie das Zinsrisiko richtig
Für einen konstanten Kreditbetrag lautet die vereinfachte Formel:
Zusätzliche Zinsen = betroffener Kreditbetrag × Zinserhöhung in Prozentpunkten ÷ 100 × betroffener Jahresanteil.
Bei zwei Millionen Euro, einer ganzjährigen Verteuerung und 0,75 zusätzlichen Prozentpunkten ergibt sich:
2.000.000 Euro × 0,0075 = 15.000 Euro pro Jahr.
Rechnerisch sind das durchschnittlich 1.250 Euro pro Monat. Die tatsächlichen Zahlungstermine richten sich nach dem Vertrag. Eine Erhöhung von 4,00 auf 4,75 Prozent entspricht 0,75 Prozentpunkten. Die Formulierung „0,75 Prozent mehr Zins“ wäre für diese Rechnung ungenau.
Es zählt nur das tatsächlich betroffene Kapital
Bleibt von zwei Millionen Euro eine Million weiterhin fest zu vier Prozent verzinst und verteuert sich nur die andere Million um 0,75 Prozentpunkte, entstehen 7.500 Euro zusätzliche Jahreszinsen. Beginnt die Verteuerung dieses unveränderten Betrags erst zur Jahresmitte, sind es vereinfacht 3.750 Euro im betreffenden Kalenderjahr.
Bei laufender Tilgung sinkt die Zinsbasis. Dann muss mit der jeweiligen Restschuld gerechnet werden. Umgekehrt können zusätzliche Kreditziehungen den Zinsaufwand erhöhen. Eine pauschale Multiplikation aller Verbindlichkeiten mit einem angenommenen Zinsschritt bildet diese Unterschiede nicht ab.
Für den laufenden Überblick empfiehlt sich deshalb ein Kreditverzeichnis mit Restschuld, Zinsart, Anpassungstermin, Zinsbindungsende, Tilgung und Endfälligkeit. Wie Sie Kredite und Anschlussfinanzierungen Ihrer GmbH prüfen, erläutert unser ergänzender Beitrag.
Kapitaldienst-Stresstest: Was nach Zins und Tilgung wirklich übrig bleibt
Kapitaldienst bezeichnet in der folgenden Rechnung die Summe aus Kreditzinsen und planmäßiger Tilgung. Für eine belastbare Finanzierung muss die GmbH beide Zahlungen aufbringen können. Tilgung belastet dabei die Liquidität, ist aber kein Zinsaufwand.
Die Annahmen des Beispiels
Das Modell betrachtet zwei Millionen Euro Kreditbestand zu Jahresbeginn. Die planmäßige Tilgung von 200.000 Euro erfolgt erst zum Jahresende. Damit wird der volle Kreditbetrag während des gesamten Jahres verzinst. Der Zinssatz gilt in jedem Szenario ab Jahresbeginn.
Vor Zins und Tilgung stehen zunächst 350.000 Euro Cashflow zur Verfügung. Gemeint ist der Zahlungsüberschuss nach laufenden betrieblichen Auszahlungen, zahlungswirksamen Steuern, notwendigen Investitionen und Veränderungen der Kapitalbindung in Forderungen, Vorräten und Lieferantenverbindlichkeiten.
Gebühren, weitere Kreditziehungen, Ausschüttungen und steuerliche Rückwirkungen veränderter Zinsen bleiben im Modell unberücksichtigt. Vier Prozent Ausgangszins sowie die Zinsanstiege sind frei gewählte Rechenannahmen, keine Marktangebote oder Zinsprognosen.
| Szenario | Zinssatz | Cashflow vor Kapitaldienst | Zinsen | Zins + Tilgung | Cashflow nach Kapitaldienst |
|---|---|---|---|---|---|
| Ausgangslage | 4,00 % | 350.000 € | 80.000 € | 280.000 € | 70.000 € |
| Zins +0,75 Prozentpunkte | 4,75 % | 350.000 € | 95.000 € | 295.000 € | 55.000 € |
| Zins +1,50 Prozentpunkte | 5,50 % | 350.000 € | 110.000 € | 310.000 € | 40.000 € |
| Zins +0,75 Prozentpunkte; Cashflow −10 % | 4,75 % | 315.000 € | 95.000 € | 295.000 € | 20.000 € |
| Zins +1,50 Prozentpunkte; Cashflow −20 % | 5,50 % | 280.000 € | 110.000 € | 310.000 € | −30.000 € |
Die Tilgung beträgt in jeder Zeile 200.000 Euro. Der Cashflow nach Kapitaldienst ist ein jährlicher Zahlungsüberschuss beziehungsweise Fehlbetrag aus dem Modell. Er ist kein Kontostand; Anfangsliquidität und sonstige Finanzierungsbewegungen sind darin nicht enthalten.
Warum die Kombination der Belastungen entscheidend ist
Bei unverändertem Cashflow reduziert der Zinsanstieg um 0,75 Prozentpunkte den Überschuss von 70.000 auf 55.000 Euro. Sinkt der verfügbare Cashflow zugleich um zehn Prozent, verbleiben nur 20.000 Euro. Die Verschlechterung von insgesamt 50.000 Euro setzt sich aus 15.000 Euro zusätzlichen Zinsen und 35.000 Euro weniger Cashflow zusammen.
Im stärksten dargestellten Szenario fehlen aus dem laufenden Cashflow 30.000 Euro für den jährlichen Kapitaldienst. Ob vorhandene Mittel diesen Betrag decken können, ist gesondert zu prüfen. Das Beispiel trifft keine Aussage darüber, ob die Gesellschaft insolvent ist.
Für Ihr Unternehmen sollten die Belastungen aus nachvollziehbaren Geschäftsvorgängen entstehen: niedrigere Deckungsbeiträge, höhere Energiekosten, geringere Kundenzahlungen oder länger gebundenes Material. Ein Umsatzminus von zehn Prozent bedeutet dabei nicht automatisch zehn Prozent weniger Cashflow. Die Kostenstruktur entscheidet. Ergänzend lesen Sie unseren Beitrag über Auftragsrückgang und Liquiditätsrisiken einer GmbH.
DSCR verständlich erklärt: Wie gut deckt der Cashflow den Kapitaldienst?
Zur Einordnung kann der Kapitaldienstdeckungsgrad dienen, häufig als DSCR bezeichnet. Für diesen Artikel definieren wir ihn so:
DSCR = verfügbarer Cashflow vor Kapitaldienst ÷ (Zinsen + planmäßige Tilgung).
In der Ausgangslage ergeben 350.000 Euro geteilt durch 280.000 Euro einen Wert von 1,25. Der verfügbare Cashflow übersteigt den betrachteten Kapitaldienst rechnerisch um 25 Prozent.
| Szenario | DSCR, gerundet | Bedeutung im Modell |
|---|---|---|
| Ausgangslage | 1,25 | 70.000 Euro jährlicher Überschuss nach Kapitaldienst. |
| Zins +0,75 Prozentpunkte | 1,19 | Die rechnerische Reserve wird kleiner. |
| Zins +1,50 Prozentpunkte | 1,13 | Weitere Belastungen treffen auf weniger Spielraum. |
| Zins +0,75 Prozentpunkte; Cashflow −10 % | 1,07 | Es bleiben 20.000 Euro jährlicher Überschuss. |
| Zins +1,50 Prozentpunkte; Cashflow −20 % | 0,90 | Der betrachtete Cashflow deckt den Kapitaldienst nicht vollständig. |
Ein Wert von 1,00 bedeutet in dieser Definition gerade vollständige Deckung. Daraus lässt sich keine allgemeingültige Mindestanforderung aller Banken ableiten. Für die Prüfung vertraglicher Finanzkennzahlen zählt die im jeweiligen Kreditvertrag festgelegte Berechnung.
Kontrollieren Sie dabei, welche Positionen bereits im Cashflow abgezogen wurden. Leasingzahlungen, weitere Darlehen oder andere Verpflichtungen dürfen weder übersehen noch doppelt erfasst werden. Auch die Behandlung von Investitionen, Steuern und Ausschüttungen muss zur verwendeten Definition passen.
GmbH-Finanzierungskosten und Zinsrisiko 2027
Warum ein guter Jahreswert eine Liquiditätslücke nicht ausschließt
Ein Unternehmen kann über das Gesamtjahr ausreichend Geld erwirtschaften und trotzdem an einem bestimmten Zahlungstermin zu wenig Liquidität besitzen. Für die praktische Steuerung braucht die Jahresrechnung deshalb eine Planung der tatsächlichen Ein- und Auszahlungen.
Separates Beispiel: Eine GmbH erwartet 100.000 Euro von einem Kunden, muss aber schon vorher Löhne, Material und eine Kreditrate bezahlen. Überweist der Kunde einige Wochen später, kann der Jahrescashflow unverändert bleiben. In der Zwischenzeit fehlt das Geld dennoch. Verschiebt sich die Zahlung über den Jahreswechsel hinaus, verändert sich zusätzlich der Cashflow des betrachteten Kalenderjahres.
Als praktische Arbeitsgrundlage bietet sich eine rollierende Wochenplanung, beispielsweise über 13 Wochen, an. Sie ersetzt keine erforderliche rechtliche Prüfung. Erfassen Sie mindestens Anfangsbestand, realistisch erwartete Kundenzahlungen, sämtliche fälligen Auszahlungen sowie verbindlich nutzbare Kreditlinien.
Bei Kreditlinien zählt die tatsächliche Abrufbarkeit. Ein nomineller Rahmen hilft wenig, wenn Auszahlungsvoraussetzungen fehlen oder bereits andere Verpflichtungen den verfügbaren Betrag beanspruchen. Nicht zugesagte Anschlusskredite gehören als offene Annahmen sichtbar in die Planung.
Die Reserve sollte sich am höchsten plausiblen Zwischenbedarf orientieren. Eine pauschale Monatszahl kann die Prüfung der konkreten Fälligkeiten und Schwankungen nicht ersetzen.
Anschlussfinanzierung: Der fehlende Kreditbetrag kann wichtiger sein als der Zinssatz
Beim Auslaufen eines Darlehens müssen zwei Fragen beantwortet werden: Ist die neue laufende Belastung tragbar? Und steht am Ablösetermin genügend Geld zur vollständigen Rückzahlung des alten Darlehens bereit?
Separates Refinanzierungsbeispiel: Ein endfälliger Kredit über zwei Millionen Euro muss vollständig zurückgezahlt werden. Die neue Bank stellt verbindlich 1,8 Millionen Euro bereit. Damit fehlen am Ablösetermin 200.000 Euro zuzüglich etwaiger weiterer Kosten.
Diese Finanzierungslücke besteht auch dann, wenn der neue Zinssatz günstig erscheint. Sie gehört mit Ablösezahlung und neuer Kreditauszahlung zum tatsächlichen Termin in die Liquiditätsplanung. Das Beispiel ist unabhängig von der vorherigen Jahrestabelle; die dortige Tilgung wird hier nicht zusätzlich angesetzt.
Prüfen Sie für jede auslaufende Finanzierung den zugesagten Betrag, Bedingungen der Auszahlung, benötigte Sicherheiten, Bearbeitungsschritte und verbleibende Fristen. Eine unverbindliche Interessensbekundung hat einen anderen Stellenwert als ein unterschriebener Vertrag mit erfüllten Auszahlungsvoraussetzungen.
Mit welchen Unterlagen Geschäftsführer das Bankgespräch vorbereiten sollten
Ein nachvollziehbares Finanzierungspaket verbindet die bisherigen Zahlen mit einer begründeten Zukunftsplanung. Als praktische Zusammenstellung empfehlen sich:
- Aktuelle wirtschaftliche Lage: Jahresabschlüsse, aktuelle BWA und Summen- und Saldenliste sowie Erläuterungen zu wesentlichen Abweichungen.
- Forderungen und Verbindlichkeiten: offene Posten, überfällige Beträge, Kundenzahlungsziele und größere bevorstehende Auszahlungen.
- Finanzierungsübersicht: alle Darlehen, Linien, Sicherheiten, Bürgschaften und Rückzahlungstermine.
- Begründete Planung: Umsatz, Kosten, Investitionen und Liquidität mit erkennbaren Annahmen zu Aufträgen und Zahlungseingängen.
- Belastungsszenario: Auswirkungen höherer Zinsen und schwächerer Zahlungsüberschüsse einschließlich konkreter Gegenmaßnahmen.
- Finanzierungszweck: Betrag, benötigter Zeitpunkt, Verwendung und vorgesehene Rückzahlung.
Erläutern Sie außerdem, ob der zusätzliche Kredit zeitlich begrenzte Vorfinanzierung oder laufende betriebliche Verluste abdecken soll. Bei dauerhaften Verlusten muss die Planung zeigen, welche Maßnahmen die wirtschaftliche Ursache verändern. Ein zusätzlicher Kredit allein erzeugt keinen operativen Überschuss.
Weitere Ansatzpunkte zur Vorbereitung finden Sie im Beitrag zur Kreditwürdigkeit einer GmbH. Die dort behandelten Themen können helfen, offene Fragen vor dem nächsten Finanzierungsgespräch zu sammeln.
Welche Maßnahmen die Finanzierung belastbarer machen können
Die passende Maßnahme hängt davon ab, wo die Planung ihre Schwäche zeigt. Die folgenden Ansätze sind Prüfmöglichkeiten; ihre Wirkung muss anhand der konkreten Konditionen gerechnet werden.
1. Fälligkeiten und Zinsbindungen frühzeitig bearbeiten
Erstellen Sie einen Kalender der Zinsanpassungen, Vertragsabläufe und Schlusszahlungen. Legen Sie für jede offene Finanzierung einen Verantwortlichen und einen Entscheidungstermin fest. Vergleichen Sie Angebote auf derselben Grundlage: Kreditbetrag, Laufzeit, Tilgung, Schlusszahlung und Kosten.
2. Gebundenes Geld im Betrieb überprüfen
Prüfen Sie überfällige Forderungen, Abrechnungsverzögerungen, wenig benötigte Vorräte und mögliche vertragliche Abschlagszahlungen. Werden dadurch Mittel früher verfügbar, kann der zwischenzeitliche Finanzierungsbedarf sinken. Rechnen Sie auch Kosten und Nebenwirkungen ein, etwa Skonto oder Einschränkungen bei Lieferfähigkeit und Kundenbeziehungen.
3. Tilgung und wirtschaftliche Nutzungsdauer zusammen betrachten
Eine längere Rückzahlungsdauer kann die laufende Rate reduzieren. Gleichzeitig kann sie die gesamten Zinszahlungen und die verbleibende Restschuld erhöhen. Eine Tilgungspause verschiebt Zahlungen. Prüfen Sie deshalb immer, wie die spätere Rückzahlung finanziert werden soll.
4. Zusätzliche Finanzierungsquellen konkret durchrechnen
Weitere Banken, Eigenkapital, Factoring oder Leasing können je nach Vorhaben eine Option sein. Stellen Sie bei jeder Variante tatsächlichen Liquiditätszufluss, Gesamtkosten, vertragliche Bindungen und Rückgriffsmöglichkeiten gegenüber. Ein neuer Finanzierer sollte in der Planung erst mit dem ausreichend gesicherten Betrag und Auszahlungszeitpunkt berücksichtigt werden.
5. Zinsabsicherung an die eigene Zahlungsfähigkeit anpassen
Vergleichen Sie eine längere Zinsbindung oder eine gesonderte Absicherung anhand konkreter Angebote. Beziehen Sie Kosten, Laufzeit, abgesicherten Betrag und die Folgen einer vorzeitigen Beendigung ein. Entscheidend ist, welche Belastung die GmbH tragen kann und wie viel Planbarkeit sie benötigt. Die Hoffnung auf den günstigsten zukünftigen Zins ist dafür keine belastbare Rechengröße.
Wann aus Finanzierungsdruck eine rechtlich relevante Krise werden kann
Geschäftsleiter haftungsbeschränkter Unternehmen müssen nach § 1 StaRUG fortlaufend auf Entwicklungen achten, die den Fortbestand gefährden können. Werden solche Gefährdungen erkennbar, verlangt die Vorschrift geeignete Gegenmaßnahmen und die Information vorhandener Überwachungsorgane.
Für die Finanzierungspraxis empfiehlt es sich daher, Planannahmen, erkennbare Lücken, Gegenmaßnahmen und deren Umsetzung nachvollziehbar festzuhalten. Höhere Finanzierungskosten allein erlauben jedoch keine Insolvenzdiagnose. Maßgeblich sind die gesetzlichen Voraussetzungen:
- Zahlungsunfähigkeit nach § 17 InsO: Die Gesellschaft kann ihre fälligen Zahlungspflichten nicht erfüllen.
- Drohende Zahlungsunfähigkeit nach § 18 InsO: Voraussichtlich können bestehende Verpflichtungen bei ihrer künftigen Fälligkeit nicht erfüllt werden. Der gesetzliche Regelprognosezeitraum beträgt 24 Monate. Dieser Zustand allein löst bei der GmbH keine Antragspflicht nach § 15a InsO aus.
- Überschuldung nach § 19 InsO: Das Vermögen deckt die bestehenden Verbindlichkeiten nicht, sofern die Fortführung in den nächsten zwölf Monaten nicht überwiegend wahrscheinlich ist. Ein bilanzieller Fehlbetrag ist deshalb für sich genommen noch keine abschließende Prüfung.
Bei Zahlungsunfähigkeit oder Überschuldung muss der erforderliche Insolvenzantrag ohne schuldhaftes Zögern gestellt werden. Die gesetzlichen Höchstfristen betragen drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung. Diese Höchstfristen sind keine frei verfügbaren Wartezeiten. Laufende Bankgespräche setzen die gesetzlichen Pflichten nicht aus.
Zeigen sich entsprechende Anzeichen, sollte die konkrete Lage zeitnah durch qualifizierte insolvenzrechtliche Beratung geprüft werden. Die Insolvenzgründe und Handlungspflichten der GmbH-Geschäftsführung erläutern wir in einem gesonderten Beitrag.
Ihr Arbeitsplan für die Finanzierung 2027
- Kreditbestand erfassen: Restschulden, Zinsbindungen, Anpassungstermine und Rückzahlungen zusammentragen.
- Betroffene Beträge bestimmen: Nur die Finanzierungsteile belasten, die im jeweiligen Szenario tatsächlich teurer werden.
- Kapitaldienst berechnen: Zinsen und Tilgungen mit dem realistisch verfügbaren Cashflow vergleichen.
- Belastungen kombinieren: Mindestens ein Szenario mit höheren Zinsen und schwächerem operativem Zahlungsüberschuss rechnen.
- Fälligkeiten kontrollieren: Wochenplanung und größere Ablösetermine auf ungedeckte Beträge prüfen.
- Maßnahmen festlegen: Angebote einholen, operative Verbesserungen beziffern und Zuständigkeiten dokumentieren.
Am Ende sollte für jede erkennbare Finanzierungslücke feststehen, welcher Betrag zu welchem Termin fehlt und welche konkrete Maßnahme ihn decken soll. So wird aus einer allgemeinen Sorge vor steigenden GmbH-Finanzierungskosten eine überprüfbare Entscheidungsvorlage für 2027.
Häufige Fragen zu GmbH-Finanzierungskosten und Zinsrisiko 2027
Wie viel kosten 0,75 Prozentpunkte mehr Zins bei zwei Millionen Euro Kredit?
15.000 Euro jährlich, wenn der gesamte Betrag ein volles Jahr dem höheren Zinssatz unterliegt. Bei geringerer betroffener Restschuld oder kürzerer Laufzeit im betreffenden Jahr fällt die Mehrbelastung entsprechend niedriger aus. Weitere Kosten und mögliche steuerliche Wirkungen sind gesondert zu berücksichtigen.
Was sagt ein DSCR von 1,25 aus?
Bei der hier verwendeten Definition ist der verfügbare Cashflow 1,25-mal so hoch wie Zins und planmäßige Tilgung. Ob das für einen Kreditvertrag genügt, hängt von dessen Vorgaben ab. Außerdem müssen die einzelnen Zahlungen zum jeweiligen Fälligkeitstermin gedeckt sein.
Kann eine GmbH trotz Gewinn Probleme mit der Kreditrate bekommen?
Ja. Ein bilanzieller Gewinn entspricht nicht automatisch verfügbarer Liquidität. Noch unbezahlte Kundenrechnungen, Vorräte, Investitionen und Tilgungen können dazu führen, dass am Zahlungstermin zu wenig Geld bereitsteht. Deshalb gehören Erfolgsrechnung und Liquiditätsplanung zusammen.
Sollte die GmbH vor der Anschlussfinanzierung auf sinkende Zinsen warten?
Die Entscheidung sollte sich an Fälligkeiten, aktuellen Angeboten und der Tragfähigkeit verschiedener Szenarien orientieren. Wenn eine Ablösung bevorsteht, braucht die GmbH eine gesicherte Lösung für den Termin. Ein günstigeres Zinsszenario kann zusätzlich gerechnet werden, ersetzt aber die Deckung fälliger Zahlungen nicht.
Was sollte bei einer konstanten Kreditrate geprüft werden?
Bei einer vertraglich konstanten Annuität kann eine Zinsänderung zunächst die Aufteilung zwischen Zins und Tilgung verändern. Bei einer neu vereinbarten Anschlussfinanzierung können andere Raten gelten. Maßgeblich sind der konkrete Vertrag, die Restschuld und der vollständige Zahlungsplan.
Finanzierungsprobleme Ihrer GmbH strukturiert angehen
Steht eine Anschlussfinanzierung an oder zeigt Ihre Planung bereits einen Engpass? Stellen Sie die offenen Beträge und Termine zusammen: Restschuld, nächste Fälligkeit, zugesagte Finanzierung und verfügbarer Zahlungsüberschuss. Diese Angaben machen den Handlungsbedarf konkret.
Kontakt zu GmbH-Probleme24.de aufnehmen
Quellen und weiterführende Originaldokumente
Die Nachrichtenangaben beruhen auf den nachfolgend genannten Veröffentlichungen. Die Tabellen, Szenarien und betrieblichen Prüfschritte sind eigene Berechnungen beziehungsweise redaktionelle Ableitungen. Recherche- und Rechtsstand: 16. November 2026.
- Europäische Zentralbank, 16. November 2026:
Risks and resilience in the euro area financial system.
Rede von Boris Vujčić auf der Euro Finance Week; Grundlage der Einordnung zu Finanzstabilitätsrisiken und Bankenresilienz. - Europäische Zentralbank, 27. Oktober 2026:
October 2026 euro area bank lending survey.
Grundlage der Angaben zu den Kreditrichtlinien und Kreditbedingungen im dritten Quartal 2026. - Europäische Zentralbank, 2. November 2026:
Euro area bank interest rate statistics: September 2026.
Grundlage des Finanzierungskostenindikators von 3,90 Prozent. - Henrike Michaelis und Paul Reimers, Bundesbank Research Brief, 24. September 2026:
Welche Faktoren beeinflussen die Weitergabe von Leit- und Geldmarktzinsänderungen an Unternehmenskreditzinsen?
Forschungsbeitrag zur Bepreisung von Unternehmenskrediten. - § 1 StaRUG:
Krisenfrüherkennung und Krisenmanagement bei haftungsbeschränkten Unternehmensträgern. - § 17 InsO:
Zahlungsunfähigkeit. - § 18 InsO:
Drohende Zahlungsunfähigkeit. - § 19 InsO:
Überschuldung. - § 15a InsO:
Antragspflicht bei juristischen Personen und rechtsfähigen Personengesellschaften.

