
Insolvenz beantragen GmbH – oder ist ein Verkauf noch möglich?
Klare Orientierung für Geschäftsführer in der Unternehmenskrise – in Berlin, Brandenburg und bundesweit
Wer bei Google nach „Insolvenz beantragen GmbH“ sucht, tut dies selten aus reinem Interesse.
Meist ist die Situation bereits ernst.
Vielleicht ist das Geschäftskonto fast leer. Vielleicht warten Lieferanten auf ihr Geld, das Finanzamt hat eine Vollstreckung angekündigt oder die Krankenkasse fordert offene Sozialversicherungsbeiträge. Möglicherweise können Löhne nur noch verspätet gezahlt werden. Gleichzeitig hoffen Sie noch auf einen größeren Zahlungseingang, einen neuen Auftrag, eine Finanzierung oder einen Käufer für Ihre GmbH.
Und wahrscheinlich stellen Sie sich nicht nur die Frage, ob die GmbH Insolvenz beantragen muss.
Sie fragen sich auch:
- Was passiert mit meinen Mitarbeitern?
- Hafte ich jetzt persönlich?
- Habe ich bereits zu spät gehandelt?
- Muss ich mit einem Strafverfahren rechnen?
- Verliere ich mein Unternehmen, meinen Ruf und meine berufliche Zukunft?
- Kann ich die GmbH noch verkaufen?
- Gibt es einen Weg, die Gesellschaft geordnet zu übergeben?
- Kann ein Käufer den Betrieb weiterführen?
- Wie erkläre ich die Situation meiner Familie?
Diese Gedanken sind verständlich.
Eine GmbH-Krise ist für einen Geschäftsführer nicht nur eine betriebswirtschaftliche Aufgabe. Häufig geht es um das eigene Lebenswerk, um jahrelange Arbeit, persönliche Beziehungen, Mitarbeiter, Kunden und die wirtschaftliche Existenz der Familie.
Doch so belastend die Situation auch ist: Sie müssen jetzt nicht auf jede Frage sofort eine Antwort haben.
Der erste Schritt besteht nicht darin, sich vorschnell für eine Insolvenz oder gegen eine Insolvenz zu entscheiden. Der erste Schritt besteht darin, die tatsächliche Lage festzustellen und zu prüfen, welche Wege noch offenstehen.
Dazu kann auch der Verkauf der GmbH gehören.
Ein seriös vorbereiteter GmbH-Verkauf kann eine wichtige Lösung sein, wenn ein geeigneter Erwerber bereit ist, die Gesellschaft, den Geschäftsbetrieb oder wesentliche Unternehmensteile zu übernehmen. Entscheidend ist jedoch, wie weit die Krise bereits fortgeschritten ist und ob schon eine gesetzliche Insolvenzantragspflicht besteht.
Das Wichtigste zuerst
Eine GmbH muss grundsätzlich Insolvenz beantragen, wenn sie zahlungsunfähig oder überschuldet ist.
Der Antrag ist ohne schuldhaftes Zögern zu stellen:
- spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit,
- spätestens sechs Wochen nach Eintritt der Überschuldung.
Diese Fristen sind keine automatische Wartezeit.
Besteht keine realistische Aussicht, den jeweiligen Insolvenzgrund rechtzeitig und nachhaltig zu beseitigen, muss der Insolvenzantrag früher gestellt werden.
Ein geplanter GmbH-Verkauf, ein bevorstehender Notartermin oder ein unverbindliches Kaufangebot stoppen die Frist nicht automatisch.
Trotzdem kann der Verkauf der GmbH eine wichtige Lösung sein:
- bevor Zahlungsunfähigkeit oder Überschuldung eingetreten sind,
- bei drohender Zahlungsunfähigkeit,
- als Bestandteil einer belastbaren Sanierung,
- parallel zur Vorbereitung eines notwendigen Insolvenzantrags,
- innerhalb eines Insolvenzverfahrens als übertragende Sanierung,
- durch die Übernahme des Geschäftsbetriebs oder einzelner Betriebsteile.
Der entscheidende Unterschied lautet daher nicht einfach:
Insolvenz oder Verkauf?
Die entscheidende Frage lautet:
In welcher wirtschaftlichen und rechtlichen Phase befindet sich die GmbH – und welche Lösung ist in dieser Phase noch zulässig und realistisch?

Insolvenz beantragen GmbH
Sie müssen diese Entscheidung nicht allein treffen
Viele Geschäftsführer glauben, sie müssten vor einem ersten Gespräch bereits vollständig wissen, ob ihre GmbH zahlungsunfähig ist, welchen Wert das Unternehmen hat und ob ein Verkauf möglich ist.
Das ist nicht erforderlich.
Für eine erste Einschätzung reichen meistens wenige Informationen:
- Was macht die GmbH?
- Besteht noch ein laufender Geschäftsbetrieb?
- Wie hoch sind die ungefähren Verbindlichkeiten?
- Welche Rechnungen sind bereits fällig?
- Wie hoch sind die aktuellen Kontostände?
- Sind Löhne, Steuern oder Sozialversicherungsbeiträge offen?
- Gibt es Pfändungen oder Vollstreckungen?
- Bestehen persönliche Bürgschaften?
- Gibt es noch werthaltige Aufträge, Verträge, Kunden oder Vermögenswerte?
Fehlende Unterlagen können anschließend gezielt zusammengestellt werden.
Warten Sie nicht allein deshalb, weil die Buchhaltung unvollständig ist oder Sie die genaue Höhe aller Verbindlichkeiten noch nicht kennen. Gerade in dieser Situation ist es wichtig, zunächst die Dringlichkeit zu erkennen.
Insolvenz beantragen GmbH: Die schnelle Antwort
| Situation | Bedeutung | Mögliche nächste Schritte |
|---|---|---|
| Kurzfristiger Liquiditätsengpass | Noch nicht automatisch insolvent | Finanzierung, Forderungseinzug, Stundung, Sanierung oder GmbH-Verkauf prüfen |
| Drohende Zahlungsunfähigkeit | Künftige Zahlungen können voraussichtlich nicht mehr vollständig geleistet werden | Frühzeitiger Verkauf, Restrukturierung, StaRUG, Investor oder freiwilliger Insolvenzantrag prüfen |
| Eingetretene Zahlungsunfähigkeit | Fällige Zahlungsverpflichtungen können nicht mehr erfüllt werden | Sofortige fachliche Prüfung und gegebenenfalls unverzüglicher Insolvenzantrag |
| Überschuldung | Vermögen deckt Verbindlichkeiten nicht und Fortführung ist nicht überwiegend wahrscheinlich | Fortführungsprognose und Antragspflicht unverzüglich prüfen |
| GmbH ist noch zahlungsfähig, soll aber abgegeben werden | Keine Insolvenzreife | Regulärer Unternehmens- oder GmbH-Verkauf häufig gut planbar |
| Käufer ist vorhanden, Insolvenzgrund liegt aber bereits vor | Verkauf allein beseitigt die Antragspflicht nicht | Verkauf und Insolvenzantrag müssen rechtlich aufeinander abgestimmt werden |
Warum zögern so viele Geschäftsführer den Insolvenzantrag hinaus?
Dass Geschäftsführer eine mögliche Insolvenz nicht sofort wahrhaben wollen, ist kein ungewöhnliches Verhalten.
Das Zögern ist häufig keine Folge von Gleichgültigkeit. Im Gegenteil: Viele Geschäftsführer warten gerade deshalb zu lange, weil sie sich besonders verantwortlich fühlen.
Sie wollen den Betrieb retten, Arbeitsplätze erhalten und niemanden enttäuschen. Sie möchten beweisen, dass sie die Krise aus eigener Kraft bewältigen können.
Doch genau dieses Verantwortungsgefühl kann dazu führen, dass wichtige Entscheidungen immer wieder verschoben werden.
Die Hoffnung auf den rettenden Zahlungseingang
Viele GmbH-Krisen beginnen nicht mit einem plötzlichen Zusammenbruch.
Zunächst zahlt ein großer Kunde verspätet. Danach wird eine Lieferantenrechnung verschoben. Eine Steuerzahlung wird gestundet. Eine Kreditlinie wird vollständig ausgeschöpft. Schließlich wird versucht, alte Verbindlichkeiten mit neuen Einnahmen zu bezahlen.
Dabei entsteht die Hoffnung:
- Wenn der Großkunde endlich zahlt, kommen wir durch.
- Wenn der neue Auftrag unterschrieben wird, ist die Krise beendet.
- Wenn die Bank den Kredit genehmigt, können wir alles ausgleichen.
- Wenn der Investor einsteigt, gewinnen wir wieder Zeit.
- Wenn wir die GmbH verkaufen, sind die Probleme gelöst.
Diese Hoffnung ist menschlich. Sie kann sogar berechtigt sein.
Sie muss jedoch durch belastbare Zahlen, verbindliche Zusagen und realistische Zeitpläne gestützt werden. Ein möglicher Auftrag, ein unverbindliches Kaufangebot oder ein angekündigtes Darlehen sind noch keine verfügbare Liquidität.
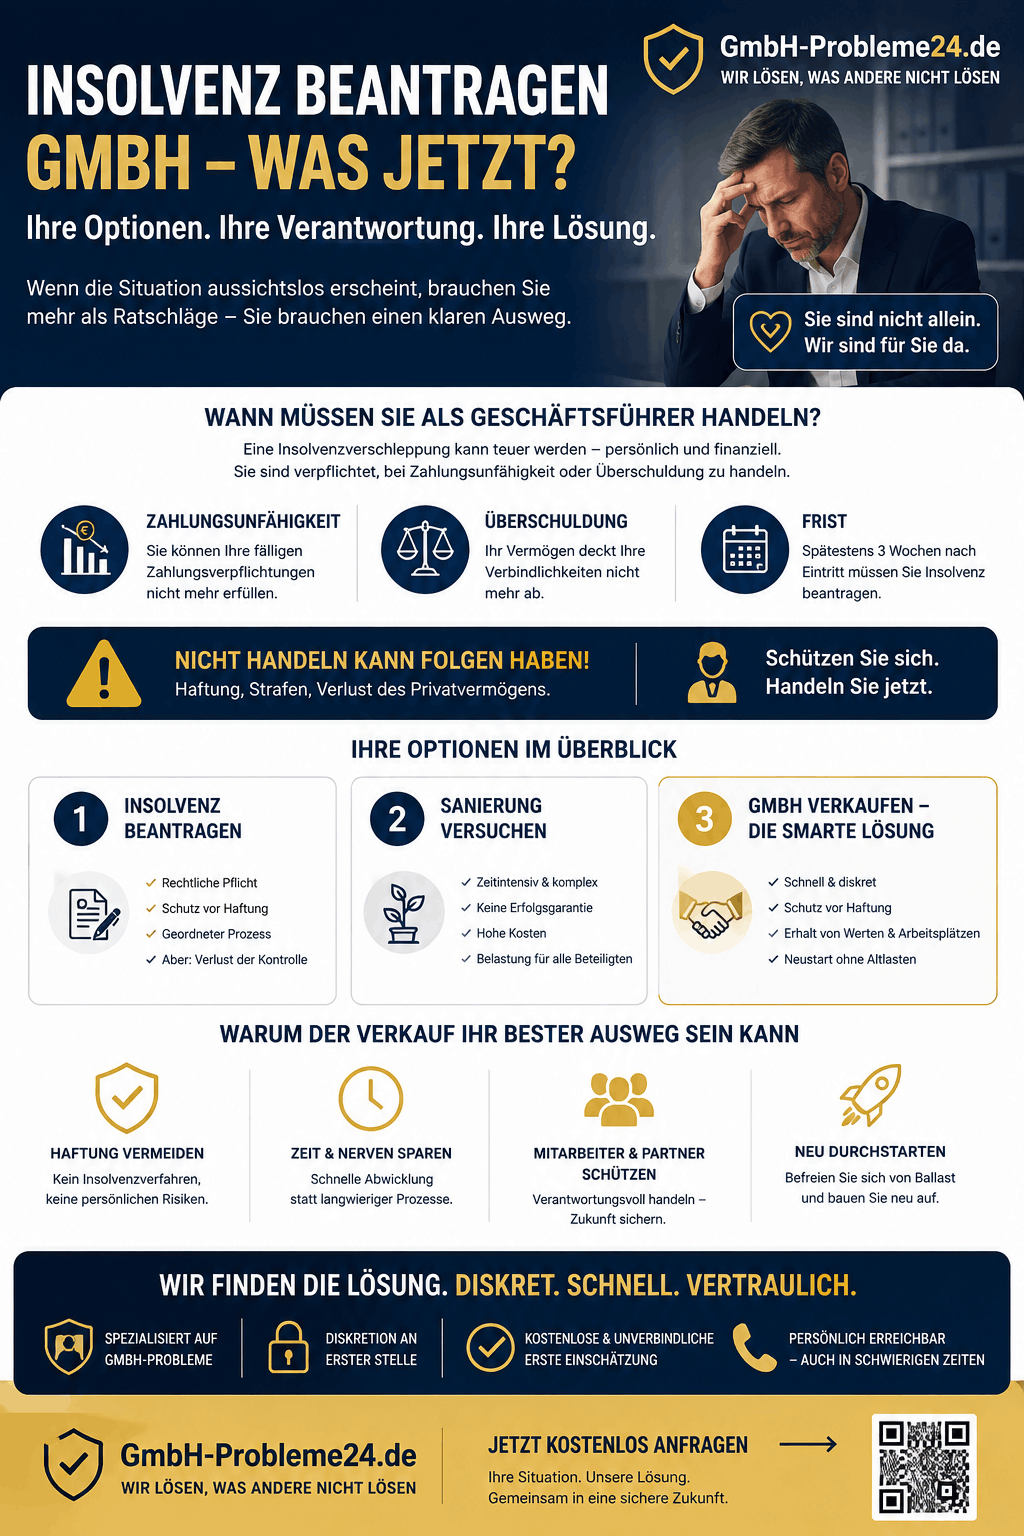
Insolvenz beantragen GmbH Infografik
Die Verantwortung für Mitarbeiter
Für viele Unternehmer ist die Vorstellung besonders belastend, Mitarbeiter nicht mehr bezahlen zu können.
Hinter jedem Arbeitsplatz steht ein Mensch, häufig eine Familie. Langjährige Mitarbeiter sind möglicherweise zu Freunden geworden. Manche waren von Anfang an dabei und haben das Unternehmen mit aufgebaut.
Deshalb versuchen viele Geschäftsführer, Löhne noch irgendwie zu finanzieren, private Mittel einzusetzen oder andere Gläubiger zurückzustellen.
Dieses Verantwortungsgefühl verdient Respekt.
Trotzdem muss die Gesamtlage geprüft werden. Denn ein ungeordnetes Weiterwirtschaften kann dazu führen, dass der Schaden am Ende größer wird und noch mehr Arbeitsplätze verloren gehen.
Ein frühzeitig vorbereiteter Verkauf, eine Sanierung oder ein geordnetes Insolvenzverfahren kann in geeigneten Fällen gerade dazu dienen, den Geschäftsbetrieb und Arbeitsplätze zu erhalten.
Die Angst vor persönlicher Haftung
Viele Geschäftsführer wissen, dass eine verspätete Insolvenzanmeldung persönliche Folgen haben kann.
Gerade diese Kenntnis löst häufig eine Blockade aus.
Typische Gedanken lauten:
- Vielleicht bin ich bereits persönlich haftbar.
- Wenn ich mich beraten lasse, wird alles noch schlimmer.
- Vielleicht muss ich privat alle GmbH-Schulden bezahlen.
- Vielleicht verliere ich mein Haus.
- Vielleicht darf ich nie wieder ein Unternehmen führen.
- Vielleicht werde ich strafrechtlich verfolgt.
Doch eine wirtschaftliche Krise ist nicht automatisch eine Straftat.
Auch die Insolvenz einer GmbH führt nicht automatisch dazu, dass der Geschäftsführer sämtliche Gesellschaftsschulden privat bezahlen muss.
Persönliche Risiken können jedoch entstehen, wenn konkrete Pflichten verletzt wurden. Dazu gehören insbesondere eine verspätete Antragstellung, unzulässige Zahlungen nach Eintritt der Insolvenzreife, steuerliche Pflichtverletzungen, nicht abgeführte Sozialversicherungsbeiträge oder persönliche Bürgschaften.
Weiteres Abwarten beantwortet diese Fragen nicht. Es kann die Risiken vielmehr vergrößern.
Die Angst um den eigenen Ruf
Viele Unternehmer haben über Jahre einen guten Namen aufgebaut.
Sie fürchten, dass Kunden, Lieferanten, Banken, Freunde oder Familienangehörige von der Krise erfahren. Eine Insolvenz wird deshalb häufig als öffentlicher Makel und als endgültiges persönliches Scheitern empfunden.
Diese Sorge kann dazu führen, dass Mahnungen nicht mehr geöffnet, Gespräche vermieden und Probleme verschwiegen werden.
Doch Kontrollverlust entsteht nicht durch das erste vertrauliche Gespräch. Kontrollverlust entsteht, wenn andere über die nächsten Schritte entscheiden, weil Konten gepfändet, Kredite gekündigt oder Gläubigeranträge gestellt werden.
Eine frühzeitige Prüfung bedeutet noch keine Festlegung auf ein Insolvenzverfahren.
Sie bedeutet zunächst nur, dass Sie wieder auf Grundlage von Tatsachen entscheiden können.
Scham und das Gefühl des persönlichen Scheiterns
Geschäftsführer sind es gewohnt, Lösungen zu finden.
Sie tragen Verantwortung, treffen Entscheidungen und geben anderen Sicherheit. In einer schweren Unternehmenskrise erleben sie plötzlich, dass ihre bisherigen Mittel möglicherweise nicht mehr ausreichen.
Das kann Scham, Selbstzweifel und Rückzug auslösen.
Dabei können Unternehmen aus vielen Gründen in Schwierigkeiten geraten:
- Ausfall eines Großkunden,
- erhebliche Forderungsverluste,
- steigende Personal- oder Energiekosten,
- falsche Finanzierung,
- Krankheit eines Schlüsselmitarbeiters oder Geschäftsführers,
- Veränderungen des Marktes,
- Lieferkettenprobleme,
- unerwartete Steuernachzahlungen,
- Verlust einer Kreditlinie,
- gescheiterte Investitionen,
- Rechtsstreitigkeiten,
- zu schnelles Wachstum.
Eine Krise ist keine moralische Bewertung Ihrer Person.
Entscheidend ist nicht nur, wie die Krise entstanden ist. Entscheidend ist, wie Sie handeln, nachdem die Gefahr erkennbar geworden ist.
Der wichtigste Wendepunkt: vom Reagieren zum Entscheiden
In einer fortgeschrittenen GmbH-Krise reagiert die Geschäftsführung häufig nur noch:
- auf die nächste Mahnung,
- auf die nächste Rücklastschrift,
- auf den nächsten Anruf eines Lieferanten,
- auf die nächste Zahlungsaufforderung,
- auf die nächste Kontopfändung,
- auf die Frage, ob die Löhne überwiesen werden können.
Dadurch bleibt kaum Zeit, eine übergeordnete Lösung zu entwickeln.
Der erste Schritt aus dieser Situation besteht darin, die GmbH nicht mehr nur von Zahlung zu Zahlung zu steuern, sondern drei Fragen klar zu beantworten:
- Ist die GmbH noch zahlungsfähig?
- Besteht eine realistische Fortführungsperspektive?
- Kann ein Verkauf, eine Sanierung oder ein Insolvenzverfahren den wirtschaftlich sinnvollsten Weg eröffnen?
Erst wenn diese Fragen beantwortet sind, lässt sich entscheiden, welche Lösung tatsächlich geeignet ist.
GmbH verkaufen statt Insolvenz beantragen?
Der Wunsch, die GmbH zu verkaufen und die Verantwortung geordnet zu übergeben, ist nachvollziehbar.
Und ja: Eine GmbH kann grundsätzlich auch dann verkauft werden, wenn sie Schulden, offene Rechnungen, Bankkredite, Steuerrückstände oder andere Verbindlichkeiten hat.
Der Verkauf einer verschuldeten GmbH ist nicht automatisch unseriös oder unzulässig.
Im Gegenteil: Ein transparent vorbereiteter GmbH-Verkauf kann eine wirtschaftlich sinnvolle Lösung sein, wenn ein geeigneter Erwerber vorhanden ist und die gesetzlichen Pflichten eingehalten werden.
Der Verkauf darf jedoch nicht mit dem Versprechen verwechselt werden, sämtliche Probleme und persönlichen Risiken würden dadurch rückwirkend verschwinden.
Warum der GmbH-Verkauf eine wichtige Lösung sein kann
Ein Unternehmen kann wirtschaftlich wertvoll sein, obwohl die bisherige Gesellschaft oder Finanzierung in eine Krise geraten ist.
Möglicherweise verfügt die GmbH noch über:
- einen funktionierenden Geschäftsbetrieb,
- laufende Kundenverträge,
- wiederkehrende Umsätze,
- einen wertvollen Auftragsbestand,
- qualifizierte Mitarbeiter,
- Maschinen oder Fahrzeuge,
- Marken und Domains,
- Software oder technische Entwicklungen,
- Genehmigungen oder Zulassungen,
- Miet- und Standortvorteile,
- belastbare Lieferantenbeziehungen,
- einen bekannten Namen,
- werthaltige Forderungen,
- spezielles Know-how.
Ein Käufer kann möglicherweise Kapital, neue Kunden, bessere Einkaufskonditionen, Managementerfahrung oder eine tragfähigere Finanzierung einbringen.
In einer solchen Situation kann der Verkauf dazu beitragen:
- den Geschäftsbetrieb zu erhalten,
- Arbeitsplätze zu sichern,
- bestehende Verträge fortzuführen,
- Kundenbeziehungen zu bewahren,
- eine ungeordnete Stilllegung zu verhindern,
- neue Finanzierungsmöglichkeiten zu schaffen,
- die operative Verantwortung neu zu ordnen,
- dem bisherigen Gesellschafter einen geordneten Rückzug zu ermöglichen.
Je früher ein möglicher Verkauf geprüft wird, desto größer ist in der Regel der Gestaltungsspielraum.
Wie funktioniert ein GmbH-Verkauf mit Schulden?
Bei einem klassischen Verkauf der GmbH-Geschäftsanteile handelt es sich um einen sogenannten Share Deal.
Dabei bleibt die GmbH dieselbe juristische Person.
Es ändern sich grundsätzlich die Eigentümer der Geschäftsanteile. Die GmbH selbst bleibt weiterhin Vertragspartnerin, Arbeitgeberin, Eigentümerin ihres Vermögens und Schuldnerin ihrer Verbindlichkeiten.
Das bedeutet:
- Kundenverträge verbleiben grundsätzlich bei der GmbH.
- Arbeitsverhältnisse bestehen grundsätzlich mit derselben GmbH fort.
- Forderungen der GmbH bleiben bei der GmbH.
- Verbindlichkeiten bleiben grundsätzlich Verbindlichkeiten der GmbH.
- Der Käufer erwirbt die Geschäftsanteile und damit die gesellschaftsrechtliche Kontrolle.
- Die Übertragung der GmbH-Geschäftsanteile muss notariell beurkundet werden.
Häufig wird im Zusammenhang mit dem Verkauf auch ein neuer Geschäftsführer bestellt. Dieser übernimmt ab seiner wirksamen Bestellung die zukünftigen Organpflichten.
Die Verantwortung des bisherigen Geschäftsführers für sein früheres Handeln verschwindet dadurch jedoch nicht rückwirkend.
Was passiert mit den Schulden beim GmbH-Verkauf?
Die Formulierung, der Käufer „übernehme die Schulden“, kann missverständlich sein.
Bei einem Anteilskauf bleiben die Schulden grundsätzlich bei der GmbH. Die GmbH ist vor und nach dem Verkauf dieselbe Schuldnerin.
Der Käufer übernimmt die Geschäftsanteile an einer Gesellschaft, in der die Verbindlichkeiten fortbestehen.
Der wirtschaftliche Zustand der GmbH wirkt sich daher unmittelbar auf:
- den Kaufpreis,
- die vertraglichen Garantien,
- die Finanzierung,
- das Sanierungskonzept,
- die Bereitschaft des Käufers zur Übernahme
aus.
Persönliche Verbindlichkeiten des bisherigen Gesellschafters oder Geschäftsführers gehen durch den Verkauf nicht automatisch auf den Käufer über.
Das betrifft insbesondere:
- private Bürgschaften,
- persönliche Schuldbeitritte,
- private Darlehen,
- persönliche Steuerhaftung,
- mögliche Ansprüche wegen früherer Pflichtverletzungen,
- mögliche Erstattungsansprüche wegen unzulässiger Zahlungen.
Eine Entlassung aus einer persönlichen Bürgschaft ist regelmäßig nur möglich, wenn der jeweilige Gläubiger zustimmt.
Wann ist ein GmbH-Verkauf besonders sinnvoll?
Ein Verkauf kann besonders interessant sein, wenn:
- der operative Kern des Unternehmens grundsätzlich funktioniert,
- die Krise vor allem durch fehlende Liquidität entstanden ist,
- ein Käufer Kapital oder neue Aufträge einbringen kann,
- der bisherige Gesellschafter die Gesellschaft nicht weiterführen möchte,
- eine Nachfolge fehlt,
- ein anderer Unternehmer strategisches Interesse am Geschäftsbetrieb hat,
- Mitarbeiter, Verträge oder Kundenbeziehungen erhalten werden sollen,
- die GmbH über Genehmigungen, Marken, Maschinen oder andere Werte verfügt,
- die Gesellschaft noch nicht zahlungsunfähig oder überschuldet ist,
- ein Verkauf kurzfristig und transparent umgesetzt werden kann.
Auch bei einer drohenden Zahlungsunfähigkeit kann der GmbH-Verkauf eine wichtige Sanierungsmaßnahme sein.
Wichtig ist, dass der Käufer nicht nur die Geschäftsanteile übernimmt, sondern ein nachvollziehbares Konzept für die weitere Finanzierung und Führung der Gesellschaft besitzt.
Ein bloßer Eigentümerwechsel ohne neue Liquidität oder tragfähiges Konzept beseitigt eine wirtschaftliche Krise nicht.
Kann eine bereits zahlungsunfähige GmbH verkauft werden?
Grundsätzlich können auch Geschäftsanteile an einer bereits zahlungsunfähigen oder überschuldeten GmbH übertragen werden.
Ein solcher Verkauf beseitigt jedoch nicht automatisch:
- die Zahlungsunfähigkeit,
- die Überschuldung,
- eine bereits entstandene Insolvenzantragspflicht,
- eine bereits laufende Antragsfrist,
- mögliche Haftungsansprüche gegen den bisherigen Geschäftsführer.
Ist bereits ein Insolvenzgrund eingetreten, muss die Antragspflicht weiterhin beachtet werden.
Ein Verkauf kann dann nur Teil einer rechtlich abgestimmten Gesamtlösung sein. Je nach Situation kann dies beispielsweise bedeuten:
- kurzfristige Zuführung ausreichender Liquidität durch den Käufer,
- verbindliche Sanierungsfinanzierung,
- parallele Vorbereitung des Insolvenzantrags,
- Verkauf innerhalb einer Eigenverwaltung,
- Übertragung des Geschäftsbetriebs im Insolvenzverfahren,
- Insolvenzplan mit Beteiligung eines Investors.
Entscheidend ist nicht allein, dass ein Käufer Interesse zeigt.
Entscheidend ist, ob die geplante Transaktion rechtzeitig abgeschlossen werden kann und die Insolvenzreife tatsächlich nachhaltig beseitigt oder mit einem notwendigen Insolvenzverfahren abgestimmt wird.
Verkauf vor oder während der Insolvenz
Verkauf vor Eintritt der Insolvenzreife
In dieser Phase bestehen regelmäßig die größten Gestaltungsmöglichkeiten.
Ein Käufer kann die Geschäftsanteile übernehmen, neues Kapital bereitstellen, bestehende Finanzierungen ablösen oder den Geschäftsbetrieb strategisch weiterentwickeln.
Voraussetzung ist, dass die Transaktion rechtzeitig abgeschlossen wird und die GmbH ihren Verpflichtungen weiterhin nachkommen kann.
Verkauf bei drohender Zahlungsunfähigkeit
Auch in dieser Phase kann ein Verkauf häufig noch außerhalb eines Insolvenzverfahrens erfolgen.
Allerdings muss der Käufer ausreichend Zeit für Prüfung, Finanzierung, Vertragsgestaltung und notarielle Umsetzung haben.
Je länger gewartet wird, desto größer ist die Gefahr, dass während der Verkaufsverhandlungen Zahlungsunfähigkeit oder Überschuldung eintritt.
Verkauf nach Eintritt der Insolvenzreife
In dieser Phase gelten besonders strenge Anforderungen.
Der Verkauf der Geschäftsanteile kann weiterhin möglich sein. Die gesetzliche Antragspflicht darf dadurch aber nicht verzögert werden.
Alternativ kann der Geschäftsbetrieb innerhalb eines Insolvenzverfahrens verkauft und auf einen Erwerber übertragen werden. Diese sogenannte übertragende Sanierung kann dazu dienen, wirtschaftlich tragfähige Unternehmensteile, Kundenbeziehungen und Arbeitsplätze zu erhalten.
Share Deal oder Verkauf des Geschäftsbetriebs?
Bei einer Unternehmenskrise kommen vor allem zwei Grundmodelle in Betracht.
Share Deal: Verkauf der GmbH-Geschäftsanteile
Der Käufer erwirbt die Geschäftsanteile an der GmbH.
Die GmbH bleibt dieselbe juristische Person. Verträge, Vermögen, Forderungen und Verbindlichkeiten verbleiben grundsätzlich in der Gesellschaft.
Ein Share Deal kann sinnvoll sein, wenn:
- bestehende Verträge erhalten bleiben sollen,
- Genehmigungen oder Zulassungen an die GmbH gebunden sind,
- Kundenbeziehungen nicht unterbrochen werden sollen,
- der gesamte Geschäftsbetrieb übernommen werden soll,
- der Käufer bereit ist, die bestehenden Risiken nach sorgfältiger Prüfung zu übernehmen.
Asset Deal: Verkauf des Geschäftsbetriebs oder einzelner Vermögenswerte
Bei einem Asset Deal werden einzelne Wirtschaftsgüter, Verträge oder Betriebsteile verkauft.
Dazu können gehören:
- Maschinen,
- Fahrzeuge,
- Warenbestände,
- Marken,
- Domains,
- Kundenbeziehungen,
- Betriebsstätten,
- Software,
- bestimmte Verträge,
- ganze Geschäftsbereiche.
Bei einer bereits eingetretenen Insolvenzreife muss ein solcher Verkauf besonders sorgfältig geprüft werden. Vermögenswerte dürfen nicht unter Wert veräußert oder dem Zugriff der Gläubiger entzogen werden.
Im eröffneten Insolvenzverfahren wird der Verkauf regelmäßig durch den Insolvenzverwalter oder im Rahmen einer Eigenverwaltung durchgeführt.
Wie läuft ein seriöser GmbH-Verkauf in der Krise ab?
Ein seriöser Verkauf sollte nicht mit einer schnellen Unterschrift beginnen, sondern mit einer strukturierten Prüfung.
1. Wirtschaftliche Ausgangslage aufnehmen
Zunächst wird geklärt:
- Welche Tätigkeit übt die GmbH aus?
- Besteht ein laufender Geschäftsbetrieb?
- Welche Vermögenswerte sind vorhanden?
- Welche Verbindlichkeiten bestehen?
- Welche Verpflichtungen sind bereits fällig?
- Welche Einnahmen werden erwartet?
- Wie viele Mitarbeiter sind beschäftigt?
- Welche Verträge bestehen?
- Gibt es laufende Vollstreckungen?
- Bestehen persönliche Bürgschaften?
2. Insolvenzreife prüfen
Vor einem Verkauf muss eingeschätzt werden, ob bereits Zahlungsunfähigkeit oder Überschuldung vorliegen könnte.
Diese Prüfung ist entscheidend, weil sie den verfügbaren Zeitrahmen und die rechtlichen Anforderungen bestimmt.
3. Wirtschaftlichen Wert der GmbH ermitteln
Auch eine verschuldete GmbH kann über wirtschaftlich interessante Werte verfügen.
Dazu gehören nicht nur Maschinen und Bankguthaben, sondern auch:
- Kundenbeziehungen,
- Auftragsbestand,
- Mitarbeiter,
- Marktstellung,
- Genehmigungen,
- Marken,
- Verträge,
- Prozesse,
- Daten,
- Know-how.
4. Geeigneten Käufer und Übernahmekonzept prüfen
Ein seriöser Käufer sollte nachvollziehbar erklären können:
- warum er die GmbH erwerben möchte,
- wie die Gesellschaft künftig finanziert wird,
- wer die Geschäftsführung übernimmt,
- wie der Geschäftsbetrieb fortgeführt oder geordnet abgewickelt wird,
- wie mit Mitarbeitern und Gläubigern umgegangen werden soll.
5. Vollständige Offenlegung vorbereiten
Wesentliche Verbindlichkeiten, Rechtsstreitigkeiten, Steuerprobleme und wirtschaftliche Risiken dürfen nicht verschwiegen werden.
Eine transparente Dokumentation schützt beide Seiten und ist Voraussetzung für eine belastbare Transaktion.
6. Vertrag und notarielle Übertragung
Die Übertragung von GmbH-Geschäftsanteilen muss notariell beurkundet werden.
Der Vertrag sollte unter anderem regeln:
- welche Geschäftsanteile verkauft werden,
- welchen Kaufpreis der Käufer zahlt,
- welche Informationen offengelegt wurden,
- welche Garantien vereinbart werden,
- wann Nutzen und Lasten übergehen,
- wie mit Geschäftsunterlagen umgegangen wird,
- ob und wann die Geschäftsführung wechselt.
7. Geordnete Übergabe dokumentieren
Nach dem Verkauf sollten insbesondere übergeben werden:
- Buchhaltungsunterlagen,
- Kontoauszüge,
- Verträge,
- Steuerunterlagen,
- Personaldaten,
- Zugangsdaten,
- Bankunterlagen,
- Gesellschafterbeschlüsse,
- Vollstreckungsschreiben,
- laufende Korrespondenz,
- Vermögensverzeichnisse,
- offene Forderungen und Verbindlichkeiten.
Die Übergabe sollte schriftlich dokumentiert werden.
Woran erkennen Sie einen unseriösen Käufer?
Gerade unter starkem Druck sind Geschäftsführer anfällig für Versprechen, die eine sofortige und vollständige Befreiung von allen Problemen in Aussicht stellen.
Seien Sie vorsichtig, wenn Ihnen versprochen wird:
- alle Haftungsrisiken würden innerhalb eines Tages verschwinden,
- persönliche Bürgschaften seien nach dem Verkauf automatisch erledigt,
- Unterlagen könnten vernichtet werden,
- die Buchhaltung werde nicht benötigt,
- die GmbH müsse nur ins Ausland verlegt werden,
- ein unbekannter Strohgeschäftsführer übernehme sämtliche Risiken,
- Vermögenswerte sollten vorher bar entnommen werden,
- Verträge könnten rückdatiert werden,
- Steuern oder Sozialversicherungsbeiträge müssten nicht offengelegt werden,
- der Kaufpreis solle außerhalb des Vertrags gezahlt werden,
- Sie müssten nach dem Notartermin nicht mehr erreichbar sein.
Ein seriöser GmbH-Verkauf beruht auf Transparenz, nachvollziehbaren wirtschaftlichen Gründen, vollständigen Unterlagen und einer ordnungsgemäßen notariellen Umsetzung.
Der Verkauf darf nicht der Verschleierung der wirtschaftlichen Lage oder der Gläubigerbenachteiligung dienen.
Was ein GmbH-Verkauf nicht leisten kann
Der Verkauf kann die künftige gesellschaftsrechtliche Verantwortung neu ordnen. Er kann jedoch frühere Ereignisse nicht ungeschehen machen.
Ein GmbH-Verkauf bewirkt nicht automatisch, dass:
- eine bereits entstandene Insolvenzantragspflicht entfällt,
- frühere Pflichtverletzungen beseitigt werden,
- persönliche Bürgschaften erlöschen,
- steuerliche Haftungsansprüche verschwinden,
- Sozialversicherungsbeiträge nicht mehr geprüft werden,
- unzulässige Zahlungen folgenlos bleiben,
- strafrechtliche Verantwortung auf den Käufer übertragen wird,
- der bisherige Geschäftsführer keine Unterlagen mehr vorlegen muss.
Gerade deshalb ist es wichtig, den GmbH-Verkauf frühzeitig zu prüfen.
Je weiter die Krise fortgeschritten ist, desto geringer wird der Spielraum für eine außerinsolvenzliche Lösung.
Wann muss eine GmbH Insolvenz beantragen?
Die gesetzliche Antragspflicht entsteht grundsätzlich bei:
- Zahlungsunfähigkeit
- Überschuldung
Die drohende Zahlungsunfähigkeit kann ebenfalls einen Insolvenzantrag ermöglichen, führt für sich allein aber grundsätzlich noch nicht zur Antragspflicht nach § 15a Insolvenzordnung.
Zahlungsunfähigkeit der GmbH
Eine GmbH ist zahlungsunfähig, wenn sie nicht mehr in der Lage ist, ihre fälligen Zahlungsverpflichtungen zu erfüllen.
Eine Zahlungseinstellung ist regelmäßig ein deutliches Anzeichen.
Entscheidend ist nicht allein, ob noch Geld auf dem Geschäftskonto vorhanden ist. Betrachtet werden müssen die gesamten verfügbaren liquiden Mittel und die gesamten fälligen Zahlungspflichten.
Dazu gehören beispielsweise:
- Bankguthaben,
- Kassenbestand,
- freie Kreditlinien,
- sicher verfügbare Finanzierungen,
- fällige Lieferantenrechnungen,
- Löhne und Gehälter,
- Sozialversicherungsbeiträge,
- Steuerverbindlichkeiten,
- Miet- und Leasingraten,
- Bankdarlehen,
- sonstige fällige Verpflichtungen.
Ein einzelner verspäteter Zahlungsvorgang bedeutet nicht automatisch Zahlungsunfähigkeit.
Auch eine kurzfristige Zahlungsstockung ist von einer dauerhaften Zahlungsunfähigkeit zu unterscheiden.
Diese Abgrenzung sollte jedoch nicht allein nach Gefühl vorgenommen werden. Erforderlich ist eine nachvollziehbare Liquiditätsübersicht.
Typische Anzeichen einer Zahlungsunfähigkeit
Eine unverzügliche Prüfung ist besonders wichtig, wenn:
- Lastschriften regelmäßig zurückgehen,
- Löhne nicht vollständig gezahlt werden,
- Sozialversicherungsbeiträge offen bleiben,
- Steuern nicht mehr bezahlt werden,
- Kreditlinien vollständig ausgeschöpft sind,
- Lieferanten nur noch gegen Vorkasse liefern,
- Ratenzahlungsvereinbarungen nicht eingehalten werden,
- Pfändungen auf den Geschäftskonten liegen,
- alte Verbindlichkeiten nur mit neuen Kundenanzahlungen bezahlt werden,
- mehrere Gläubiger gleichzeitig vollstrecken,
- der Geschäftsbetrieb nur durch das Nichtbezahlen einzelner Gläubiger fortgeführt werden kann.
Keines dieser Anzeichen beweist allein zwingend die Zahlungsunfähigkeit. Mehrere gleichzeitig auftretende Warnsignale dürfen jedoch nicht ignoriert werden.
Überschuldung der GmbH
Die insolvenzrechtliche Überschuldung ist nicht mit einem bloßen Bilanzverlust gleichzusetzen.
Eine Überschuldung liegt grundsätzlich vor, wenn das Vermögen der GmbH die bestehenden Verbindlichkeiten nicht mehr deckt und die Fortführung des Unternehmens in den kommenden zwölf Monaten nicht überwiegend wahrscheinlich ist.
Für die Prüfung sind insbesondere wichtig:
- aktuelle Vermögenswerte,
- bestehende Verbindlichkeiten,
- Werthaltigkeit offener Forderungen,
- stille Reserven,
- Auftragslage,
- Ertragskraft,
- Kostenentwicklung,
- Liquiditätsplanung,
- Finanzierungszusagen,
- Gesellschafterbeiträge,
- Rangrücktritte,
- realistische Sanierungsmaßnahmen.
Eine positive Fortführungsprognose darf nicht allein auf Hoffnung beruhen.
Sie benötigt eine nachvollziehbare Planung und eine belastbare Finanzierung für den Prognosezeitraum.
Drohende Zahlungsunfähigkeit
Eine drohende Zahlungsunfähigkeit liegt vor, wenn die GmbH ihre bestehenden Zahlungsverpflichtungen voraussichtlich zu den jeweiligen Fälligkeitsterminen nicht erfüllen können wird.
Dabei wird in aller Regel ein Prognosezeitraum von 24 Monaten betrachtet.
Diese Phase ist besonders wichtig, weil häufig noch ein größerer Handlungsspielraum besteht.
Mögliche Maßnahmen sind:
- frühzeitiger GmbH-Verkauf,
- Aufnahme eines Investors,
- Gesellschafterfinanzierung,
- Kapitalerhöhung,
- außergerichtliche Vergleiche,
- Stundungen,
- Verkauf nicht betriebsnotwendiger Vermögenswerte,
- operative Sanierung,
- Restrukturierung nach dem StaRUG,
- freiwilliger Insolvenzantrag,
- Vorbereitung einer Eigenverwaltung.
Wer erst handelt, wenn die GmbH ihre fälligen Verpflichtungen nicht mehr erfüllen kann, hat häufig bereits wertvolle Möglichkeiten verloren.
Drei Wochen oder sechs Wochen: Welche Frist gilt?
Bei Zahlungsunfähigkeit
Der Insolvenzantrag muss ohne schuldhaftes Zögern, spätestens aber innerhalb von drei Wochen nach Eintritt der Zahlungsunfähigkeit gestellt werden.
Bei Überschuldung
Der Antrag muss ohne schuldhaftes Zögern, spätestens aber innerhalb von sechs Wochen nach Eintritt der Überschuldung gestellt werden.
Warum die Fristen keine Wartezeiten sind
Die Fristen dürfen nicht automatisch vollständig ausgeschöpft werden.
Besteht keine begründete Aussicht, den Insolvenzgrund innerhalb des jeweiligen Zeitraums nachhaltig zu beseitigen, muss der Antrag früher gestellt werden.
Die Aussage, jeder Geschäftsführer habe nach Feststellung der Krise immer genau 21 Tage Zeit, ist daher falsch.
Maßgeblich ist grundsätzlich der Eintritt des Insolvenzgrundes und nicht erst der Zeitpunkt, zu dem der Geschäftsführer die Situation subjektiv akzeptiert oder eine schriftliche Bestätigung eines Beraters erhält.
Wer muss den Insolvenzantrag stellen?
Die Pflicht trifft grundsätzlich jedes Mitglied der Geschäftsführung.
Sind mehrere Geschäftsführer bestellt, kann sich ein Geschäftsführer nicht ohne Weiteres darauf verlassen, dass ein anderer Geschäftsführer für Finanzen, Buchhaltung oder Steuern zuständig ist.
Eine interne Aufgabenverteilung kann die Überwachungspflichten nicht vollständig beseitigen.
Auch ein einzelner Geschäftsführer kann grundsätzlich einen Insolvenzantrag stellen. Wird der Antrag nicht von der gesamten Geschäftsführung gemeinsam eingereicht, können besondere Anforderungen an die Glaubhaftmachung des Insolvenzgrundes gelten.
Ist eine GmbH führungslos, können unter den gesetzlichen Voraussetzungen auch Gesellschafter antragsberechtigt und antragspflichtig sein.
Auch Gläubiger können einen Antrag auf Eröffnung des Insolvenzverfahrens stellen.
Ein Gläubigerantrag beseitigt die eigene Antragspflicht der Geschäftsführung nicht automatisch.
Welche persönlichen Risiken bestehen für Geschäftsführer?
Eine GmbH haftet grundsätzlich mit ihrem eigenen Gesellschaftsvermögen.
Die Insolvenz der GmbH bedeutet deshalb nicht automatisch, dass der Geschäftsführer alle GmbH-Schulden privat bezahlen muss.
Persönliche Haftungs- und Strafbarkeitsrisiken können jedoch in bestimmten Bereichen entstehen.
Verspäteter Insolvenzantrag
Ein verspäteter oder unterlassener Insolvenzantrag kann strafbar sein.
Bei vorsätzlicher Insolvenzverschleppung sieht das Gesetz Freiheitsstrafe bis zu drei Jahren oder Geldstrafe vor. Bei fahrlässigem Handeln kann eine Freiheitsstrafe bis zu einem Jahr oder Geldstrafe verhängt werden.
Welche Folgen tatsächlich eintreten, hängt vom konkreten Einzelfall ab.
Zahlungen nach Eintritt der Insolvenzreife
Nach Eintritt der Zahlungsunfähigkeit oder Überschuldung dürfen Zahlungen nicht einfach unverändert fortgesetzt werden.
Nicht jede Zahlung ist automatisch verboten. Zahlungen können unter bestimmten Voraussetzungen zulässig sein, beispielsweise wenn sie der Aufrechterhaltung des Geschäftsbetriebs, der Vorbereitung eines rechtzeitigen Insolvenzantrags oder einer realistischen Sanierung dienen.
Unzulässige Zahlungen können jedoch persönliche Erstattungsansprüche gegen den Geschäftsführer auslösen.
Steuerliche Pflichten
Geschäftsführer sind dafür verantwortlich, dass die steuerlichen Pflichten der GmbH erfüllt werden.
Wer diese Pflichten vorsätzlich oder grob fahrlässig verletzt, kann unter bestimmten Voraussetzungen persönlich für Steuerschulden und Säumniszuschläge in Anspruch genommen werden.
Sozialversicherungsbeiträge
Das Vorenthalten von Arbeitnehmeranteilen zur Sozialversicherung kann strafrechtlich relevant sein.
Bei offenen Sozialversicherungsbeiträgen sollte deshalb unverzüglich qualifizierter rechtlicher Rat eingeholt werden.
Persönliche Bürgschaften
Viele Banken, Vermieter oder Lieferanten verlangen persönliche Bürgschaften des Geschäftsführers oder Gesellschafters.
Diese Bürgschaften bleiben grundsätzlich bestehen, auch wenn die GmbH verkauft wird oder ein Insolvenzverfahren eröffnet wird.
Frühere Pflichtverletzungen
Die Abberufung als Geschäftsführer oder der Verkauf der Geschäftsanteile beseitigt die Verantwortung für frühere Handlungen nicht.
Der bisherige Geschäftsführer bleibt für seine eigene Amtszeit verantwortlich.
Eine GmbH-Krise ist nicht automatisch eine Straftat
Diese Unterscheidung ist wichtig.
Ein Unternehmen darf wirtschaftlich scheitern. Fehlentscheidungen, Marktveränderungen, Forderungsausfälle oder eine gescheiterte Investition sind nicht automatisch strafbar.
Strafrechtliche Risiken entstehen regelmäßig erst durch konkrete Handlungen oder Unterlassungen, beispielsweise:
- verspätete Insolvenzantragstellung,
- Vorenthalten von Sozialversicherungsbeiträgen,
- falsche Angaben,
- Beiseiteschaffen von Vermögen,
- unrichtige Buchführung,
- Betrug,
- Untreue,
- Bankrottdelikte.
Gerade deshalb ist es sinnvoll, frühzeitig Ordnung in die Situation zu bringen und sämtliche weiteren Schritte nachvollziehbar zu dokumentieren.
Was Geschäftsführer jetzt konkret tun sollten
1. Aktuelle Kontostände feststellen
Ermitteln Sie:
- Bankguthaben,
- Kassenbestand,
- noch freie Kreditlinien,
- sicher verfügbare Finanzierungen,
- kurzfristig realisierbare Vermögenswerte.
Unverbindliche Finanzierungszusagen sollten nicht wie bereits vorhandene Liquidität behandelt werden.
2. Fällige Verbindlichkeiten erfassen
Erstellen Sie eine vollständige Übersicht über:
- Lieferanten,
- Banken,
- Vermieter,
- Leasinggesellschaften,
- Mitarbeiter,
- Sozialversicherungsträger,
- Finanzamt,
- Gesellschafterdarlehen,
- sonstige Gläubiger.
3. Erwartete Einnahmen realistisch beurteilen
Berücksichtigen Sie nur Zahlungseingänge, die mit ausreichender Wahrscheinlichkeit und innerhalb des erforderlichen Zeitraums eingehen.
Ein noch nicht unterschriebener Auftrag ist kein sicherer Zahlungseingang.
4. Unterlagen sichern
Sichern Sie insbesondere:
- Buchhaltung,
- Kontoauszüge,
- Verträge,
- Steuerunterlagen,
- Lohnunterlagen,
- Gesellschafterbeschlüsse,
- Darlehensverträge,
- Bürgschaften,
- Mahnungen,
- Pfändungs- und Vollstreckungsschreiben,
- Schriftverkehr mit Banken und Gläubigern.
5. Ungewöhnliche Zahlungen vermeiden
Zahlen Sie nicht ungeprüft nur diejenigen Gläubiger, die am meisten Druck ausüben.
Unter dem Druck einer Krise ist dieser Impuls verständlich. Die Bevorzugung einzelner Gläubiger kann jedoch zusätzliche Risiken auslösen.
6. Keine neuen Verpflichtungen ohne Erfüllungsperspektive eingehen
Neue Aufträge, Anzahlungen und Bestellungen sollten nur angenommen werden, wenn realistisch davon ausgegangen werden kann, dass die versprochene Leistung erbracht wird.
7. GmbH-Verkauf unverzüglich prüfen
Besteht noch ein Geschäftsbetrieb oder verfügt die GmbH über wirtschaftlich interessante Werte, sollte geprüft werden, ob ein geeigneter Käufer vorhanden ist.
Je früher die Prüfung beginnt, desto größer ist die Chance auf eine geordnete Lösung.
8. Rechtliche und steuerliche Fachleute einbinden
Die rechtliche Feststellung der Insolvenzantragspflicht und die Prüfung persönlicher Haftungsrisiken gehören in die Hände entsprechend qualifizierter Rechtsanwälte.
Steuerliche Fragen sollten durch einen Steuerberater geprüft werden.
Welche Unterlagen brauche ich für ein erstes Gespräch?
Für eine erste Orientierung müssen Sie noch keine vollständige Unternehmensakte vorlegen.
Hilfreich sind zunächst:
- aktueller Kontostand,
- ungefähre Höhe der fälligen Verbindlichkeiten,
- erwartete Zahlungseingänge,
- offene Löhne,
- offene Steuern,
- offene Sozialversicherungsbeiträge,
- Anzahl der Mitarbeiter,
- letzte BWA, sofern vorhanden,
- letzter Jahresabschluss, sofern vorhanden,
- bestehende Pfändungen,
- persönliche Bürgschaften,
- wichtige Kundenverträge,
- Informationen über mögliche Käufer oder Investoren.
Auch wenn einzelne Angaben fehlen, kann eine erste Dringlichkeitseinschätzung vorgenommen werden.
Was passiert nach einem Insolvenzantrag?
Ein Insolvenzantrag bedeutet nicht automatisch, dass der Betrieb am selben Tag geschlossen wird.
Zunächst prüft das Insolvenzgericht unter anderem:
- ob der Antrag zulässig ist,
- ob ein Insolvenzgrund vorliegt,
- ob Sicherungsmaßnahmen erforderlich sind,
- ob genügend Vermögen für die Verfahrenskosten vorhanden ist,
- ob der Betrieb vorläufig fortgeführt werden kann,
- ob ein vorläufiger Insolvenzverwalter bestellt wird,
- ob die Voraussetzungen für eine Eigenverwaltung bestehen.
Je nach Situation kommen unterschiedliche Entwicklungen in Betracht:
- Fortführung des Geschäftsbetriebs,
- vorläufige Insolvenzverwaltung,
- Eigenverwaltung,
- Insolvenzplan,
- Verkauf des Unternehmens,
- übertragende Sanierung,
- Verkauf einzelner Betriebsteile,
- geordnete Stilllegung,
- Regelinsolvenz,
- Ablehnung der Verfahrenseröffnung mangels Masse.
Ein Insolvenzverfahren kann daher sowohl der Abwicklung als auch der Sanierung und dem Verkauf eines Unternehmens dienen.
Was passiert mit den Mitarbeitern?
Die Sorge um die Mitarbeiter ist für viele Geschäftsführer der emotional schwierigste Teil der Krise.
Arbeitnehmer können unter den gesetzlichen Voraussetzungen Insolvenzgeld erhalten. Dieses sichert grundsätzlich ausstehendes Arbeitsentgelt für die letzten drei Monate vor dem Insolvenzereignis.
Unter bestimmten Voraussetzungen kann eine Vorfinanzierung des Insolvenzgeldes die Fortführung des Geschäftsbetriebs und eine Sanierung unterstützen.
Eine frühzeitig vorbereitete Lösung kann daher bessere Möglichkeiten zur Erhaltung von Arbeitsplätzen bieten als ein ungeordneter Zusammenbruch.
Welche Alternativen zum regulären Insolvenzverfahren gibt es?
Welche Lösung geeignet ist, hängt davon ab, ob bereits ein Insolvenzgrund eingetreten ist.
GmbH-Verkauf
Ein Verkauf kann eine wichtige Lösung sein, wenn ein geeigneter Erwerber vorhanden ist und ein tragfähiges Übernahmekonzept besteht.
Verkauf des Geschäftsbetriebs
Statt der Geschäftsanteile können der gesamte Betrieb oder bestimmte Unternehmensteile übertragen werden.
Gesellschafter- oder Investorenfinanzierung
Neue Liquidität kann die Krise überwinden, wenn die Finanzierung ausreichend, verbindlich und nachhaltig ist.
Außergerichtlicher Vergleich
Mit Gläubigern können Stundungen, Teilverzichte oder Ratenzahlungen vereinbart werden. Dafür ist regelmäßig ein überzeugendes Sanierungskonzept erforderlich.
Restrukturierung nach dem StaRUG
Das StaRUG kann bei drohender Zahlungsunfähigkeit eine Möglichkeit bieten, bestimmte Verbindlichkeiten auf Grundlage eines Restrukturierungsplans neu zu ordnen.
Es ist jedoch kein Instrument, um eine bereits eingetretene Zahlungsunfähigkeit dauerhaft zu ignorieren.
Eigenverwaltung
In geeigneten Fällen kann die Geschäftsführung das Unternehmen unter Aufsicht eines Sachwalters innerhalb eines Insolvenzverfahrens weiterführen.
Die Eigenverwaltung erfordert eine sorgfältige Vorbereitung und eine belastbare Planung.
Insolvenzplan
Ein Insolvenzplan kann Forderungen neu ordnen und die Fortführung oder gesellschaftsrechtliche Neuaufstellung ermöglichen.
Liquidation
Eine freiwillige Liquidation kommt grundsätzlich nur in Betracht, wenn die GmbH ihre Verbindlichkeiten erfüllen kann.
Ist die GmbH zahlungsunfähig oder überschuldet, darf die Liquidation nicht als Ersatz für einen notwendigen Insolvenzantrag genutzt werden.
Welche Lösung ist die beste?
Es gibt keine pauschale Antwort.
Ein GmbH-Verkauf kann die beste Lösung sein, wenn:
- ein wirtschaftlich interessanter Geschäftsbetrieb vorhanden ist,
- ein geeigneter Käufer gefunden werden kann,
- ausreichend Zeit für eine ordnungsgemäße Transaktion besteht,
- die Finanzierung der GmbH nach dem Verkauf gesichert ist.
Eine Eigenverwaltung oder ein Insolvenzplan kann sinnvoll sein, wenn:
- der Betrieb sanierungsfähig ist,
- die Geschäftsführung handlungsfähig bleibt,
- eine belastbare Planung vorhanden ist,
- wichtige Gläubiger eingebunden werden können.
Ein reguläres Insolvenzverfahren kann erforderlich sein, wenn:
- Zahlungsunfähigkeit oder Überschuldung bereits eingetreten sind,
- keine rechtzeitige Sanierung möglich ist,
- kein tragfähiger Käufer vorhanden ist,
- die Finanzierung endgültig gescheitert ist.
Entscheidend ist nicht, welche Lösung am angenehmsten klingt.
Entscheidend ist, welche Lösung tatsächlich noch umsetzbar, wirtschaftlich sinnvoll und rechtlich zulässig ist.
Häufige Fragen zum Thema Insolvenz beantragen GmbH
Hat ein Geschäftsführer immer 21 Tage Zeit?
Nein.
Bei Zahlungsunfähigkeit beträgt die gesetzliche Höchstfrist drei Wochen. Bei Überschuldung beträgt sie sechs Wochen.
Der Antrag muss jedoch ohne schuldhaftes Zögern gestellt werden und kann daher deutlich früher erforderlich sein.
Beginnt die Frist erst, wenn der Steuerberater die Insolvenz feststellt?
Nein.
Maßgeblich ist grundsätzlich der tatsächliche Eintritt des Insolvenzgrundes und nicht erst die spätere Feststellung durch einen Berater.
Kann eine GmbH mit Schulden verkauft werden?
Ja.
Auch eine GmbH mit Verbindlichkeiten kann grundsätzlich verkauft werden. Entscheidend sind die wirtschaftliche Lage, die Insolvenzreife, die vorhandenen Unternehmenswerte und das Konzept des Käufers.
Ist der GmbH-Verkauf statt Insolvenz legal?
Ein ordnungsgemäß vorbereiteter und notariell umgesetzter GmbH-Verkauf ist grundsätzlich legal.
Er darf jedoch nicht dazu dienen, Vermögen zu verschieben, Gläubiger zu benachteiligen oder eine bestehende Insolvenzantragspflicht zu umgehen.
Kann eine zahlungsunfähige GmbH verkauft werden?
Grundsätzlich können auch die Geschäftsanteile einer zahlungsunfähigen GmbH übertragen werden.
Der Verkauf stoppt die Antragspflicht jedoch nicht automatisch. Verkauf, Sanierungsfinanzierung und ein gegebenenfalls notwendiger Insolvenzantrag müssen aufeinander abgestimmt werden.
Bin ich nach dem GmbH-Verkauf aus jeder Haftung entlassen?
Nein.
Die zukünftigen Organpflichten können mit dem wirksamen Ausscheiden als Geschäftsführer enden. Die Verantwortung für frühere Handlungen, persönliche Bürgschaften oder bereits entstandene Haftungsansprüche bleibt jedoch grundsätzlich bestehen.
Was passiert mit den Schulden beim Verkauf?
Bei einem Anteilskauf bleiben die Verbindlichkeiten grundsätzlich bei der GmbH. Die GmbH bleibt dieselbe juristische Person.
Persönliche Verbindlichkeiten des bisherigen Geschäftsführers oder Gesellschafters gehen nicht automatisch auf den Käufer über.
Kann ich meine GmbH für einen Euro verkaufen?
Ein symbolischer Kaufpreis kann bei einer wirtschaftlich belasteten GmbH grundsätzlich vorkommen.
Entscheidend ist jedoch nicht allein der Kaufpreis. Wichtig sind die tatsächliche wirtschaftliche Lage, eine vollständige Offenlegung, das Konzept des Käufers und eine ordnungsgemäße Vertragsgestaltung.
Kann ich als Geschäftsführer einfach zurücktreten?
Ein Rücktritt beseitigt frühere Pflichtverletzungen nicht.
Außerdem darf ein Rücktritt nicht dazu führen, dass notwendige Maßnahmen bewusst unterlassen oder gesetzliche Pflichten umgangen werden.
Wird meine GmbH-Insolvenz automatisch zu meiner Privatinsolvenz?
Nein.
GmbH-Insolvenz und Privatinsolvenz sind zwei getrennte Verfahren.
Eine persönliche Insolvenz kann nur erforderlich werden, wenn gegen den Geschäftsführer oder Gesellschafter erhebliche persönliche Forderungen bestehen.
Erhält eine GmbH eine Restschuldbefreiung?
Nein.
Die Restschuldbefreiung ist grundsätzlich natürlichen Personen vorbehalten. Eine GmbH wird saniert, verkauft, abgewickelt oder nach Abschluss des Verfahrens gelöscht.
Muss der Betrieb sofort geschlossen werden?
Nein.
Der Geschäftsbetrieb kann vorläufig oder dauerhaft fortgeführt, verkauft oder im Rahmen eines Insolvenzplans saniert werden.
Kann das Finanzamt oder eine Krankenkasse einen Insolvenzantrag stellen?
Ja.
Auch Gläubiger können die Eröffnung eines Insolvenzverfahrens beantragen.
Muss ich beim ersten Gespräch alle Unterlagen vollständig haben?
Nein.
Für eine erste Einschätzung genügt ein grober Überblick. Fehlende Unterlagen können anschließend gezielt zusammengestellt werden.
Sie müssen heute noch nicht aufgeben – aber Sie müssen Klarheit schaffen
Vielleicht kämpfen Sie seit Wochen darum, die GmbH zu retten.
Vielleicht haben Sie bereits private Mittel eingesetzt, mit Gläubigern verhandelt und immer wieder gehofft, dass der nächste Auftrag die Situation löst.
Vielleicht möchten Sie die Verantwortung einfach nur noch geordnet abgeben.
All das ist nachvollziehbar.
Sie müssen heute nicht allein entscheiden, ob die GmbH verkauft, saniert oder in ein Insolvenzverfahren geführt werden soll.
Sie sollten jedoch nicht länger ohne belastbare Einschätzung weiterarbeiten.
Denn frühes Handeln bedeutet:
- mehr Käuferoptionen,
- mehr Sanierungsmöglichkeiten,
- bessere Vorbereitung,
- geringeres Risiko weiterer Fehler,
- mehr Kontrolle über den Ablauf.
Spätes Handeln bedeutet häufig:
- laufende Pfändungen,
- gekündigte Verträge,
- verlorene Kunden,
- weniger Unternehmenswert,
- weniger geeignete Käufer,
- zunehmende persönliche Risiken.
GmbH-Verkauf jetzt vertraulich prüfen lassen
Wenn Sie Ihre GmbH verkaufen möchten oder prüfen wollen, ob ein Verkauf trotz Schulden noch möglich ist, genügt für den ersten Kontakt eine kurze Schilderung Ihrer Situation.
Sie müssen noch keinen Käufer haben.
Sie müssen Ihre Unterlagen noch nicht vollständig sortiert haben.
Sie müssen noch nicht wissen, welche Lösung die richtige ist.
Im ersten Schritt wird geklärt:
- ob grundsätzlich ein GmbH-Verkauf in Betracht kommt,
- wie weit die Unternehmenskrise fortgeschritten ist,
- welche Informationen kurzfristig benötigt werden,
- welche nächsten Schritte sinnvoll erscheinen,
- ob qualifizierte Rechtsanwälte oder Steuerberater eingebunden werden sollten.
Telefon: 030 233 277 480
Kostenlose und unverbindliche Erstprüfung für einen möglichen GmbH-Verkauf
- vertrauliche Behandlung Ihrer Anfrage,
- bundesweite Prüfung,
- keine vollständigen Unterlagen für das erste Gespräch erforderlich,
- klare Einordnung der nächsten Schritte,
- keine unrealistischen Versprechen,
- transparente Abgrenzung zwischen Verkauf, Sanierung und Insolvenz.
Ein seriöser GmbH-Verkauf ist keine Flucht vor Verantwortung.
Er kann eine geordnete unternehmerische Entscheidung sein, wenn er frühzeitig, transparent und mit einem tragfähigen Konzept vorbereitet wird.
Rechtlicher Hinweis
GmbH-Probleme24.de bietet wirtschaftliche Unternehmensberatung und eine erste Prüfung möglicher Handlungsoptionen an.
Eine individuelle Rechts- oder Steuerberatung erfolgt ausschließlich durch entsprechend qualifizierte Rechtsanwälte und Steuerberater. Bei Bedarf können geeignete Berufsträger in die weitere Prüfung einbezogen werden.
Dieser Beitrag dient der allgemeinen Orientierung und ersetzt keine individuelle rechtliche oder steuerliche Prüfung.
Stand: 13. August 2026