Inflation GmbH Kosten 2026
Inflation steigt auf 3,3 Prozent: Warum Energiekosten die Marge einer GmbH gefährden können
Stand: 1. Oktober 2026. Die Inflationsangaben für September beruhen auf vorläufigen Ergebnissen des Statistischen Bundesamtes.
Inflation und steigende GmbH-Kosten können 2026 auch Unternehmen unter Druck setzen, deren Auftragsbücher gut gefüllt sind. Entscheidend ist nicht allein, wie viel Umsatz eine Gesellschaft erzielt. Entscheidend ist, welcher Betrag nach Energie, Material, Personal und weiteren betrieblichen Kosten übrig bleibt – und wann tatsächlich Geld auf dem Geschäftskonto eingeht.
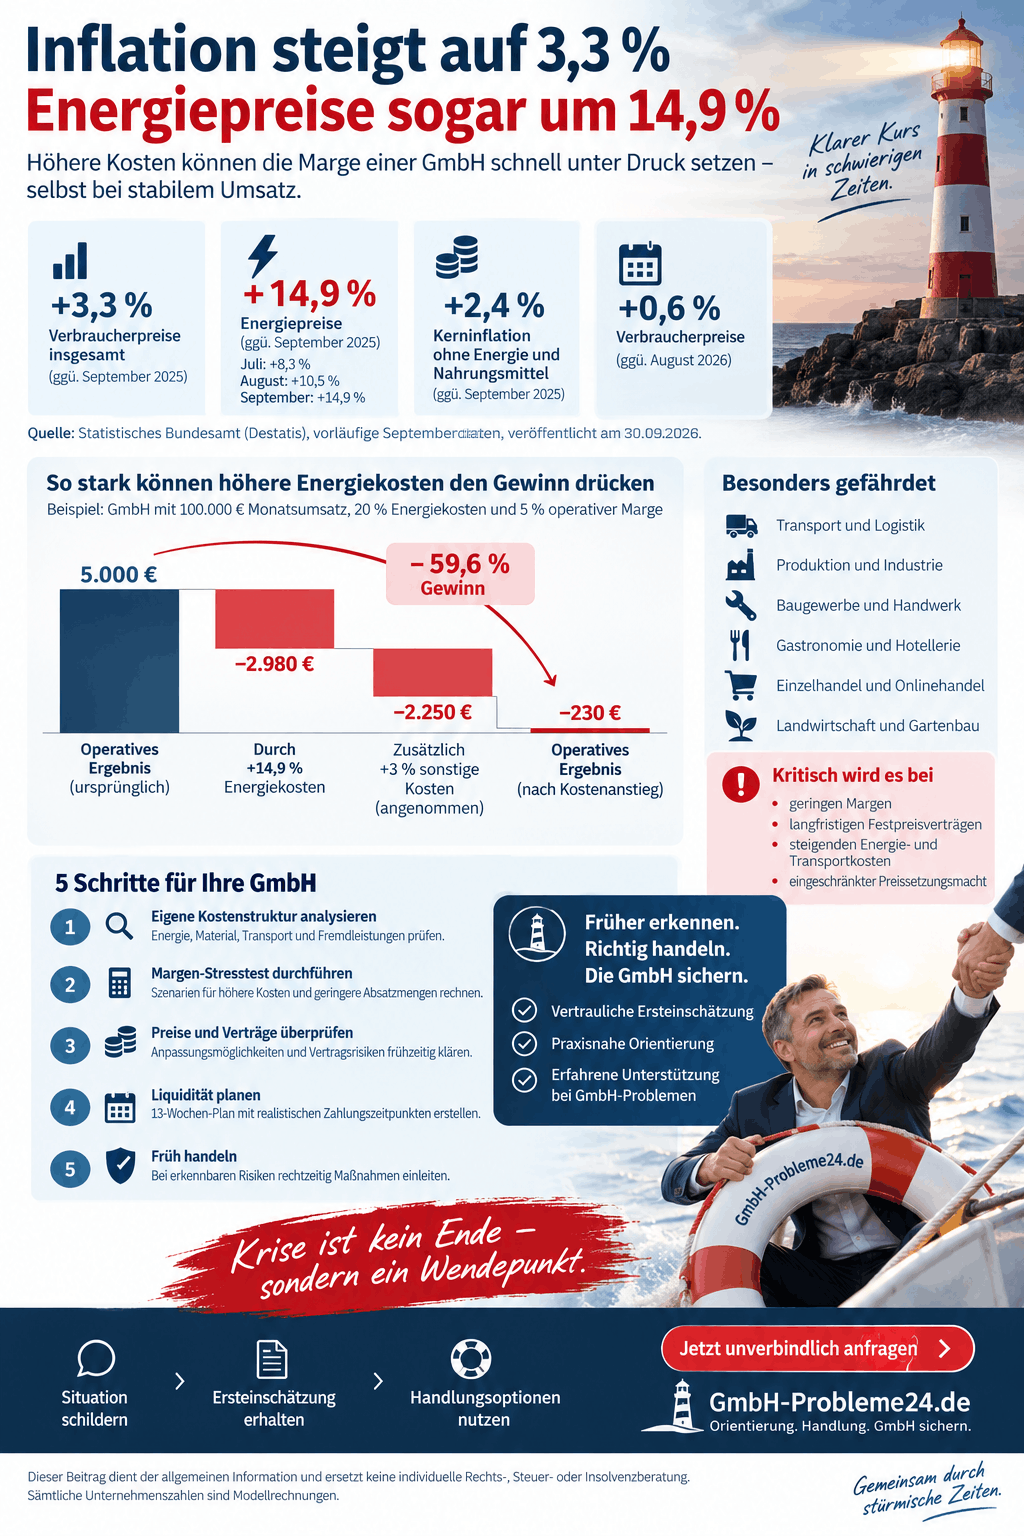
Die aktuellen Zahlen verschärfen diesen Prüfbedarf: Nach der am 30. September 2026 veröffentlichten vorläufigen Berechnung des Statistischen Bundesamtes beträgt die deutsche Inflationsrate im September 3,3 Prozent. Die Verbraucherpreise für Energie liegen sogar 14,9 Prozent über dem Vorjahresmonat. Diese Werte beschreiben allerdings die Preisentwicklung für private Haushalte, nicht automatisch die individuelle Kostenentwicklung eines Unternehmens.
Für Geschäftsführer ergibt sich daraus eine betriebswirtschaftliche Frage:
Wie viel zusätzliche Kosten verträgt die GmbH, bevor aus einem rentablen Auftrag ein Verlustgeschäft und aus einer Ertragskrise ein Liquiditätsproblem wird?
Ein Rechenbeispiel zeigt die mögliche Größenordnung: Bei einer GmbH mit fünf Prozent operativer Umsatzmarge und Energiekosten von 20 Prozent des Umsatzes würde eine tatsächliche Erhöhung dieser Energiekosten um 14,9 Prozent den operativen Gewinn um 59,6 Prozent reduzieren. Der Umsatz müsste dafür nicht einmal sinken.
Inflation und GmbH-Kosten 2026: Was die Septemberzahlen wirklich aussagen
Das Statistische Bundesamt meldet für September folgende vorläufige Veränderungen:
| Kennzahl | Vorläufiger Wert | Vergleich |
|---|---|---|
| Verbraucherpreise insgesamt | +3,3 % | Gegenüber September 2025 |
| Verbraucherpreise insgesamt | +0,6 % | Gegenüber August 2026 |
| Kerninflation ohne Energie und Nahrungsmittel | +2,4 % | Gegenüber September 2025 |
| Verbraucherpreise für Energie | +14,9 % | Gegenüber September 2025 |
Bei Energie beschleunigt sich damit der Vorjahresanstieg: Im Juli lag er bei 8,3 Prozent, im August bei 10,5 Prozent. Die endgültigen Septemberergebnisse stehen zum Veröffentlichungsstand dieses Beitrags noch aus. destatis.de
Die Vergleichszeiträume sind wichtig: 3,3 Prozent sind keine bereits feststehende durchschnittliche Inflationsrate für das gesamte Jahr 2026. Gemeint ist der Preisabstand zwischen September 2026 und September 2025. Auch die Energieangabe ist ein Vorjahresvergleich, keine Verteuerung um 14,9 Prozent innerhalb eines Monats.
Für die Unternehmensplanung folgt daraus: Die amtlichen Zahlen sind ein Anlass zur Überprüfung, aber kein fertiger Zuschlag für die eigene Kalkulation.
Inflation GmbH Kosten 2026 Infografik
Warum die Inflationsrate nicht der Kostensteigerung Ihrer GmbH entspricht
Der Verbraucherpreisindex misst einen Warenkorb privater Haushalte. Eine GmbH kauft dagegen einen anderen Mix aus Energie, Vorleistungen, Dienstleistungen und Arbeitsleistung ein. Zudem können sich gewerbliche Bezugskonditionen, Vertragslaufzeiten und Beschaffungszeitpunkte unterscheiden. Eine pauschale Erhöhung sämtlicher GmbH-Kosten um 3,3 Prozent wäre deshalb keine belastbare Unternehmensplanung.
Dasselbe gilt für die Energiezahl. Aus einem Anstieg des zusammengefassten Verbraucherpreisindex für Energie lässt sich weder ableiten, dass jede Energieart gleichermaßen teurer geworden ist, noch dass der konkrete Strom- oder Gasvertrag einer GmbH sofort entsprechend angepasst wird.
Für eine betriebliche Analyse müssen drei Größen getrennt werden:
Preis: Was kostet die tatsächlich bezogene Kilowattstunde, der Liter Kraftstoff oder die eingekaufte Transportleistung?
Menge: Wie viel davon wird für die geplante Leistung benötigt?
Zeitpunkt: Ab welchem Datum gelten neue Konditionen, und wann werden daraus Zahlungen?
Ein Unternehmen kann beispielsweise trotz höherer Bezugspreise insgesamt weniger für Energie ausgeben, weil die Produktion zurückgeht. Das wäre jedoch nicht automatisch eine Verbesserung: Sinkt gleichzeitig die verkaufte Menge, können die Energiekosten je Stück steigen.
Umgekehrt kann eine höhere Energierechnung auf mehr Produktion beruhen, ohne dass sich der Energieverbrauch je Produkt verschlechtert hat.
Aussagekräftig sind deshalb nicht nur die gesamten Energiekosten, sondern auch die Kosten je Stück, Auftrag, Maschinenstunde, Tour oder verkauftem Leistungsumfang.
Wie aus höheren Energiekosten eine Margenkrise entsteht
Der unmittelbare Zusammenhang ist einfach: Steigen die Kosten, während Verkaufspreise und Absatzmenge unverändert bleiben, sinkt das Ergebnis.
In der Praxis lohnt sich die Betrachtung mehrerer möglicher Belastungswege. Die folgenden Zusammenhänge sind eine betriebswirtschaftliche Einordnung, keine Prognose, dass jeder Betrieb sämtliche Belastungen erleben wird.
Direkte Belastung durch Energie und Kraftstoffe
Bei unverändertem Verbrauch erhöht jeder zusätzliche Euro im Einkauf zunächst die Kosten. Besonders relevant wird das, wenn Energie bereits einen hohen Anteil am Umsatz ausmacht.
Ein Mehrbetrag, der im Verhältnis zum Umsatz klein erscheint, kann im Verhältnis zum Gewinn sehr groß sein. Bei 100.000 Euro Monatsumsatz und 5.000 Euro operativem Gewinn entsprechen zusätzliche Kosten von 2.000 Euro bereits 40 Prozent dieses Gewinns.
Indirekte Belastung durch Lieferanten und Dienstleister
Auch eine GmbH mit geringem eigenem Energieverbrauch kann betroffen sein, wenn Lieferanten höhere Preise verlangen.
Für die Kalkulation zählt dann allerdings der tatsächlich angebotene oder vereinbarte neue Einkaufspreis. Ein vermuteter Energieaufschlag darf nicht zusätzlich angesetzt werden, wenn er bereits in diesem Preis enthalten ist. Andernfalls wird derselbe Kosteneffekt doppelt gerechnet.
Zusätzlicher Druck auf den Absatz
Ein weiteres mögliches Szenario: Kunden haben wegen höherer eigener Ausgaben weniger Spielraum und reduzieren Bestellungen, verschieben Projekte oder wechseln zu günstigeren Angeboten.
Für einen Stresstest sollten deshalb nicht nur höhere Einkaufspreise, sondern auch geringere Absatzmengen betrachtet werden. Eine Preiserhöhung kann die Stückmarge verbessern und gleichzeitig den Gesamtdeckungsbeitrag verschlechtern, wenn dadurch zu viele Aufträge verloren gehen.
Finanzierung als zusätzlicher Unsicherheitsfaktor
Aus einer einzelnen deutschen Inflationszahl folgt keine automatische nächste Zinserhöhung. Die Europäische Zentralbank richtet ihre Entscheidungen an einem mittelfristigen Inflationsziel und einer umfassenden wirtschaftlichen, monetären und finanziellen Analyse aus.
Für die GmbH ist daher die konkrete Finanzierung wichtiger als eine pauschale Zinsprognose: Wann läuft die Zinsbindung aus? Welche Verbindlichkeiten sind variabel verzinst? Welche Kreditlinien stehen tatsächlich zur Verfügung?
Welche Unternehmen besonders genau rechnen sollten
Nicht die Branchenbezeichnung allein entscheidet über das Risiko. Maßgeblich ist die Kombination aus Energieabhängigkeit, Ausgangsmarge, Vertragsbindung und Finanzierungsspielraum.
Die folgende Übersicht beschreibt beispielhafte Kostenwege und geeignete Prüfgrößen. Sie ist keine amtliche Rangliste der Insolvenzgefährdung.
| Unternehmen oder Geschäftsmodell | Möglicher Belastungspunkt | Geeignete Prüfgröße |
|---|---|---|
| Speditionen, Kurier- und Lieferdienste | Kraftstoffkosten bei festen Frachtraten | Deckungsbeitrag je Tour und Kilometer |
| Bauunternehmen und Handwerksbetriebe | Baustellenfahrten, Maschinenbetrieb, Material und Nachunternehmer | Verbleibender Deckungsbeitrag je Auftrag |
| Produktionsbetriebe | Strom, Prozesswärme und energieabhängige Vorprodukte | Kosten je Stück und Maschinenstunde |
| Bäckereien und Lebensmittelverarbeitung | Backen, Kochen, Kühlen und Auslieferung | Deckungsbeitrag je Produktgruppe |
| Gastronomie und Hotellerie | Küche, Warmwasser, Kühlung, Heizung und Auslastung | Ergebnis je Öffnungstag oder belegtem Zimmer |
| Einzelhandel und Onlinehandel | Kühlung, Lagerung, Versand und Retouren | Deckungsbeitrag je verkauftem Artikel |
| Reinigungs-, Sicherheits- und mobile Servicedienste | Fahrten und langfristig vereinbarte Leistungspreise | Ergebnis je Objekt, Einsatz oder Tour |
| Pflege- und Betreuungseinrichtungen | Gebäudeversorgung, Verpflegung und Fahrdienste | Kosten je Leistungseinheit und Anpassungszeitpunkt |
| Landwirtschaft und Gartenbau | Maschinen, Wärme, Kühlung und Bewässerung | Kosten je Erzeugnis oder Bewirtschaftungseinheit |
Ein Betrieb mit hohem Energieverbrauch kann trotzdem vergleichsweise widerstandsfähig sein, wenn seine Einkaufspreise abgesichert und seine Verkaufspreise anpassbar sind. Ein weniger energieintensiver Dienstleister kann dagegen schnell unter Druck geraten, wenn seine Marge bereits sehr gering ist.
Der entscheidende Risikofaktor ist die Lücke zwischen steigenden Kosten und durchsetzbaren Erlösen.
Margen-Stresstest: Wie 14,9 Prozent höhere Energiekosten fast 60 Prozent Gewinn kosten können
Die folgende Modellrechnung betrachtet eine fiktive GmbH. Sie zeigt die rechnerische Wirkung veränderter Kosten und ist weder ein Branchendurchschnitt noch eine Unternehmensprognose.
Angenommen werden monatlich 100.000 Euro Nettoumsatz, 20.000 Euro Energiekosten und 75.000 Euro sonstige operative Kosten. Das vereinfachte Betriebsergebnis vor Zinsen und Ertragsteuern beträgt damit 5.000 Euro.
Für das erste Belastungsszenario wird angenommen, dass die eigenen Energiekosten bei unverändertem Verbrauch tatsächlich um 14,9 Prozent steigen. Die Übereinstimmung mit der amtlichen Verbraucherenergiezahl dient hier ausschließlich der Veranschaulichung.
| Monatliche Position | Ausgangslage | Eigene Energiekosten +14,9 % | Zusätzlich sonstige Kosten +3 % |
|---|---|---|---|
| Nettoumsatz | 100.000 € | 100.000 € | 100.000 € |
| Energiekosten | 20.000 € | 22.980 € | 22.980 € |
| Sonstige operative Kosten | 75.000 € | 75.000 € | 77.250 € |
| Gesamte operative Kosten | 95.000 € | 97.980 € | 100.230 € |
| Operatives Ergebnis | 5.000 € | 2.020 € | −230 € |
| Operative Umsatzmarge | 5,00 % | 2,02 % | −0,23 % |
Eigene Modellrechnung. Umsatz, Absatzmenge und Verbrauch bleiben unverändert. Die zusätzliche Erhöhung der sonstigen Kosten um drei Prozent ist eine frei gewählte Stressannahme.
Warum der Gewinneinbruch so groß ist
Die zusätzlichen Energiekosten betragen 2.980 Euro. Das entspricht lediglich 2,98 Prozent des Umsatzes – aber 59,6 Prozent des bisherigen operativen Gewinns.
Steigen zusätzlich die sonstigen Kosten um drei Prozent, kommen weitere 2.250 Euro hinzu. Aus dem bisherigen Überschuss wird ein operativer Verlust von 230 Euro.
Der Betrieb kann dabei weiterhin ausgelastet sein. Seine Beschäftigten arbeiten, Kunden bestellen und Rechnungen werden geschrieben. Trotzdem trägt das unverändert fortgeführte Geschäft unter diesen Annahmen nicht mehr seine operativen Kosten.
Eine solche Entwicklung sollte in der Analyse einer Firma, die Verluste macht, nicht ausschließlich über den Umsatz erklärt werden. Entscheidend ist, welche Kostenpositionen den bisherigen Ergebnisbeitrag aufzehren.
Die Belastungsgrenze lässt sich berechnen
Unter den vereinfachten Bedingungen lautet die Formel:
Maximal verkraftbarer Energiepreisanstieg bis zum operativen Nullergebnis = bisheriger operativer Gewinn ÷ bisherige Energiekosten × 100
Im Beispiel:
5.000 Euro ÷ 20.000 Euro × 100 = 25 Prozent
Bei einem Anstieg ausschließlich dieser Energiekosten um 25 Prozent wäre der bisherige operative Gewinn vollständig verbraucht.
Diese Grenze gilt nur bei unverändertem Umsatz, Verbrauch und allen anderen Kosten. Sie sagt nichts darüber aus, ob die GmbH bis dahin ausreichend liquide bleibt.
Inflation GmbH Kosten 2026
Warum mehr Umsatz das Problem nicht automatisch löst
Ein verbreiteter Denkfehler besteht darin, zusätzliche Kosten durch dieselbe Summe an zusätzlichem Umsatz ausgleichen zu wollen.
Im Modell fehlen durch den Energieanstieg 2.980 Euro Ergebnis. Zusätzlicher Umsatz von 2.980 Euro würde diese Lücke aber nur schließen, wenn dafür keinerlei zusätzliche Kosten anfielen.
Angenommen, neue Aufträge erzielen nach ihren zusätzlichen variablen Kosten einen Deckungsbeitrag von 25 Prozent. Dann wäre erforderlich:
2.980 Euro fehlender Ergebnisbeitrag ÷ 0,25 = 11.920 Euro zusätzlicher Nettoumsatz
Diese Rechnung setzt voraus, dass genügend Kapazität vorhanden ist und keine weiteren Fixkosten entstehen. Müssen für die zusätzlichen Aufträge Fahrzeuge angemietet, Schichten erweitert oder Fremdleistungen eingekauft werden, verändert sich die Rechnung.
Wann zusätzlicher Umsatz tatsächlich zusätzlichen Verlust verursacht
Auch hier ist eine Unterscheidung notwendig:
Ein Auftrag mit positivem Deckungsbeitrag kann kurzfristig zur Deckung ohnehin bestehender Fixkosten beitragen, selbst wenn er nach einer rechnerischen Fixkostenzuordnung nicht voll kostendeckend erscheint.
Ein Auftrag mit negativem zusätzlichem Deckungsbeitrag verschlechtert dagegen das Ergebnis: Seine zusätzlichen Erlöse reichen nicht einmal für die durch ihn ausgelösten zusätzlichen Kosten.
Deshalb lautet die Prüfgröße nicht nur „Umsatz je Kunde“, sondern:
Was bleibt von diesem Auftrag nach seinen aktuellen, tatsächlich verursachten Kosten übrig?
Bestehende vertragliche Verpflichtungen bleiben davon getrennt zu beurteilen. Ein wirtschaftlich ungünstiger Auftrag lässt sich nicht allein wegen einer negativen Nachkalkulation folgenlos abbrechen.
Welche Preisanpassung wäre im Modell erforderlich?
Auch bei Preiserhöhungen müssen zwei Ziele auseinandergehalten werden: den bisherigen Gewinnbetrag erhalten oder die bisherige prozentuale Marge wiederherstellen.
Den bisherigen Gewinnbetrag erhalten
Nach dem alleinigen Energieanstieg fehlen im Beispiel 2.980 Euro.
Bei unveränderter Absatzmenge und ohne zusätzliche Kosten müssten die Erlöse daher von 100.000 Euro auf 102.980 Euro steigen. Das entspricht einer durchschnittlich realisierten Preiserhöhung von 2,98 Prozent.
Dann wäre der bisherige operative Gewinn von 5.000 Euro wieder erreicht.
Die bisherige Umsatzmarge erhalten
Soll dagegen die operative Marge weiterhin fünf Prozent betragen, ergibt sich:
Erforderlicher Umsatz = neue operative Kosten ÷ 0,95
97.980 Euro ÷ 0,95 = rund 103.137 Euro
Dafür wäre bei unveränderter Absatzmenge eine durchschnittliche Preiserhöhung von rund 3,14 Prozent erforderlich.
Der Unterschied ist klein, aber sachlich wichtig: Derselbe Gewinnbetrag entspricht bei höherem Umsatz einer niedrigeren prozentualen Marge.
Beide Rechnungen sind keine Empfehlung für eine pauschale Preiserhöhung. Sie zeigen den rechnerischen Anpassungsbedarf. Ob dieser am Markt und innerhalb bestehender Verträge durchsetzbar ist, muss separat geprüft werden.
Festpreisverträge: Wo die Kalkulation besonders verletzlich wird
Ein Festpreisvertrag kann problematisch werden, wenn der Verkaufspreis bereits bindend vereinbart ist, wesentliche Einkaufspreise aber noch offen sind.
Für die Prüfung sind insbesondere der verbleibende Leistungsumfang, bereits gesicherte Einkaufskonditionen und mögliche Anpassungsregelungen relevant. Ein Auftrag, dessen Material vollständig beschafft wurde, hat ein anderes Preisrisiko als ein Projekt, dessen wichtigste Leistungen erst in mehreren Monaten eingekauft werden.
Höhere Energiepreise begründen nicht automatisch einen Anspruch auf eine nachträgliche Preiserhöhung. Neben vertraglichen Regelungen kann eine Anpassung wegen Störung der Geschäftsgrundlage nach § 313 BGB in Betracht kommen. Dafür müssen jedoch die gesetzlichen Voraussetzungen im konkreten Fall erfüllt sein; insbesondere spielt die vereinbarte oder gesetzliche Risikoverteilung eine Rolle.
Für die Unternehmensplanung sollten mögliche Nachverhandlungen deshalb nicht vorschnell wie bereits gesicherte Erlöse behandelt werden.
Eine angekündigte Preisanpassung, ein laufendes Kundengespräch und eine verbindlich vereinbarte Änderung sind drei unterschiedliche Planungsstände.
Liquiditäts-Stresstest: Warum ein positives Ergebnis nicht genügt
Die bisherige Modellrechnung betrachtet Erträge und Kosten. Sie beantwortet noch nicht, ob fällige Zahlungen rechtzeitig geleistet werden können.
Dafür müssen die tatsächlichen Zahlungstermine betrachtet werden. Ein vereinbarter höherer Verkaufspreis hilft beispielsweise erst dann auf dem Konto, wenn die daraus entstehende Forderung bezahlt wird.
Ein einfaches Beispiel verdeutlicht den Unterschied:
Eine fiktive GmbH stellt gleichmäßig Rechnungen über insgesamt 90.000 Euro brutto je 30-Tage-Monat. Verschieben sich die Kundenzahlungen dauerhaft um durchschnittlich zehn Tage, ergibt sich im vereinfachten stationären Modell ein zusätzlicher Forderungsbestand von:
90.000 Euro ÷ 30 Tage × 10 Tage = 30.000 Euro
Das ist zunächst kein zusätzlicher Aufwand. Es ist aber Geld, das länger bei den Kunden gebunden bleibt und im Unternehmen zur Finanzierung anderer Zahlungen fehlen kann.
Für den tatsächlichen Liquiditätsbedarf der GmbH können solche Verschiebungen deshalb bedeutsamer sein als die isolierte Veränderung einer einzelnen Kostenposition.
Eine mögliche Arbeitsstruktur: rollierende Planung über 13 Wochen
Für den kurzfristigen Stresstest bietet sich als Arbeitsmodell eine wöchentlich fortgeschriebene Übersicht der nächsten 13 Wochen an.
Sie beginnt mit dem verfügbaren Zahlungsmittelbestand und berücksichtigt die erwarteten Einzahlungen sowie sämtliche fälligen Auszahlungen. Dazu gehören auch Positionen, die in einer operativen Ergebnisrechnung anders oder gar nicht erscheinen, etwa Tilgungen, Investitionszahlungen und steuerliche Zahlungstermine.
Unsichere Kundeneingänge, noch nicht zugesagte Kredite und erhoffte Stundungen sollten als solche erkennbar bleiben. Andernfalls entsteht rechnerische Sicherheit, die tatsächlich noch nicht besteht.
Wichtig: Ein 13-Wochen-Plan ist ein Steuerungsinstrument, keine gesetzliche Schonfrist und kein Ersatz für eine insolvenzrechtliche Prüfung.
So lässt sich der Margen-Stresstest auf die eigene GmbH übertragen
1. Eine belastbare Ausgangslage herstellen
Die Analyse beginnt mit aktuellen Zahlen, nicht ausschließlich mit dem letzten Jahresabschluss.
Benötigt werden insbesondere die laufende betriebswirtschaftliche Auswertung, offene Kunden- und Lieferantenposten, aktuelle Energiekonditionen und die wesentlichen noch zu erfüllenden Aufträge.
Die zentrale Kontrollfrage lautet: Sind bekannte Preisänderungen bereits enthalten, oder zeigt die Auswertung noch eine günstigere Vergangenheit?
2. Kostenpositionen ohne Doppelzählung erfassen
Energie, Transport, Material und Fremdleistungen sollten so getrennt werden, dass jeder Kostenbetrag nur einmal berücksichtigt wird.
Für jede relevante Position werden Ausgangsbetrag, angenommene Veränderung und Wirksamkeitsdatum festgehalten. So lässt sich unterscheiden, was bereits feststeht und was lediglich ein mögliches Belastungsszenario ist.
3. Drei nachvollziehbare Szenarien rechnen
Sinnvoll sind ein Basisszenario mit bereits bekannten Änderungen, ein Belastungsszenario mit zusätzlichen plausiblen Verschlechterungen und ein Maßnahmenfall.
Im Maßnahmenfall sollten Einsparungen und Preisänderungen erst ab dem Zeitpunkt berücksichtigt werden, ab dem sie voraussichtlich wirksam werden. Eine geplante Einsparung ist nicht dasselbe wie eine bereits umgesetzte Einsparung.
4. Ergebnis und Zahlungsfähigkeit getrennt auswerten
Jedes Szenario braucht zwei Antworten: Welches Ergebnis entsteht, und wie entwickeln sich die verfügbaren Zahlungsmittel?
Dabei zählt nicht nur der Endbestand nach 13 Wochen. Auch zwischenzeitliche Tiefpunkte sind wichtig, weil eine Finanzierungslücke bereits früher auftreten kann.
5. Maßnahmen mit Verantwortlichen und Terminen versehen
Eine erkannte Ergebnislücke schließt sich nicht durch die Analyse selbst.
Für jede Maßnahme sollte deshalb feststehen, wer sie umsetzt, wann sie wirksam werden kann und welcher Ergebnis- beziehungsweise Liquiditätseffekt erwartet wird. Abweichungen zwischen Planung und tatsächlicher Entwicklung müssen anschließend erkennbar bleiben.
Die Überwachung bestandsgefährdender Entwicklungen ist zudem eine gesetzliche Geschäftsleiterpflicht: § 1 StaRUG verlangt eine fortlaufende Beobachtung und bei erkannten Gefahren geeignete Gegenmaßnahmen sowie die vorgesehene Berichterstattung.
Wann aus Kostendruck ein insolvenzrechtliches Problem wird
Eine sinkende Marge ist nicht automatisch Insolvenz. Auch ein einzelner Verlustmonat beantwortet die Frage nach einer Insolvenzantragspflicht noch nicht.
Umgekehrt schützt ein bilanzieller Gewinn nicht davor, dass eine GmbH ihre fälligen Verpflichtungen nicht mehr erfüllen kann.
Zahlungsunfähigkeit
Nach § 17 InsO liegt Zahlungsunfähigkeit vor, wenn der Schuldner nicht in der Lage ist, seine fälligen Zahlungspflichten zu erfüllen. Hat er seine Zahlungen eingestellt, wird Zahlungsunfähigkeit in der Regel angenommen. Die konkrete Abgrenzung erfordert eine fachgerechte Prüfung.
Bei erkennbaren Zahlungsschwierigkeiten sollte deshalb nicht erst auf die nächste Monatsauswertung gewartet werden. Die Zahlungsunfähigkeit einer GmbH ist eine eigenständige rechtliche Frage.
Überschuldung
§ 19 InsO stellt darauf ab, ob das Vermögen die bestehenden Verbindlichkeiten deckt. Eine Überschuldung liegt jedoch nicht vor, wenn die Fortführung des Unternehmens in den nächsten zwölf Monaten nach den Umständen überwiegend wahrscheinlich ist.
Dauerhaft höhere Kosten können deshalb auch für die Fortführungsprognose relevant sein. Die Planung muss die tatsächliche Finanzierung und die realistischen Geschäftsannahmen abbilden, nicht lediglich die Hoffnung auf sinkende Energiepreise.
Antragspflicht und Zahlungen in der Krise
Bei Zahlungsunfähigkeit oder Überschuldung muss der Insolvenzantrag nach § 15a InsO ohne schuldhaftes Zögern gestellt werden. Die gesetzlichen Höchstfristen betragen drei Wochen nach Eintritt der Zahlungsunfähigkeit und sechs Wochen nach Eintritt der Überschuldung. Diese Höchstfristen sind keine pauschal nutzbaren Wartezeiten.
Die Insolvenzantragspflicht einer GmbH wird nicht dadurch aufgehoben, dass Preisgespräche oder Finanzierungsverhandlungen laufen.
Auch für Zahlungen nach Eintritt der Insolvenzreife gelten besondere Grenzen. § 15b InsO sieht unter seinen Voraussetzungen persönliche Erstattungsansprüche gegen Geschäftsleiter vor. Damit kann aus einer wirtschaftlichen Krise ein erhebliches Risiko der Geschäftsführerhaftung entstehen. Bei entsprechenden Anzeichen ist unverzüglich insolvenzrechtlicher Rat erforderlich.
Häufige Fragen: Inflation, Energiekosten und GmbH-Margen
Steigen die Kosten jeder GmbH jetzt um 3,3 Prozent?
Nein. Die amtliche Inflationsrate beschreibt die Preisentwicklung eines Warenkorbs privater Haushalte. Für eine GmbH sind ihre tatsächlichen Einkaufspreise, Verbrauchsmengen und Vertragsbedingungen maßgeblich.
Wie stark belastet ein höherer Energiepreis den Gewinn?
Das hängt von der Ausgangsmarge und dem Energieanteil ab. In der Modellrechnung mit 100.000 Euro Umsatz, 20.000 Euro Energiekosten und 5.000 Euro operativem Gewinn senkt ein Energieanstieg um 14,9 Prozent den Gewinn auf 2.020 Euro – sofern alles andere unverändert bleibt.
Reicht mehr Umsatz als Gegenmaßnahme?
Nur, wenn der zusätzliche Umsatz genügend zusätzlichen Deckungsbeitrag erwirtschaftet. Bei 25 Prozent Deckungsbeitragsquote werden im Modell 11.920 Euro zusätzlicher Umsatz benötigt, um 2.980 Euro Mehrkosten auszugleichen.
Dürfen bestehende Festpreise wegen Inflation erhöht werden?
Nicht automatisch. Entscheidend sind die vertraglichen Regelungen und gegebenenfalls gesetzliche Anpassungsansprüche. § 313 BGB erfordert eine Einzelfallprüfung; eine bestimmte Inflationsrate allein ist kein pauschaler Erhöhungsanspruch.
Welche Kennzahlen gehören in den Stresstest?
Besonders aussagekräftig sind der aktuelle Deckungsbeitrag je Auftrag oder Produktgruppe, die operative Umsatzmarge, die tatsächlichen Energie- und Bezugskosten sowie die Entwicklung der verfügbaren Liquidität. Diese Kennzahlen sollten gemeinsam betrachtet werden.
Ab welcher Inflationsrate muss eine GmbH Insolvenz anmelden?
Es gibt keine bestimmte Inflationsrate, die eine Antragspflicht auslöst. Maßgeblich sind insbesondere Zahlungsunfähigkeit und Überschuldung sowie die daraus folgenden gesetzlichen Pflichten.
Inflation und GmbH-Kosten müssen in der eigenen Kalkulation sichtbar werden
Inflation und steigende GmbH-Kosten sind vor allem dann gefährlich, wenn Kostenänderungen später erkannt werden, als sie wirtschaftlich wirken.
Die amtliche Inflationsrate ist ein Warnsignal, aber keine individuelle Unternehmensdiagnose. Der entscheidende Schritt besteht darin, die tatsächlichen Preisänderungen auf die eigene Kostenstruktur, die verbleibenden Aufträge und die Zahlungstermine zu übertragen.
Die Modellrechnung zeigt, wie empfindlich eine geringe Marge reagieren kann: Zusätzliche Energiekosten von 2,98 Prozent des Umsatzes vernichten unter den gewählten Annahmen fast 60 Prozent des bisherigen operativen Gewinns.
Wer nur auf den Umsatz schaut, kann eine Ertragskrise übersehen. Wer nur auf das Ergebnis schaut, kann eine Liquiditätskrise übersehen. Eine belastbare Einschätzung braucht beides.
Steigende Kosten – aber unklar, wie viel Spielraum Ihrer GmbH bleibt?
Wenn höhere Energie- und Einkaufskosten den Überschuss aufzehren oder Zahlungen zunehmend schwerfallen, braucht es eine klare Einordnung der wirtschaftlichen Lage und der noch verfügbaren Optionen.
Schildern Sie Ihre Situation über GmbH-Probleme24.de und fragen Sie eine vertrauliche Ersteinschätzung an. Individuelle Rechts- und Steuerfragen gehören in die Prüfung durch entsprechend befugte Berufsträger. Eine bestehende Insolvenzantragspflicht bleibt unberührt.
GmbH-Situation vertraulich schildern und Ersteinschätzung anfragen
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechts-, Steuer- oder Insolvenzberatung. Sämtliche Unternehmenszahlen und Stresstests sind ausdrücklich gekennzeichnete Modellrechnungen.
Quellen und Rechtsgrundlagen
Statistisches Bundesamt: Verbraucherpreisindex und Inflationsrate – vorläufige Septemberergebnisse, veröffentlicht am 30. September 2026, sowie Erläuterungen zum Verbraucherpreisindex.
Bürgerliches Gesetzbuch: BGB, insbesondere § 313 zur Störung der Geschäftsgrundlage.
Unternehmensstabilisierungs- und -restrukturierungsgesetz: StaRUG
Insolvenzordnung – Insolvenzgründe: § 17 InsO: Zahlungsunfähigkeit und § 19 InsO: Überschuldung.
Insolvenzordnung – Geschäftsleiterpflichten: § 15a InsO: Insolvenzantragspflicht und § 15b InsO: Zahlungen bei Zahlungsunfähigkeit und Überschuldung.