Insolvenz mangels Masse abgewiesen
Insolvenz mangels Masse abgewiesen: Was das für GmbH und Geschäftsführer bedeutet
Insolvenz mangels Masse bei einer GmbH bedeutet, dass das Insolvenzgericht den Antrag auf Eröffnung eines Insolvenzverfahrens abweist, weil das vorhandene Vermögen voraussichtlich nicht einmal die Verfahrenskosten deckt. Es wird dann kein reguläres Insolvenzverfahren eröffnet. Mit der Rechtskraft des Abweisungsbeschlusses wird die GmbH aufgelöst. Das bedeutet jedoch weder einen Schuldenerlass noch automatisch eine persönliche Haftung des Geschäftsführers für sämtliche Unternehmensverbindlichkeiten.
Für Geschäftsführer, Gesellschafter, Gläubiger und Beschäftigte stellen sich unterschiedliche Fragen: Was passiert mit der Gesellschaft? Wer trägt die Kosten? Bleiben Forderungen bestehen? Und welche Pflichten gelten, obwohl kein eröffnetes Insolvenzverfahren durchgeführt wird?
Entscheidend ist, die Abweisung des Insolvenzantrags, die Auflösung der GmbH und eine mögliche persönliche Haftung rechtlich voneinander zu trennen.
Insolvenz mangels Masse bei der GmbH: Was § 26 InsO tatsächlich bedeutet
Die häufig verwendete Formulierung „Die Insolvenz wurde mangels Masse abgewiesen“ ist juristisch verkürzt. Abgewiesen wird der Antrag auf Eröffnung des Insolvenzverfahrens.
Nach § 26 Absatz 1 Insolvenzordnung entscheidet das Gericht so, wenn das Vermögen des Schuldners voraussichtlich nicht ausreichen wird, um die Kosten des Verfahrens zu decken. Die Vorschrift betrifft damit eine andere Frage als diejenige, ob alle Gläubiger vollständig bezahlt werden können.
Nicht jede Unterdeckung führt zur Abweisung
Ein Insolvenzverfahren setzt gerade nicht voraus, dass genügend Vermögen vorhanden ist, um sämtliche Schulden auszugleichen. Für die Kostendeckungsprüfung geht es zunächst um die Finanzierung des Verfahrens.
Zu den Verfahrenskosten gehören nach § 54 InsO insbesondere die Gerichtskosten sowie die Vergütung und Auslagen des vorläufigen Insolvenzverwalters, des Insolvenzverwalters und gegebenenfalls der Mitglieder eines Gläubigerausschusses.
Vereinfachtes Rechenbeispiel: Eine GmbH hat Verbindlichkeiten von 250.000 Euro. Für das Verfahren stehen nach der zugrunde gelegten Bewertung voraussichtlich 3.000 Euro zur Verfügung; die angenommenen Verfahrenskosten betragen 8.000 Euro. Die Finanzierungslücke für das Verfahren beträgt damit 5.000 Euro.
Diese Zahlen dienen ausschließlich der Veranschaulichung. Sie sind keine Aussage über typische oder gesetzlich festgelegte Verfahrenskosten.
„Mangels Masse“ heißt nicht zwingend „überhaupt kein Vermögen“
Eine Gesellschaft kann noch Vermögensgegenstände besitzen und trotzdem nicht genügend verwertbare Mittel für ein Insolvenzverfahren haben. Auch die rechtliche Verfügbarkeit und der voraussichtliche Verwertungserlös sind relevant.
Deshalb ist die Abweisung mangels Masse nicht mit der Feststellung gleichzusetzen, dass die GmbH keinerlei Vermögen mehr besitzt. Die spätere Löschung wegen Vermögenslosigkeit ist ein eigenständiger registerrechtlicher Vorgang mit eigenen Voraussetzungen.
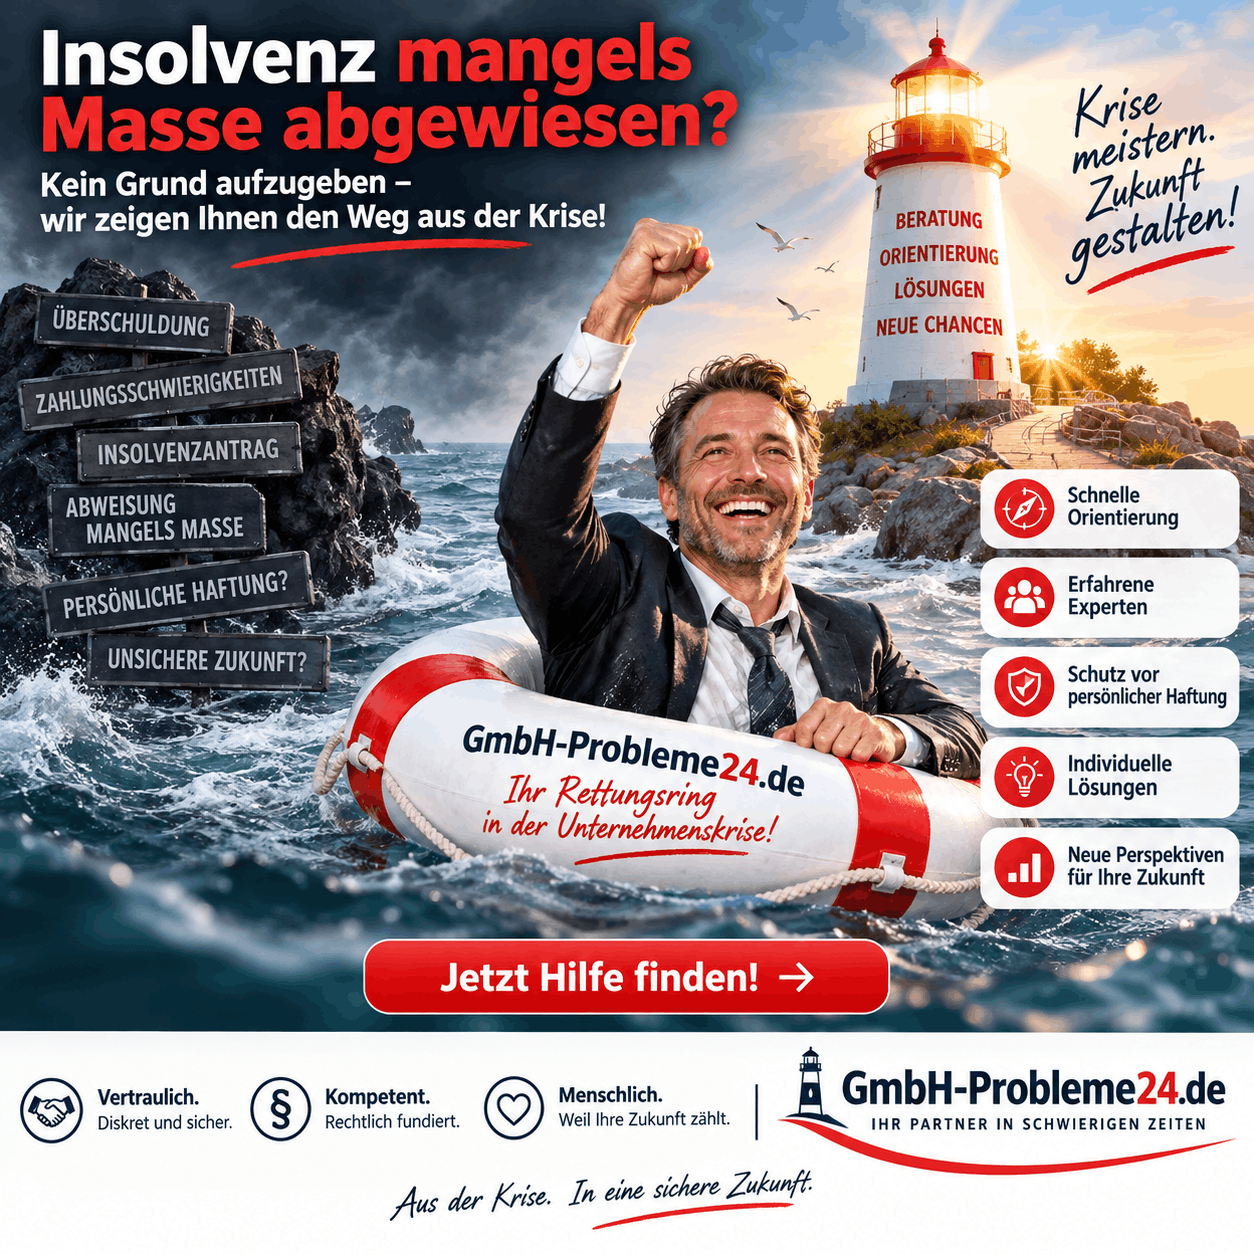
Insolvenz mangels Masse abgewiesen Infografik
Abweisung, Einstellung mangels Masse und Masseunzulänglichkeit: Die Unterschiede
Im Zusammenhang mit Unternehmensinsolvenzen werden mehrere Begriffe häufig verwechselt. Für die rechtlichen Folgen ist ihre Unterscheidung wesentlich.
| Situation | Zeitpunkt und Voraussetzung | Rechtliche Folge |
|---|---|---|
| Abweisung mangels Masse nach § 26 InsO | Vor der Verfahrenseröffnung: Das Vermögen reicht voraussichtlich nicht für die Verfahrenskosten. | Der Eröffnungsantrag wird abgewiesen, sofern keine gesetzliche Ausnahme eingreift. |
| Einstellung mangels Masse nach § 207 InsO | Nach der Verfahrenseröffnung: Die Masse reicht nicht mehr zur Deckung der Verfahrenskosten. | Das bereits eröffnete Verfahren wird unter den gesetzlichen Voraussetzungen eingestellt. |
| Masseunzulänglichkeit nach § 208 InsO | Die Verfahrenskosten sind gedeckt, aber andere fällige Masseverbindlichkeiten können nicht vollständig erfüllt werden; auch absehbare Unterdeckungen sind erfasst. | Der Insolvenzverwalter zeigt Masseunzulänglichkeit an. Das ist nicht mit einer Abweisung des Eröffnungsantrags gleichzusetzen. |
Die Abweisung nach § 26 InsO betrifft somit ein Verfahren, das gerade nicht eröffnet wird. Die beiden anderen Situationen betreffen bereits eröffnete Insolvenzverfahren.
Wie ein tatsächlich eröffnetes Verfahren abläuft, erläutert unser Überblick zum Ablauf eines Insolvenzverfahrens bei einer GmbH.
Muss der Geschäftsführer auch ohne Geld einen Insolvenzantrag stellen?
Ja. Fehlende Mittel für die Verfahrenskosten beseitigen die Insolvenzantragspflicht einer GmbH nicht.
Die Insolvenzantragspflicht der GmbH richtet sich nach dem Eintritt eines Insolvenzgrundes und den gesetzlichen Voraussetzungen des § 15a InsO. Sie hängt nicht davon ab, ob die Geschäftsführung eine spätere Verfahrenseröffnung für finanzierbar hält.
Zahlungsunfähigkeit und Überschuldung sind gesondert zu prüfen
Eine Zahlungsunfähigkeit der GmbH liegt nach § 17 InsO vor, wenn die Gesellschaft ihre fälligen Zahlungspflichten nicht erfüllen kann. Hat sie ihre Zahlungen eingestellt, ist Zahlungsunfähigkeit in der Regel anzunehmen.
Daneben kommt die Überschuldung einer GmbH nach § 19 InsO als Insolvenzgrund in Betracht. Sie liegt grundsätzlich vor, wenn das Vermögen die bestehenden Verbindlichkeiten nicht mehr deckt, es sei denn, die Fortführung des Unternehmens ist in den nächsten zwölf Monaten überwiegend wahrscheinlich.
Ein bilanziell negatives Eigenkapital allein beantwortet diese insolvenzrechtliche Frage daher noch nicht abschließend.
Drei beziehungsweise sechs Wochen sind keine frei verfügbare Wartezeit
Der Antrag muss ohne schuldhaftes Zögern gestellt werden. Die gesetzlichen Höchstfristen betragen drei Wochen nach Eintritt der Zahlungsunfähigkeit und sechs Wochen nach Eintritt der Überschuldung.
Diese Fristen dürfen nicht unabhängig von den Umständen ausgeschöpft werden. Insbesondere erlauben die sechs Wochen bei Überschuldung kein Hinausschieben eines wegen Zahlungsunfähigkeit früher gebotenen Antrags.
Der Gedanke „Ein Verfahren lohnt sich ohnehin nicht mehr, deshalb stelle ich keinen Antrag“ ist deshalb rechtlich gefährlich. Ob das Verfahren eröffnet oder der Antrag mangels Masse abgewiesen wird, entscheidet das Insolvenzgericht.
Was passiert mit der GmbH nach der Abweisung?
Mit Rechtskraft wird die Gesellschaft aufgelöst
§ 60 Absatz 1 Nummer 5 GmbHG bestimmt, dass die GmbH durch die Rechtskraft des Beschlusses aufgelöst wird, mit dem die Eröffnung des Insolvenzverfahrens mangels Masse abgelehnt worden ist.
Ein zusätzlicher Auflösungsbeschluss der Gesellschafter ist hierfür nicht erforderlich. Die Auflösung und ihr Grund werden in diesem Fall nach § 65 GmbHG von Amts wegen in das Handelsregister eingetragen.
Auflösung bedeutet nicht sofortige Löschung
Die GmbH verschwindet durch ihre Auflösung nicht augenblicklich. Grundsätzlich folgt außerhalb eines eröffneten Insolvenzverfahrens die Liquidation der GmbH. Soweit keine abweichende Regelung oder Bestellung vorliegt, übernehmen die bisherigen Geschäftsführer die Liquidatorenfunktion.
Die Liquidatoren haben insbesondere laufende Geschäfte zu beenden, Forderungen einzuziehen, Vermögen zu verwerten und die Gesellschaft bei der Abwicklung zu vertreten. Neue Geschäfte können zulässig sein, soweit sie der Beendigung schwebender Geschäfte dienen.
Die Abwicklung ist also weder eine beliebige Fortsetzung des bisherigen Geschäftsbetriebs noch ein rechtsfreier Zustand.
Auch Rechnungslegungs- und steuerliche Pflichten entfallen nicht pauschal mit dem Abweisungsbeschluss. Welche Erklärungen, Abschlüsse und weiteren Maßnahmen erforderlich bleiben, ist nach dem jeweiligen Stand der Abwicklung zu bestimmen.
Die Löschung wegen Vermögenslosigkeit ist ein eigener Schritt
Eine vermögenslose GmbH kann nach § 394 FamFG im Handelsregister gelöscht werden. Dafür sieht das Gesetz ein gesondertes Verfahren vor. Die Abweisung mangels Masse ersetzt dieses Verfahren nicht und beweist für sich genommen auch nicht, dass sämtliche Voraussetzungen einer Vermögenslosigkeitslöschung vorliegen.
Wer eine GmbH löschen lassen möchte, muss deshalb zwischen einer erforderlichen Abwicklung und einer registerrechtlichen Löschung wegen Vermögenslosigkeit unterscheiden.
Wichtig ist die Reihenfolge: Abweisungsbeschluss, Rechtskraft und Auflösung sowie eine spätere Löschung sind nicht dasselbe Ereignis.
Kann eine rechtskräftig aufgelöste GmbH durch neues Kapital gerettet werden?
Hier liegt eine besonders folgenreiche Besonderheit: Eine wegen rechtskräftiger Abweisung mangels Masse aufgelöste GmbH lässt sich nicht einfach durch einen Fortsetzungsbeschluss der Gesellschafter wieder in eine regulär am Geschäftsverkehr teilnehmende Gesellschaft zurückverwandeln.
Der Bundesgerichtshof hat dies mit Beschluss vom 25. Januar 2022 – II ZB 8/21 bestätigt. Das gilt auch dann, wenn die Insolvenzgründe anschließend beseitigt wurden und die Gesellschaft wieder über Vermögen oberhalb ihres satzungsmäßigen Stammkapitals verfügt.
Damit sind zwei Situationen strikt zu unterscheiden:
Vor einer rechtskräftigen Abweisung können zusätzlich nachgewiesene Mittel oder ein ausreichender Kostenvorschuss für die Frage der Verfahrenseröffnung relevant sein.
Nach rechtskräftiger Auflösung nach § 60 Absatz 1 Nummer 5 GmbHG ist eine bloße Kapitalzufuhr mit anschließendem Fortsetzungsbeschluss dagegen kein rechtlich tragfähiger Weg zurück zum bisherigen Geschäftsbetrieb.
Gerade deshalb sollte ein Abweisungsbeschluss nicht zunächst abgelegt werden, während Gesellschafter noch über mögliche Finanzierungsbeiträge verhandeln.
Wer trägt die Kosten? Vorschuss und Erstattung nach § 26 InsO
Ein Kostenvorschuss kann die Abweisung verhindern
Nach § 26 Absatz 1 InsO unterbleibt die Abweisung aus Kostengründen, wenn ein ausreichender Geldbetrag vorgeschossen wird. Das beseitigt allerdings nur dieses Eröffnungshindernis; die übrigen gesetzlichen Voraussetzungen müssen ebenfalls vorliegen.
Eine Verfahrenskostenstundung nach § 4a InsO steht der GmbH nicht offen. Diese Regelung ist auf natürliche Personen zugeschnitten, die einen Antrag auf Restschuldbefreiung gestellt haben.
Bei schuldhaft versäumter Antragstellung kann eine persönliche Vorschusspflicht entstehen
§ 26 InsO enthält zwei unterschiedliche Anspruchsrichtungen:
Erstattung nach Absatz 3: Wer einen Vorschuss geleistet hat, kann unter den gesetzlichen Voraussetzungen Ersatz von einer Person verlangen, die ihre Insolvenzantragspflicht pflichtwidrig und schuldhaft verletzt hat.
Vorschuss nach Absatz 4: Eine entsprechend pflichtwidrig und schuldhaft handelnde antragspflichtige Person kann bereits zur Vorschussleistung verpflichtet sein. Den Anspruch können der vorläufige Insolvenzverwalter und Personen mit einem begründeten Vermögensanspruch gegen die Schuldnerin geltend machen.
Für die streitige Pflichtwidrigkeit und das Verschulden enthält das Gesetz eine besondere Beweislastregel zulasten der antragspflichtigen Person.
Das ist keine pauschale Haftung aller Geschäftsführer für sämtliche Verfahrenskosten. Entscheidend sind die Voraussetzungen des jeweiligen Anspruchs.
Auch ohne Verfahrenseröffnung können Kosten entstehen
Die Abweisung bedeutet außerdem nicht, dass das gerichtliche Eröffnungsverfahren kostenfrei bleibt. § 26a InsO sieht beispielsweise die gerichtliche Festsetzung der Vergütung und Auslagen eines vorläufigen Insolvenzverwalters ausdrücklich auch dann vor, wenn kein Insolvenzverfahren eröffnet wird.
Die Festsetzung richtet sich nach den gesetzlichen Regeln grundsätzlich gegen die Schuldnerin. Eine persönliche Inanspruchnahme des Geschäftsführers benötigt eine gesonderte Grundlage.
Insolvenz mangels Masse abgewiesen
Haftet der Geschäftsführer nach einer Abweisung mit seinem Privatvermögen?
Nicht automatisch. Für die Verbindlichkeiten einer GmbH haftet grundsätzlich das Gesellschaftsvermögen. Die Abweisung mangels Masse überträgt die Schulden nicht auf den Geschäftsführer oder die Gesellschafter.
Eine persönliche Haftung des GmbH-Geschäftsführers kann sich jedoch aus eigenen Pflichtverletzungen oder selbst übernommenen Verpflichtungen ergeben.
Zahlungen nach Eintritt der Insolvenzreife
§ 15b InsO regelt die Verantwortung für Zahlungen nach Eintritt von Zahlungsunfähigkeit oder Überschuldung. Zahlungen sind in dieser Situation nicht beliebig zulässig. Das Gesetz enthält allerdings Ausnahmen für Zahlungen, die mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sind.
Wer entgegen diesen Vorgaben Zahlungen veranlasst, kann der Gesellschaft zur Erstattung verpflichtet sein. Die Abweisung mangels Masse beseitigt solche möglichen Ansprüche nicht.
Für eine belastbare Prüfung kommt es deshalb unter anderem auf den tatsächlichen Eintritt der Insolvenzreife, die einzelnen Zahlungen, ihren Zweck und den jeweiligen Verfahrensstand an.
Pauschale Empfehlungen wie „Alles weiterbezahlen“ oder „Ab sofort keine einzige Zahlung mehr leisten“ werden dieser Rechtslage nicht gerecht.
Haftung für Steuern
Nach § 69 AO kann eine persönliche Haftung entstehen, wenn steuerliche Pflichten vorsätzlich oder grob fahrlässig verletzt werden und dadurch insbesondere Steuern nicht oder nicht rechtzeitig festgesetzt oder erfüllt werden.
Die bloße Existenz offener Steuerschulden genügt deshalb nicht, um jede persönliche Haftung des Geschäftsführers zu bejahen.
Zusätzlich sind die besonderen Regeln des § 15b Absatz 8 InsO zu beachten. Sie können das Verhältnis zwischen steuerlichen Zahlungspflichten und insolvenzrechtlichen Zahlungsbeschränkungen verändern.
Bleibt die Verfahrenseröffnung jedoch aufgrund einer Pflichtverletzung des Antragspflichtigen aus, greifen die dort genannten Privilegierungen nicht. Nicht jede Abweisung mangels Masse erfüllt automatisch diese zusätzliche Voraussetzung.
Sozialversicherungsbeiträge und eigene Schadensersatzpflichten
Das Vorenthalten von Arbeitnehmerbeiträgen zur Sozialversicherung kann nach § 266a StGB strafbar sein. Ob ein Tatbestand erfüllt ist und wer dafür verantwortlich ist, muss anhand der konkreten Umstände festgestellt werden.
Daneben kommen bei entsprechendem Sachverhalt eigene Schadensersatzansprüche von Gläubigern in Betracht, etwa aus § 823 Absatz 2 BGB in Verbindung mit einer verletzten Schutzvorschrift. Dafür müssen die Voraussetzungen des jeweiligen Anspruchs einschließlich Schaden und ursächlichem Zusammenhang vorliegen.
Ein Gläubiger kann seine unbezahlte GmbH-Rechnung daher nicht allein mit dem Hinweis auf den Abweisungsbeschluss in eine private Forderung gegen den Geschäftsführer umwandeln.
Persönliche Bürgschaften bestehen unabhängig davon
Hat ein Geschäftsführer oder Gesellschafter persönlich für einen Unternehmenskredit gebürgt, beruht seine mögliche Haftung auf dem Bürgschaftsvertrag. Dafür muss nicht erst eine verspätete Insolvenzantragstellung nachgewiesen werden.
Die Frage lautet dann nicht nur, ob die Geschäftsführung pflichtgemäß gehandelt hat, sondern auch, welche privaten Sicherheiten wirksam übernommen wurden.
Welche Risiken bestehen für Gesellschafter?
Auch Gesellschafter haften nicht allein deshalb persönlich, weil ihre GmbH kein kostendeckendes Insolvenzverfahren mehr finanzieren kann.
Allerdings können eigene Verpflichtungen bestehen. Dazu zählen beispielsweise persönlich übernommene Bürgschaften oder die Rückgewähr von Zahlungen, die entgegen den Kapitalerhaltungsregeln aus dem Gesellschaftsvermögen geleistet wurden. § 31 GmbHG enthält entsprechende Erstattungsregelungen.
Bei der Haftung von GmbH-Gesellschaftern ist deshalb die bloße Gesellschafterstellung von zusätzlichen vertraglichen oder gesetzlichen Verpflichtungen zu unterscheiden.
Besondere Aufmerksamkeit verlangt eine führungslos gewordene GmbH: § 15a Absatz 3 InsO kann unter den dort genannten Voraussetzungen auch Gesellschafter zur Insolvenzantragstellung verpflichten.
Das Ausscheiden des letzten Geschäftsführers ist daher kein verlässlicher Weg, eine bereits bestehende Krise rechtlich stillzulegen.
Ist die Abweisung mangels Masse eine Straftat?
Nein. Der Abweisungsbeschluss ist weder eine strafrechtliche Verurteilung noch für sich genommen der Nachweis einer Insolvenzverschleppung.
Strafbar kann dagegen eine vorsätzlich oder fahrlässig verletzte Insolvenzantragspflicht sein. § 15a InsO sieht bei vorsätzlichen Verstößen eine Freiheitsstrafe bis zu drei Jahren oder Geldstrafe vor; bei fahrlässigem Handeln bis zu einem Jahr oder Geldstrafe.
Für die Prüfung einer möglichen Insolvenzverschleppung kommt es deshalb insbesondere auf den Eintritt der Insolvenzreife, den Zeitpunkt der Antragstellung und die individuelle Verantwortlichkeit an.
Daneben können beispielsweise Bankrottdelikte nach § 283 StGB oder das Vorenthalten von Sozialversicherungsbeiträgen nach § 266a StGB relevant werden. Erforderlich ist jeweils die Verwirklichung des konkreten Straftatbestands. Die wirtschaftliche Erfolglosigkeit einer GmbH allein genügt dafür nicht.
Bestimmte rechtskräftige Verurteilungen wegen vorsätzlicher Insolvenzstraftaten können außerdem grundsätzlich einen fünfjährigen Ausschluss von der Tätigkeit als GmbH-Geschäftsführer auslösen. Auch dies ist von der bloßen Abweisung eines Insolvenzantrags zu unterscheiden.
Was geschieht mit den Schulden und den Forderungen der Gläubiger?
Die Abweisung ist kein Schuldenerlass
Die Abweisung mangels Masse stellt keine Befriedigung der Gläubiger dar. Sie überträgt deren Forderungen aber auch nicht automatisch auf andere Personen.
Eine Restschuldbefreiung nach den hierfür vorgesehenen Vorschriften der Insolvenzordnung ist natürlichen Personen vorbehalten. Für die GmbH gibt es daher keine entsprechende Entschuldung durch eine Restschuldbefreiung.
Ein eröffnetes Insolvenzverfahren zur Forderungsanmeldung fehlt
Weil kein Insolvenzverfahren eröffnet wird, findet auch keine gewöhnliche Forderungsanmeldung zur Insolvenztabelle eines solchen Verfahrens statt.
Gläubiger müssen stattdessen unterscheiden, ob noch verwertbares Gesellschaftsvermögen vorhanden ist und ob zusätzlich eigenständige Ansprüche gegen andere Personen bestehen. Eine persönliche Bürgschaft, ein Schadensersatzanspruch und die ursprüngliche Forderung gegen die GmbH sind rechtlich unterschiedliche Anspruchsgrundlagen.
Für die wirtschaftliche Bewertung ist diese Trennung zentral: Eine berechtigte Forderung gegen die GmbH bedeutet noch nicht, dass eine andere zahlungsfähige Person dafür einstehen muss.
Was bedeutet die Abweisung für Arbeitnehmer und Insolvenzgeld?
Eine Abweisung mangels Masse kann auch für Beschäftigte erhebliche Bedeutung haben. Sie gehört nach § 165 Absatz 1 Nummer 2 SGB III ausdrücklich zu den gesetzlichen Insolvenzereignissen.
Damit kann ein Anspruch auf Insolvenzgeld bestehen, obwohl kein Insolvenzverfahren eröffnet wird. Erfasst werden bei Vorliegen der weiteren Voraussetzungen ausstehende Arbeitsentgeltansprüche für die vorausgegangenen drei Monate des Arbeitsverhältnisses. Die genaue Zuordnung des Insolvenzgeldzeitraums ist im Einzelfall zu prüfen.
Grundsätzlich gilt eine zweimonatige Antragsfrist
Insolvenzgeld muss nach § 324 Absatz 3 SGB III grundsätzlich innerhalb einer Ausschlussfrist von zwei Monaten nach dem Insolvenzereignis beantragt werden. Für unverschuldete Fristversäumnisse enthält das Gesetz eine begrenzte Ausnahme.
Beschäftigte sollten deshalb nicht erst eine spätere Handelsregisterlöschung abwarten. Auch muss geprüft werden, ob möglicherweise schon ein früheres gesetzliches Insolvenzereignis eingetreten war.
Der Arbeitgeber hat eine ausdrückliche Informationspflicht
Ein häufig übersehener Punkt steht in § 165 Absatz 5 SGB III: Wird ein Insolvenzantrag mangels Masse abgewiesen, muss der Arbeitgeber den Abweisungsbeschluss dem Betriebsrat unverzüglich bekannt geben. Besteht kein Betriebsrat, sind die Arbeitnehmerinnen und Arbeitnehmer zu unterrichten.
Der Abweisungsbeschluss betrifft somit nicht nur die Geschäftsleitung und das Registergericht, sondern löst auch konkrete Pflichten gegenüber der Belegschaft aus.
Kann die GmbH gegen den Abweisungsbeschluss vorgehen?
Gegen die Ablehnung der Verfahrenseröffnung sieht § 34 InsO die sofortige Beschwerde vor. Beschwerdeberechtigt ist der Antragsteller; bei einer Abweisung nach § 26 InsO zusätzlich die Schuldnerin.
Die Beschwerdefrist beträgt grundsätzlich zwei Wochen. Für ihren Beginn sind jedoch die insolvenzrechtlichen Sonderregeln zu beachten. Nach § 6 InsO kommt es auf die Verkündung beziehungsweise, wenn keine Verkündung erfolgt, auf die Zustellung an.
Besonders wichtig: Öffentliche Bekanntmachungen können nach § 9 InsO Zustellungswirkungen entfalten. Die Frist darf deshalb nicht ohne Prüfung ausschließlich vom Eingang eines Briefes abhängig gemacht werden.
Für die Prüfung eines Rechtsmittels können beispielsweise bislang nicht berücksichtigte Vermögenswerte, die Bewertung ihrer Verwertbarkeit oder eine inzwischen belastbar gesicherte Kostenfinanzierung relevant sein.
Ob daraus ein erfolgversprechender Beschwerdegrund entsteht, lässt sich nur anhand des Beschlusses und der Verfahrensunterlagen beurteilen. Die Fristberechnung sollte unverzüglich anwaltlich geprüft werden.
Was Geschäftsführer nach einem Abweisungsbeschluss konkret prüfen sollten
1. Beschluss, Bekanntmachung und Fristen sichern
Zunächst sollten der vollständige Beschluss, sein tatsächlicher Bekanntmachungs- und Zustellungsverlauf sowie ein möglicher Rechtsmittelbedarf geklärt werden.
Dabei ist die gesellschaftsrechtliche Folge der Rechtskraft mitzudenken: Die dadurch eingetretene Auflösung lässt sich nicht einfach durch neues Kapital und einen Fortsetzungsbeschluss rückgängig machen.
2. Den Krisenverlauf nachvollziehbar dokumentieren
Für die Prüfung möglicher Haftung empfiehlt sich eine belastbare Chronologie: Wann wurden welche Verbindlichkeiten fällig? Welche Mittel waren verfügbar? Wann wurde die Geschäftsführung über Zahlungsausfälle informiert? Welche Maßnahmen wurden eingeleitet, und wann ging der Insolvenzantrag bei Gericht ein?
Diese Dokumentation ersetzt keine rechtliche Bewertung. Sie schafft aber die tatsächliche Grundlage, um Antragspflichten und einzelne Zahlungen anhand der gesetzlichen Vorgaben beurteilen zu können.
3. Gesellschaftsvermögen und persönliche Risiken getrennt erfassen
Eine Übersicht sollte die noch vorhandenen Vermögenswerte und Forderungen der GmbH enthalten. Davon getrennt gehört eine zweite Prüfung zu möglichen privaten Bürgschaften, steuerlichen Haftungsrisiken, Vorschussansprüchen und Zahlungsverantwortlichkeiten.
Diese Trennung verhindert, dass Unternehmensschulden vorschnell als private Verpflichtungen anerkannt oder umgekehrt tatsächlich bestehende persönliche Risiken übersehen werden.
4. Die Abwicklung und Beschäftigteninformation organisieren
Zu klären sind die Vertretung der aufgelösten Gesellschaft, die erforderlichen Abwicklungsmaßnahmen, fortbestehende Rechnungslegungs- und Steuerpflichten sowie die gesetzliche Information der Beschäftigten.
Ein nicht eröffnetes Insolvenzverfahren bedeutet nicht, dass diese Aufgaben automatisch von einem Insolvenzverwalter übernommen werden.
Helfen ein GmbH-Verkauf oder ein Geschäftsführerwechsel?
Ein Anteilskauf oder ein Geschäftsführerwechsel bei der GmbH beseitigt nicht rückwirkend bereits entstandene Pflichtverletzungen.
Insbesondere werden mögliche Ansprüche wegen unzulässiger Zahlungen oder schuldhaft versäumter Antragstellung nicht allein dadurch gegenstandslos, dass anschließend eine andere Person Geschäftsführer wird.
Wer eine insolvente GmbH verkaufen möchte, muss deshalb eine mögliche Transaktion von bestehenden Antragspflichten, persönlichen Sicherheiten und bereits entstandenen Haftungsrisiken trennen.
Ebenso wenig lässt sich die rechtskräftig eingetretene Auflösung nach § 60 Absatz 1 Nummer 5 GmbHG durch einen bloßen Gesellschafterwechsel in eine reguläre Fortführung umwandeln.
Versprechen, wonach die Übergabe einer Krisengesellschaft sämtliche bisherigen Verantwortlichkeiten automatisch beendet, sind daher keine verlässliche Grundlage für eine Entscheidung.
Häufige Fragen zur Insolvenz mangels Masse bei einer GmbH
Muss der Geschäftsführer anschließend Privatinsolvenz anmelden?
Nicht allein wegen der Abweisung des Insolvenzantrags seiner GmbH. Gesellschaft und Geschäftsführer sind rechtlich zu unterscheiden. Eine persönliche Insolvenzfrage entsteht erst, wenn eigene Verbindlichkeiten und die persönliche wirtschaftliche Situation dies begründen.
Wird der Geschäftsführer persönlich in das Schuldnerverzeichnis eingetragen?
§ 26 Absatz 2 InsO sieht die Eintragung des Schuldners in das Schuldnerverzeichnis vor. Ist die GmbH Schuldnerin, betrifft diese Regelung die Gesellschaft. Die organschaftliche Vertretung allein macht den Geschäftsführer nicht zum persönlichen Schuldner dieser Unternehmensverbindlichkeiten.
Wie lange dauert es bis zur Löschung der GmbH?
Eine allgemeingültige Frist ergibt sich aus dem Abweisungsbeschluss nicht. Zu unterscheiden sind eine noch erforderliche Abwicklung und ein registerrechtliches Verfahren zur Löschung wegen Vermögenslosigkeit. Eine automatische Löschung unmittelbar nach der Abweisung sieht das Gesetz nicht vor.
Darf der bisherige Geschäftsführer später wieder Geschäftsführer werden?
Die Abweisung mangels Masse allein begründet keinen gesetzlichen Ausschluss. Ein solcher kann sich jedoch aus anderen Umständen ergeben, insbesondere aus bestimmten rechtskräftigen strafrechtlichen Verurteilungen nach den Voraussetzungen des § 6 GmbHG.
Insolvenz mangels Masse beendet nicht sämtliche Verantwortung
Insolvenz mangels Masse bei der GmbH bedeutet zunächst, dass die wirtschaftliche Grundlage für ein kostendeckendes Insolvenzverfahren fehlt. Mit Rechtskraft der Abweisung wird die Gesellschaft aufgelöst. Schulden werden dadurch weder erlassen noch automatisch zu privaten Schulden des Geschäftsführers.
Die entscheidenden Prüfungen betreffen unterschiedliche Ebenen: die rechtzeitige Antragstellung, mögliche Vorschuss- und Erstattungsansprüche, Zahlungen nach Insolvenzreife, persönliche Sicherheiten sowie die ordnungsgemäße Abwicklung. Für Beschäftigte können gleichzeitig Insolvenzgeldansprüche und kurze Antragsfristen relevant werden.
Ein Abweisungsbeschluss sollte deshalb weder als pauschaler Haftungsnachweis noch als endgültige Entwarnung verstanden werden. Er verlangt eine zeitnahe, fallbezogene Prüfung durch insolvenzrechtlich qualifizierte Rechtsberatung und – soweit steuerliche Fragen betroffen sind – die steuerliche Beratung.
Ihre GmbH ist betroffen? Klären Sie die nächsten Schritte
Sie benötigen Unterstützung bei der wirtschaftlichen Einordnung Ihrer GmbH-Krise und der Organisation des weiteren Vorgehens? Schildern Sie Ihre Situation, den Stand des gerichtlichen Verfahrens und die dringendsten offenen Fragen.
Jetzt Kontakt aufnehmen und Ihre GmbH-Situation schildern
Die rechtliche und steuerliche Einzelfallprüfung gehört in die Hände entsprechend qualifizierter Berufsträger. Eine Kontaktanfrage hemmt keine gesetzlichen Antrags- oder Rechtsmittelfristen.
Dieser Beitrag vermittelt allgemeine rechtliche Informationen. Er ersetzt keine individuelle Prüfung des Einzelfalls, insbesondere nicht die Berechnung laufender Antrags- oder Rechtsmittelfristen.
Quellen und weiterführende Rechtsgrundlagen
Abweisung mangels Masse, Verfahrenskosten und Restschuldbefreiung
§ 26 InsO – Abweisung mangels Masse, Schuldnerverzeichnis sowie Vorschuss- und Erstattungsansprüche
§ 54 InsO – Kosten des Insolvenzverfahrens
§ 26a InsO – Vergütung des vorläufigen Insolvenzverwalters
§ 4a InsO – Stundung der Kosten des Insolvenzverfahrens
§ 207 InsO – Einstellung mangels Masse
§ 208 InsO – Anzeige der Masseunzulänglichkeit
§ 286 InsO – Restschuldbefreiung für natürliche Personen
Insolvenzgründe, Antragspflicht und Verantwortung für Zahlungen
§ 15a InsO – Insolvenzantragspflicht, Höchstfristen und Strafvorschriften
§ 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung
§ 17 InsO – Zahlungsunfähigkeit
§ 19 InsO – Überschuldung
Auflösung, Liquidation und Löschung der GmbH
§ 60 GmbHG – Auflösungsgründe
§ 65 GmbHG – Anmeldung und Eintragung der Auflösung
§ 66 GmbHG – Liquidatoren
§ 70 GmbHG – Aufgaben der Liquidatoren
§ 71 GmbHG – Eröffnungsbilanz sowie Rechte und Pflichten
§ 74 GmbHG – Schluss der Liquidation
§ 394 FamFG – Löschung vermögensloser Gesellschaften
Haftung, Bürgschaften und strafrechtliche Risiken
§ 13 GmbHG – Rechtliche Selbstständigkeit und Haftung der Gesellschaft
§ 31 GmbHG – Erstattung verbotener Rückzahlungen
§ 6 GmbHG – Voraussetzungen und Ausschlussgründe für Geschäftsführer
§ 69 AO – Steuerliche Haftung der Vertreter
§ 823 BGB – Schadensersatzpflicht
§ 765 BGB – Vertragstypische Pflichten bei der Bürgschaft
§ 266a StGB – Vorenthalten und Veruntreuen von Arbeitsentgelt
§ 283 StGB – Bankrott
Insolvenzgeld und Information der Beschäftigten
§ 165 SGB III – Anspruch auf Insolvenzgeld und Informationspflicht des Arbeitgebers
§ 324 SGB III – Antragstellung und Ausschlussfrist für Insolvenzgeld
Rechtsmittel und öffentliche Bekanntmachungen
§ 34 InsO – Rechtsmittel gegen die Entscheidung über den Eröffnungsantrag
§ 6 InsO – Sofortige Beschwerde
§ 9 InsO – Öffentliche Bekanntmachung und Zustellungswirkung
§ 569 ZPO – Frist und Form der sofortigen Beschwerde