Kaufzurückhaltung 2026
Kaufzurückhaltung 2026: Was schwache Nachfrage für Handel und GmbHs bedeutet
Stand: 16. September 2026
Kaufzurückhaltung belastet Unternehmen 2026 trotz einer insgesamt wachsenden Wirtschaft. Das ifo Institut erwartet für Deutschland 1,4 Prozent reales Wirtschaftswachstum, für den privaten Konsum jedoch lediglich 0,4 Prozent. Für konsumabhängige GmbHs ist diese Lücke relevant: Eine bessere Konjunkturprognose bedeutet nicht automatisch mehr Kunden, höhere Margen oder zusätzliche Liquidität.
Die betriebswirtschaftliche Frage lautet deshalb nicht nur, ob der Umsatz steigt oder fällt. Entscheidend ist, welcher Betrag nach den unmittelbar umsatzabhängigen Kosten verbleibt – und ob die tatsächlichen Zahlungseingänge ausreichen, um die fälligen Verpflichtungen zu bedienen.
Kaufzurückhaltung Unternehmen 2026: Was die aktuellen Zahlen zeigen
Nach der ifo-Mitteilung vom 15. September 2026 lag das Geschäftsklima im Einzelhandel im August bei minus 29,0 Punkten. Die Händler bewerteten ihre aktuelle Lage schlechter als im Juli. Ihre Erwartungen verbesserten sich etwas, blieben aber pessimistisch. Die seit Mai beobachtete Erholung der Stimmung kam damit zunächst zum Stillstand.
| Kennzahl | Wert | Zeitraum und Aussage |
|---|---|---|
| ifo-Geschäftsklima im Einzelhandel | −29,0 Punkte | August 2026; Befragungsergebnis, keine Umsatzveränderung |
| Reales Bruttoinlandsprodukt | +1,4 % | ifo-Prognose für das Gesamtjahr 2026 |
| Reale private Konsumausgaben | +0,4 % | ifo-Prognose für das Gesamtjahr 2026 |
| Einzelhändler mit unzureichender Nachfrage | 54 % | ifo-Befragung im Juli 2026 |
Die Daten erlauben keine pauschale Aussage, dass der gesamte private Konsum 2026 sinkt. Prognostiziert wird vielmehr ein schwaches Wachstum. Ebenso bedeuten minus 29 Punkte beim Geschäftsklima nicht 29 Prozent Umsatzverlust.
Ein konkretes Umsatzsignal kam bereits Anfang September: Nach Angaben des Statistischen Bundesamtes gingen die deutschen Einzelhandelsumsätze im Juli gegenüber dem Vormonat zurück. Diese Monatsbewegung ist von einer Prognose für das Gesamtjahr zu unterscheiden.
Die belastbare Einordnung lautet: Schwache Konsumdynamik, pessimistische Händler und einzelne Umsatzrückgänge können gleichzeitig mit gesamtwirtschaftlichem Wachstum auftreten.
Warum Wirtschaftswachstum nicht automatisch im Einzelhandel ankommt
Das Bruttoinlandsprodukt beschreibt die Wirtschaftsleistung insgesamt. Ein Händler verkauft dagegen ein bestimmtes Sortiment an bestimmte Kundengruppen. Die beiden Entwicklungen müssen deshalb nicht parallel verlaufen.
In seiner Herbstprognose verweist das ifo Institut unter anderem auf Impulse aus dem Ausland sowie zusätzliche Ausgaben für Infrastruktur, Klima und Verteidigung. Diese können die Gesamtwirtschaft stützen, während die Konsumkonjunktur deutlich schwächer bleibt.
Daraus folgt für Unternehmen: Ein zusätzlicher Industrieauftrag verbessert nicht unmittelbar die Auslastung eines Restaurants. Staatliche Investitionen führen nicht zwangsläufig zu zusätzlichen Möbelkäufen. Selbst steigende Einkommen würden einem einzelnen Geschäft wenig helfen, wenn dessen Kundschaft ihre Ausgaben anderen Angeboten zuwendet.
Gesamtwirtschaftliches Wachstum ist keine Umsatzgarantie für eine einzelne GmbH.
Außerdem sind privater Konsum und Einzelhandelsumsatz nicht deckungsgleich. Der private Konsum umfasst auch Dienstleistungen und andere Ausgaben außerhalb des Warenhandels. Schon eine Verschiebung zwischen Ausgabenarten kann daher dazu führen, dass ein Konsumbereich wächst, während ein anderer verliert.
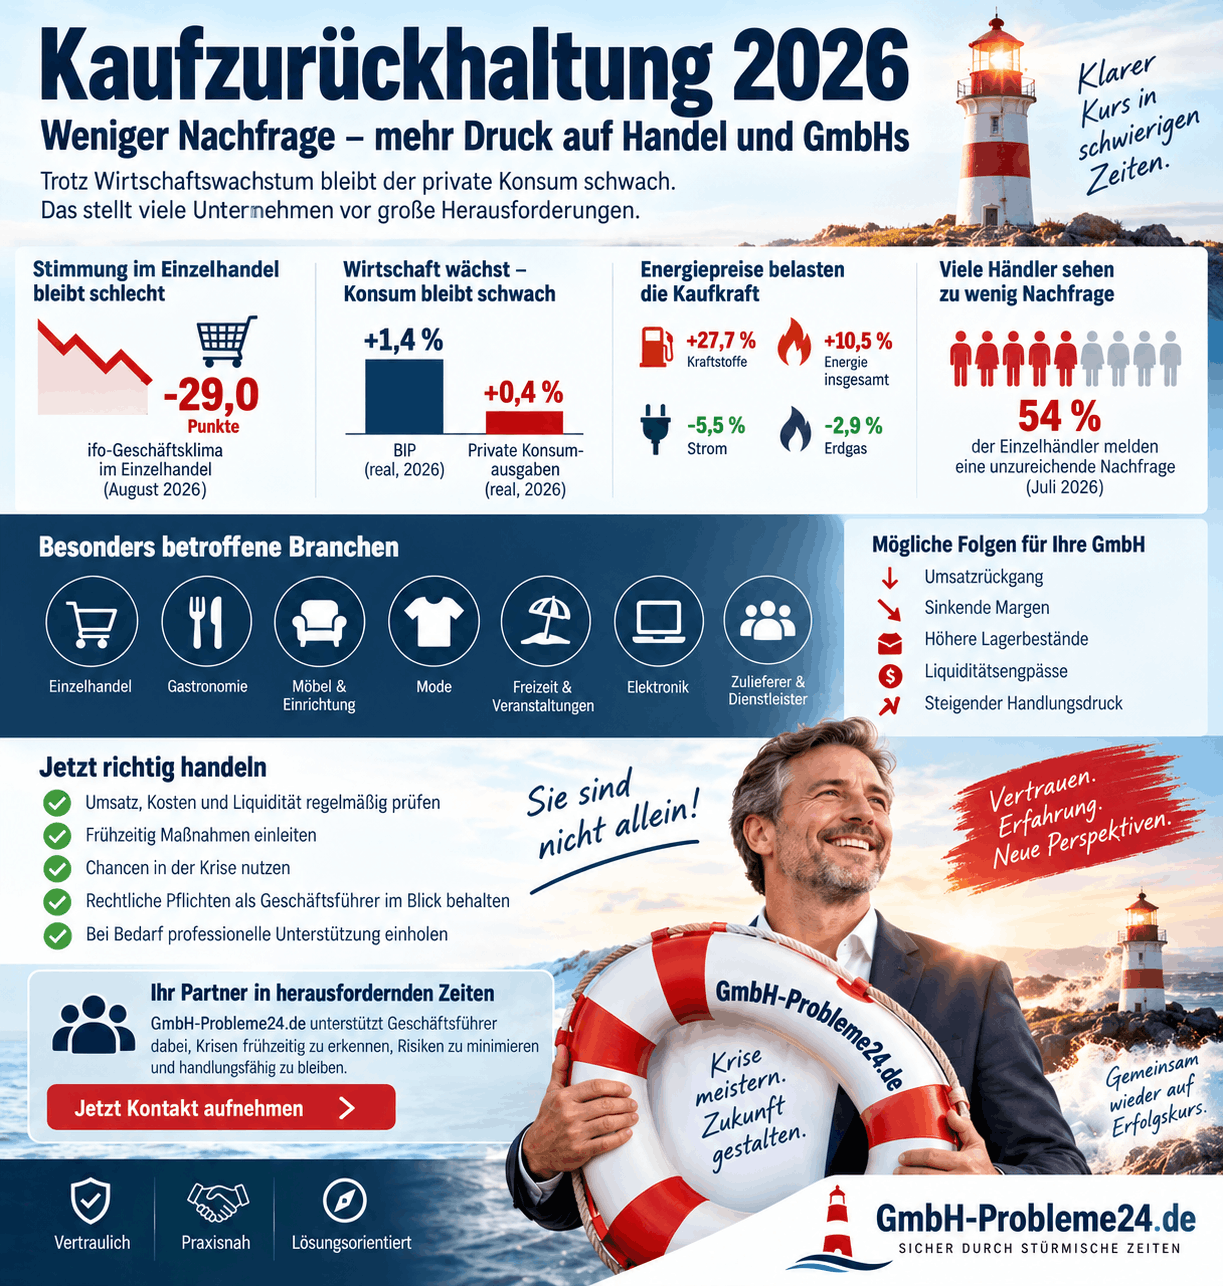
Kaufzurückhaltung 2026 Infografik
Energiepreise belasten die Kaufkraft – aber nicht jede Energieart wird teurer
Die Preisentwicklung liefert einen wichtigen Hintergrund. Nach den im September veröffentlichten Daten des Statistischen Bundesamtes lagen die Verbraucherpreise im August 2,9 Prozent über dem Vorjahresmonat. Energieprodukte verteuerten sich insgesamt deutlich, wobei sich die Entwicklung einzelner Energiearten erheblich unterschied.
Die wirtschaftliche Wirkung lässt sich unter einer einfachen Annahme beschreiben: Muss ein Haushalt bei unverändertem Einkommen mehr für notwendige Ausgaben aufwenden, bleibt weniger Geld für andere Käufe oder zum Sparen.
Für Unternehmen ist genau diese Verteilung entscheidend. Nicht jeder Kunde verzichtet auf denselben Kauf. Ein Teil verschiebt größere Anschaffungen, ein anderer wechselt die Preisklasse. Wieder andere Haushalte verändern ihr Verhalten kaum.
Hohe Inflation bedeutet nicht automatisch höhere Handelsmargen
Laut ifo plante im August die Mehrheit der befragten Einzelhändler weiterhin mit ungefähr gleichbleibenden Verkaufspreisen.
Daraus ergibt sich ein mögliches Margenrisiko: Wenn die Kosten eines Betriebs steigen, seine Verkaufspreise aber nicht entsprechend mitwachsen, wird sein wirtschaftlicher Spielraum kleiner.
Gerade bei Unternehmen, die ohnehin nur geringe Margen erzielen, können daraus schnell Verluste entstehen. Ausführlich erklären wir die Ursachen, Folgen und Handlungsmöglichkeiten in unserem Ratgeber Firma macht Verluste – Ursachen, Folgen und mögliche Auswege.
Welche Branchen durch Kaufzurückhaltung unter Druck geraten können
Die folgenden Zusammenhänge sind eine betriebswirtschaftliche Einordnung. Sie bedeuten nicht, dass sämtliche genannten Branchen im August 2026 tatsächlich Umsatz verloren haben.
| Branche | Mögliche Reaktion der Kunden | Mögliche Folge für die GmbH |
|---|---|---|
| Möbel, Küchen und Einrichtung | Größere Anschaffungen werden verschoben | Weniger Abschlüsse bei weiterlaufenden Ausstellungs- und Personalkosten |
| Mode und andere saisonale Waren | Käufe erfolgen später oder stärker preisorientiert | Mehr Restbestände und zusätzlicher Rabattdruck |
| Gastronomie | Weniger Besuche oder geringerer Umsatz je Gast | Schwächere Auslastung und weniger Deckungsbeitrag |
| Freizeit und Veranstaltungen | Verzicht auf einzelne Angebote oder günstigere Alternativen | Bereits gebundene Kapazitäten werden schlechter ausgelastet |
| Elektronik und langlebige Konsumgüter | Noch funktionsfähige Geräte werden länger genutzt | Langsamerer Warenumschlag und längere Kapitalbindung |
| Lieferanten konsumabhängiger Betriebe | Geschäftskunden bestellen zurückhaltender | Die Nachfrageschwäche erreicht vorgelagerte Unternehmen |
Möbel und Einrichtung: Wenn aus Beratung kein Auftrag wird
Bei einer aufschiebbaren Anschaffung kann eine Anfrage bestehen bleiben, ohne dass ein Auftrag folgt. Für ein Möbel- oder Küchenunternehmen ist deshalb nicht allein die Zahl der Kontakte aussagekräftig, sondern auch der Anteil tatsächlich abgeschlossener Geschäfte.
Bleiben Beratungsaufwand, Ausstellungsfläche und Personal unverändert, während weniger Abschlüsse entstehen, verteilt sich derselbe Kostenblock auf weniger Umsatz.
Mode und Saisonwaren: Zeit verändert die Verkaufsmöglichkeiten
Bei saisonabhängigen Sortimenten kann eine spätere Kaufentscheidung besonders problematisch werden. Bleiben Artikel bis zum Ende ihres vorgesehenen Verkaufszeitraums liegen, muss der Händler zwischen weiterer Lagerhaltung und einem Preisnachlass abwägen.
Ein Rabatt kann Zahlungseingänge beschleunigen und Bestände abbauen. Er reduziert bei unveränderten Stückkosten zugleich den Betrag, der zur Deckung anderer Kosten übrig bleibt.
Liquiditätsentlastung und Ergebnisverbesserung sind deshalb nicht dasselbe.
Gastronomie und Freizeit: Auslastung statt Lagerbestand
Bei zeitgebundenen Angeboten lässt sich ungenutzte Kapazität nicht beliebig nachholen. Ein unbesetzter Restauranttisch am vergangenen Samstag erzeugt nachträglich keinen Umsatz mehr. Dasselbe gilt für einen nicht verkauften Veranstaltungsplatz.
In einem Betrieb mit hohen festen Kosten können deshalb schon kleinere Veränderungen bei Besucherzahl oder Durchschnittsbon spürbar auf das Ergebnis wirken.
Weniger Kunden oder kleinere Warenkörbe: Die Ursachen unterscheiden sich
Die ifo-Befragung liefert hierzu einen zusätzlichen Hinweis: Im zweiten Quartal meldeten 48,2 Prozent der stationären Einzelhändler weniger Kunden als saisonüblich. Bei den Online-Händlern berichteten 25,6 Prozent von weniger Klicks als jahreszeitlich üblich.
Diese Werte dürfen nicht als unmittelbarer Umsatzvergleich zwischen stationärem Handel und Online-Handel gelesen werden. Kundenbesuche und Klicks sind unterschiedliche Messgrößen.
Für eine eigene betriebliche Auswertung lässt sich der Umsatz gedanklich in drei Faktoren zerlegen:
Umsatz = Zahl der relevanten Besuche × Kaufquote × durchschnittlicher Einkaufswert
Ein Geschäft kann bei stabiler Besucherzahl Umsatz verlieren, weil weniger Besucher kaufen. Ein anderes verzeichnet genauso viele Käufe wie zuvor, erzielt aber geringere Einkaufswerte. Eine dritte GmbH gewinnt Umsatz, verdient wegen Preisnachlässen jedoch weniger daran.
Die Aussage „Die Kunden kaufen weniger“ reicht deshalb nicht aus, um die wirtschaftliche Entwicklung eines Unternehmens zu erklären.
Kaufzurückhaltung 2026
Rechenbeispiel: Zehn Prozent weniger Umsatz lassen den Überschuss fast verschwinden
Das folgende Beispiel ist fiktiv und bewusst vereinfacht. Es beschreibt keinen konkreten Betrieb und keinen Branchendurchschnitt.
Angenommen, eine Handels-GmbH erzielt 150.000 Euro Monatsumsatz. Wareneinsatz und andere unmittelbar umsatzabhängige Kosten betragen zusammen 60 Prozent des Umsatzes. Die monatlichen Fixkosten liegen bei 53.000 Euro.
| Position pro Monat | Ausgangslage | Umsatz −10 % | Umsatz −15 % |
|---|---|---|---|
| Nettoumsatz | 150.000 € | 135.000 € | 127.500 € |
| Variable Kosten: 60 % | 90.000 € | 81.000 € | 76.500 € |
| Deckungsbeitrag: 40 % | 60.000 € | 54.000 € | 51.000 € |
| Fixkosten | 53.000 € | 53.000 € | 53.000 € |
| Ergebnis vor Zinsen und Steuern | +7.000 € | +1.000 € | −2.000 € |
Bei zehn Prozent Umsatzrückgang fehlen monatlich 6.000 Euro Deckungsbeitrag. Der Überschuss fällt dadurch von 7.000 auf 1.000 Euro – ein Rückgang um rund 86 Prozent.
Bei 15 Prozent weniger Umsatz entsteht unter den getroffenen Annahmen bereits ein Verlust.
Die rechnerische Gewinnschwelle vor Zinsen und Steuern liegt bei:
53.000 Euro Fixkosten ÷ 40 Prozent Deckungsbeitragsquote = 132.500 Euro Monatsumsatz.
Sinkt zusätzlich die Deckungsbeitragsquote, etwa durch einen ungünstigeren Produktmix oder Preisnachlässe, verschärft sich die Situation weiter.
Warum mehr Umsatz nach einem Rabatt nicht automatisch mehr Gewinn bedeutet
Ein Artikel wird beispielsweise für 100 Euro netto verkauft und verursacht 60 Euro variable Stückkosten. Sein Deckungsbeitrag beträgt 40 Euro.
Nach einem Preisnachlass auf 90 Euro bleiben bei unveränderten Stückkosten nur noch 30 Euro Deckungsbeitrag. Um insgesamt denselben Deckungsbeitrag zu erzielen, müssten rund 33,3 Prozent mehr Stück verkauft werden.
Damit ist ein Rabatt weder grundsätzlich falsch noch grundsätzlich richtig. Seine Wirkung hängt davon ab, ob er genügend zusätzliche Verkäufe auslöst, gebundene Mittel freisetzt oder andere wirtschaftliche Vorteile bringt.
Wie aus einer Absatzschwäche ein Liquiditätsproblem entstehen kann
Die Ergebnisrechnung beantwortet, ob ein Unternehmen wirtschaftlich verdient. Die Liquiditätsbetrachtung beantwortet dagegen, ob zum jeweiligen Fälligkeitstermin ausreichend Geld verfügbar ist.
Eine GmbH kann Waren bereits bezahlt haben, deren Verkauf sich verzögert. Umgekehrt kann sie aus einem Verkauf einen Ertrag ausweisen, obwohl die Rechnung noch nicht beglichen ist.
Ein Kredit erhöht den Kontostand, ist aber kein Umsatz. Seine spätere Tilgung beansprucht wiederum Liquidität.
Diese Zusammenhänge lassen sich am Handelsbeispiel verdeutlichen: Angenommen, wegen schwächeren Absatzes liegen zusätzlich bereits bezahlte Waren mit einem Einkaufspreis von 30.000 Euro im Lager. Dieser Betrag ist zunächst nicht mehr als Bankguthaben verfügbar.
Aus einer zunächst harmlos wirkenden Umsatzschwäche kann dadurch ein ernstes Liquiditätsproblem entstehen.
Geschäftsführer sollten deshalb frühzeitig unterscheiden, ob lediglich eine vorübergehende Liquiditätslücke besteht oder bereits Anzeichen einer insolvenzrechtlich relevanten Situation vorliegen. Vertiefende Informationen finden Sie in unserem Ratgeber GmbH zahlungsunfähig – was Geschäftsführer jetzt beachten müssen.
Was eine Liquiditätsplanung sichtbar macht
Eine zeitlich gegliederte Gegenüberstellung der Ein- und Auszahlungen zeigt, wann eine Finanzierungslücke entstehen könnte.
Bei Kaufzurückhaltung sind insbesondere drei Fragen relevant:
- Welche Verkäufe und Zahlungseingänge sind unter realistischen Annahmen zu erwarten?
- Welche bereits vereinbarten Auszahlungen werden unabhängig davon fällig?
- Welche Finanzmittel sind zu diesen Zeitpunkten tatsächlich verfügbar?
Eine erwartete Umsatzbelebung und ein noch unverbindliches Finanzierungsgespräch sind dabei andere Größen als bereits verfügbare Mittel.
Wann Kaufzurückhaltung für Geschäftsführer rechtlich relevant wird
Ein Umsatzrückgang ist für sich genommen kein Insolvenzgrund. Ebenso lässt sich aus einem schlechten Branchenindikator keine persönliche Haftung eines Geschäftsführers ableiten.
Die rechtliche Bedeutung entsteht durch die konkrete Unternehmenslage und den Umgang der Geschäftsführung mit ihr.
Nach § 1 StaRUG müssen Geschäftsleiter Entwicklungen, die den Fortbestand gefährden können, fortlaufend überwachen und bei erkannten Gefährdungen geeignete Gegenmaßnahmen ergreifen.
Das macht ein funktionierendes Frühwarnsystem gerade bei anhaltender Kaufzurückhaltung wichtig.
Zahlungsunfähigkeit und Überschuldung bleiben getrennte Prüfungen
Nach § 17 InsO liegt Zahlungsunfähigkeit vor, wenn der Schuldner seine fälligen Zahlungspflichten nicht erfüllen kann.
Ein bilanziell vorhandener Warenbestand beantwortet diese Frage nicht allein.
Bei der Überschuldung nach § 19 InsO kommt es ebenfalls auf eine eigenständige insolvenzrechtliche Prüfung an. Ein bilanzieller Fehlbetrag ist deshalb nicht automatisch mit insolvenzrechtlicher Überschuldung gleichzusetzen.
Ausführlich erläutern wir beide Insolvenzgründe auf unserer Themenseite Zahlungsunfähigkeit und Überschuldung bei der GmbH.
Wird die weitere Unternehmensentwicklung unsicher, gewinnt außerdem die Frage an Bedeutung, ob die Gesellschaft voraussichtlich fortgeführt werden kann. Mehr dazu finden Geschäftsführer in unserem ausführlichen Beitrag zur Fortführungsprognose für Unternehmen und GmbHs.
Eine erwartete Konsumerholung setzt keine Fristen aus
Liegt Zahlungsunfähigkeit oder Überschuldung vor, verlangt § 15a InsO einen Insolvenzantrag ohne schuldhaftes Zögern. Die gesetzlichen Höchstfristen betragen drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung.
Das sind keine pauschalen Wartefristen.
Eine Hoffnung auf bessere Geschäfte im Weihnachtsquartal ersetzt deshalb keine Prüfung der aktuellen Unternehmenslage.
Wer bereits Schwierigkeiten hat, sämtliche fälligen Verpflichtungen zu erfüllen, sollte die Situation nicht allein anhand zukünftiger Umsatzhoffnungen beurteilen. Unser Beitrag Wenn die wirtschaftliche Existenz des Unternehmens bedroht ist zeigt, welche Warnsignale Geschäftsführer ernst nehmen sollten.
Kaufzurückhaltung 2026 macht den wirtschaftlichen Puffer entscheidend
Kaufzurückhaltung kann Unternehmen 2026 auch dann belasten, wenn die Gesamtwirtschaft wächst.
Die aktuelle Datenlage spricht für einen verhaltenen Konsum und ein schwieriges Umfeld im Einzelhandel – nicht für einen einheitlichen Rückgang bei jedem Unternehmen.
Für Geschäftsführer sind vor allem drei Entwicklungen relevant:
- Weniger Absatz verringert den Deckungsbeitrag.
- Preisnachlässe können den Margendruck zusätzlich erhöhen.
- Verzögerte Verkäufe können bereits bezahltes Kapital länger im Warenbestand binden.
Wie gefährlich diese Belastungen werden, entscheidet sich an der konkreten Kostenstruktur, den Zahlungszeitpunkten, vorhandenen Reserven und Finanzierungsmöglichkeiten.
Eine GmbH gerät nicht wegen eines schlechten Konjunkturwerts in die Krise. Kritisch wird es, wenn sinkende Erträge, hohe Fixkosten und fehlende Liquidität zusammenkommen und die Gesellschaft ihre Verpflichtungen nicht mehr zuverlässig erfüllen kann.
Ihre Umsätze sinken – und der finanzielle Spielraum wird enger?
Sie stellen fest, dass Kunden zurückhaltender bestellen, Umsätze zurückgehen oder Ihre Liquiditätsreserve zunehmend kleiner wird?
Dann sollte nicht erst gehandelt werden, wenn Rechnungen nicht mehr bezahlt werden können.
Wir unterstützen Sie dabei, die wirtschaftliche Situation Ihrer GmbH strukturiert einzuordnen und mögliche Handlungswege zu prüfen.
Telefon: 030-233 277 480
Jetzt Ihre GmbH-Situation vertraulich schildern