
UG Insolvenz 2026 Risiken
UG Insolvenz 2026: Persönliche Haftung begrenzen und die UG rechtzeitig verkaufen
UG Insolvenz 2026: Die wichtigste Antwort vorab
Eine UG-Insolvenz führt nicht automatisch dazu, dass der Geschäftsführer alle Schulden des Unternehmens privat bezahlen muss. Für gewöhnliche Verbindlichkeiten haftet grundsätzlich die Unternehmergesellschaft mit ihrem Gesellschaftsvermögen.
Das private Risiko entsteht vor allem dann, wenn der Geschäftsführer eigene Pflichten verletzt, den Insolvenzantrag zu spät stellt, nach Eintritt der Insolvenzreife unzulässige Zahlungen veranlasst, Steuern oder Sozialversicherungsbeiträge pflichtwidrig nicht abführt oder persönlich für Kredite, Mietverträge und andere Verpflichtungen gebürgt hat.
Doch eine wirtschaftliche Krise muss nicht zwangsläufig in der Insolvenz enden.
Der rechtzeitige Verkauf der UG kann eine sehr gute und verantwortungsvolle Lösung sein. Ein geeigneter Käufer kann Kapital, Sanierungserfahrung, neue Aufträge, organisatorische Strukturen oder einen strategischen Zugang zum Markt einbringen. Der Geschäftsbetrieb kann erhalten bleiben, Mitarbeiter können eine Perspektive bekommen und der bisherige Unternehmer kann sich aus einer Situation lösen, die ihn wirtschaftlich und psychisch zunehmend überfordert.
Wichtig ist jedoch: Ein Verkauf darf nicht dazu dienen, gesetzliche Pflichten zu umgehen oder Verantwortung an einen unseriösen Käufer abzuschieben. Er muss transparent, nachvollziehbar, notariell und wirtschaftlich sinnvoll gestaltet werden.
Wenn die eigene UG zur psychischen Belastung wird
Eine Unternehmenskrise besteht nicht nur aus Zahlen, Mahnungen und offenen Rechnungen. Für viele Geschäftsführer ist sie vor allem eine persönliche Ausnahmesituation.
Die UG war vielleicht einmal der Beginn eines großen Plans. Sie stand für Unabhängigkeit, wirtschaftliche Sicherheit und den Wunsch, etwas Eigenes aufzubauen. Häufig wurden über Jahre Zeit, Geld und Energie investiert. Vielleicht arbeiten Familienmitglieder im Unternehmen. Vielleicht verlassen sich Mitarbeiter auf ihren Arbeitsplatz. Vielleicht wurden private Rücklagen eingesetzt oder persönliche Bürgschaften abgegeben.
Wenn die Liquidität knapp wird, verändert sich deshalb nicht nur die wirtschaftliche Situation. Auch das eigene Denken verändert sich.
Typisch sind Gedanken wie:
- „Ich muss das irgendwie allein lösen.“
- „Noch ein guter Auftrag, dann wird alles wieder besser.“
- „Ich darf jetzt niemandem zeigen, wie ernst die Lage ist.“
- „Wenn ich verkaufe, habe ich versagt.“
- „Vielleicht verschwindet das Problem, wenn ich noch etwas abwarte.“
- „Was sollen meine Familie, meine Mitarbeiter oder meine Geschäftspartner von mir denken?“
Viele Unternehmer schlafen schlecht, reagieren gereizt oder ziehen sich zurück. Briefe werden nicht mehr geöffnet. Der Blick auf das Geschäftskonto wird vermieden. Gespräche mit dem Steuerberater werden verschoben. Gegenüber der Familie wird die Situation heruntergespielt.
Das ist kein Zeichen mangelnder Intelligenz oder fehlender unternehmerischer Eignung. Es ist eine häufige Reaktion auf anhaltenden Druck, Kontrollverlust und die Angst vor persönlichen Konsequenzen.
Gefährlich wird es, wenn die psychische Belastung zu weiterer Verzögerung führt.
Denn während der Unternehmer innerlich noch um eine Entscheidung ringt, laufen Zahlungsfristen, Steuertermine und möglicherweise bereits insolvenzrechtliche Fristen weiter.
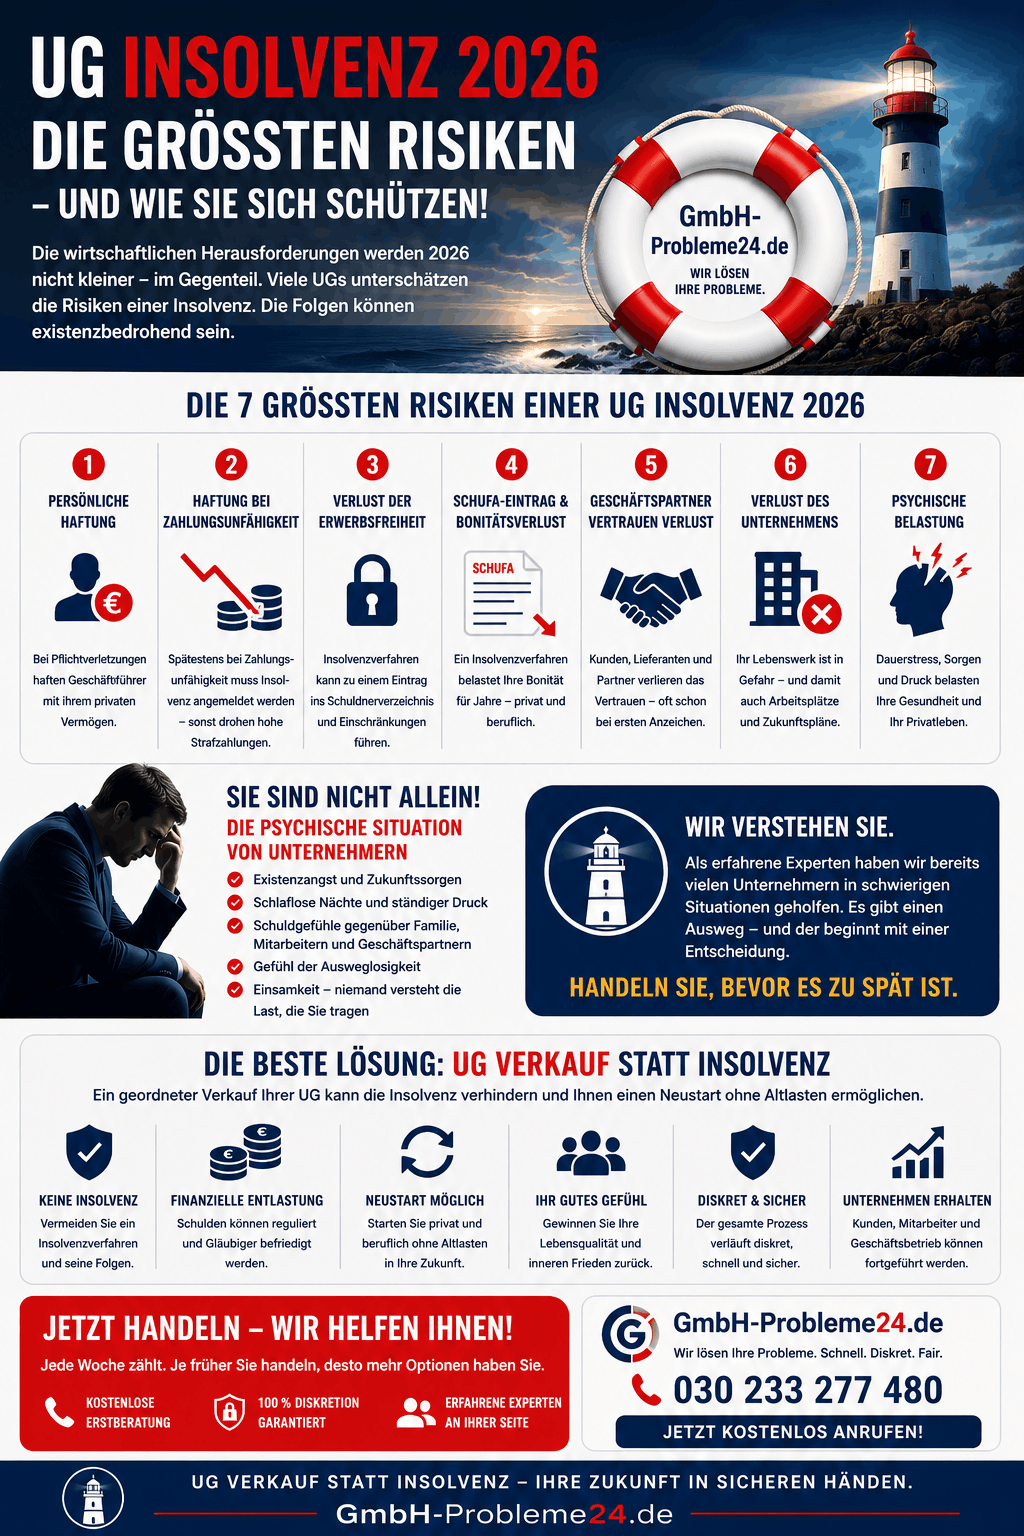
UG Insolvenz 2026 Risiken Infografik
Sie sind nicht Ihre UG
Für viele Geschäftsführer ist das Unternehmen eng mit der eigenen Identität verbunden. Deshalb fühlt sich der Gedanke an einen Verkauf nicht wie eine geschäftliche Entscheidung an, sondern wie das Ende eines persönlichen Lebensabschnitts.
Doch eine UG zu verkaufen bedeutet nicht automatisch, aufzugeben.
Ein Verkauf kann bedeuten:
- Verantwortung rechtzeitig abzugeben,
- weiteren finanziellen Schaden zu begrenzen,
- das operative Geschäft zu erhalten,
- Mitarbeitern eine Perspektive zu ermöglichen,
- einen geeigneteren Eigentümer zu finden,
- das Privatleben wieder zu stabilisieren,
- aus einer dauerhaften Überforderung auszusteigen,
- neue persönliche und berufliche Möglichkeiten zu schaffen.
Manchmal ist es unternehmerisch verantwortungsvoller, eine Gesellschaft rechtzeitig zu übergeben, als sie aus Stolz, Scham oder Hoffnung weiterzuführen, bis keine vernünftige Lösung mehr möglich ist.
Ein Unternehmen zu verkaufen ist keine Niederlage. Es kann die klarste und professionellste Entscheidung in einer Krise sein.
UG verkaufen statt Insolvenz: Warum der GmbH-Verkauf eine sehr gute Lösung sein kann
Die Unternehmergesellschaft ist rechtlich eine besondere Form der GmbH. Deshalb gelten beim Verkauf einer UG im Wesentlichen die Grundprinzipien eines GmbH-Verkaufs.
Verkauft werden normalerweise nicht einzelne Schulden oder nur der Name des Unternehmens. Verkauft werden die Geschäftsanteile an der UG.
Der Käufer übernimmt damit die Beteiligung an der Gesellschaft. Die UG selbst bleibt grundsätzlich dieselbe juristische Person. Sie behält ihre Rechte und Pflichten, ihr Vermögen und ihre Verbindlichkeiten.
Das kann gegenüber einer sofortigen Betriebseinstellung erhebliche Vorteile bieten.
Die wichtigsten Vorteile eines rechtzeitigen UG-Verkaufs
Ein professionell vorbereiteter Verkauf kann:
- den laufenden Geschäftsbetrieb erhalten,
- bestehende Kundenbeziehungen sichern,
- Arbeitsplätze bewahren,
- Know-how und betriebliche Strukturen erhalten,
- einen geordneten Wechsel der Verantwortung ermöglichen,
- neues Kapital in das Unternehmen bringen,
- eine wirtschaftliche Neuausrichtung ermöglichen,
- die persönliche Belastung des bisherigen Unternehmers reduzieren,
- die Entstehung weiterer persönlicher Haftungsrisiken begrenzen,
- eine langwierige Abwicklung oder Liquidation vermeiden,
- für Gläubiger vorteilhafter sein als eine ungeordnete Betriebseinstellung.
Besonders interessant ist ein Verkauf, wenn die UG zwar finanzielle Probleme hat, aber noch über einen verwertbaren Unternehmenskern verfügt.
Dazu können gehören:
- ein funktionierendes Geschäftsmodell,
- laufende Kundenverträge,
- wiederkehrende Umsätze,
- Marken oder Domains,
- Maschinen oder technische Ausstattung,
- Software, Datenbestände oder Know-how,
- qualifizierte Mitarbeiter,
- Genehmigungen oder Zertifizierungen,
- ein geeigneter Standort,
- eine interessante Marktposition,
- Aufträge, die mit zusätzlicher Finanzierung ausgeführt werden könnten.
Ein Unternehmen kann also wirtschaftlich interessant sein, obwohl es aktuell Schulden hat.
Warum ein Käufer eine UG mit Schulden übernehmen kann
Auf den ersten Blick wirkt es unverständlich, warum jemand eine angeschlagene oder verschuldete UG kaufen sollte.
Ein Käufer betrachtet jedoch nicht nur die offenen Verbindlichkeiten. Er prüft, ob die Gesellschaft für ihn einen strategischen oder wirtschaftlichen Wert besitzt.
Ein Erwerb kann beispielsweise interessant sein, weil der Käufer:
- Zugang zu bestehenden Kunden erhält,
- einen neuen Markt betreten möchte,
- Mitarbeiter oder Fachwissen übernehmen will,
- vorhandene Technik oder Betriebsstrukturen benötigt,
- Wettbewerber integrieren möchte,
- Synergieeffekte nutzen kann,
- das Geschäftsmodell mit seiner eigenen Organisation profitabel betreiben kann,
- über ausreichend Kapital zur Stabilisierung verfügt,
- bestehende Aufträge wirtschaftlich besser abwickeln kann,
- Erfahrung mit Restrukturierungen hat.
Was für den bisherigen Inhaber kaum noch zu bewältigen ist, kann für einen strategischen Käufer lösbar sein.
Der bisherige Geschäftsführer sieht möglicherweise nur noch die offenen Rechnungen, den täglichen Druck und die persönliche Erschöpfung. Ein Erwerber betrachtet dagegen Marktchancen, Kundenbeziehungen, operative Potenziale und mögliche Synergien.
Genau deshalb sollte ein Verkauf nicht erst geprüft werden, wenn sämtliche Werte zerstört und alle Kunden verloren sind.
Kann man eine UG mit Schulden verkaufen?
Ja, eine UG kann grundsätzlich auch dann verkauft werden, wenn sie Verbindlichkeiten hat.
Schulden allein verhindern den Verkauf nicht. Die meisten Unternehmen haben Verbindlichkeiten, beispielsweise gegenüber Banken, Vermietern, Lieferanten, Finanzämtern oder Leasinggesellschaften.
Entscheidend ist vielmehr:
- Wie hoch sind die Schulden?
- Welche Forderungen sind bereits fällig?
- Bestehen Rückstände bei Löhnen, Steuern oder Sozialversicherungsbeiträgen?
- Gibt es persönliche Bürgschaften?
- Ist die UG noch zahlungsfähig?
- Liegt möglicherweise bereits Überschuldung vor?
- Welche Vermögenswerte und Ertragschancen bestehen?
- Kann ein Käufer die Gesellschaft nachhaltig finanzieren?
- Ist die Buchhaltung nachvollziehbar?
- Gibt es rechtliche, steuerliche oder strafrechtliche Risiken?
Bei einem Anteilskauf bleiben die Verbindlichkeiten grundsätzlich bei der UG. Der Käufer erwirbt die Gesellschaft mit ihrer wirtschaftlichen Vergangenheit.
Das bedeutet allerdings nicht, dass der Käufer automatisch persönlich für sämtliche Schulden haftet. Ebenso wenig bedeutet es, dass alle persönlichen Verpflichtungen des Verkäufers verschwinden.
Insbesondere persönliche Bürgschaften bleiben regelmäßig bestehen, solange der jeweilige Gläubiger den bisherigen Bürgen nicht ausdrücklich aus seiner Verpflichtung entlässt.
Kann man eine UG für einen Euro verkaufen?
Auch ein Verkauf für einen symbolischen Kaufpreis von einem Euro kann wirtschaftlich nachvollziehbar sein.
Das kommt insbesondere in Betracht, wenn:
- die Verbindlichkeiten den Wert der Vermögensgegenstände übersteigen,
- erheblicher Sanierungsbedarf besteht,
- der Käufer zusätzliches Kapital einbringen muss,
- der Käufer laufende Verluste übernehmen wird,
- notwendige Investitionen anstehen,
- persönliche Arbeitsleistung und Restrukturierungserfahrung des Käufers erforderlich sind.
Ein niedriger Kaufpreis ist nicht automatisch unseriös. Er muss jedoch zur wirtschaftlichen Situation passen.
Wichtig ist außerdem: Der Kaufpreis für die Geschäftsanteile fließt normalerweise an den bisherigen Gesellschafter und nicht automatisch an die UG.
Ein Kaufpreis von einem Euro saniert daher nicht das Unternehmen.
Für die Stabilisierung ist entscheidend, ob der Käufer zusätzlich:
- Eigenkapital einbringt,
- ein Gesellschafterdarlehen gewährt,
- eine verbindliche Finanzierung organisiert,
- Gläubigervereinbarungen abschließt,
- Kosten reduziert,
- neue Aufträge einbringt,
- den Betrieb restrukturiert.
Der Verkauf löst die Krise also nicht allein durch die notarielle Übertragung der Anteile. Die Lösung entsteht durch das wirtschaftliche Gesamtkonzept des Käufers.
Wann ist der Verkauf einer UG besonders sinnvoll?
Ein Verkauf ist häufig eine sehr gute Lösung, wenn der bisherige Gesellschafter oder Geschäftsführer erkennt, dass er die notwendige Sanierung selbst nicht mehr umsetzen kann oder will.
Das kann unterschiedliche Gründe haben:
- Es fehlt weiteres Kapital.
- Persönliche Rücklagen sind aufgebraucht.
- Banken gewähren keine zusätzliche Finanzierung.
- Die psychische und körperliche Belastung ist zu groß geworden.
- Es fehlt die Kraft für eine mehrmonatige Restrukturierung.
- Der Unternehmer möchte sich beruflich neu orientieren.
- Innerhalb der Familie gibt es keinen Nachfolger.
- Das Unternehmen benötigt anderes Management.
- Der Betrieb passt strategisch zu einem größeren Unternehmen.
- Ein Investor könnte vorhandene Werte besser nutzen.
- Die Krise ist noch lösbar, aber nicht mehr mit den vorhandenen Mitteln.
Besonders gute Verkaufschancen bestehen, wenn frühzeitig gehandelt wird.
Solange Kunden, Mitarbeiter, Aufträge, Verträge und betriebliche Strukturen noch vorhanden sind, kann ein Käufer einen echten Unternehmenswert erkennen. Werden dagegen monatelang nur noch Brände gelöscht, verlieren häufig auch die letzten verwertbaren Bestandteile ihren Wert.
Ist ein UG-Verkauf in Ihrer Situation realistisch?
Die folgende Einordnung bietet eine erste Orientierung:
| Situation der UG | Einschätzung des Verkaufs |
|---|---|
| Die UG arbeitet grundsätzlich profitabel, hat aber einen vorübergehenden Liquiditätsengpass | Ein Verkauf kann sehr attraktiv sein |
| Es bestehen Kunden, Aufträge und Mitarbeiter, aber es fehlt Finanzierung | Gute Voraussetzungen für einen strategischen Käufer oder Investor |
| Die UG ist aktuell nicht profitabel, besitzt aber verwertbare Strukturen oder Marktchancen | Verkauf mit Sanierungskonzept kann sinnvoll sein |
| Es bestehen erhebliche Schulden, aber ein Käufer kann sofort Kapital bereitstellen | Verkauf kann möglich sein, muss jedoch besonders sorgfältig geprüft werden |
| Zahlungsunfähigkeit droht erst in den kommenden Monaten | Sehr wichtiger Zeitpunkt, um einen Verkauf frühzeitig einzuleiten |
| Zahlungsunfähigkeit oder Überschuldung ist möglicherweise bereits eingetreten | Verkauf nur parallel zu einer sofortigen Prüfung der Insolvenzantragspflicht |
| Es gibt keine Unterlagen, keine Geschäftstätigkeit und keine verwertbaren Werte | Ein Verkauf ist deutlich schwieriger; andere Lösungen müssen geprüft werden |
| Der Verkauf soll nur dazu dienen, Verantwortung und Unterlagen verschwinden zu lassen | Keine seriöse oder rechtlich tragfähige Lösung |
Kann eine bereits insolvente UG verkauft werden?
Auch die Geschäftsanteile an einer möglicherweise bereits insolventen UG können grundsätzlich übertragen werden. Ein solcher Verkauf setzt die Insolvenzantragspflicht jedoch nicht außer Kraft.
Das ist einer der wichtigsten Punkte des gesamten Artikels.
Wenn Zahlungsunfähigkeit oder Überschuldung bereits eingetreten ist, muss der Geschäftsführer ohne schuldhaftes Zögern prüfen, ob ein Insolvenzantrag gestellt werden muss.
Ein Kaufinteressent, ein unverbindliches Angebot oder die Hoffnung auf eine spätere Finanzierung reichen nicht aus, um gesetzliche Fristen anzuhalten.
Ein Verkauf kann eine bereits eingetretene Insolvenzreife nur dann beseitigen, wenn die notwendigen wirtschaftlichen Maßnahmen tatsächlich rechtzeitig umgesetzt werden.
Dazu kann beispielsweise gehören, dass der Käufer:
- sofort ausreichend Kapital einzahlt,
- verbindlich verfügbare Finanzierung bereitstellt,
- fällige Verbindlichkeiten übernimmt oder begleicht,
- wirksame Stundungsvereinbarungen erzielt,
- eine belastbare Fortführungsfinanzierung sicherstellt.
Bloße Absichtserklärungen, mündliche Zusagen oder noch nicht genehmigte Kredite sind keine vorhandene Liquidität.
Deshalb müssen Verkaufsvorbereitung und Prüfung der Insolvenzantragspflicht parallel erfolgen. Der Geschäftsführer darf nicht mehrere Wochen ausschließlich auf den Käufer hoffen, während fällige Verbindlichkeiten unbezahlt bleiben.
Der Verkauf beendet frühere Haftungsrisiken nicht automatisch
Ein häufiger Irrtum lautet:
„Wenn ich die UG verkauft habe, bin ich für alles nicht mehr verantwortlich.“
So einfach ist es nicht.
Der Verkauf kann die zukünftige unternehmerische Verantwortung geordnet auf einen neuen Eigentümer und eine neue Geschäftsführung übertragen. Er löscht aber keine bereits entstandenen persönlichen Verpflichtungen.
Fortbestehen können insbesondere:
- persönliche Bürgschaften,
- private Schuldbeitritte,
- Haftungsansprüche wegen verspäteter Insolvenzantragstellung,
- Ersatzansprüche wegen unzulässiger Zahlungen,
- steuerliche Haftungsansprüche,
- Risiken wegen nicht abgeführter Sozialversicherungsbeiträge,
- Schadensersatzansprüche wegen früherer Pflichtverletzungen,
- strafrechtliche Verantwortung für zurückliegende Handlungen.
Ein guter Verkauf schützt daher vor allem dadurch, dass er weitere Risiken begrenzt und eine klare Zäsur schafft.
Je früher ein Verkauf erfolgt, desto größer ist regelmäßig die Chance, dass noch keine oder nur begrenzte persönliche Haftungsrisiken entstanden sind.
Anteilskauf oder Verkauf des Geschäftsbetriebs?
Bei einer UG-Krise kommen grundsätzlich zwei unterschiedliche Verkaufsformen in Betracht.
Verkauf der Geschäftsanteile
Beim sogenannten Anteilskauf werden die Geschäftsanteile an der UG verkauft.
Die Gesellschaft bleibt bestehen. Sie bleibt grundsätzlich Inhaberin ihrer:
- Verträge,
- Forderungen,
- Vermögenswerte,
- Verbindlichkeiten,
- Arbeitsverhältnisse,
- Rechte und Genehmigungen.
Bestimmte Verträge können allerdings Zustimmungspflichten oder Regelungen für einen Eigentümerwechsel enthalten. Diese müssen vor dem Verkauf geprüft werden.
Der Anteilskauf ist häufig die passende Lösung, wenn die Gesellschaft als Ganzes erhalten und der bisherige Gesellschafter vollständig ausscheiden soll.
Verkauf einzelner Vermögenswerte oder des Geschäftsbetriebs
Bei einem Verkauf von Vermögenswerten werden beispielsweise Maschinen, Waren, Kundenbeziehungen, Domains, Marken oder andere Betriebsteile übertragen.
Die UG selbst bleibt beim bisherigen Gesellschafter zurück. Auch ihre Schulden verschwinden dadurch nicht automatisch.
Ein solcher Verkauf kann sinnvoll sein, wenn ein Käufer nur den operativen Kern übernehmen möchte. In einer Krise muss jedoch besonders sorgfältig geprüft werden:
- Welchen Wert haben die übertragenen Vermögensgegenstände?
- Ist der Kaufpreis angemessen?
- Fließt der Kaufpreis tatsächlich an die UG?
- Werden Gläubiger benachteiligt?
- Ist die Transaktion wirtschaftlich nachvollziehbar?
- Bestehen Anfechtungs- oder Haftungsrisiken?
Der Verkauf des Geschäftsbetriebs ist deshalb nicht automatisch einfacher als der Verkauf der Geschäftsanteile.
So läuft ein seriöser Verkauf der UG ab
Ein geordneter UG-Verkauf besteht nicht nur aus einer Unterschrift beim Notar. Er beginnt mit einer wirtschaftlichen Bestandsaufnahme.
1. Vertrauliche Ersteinschätzung
Zunächst wird geprüft:
- Wie akut ist die Krise?
- Ist die UG noch zahlungsfähig?
- Besteht möglicherweise Überschuldung?
- Welche Verbindlichkeiten sind fällig?
- Welche persönlichen Sicherheiten bestehen?
- Welche Werte besitzt das Unternehmen?
- Ist ein Verkauf realistisch?
- Welche Art von Käufer kommt infrage?
- Wie schnell muss gehandelt werden?
Für diese erste Einschätzung reicht häufig ein grober Überblick.
2. Unternehmenssituation transparent erfassen
Danach werden die wesentlichen Informationen geordnet.
Dazu gehören insbesondere:
- aktueller Kontostand,
- verfügbare Kreditlinien,
- offene Forderungen,
- fällige Verbindlichkeiten,
- Löhne und Gehälter,
- Steuern,
- Sozialversicherungsbeiträge,
- Miet- und Leasingverträge,
- Darlehen,
- persönliche Bürgschaften,
- laufende Rechtsstreitigkeiten,
- Kunden- und Lieferantenverträge,
- betriebliche Vermögenswerte.
Unvollständige Unterlagen schließen einen Verkauf nicht automatisch aus. Sie sollten jedoch so weit wie möglich aufgearbeitet werden.
3. Verkaufswert und Käuferprofil bestimmen
Bei einer Krisengesellschaft richtet sich der Wert nicht allein nach vergangenen Gewinnen.
Entscheidend sind unter anderem:
- zukünftige Ertragschancen,
- vorhandene Kunden,
- wiederkehrende Umsätze,
- Vermögenswerte,
- Mitarbeiter und Know-how,
- Marktposition,
- notwendiger Kapitalbedarf,
- Höhe und Struktur der Verbindlichkeiten,
- bestehende Risiken.
Anschließend wird festgelegt, welcher Käufer geeignet sein könnte.
Das kann beispielsweise sein:
- ein Wettbewerber,
- ein strategischer Investor,
- ein Unternehmer aus derselben Branche,
- ein bisheriger Geschäftspartner,
- ein Branchenfremder mit passender Infrastruktur,
- ein sanierungserfahrener Unternehmensübernehmer.
4. Vertrauliche Käuferansprache
Ein Verkauf in der Krise sollte diskret vorbereitet werden. Eine unkontrollierte Bekanntgabe kann Kunden, Mitarbeiter, Lieferanten und Banken zusätzlich verunsichern.
Informationen sollten deshalb strukturiert und schrittweise herausgegeben werden. Gleichzeitig darf die wirtschaftliche Situation nicht beschönigt oder verschwiegen werden.
Ein seriöser Käufer muss wissen, was er übernimmt.
5. Prüfung durch den Käufer
Der Käufer wird die wirtschaftlichen und rechtlichen Verhältnisse prüfen.
Das ist kein Misstrauensvotum, sondern Bestandteil eines professionellen Verkaufs.
Eine transparente Prüfung schützt beide Seiten:
- Der Käufer kennt die Risiken.
- Der Verkäufer kann spätere Vorwürfe vermeiden.
- Kaufpreis und Finanzierung können realistisch gestaltet werden.
- Notwendige Sanierungsmaßnahmen werden früh sichtbar.
6. Sanierungs- und Finanzierungskonzept
Bei einer angeschlagenen UG reicht ein Kaufvertrag allein meist nicht aus.
Es muss geklärt werden:
- Wie wird die laufende Liquidität gesichert?
- Welche Verbindlichkeiten werden wann bezahlt?
- Welche Gläubiger müssen einbezogen werden?
- Wie viel Kapital bringt der Käufer ein?
- Welche Kosten werden reduziert?
- Welche Aufträge oder Umsätze können stabilisiert werden?
- Wer übernimmt die Geschäftsführung?
- Welche Maßnahmen müssen unmittelbar nach dem Verkauf umgesetzt werden?
7. Notarielle Übertragung
Die Übertragung von UG-Geschäftsanteilen muss notariell beurkundet werden.
Im Kaufvertrag sollten unter anderem geregelt werden:
- welche Geschäftsanteile verkauft werden,
- welcher Kaufpreis vereinbart wird,
- wann die Übertragung wirksam wird,
- welche Informationen offengelegt wurden,
- welche Garantien oder Zusicherungen gelten,
- wie mit bekannten Risiken umgegangen wird,
- wann Kaufpreis oder Finanzierungsmittel fließen,
- wer welche Kosten trägt.
8. Geschäftsführerwechsel und Handelsregister
Der Verkauf der Geschäftsanteile beendet das Amt des bisherigen Geschäftsführers nicht automatisch.
Deshalb muss ausdrücklich geregelt werden:
- wann der bisherige Geschäftsführer abberufen wird oder sein Amt niederlegt,
- wann der neue Geschäftsführer bestellt wird,
- wer die Handelsregisteranmeldung veranlasst,
- wann Bankvollmachten geändert werden,
- wann Zugänge, Unterlagen und Schlüssel übergeben werden,
- wer ab welchem Zeitpunkt Entscheidungen treffen darf.
Der Zeitpunkt des tatsächlichen Verantwortungswechsels muss klar dokumentiert sein.
9. Geordnete Übergabe
Zur Übergabe gehören beispielsweise:
- Buchhaltungsunterlagen,
- Verträge,
- Steuerunterlagen,
- Bankinformationen,
- Zugangsdaten,
- Personalunterlagen,
- Kunden- und Lieferantendaten,
- Versicherungsunterlagen,
- behördliche Schreiben,
- offene Rechtsfälle,
- Schlüssel und technische Zugänge.
Die Übergabe sollte schriftlich protokolliert werden.
Woran Sie einen unseriösen Käufer erkennen können
Gerade in einer Krise sind Geschäftsführer anfällig für Angebote, die eine sofortige und vollständige Befreiung von allen Problemen versprechen.
Seien Sie besonders vorsichtig, wenn ein Käufer:
- keine Fragen zur wirtschaftlichen Situation stellt,
- keine Unterlagen sehen möchte,
- vollständige Haftungsfreiheit verspricht,
- behauptet, alle früheren Risiken würden automatisch verschwinden,
- einen Geschäftsführer aus dem Ausland ohne nachvollziehbaren Hintergrund einsetzen will,
- auf eine rückwirkende Vertragsgestaltung drängt,
- Blankounterschriften verlangt,
- Buchhaltung oder Geschäftsunterlagen vernichten lassen möchte,
- verlangt, Vermögen vor dem Verkauf aus der UG zu entnehmen,
- nur mit Bargeld arbeiten möchte,
- seine Identität oder wirtschaftlichen Verhältnisse verschleiert,
- auf einen sofortigen Wechsel des Geschäftssitzes an eine zweifelhafte Adresse besteht,
- keine nachvollziehbare Finanzierung für die Fortführung vorlegt,
- den Notar oder professionelle Berater umgehen möchte.
Ein Verkauf an einen ungeeigneten oder vorgeschobenen Käufer kann die Situation erheblich verschärfen. Er kann neue Haftungs- und Strafbarkeitsrisiken auslösen, statt bestehende Probleme zu lösen.
Ein seriöser Käufer will verstehen, was er übernimmt.
Wann ist eine UG insolvent?
Für die rechtliche Beurteilung müssen drei Krisenstadien unterschieden werden.
Drohende Zahlungsunfähigkeit
Drohende Zahlungsunfähigkeit bedeutet, dass die UG ihre heutigen Verpflichtungen möglicherweise noch erfüllen kann, aber voraussichtlich nicht in der Lage sein wird, zukünftige Zahlungen bei Fälligkeit zu leisten.
Das ist häufig der beste Zeitpunkt für:
- eine Sanierung,
- eine zusätzliche Finanzierung,
- Verhandlungen mit Gläubigern,
- einen Investoreneinstieg,
- den Verkauf der UG.
Bei einer UG muss bei drohender Zahlungsunfähigkeit außerdem unverzüglich eine Gesellschafterversammlung einberufen werden.
Drohende Zahlungsunfähigkeit bedeutet noch nicht automatisch, dass zwingend ein Insolvenzantrag gestellt werden muss. Sie sollte jedoch keinesfalls ignoriert werden.
Zahlungsunfähigkeit
Zahlungsunfähigkeit liegt vor, wenn die UG nicht mehr in der Lage ist, ihre fälligen Zahlungspflichten zu erfüllen.
Typische Warnzeichen sind:
- Löhne können nicht vollständig gezahlt werden.
- Sozialversicherungsbeiträge bleiben offen.
- Das Finanzamt erhält fällige Zahlungen nicht.
- Lastschriften werden zurückgegeben.
- Lieferanten werden dauerhaft vertröstet.
- Ratenzahlungsvereinbarungen werden nicht eingehalten.
- Das Konto ist dauerhaft überzogen.
- Neue Kundenzahlungen werden sofort für lange überfällige Altschulden benötigt.
- Nur noch besonders laut auftretende Gläubiger werden bezahlt.
Ein kurzfristiger Engpass ist nicht in jedem Fall automatisch Zahlungsunfähigkeit. Die Situation muss anhand einer vollständigen Liquiditätsübersicht geprüft werden.
Überschuldung
Überschuldung liegt vereinfacht vor, wenn das Vermögen der UG die bestehenden Verbindlichkeiten nicht mehr deckt und die Fortführung des Unternehmens in den kommenden zwölf Monaten nicht überwiegend wahrscheinlich ist.
Ein negatives Eigenkapital in der Bilanz ist ein wichtiges Warnsignal. Es bedeutet jedoch nicht zwingend, dass auch insolvenzrechtlich bereits Überschuldung vorliegt.
Entscheidend ist insbesondere, ob eine belastbare Fortführungsfinanzierung vorhanden ist.
Bloße Hoffnungen reichen nicht aus. Eine geplante Finanzierung muss konkret, nachvollziehbar und rechtzeitig verfügbar sein.
Welche Frist gilt bei der UG-Insolvenz?
Wird die UG zahlungsunfähig oder überschuldet, muss der Geschäftsführer ohne schuldhaftes Zögern einen Insolvenzantrag stellen.
Die gesetzlich genannten Zeiträume sind Höchstfristen:
- spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit,
- spätestens sechs Wochen nach Eintritt der Überschuldung.
Diese Fristen dürfen nicht als automatische Wartezeit verstanden werden.
Ist bereits früh erkennbar, dass der Insolvenzgrund nicht nachhaltig beseitigt werden kann, muss der Antrag früher gestellt werden.
Die Frist beginnt nicht erst dann, wenn:
- der Steuerberater den Jahresabschluss fertiggestellt hat,
- das Finanzamt eine Vollstreckung ankündigt,
- der Geschäftsführer persönlich von Insolvenz spricht,
- der letzte Euro vom Konto verschwunden ist,
- ein Gläubiger einen Insolvenzantrag stellt.
Deshalb ist eine sofortige Prüfung wichtig.
Wann haftet der UG-Geschäftsführer privat?
Die Haftungsbeschränkung schützt in erster Linie Gesellschafter vor einer unmittelbaren Haftung für gewöhnliche Unternehmensschulden.
Sie schützt den Geschäftsführer nicht vor der Verantwortung für eigene Pflichtverletzungen.
Verspäteter Insolvenzantrag
Wird ein notwendiger Insolvenzantrag nicht oder verspätet gestellt, können persönliche Schadensersatzansprüche und strafrechtliche Konsequenzen entstehen.
Besonders riskant ist es, während dieser Zeit neue Verträge abzuschließen, obwohl bereits absehbar ist, dass die UG ihre Verpflichtungen wahrscheinlich nicht mehr erfüllen kann.
Zahlungen nach Eintritt der Insolvenzreife
Nach Eintritt von Zahlungsunfähigkeit oder Überschuldung dürfen Zahlungen nicht einfach wie bisher fortgesetzt werden.
Nicht jede Zahlung ist automatisch verboten. Zahlungen können unter bestimmten Voraussetzungen zulässig sein, etwa wenn sie mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sind und einer ernsthaft betriebenen Sanierung oder der Vorbereitung eines Insolvenzantrags dienen.
Ungeprüfte Zahlungen können jedoch persönliche Erstattungsansprüche gegen den Geschäftsführer auslösen.
Gefährlich sind insbesondere Zahlungen:
- an Gesellschafter,
- an nahestehende Personen,
- auf alte Gesellschafterdarlehen,
- ohne erkennbare betriebliche Notwendigkeit,
- nur aufgrund persönlichen Drucks eines einzelnen Gläubigers,
- nach Ablauf der Insolvenzantragsfrist.
Ein vollständiger Zahlungsstopp ist ebenfalls nicht automatisch die richtige Lösung. Jede Zahlung muss in der akuten Krise eingeordnet und dokumentiert werden.
Steuerschulden
Geschäftsführer haften nicht automatisch persönlich für jede Steuerschuld der UG.
Eine persönliche Haftung kann jedoch entstehen, wenn steuerliche Pflichten vorsätzlich oder grob fahrlässig verletzt werden und Steuern deshalb nicht oder nicht rechtzeitig festgesetzt oder gezahlt werden.
Besonders sensibel sind:
- Lohnsteuer,
- Umsatzsteuer,
- fehlende Steueranmeldungen,
- unrichtige Angaben,
- nicht abgegebene Erklärungen,
- selektive Bezahlung anderer Gläubiger.
Sozialversicherungsbeiträge
Das Vorenthalten von Arbeitnehmeranteilen zur Sozialversicherung kann strafrechtliche Folgen haben.
Wenn Löhne oder Sozialversicherungsbeiträge nicht mehr vollständig gezahlt werden können, sollte die Situation unverzüglich geprüft werden.
Persönliche Bürgschaften
Viele Geschäftsführer unterschreiben bei der Gründung oder während einer Finanzierung persönliche Sicherheiten.
Dazu gehören:
- selbstschuldnerische Bürgschaften,
- Schuldbeitritte,
- private Mitunterzeichnung von Mietverträgen,
- private Sicherheiten für Leasingverträge,
- Grundschulden auf privaten Immobilien,
- Verpfändung privater Guthaben.
Diese Verpflichtungen bestehen unabhängig von der Haftungsbeschränkung der UG.
Ein Unternehmensverkauf beendet solche Sicherheiten nur, wenn der jeweilige Gläubiger einer Entlassung ausdrücklich zustimmt.
Verbotene Auszahlungen an Gesellschafter
Das zur Erhaltung des Stammkapitals erforderliche Vermögen darf grundsätzlich nicht an Gesellschafter ausgezahlt werden.
Problematisch können sein:
- private Entnahmen,
- überhöhte Geschäftsführervergütungen,
- Zahlungen ohne nachvollziehbare Gegenleistung,
- Übernahme privater Kosten durch die UG,
- nicht fremdübliche Darlehen,
- Vermögensübertragungen an Familienangehörige.
Neue Aufträge trotz fehlender Leistungsfähigkeit
Eine wirtschaftliche Krise bedeutet nicht automatisch, dass keine neuen Aufträge mehr angenommen werden dürfen.
Das persönliche Risiko steigt jedoch erheblich, wenn Kunden bewusst über die Leistungsfähigkeit der UG getäuscht werden oder Vorauszahlungen entgegengenommen werden, obwohl die vereinbarte Leistung voraussichtlich nicht mehr erbracht werden kann.
Fehlende Buchhaltung und Krisenüberwachung
Geschäftsführer müssen Entwicklungen überwachen, die den Fortbestand der UG gefährden können.
Fehlen aktuelle Zahlen, sollte die Schlussfolgerung nicht lauten:
„Dann kann ich die Insolvenzreife nicht erkennen.“
Fehlende Zahlen sind selbst ein Krisenrisiko.
Erforderlich sind zumindest:
- aktuelle Kontostände,
- eine Liste fälliger Verbindlichkeiten,
- realistische Zahlungseingänge,
- offene Löhne und Abgaben,
- kurzfristige Liquiditätsplanung,
- nachvollziehbare Buchhaltung.
Was Sie in den nächsten 72 Stunden tun sollten
Wenn Ihre UG in einer akuten Krise steckt, kommt es zunächst auf Klarheit an.
1. Kontostände sichern
Erfassen Sie:
- alle Geschäftskonten,
- Kassenbestände,
- tatsächlich nutzbare Kreditlinien,
- bereits zurückgegebene Lastschriften,
- bestehende Kontopfändungen.
2. Fällige Verbindlichkeiten auflisten
Notieren Sie sämtliche bereits fälligen und kurzfristig fällig werdenden Verpflichtungen.
Besonders wichtig sind:
- Löhne,
- Sozialversicherungsbeiträge,
- Steuern,
- Mieten,
- Darlehensraten,
- Leasingraten,
- Lieferanten,
- Kundenerstattungen.
3. Zahlungseingänge realistisch bewerten
Nehmen Sie nur Einnahmen auf, die tatsächlich mit ausreichender Sicherheit und rechtzeitig verfügbar sein werden.
Nicht ausreichend sind:
- unverbindliche Zusagen,
- noch nicht genehmigte Kredite,
- unklare Kundenforderungen,
- nur erhoffte Aufträge,
- mögliche private Darlehen ohne verbindliche Zusage.
4. Keine hektischen Einzelzahlungen leisten
Bezahlen Sie nicht automatisch den Gläubiger, der zuletzt angerufen oder am stärksten gedroht hat.
Prüfen Sie jede Zahlung nach:
- Fälligkeit,
- betrieblicher Notwendigkeit,
- rechtlichem Risiko,
- Zusammenhang mit Sanierung oder Fortführung.
5. Persönliche Sicherheiten erfassen
Suchen Sie Kredit-, Miet-, Leasing- und Lieferverträge nach persönlichen Bürgschaften und Mitverpflichtungen durch.
6. Verkaufsfähigkeit prüfen
Klären Sie parallel:
- Welche Werte besitzt die UG?
- Welche Käufergruppen kommen infrage?
- Wie viel Kapital wäre zur Stabilisierung erforderlich?
- Kann ein Käufer kurzfristig übernehmen?
- Welche Unterlagen sind vorhanden?
- Welche Verträge müssen geprüft werden?
7. Insolvenzreife prüfen lassen
Bestehen ernsthafte Zweifel an Zahlungsfähigkeit oder Überschuldung, darf die Prüfung nicht aufgeschoben werden.
Der Verkauf und die Prüfung der Antragspflicht können parallel vorbereitet werden.
Sanierung, Verkauf oder Insolvenz: Welche Lösung passt?
Es gibt nicht für jede UG dieselbe Lösung.
Sanierung aus eigener Kraft
Eine Sanierung kann sinnvoll sein, wenn:
- das Geschäftsmodell grundsätzlich funktioniert,
- die Krise klar begrenzt ist,
- ausreichende Finanzierung gesichert werden kann,
- der Geschäftsführer die notwendige Kraft und Zeit besitzt,
- Gläubiger zu tragfähigen Vereinbarungen bereit sind.
Verkauf der UG
Ein Verkauf ist häufig besonders sinnvoll, wenn:
- ein werthaltiger Geschäftskern vorhanden ist,
- ein Käufer Kapital oder Aufträge einbringen kann,
- der bisherige Unternehmer nicht weiterführen möchte,
- die Belastung persönlich nicht mehr tragbar ist,
- eine Fortführung unter neuer Verantwortung realistisch ist,
- Mitarbeiter, Kunden und Strukturen erhalten werden sollen.
Geordnete Liquidation
Eine Liquidation kommt grundsätzlich nur in Betracht, wenn die UG ihre Verpflichtungen vollständig erfüllen kann.
Ist die UG zahlungsunfähig oder überschuldet, kann eine normale Liquidation die Insolvenzantragspflicht nicht ersetzen.
Insolvenzverfahren
Ein Insolvenzverfahren kann erforderlich sein, wenn Zahlungsunfähigkeit oder Überschuldung nicht rechtzeitig und nachhaltig beseitigt werden kann.
Auch ein Insolvenzverfahren muss nicht zwingend die sofortige Zerschlagung bedeuten. Je nach Situation können Fortführung, übertragende Sanierung, Eigenverwaltung oder ein Insolvenzplan geprüft werden.
Warum Unternehmer häufig zu lange mit dem Verkauf warten
Viele Geschäftsführer betrachten einen Verkauf erst dann als Möglichkeit, wenn alle anderen Versuche gescheitert sind.
Das ist verständlich, aber wirtschaftlich häufig ungünstig.
Je länger gewartet wird, desto größer ist das Risiko, dass:
- gute Mitarbeiter kündigen,
- wichtige Kunden abspringen,
- Lieferanten nur noch gegen Vorkasse liefern,
- Banken Kreditlinien reduzieren,
- Aufträge nicht mehr abgewickelt werden können,
- Mahnungen und Vollstreckungen zunehmen,
- der Ruf des Unternehmens leidet,
- persönliche Haftungsrisiken entstehen,
- der Unternehmenswert weiter sinkt.
Ein Käufer möchte nicht nur eine Gesellschaftshülle übernehmen. Er benötigt einen wirtschaftlichen Ansatzpunkt.
Deshalb gilt:
Der beste Zeitpunkt, einen Verkauf zu prüfen, ist nicht nach dem vollständigen Zusammenbruch, sondern sobald erkennbar wird, dass die UG unter der bisherigen Eigentümerstruktur nicht mehr stabil weitergeführt werden kann.
So bereiten Sie sich auf ein erstes Gespräch vor
Für ein erstes Gespräch müssen Sie keine perfekte Unterlagenmappe erstellen.
Ein grober Überblick genügt.
Hilfreich sind:
- aktueller Kontostand,
- Höhe der kurzfristig fälligen Rechnungen,
- erwartete Zahlungseingänge,
- offene Löhne,
- offene Steuern,
- offene Sozialversicherungsbeiträge,
- monatlicher Umsatz,
- Zahl der Mitarbeiter,
- persönliche Bürgschaften,
- letzter verfügbarer Jahresabschluss oder letzte BWA, sofern vorhanden.
Sie können auch Kontakt aufnehmen, wenn die Buchhaltung noch nicht vollständig ist.
Fehlende Unterlagen werden anschließend gezielt geklärt. Sie sollten die Kontaktaufnahme nicht deshalb verschieben, weil noch nicht jede Zahl feststeht.
Häufige Fragen zur UG-Insolvenz und zum Verkauf
Kann ich meine UG trotz Schulden verkaufen?
Ja. Verbindlichkeiten verhindern einen Verkauf nicht automatisch. Der Käufer muss jedoch transparent über die wirtschaftliche Situation informiert werden. Außerdem muss geprüft werden, ob bereits eine Insolvenzantragspflicht besteht.
Kann ich eine insolvente UG verkaufen?
Die Geschäftsanteile können grundsätzlich auch in einer sehr schweren Krise übertragen werden. Ein Verkauf setzt eine bereits bestehende Insolvenzantragspflicht jedoch nicht außer Kraft. Nur tatsächlich und rechtzeitig umgesetzte Finanzierungs- oder Sanierungsmaßnahmen können eine Insolvenzreife beseitigen.
Was passiert mit den Schulden nach dem Verkauf?
Bei einem Anteilskauf bleiben die Schulden grundsätzlich bei der UG. Die Gesellschaft bleibt Schuldnerin. Persönliche Bürgschaften des bisherigen Gesellschafters oder Geschäftsführers verschwinden dadurch nicht automatisch.
Übernimmt der Käufer meine persönliche Haftung?
Nein. Bereits entstandene persönliche Haftungsansprüche werden durch den Verkauf grundsätzlich nicht auf den Käufer übertragen. Der Verkauf kann jedoch weitere Risiken begrenzen und die zukünftige Verantwortung neu ordnen.
Bin ich nach dem Verkauf automatisch nicht mehr Geschäftsführer?
Nein. Der Verkauf der Geschäftsanteile und die Beendigung des Geschäftsführeramtes sind unterschiedliche Vorgänge. Abberufung, Amtsniederlegung, Bestellung eines neuen Geschäftsführers und Handelsregisteranmeldung müssen geordnet umgesetzt werden.
Kann der Käufer die UG sanieren?
Ja, wenn er über ausreichendes Kapital, Erfahrung und ein tragfähiges Konzept verfügt. Entscheidend ist nicht nur die notarielle Übernahme, sondern die tatsächliche Finanzierung und operative Umsetzung.
Warum sollte jemand eine verschuldete UG kaufen?
Ein Käufer kann an Kunden, Aufträgen, Mitarbeitern, Technik, Marken, Verträgen, Marktposition oder Synergien interessiert sein. Er kann außerdem über bessere Finanzierungsmöglichkeiten oder Restrukturierungserfahrung verfügen.
Muss ich vor dem Verkauf alle Schulden bezahlen?
Nicht zwingend. Die Verbindlichkeiten müssen jedoch vollständig offengelegt und im Kauf- und Sanierungskonzept berücksichtigt werden. Einzelne Verträge oder Gläubiger können besondere Zustimmungen verlangen.
Kann ich die UG einfach abmelden?
Nein. Eine Gewerbeabmeldung beendet die UG nicht. Auch die Löschung aus dem Handelsregister erfolgt nicht allein durch die Einstellung der Geschäftstätigkeit. Bei Insolvenzreife muss geprüft werden, ob ein Insolvenzantrag erforderlich ist.
Ist die Liquidation besser als der Verkauf?
Bei einer zahlungsfähigen, nicht mehr benötigten UG kann eine geordnete Liquidation sinnvoll sein. Besteht jedoch ein erhaltenswerter Geschäftsbetrieb, kann der Verkauf wirtschaftlich deutlich attraktiver sein. Bei Zahlungsunfähigkeit oder Überschuldung ersetzt die Liquidation keinen Insolvenzantrag.
Was kostet die erste Prüfung eines UG-Verkaufs?
GmbH-Probleme24.de bietet eine kostenlose erste Einschätzung an, ob ein Verkauf grundsätzlich realistisch sein kann. Für diese erste Einordnung genügt ein grober Überblick über die wirtschaftliche Situation.
UG Insolvenz 2026: Rechtzeitig verkaufen kann die verantwortungsvollste Entscheidung sein
Eine UG-Krise ist keine rein wirtschaftliche Angelegenheit. Sie betrifft häufig die persönliche Identität, die Familie, Mitarbeiter und die gesamte Zukunftsplanung des Unternehmers.
Deshalb fällt es vielen Geschäftsführern schwer, rechtzeitig über einen Verkauf nachzudenken.
Doch Abwarten schützt weder das Unternehmen noch das Privatvermögen.
Je länger die Krise anhält, desto kleiner werden häufig die Handlungsspielräume. Gleichzeitig steigen psychischer Druck, wirtschaftlicher Schaden und mögliche persönliche Haftungsrisiken.
Der Verkauf der UG kann eine sehr gute Lösung sein, wenn:
- noch ein wirtschaftlicher Unternehmenskern vorhanden ist,
- ein geeigneter Käufer gefunden werden kann,
- die Situation vollständig offengelegt wird,
- die Finanzierung der Fortführung gesichert ist,
- gesetzliche Fristen eingehalten werden,
- der Verantwortungswechsel professionell umgesetzt wird.
Ein Verkauf bedeutet nicht, dass die Vergangenheit ungeschehen gemacht wird. Er kann aber verhindern, dass sich die Krise weiter verschärft.
Er kann Werte bewahren, Verantwortung neu verteilen und dem bisherigen Unternehmer die Möglichkeit geben, wieder klar nach vorn zu schauen.
Vertrauliche Erstprüfung: Kann Ihre UG verkauft werden?
Sie müssen im ersten Gespräch noch nicht alle Antworten kennen.
Ein grober Überblick reicht zunächst aus:
- Wie hoch ist der aktuelle Kontostand?
- Welche Rechnungen sind fällig?
- Welche Einnahmen werden erwartet?
- Gibt es offene Löhne, Steuern oder Sozialversicherungsbeiträge?
- Bestehen persönliche Bürgschaften?
- Welche Kunden, Aufträge oder Werte sind vorhanden?
Auf dieser Grundlage kann eingeordnet werden:
- ob ein Verkauf grundsätzlich realistisch ist,
- welche Käufergruppe infrage kommt,
- wie dringend gehandelt werden muss,
- welche Unterlagen als Nächstes benötigt werden,
- welche weiteren Fachleute einbezogen werden sollten.
20 Minuten vertrauliche Ersteinschätzung
Kostenlose Erstprüfung des UG-Verkaufs
Keine vollständigen Unterlagen für das erste Gespräch erforderlich
GmbH-Probleme24.de
Ansprechpartner: Unternehmensberater Ingo Noack
Telefon: 030 233 277 480
Je früher die Situation eingeordnet wird, desto größer ist die Chance, noch zwischen mehreren Lösungen wählen zu können.
Hinweis zur fachlichen Einordnung
Dieser Beitrag dient der allgemeinen Information für Geschäftsführer und Gesellschafter. Er ersetzt keine rechtliche, steuerliche oder insolvenzrechtliche Prüfung des Einzelfalls.
Bestehen Anzeichen für Zahlungsunfähigkeit oder Überschuldung, sollte die mögliche Insolvenzantragspflicht unverzüglich durch entsprechend qualifizierte Berufsträger geprüft werden. Ein geplanter Unternehmensverkauf setzt gesetzliche Fristen nicht außer Kraft.