Unternehmensinsolvenzen 2026 auf Höchststand
Unternehmensinsolvenzen 2026 auf Höchststand: Was GmbH-Geschäftsführer jetzt wissen müssen
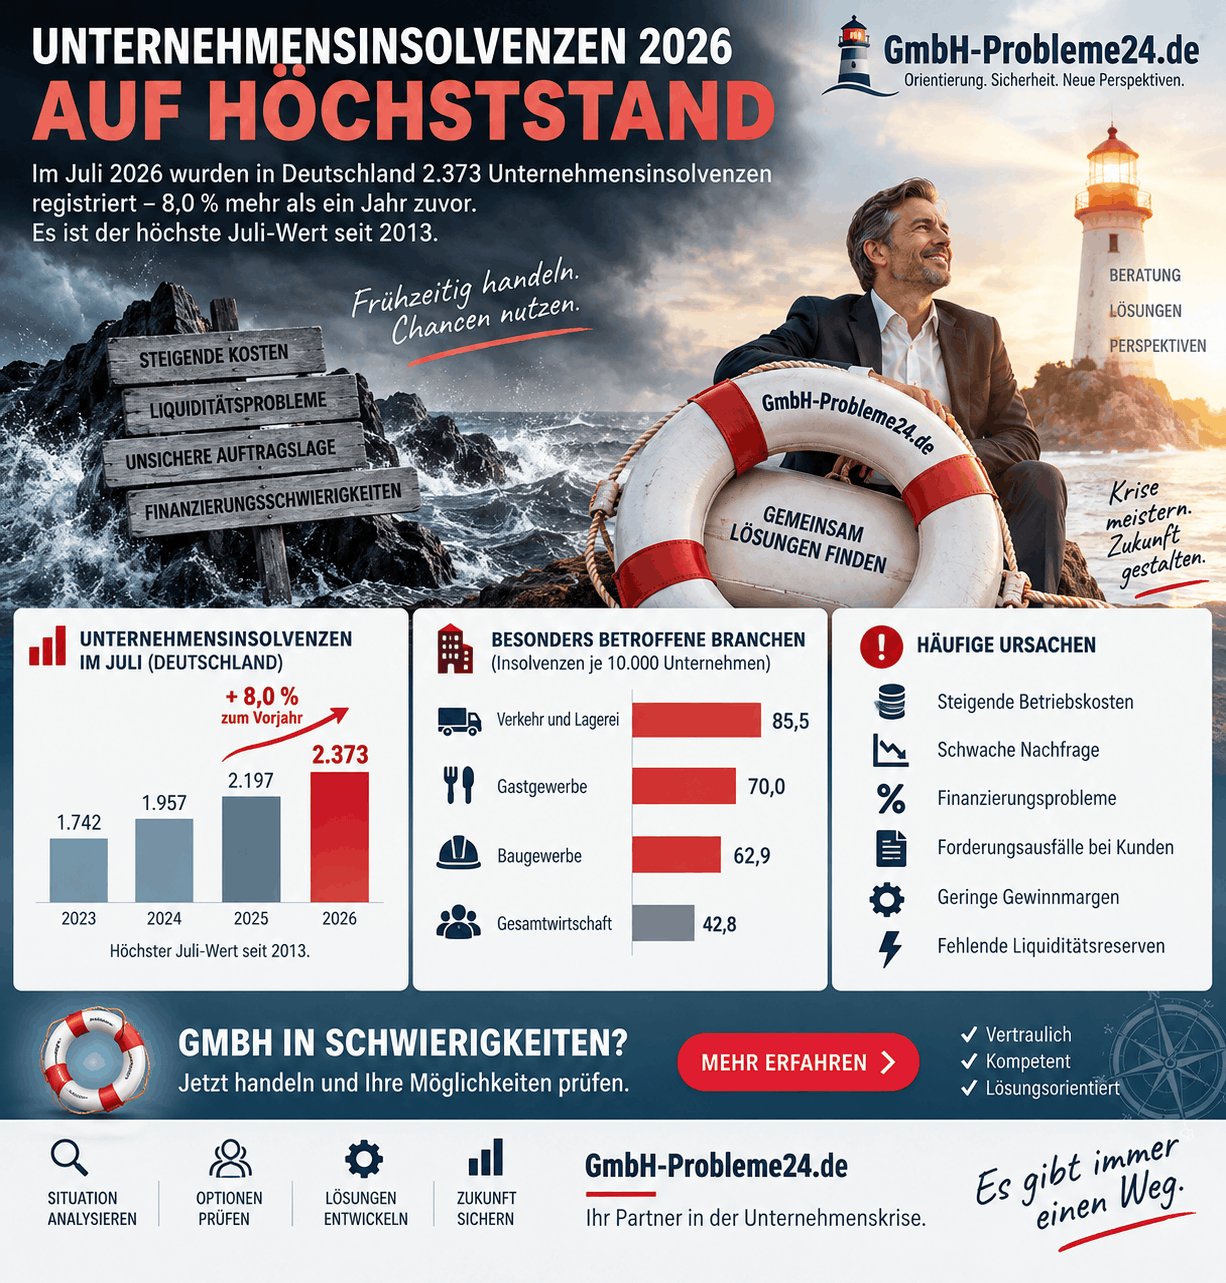
Unternehmensinsolvenzen 2026: Im Juli registrierte Destatis 2.373 Unternehmensinsolvenzen, 8,0 Prozent mehr als im Juli 2025. Einen höheren Juli-Wert gab es zuletzt 2013. Besonders auffällig sind die Branchen Verkehr und Lagerei, Gastgewerbe sowie Bau. Für GmbH-Geschäftsführer stellt sich damit die Frage, wie sie finanzielle Warnsignale rechtzeitig erkennen und gesetzliche Pflichten einhalten.
Die wichtigsten Insolvenz-Zahlen 2026
| Kennzahl | Wert |
|---|---|
| Unternehmensinsolvenzen Juli 2026 | 2.373 |
| Veränderung zum Vorjahresmonat | +8,0 % |
| Januar bis Juli 2026 | 15.185 |
| Veränderung zum Vorjahreszeitraum | +6,9 % |
| Voraussichtliche Gläubigerforderungen Januar–Juli | 21,9 Mrd. Euro |
| Vorjahreszeitraum | 31,8 Mrd. Euro |
Der Höchststand betrifft den Juli-Vergleich und ist kein historischer Allzeitrekord. Außerdem erfasst die Statistik Fälle nach einer ersten gerichtlichen Entscheidung; die Antragstellung kann Monate früher erfolgt sein.
Welche Branchen sind besonders betroffen?
Die Insolvenzhäufigkeit je 10.000 Unternehmen ermöglicht einen Vergleich trotz unterschiedlicher Branchengrößen. Für Januar bis Juli 2026 lauten die Werte:
| Branche | Insolvenzen je 10.000 Unternehmen |
|---|---|
| Verkehr und Lagerei | 85,5 |
| Gastgewerbe | 70,0 |
| Baugewerbe | 62,9 |
| Gesamtwirtschaft | 42,8 |
Verkehr und Logistik: Kraftstoffkosten und knappe Margen
Speditionen und Transportbetriebe finanzieren Diesel, Maut, Personal, Leasing, Wartung und Versicherungen. Lassen sich steigende Kosten nicht an Auftraggeber weiterreichen, sinken die Margen. Beispiel: Bei 250.000 Euro Monatsumsatz und 10.000 Euro Überschuss führen zusätzliche Kosten von 15.000 Euro ohne Preisanpassung zu einem rechnerischen Monatsverlust von 5.000 Euro. Dies ist eine Modellrechnung, keine Branchenstatistik.
Vertiefend: Insolvenzgefahr durch hohe Spritpreise.
Gastgewerbe: Hohe Fixkosten, schwankende Nachfrage
Restaurants, Hotels und Cafés müssen Personal, Miete, Energie und Wareneinsatz bezahlen. Höhere Verkaufspreise können den Umsatz steigern, während der Gewinn sinkt, wenn die Kosten schneller wachsen. Auch ein gut besuchter Betrieb kann in Liquiditätsnot geraten, wenn fällige Zahlungen die verfügbaren Mittel übersteigen.
Baugewerbe: Vorfinanzierung und verspätete Zahlungen
Bauunternehmen finanzieren Material, Mitarbeiter und Nachunternehmer häufig vor. Zahlt ein Auftraggeber eine größere Abschlagsrechnung verspätet, fehlen Zahlungsmittel trotz bilanziell vorhandener Forderungen. Weitere Risiken sind Festpreisverträge, Nachtragsstreitigkeiten, Projektverzögerungen und schwache Auftragseingänge.
Unternehmensinsolvenzen 2026 auf Höchststand Infografik
Warum steigen die Unternehmensinsolvenzen?
Steigende Betriebskosten
Personal, Energie, Material und Finanzierung können die Erträge aufzehren. Besonders empfindlich reagieren Geschäftsmodelle mit niedrigen Gewinnmargen.
Schwächere Nachfrage
Sinkende Auftragseingänge verteilen feste Ausgaben auf weniger Umsatz. Die Folge können Verluste und fehlende Mittel für laufende Verpflichtungen sein.
Finanzierungsprobleme
Wenn Banken Kreditlinien reduzieren oder Anschlussfinanzierungen scheitern, verschärfen sich Liquiditätsengpässe. Mehr dazu: Zinsrisiko für GmbHs.
Forderungsausfälle und Altlasten
Die Insolvenz eines Großkunden kann Zulieferer gefährden. Der Insolvenzverwalterverband verweist zudem auf wirtschaftliche Nachwirkungen der Coronazeit als möglichen Faktor. Das erklärt jedoch nicht jeden einzelnen Insolvenzfall.
Wann ist eine GmbH insolvent?
Schulden und Verluste allein bedeuten noch keine Insolvenz. Für die GmbH sind insbesondere Zahlungsunfähigkeit nach § 17 InsO und Überschuldung nach § 19 InsO relevant.
Zahlungsunfähigkeit nach § 17 InsO
Sie liegt vor, wenn fällige Zahlungspflichten nicht erfüllt werden können. Erforderlich ist ein belastbarer Liquiditätsstatus mit tatsächlich verfügbaren Mitteln, fälligen Verbindlichkeiten und hinreichend sicheren kurzfristigen Zahlungseingängen. Ein vorübergehender Engpass ist rechtlich von Zahlungsunfähigkeit zu unterscheiden. Ausführlicher: § 17 InsO – Zahlungsunfähigkeit.
Überschuldung nach § 19 InsO
Bei juristischen Personen kommt es neben der Vermögensdeckung auf die Fortführungsprognose an. Für sie gilt grundsätzlich ein Zwölfmonatszeitraum. Negatives bilanzielles Eigenkapital allein ist nicht mit insolvenzrechtlicher Überschuldung gleichzusetzen.
Insolvenzantragspflicht: Welche Fristen gelten?
Nach § 15a InsO ist ein erforderlicher Antrag ohne schuldhaftes Zögern zu stellen. Die Höchstfristen betragen drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung. Diese Fristen sind keine allgemeine Wartezeit; eine frühere Antragstellung kann geboten sein.
Geschäftsführerhaftung bei einer Unternehmenskrise
Die Haftungsbeschränkung der GmbH schließt persönliche Risiken der Geschäftsführung nicht aus. Kritisch sind insbesondere verspätete Insolvenzanträge, bestimmte Zahlungen nach Insolvenzreife, steuerliche Pflichtverletzungen und nicht abgeführte Sozialversicherungsbeiträge. § 15b InsO regelt Zahlungen nach Insolvenzreife mit Voraussetzungen und Ausnahmen. Nicht jede Zahlung ist automatisch verboten; die konkrete Einordnung erfordert rechtliche Prüfung.
Welche Handlungsmöglichkeiten bestehen?
1. Liquiditätsstatus und Planung erstellen
Erfassen Sie Bankguthaben, tatsächlich verfügbare Kreditlinien, fällige Rechnungen, Steuern, Sozialabgaben, Löhne und sichere Zahlungseingänge. Aktualisieren Sie die Planung regelmäßig.
2. Sanierung prüfen
Mögliche Maßnahmen sind Kostenanpassungen, Forderungsmanagement, Verhandlungen mit Gläubigern und die Neuordnung der Finanzierung. Ob diese Schritte zulässig und ausreichend sind, hängt insbesondere von der Insolvenzreife ab.
3. GmbH mit Schulden verkaufen
Ein Anteilskauf kann in bestimmten Fällen eine Option sein. Wer eine GmbH mit Schulden verkaufen möchte, muss wissen: Der Verkauf beseitigt weder automatisch Verbindlichkeiten noch persönliche Haftungsrisiken oder eine bereits bestehende Antragspflicht.
4. Restrukturierung oder Fortführung im Verfahren
Unter den gesetzlichen Voraussetzungen kommen Instrumente zur Restrukturierung und ein Insolvenzplan in Betracht. Ein Insolvenzverfahren bedeutet nicht zwangsläufig die sofortige Betriebsschließung.
Checkliste für Geschäftsführer
- Sind alle fälligen Verbindlichkeiten vollständig erfasst?
- Welche Mittel stehen heute tatsächlich zur Verfügung?
- Gibt es Rückstände bei Finanzamt oder Sozialversicherung?
- Wie belastbar sind die erwarteten Zahlungseingänge?
- Welche Kunden- und Lieferantenrisiken bestehen?
- Welche Kreditlinien sind tatsächlich abrufbar?
- Wurden Zahlungsunfähigkeit und Überschuldung fachkundig geprüft?
- Welche rechtlich zulässigen Sanierungsoptionen bestehen?
Unternehmensinsolvenzen 2026 auf Höchststand
Warum sinken die Gläubigerforderungen trotz steigender Fallzahlen?
Für Januar bis Juli 2026 lagen die voraussichtlichen Gläubigerforderungen bei 21,9 Milliarden Euro, gegenüber 31,8 Milliarden Euro im Vorjahreszeitraum. Destatis führt dies auf mehr wirtschaftlich bedeutende Unternehmen im Vorjahr zurück. Die Forderungssumme ist nicht gleichbedeutend mit endgültigen Verlusten. Die tatsächliche Befriedigung der Insolvenzgläubiger hängt vom Verfahren ab; hierzu erläutert unser Beitrag die Insolvenzdividende.
Zeichnet sich eine Entspannung ab?
Der IWH-Insolvenztrend meldete für September 2026 1.666 Insolvenzen von Personen- und Kapitalgesellschaften, 13 Prozent mehr als ein Jahr zuvor. Gegenüber dem zweiten Quartal sank die Zahl im dritten Quartal um 2,3 Prozent. Das kann auf eine leichte Entspannung von hohem Niveau hindeuten. Die IWH-Abgrenzung ist jedoch nicht mit der gesamten Destatis-Unternehmensstatistik identisch.
Häufig gestellte Fragen
Wie viele Unternehmensinsolvenzen gab es im Juli 2026?
2.373 registrierte Fälle, 8,0 Prozent mehr als im Juli 2025.
Ist das ein Allzeitrekord?
Nein. Es ist der höchste Juli-Wert seit 2013, kein historischer Allzeitrekord.
Welche Branchen sind besonders betroffen?
Verkehr und Lagerei, Gastgewerbe sowie Baugewerbe weisen im Zeitraum Januar bis Juli 2026 besonders hohe Insolvenzhäufigkeiten auf.
Wann muss eine GmbH Insolvenz anmelden?
Bei Zahlungsunfähigkeit oder Überschuldung unter den Voraussetzungen des § 15a InsO ohne schuldhaftes Zögern.
Kann eine GmbH mit Schulden verkauft werden?
Grundsätzlich können Anteile auch an einer verschuldeten GmbH übertragen werden. Rechtliche Pflichten und Haftungsrisiken verschwinden dadurch nicht automatisch.
Kann ein Unternehmen im Insolvenzverfahren fortgeführt werden?
Ja, unter bestimmten rechtlichen und wirtschaftlichen Voraussetzungen ist eine Fortführung oder Sanierung möglich.
Fazit: Unternehmensinsolvenzen 2026 sind ein Warnsignal
Die hohe Zahl der Unternehmensinsolvenzen verdeutlicht den Druck auf viele Betriebe. Besonders betroffen sind Transport, Gastgewerbe und Bau. Für Geschäftsführer zählt jedoch nicht allein die Branchenlage, sondern die eigene Liquidität und die Frage, ob Insolvenzgründe bereits eingetreten sind. Wer seine finanzielle Situation frühzeitig prüft, kann zulässige Handlungsmöglichkeiten erkennen und Risiken begrenzen.
GmbH in finanziellen Schwierigkeiten? Auf GmbH-Probleme24.de finden Geschäftsführer Informationen zu GmbH-Schulden, Unternehmenskrisen und möglichen nächsten Schritten. Bei Anzeichen von Insolvenzreife ist unverzüglich qualifizierte Rechtsberatung erforderlich.
Quellen und weiterführende Informationen
- Statistisches Bundesamt: Unternehmensinsolvenzen Juli 2026 (9. Oktober 2026)
- Destatis: Methodische Erläuterungen zur Insolvenzstatistik
- IWH-Insolvenztrend vom 8. Oktober 2026
- VID: Einordnung der Unternehmensinsolvenzen
- § 17 InsO – Zahlungsunfähigkeit
- § 19 InsO – Überschuldung
- § 15a InsO – Insolvenzantragspflicht
- § 15b InsO – Zahlungen nach Insolvenzreife
- § 1 InsO – Ziele des Insolvenzverfahrens