Unternehmerkrise Vermögen retten?
Unternehmerkrise: Vermögen retten – was jetzt legal möglich ist
Unternehmerkrise: Vermögen retten bedeutet nicht, Werte zu verstecken, zu verschenken oder kurzfristig auf Familienmitglieder zu übertragen. Entscheidend ist vielmehr, zunächst festzustellen, welches Vermögen tatsächlich gefährdet ist, ob bereits Zahlungsunfähigkeit oder Überschuldung vorliegt und wie sich neue persönliche Haftungsrisiken vermeiden lassen.
Bei einer GmbH sind Gesellschaftsvermögen und Privatvermögen grundsätzlich voneinander getrennt. Für die Schulden der GmbH haftet zunächst das Vermögen der Gesellschaft. Das Privatvermögen des Geschäftsführers oder Gesellschafters kann jedoch gefährdet sein, wenn persönliche Bürgschaften bestehen, private Sicherheiten gestellt wurden oder in der Unternehmenskrise gesetzliche Pflichten verletzt werden.
Wer jetzt überlegt, Immobilien, Bankguthaben, Fahrzeuge oder andere Vermögenswerte „noch schnell zu sichern“, sollte deshalb nicht vorschnell handeln. Eine unüberlegte Vermögensübertragung kann anfechtbar sein, rückgängig gemacht werden und im ungünstigsten Fall zusätzliche zivilrechtliche oder strafrechtliche Risiken auslösen.
Die richtige Frage lautet daher nicht:
„Wie bekomme ich mein Vermögen schnell aus der Gefahrenzone?“
Sondern:
„Welche Werte sind tatsächlich gefährdet, welche persönlichen Haftungsrisiken bestehen bereits und welche rechtlich zulässigen Schritte sind jetzt noch möglich?“
Unternehmerkrise: Vermögen retten beginnt mit der richtigen Unterscheidung
In einer Unternehmenskrise werden häufig mehrere Vermögensbereiche miteinander verwechselt. Für die richtige Strategie muss zunächst geklärt werden, wem ein Vermögenswert gehört und für welche Verpflichtungen er haftet.
Das Gesellschaftsvermögen der GmbH
Bankguthaben, Fahrzeuge, Maschinen, Warenbestände, Immobilien, Forderungen und andere Werte, die der GmbH gehören, sind Vermögen der Gesellschaft.
Sie gehören nicht dem Geschäftsführer persönlich – auch dann nicht, wenn er zugleich alleiniger Gesellschafter ist.
Diese Werte dürfen deshalb nicht einfach entnommen, verschenkt oder ohne angemessene Gegenleistung auf andere Personen oder Gesellschaften übertragen werden. Das gilt insbesondere dann, wenn Gläubiger bereits auf Zahlung warten oder eine Insolvenzreife nicht mehr ausgeschlossen werden kann.
Das Ziel einer rechtmäßigen Krisenstrategie besteht nicht darin, Gesellschaftsvermögen dem Zugriff der Gläubiger zu entziehen. Ziel ist vielmehr, den wirtschaftlichen Wert des Unternehmens möglichst zu erhalten und eine tragfähige Lösung zu entwickeln.
Das Privatvermögen des Unternehmers
Zum Privatvermögen können beispielsweise gehören:
- ein privat gehaltenes Wohnhaus
- private Bank- und Wertpapierguthaben
- privat erworbene Immobilien
- private Fahrzeuge
- persönliche Altersvorsorge
- Geschäftsanteile an der GmbH
Bei einer GmbH haftet für die Verbindlichkeiten der Gesellschaft grundsätzlich das Gesellschaftsvermögen. Das private Haus oder das private Konto des Geschäftsführers fällt daher nicht allein deshalb in die Insolvenzmasse der GmbH, weil die Gesellschaft wirtschaftliche Schwierigkeiten hat.
Dieser Grundsatz schützt jedoch nicht vor allen persönlichen Risiken.
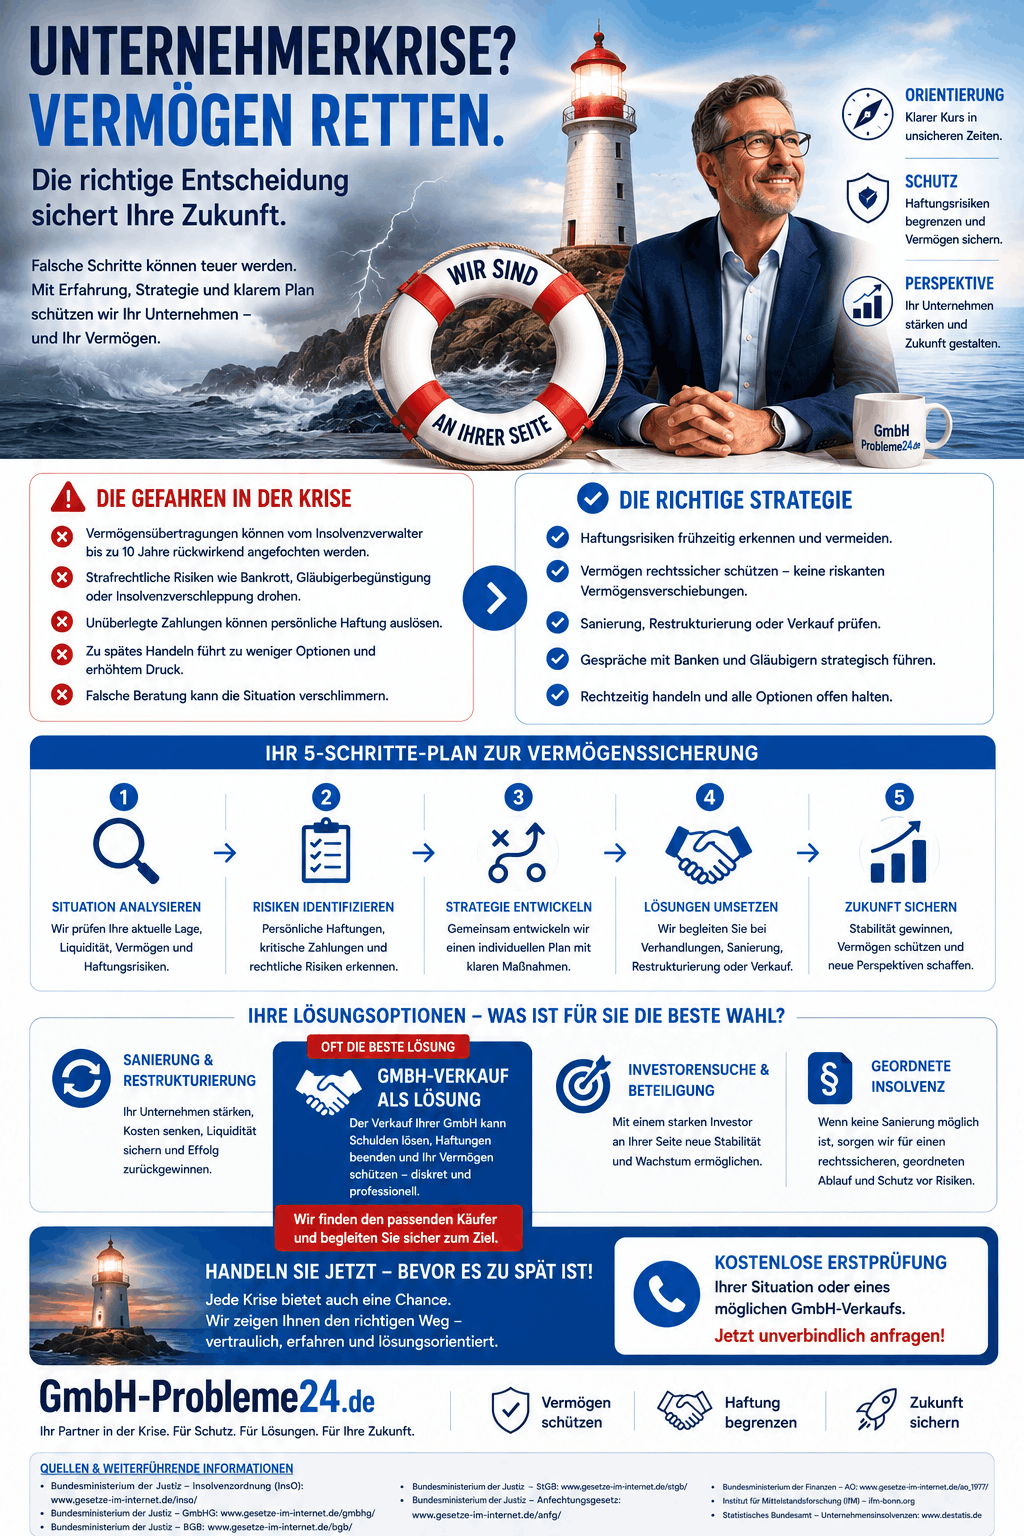
Unternehmerkrise Vermögen retten Infografik
Persönlich gestellte Sicherheiten
Viele Unternehmer haben für ihre GmbH persönlich unterschrieben. Typische Beispiele sind:
- private Bürgschaften gegenüber Banken
- Grundschulden auf einer privaten Immobilie
- persönliche Schuldbeitritte
- persönliche Garantien gegenüber Vermietern oder Lieferanten
- Sicherungsabtretungen privater Ansprüche
- persönliche Mithaftung bei Leasing- oder Finanzierungsverträgen
In diesen Fällen kann ein Gläubiger möglicherweise unmittelbar auf das Privatvermögen zugreifen – unabhängig davon, ob die GmbH verkauft, saniert oder insolvent wird.
Eine Bürgschaft ist eine eigenständige Verpflichtung des Bürgen gegenüber dem Gläubiger. Sie verschwindet normalerweise nicht allein durch einen Geschäftsführerwechsel oder den Verkauf der GmbH. Eine Entlassung aus der Bürgschaft muss mit dem jeweiligen Gläubiger vereinbart werden.
Wann kann der Geschäftsführer mit seinem Privatvermögen haften?
Die GmbH schützt das Privatvermögen nicht vor den Folgen eigener Pflichtverletzungen. Besonders in einer Krise entstehen für Geschäftsführer zusätzliche Überwachungs-, Prüfungs- und Handlungspflichten.
Persönliche Bürgschaften und Sicherheiten
Das unmittelbarste Risiko sind bereits unterschriebene Bürgschaften, Grundschulden oder Schuldbeitritte.
Deshalb sollte in einer Unternehmerkrise nicht nur eine Liste der Gesellschaftsschulden erstellt werden. Ebenso wichtig ist eine vollständige Übersicht darüber, welche Verpflichtungen der Geschäftsführer, Gesellschafter oder gegebenenfalls dessen Ehepartner persönlich übernommen haben.
Zahlungen nach Eintritt der Insolvenzreife
Nach Eintritt der Zahlungsunfähigkeit oder Überschuldung darf die Geschäftsführung nicht einfach uneingeschränkt weiterzahlen. Zahlungen können persönliche Ersatzansprüche auslösen, wenn sie nicht mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sind.
Deshalb sind sowohl die Aussage „Ab jetzt darf gar nichts mehr bezahlt werden“ als auch ein unverändertes „Weiter wie bisher“ zu pauschal. Welche Zahlungen noch zulässig, erforderlich oder besonders riskant sind, muss anhand der konkreten Situation geprüft werden.
Besonders problematisch können unter anderem sein:
- nachträgliche Sonderzahlungen an Gesellschafter
- Rückzahlung von Gesellschafter- oder Angehörigendarlehen
- Bezahlung nicht fälliger Forderungen
- nachträgliche Bestellung neuer Sicherheiten
- ungewöhnliche Entnahmen
- größere Barabhebungen
- Zahlungen ohne ausreichende Dokumentation
- Bevorzugung einzelner nahestehender Gläubiger
Nicht jede Zahlung an einen einzelnen Gläubiger ist automatisch unzulässig oder strafbar. Entscheidend sind der Zeitpunkt, der zugrunde liegende Anspruch, die Art der Zahlung, die wirtschaftliche Lage und die Kenntnis der Beteiligten.
Steuerliche Haftungsrisiken
Geschäftsführer können persönlich für Steuerschulden haften, wenn steuerliche Pflichten vorsätzlich oder grob fahrlässig verletzt werden und Steuern dadurch nicht oder nicht rechtzeitig festgesetzt oder erfüllt werden.
Steuerrückstände sollten daher nicht wie gewöhnliche offene Lieferantenrechnungen behandelt werden. Sie müssen in der Krisenanalyse gesondert erfasst werden.
Sozialversicherungsbeiträge
Auch rückständige Sozialversicherungsbeiträge können erhebliche persönliche und strafrechtliche Risiken auslösen. Insbesondere das Vorenthalten von Arbeitnehmeranteilen zur Sozialversicherung kann strafbar sein.
Gerade wenn Löhne nur noch teilweise gezahlt werden können, ist eine schnelle fachliche Einordnung notwendig. Eine Zahlungsreihenfolge nach Gefühl, persönlicher Nähe oder dem größten Gläubigerdruck kann zusätzliche Probleme schaffen.
Verletzung allgemeiner Geschäftsführerpflichten
Geschäftsführer müssen in den Angelegenheiten der Gesellschaft die Sorgfalt eines ordentlichen Geschäftsmannes anwenden. Werden diese Pflichten verletzt und entsteht der Gesellschaft dadurch ein Schaden, kann eine persönliche Ersatzpflicht gegenüber der Gesellschaft entstehen.
Eine Insolvenz der GmbH führt deshalb nicht automatisch zur persönlichen Haftung. Im Rahmen einer späteren Prüfung wird jedoch regelmäßig betrachtet, welche Entscheidungen die Geschäftsführung vor und nach Eintritt der Krise getroffen hat.
Der gefährliche Rat: Vermögen schnell auf Angehörige übertragen
In Krisensituationen hören Unternehmer immer wieder Ratschläge wie:
„Überschreibe das Haus schnell auf deine Frau.“
„Verkaufe die Maschinen für einen symbolischen Betrag an eine andere Firma.“
„Hol das Geld vom Geschäftskonto, bevor jemand darauf zugreifen kann.“
„Zahle zuerst die Familie zurück.“
Solche Vorschläge wirken auf den ersten Blick einfach. Tatsächlich können sie die Situation erheblich verschärfen.
Rechtshandlungen, die Gläubiger benachteiligen, können unter bestimmten Voraussetzungen angefochten werden. Was durch eine anfechtbare Handlung aus dem Vermögen des Schuldners entfernt wurde, kann zurückgefordert werden.
Entscheidend ist dabei nicht, ob die Beteiligten die Transaktion als „Vermögensschutz“ bezeichnet haben. Geprüft werden unter anderem:
- der Zeitpunkt der Übertragung
- das Verhältnis zwischen den Beteiligten
- der wirtschaftliche Wert der Gegenleistung
- der tatsächliche Zahlungsfluss
- der geschäftliche Grund der Transaktion
- die finanzielle Lage zum Zeitpunkt der Handlung
- die Kenntnis des Empfängers
- mögliche Nachteile für andere Gläubiger
Eine Übertragung innerhalb der Familie ist daher nicht automatisch geschützt.
Wie lange können Vermögensübertragungen angefochten werden?
Die häufig verwendete Aussage, sämtliche Transaktionen könnten immer zehn Jahre rückwirkend angefochten werden, ist zu ungenau.
Je nach Anfechtungstatbestand gelten unterschiedliche Zeiträume und Voraussetzungen.
Vorsätzliche Gläubigerbenachteiligung
Bei einer vorsätzlichen Gläubigerbenachteiligung kann der maßgebliche Zeitraum bis zu zehn Jahre betragen. Dafür müssen jedoch insbesondere ein Benachteiligungsvorsatz des Schuldners und die entsprechende Kenntnis des anderen Teils vorliegen.
Sicherungen und Befriedigungen
Hat eine Handlung einem Gläubiger eine Sicherung oder Befriedigung gewährt, kann bei einer vorsätzlichen Benachteiligung grundsätzlich ein Zeitraum von bis zu vier Jahren relevant sein.
Schenkungen und unentgeltliche Leistungen
Unentgeltliche Leistungen können grundsätzlich innerhalb eines Zeitraums von vier Jahren vor dem Insolvenzantrag angefochten werden.
Dazu können beispielsweise gehören:
- Schenkungen von Geld
- unentgeltliche Immobilienübertragungen
- Übertragung von Fahrzeugen ohne Gegenleistung
- Forderungsverzichte zugunsten nahestehender Personen
- Verkäufe, bei denen die Gegenleistung wirtschaftlich nahezu wertlos ist
Geringwertige, übliche Gelegenheitsgeschenke werden anders behandelt als die Übertragung erheblicher Vermögenswerte.
Verträge mit nahestehenden Personen
Entgeltliche Verträge mit nahestehenden Personen können unter bestimmten Voraussetzungen innerhalb eines Zeitraums von zwei Jahren besonders geprüft werden.
Nahestehende Personen können unter anderem sein:
- Ehepartner
- Lebenspartner
- Kinder
- Eltern
- Geschwister
- beherrschende Gesellschafter
- bestimmte verbundene Unternehmen
Zahlungen kurz vor dem Insolvenzantrag
Bestimmte Zahlungen oder Sicherheiten können insbesondere in den letzten drei Monaten vor dem Insolvenzantrag anfechtbar sein. Dabei kommt es unter anderem darauf an, ob der Schuldner bereits zahlungsunfähig war, ob der Gläubiger davon wusste und ob er die Zahlung oder Sicherheit in dieser Form und zu diesem Zeitpunkt verlangen konnte.
Eine lange Frist bedeutet nicht, dass jede Handlung innerhalb dieses Zeitraums automatisch anfechtbar ist. Umgekehrt ist eine Transaktion nicht allein deshalb sicher, weil sie bereits einige Monate zurückliegt.
Auch außerhalb eines Insolvenzverfahrens können Gläubiger unter bestimmten Voraussetzungen gegen benachteiligende Vermögensübertragungen vorgehen.
Wann kann eine Vermögensverschiebung strafrechtlich relevant werden?
Nicht jede fehlerhafte Krisenentscheidung ist automatisch eine Straftat. Bestimmte Handlungen können jedoch strafrechtliche Ermittlungen auslösen.
Bankrott
Wer bei Überschuldung, drohender oder eingetretener Zahlungsunfähigkeit Vermögensbestandteile, die im Insolvenzfall zur Masse gehören würden, beiseiteschafft oder verheimlicht, kann sich wegen Bankrotts strafbar machen.
Auch das grob wirtschaftswidrige Verringern des Vermögens, das Vernichten von Geschäftsunterlagen oder das Verschleiern der tatsächlichen wirtschaftlichen Verhältnisse kann strafrechtlich relevant sein.
Gläubigerbegünstigung
Eine strafbare Gläubigerbegünstigung kann vorliegen, wenn ein Schuldner in Kenntnis seiner Zahlungsunfähigkeit einem Gläubiger absichtlich oder wissentlich eine Sicherheit oder Befriedigung gewährt, die dieser nicht, nicht in dieser Art oder nicht zu diesem Zeitpunkt verlangen konnte, und ihn dadurch vor anderen Gläubigern bevorzugt.
Das bedeutet nicht, dass in einer Krise überhaupt kein Gläubiger mehr bezahlt werden darf. Es bedeutet aber, dass ungewöhnliche Zahlungen und Sicherheiten nicht nach persönlicher Nähe, Lautstärke des Gläubigers oder spontanem Druck ausgewählt werden sollten.
Verspäteter Insolvenzantrag
Bei einer GmbH oder UG muss die Geschäftsleitung nach Eintritt der Zahlungsunfähigkeit oder Überschuldung ohne schuldhaftes Zögern einen Insolvenzantrag stellen.
Der Antrag muss spätestens
- drei Wochen nach Eintritt der Zahlungsunfähigkeit und
- sechs Wochen nach Eintritt der Überschuldung
gestellt werden.
Diese Zeiträume sind keine frei nutzbaren Warte- oder Sanierungsfristen. Besteht bereits fest, dass eine Beseitigung des Insolvenzgrundes innerhalb der jeweiligen Höchstfrist nicht realistisch ist, darf nicht allein bis zum letzten Tag abgewartet werden.
Ein Unternehmensverkauf, eine laufende Finanzierungsanfrage oder die Hoffnung auf einen neuen Auftrag setzen eine bestehende Antragspflicht nicht automatisch außer Kraft.
Zahlungsunfähigkeit, drohende Zahlungsunfähigkeit oder Überschuldung?
Welche Möglichkeiten noch bestehen, hängt entscheidend davon ab, in welchem Krisenstadium sich das Unternehmen befindet.
Zahlungsunfähigkeit
Zahlungsunfähigkeit liegt vor, wenn das Unternehmen nicht in der Lage ist, seine fälligen Zahlungspflichten zu erfüllen. Eine Zahlungseinstellung ist regelmäßig ein starkes Anzeichen dafür.
Typische Warnzeichen sind:
- Löhne können nicht vollständig gezahlt werden
- Sozialversicherungsbeiträge bleiben offen
- Steuerzahlungen werden dauerhaft verschoben
- Lastschriften platzen
- Konten sind dauerhaft ausgeschöpft
- Lieferanten liefern nur noch gegen Vorkasse
- Ratenvereinbarungen können nicht eingehalten werden
- mehrere Vollstreckungen oder Kontopfändungen laufen
- fällige Verpflichtungen werden nur durch neue Rückstände finanziert
Nicht jeder kurzfristige Liquiditätsengpass ist bereits eine Zahlungsunfähigkeit. Die Abgrenzung sollte jedoch nicht auf bloßer Hoffnung, sondern auf einem nachvollziehbaren Liquiditätsstatus beruhen.
Drohende Zahlungsunfähigkeit
Drohende Zahlungsunfähigkeit liegt vor, wenn das Unternehmen voraussichtlich nicht in der Lage sein wird, bestehende Zahlungspflichten zum Zeitpunkt ihrer Fälligkeit zu erfüllen.
Für diese Prüfung ist grundsätzlich ein Prognosezeitraum von 24 Monaten zugrunde zu legen.
In diesem Stadium bestehen häufig noch die größten Gestaltungsmöglichkeiten. Dazu können außergerichtliche Vereinbarungen, ein Unternehmensverkauf, Finanzierungsmaßnahmen oder eine Restrukturierung nach dem StaRUG gehören.
Die drohende Zahlungsunfähigkeit löst für eine GmbH nicht dieselbe gesetzliche Insolvenzantragspflicht aus wie die bereits eingetretene Zahlungsunfähigkeit oder Überschuldung. Sie ist jedoch ein ernstes Warnsignal, das ein frühzeitiges Handeln erforderlich macht.
Überschuldung
Bei einer juristischen Person liegt Überschuldung grundsätzlich vor, wenn das Vermögen die bestehenden Verbindlichkeiten nicht mehr deckt, sofern die Fortführung des Unternehmens in den nächsten zwölf Monaten nicht überwiegend wahrscheinlich ist.
Eine rein bilanzielle Unterdeckung reicht daher nicht immer aus, um die insolvenzrechtliche Überschuldung abschließend festzustellen. Die Fortführungsprognose und die belastbare Finanzierung der kommenden zwölf Monate sind von zentraler Bedeutung.
Was bedeutet legaler Vermögensschutz in der Unternehmerkrise?
Rechtmäßiger Vermögensschutz besteht in einer akuten Krise normalerweise nicht darin, Werte möglichst schnell zu verschieben.
Er besteht vor allem darin, keine neuen persönlichen Haftungsansprüche entstehen zu lassen und die noch vorhandenen Handlungsoptionen strukturiert zu nutzen.
1. Neue persönliche Haftung vermeiden
Prüfen Sie, bevor weitere Verträge unterzeichnet werden:
- Muss wirklich noch eine private Bürgschaft übernommen werden?
- Soll eine private Immobilie zusätzlich belastet werden?
- Kann eine Finanzierung ohne weitere persönliche Sicherheiten erfolgen?
- Sind neue Verpflichtungen der GmbH tatsächlich erfüllbar?
- Welche Folgen hätte ein persönlicher Schuldbeitritt?
- Wird nur die GmbH gerettet oder das gesamte private Vermögen zusätzlich gefährdet?
Eine Finanzierung, die das Unternehmen nur für wenige Wochen stabilisiert, dafür aber das gesamte private Vermögen zusätzlich haftbar macht, kann die persönliche Lage erheblich verschlechtern.
2. Gesellschafts- und Privatvermögen strikt trennen
Gerade in inhabergeführten Unternehmen werden private und geschäftliche Zahlungen häufig vermischt.
In der Krise sollte besonders darauf geachtet werden, dass:
- private Ausgaben nicht über das Geschäftskonto laufen
- Gesellschaftsgelder nicht ohne Rechtsgrund privat verwendet werden
- Entnahmen, Darlehen und Auslagen nachvollziehbar dokumentiert sind
- Verträge zwischen GmbH und Gesellschaftern schriftlich und wirtschaftlich nachvollziehbar sind
- keine nachträglichen oder rückdatierten Vereinbarungen erstellt werden
- der tatsächliche Zahlungsfluss jederzeit nachgewiesen werden kann
Eine klare Trennung erleichtert später auch die Beurteilung, welche Vermögenswerte tatsächlich zur GmbH gehören.
3. Persönliche Sicherheiten vollständig erfassen
Erstellen Sie eine Übersicht mit:
- Name des Gläubigers
- Höhe der aktuellen Verbindlichkeit
- Art der persönlichen Sicherheit
- ursprünglich gesichertem Betrag
- aktuell noch offener Forderung
- belastetem Vermögenswert
- Kündigungs- oder Verwertungsstatus
- möglichen Freigabe- oder Ablösungsmöglichkeiten
Viele Unternehmer wissen in der Krise nicht mehr genau, welche Bürgschaften sie im Laufe der Jahre unterschrieben haben. Ohne diese Übersicht lässt sich das persönliche Risiko nicht realistisch einschätzen.
4. Mit Gläubigern strukturiert verhandeln
Je nach Krisenstadium können beispielsweise geprüft werden:
- Stundungen
- Ratenvereinbarungen
- Stillhalteabkommen
- Verzicht auf Kündigungsrechte
- Teilvergleiche
- Forderungsnachlässe
- Rangrücktritte
- Freigabe persönlicher Sicherheiten
- Austausch von Sicherheiten
- koordinierte Gläubigervereinbarungen
Gläubiger müssen eine solche Lösung nicht akzeptieren. Die Aussichten verbessern sich jedoch regelmäßig, wenn die wirtschaftliche Lage transparent aufbereitet und ein nachvollziehbarer Lösungsweg vorgelegt wird.
5. Vermögenswerte nur nachvollziehbar und zu angemessenen Bedingungen verkaufen
Ein Verkauf nicht betriebsnotwendiger Vermögenswerte kann Teil einer Sanierung sein.
Entscheidend sind unter anderem:
- ein nachvollziehbarer geschäftlicher Grund
- ein angemessener Kaufpreis
- eine dokumentierte Bewertung
- ein tatsächlich gezahlter Kaufpreis
- ein nachvollziehbarer Zahlungsweg
- die Verwendung des Erlöses innerhalb der Gesellschaft
- die Vermeidung von Interessenkonflikten
- eine vorherige fachliche Prüfung
Ein Verkauf zum marktgerechten Preis kann Liquidität schaffen. Ein Scheinverkauf oder eine Übertragung weit unter Wert kann dagegen neue Risiken verursachen.
6. Unternehmenswert erhalten statt Vermögen herauslösen
Manchmal liegt der größte noch vorhandene Wert nicht in einzelnen Maschinen oder Kontoguthaben, sondern im Unternehmen selbst:
- Kundenbeziehungen
- laufende Aufträge
- qualifizierte Mitarbeiter
- Genehmigungen
- Marken
- technische Kenntnisse
- Lieferantenbeziehungen
- Verträge
- Marktposition
- eingespielte betriebliche Abläufe
Ein frühzeitig vorbereiteter Unternehmensverkauf, eine Beteiligung oder eine operative Restrukturierung kann diesen Wert möglicherweise erhalten.
Je länger das Unternehmen handlungsunfähig bleibt, desto schneller können Kunden, Mitarbeiter, Lieferanten und Finanzierungspartner abspringen.

Unternehmerkrise Vermögen retten
Kann ein GmbH-Verkauf das Vermögen schützen?
Auch eine GmbH mit Schulden kann grundsätzlich verkauft werden. Entscheidend sind jedoch der Zeitpunkt, die wirtschaftliche Situation, ein geeigneter Erwerber und eine transparente Gestaltung.
Verkauf der Geschäftsanteile
Bei einem Anteilskauf, dem sogenannten Share Deal, erwirbt der Käufer die Geschäftsanteile. Die GmbH bleibt dieselbe juristische Person. Ihre Verträge, Forderungen und Verbindlichkeiten verbleiben grundsätzlich bei der Gesellschaft.
Der Verkauf bedeutet jedoch nicht automatisch, dass der bisherige Geschäftsführer oder Gesellschafter von allen persönlichen Verpflichtungen befreit ist.
Insbesondere können fortbestehen:
- persönliche Bürgschaften
- private Grundschulden
- persönliche Schuldbeitritte
- Garantien
- steuerliche Haftungsansprüche
- Ansprüche wegen früherer Pflichtverletzungen
- Ansprüche wegen unzulässiger Zahlungen
- strafrechtliche Verantwortung für zurückliegende Handlungen
Persönliche Sicherheiten müssen deshalb gesondert mit den jeweiligen Gläubigern geklärt werden.
Verkauf einzelner Vermögenswerte
Bei einem Asset Deal verkauft die GmbH einzelne Vermögenswerte, Verträge oder einen Betriebsteil.
Der Kaufpreis gehört grundsätzlich der GmbH und nicht unmittelbar dem Gesellschafter. Er darf nicht ohne Rechtsgrund privat entnommen werden.
Ein Asset Deal in einer fortgeschrittenen Unternehmenskrise muss besonders sorgfältig vorbereitet, bewertet und dokumentiert werden.
Ein Verkauf ersetzt keinen erforderlichen Insolvenzantrag
Ist die GmbH bereits zahlungsunfähig oder überschuldet, darf ein geplanter Verkauf nicht dazu führen, dass ein notwendiger Insolvenzantrag verspätet gestellt wird.
Der Verkauf kann weiterhin Teil eines Gesamtkonzepts sein. Er hebt eine bereits eingetretene Antragspflicht aber nicht automatisch auf.
Vorsicht vor ungeprüften Firmenbestattern
Besondere Vorsicht ist geboten, wenn ein Interessent:
- keine nachvollziehbare wirtschaftliche Leistungsfähigkeit besitzt
- keinerlei Unterlagen sehen möchte
- die Geschäftsführung nur zum Schein übernimmt
- die sofortige Vernichtung von Unterlagen verlangt
- rückdatierte Verträge vorschlägt
- Barzahlungen ohne nachvollziehbaren Nachweis bevorzugt
- den bisherigen Geschäftsführer zur verdeckten Weiterarbeit auffordert
- vollständige Haftungsfreiheit ohne Prüfung verspricht
- keine ordnungsgemäße Übergabe organisieren möchte
- für die Übernahme lediglich eine ungewöhnlich hohe Vorabgebühr verlangt
Ein Unternehmensverkauf muss tatsächlich vollzogen, transparent dokumentiert und wirtschaftlich nachvollziehbar sein.
StaRUG: Restrukturierung vor Eintritt der Zahlungsunfähigkeit
Befindet sich das Unternehmen noch im Stadium der drohenden Zahlungsunfähigkeit, kann das Unternehmensstabilisierungs- und -restrukturierungsgesetz eine mögliche Option sein.
Der Stabilisierungs- und Restrukturierungsrahmen soll die nachhaltige Beseitigung einer drohenden Zahlungsunfähigkeit ermöglichen. Zu seinen Instrumenten können unter anderem gehören:
- eine gerichtliche Planabstimmung
- eine gerichtliche Vorprüfung
- eine gerichtliche Planbestätigung
- unter bestimmten Voraussetzungen eine Einschränkung einzelner Vollstreckungsmaßnahmen
Das StaRUG ist jedoch kein Instrument, mit dem eine bereits eingetretene Zahlungsunfähigkeit einfach ignoriert werden kann.
Tritt während einer bereits rechtshängigen Restrukturierungssache Zahlungsunfähigkeit oder Überschuldung ein, gelten besondere Anzeige- und Handlungspflichten gegenüber dem Restrukturierungsgericht.
Gerade deshalb ist eine frühe Prüfung wichtig. Wer erst handelt, wenn Löhne, Steuern und Sozialversicherungsbeiträge dauerhaft nicht mehr gezahlt werden können, verfügt häufig über deutlich weniger Möglichkeiten.
Diese Maßnahmen sollten Sie jetzt nicht ohne Prüfung vornehmen
In einer akuten Unternehmerkrise sollten insbesondere folgende Handlungen nicht spontan umgesetzt werden:
- Immobilien auf Ehepartner, Kinder oder andere Angehörige übertragen
- Fahrzeuge, Maschinen oder Waren weit unter Wert verkaufen
- größere Bargeldbeträge vom Geschäftskonto abheben
- Gesellschaftsgeld auf private Konten überweisen
- Gesellschafter- oder Familiendarlehen bevorzugt zurückzahlen
- nachträglich Sicherheiten für einzelne Gläubiger bestellen
- Geschäftsunterlagen vernichten, zurückhalten oder verändern
- Verträge rückdatieren oder nachträglich erfinden
- private und geschäftliche Konten vermischen
- neue Aufträge annehmen, obwohl deren Erfüllung nicht finanziert ist
- den Geschäftsführer austauschen und davon ausgehen, damit seien frühere Pflichten erledigt
- eine GmbH ohne Prüfung an einen ungeeigneten Erwerber übertragen
- die gesetzlichen Antragsfristen wegen laufender Verkaufs- oder Finanzierungsgespräche verstreichen lassen
- einzelne Gläubiger allein aufgrund persönlichen Drucks bevorzugen
- weitere private Bürgschaften unterschreiben, ohne die Gesamtrisiken zu prüfen
Die wichtigste Regel lautet:
Keine ungewöhnliche Vermögensbewegung, keine neue persönliche Sicherheit und keine Zahlung an nahestehende Personen ohne vorherige Einordnung der wirtschaftlichen und rechtlichen Lage.
Sofortplan: Was Unternehmer in den nächsten 24 bis 48 Stunden klären sollten
1. Aktuelle Liquidität feststellen
Erfassen Sie:
- sämtliche Bankguthaben
- verfügbare Kreditlinien
- kurzfristig realisierbare Zahlungseingänge
- bereits gepfändete oder gesperrte Beträge
- fällige Zahlungsverpflichtungen
- kurzfristig fällig werdende Verpflichtungen
- erwartete Ein- und Auszahlungen der kommenden Wochen
Verlassen Sie sich nicht allein auf den aktuellen Kontostand. Entscheidend ist, welche fälligen Verpflichtungen tatsächlich erfüllt werden können.
2. Kritische Rückstände erfassen
Besonders wichtig sind:
- Löhne und Gehälter
- Sozialversicherungsbeiträge
- Lohnsteuer
- Umsatzsteuer
- sonstige Steuern
- Miet- und Leasingrückstände
- Darlehensraten
- Lieferantenforderungen
- bereits titulierte Forderungen
- laufende Vollstreckungen
3. Persönliche Haftungspositionen auflisten
Notieren Sie alle:
- Bürgschaften
- Grundschulden
- Schuldbeitritte
- Garantien
- privaten Sicherungsabtretungen
- persönlich unterschriebenen Mietverträge
- persönlich unterschriebenen Leasingverträge
- privaten Darlehen an die GmbH
4. Ungewöhnliche Transaktionen identifizieren
Erfassen Sie vorsorglich:
- Zahlungen an Gesellschafter
- Zahlungen an Familienmitglieder
- Rückzahlungen von Gesellschafterdarlehen
- Verkäufe von Vermögenswerten
- Schenkungen
- neu bestellte Sicherheiten
- größere Barabhebungen
- Übertragungen zwischen verbundenen Gesellschaften
- Forderungsverzichte
- ungewöhnliche Gutschriften oder Verrechnungen
Das bedeutet nicht automatisch, dass diese Handlungen unzulässig waren. Sie sollten aber vollständig offengelegt und geprüft werden.
5. Weitere Vermögensverschiebungen vorerst unterlassen
Bis die Lage eingeordnet wurde, sollten keine spontanen Übertragungen, Schenkungen oder Verkäufe unter Wert vorgenommen werden.
Auch bereits vorbereitete Verträge sollten nicht ungeprüft vollzogen werden.
6. Unterlagen sichern
Sichern Sie insbesondere:
- Buchhaltung
- Kontoauszüge
- Verträge
- Steuerunterlagen
- Gesellschafterbeschlüsse
- Darlehensvereinbarungen
- Lohnunterlagen
- Schriftverkehr mit Banken
- Schriftverkehr mit Gläubigern
- Kauf- und Übertragungsverträge
- aktuelle BWA
- Summen- und Saldenlisten
- Liquiditätsplanungen
- offene-Posten-Listen
7. Entscheidungswege dokumentieren
Halten Sie schriftlich fest:
- wann erste Liquiditätsprobleme erkannt wurden
- welche Informationen zu welchem Zeitpunkt vorlagen
- welche Maßnahmen geprüft wurden
- warum bestimmte Zahlungen vorgenommen wurden
- welche Sanierungsmöglichkeiten bestanden
- welche Berater oder Fachleute hinzugezogen wurden
- wann Zahlungsunfähigkeit oder Überschuldung erstmals geprüft wurde
Eine nachvollziehbare Dokumentation kann später erheblich wichtiger sein als eine nachträgliche Erinnerung.
Welche Lösungen können noch geprüft werden?
Abhängig vom Krisenstadium kommen unterschiedliche Wege in Betracht.
Wenn noch keine Insolvenzreife vorliegt
Mögliche Ansätze sind:
- operative Kostenanpassung
- Verbesserung des Forderungseinzugs
- Verkauf nicht betriebsnotwendiger Werte zu angemessenen Bedingungen
- neue Finanzierung
- Beteiligung eines Investors
- außergerichtliche Gläubigervereinbarungen
- Stundungen und Vergleiche
- Restrukturierung nach dem StaRUG
- Verkauf der GmbH
- Verkauf eines Geschäftsbereichs
- geordnete Einstellung verlustreicher Aktivitäten
- Änderung des Geschäftsmodells
Bei drohender Zahlungsunfähigkeit
In diesem Stadium können häufig noch gezielte Restrukturierungsmaßnahmen vorbereitet werden.
Voraussetzung ist eine belastbare Liquiditäts- und Fortführungsplanung. Je früher die Finanzierungslücke erkannt wird, desto größer ist die Chance, mit Gläubigern, Investoren oder Erwerbern noch eine kontrollierte Lösung zu entwickeln.
Bei eingetretener Zahlungsunfähigkeit oder Überschuldung
In diesem Stadium muss unverzüglich geprüft werden:
- ob bereits Insolvenzantragspflicht besteht
- wann der Insolvenzgrund eingetreten ist
- welche Zahlungen noch zulässig sind
- ob ein Insolvenzplan in Betracht kommt
- ob Eigenverwaltung geprüft werden kann
- ob eine übertragende Sanierung möglich erscheint
- wie der Geschäftsbetrieb geordnet gesichert werden kann
- welche persönlichen Haftungsrisiken bereits bestehen
- welche Unterlagen sofort gesichert werden müssen
Eine Insolvenz bedeutet nicht zwangsläufig die sofortige Zerschlagung des Unternehmens. Sie verändert jedoch die rechtlichen Rahmenbedingungen grundlegend.
So bereiten Sie sich auf ein erstes Gespräch vor
Für eine erste Einschätzung benötigen Sie keine vollständigen Aktenordner und keine perfekt ausgearbeitete Sanierungsplanung.
Ein grober, ehrlicher Überblick genügt zunächst.
Hilfreich sind insbesondere:
- aktueller Kontostand
- noch verfügbare Kreditlinie
- Höhe der kurzfristig fälligen Verpflichtungen
- offene Löhne
- offene Steuern
- offene Sozialversicherungsbeiträge
- ungefähre Gesamthöhe der Verbindlichkeiten
- letzte BWA oder aktuelle betriebswirtschaftliche Auswertung
- Liste persönlicher Bürgschaften und Sicherheiten
- Angaben zu Pfändungen, Kündigungen oder Vollstreckungen
- Angaben zu ungewöhnlichen Zahlungen oder Vermögensübertragungen
- aktuelle Auftrags- und Umsatzlage
- Zahl der Beschäftigten
- gewünschtes Ziel: Sanierung, Verkauf, geordnete Beendigung oder Klärung der Insolvenzreife
Fehlende Unterlagen können später ergänzt werden. Entscheidend ist zunächst, die Dringlichkeit zu erkennen und die nächsten Schritte in die richtige Reihenfolge zu bringen.
Unternehmerkrise jetzt vertraulich einordnen lassen
Steht Ihre GmbH wirtschaftlich unter Druck oder sorgen Sie sich um persönliche Bürgschaften, Ihr Haus oder weiteres Privatvermögen?
Dann warten Sie nicht, bis Gläubiger, Banken oder Behörden die nächsten Schritte bestimmen.
GmbH-Probleme24.de unterstützt Sie dabei,
- die wirtschaftliche Lage strukturiert zu erfassen,
- akute Handlungsrisiken zu erkennen,
- mögliche Sanierungs- und Verkaufsoptionen einzuordnen,
- die nächsten Schritte vorzubereiten und
- bei rechtlichen oder steuerlichen Fragen geeignete Fachpartner einzubeziehen.
Für eine erste Einschätzung genügt ein grober Überblick. Sie müssen Ihre Situation nicht perfekt aufbereitet haben.
Die Erstprüfung, ob ein Verkauf Ihrer GmbH grundsätzlich in Betracht kommen kann, ist kostenlos.
Eine weitergehende strategische Krisenanalyse kann anschließend gesondert vereinbart werden.
Häufige Fragen zur Unternehmerkrise und zum Vermögensschutz
Kann ich mein Haus noch auf meine Ehefrau übertragen?
Eine pauschal sichere Übertragung gibt es nicht.
Erfolgt eine Übertragung in oder vor einer Krise ohne angemessene Gegenleistung oder mit dem Ziel, Gläubigerzugriffe zu verhindern, kann sie anfechtbar sein. Je nach Gestaltung können zusätzlich steuerliche und strafrechtliche Fragen entstehen.
Vor einer solchen Übertragung ist daher eine individuelle rechtliche und steuerliche Prüfung erforderlich.
Haftet mein Privatvermögen automatisch für die Schulden meiner GmbH?
Nein. Für die Verbindlichkeiten der GmbH haftet grundsätzlich das Gesellschaftsvermögen.
Das Privatvermögen kann jedoch insbesondere durch persönliche Bürgschaften, Grundschulden, Schuldbeitritte, Garantien oder eigene Pflichtverletzungen gefährdet sein.
Kann ich Geld vom Geschäftskonto abheben, bevor die Insolvenz beginnt?
Eine Abhebung mit dem Ziel, Gesellschaftsgeld dem Zugriff der Gläubiger oder einem späteren Insolvenzverfahren zu entziehen, ist hochriskant.
Das Geld auf dem Geschäftskonto gehört der GmbH. Ungewöhnliche Abhebungen können Rückzahlungsansprüche und unter Umständen strafrechtliche Risiken auslösen.
Darf ich noch einzelne Gläubiger bezahlen?
Das lässt sich nicht pauschal beantworten.
Nicht jede Zahlung ist verboten. Nach Eintritt der Insolvenzreife gelten jedoch erhebliche Beschränkungen. Besonders problematisch können Zahlungen sein, die nicht fällig sind, nicht in der geschuldeten Art erfolgen oder einen Gläubiger bewusst bevorzugen.
Die Zahlungsentscheidung sollte deshalb nicht allein vom Druck einzelner Gläubiger abhängen.
Können Schenkungen vier Jahre später zurückgefordert werden?
Unentgeltliche Leistungen können grundsätzlich angefochten werden, wenn sie innerhalb der letzten vier Jahre vor dem Insolvenzantrag vorgenommen wurden.
Für übliche Gelegenheitsgeschenke von geringem Wert gelten Ausnahmen.
Können Übertragungen wirklich zehn Jahre rückwirkend geprüft werden?
Bei einer vorsätzlichen Gläubigerbenachteiligung kann der maßgebliche Zeitraum bis zu zehn Jahre betragen.
Dafür müssen jedoch die gesetzlichen Voraussetzungen erfüllt sein. Für andere Anfechtungstatbestände gelten kürzere Zeiträume.
Kann ich meine GmbH trotz Schulden verkaufen?
Grundsätzlich können Geschäftsanteile auch bei bestehenden Verbindlichkeiten verkauft werden.
Der Verkauf muss jedoch seriös, transparent und tatsächlich vollzogen werden. Er beseitigt keine bereits entstandenen persönlichen Haftungsansprüche und setzt eine bestehende Insolvenzantragspflicht nicht außer Kraft.
Bin ich nach einem Geschäftsführerwechsel aus der Haftung?
Ein Geschäftsführerwechsel beendet die Organstellung grundsätzlich für die Zukunft.
Er beseitigt jedoch nicht automatisch eine mögliche Verantwortung für frühere Handlungen, Zahlungen oder unterlassene Maßnahmen.
Erlöschen meine Bürgschaften beim Verkauf der GmbH?
Normalerweise nicht automatisch.
Eine Bürgschaft ist eine persönliche Verpflichtung gegenüber dem Gläubiger. Eine Freigabe muss mit dem betreffenden Gläubiger ausdrücklich vereinbart werden.
Kann das StaRUG eine Insolvenz verhindern?
Das StaRUG kann bei drohender Zahlungsunfähigkeit ein geeignetes Restrukturierungsinstrument sein.
Es ist jedoch kein einfacher Ersatz für einen notwendigen Insolvenzantrag, wenn bereits Zahlungsunfähigkeit oder Überschuldung eingetreten ist.
Ist eine überschuldete GmbH automatisch insolvenzantragspflichtig?
Nicht jede bilanzielle Unterdeckung bedeutet automatisch eine insolvenzrechtliche Überschuldung.
Neben dem Verhältnis von Vermögen und Verbindlichkeiten ist zu prüfen, ob die Fortführung des Unternehmens in den kommenden zwölf Monaten überwiegend wahrscheinlich ist.
Kann ich meine private Immobilie durch eine neue Gesellschaft schützen?
Eine Übertragung auf eine neu gegründete Gesellschaft ist nicht automatisch sicher.
Auch dabei werden Gegenleistung, Zeitpunkt, wirtschaftlicher Zweck, Eigentümerstruktur und mögliche Gläubigerbenachteiligungen geprüft. Eine neue Gesellschaft macht eine problematische Übertragung nicht automatisch zulässig.
Soll ich privates Geld in die GmbH einzahlen?
Das kann in einzelnen Fällen sinnvoll sein, sollte aber nicht spontan geschehen.
Vorher muss geklärt werden:
- ob das Unternehmen überhaupt sanierungsfähig ist
- wie lange die zusätzliche Liquidität reicht
- ob damit ein Insolvenzgrund tatsächlich beseitigt wird
- ob das Geld als Eigenkapital oder Darlehen eingebracht wird
- welche Rückzahlungs- und Anfechtungsrisiken entstehen
- ob dadurch weiteres Privatvermögen gefährdet wird
Was sollte ich heute als Erstes tun?
Nehmen Sie keine spontanen Vermögensübertragungen vor.
Stellen Sie zunächst Liquidität, fällige Verpflichtungen, Rückstände, persönliche Sicherheiten und mögliche Insolvenzgründe zusammen. Danach kann entschieden werden, ob Sanierung, Gläubigervereinbarung, Unternehmensverkauf, StaRUG oder ein geordneter Insolvenzantrag zu prüfen ist.
Unternehmerkrise – Vermögen retten heißt, neue Fehler zu vermeiden
Unternehmerkrise und Vermögen retten gehören zusammen – aber nicht im Sinne einer heimlichen oder übereilten Vermögensverschiebung.
Rechtmäßiger Vermögensschutz bedeutet vor allem:
- Gesellschafts- und Privatvermögen sauber zu unterscheiden
- bestehende Bürgschaften und persönliche Sicherheiten zu erfassen
- keine neuen persönlichen Haftungsrisiken einzugehen
- ungewöhnliche Zahlungen und Übertragungen zu vermeiden
- Zahlungsunfähigkeit und Überschuldung unverzüglich zu prüfen
- gesetzliche Fristen einzuhalten
- Sanierungs-, Verkaufs- und Restrukturierungsoptionen rechtzeitig zu bewerten
- alle Entscheidungen nachvollziehbar zu dokumentieren
- rechtliche und steuerliche Einzelfragen qualifiziert prüfen zu lassen
Je früher die wirtschaftliche Situation sachlich aufgearbeitet wird, desto mehr Handlungsoptionen können noch bestehen.
Unüberlegte Übertragungen können dagegen dazu führen, dass Vermögenswerte zurückgefordert werden und zusätzliche Haftungs- oder Strafbarkeitsrisiken entstehen.
Der wichtigste erste Schritt ist deshalb nicht die Übertragung von Vermögen, sondern die belastbare Klärung der wirtschaftlichen und persönlichen Risikolage.
Rechtlicher Hinweis: Dieser Beitrag dient der allgemeinen Orientierung und ersetzt keine rechtliche, steuerliche oder vermögensbezogene Einzelfallberatung. Vermögensübertragungen, Zahlungen in der Krise und insolvenzrechtliche Fristen sollten durch entsprechend qualifizierte Rechtsanwälte und Steuerberater geprüft werden. GmbH-Probleme24.de unterstützt bei der strategischen und wirtschaftlichen Einordnung einer Unternehmenskrise und kann bei Bedarf geeignete Fachpartner einbeziehen.
Quellen und weiterführende Links
GmbH und Geschäftsführerhaftung
- § 13 GmbHG – Juristische Person und Haftung der GmbH:
https://www.gesetze-im-internet.de/gmbhg/__13.html - § 43 GmbHG – Sorgfalt und Haftung der Geschäftsführer:
https://www.gesetze-im-internet.de/gmbhg/__43.html
Bürgschaften und persönliche Sicherheiten
- § 765 BGB – Vertragstypische Pflichten bei einer Bürgschaft:
https://www.gesetze-im-internet.de/bgb/__765.html
Insolvenzantragspflicht und Zahlungen in der Krise
- § 15a InsO – Insolvenzantragspflicht bei juristischen Personen:
https://www.gesetze-im-internet.de/inso/__15a.html - § 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung:
https://www.gesetze-im-internet.de/inso/__15b.html
Weiterführende Beiträge auf GmbH-Probleme24.de
- GmbH mit Schulden verkaufen:
https://gmbh-probleme24.de/gmbh-probleme/gmbh-mit-schulden-verkaufen/ - Fortführungsprognose für Unternehmen und GmbH:
https://gmbh-probleme24.de/unternehmen-in-schwierigkeiten/fortfuehrungsprognose/ - StaRUG-Verfahren und Restrukturierung:
https://gmbh-probleme24.de/starug/ - Insolvenzordnung: Pflichten und Risiken für GmbH-Geschäftsführer:
https://gmbh-probleme24.de/wiki/insolvenzordnung-inso/ - § 15a InsO: Insolvenzantragspflicht, Fristen und Haftung:
https://gmbh-probleme24.de/wiki/%C2%A7-15a-inso/ - Insolvenzgründe einer GmbH:
https://gmbh-probleme24.de/gmbh-probleme/insolvenzgruende-gmbh/