§ 19 Insolvenzordnung – Überschuldung
§ 19 Insolvenzordnung: Überschuldung
Rechtsstand: 11. Oktober 2026 · Wiki für Geschäftsführer, Gesellschafter und Unternehmen
Überschuldung nach § 19 Insolvenzordnung liegt vor, wenn das Vermögen eines erfassten Unternehmens seine bestehenden Verbindlichkeiten nicht deckt und die Fortführung in den nächsten zwölf Monaten nicht überwiegend wahrscheinlich ist. Negatives Eigenkapital allein genügt dafür nicht. Entscheidend sind die insolvenzrechtliche Fortbestehensprognose und, wenn diese nicht positiv ausfällt, ein Vermögensvergleich zu sachgerecht ermittelten Liquidationswerten. Für eine GmbH kann daraus eine Insolvenzantragspflicht entstehen.
Für Geschäftsführer bedeutet das: Weder ein bilanzieller Verlust noch ein gefülltes Bankkonto beantworten die Frage nach der Überschuldung zuverlässig. Die Prüfung muss Zukunftsfinanzierung und Vermögensdeckung zusammenführen. Zahlungsunfähigkeit ist daneben eigenständig zu untersuchen.
Bei konkreten Krisenanzeichen: Lassen Sie den möglichen Eintritt eines Insolvenzgrundes unverzüglich fachkundig prüfen. Die gesetzliche Sechswochenfrist bei Überschuldung ist keine pauschale Wartezeit. Sie beginnt nicht erst mit einem fertigen Gutachten.
Was regelt § 19 InsO?
§ 19 InsO bestimmt, wann Überschuldung einen Grund zur Eröffnung eines Insolvenzverfahrens bildet. Die Vorschrift enthält drei Regelungsbereiche: den persönlichen Anwendungsbereich, den Überschuldungsbegriff einschließlich der Behandlung bestimmter nachrangiger Gesellschafterforderungen sowie die entsprechende Anwendung auf bestimmte Personengesellschaften.
Unmittelbar betroffen sind insbesondere GmbHs, Unternehmergesellschaften, Aktiengesellschaften und andere juristische Personen. Auch die typische GmbH & Co. KG fällt darunter, weil bei ihr keine natürliche Person persönlich unbeschränkt haftet. Bei mehrstufigen Gesellschaftsstrukturen muss die Haftungskette genauer betrachtet werden. Für natürliche Personen und Einzelunternehmer ist Überschuldung dagegen kein Eröffnungsgrund nach dieser Vorschrift.
§ 19 definiert den Insolvenzgrund. Die Antragspflicht und ihre Höchstfristen stehen in § 15a InsO; die Beschränkungen für Zahlungen nach Insolvenzreife in § 15b InsO. Sonderregelungen, etwa für bestimmte Vereine und Stiftungen, sind gesondert zu beachten.
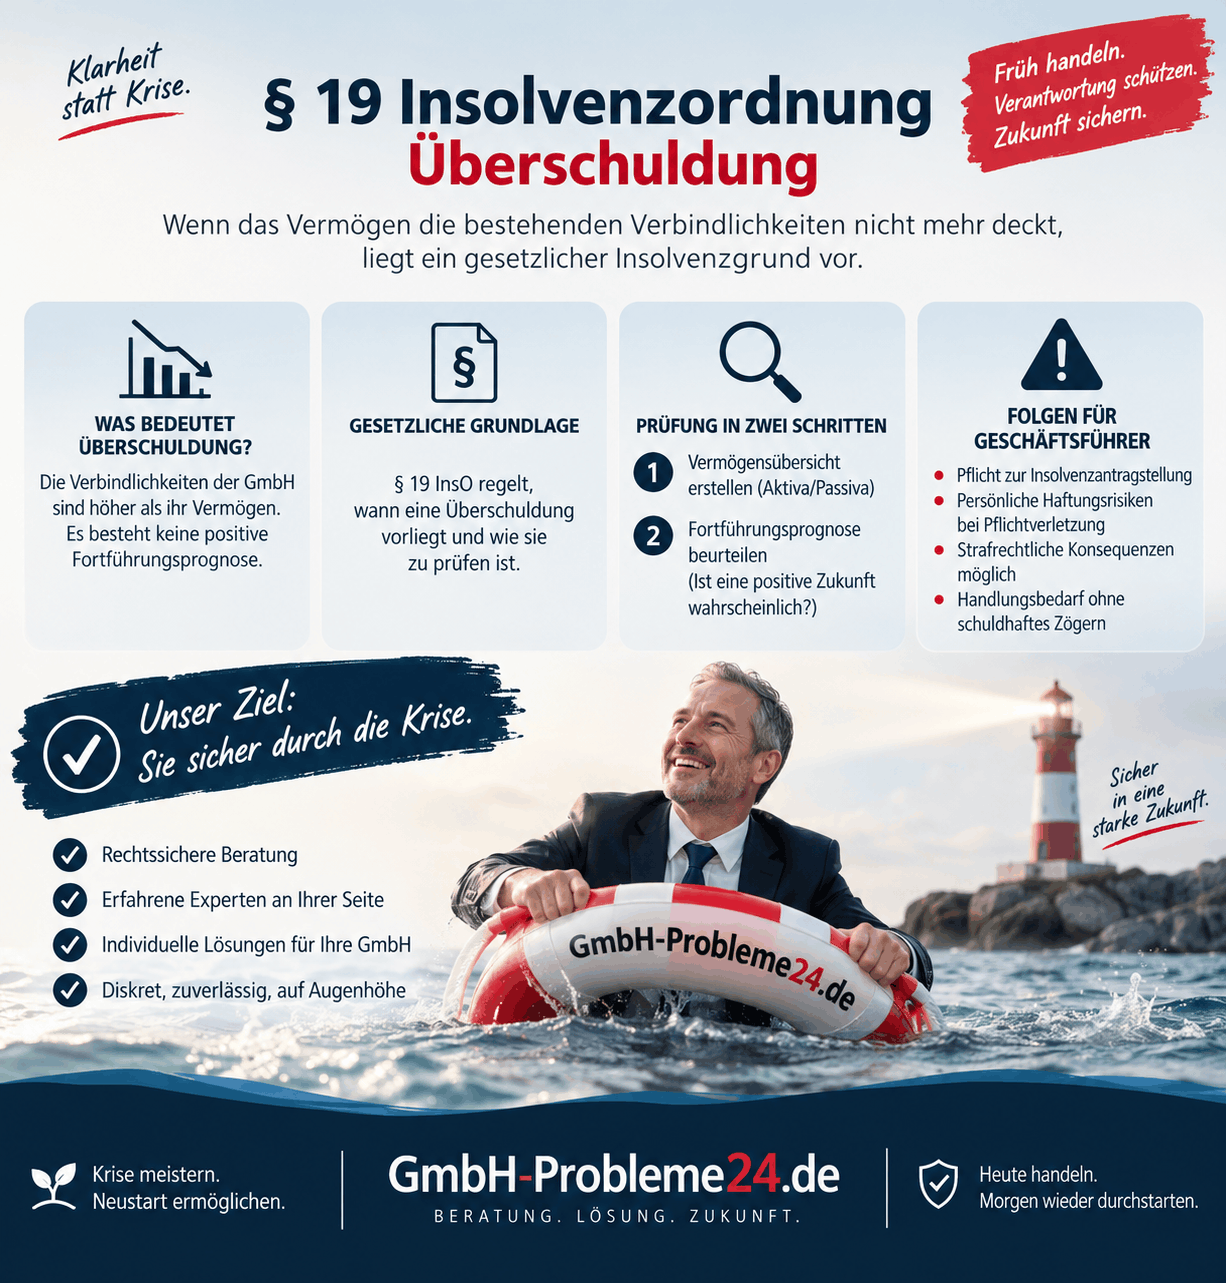
§ 19 Insolvenzordnung – Überschuldung Infografik
Bilanziell überschuldet ist nicht automatisch insolvenzrechtlich überschuldet
Eine Handelsbilanz und ein insolvenzrechtlicher Überschuldungsstatus verfolgen unterschiedliche Zwecke. Wer beide gleichsetzt, riskiert sowohl einen unnötigen Insolvenzalarm als auch das Übersehen einer tatsächlich bestehenden Antragspflicht. Die handelsrechtliche Fortführungsannahme ersetzt die eigenständige insolvenzrechtliche Prüfung nicht.
Bilanzielles negatives Eigenkapital
Sind Verluste größer als das vorhandene Eigenkapital, sieht § 268 Absatz 3 HGB den Ausweis eines „Nicht durch Eigenkapital gedeckten Fehlbetrags“ vor. Dieser Ausweis ist ein Warnsignal. Er ist aber weder ein verwertbarer Vermögensgegenstand noch für sich allein der Nachweis einer Überschuldung nach § 19 InsO.
Rechnerische Unterdeckung im Überschuldungsstatus
Hier werden nicht einfach handelsrechtliche Buchwerte übernommen. Maßgeblich ist, ob das sachgerecht bewertete Vermögen die insolvenzrechtlich zu berücksichtigenden Verbindlichkeiten deckt. Stille Reserven können die Deckung verbessern; nicht realisierbare Forderungen und zu hoch angesetzte Vermögenswerte können sie verschlechtern.
Insolvenzrechtliche Überschuldung
Zum Insolvenzgrund wird eine solche Unterdeckung erst, wenn zusätzlich keine positive Fortbestehensprognose besteht. Umgekehrt schützt positives handelsrechtliches Eigenkapital nicht sicher vor einer insolvenzrechtlichen Überschuldung, wenn die tatsächlich anzusetzenden Vermögenswerte niedriger sind.
Die unternehmerischen Folgen behandelt ergänzend unser Ratgeber zur Überschuldung einer GmbH.
Überschuldung, Zahlungsunfähigkeit und drohende Zahlungsunfähigkeit: die Unterschiede
| Insolvenzgrund | Entscheidende Frage | Zeitlicher Bezug | Bedeutung für die Antragspflicht einer GmbH |
|---|---|---|---|
| Zahlungsunfähigkeit, § 17 InsO | Können die fälligen Zahlungspflichten erfüllt werden? | Gegenwärtige Zahlungslage | Antrag ohne schuldhaftes Zögern; höchstens drei Wochen ab Eintritt |
| Drohende Zahlungsunfähigkeit, § 18 InsO | Können bestehende Zahlungspflichten voraussichtlich bei Fälligkeit erfüllt werden? | In der Regel 24 Monate | Allein deshalb keine Antragspflicht nach § 15a; ein Eigenantrag ist möglich |
| Überschuldung, § 19 InsO | Besteht eine Vermögensunterdeckung ohne positive Fortbestehensprognose? | Vermögensstatus am Stichtag und Fortführung über zwölf Monate | Antrag ohne schuldhaftes Zögern; höchstens sechs Wochen ab Eintritt |
Die genannten Höchstfristen sind keine voraussetzungslos verfügbaren Sanierungsfristen. Auch sind die zwölf Monate des § 19 und die regelmäßig 24 Monate des § 18 keine austauschbaren Planungszeiträume.
Wichtige Konsequenz: Eine GmbH kann heute noch alle Rechnungen bezahlen und trotzdem überschuldet sein. Umgekehrt kann ein vermögendes Unternehmen zahlungsunfähig werden, wenn sich sein Vermögen nicht rechtzeitig zur Begleichung fälliger Schulden einsetzen lässt. Die Zahlungsunfähigkeit einer GmbH muss deshalb unabhängig von § 19 geprüft werden.
Prüfschema: Wann liegt Überschuldung nach § 19 InsO vor?
Die Prüfung wird als modifiziert zweistufiger Überschuldungsbegriff bezeichnet. In der Praxis ist es zweckmäßig, nach einer gesonderten Prüfung der aktuellen Zahlungsfähigkeit zunächst die Fortbestehensprognose zu untersuchen. Ist sie tragfähig positiv, kommt es für den Insolvenzgrund nach § 19 auf eine rechnerische Unterdeckung nicht mehr an.
Vorab: Besteht bereits Zahlungsunfähigkeit?
Diese Frage darf nicht hinter einer aufwendigen Vermögensbewertung verschwinden. Fällige Verbindlichkeiten, verfügbare Zahlungsmittel und tatsächlich nutzbare Kreditmittel sind gesondert zu prüfen. Eine positive Bewertung des Unternehmensvermögens beseitigt keinen bereits bestehenden Zahlungsengpass im Sinne des § 17 InsO.
Erste Stufe: Ist die Fortbestehensprognose positiv?
Zu beurteilen ist, ob die Fortführung des Unternehmens über die nächsten zwölf Monate nach den konkreten Umständen überwiegend wahrscheinlich ist. Eine belastbare Prognose muss insbesondere die zukünftige Zahlungsfähigkeit und eine realistische Fortführungsabsicht berücksichtigen. Bloßer Optimismus reicht nicht.
Zweite Stufe: Deckt das Vermögen die Verbindlichkeiten?
Fehlt eine positive Prognose, folgt die stichtagsbezogene Gegenüberstellung des Vermögens zu sachgerechten Liquidationswerten und der zu berücksichtigenden Verbindlichkeiten. Erst wenn dabei eine Unterdeckung besteht, sind beide Voraussetzungen des Insolvenzgrundes erfüllt.
| Fortbestehensprognose | Vermögensdeckung im maßgeblichen Status | Ergebnis ausschließlich für § 19 InsO |
|---|---|---|
| Positiv | Ausreichend | Keine Überschuldung |
| Positiv | Nicht ausreichend | Keine Überschuldung aufgrund der positiven Prognose |
| Nicht positiv | Ausreichend | Keine Überschuldung mangels Vermögensunterdeckung |
| Nicht positiv | Nicht ausreichend | Überschuldung liegt vor |
Die Tabelle ist die logische Zusammenfassung der beiden Voraussetzungen. Sie ersetzt weder die Bewertung noch die zusätzliche Prüfung der weiteren Insolvenzgründe einer GmbH.
Fortbestehensprognose: Was muss für zwölf Monate gesichert sein?
Die Fortbestehensprognose ist keine allgemeine Einschätzung, ob ein Geschäftsmodell interessant erscheint. Sie muss die Frage beantworten, ob gerade das betroffene Unternehmen unter den konkret erwartbaren Bedingungen fortgeführt werden kann. In einer Unternehmensgruppe genügt daher nicht allein der Hinweis auf die wirtschaftliche Stärke der gesamten Gruppe.
Überwiegend wahrscheinlich bedeutet mehr als eine Sanierungshoffnung
Für die Fortführung müssen nach einer nachvollziehbaren Gesamtwürdigung die besseren Gründe sprechen. Eine behauptete Erfolgsquote ohne überprüfbare Annahmen genügt nicht. Ebenso wenig genügt ein Plan, der einen Finanzierungsausfall nur deshalb ausschließt, weil er ihn nicht berücksichtigt.
Praktisch sollte eine Planung erkennen lassen, welche Einnahmen erwartet werden, wann sie eingehen und welche Ausgaben zuvor anfallen. Empfehlenswert ist eine Verknüpfung von Ergebnisplanung, Bilanzentwicklung und der Planung des Liquiditätsbedarfs des Unternehmens, damit beispielsweise ein wachsender Umsatz nicht irrtümlich mit sofort verfügbarem Geld gleichgesetzt wird.
Entscheidend sind Zahlungszeitpunkte, nicht nur Jahresergebnisse
Ein positiver Jahresgewinn kann mit einem zwischenzeitlichen Finanzierungsproblem zusammentreffen. Material muss möglicherweise vorfinanziert werden, während Kunden erst später zahlen. Umgekehrt kann ein verlustbringendes Unternehmen bei ausreichender und belastbarer Finanzierung zahlungsfähig bleiben. Deshalb kann eine reine Gewinn-und-Verlust-Planung die liquiditätsbezogene Prognose nicht ersetzen.
Fiktives Beispiel: Eine GmbH erwartet im Dezember einen erheblichen Kundenzahlungseingang. Im Oktober werden jedoch Löhne und eine Kreditrate fällig, für die kein Geld vorhanden ist. Ein positiver Kontostand zum Jahresende schließt diese frühere Lücke rechnerisch nicht. Die Planung muss zeigen, wodurch sie rechtzeitig geschlossen werden soll.
Der Zeitraum beginnt am Beurteilungsstichtag
Die zwölf Monate beziehen sich auf den jeweiligen Prüfungszeitpunkt, nicht automatisch auf das Kalenderjahr oder das nächste Bilanzjahr. Bei einer erneuten Beurteilung ist entsprechend wieder nach vorn zu schauen. Wesentliche Veränderungen können eine Neubewertung erforderlich machen; die Unternehmensleitung muss bestandsgefährdende Entwicklungen fortlaufend überwachen.
Als praktische Arbeitshilfe bietet sich eine Planung über zwölf Monate mit einer feineren Auflösung für die nächste Zeit an. Ob monatliche, wöchentliche oder taggenaue Betrachtungen notwendig sind, hängt von der Lage ab. Eine pauschale gesetzliche Pflicht, jede Prognose in einem bestimmten Tabellenraster zu erstellen, enthält § 19 nicht.
Finanzierungszusagen müssen kritisch geprüft werden
Bei einem entscheidenden Finanzierungsbeitrag sollte geprüft werden: Ist die Zusage ausreichend belastbar? Kann der Geldgeber leisten? Stehen Bedingungen noch aus? Ist der Betrag gerade dann verfügbar, wenn er gebraucht wird?
Eine unverbindliche Unterstützungsabsicht oder die Erfahrung, dass ein Gesellschafter früher eingesprungen ist, trägt eine positive Prognose regelmäßig nicht allein. Besonderheiten können sich aus dem Einzelfall ergeben. Prognosemaßstab sind die damals verfügbaren Informationen; spätere Entwicklungen dürfen nicht schlicht rückwirkend unterstellt werden.
Fortbestehensprognose und handelsrechtliche Fortführungsannahme
Die Fachsprache verwendet „Fortführungsprognose“ und „Fortbestehensprognose“ nicht überall einheitlich. Inhaltlich muss jedoch zwischen der insolvenzrechtlichen Prüfung nach § 19 und der handelsrechtlichen Bewertungsannahme nach § 252 Absatz 1 Nummer 2 HGB unterschieden werden. Ein unter Fortführungswerten erstellter Jahresabschluss ist kein automatischer Nachweis fehlender Insolvenzreife.
Weitere Erläuterungen bietet unser Beitrag zur Fortführungsprognose bei Unternehmen in Schwierigkeiten.
Überschuldungsstatus: Wie werden Vermögen und Schulden bewertet?
Wenn keine positive Fortbestehensprognose besteht, muss die Vermögensdeckung sorgfältig ermittelt werden. Die häufig verwendete Bezeichnung „Überschuldungsbilanz“ meint dabei nicht den gewöhnlichen Jahresabschluss, sondern eine eigenständige insolvenzrechtliche Betrachtung.
Vereinfacht lautet die Rechnung:
Realisierbares Vermögen − zu berücksichtigende Verbindlichkeiten = Vermögensüberdeckung oder Vermögensunterdeckung.
Auf der Aktivseite zählen begründbare Werte
Bei Immobilien, Maschinen und Beteiligungen kann der erzielbare Wert vom Buchwert erheblich abweichen. Forderungen müssen daraufhin beurteilt werden, ob und in welchem Umfang sie tatsächlich realisierbar sind. Für immaterielle Werte genügt es nicht, einer Marke, Software oder Kundenbeziehung einen frei gewählten Betrag zuzuschreiben. Entscheidend sind ein begründbares Verwertungsszenario und nachvollziehbare Wertansätze.
Zur Vorbereitung empfiehlt es sich, für wesentliche Positionen jeweils Buchwert, vorgeschlagenen Statuswert und Bewertungsnachweis gegenüberzustellen. Dadurch werden stille Reserven ebenso sichtbar wie zweifelhafte Forderungen oder nicht ausreichend belegte Wertansätze.
Auf der Passivseite geht es nicht nur um sofort fällige Rechnungen
§ 19 betrachtet bestehende Verbindlichkeiten. Deshalb dürfen langfristige Kredite nicht allein deshalb fehlen, weil ihre Rückzahlung erst nach dem zwölfmonatigen Prognosezeitraum ansteht. Die zwölf Monate begrenzen die Fortführungsprognose, nicht pauschal den Bestand der zu berücksichtigenden Schulden.
Auch ungewisse Verpflichtungen, Bürgschaftsrisiken, Rechtsstreitigkeiten und Belastungen aus einer vorgesehenen Abwicklung können eine gesonderte rechtliche und wirtschaftliche Bewertung erfordern. Weder ist jeder theoretische Anspruch automatisch in voller Höhe anzusetzen, noch darf ein Risiko nur deshalb fehlen, weil es bisher nicht gebucht wurde.
Liquidationswert bedeutet nicht automatisch Notverkaufspreis
Ein planvoll erzielbarer Verwertungserlös darf nicht ohne Begründung mit einem Preis gleichgesetzt werden, der später unter besonderem Insolvenz- oder Zeitdruck erzielt wurde. Diese Unterscheidung ist gerade bei Immobilien und Unternehmensbeteiligungen bedeutsam.
Der BGH-Beschluss vom 28. April 2026, II ZR 40/25, unterstreicht dies: Das Gericht beanstandete die unzureichende Behandlung konkreter Einwendungen gegen die Heranziehung späterer Insolvenzverkaufserlöse. Auch nachvollziehbare Argumente für höhere Beteiligungswerte durften nicht ohne ausreichende Auseinandersetzung übergangen werden.
Die Entscheidung betraf einen historischen Sachverhalt unter früherem Recht und führte zur Zurückverweisung wegen einer Verletzung rechtlichen Gehörs. Sie war keine abschließende Feststellung, dass das Unternehmen nicht überschuldet gewesen sei, und änderte nicht den heutigen zwölfmonatigen Prognosezeitraum. Für die Praxis zeigt sie, wie wichtig stichtagsbezogene, überprüfbare Bewertungen sind.
Drei Beispiele: Wann liegt Überschuldung vor?
Die folgenden Zahlen sind fiktiv. Sie veranschaulichen die Systematik; Bewertungs-, Vertrags- und Steuerfragen bleiben vereinfachend ausgeklammert.
Beispiel 1: Vermögensunterdeckung, aber positive Prognose
Eine GmbH besitzt Vermögen mit einem maßgeblichen Wert von 600.000 Euro. Die zu berücksichtigenden Verbindlichkeiten betragen 850.000 Euro. Rechnerisch fehlen 250.000 Euro.
Die Finanzierung für die nächsten zwölf Monate ist jedoch belastbar gesichert; die Gesamtprüfung ergibt eine positive Fortbestehensprognose. Unter dieser Annahme besteht trotz der Unterdeckung keine Überschuldung nach § 19 InsO. Zahlungsunfähigkeit muss unabhängig davon ausgeschlossen werden.
Beispiel 2: Gleiche Unterdeckung, aber keine positive Prognose
Die Vermögenswerte und Verbindlichkeiten bleiben unverändert. Nun zeigt die Planung einen nicht belastbar geschlossenen Finanzierungsbedarf. Eine überwiegend wahrscheinliche Fortführung lässt sich nicht begründen.
Unter diesen Annahmen sind beide Voraussetzungen erfüllt: Vermögensunterdeckung und fehlende positive Prognose. Damit liegt Überschuldung vor. Ein aktuell noch positives Bankguthaben ändert dieses Prüfungsergebnis nicht.
Beispiel 3: Ein neues Darlehen verbessert Liquidität, aber nicht die Nettovermögensdeckung
Die GmbH aus Beispiel 2 erhält ein gewöhnliches, voll zu berücksichtigendes Darlehen von 300.000 Euro. Unmittelbar nach Auszahlung ergibt sich folgende vereinfachte Rechnung:
| Position | Vor der Auszahlung | Nach der Auszahlung |
|---|---|---|
| Maßgebliches Vermögen | 600.000 Euro | 900.000 Euro |
| Zu berücksichtigende Verbindlichkeiten | 850.000 Euro | 1.150.000 Euro |
| Rechnerischer Fehlbetrag | 250.000 Euro | 250.000 Euro |
Der Fehlbetrag bleibt rechnerisch gleich. Trotzdem kann das Darlehen für die insolvenzrechtliche Beurteilung entscheidend sein: Ermöglicht es eine belastbar positive Fortbestehensprognose, kann der Insolvenzgrund nach § 19 entfallen. Eine bloße Auszahlung ohne Prüfung von Laufzeit, Rückzahlung und Gesamtfinanzierung beweist das aber nicht.
§ 19 Insolvenzordnung – Überschuldung
Gesellschafterdarlehen und Rangrücktritt: Was hilft tatsächlich?
Ein Gesellschafterdarlehen ist grundsätzlich eine Verbindlichkeit. Dass Gesellschafterdarlehen im Insolvenzverfahren gesetzlich nachrangig sein können, genügt für ihre Nichtberücksichtigung im Überschuldungsstatus noch nicht. § 19 Absatz 2 Satz 2 verlangt für die dort genannten Forderungen einen vertraglich vereinbarten Nachrang nach § 39 Absatz 2 hinter den Forderungen des § 39 Absatz 1 Nummern 1 bis 5.
Warum die konkrete Vereinbarung entscheidend ist
Ein insolvenzvermeidender qualifizierter Rangrücktritt muss auch die Durchsetzung vor einer Verfahrenseröffnung angemessen beschränken. Ein bloßer Rücktritt hinter einen einzelnen anderen Gläubiger oder nur eine unverbindliche Erklärung, vorerst keine Rückzahlung zu verlangen, genügt nicht. Der BGH hat die Bedeutung der vorinsolvenzlichen Zahlungssperre im Urteil vom 5. März 2015, IX ZR 133/14, herausgearbeitet.
Vor Verwendung einer Vereinbarung sollten insbesondere Reichweite, erfasste Forderungen einschließlich Nebenforderungen, Zahlungsbedingungen und Aufhebungsmöglichkeiten fachkundig geprüft werden. Eine rechtliche und steuerliche Prüfung ist einer ungeprüften Musterklausel vorzuziehen.
Ein Rangrücktritt ist kein Forderungsverzicht
Die Forderung wird nicht einfach gelöscht. Ihre Durchsetzbarkeit und Rangstellung werden verändert. Auch fließt durch die Vereinbarung selbst kein neues Geld auf das Konto. Ein wirksamer Rangrücktritt kann deshalb die Überschuldungsprüfung beeinflussen, ohne einen anderweitigen Liquiditätsbedarf zu decken. Entsprechende Vereinbarungen sind grundsätzlich auch mit außenstehenden Gläubigern möglich.
Insolvenzantrag bei Überschuldung: Warum sechs Wochen keine Wartefrist sind
Für die GmbH verlangt § 15a InsO einen Antrag ohne schuldhaftes Zögern, spätestens sechs Wochen nach Eintritt der Überschuldung. Die Frist knüpft an den objektiven Eintritt an, nicht an die spätere Fertigstellung einer Bilanz, die Mitteilung des Steuerberaters oder den Beginn eines Beratungsgesprächs.
Die Höchstfrist darf nicht unabhängig von den Umständen ausgeschöpft werden. Sanierungsbemühungen rechtfertigen kein beliebiges Zuwarten; entscheidend sind insbesondere die begründete Aussicht auf eine rechtzeitige nachhaltige Beseitigung der Insolvenzreife und ein entsprechend sorgfältiges Vorgehen. Ist eine solche Beseitigung nicht aussichtsreich, darf nicht schlicht bis zum letzten Tag weitergewartet werden.
Was gilt bei zusätzlicher Zahlungsunfähigkeit?
Dann muss zusätzlich die Antragspflicht wegen Zahlungsunfähigkeit beachtet werden, mit höchstens drei Wochen ab deren Eintritt. Beide Insolvenzgründe sind eigenständig zu beurteilen. Das Hinzutreten eines weiteren Grundes verlängert keine bereits bestehende Antragspflicht und setzt die bisherige Frist nicht einfach neu in Gang.
Einzelheiten erläutert unser Wiki-Beitrag zur Insolvenzantragspflicht nach § 15a InsO.
Welche Verantwortung trägt die Geschäftsführung?
Die Geschäftsleitung muss bestandsgefährdende Entwicklungen fortlaufend überwachen und geeignete Gegenmaßnahmen ergreifen. Bei Krisenanzeichen darf sie nicht lediglich auf den nächsten Jahresabschluss warten. Fehlt eigene Fachkunde, muss sie geeignete Unterstützung hinzuziehen; die Verantwortung für eine ausreichende Organisation bleibt bestehen.
Der BGH hat im Urteil vom 26. Januar 2017, IX ZR 285/14, die eigenständige Überwachungsverantwortung des Geschäftsführers hervorgehoben. Das Urteil behandelt daneben Pflichten des mit dem Jahresabschluss beauftragten Steuerberaters. Daraus folgt aber nicht, dass jeder Jahresabschlussauftrag automatisch eine vollständige insolvenzrechtliche Prüfung einschließt.
Zahlungsbeschränkungen beginnen mit der Insolvenzreife
§ 15b InsO beschränkt Zahlungen bereits nach Eintritt von Zahlungsunfähigkeit oder Überschuldung, nicht erst nach Ablauf einer Antragsfrist. Es bestehen Ausnahmen für Zahlungen, die mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sind. Auch gewöhnliche Betriebsausgaben sind jedoch nicht unter allen Umständen privilegiert.
Pauschale Empfehlungen wie „alle Rechnungen weiterzahlen“ oder „sofort ausnahmslos jede Zahlung stoppen“ sind deshalb keine ausreichende Handlungsgrundlage. Gerade bei Löhnen, Steuern und Sozialversicherungsbeiträgen müssen die konkreten Pflichten und Risiken abgestimmt werden.
Persönliche Haftung und Strafbarkeit
Verbotene Zahlungen können Erstattungsansprüche gegen Verantwortliche auslösen. Die vorsätzliche Verletzung der Insolvenzantragspflicht kann mit Freiheitsstrafe bis zu drei Jahren oder Geldstrafe geahndet werden; bei Fahrlässigkeit sieht § 15a Absatz 5 bis zu ein Jahr oder Geldstrafe vor. Die Voraussetzungen sind jeweils gesondert zu prüfen. Überschuldung macht den Geschäftsführer nicht automatisch zum privaten Schuldner sämtlicher Gesellschaftsverbindlichkeiten.
Vertiefende Informationen finden Sie zur GmbH-Geschäftsführerhaftung und zur Insolvenzverschleppung.
Welche Maßnahmen können eine Überschuldung beseitigen?
Aus dem gesetzlichen Prüfungsschema ergeben sich zwei Ansatzpunkte: eine tragfähig positive Fortbestehensprognose herstellen oder die maßgebliche Vermögensunterdeckung beseitigen. In beiden Fällen bleibt eine mögliche Zahlungsunfähigkeit gesondert zu prüfen.
Liquidität und Finanzierung sichern: Eine ausreichend belastbare Finanzierung oder wirksame Stundung kann die zeitliche Deckung von Zahlungsverpflichtungen verbessern. Daraus folgt noch nicht automatisch eine ausreichende Vermögensdeckung. Ein gestundeter Kredit bleibt grundsätzlich eine bestehende Verbindlichkeit.
Die Vermögensposition stärken: Eine echte Eigenkapitalzufuhr ohne entsprechende neue Rückzahlungsverbindlichkeit verbessert die Vermögensdeckung anders als ein gewöhnlicher Kredit. Ein wirksamer Forderungsverzicht oder eine geeignete Rangrücktrittsvereinbarung kann ebenfalls Auswirkungen auf die Statusrechnung haben. Umfang und Nebenfolgen müssen geprüft werden.
Operative Finanzierungslücken schließen: Kostensenkungen, bessere Zahlungsbedingungen oder die Aufgabe dauerhaft verlustbringender Aktivitäten können eine Planung verbessern. Als praktische Vorsichtsmaßnahme sollten dafür nicht nur erwartete Einsparungen, sondern auch Umsetzungskosten, Vorlaufzeiten und Ausfallrisiken angesetzt werden. Ein erst später wirksamer Spareffekt deckt eine vorher fällige Zahlung rechnerisch nicht.
Ein Verkauf der GmbH ist kein Ersatz für die Prüfung
Beim Verkauf von Geschäftsanteilen bleibt die GmbH grundsätzlich dieselbe Gesellschaft. Ein Kaufpreis an den bisherigen Gesellschafter ist nicht schon deshalb eine Finanzierung der GmbH. Ein Gesellschafter- oder Geschäftsführerwechsel beseitigt daher für sich genommen weder die wirtschaftlichen Voraussetzungen des § 19 noch bereits entstandene Pflichtverletzungen. Antragspflichten dürfen durch Transaktionsverhandlungen nicht übergangen werden.
Unser Beitrag zum Verkauf einer GmbH mit Schulden behandelt diesen eigenständigen Themenbereich. Für § 19 zählt eine konkret wirksame Verbesserung der Situation, nicht allein die Ankündigung eines Käuferwechsels.
Welche Unterlagen sollten für die Prüfung bereitliegen?
Für eine zügige fachliche Einschätzung empfiehlt es sich, Unterlagen in drei Gruppen vorzubereiten. Diese Zusammenstellung ist eine praktische Arbeitshilfe, kein gesetzlich vorgeschriebenes Formblatt.
Aktuelle Finanzlage: Bankstände, nutzbare Kreditlinien, offene Forderungen und Verbindlichkeiten mit Fälligkeiten, Buchhaltungsstand sowie bereits überfällige Zahlungen.
Zukunft und Finanzierung: Liquiditätsplanung, wesentliche Aufträge, erwartete Zahlungseingänge, Personalkosten, Steuern, Kreditraten und schriftliche Unterlagen zu Finanzierungszusagen oder Stundungen.
Vermögen und Sonderrisiken: Anlagen- und Immobilienunterlagen, Beteiligungswerte, belastbare Bewertungsnachweise, Gesellschafterdarlehen, Rangrücktritte, Bürgschaften und wesentliche Rechtsstreitigkeiten.
Zusätzlich sollten Stichtag, Informationsstand, Annahmen und Entscheidungen nachvollziehbar festgehalten werden. Eine Unterlagensammlung darf eine möglicherweise bereits notwendige Antragstellung nicht verzögern.
Häufige Fragen zu § 19 Insolvenzordnung
Ist negatives Eigenkapital bereits ein Insolvenzgrund?
Nicht automatisch. Der bilanzielle Fehlbetrag ist ein Warnzeichen. § 19 verlangt die insolvenzrechtliche Gesamtprüfung aus Fortbestehensprognose und gegebenenfalls Vermögensstatus.
Kann eine GmbH überschuldet sein, obwohl sie noch Rechnungen bezahlt?
Ja. Aktuelle Zahlungsfähigkeit schließt weder eine fehlende positive Zwölfmonatsprognose noch eine Vermögensunterdeckung aus. Liegen beide Voraussetzungen des § 19 vor, kann bereits Überschuldung bestehen.
Reicht eine negative Fortbestehensprognose für die Antragspflicht?
Für Überschuldung allein nicht. Zusätzlich muss eine maßgebliche Vermögensunterdeckung vorliegen. Andere Insolvenzgründe, insbesondere Zahlungsunfähigkeit, können unabhängig davon relevant sein.
Muss die Prognose zwölf oder 24 Monate umfassen?
Für § 19 sind zwölf Monate maßgeblich. Für die drohende Zahlungsunfähigkeit nach § 18 gilt in der Regel ein Zeitraum von 24 Monaten. Eine weiter entfernte Finanzierungslücke kann daher für § 18 relevant sein, ohne bereits die Zwölfmonatsprognose des § 19 zu widerlegen.
Gilt noch die vorübergehend verkürzte Viermonatsprognose?
Nein. Für die heutige Prüfung nach § 19 sind zwölf Monate maßgeblich. Die zeitweiligen Sonderregelungen dürfen nicht mit der aktuellen Gesetzeslage verwechselt werden. Bei der Überschuldung gilt heute nach § 15a eine Höchstfrist von sechs Wochen, nicht acht Wochen.
Gibt es eine Zehn-Prozent-Toleranz bei Überschuldung?
§ 19 enthält keine solche pauschale Toleranzgrenze. Maßstäbe aus der Prüfung von Zahlungsstockungen und Zahlungsunfähigkeit dürfen nicht ungeprüft auf die Vermögensunterdeckung übertragen werden.
Müssen noch nicht fällige Schulden berücksichtigt werden?
Grundsätzlich ja. § 19 stellt auf bestehende Verbindlichkeiten ab, nicht ausschließlich auf bereits fällige Zahlungen. Rechtlich wirksame Ausnahmen, insbesondere bei geeigneten Nachrangvereinbarungen, sind gesondert zu prüfen.
Reicht eine Zusage des Gesellschafters, im Notfall Geld nachzuschießen?
Eine bloße Absichtserklärung genügt regelmäßig nicht allein. Entscheidend sind die Belastbarkeit der Finanzierung, die Leistungsfähigkeit des Geldgebers, der rechtzeitige Zugriff und die Gesamtumstände. Gerade bei einer für die Fortführung unverzichtbaren Unterstützung ist eine genaue Prüfung erforderlich.
Muss jede Fortbestehensprognose ein umfangreiches externes Gutachten sein?
§ 19 schreibt weder eine bestimmte Seitenzahl noch ein bestimmtes Zertifikat vor. Entscheidend ist die sachlich tragfähige Beurteilung. Umfang und notwendige Fachkunde hängen von den Umständen ab; fehlende eigene Sachkunde darf nicht durch eine unbelegte Selbsteinschätzung ersetzt werden.
Bedeutet eine fehlende schriftliche Prognose automatisch Überschuldung?
Nein. Überschuldung hängt von den tatsächlichen gesetzlichen Voraussetzungen ab. Fehlende zeitnahe Dokumentation kann jedoch erhebliche Nachweisprobleme verursachen. Wer sich auf eine positive Prognose beruft, sollte ihre Grundlagen und den damaligen Informationsstand nachvollziehbar belegen können.
Ist der Verlust der Hälfte des Stammkapitals dasselbe wie Überschuldung?
Nein. § 49 Absatz 3 GmbHG verlangt bei einem entsprechend festgestellten Verlust die unverzügliche Einberufung der Gesellschafterversammlung. Das ist eine eigene gesellschaftsrechtliche Pflicht und ersetzt weder die Prüfung nach § 19 noch einen notwendigen Insolvenzantrag.
Entfällt die Antragspflicht, wenn die Gesellschaft aufgelöst wird?
Nicht allein durch die Auflösung. § 15a nennt ausdrücklich auch Abwickler. Eine beschlossene Liquidation ist deshalb kein Weg, eine bestehende Insolvenzreife oder Antragspflicht zu umgehen.
Prognose, Vermögensdeckung und aktuelle Liquidität getrennt prüfen
Die entscheidende Frage lautet nicht nur, wie viele Schulden eine GmbH hat. Für § 19 kommt es auf das Zusammenspiel von Vermögensdeckung und überwiegend wahrscheinlicher Fortführung über zwölf Monate an. Eine tragfähige positive Prognose kann trotz rechnerischer Unterdeckung gegen Überschuldung sprechen. Fehlen positive Prognose und ausreichende Vermögensdeckung, muss die daraus folgende Antragspflicht unverzüglich beachtet werden.
Sie müssen die wirtschaftliche Situation Ihrer GmbH einordnen? Schildern Sie über unseren Kontakt zu GmbH-Probleme24.de die Ausgangslage, die offenen Verpflichtungen und die vorhandene Finanzierung. Für die individuelle rechtliche Beurteilung von Insolvenzreife, Fristen und Haftung sollten Sie einen entsprechend spezialisierten Rechtsanwalt einbeziehen. Ein Beratungstermin oder eine Kontaktanfrage hemmt keine gesetzliche Frist.
Dieser Beitrag vermittelt allgemeine Informationen zum deutschen Insolvenzrecht. Er ersetzt keine Prüfung des konkreten Einzelfalls und keine individuelle Rechts- oder Steuerberatung. Beispiele sind ausdrücklich vereinfachte Modellfälle.
Quellen und weiterführende Rechtsgrundlagen
Abgrenzung der Insolvenzgründe:
§ 17 InsO – Zahlungsunfähigkeit und § 18 InsO – drohende Zahlungsunfähigkeit. § 18 sieht für die drohende Zahlungsunfähigkeit in aller Regel einen Prognosezeitraum von 24 Monaten vor. Gesetze im Internet
Insolvenzantragspflicht und Höchstfristen:
§ 15a InsO – Antragspflicht bei juristischen Personen und Gesellschaften ohne Rechtspersönlichkeit. Grundlage für die Pflicht zur Antragstellung ohne schuldhaftes Zögern, die Höchstfristen von drei beziehungsweise sechs Wochen sowie die strafrechtlichen Folgen einer Pflichtverletzung.
Zahlungsbeschränkungen und Erstattungspflichten:
§ 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung. Regelungen zu zulässigen Zahlungen, persönlichen Erstattungspflichten und Verjährung.
Gesellschafterdarlehen und Nachrang:
§ 39 InsO – Nachrangige Insolvenzgläubiger. Gesetzlicher und vertraglich vereinbarter Nachrang; im Zusammenhang mit § 19 Absatz 2 Satz 2 zu lesen.
Handelsrechtliche Fortführungsannahme:
§ 252 HGB – Allgemeine Bewertungsgrundsätze. Insbesondere Absatz 1 Nummer 2 zur Fortführung der Unternehmenstätigkeit als Bewertungsannahme.
Negatives Eigenkapital und Bilanzausweis:
§ 268 HGB – Vorschriften zu einzelnen Posten der Bilanz. Insbesondere Absatz 3 zum nicht durch Eigenkapital gedeckten Fehlbetrag.
Verlust der Hälfte des Stammkapitals:
§ 49 GmbHG – Einberufung der Versammlung. Absatz 3 regelt die unverzügliche Einberufung der Gesellschafterversammlung bei entsprechend festgestelltem Kapitalverlust.
Krisenfrüherkennung und Überwachungspflichten:
StaRUG – Krisenfrüherkennung und Krisenmanagement. Grundlage für die fortlaufende Überwachung bestandsgefährdender Entwicklungen und das Ergreifen geeigneter Gegenmaßnahmen.
Rechtsprechung
Bewertung des Vermögens im Überschuldungsstatus:
BGH, Beschluss vom 28. April 2026 – II ZR 40/25, Volltext bei NWB. Zur Behandlung von Bewertungsargumenten im Prozess und zur Heranziehung späterer Insolvenzverkaufserlöse; insbesondere Randnummern 17 bis 25. Die Entscheidung betrifft einen historischen Sachverhalt unter früherem Recht und enthält keine abschließende Feststellung über das Nichtvorliegen einer Überschuldung.
Qualifizierter Rangrücktritt:
BGH, Urteil vom 5. März 2015 – IX ZR 133/14, Volltext bei NWB. Zur rechtlichen Einordnung, vorinsolvenzlichen Durchsetzungssperre und Aufhebbarkeit einer qualifizierten Rangrücktrittsvereinbarung; insbesondere Randnummern 13 bis 19.
Jahresabschluss, Fortführungsannahme und Verantwortung der Geschäftsführung:
BGH, Urteil vom 26. Januar 2017 – IX ZR 285/14, Volltext bei NWB. Zu Pflichten bei der Jahresabschlusserstellung und zur eigenständigen Verantwortung der Geschäftsführung; insbesondere Randnummern 24 bis 35 und 47.
Unternehmensplanung und Unterstützungszusagen:
BGH, Urteil vom 13. Juli 2021 – II ZR 84/20, Volltext bei NWB. Zu Anforderungen an Unternehmens- und Finanzplanung sowie zur Berücksichtigung von Unterstützungszusagen; insbesondere Randnummern 68 bis 82. Die gesetzlichen Prognosezeiträume sind nach heutiger Rechtslage zu beurteilen.