Insolvenzdividende
Insolvenzdividende: Definition, Berechnung und Auszahlung der Insolvenzquote
Die Insolvenzdividende bezeichnet den prozentualen Anteil einer Insolvenzforderung, den ein Gläubiger im Insolvenzverfahren ausgezahlt erhält. Sie wird auch als Insolvenzquote bezeichnet und ergibt sich grundsätzlich aus dem Verhältnis zwischen dem für die Verteilung verfügbaren Betrag und den dabei berücksichtigten gleichrangigen Insolvenzforderungen.
Beträgt die Insolvenzdividende beispielsweise 10 Prozent, erhält ein Gläubiger auf eine berücksichtigte Forderung von 10.000 Euro eine Zahlung von 1.000 Euro. Der übrige Betrag bleibt durch diese Zahlung ungedeckt.
Die Insolvenzdividende gehört zu den zentralen Begriffen des deutschen Insolvenzrechts. Ihre gesetzlichen Grundlagen finden sich insbesondere in den §§ 187 bis 203 der Insolvenzordnung (InsO).
Insolvenzdividende – einfach erklärt
Wenn eine GmbH oder ein anderes Unternehmen insolvent wird, reicht das vorhandene Vermögen häufig nicht aus, um sämtliche Gläubiger vollständig zu bezahlen.
Der Insolvenzverwalter ermittelt und verwertet die zur Insolvenzmasse gehörenden Vermögenswerte. Aus den verfügbaren Mitteln werden zunächst die nach der Insolvenzordnung vorrangig zu erfüllenden Verpflichtungen berücksichtigt. Der anschließend für die gewöhnlichen Insolvenzgläubiger verfügbare Betrag wird grundsätzlich anteilig verteilt.
Diese anteilige Befriedigung wird als Insolvenzdividende beziehungsweise Insolvenzquote bezeichnet. Anders als eine Aktiendividende ist sie keine Gewinnausschüttung, sondern eine Zahlung auf eine Gläubigerforderung.
Nicht alle Gläubiger nehmen mit demselben Rang an der Verteilung teil. Insbesondere Massegläubiger, gesicherte Gläubiger und nachrangige Insolvenzgläubiger unterliegen besonderen Regelungen. Zum Gesamtzusammenhang informiert unser Beitrag über den Ablauf eines Insolvenzverfahrens bei einer GmbH.
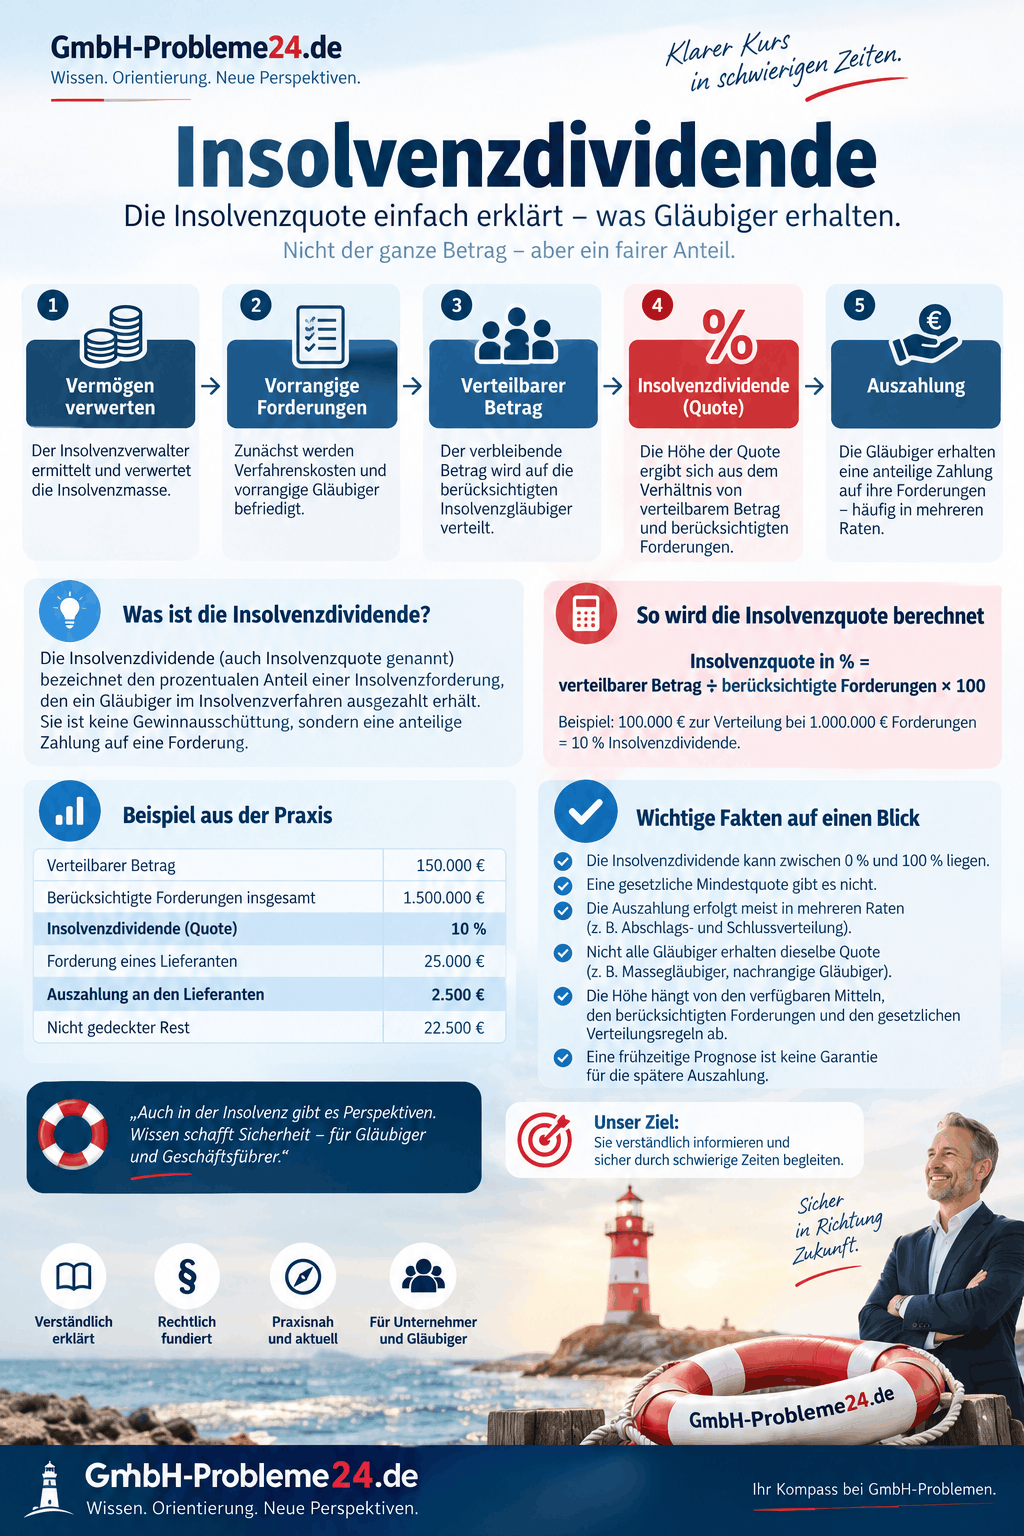
Insolvenzdividende Infografik
Wie wird die Insolvenzdividende berechnet?
Die Berechnung lässt sich für eine Verteilung an gleichrangige Gläubiger vereinfacht so darstellen:
Insolvenzquote in Prozent = verteilbarer Betrag ÷ berücksichtigte Forderungen × 100
Für den einzelnen Gläubiger gilt:
Auszahlungsbetrag = berücksichtigte Forderung × Insolvenzquote in Prozent ÷ 100
Stehen 100.000 Euro zur Verteilung bereit und betragen die berücksichtigten Forderungen insgesamt 1.000.000 Euro, ergibt sich eine Insolvenzquote von 10 Prozent.
Beispiel einer Insolvenzdividende
Eine GmbH wird insolvent. Nach der Verwertung des Vermögens und Berücksichtigung der vorrangigen Verpflichtungen ergibt sich in diesem fiktiven, vereinfachten Beispiel folgende Situation:
| Position | Betrag |
|---|---|
| Verteilbarer Betrag | 150.000 Euro |
| Berücksichtigte gleichrangige Insolvenzforderungen | 1.500.000 Euro |
| Insolvenzdividende | 10 Prozent |
| Berücksichtigte Forderung eines Lieferanten | 25.000 Euro |
| Auszahlung an den Lieferanten | 2.500 Euro |
| Durch diese Auszahlung nicht gedeckter Forderungsteil | 22.500 Euro |
Wichtig: Die Summe sämtlicher angemeldeter Forderungen ist nicht zwangsläufig identisch mit der Summe der bei einer konkreten Verteilung berücksichtigten Forderungen. Maßgeblich sind unter anderem Forderungsrang, Prüfungsergebnis und besondere Rechte. Vor der Verteilung stellt der Insolvenzverwalter das Verteilungsverzeichnis nach § 188 InsO auf.
Wer erhält eine Insolvenzdividende?
Eine Insolvenzdividende erhalten grundsätzlich diejenigen Insolvenzgläubiger, deren Forderungen bei der jeweiligen Verteilung berücksichtigt werden. § 38 InsO erfasst persönliche Gläubiger mit einem bereits bei Verfahrenseröffnung begründeten Vermögensanspruch gegen den Schuldner.
Typische Beispiele sind:
- Lieferanten und Dienstleister mit unbezahlten Rechnungen,
- Vermieter und Banken mit entsprechenden ungesicherten Forderungen,
- Kunden mit Rückzahlungsansprüchen,
- Arbeitnehmer mit bestimmten Forderungen sowie Finanzbehörden mit Insolvenzforderungen.
Entscheidend ist die insolvenzrechtliche Einordnung des jeweiligen Anspruchs. Das Rechnungsdatum allein beantwortet diese Frage nicht.
Unterschied zwischen Insolvenzgläubigern und Massegläubigern
Gewöhnliche Insolvenzgläubiger nehmen grundsätzlich an der anteiligen Befriedigung nach den gesetzlichen Verteilungsregeln teil. Massegläubiger besitzen dagegen Ansprüche, die nach §§ 53 ff. InsO grundsätzlich vor den gewöhnlichen Insolvenzforderungen aus der Insolvenzmasse zu erfüllen sind. Auch die Verfahrenskosten sind vorweg zu berücksichtigen.
Daneben gibt es Gläubiger mit Aussonderungs- oder Absonderungsrechten. Dabei geht es etwa um Gegenstände, die nicht zur Insolvenzmasse gehören, oder um Sicherungsrechte an bestimmten Vermögenswerten. Absonderungsberechtigte Gläubiger nehmen nach § 52 InsO grundsätzlich nur mit ihrem Ausfall oder bei Verzicht auf die abgesonderte Befriedigung an der Quote teil; erforderlich ist außerdem eine persönliche Haftung des Schuldners.
Für nachrangige Insolvenzforderungen gilt die besondere Rangfolge des § 39 InsO. Die gewöhnliche Insolvenzquote darf deshalb nicht ungeprüft auf sämtliche Gläubiger übertragen werden.
Wer bestimmt die Höhe der Insolvenzdividende?
Die gesetzliche Regelung für Abschlagsverteilungen findet sich in § 195 InsO.
Besteht ein Gläubigerausschuss, legt dieser auf Vorschlag des Insolvenzverwalters den auszuzahlenden Bruchteil fest. Ohne Gläubigerausschuss entscheidet der Insolvenzverwalter darüber. Anschließend informiert er die berücksichtigten Gläubiger über die festgelegte Quote.
Die Höhe der Insolvenzdividende kann nicht beliebig gewählt werden. Sie hängt von den verfügbaren Mitteln, den berücksichtigten Forderungen und den gesetzlichen Verteilungsvorschriften ab.
Wann wird die Insolvenzdividende ausgezahlt?
Eine Auszahlung muss nicht zwingend erst am Ende des Insolvenzverfahrens erfolgen. Die Insolvenzordnung unterscheidet insbesondere drei Formen der Verteilung.
1. Abschlagsverteilung
Bei einer Abschlagsverteilung erhalten Insolvenzgläubiger bereits während des laufenden Verfahrens eine Teilzahlung. Nach § 187 InsO darf die Befriedigung grundsätzlich erst nach dem allgemeinen Prüfungstermin beginnen. Danach sind Verteilungen möglich, sobald hinreichende Barmittel vorhanden sind und die weiteren Voraussetzungen vorliegen.
Es können mehrere Abschlagsverteilungen stattfinden. Nachrangige Insolvenzgläubiger sollen dabei nicht berücksichtigt werden.
2. Schlussverteilung
Die Schlussverteilung erfolgt grundsätzlich, sobald die Verwertung der Insolvenzmasse – mit Ausnahme eines laufenden Einkommens – beendet ist. Sie setzt nach § 196 InsO die Zustimmung des Insolvenzgerichts voraus.
Für die insgesamt erhaltene Insolvenzdividende sind frühere Abschlagszahlungen mitzuzählen. Eine zusätzliche Schlussquote von 3 Prozent nach einem Abschlag von 2 Prozent ergibt bei unveränderter Forderungsgrundlage insgesamt 5 Prozent.
3. Nachtragsverteilung
Nach dem Schlusstermin kann unter den Voraussetzungen des § 203 InsO weiteres Geld verteilt werden. Das ist beispielsweise möglich, wenn zusätzliche Massegegenstände ermittelt werden, zurückbehaltene Beträge frei werden oder bereits ausgezahlte Beträge zurückfließen. Eine Nachtragsverteilung kann auch nach Aufhebung des Insolvenzverfahrens angeordnet werden.
Ein allgemeingültiger Auszahlungstermin lässt sich daraus nicht ableiten. Weitere Informationen zum zeitlichen Rahmen bietet der Beitrag zur Dauer eines GmbH-Insolvenzverfahrens.
Wie hoch ist die Insolvenzdividende normalerweise?
Eine allgemeingültige Insolvenzquote gibt es nicht. Die Insolvenzdividende kann 0 Prozent betragen; eine gesetzlich garantierte Mindestquote besteht für gewöhnliche Insolvenzgläubiger nicht. Unter entsprechenden wirtschaftlichen Voraussetzungen können gewöhnliche Insolvenzforderungen auch vollständig befriedigt werden.
Entscheidend sind insbesondere die tatsächlich verfügbaren Verwertungserlöse, bestehende Sicherungsrechte, Verfahrenskosten und sonstige Masseverbindlichkeiten. Ebenso wichtig sind die Höhe der berücksichtigten Forderungen und mögliche zusätzliche Massezuflüsse.
Eine frühe Prognose ist deshalb keine Garantie für eine spätere Auszahlung. Auch eine statistische Durchschnittsquote erlaubt keine verlässliche Vorhersage für einen einzelnen Gläubiger.
Was bedeutet eine Insolvenzquote von 0 Prozent?
Eine Nullquote bedeutet, dass für die betreffende Gläubigergruppe kein Betrag zur Auszahlung verbleibt. Das kann auch dann geschehen, wenn ursprünglich Vermögen vorhanden war, dieses jedoch durch vorrangig zu erfüllende Verpflichtungen aufgebraucht wird.
Davon zu unterscheiden ist die Masseunzulänglichkeit nach § 208 InsO: Die Verfahrenskosten sind gedeckt, die Masse reicht aber nicht zur Erfüllung der fälligen sonstigen Masseverbindlichkeiten aus oder wird bei deren Fälligkeit voraussichtlich nicht ausreichen.
Bei der Abweisung mangels Masse nach § 26 InsO wird das Insolvenzverfahren dagegen gar nicht eröffnet, weil das Vermögen voraussichtlich nicht einmal die Verfahrenskosten deckt und keine gesetzlich vorgesehene anderweitige Kostendeckung greift.
Wann erfahren Gläubiger die voraussichtliche Insolvenzdividende?
Eine erste Einschätzung kann bereits im Berichtstermin möglich sein. Dort erläutert der Insolvenzverwalter nach § 156 InsO die wirtschaftliche Situation und die Perspektiven des Verfahrens einschließlich ihrer Auswirkungen auf die Gläubigerbefriedigung.
Eine verlässliche endgültige Prozentzahl muss zu diesem Zeitpunkt noch nicht feststehen. Werden weitere Forderungen berücksichtigt, verändern sich Verkaufserlöse oder entstehen zusätzliche Kosten, kann sich auch die erwartete Quote ändern.
Gläubiger sollten zwischen einer geschätzten Insolvenzquote, einer festgelegten Abschlagsquote und der insgesamt erreichten Befriedigung unterscheiden. Vor einer Verteilung werden die Summe der berücksichtigten Forderungen und der verfügbare Verteilungsbetrag nach § 188 InsO öffentlich bekannt gemacht.
Wie können Gläubiger ihre Insolvenzdividende erhalten?
Wer als Insolvenzgläubiger an der Verteilung teilnehmen möchte, muss seine Forderung grundsätzlich ordnungsgemäß beim Insolvenzverwalter anmelden. Nach § 174 InsO sind insbesondere Forderungsgrund und Forderungsbetrag anzugeben. Belege, aus denen sich der Anspruch ergibt, sollen beigefügt werden.
Die Forderung wird anschließend im insolvenzrechtlichen Prüfungsverfahren behandelt. Eine angemeldete Forderung ist nicht automatisch eine festgestellte Forderung. Für die Feststellung sind nach § 178 InsO insbesondere mögliche Widersprüche des Insolvenzverwalters oder anderer Insolvenzgläubiger relevant.
Eine verspätete Forderungsanmeldung kann nach § 177 InsO nachgeholt werden. Je nach Verfahrensstand kann dafür eine zusätzliche Prüfung auf Kosten des säumigen Gläubigers erforderlich werden. Eine beliebig späte Teilnahme an jeder Verteilung ist damit nicht garantiert.
Bei bestrittenen Forderungen ist besondere Vorsicht geboten: § 189 InsO sieht unter den dort genannten Voraussetzungen eine zweiwöchige Ausschlussfrist nach der öffentlichen Bekanntmachung vor. Ein Gläubiger mit nicht festgestellter Forderung ohne vollstreckbaren Titel oder Endurteil muss dem Verwalter rechtzeitig nachweisen, dass er die Feststellungsklage erhoben oder einen bereits anhängigen Rechtsstreit aufgenommen hat. Anderenfalls bleibt die Forderung bei dieser Verteilung unberücksichtigt.
Was passiert mit der restlichen Forderung?
Die Auszahlung einer Insolvenzdividende bedeutet nicht automatisch, dass die verbleibende Forderung erlassen wird. Bei 50.000 Euro berücksichtigter Forderung und 8 Prozent Quote werden 4.000 Euro ausgezahlt. Rechnerisch bleiben 46.000 Euro ungedeckt.
§ 201 InsO lässt nach Verfahrensaufhebung grundsätzlich die weitere Geltendmachung der Restforderungen gegen den Schuldner zu. Ob tatsächlich noch eine Durchsetzung möglich und wirtschaftlich erfolgversprechend ist, muss gesondert beurteilt werden.
Bei natürlichen Personen können die Vorschriften über die Restschuldbefreiung eingreifen. Eine GmbH erhält keine Restschuldbefreiung nach diesem Regelungsmodell. Ein Insolvenzplan kann wiederum abweichende Regelungen zur Befriedigung und zu verbleibenden Verbindlichkeiten vorsehen.
Insolvenzdividende bei einer GmbH: Bedeutung für Geschäftsführer
Die Insolvenzdividende zeigt, in welchem Umfang Gläubiger aus den verfügbaren Mitteln befriedigt werden können. Sie beantwortet jedoch nicht unmittelbar, ob und wann die GmbH insolvenzreif war.
Insbesondere sind die Zahlungsunfähigkeit einer GmbH und die Überschuldung einer GmbH getrennt von der späteren Verwertungsquote zu prüfen.
Eine erwartete hohe Insolvenzdividende beseitigt keine bestehende Insolvenzantragspflicht. Die Pflichten der Geschäftsführung richten sich nach der jeweiligen wirtschaftlichen und rechtlichen Situation. Bei Anzeichen einer Insolvenzreife ist daher die Insolvenzantragspflicht nach § 15a InsO maßgeblich – nicht die Hoffnung auf eine spätere hohe Quote.
Insolvenzdividende
Häufige Fragen zur Insolvenzdividende
Ist Insolvenzdividende dasselbe wie Insolvenzquote?
Die Begriffe werden üblicherweise weitgehend gleichbedeutend verwendet. Zur eindeutigen Darstellung sollte zwischen der Quote als Prozentsatz und dem daraus errechneten Auszahlungsbetrag unterschieden werden.
Was bedeutet eine Insolvenzdividende von 5 Prozent?
Bei einer berücksichtigten Forderung von 10.000 Euro erhält der Gläubiger 500 Euro. Durch diese Zahlung bleiben 9.500 Euro ungedeckt.
Gibt es eine gesetzliche Mindest-Insolvenzdividende?
Nein. Für gewöhnliche Insolvenzgläubiger ist keine allgemeine Mindestquote gesetzlich garantiert.
Wie lange dauert es bis zur Auszahlung?
Es gibt keinen allgemeingültigen Zeitraum. Entscheidend sind der Verfahrensstand, die verfügbaren Barmittel und die gesetzlichen Voraussetzungen der jeweiligen Verteilung.
Kann die Insolvenzdividende nachträglich steigen?
Ja. Zusätzliche Verwertungserlöse, erfolgreich durchgesetzte Ansprüche oder nachträglich ermittelte Vermögenswerte können eine höhere Befriedigung ermöglichen. Umgekehrt kann eine prognostizierte Quote bei ungünstiger Entwicklung sinken.
Bekommen alle Gläubiger dieselbe Quote?
Gewöhnliche Insolvenzgläubiger desselben Ranges werden grundsätzlich anteilig gleich behandelt. Für gesicherte und nachrangige Gläubiger sowie Massegläubiger gelten besondere Regeln.
Ist die Insolvenzdividende steuerfrei?
Das lässt sich nicht pauschal beantworten. Bei unternehmerischen Gläubigern können insbesondere die Bewertung der Forderung und eine Umsatzsteuerberichtigung nach § 17 UStG relevant sein. Die konkrete Behandlung sollte mit der Steuerberatung abgestimmt werden.
Was unterscheidet Insolvenzmasse und Insolvenzdividende?
Die Insolvenzmasse umfasst grundsätzlich das dem Insolvenzverfahren unterliegende Vermögen. Die Insolvenzdividende beschreibt dagegen die anteilige Befriedigung einer berücksichtigten Forderung. Nicht die gesamte Insolvenzmasse steht gewöhnlichen Insolvenzgläubigern zur Verfügung.
Kann eine Insolvenzdividende 100 Prozent betragen?
Ja. Unter entsprechenden Voraussetzungen können gewöhnliche Insolvenzforderungen vollständig befriedigt werden. Ob auch nachrangige Forderungen, beispielsweise bestimmte seit Verfahrenseröffnung laufende Zinsen, erfüllt werden, ist gesondert zu beurteilen.
Muss ich meine Forderung anmelden?
Grundsätzlich ja. Insolvenzforderungen sind nach den gesetzlichen Vorgaben beim Insolvenzverwalter anzumelden, damit sie geprüft und bei einer Verteilung berücksichtigt werden können. Für nachrangige Forderungen ist grundsätzlich eine besondere gerichtliche Aufforderung zur Anmeldung erforderlich.
Fazit: Insolvenzdividende richtig verstehen und berechnen
Die Insolvenzdividende zeigt, welchen prozentualen Anteil seiner berücksichtigten Insolvenzforderung ein Gläubiger erhält. Entscheidend sind die verteilbaren Mittel, die berücksichtigten Forderungen und deren Rang.
Gläubiger sollten ihre Forderungen ordnungsgemäß anmelden, das Prüfungsergebnis kontrollieren und Verteilungsmitteilungen aufmerksam lesen. Eine frühe Prognose ersetzt keinen feststehenden Zahlungseingang.
Für Geschäftsführer ist außerdem wichtig: Die erwartete Insolvenzquote ersetzt weder eine Liquiditätsplanung noch die Prüfung einer möglichen Insolvenzantragspflicht.
Hinweis: Dieser Wiki-Beitrag informiert allgemein über das deutsche Insolvenzrecht. Er ersetzt keine individuelle Rechts- oder Steuerberatung.
Quellen und gesetzliche Grundlagen
Die nachfolgenden Rechtsgrundlagen sind über das Portal „Gesetze im Internet“ des Bundes abrufbar.
Insolvenzmasse, Gläubigerstellung und Rangfolge
- § 35 InsO – Begriff der Insolvenzmasse
- § 38 InsO – Begriff der Insolvenzgläubiger
- § 39 InsO – Nachrangige Insolvenzgläubiger
- § 47 InsO – Aussonderung
- § 52 InsO – Ausfall der Absonderungsberechtigten
- § 53 InsO – Massegläubiger und vorweg zu erfüllende Verbindlichkeiten
Forderungsanmeldung und Prüfung
- § 174 InsO – Anmeldung der Forderungen
- § 177 InsO – Nachträgliche Anmeldungen
- § 178 InsO – Voraussetzungen und Wirkungen der Feststellung
- § 189 InsO – Berücksichtigung bestrittener Forderungen
Quotenprognose, Verteilung und Auszahlung
- § 156 InsO – Berichtstermin
- § 187 InsO – Befriedigung der Insolvenzgläubiger
- § 188 InsO – Verteilungsverzeichnis
- § 195 InsO – Festsetzung des Bruchteils bei Abschlagsverteilungen
- § 196 InsO – Schlussverteilung
- § 203 InsO – Anordnung der Nachtragsverteilung
Unzureichende Masse und verbleibende Forderungen
- § 26 InsO – Abweisung mangels Masse
- § 208 InsO – Anzeige der Masseunzulänglichkeit
- § 201 InsO – Rechte der Insolvenzgläubiger nach Verfahrensaufhebung
- § 217 InsO – Abweichende Regelungen durch Insolvenzplan
- § 227 InsO – Haftung des Schuldners beim Insolvenzplan
- § 286 InsO – Restschuldbefreiung für natürliche Personen
Insolvenzgründe und Geschäftsführerpflichten
- § 17 InsO – Zahlungsunfähigkeit
- § 19 InsO – Überschuldung
- § 15a InsO – Antragspflicht bei juristischen Personen und Gesellschaften ohne Rechtspersönlichkeit