§ 17 InsO – Zahlungsunfähigkeit
§ 17 InsO – Zahlungsunfähigkeit: Definition, Prüfung und Rechtsfolgen
Zahlungsunfähigkeit nach § 17 InsO liegt vor, wenn ein Schuldner seine fälligen Zahlungspflichten nicht erfüllen kann. Sie ist ein allgemeiner Grund für die Eröffnung eines Insolvenzverfahrens. Hat der Schuldner seine Zahlungen eingestellt, wird Zahlungsunfähigkeit regelmäßig vermutet. Ein lediglich kurzfristiger Liquiditätsengpass ist davon zu unterscheiden.
Für die praktische Beurteilung sind insbesondere die Höhe der Liquiditätslücke, ihre voraussichtliche Dauer und das tatsächliche Zahlungsverhalten maßgeblich. Die bekannte Zehn-Prozent-Grenze und die Dreiwochenbetrachtung beruhen auf der Rechtsprechung des Bundesgerichtshofs. Sie dürfen nicht mit einer allgemeinen Erlaubnis verwechselt werden, fällige Rechnungen drei Wochen lang unbezahlt zu lassen.
Die Besonderheiten für Geschäftsführer behandelt ergänzend unser Beitrag zur Zahlungsunfähigkeit einer GmbH.
Redaktioneller Stand: 19. September 2026.
§ 17 InsO – Zahlungsunfähigkeit einfach erklärt
§ 17 der Insolvenzordnung beantwortet eine grundlegende Frage: Kann ein Schuldner die Zahlungen leisten, die er jetzt leisten muss?
Der zentrale Satz steht in § 17 Absatz 2 Satz 1 InsO:
„Der Schuldner ist zahlungsunfähig, wenn er nicht in der Lage ist, die fälligen Zahlungspflichten zu erfüllen.“
Absatz 1 ordnet die Zahlungsunfähigkeit als allgemeinen Eröffnungsgrund ein. Absatz 2 ergänzt die gesetzliche Vermutung bei Zahlungseinstellung. Die Vorschrift enthält dagegen weder eine ausdrückliche Prozentgrenze noch eine ausdrückliche Dreiwochenfrist.
Entscheidend ist die verfügbare Liquidität, nicht allein das Vermögen oder der ausgewiesene Gewinn. Eine Gesellschaft kann Immobilien, Maschinen und erhebliche Kundenforderungen besitzen und trotzdem nicht genügend verfügbare Zahlungsmittel haben. Ebenso beweist ein Jahresüberschuss nicht, dass die Zahlungsfähigkeit zu einem bestimmten Zeitpunkt bestand oder wiederhergestellt wurde.
Für wen gilt § 17 InsO?
Zahlungsunfähigkeit betrifft nicht nur die GmbH. Die Insolvenzordnung erfasst unter anderem natürliche Personen, juristische Personen und rechtsfähige Personengesellschaften. Damit kann § 17 InsO beispielsweise bei Privatpersonen, Einzelunternehmern, einer UG, GmbH oder AG sowie bei Personengesellschaften relevant werden.
Davon zu trennen ist die Frage, wer einen Insolvenzantrag stellen muss. Die besondere Antragspflicht aus § 15a InsO gilt insbesondere für die dort genannten Organmitglieder und Abwickler juristischer Personen sowie für bestimmte Personengesellschaften. Privatpersonen und Einzelunternehmer unterliegen nicht allein deshalb dieser Vorschrift, weil sie zahlungsunfähig sind.
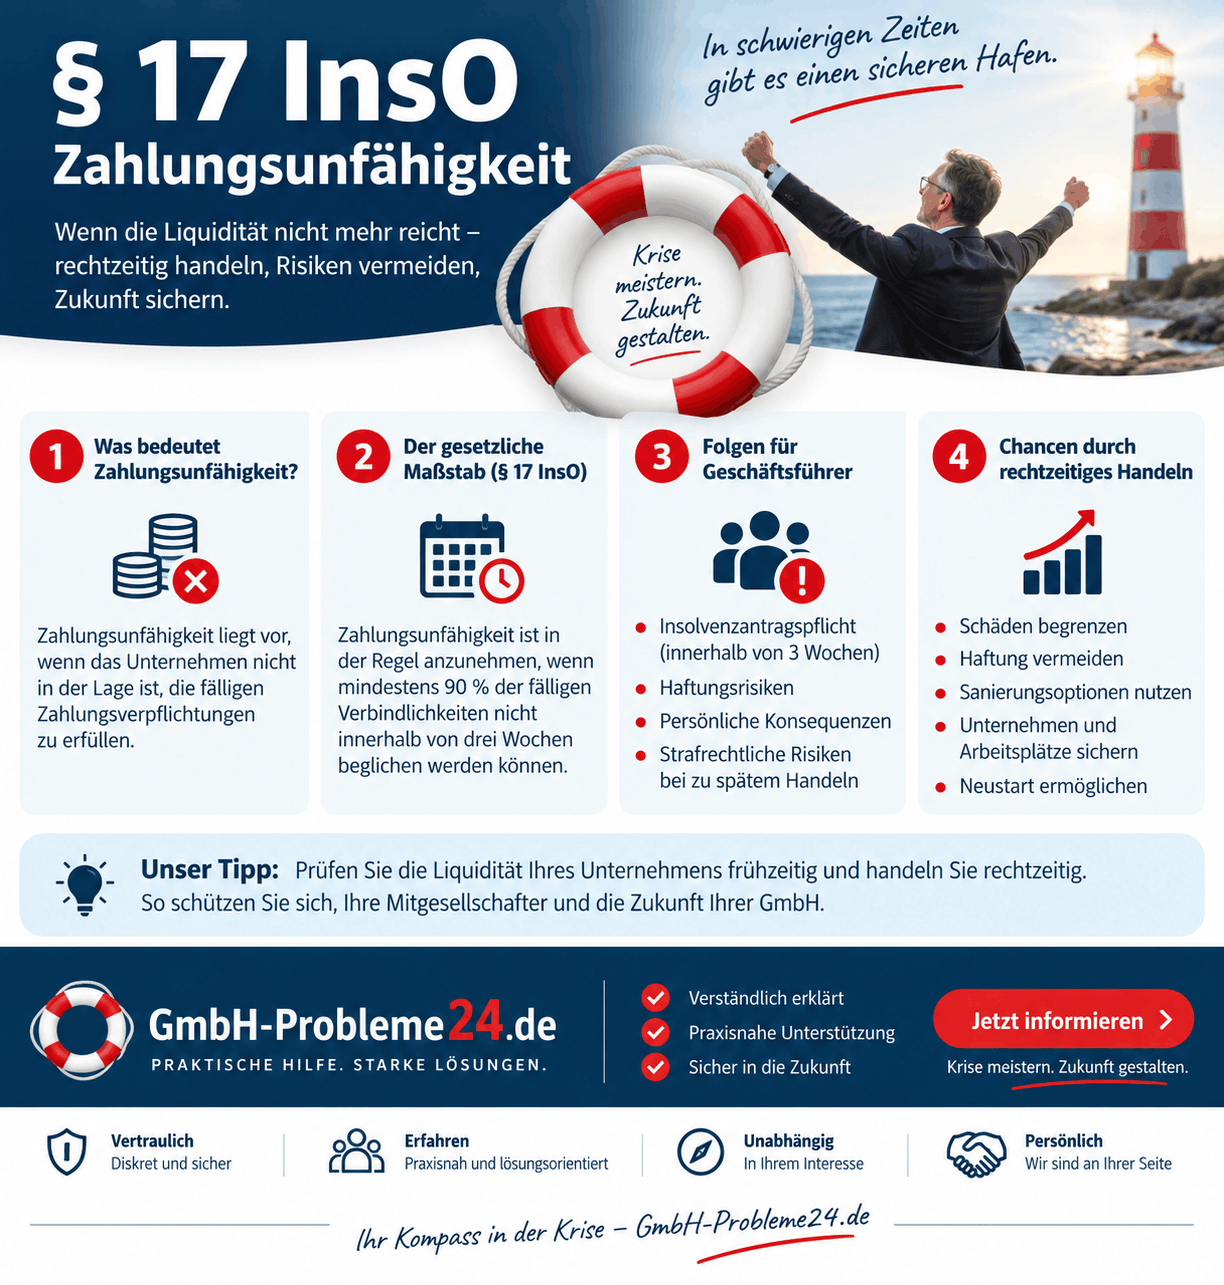
§ 17 InsO – Zahlungsunfähigkeit Infografik
Zahlungsunfähigkeit, drohende Zahlungsunfähigkeit und Überschuldung
Die drei Insolvenzgründe untersuchen unterschiedliche wirtschaftliche Situationen. Sie sind keine austauschbaren Bezeichnungen für dieselbe Krise.
| Insolvenzgrund | Maßgebliche Frage | Zeitliche Betrachtung |
|---|---|---|
| Zahlungsunfähigkeit, § 17 InsO | Können fällige Zahlungspflichten erfüllt werden? | Gegenwärtige Liquiditätslage; zur Abgrenzung einer Zahlungsstockung regelmäßig ergänzende Dreiwochenbetrachtung. |
| Drohende Zahlungsunfähigkeit, § 18 InsO | Werden bestehende Zahlungspflichten voraussichtlich bei ihrer späteren Fälligkeit erfüllt werden können? | In aller Regel 24 Monate. |
| Überschuldung, § 19 InsO | Deckt das Vermögen die Verbindlichkeiten, oder ist trotz Unterdeckung die Fortführung überwiegend wahrscheinlich? | Für die Fortführungsprognose grundsätzlich zwölf Monate. |
Die unterschiedlichen Prüfungsansätze ergeben sich aus den jeweiligen Vorschriften und der Rechtsprechung zu § 17 InsO. Einen ergänzenden Überblick bietet der Beitrag über die Insolvenzgründe einer GmbH.
Warum eine positive Fortführungsprognose Zahlungsunfähigkeit nicht beseitigt
Die Fortführungsprognose nach § 19 InsO betrifft die insolvenzrechtliche Überschuldungsprüfung. Sie ersetzt nicht die Prüfung, ob gegenwärtig fällige Verbindlichkeiten bezahlt werden können.
Ein Unternehmen kann langfristig gute Marktchancen haben und dennoch heute zahlungsunfähig sein. Umgekehrt führt ein negatives handelsbilanzielles Eigenkapital nicht automatisch zur insolvenzrechtlichen Überschuldung einer GmbH. Die gesetzlichen Prüfungen müssen getrennt vorgenommen werden.
Wann liegt Zahlungsunfähigkeit vor? Die Zehn-Prozent-Grenze
Nicht jeder vorübergehende Fehlbetrag begründet Zahlungsunfähigkeit. Der Bundesgerichtshof hat deshalb Kriterien entwickelt, die eine erhebliche Zahlungsunfähigkeit von einer geringfügigen oder kurzfristigen Unterdeckung abgrenzen.
Grundlegend ist das Urteil vom 24. Mai 2005 – IX ZR 123/04. Danach kommt es insbesondere darauf an, welcher Anteil der maßgeblichen fälligen Gesamtverbindlichkeiten ungedeckt bleibt und wie sich die Lücke voraussichtlich entwickelt.
Liquiditätslücke von weniger als zehn Prozent
Bleibt eine innerhalb von drei Wochen nicht zu beseitigende Liquiditätslücke unter zehn Prozent, ist nach dieser Rechtsprechung regelmäßig noch von Zahlungsfähigkeit auszugehen.
Das gilt jedoch nicht uneingeschränkt: Ist bereits absehbar, dass die Lücke demnächst mehr als zehn Prozent erreichen wird, kann eine andere Bewertung erforderlich sein. Eine geringe rechnerische Unterdeckung ist deshalb kein dauerhaft belastbarer Entwarnungsnachweis.
Liquiditätslücke von zehn Prozent oder mehr
Erreicht die maßgebliche, nicht nur vorübergehende Unterdeckung zehn Prozent oder mehr, spricht dies regelmäßig für Zahlungsunfähigkeit.
Eine Ausnahme kommt unter engen Voraussetzungen in Betracht: Es muss mit an Sicherheit grenzender Wahrscheinlichkeit zu erwarten sein, dass die Lücke demnächst vollständig oder nahezu vollständig geschlossen wird. Außerdem muss den Gläubigern das Zuwarten nach den besonderen Umständen zumutbar sein. Bloße Hoffnung auf bessere Geschäfte genügt nicht.
Worauf beziehen sich die zehn Prozent?
Die Grenze bezieht sich auf den Betrag der berücksichtigungsfähigen fälligen Verbindlichkeiten. Sie bezieht sich nicht auf den Jahresumsatz, die Bilanzsumme oder die Anzahl unbezahlter Rechnungen.
Ein Rechenbeispiel verdeutlicht den Unterschied:
Bei 100.000 Euro fälligen Verbindlichkeiten und 90.000 Euro verfügbaren Mitteln beträgt die Unterdeckung genau zehn Prozent. Es wäre daher falsch, aus der Aussage „90 Prozent können bezahlt werden“ automatisch Zahlungsfähigkeit abzuleiten. Die zeitliche Entwicklung und mögliche Ausnahmeumstände bleiben zusätzlich zu prüfen.
Zahlungsstockung: Wann ist der Engpass nur vorübergehend?
Eine Zahlungsstockung bezeichnet einen vorübergehenden Liquiditätsengpass, der noch keine Zahlungsunfähigkeit begründet. Zur Abgrenzung stellt die Rechtsprechung regelmäßig auf einen Zeitraum von drei Wochen ab. Entscheidend ist, ob die fehlenden Mittel innerhalb dieses Zeitraums tatsächlich beschafft werden können.
Beispiel: Eine Gesellschaft muss heute 40.000 Euro bezahlen und verfügt über 34.000 Euro. Eine verbindlich zugesagte Finanzierung wird nach den nachgewiesenen Vertragsbedingungen in fünf Tagen ausgezahlt. Sie stellt die fehlenden 6.000 Euro bereit. Unter der zusätzlichen Annahme, dass zwischenzeitlich keine weiteren ungedeckten Verpflichtungen entstehen, kann dies für eine Zahlungsstockung sprechen. Das ist anders zu beurteilen als die unverbindliche Erwartung, irgendwann einen neuen Kredit zu erhalten.
Eine tragfähige Beurteilung benötigt deshalb konkrete Informationen: Wann ist der Mittelzufluss zu erwarten? Besteht ein durchsetzbarer Anspruch? Sind Auszahlungsvoraussetzungen erfüllt? Welche weiteren Zahlungen werden bis dahin fällig?
Ein bloß positives Endergebnis einer groben Monatsplanung reicht für diese Fragen nicht aus. Die Rechtsprechung erkennt insbesondere eine stichtagsbezogene Betrachtung mit anschließendem taggenauem Finanzplan als geeigneten Prüfungsweg an.
Wie wird Zahlungsunfähigkeit nach § 17 InsO geprüft?
Die rechnerische Prüfung beginnt mit einem festgelegten Stichtag. Für diesen Zeitpunkt werden die verfügbaren Zahlungsmittel und die maßgeblichen fälligen Verbindlichkeiten ermittelt. Bei einer Unterdeckung ist die kurzfristige Entwicklung einzubeziehen.
Eine nachvollziehbare Liquiditätsbilanz trennt dabei vier Positionen:
| Position | Bedeutung |
|---|---|
| Aktiva I | Am Stichtag verfügbare Zahlungsmittel. |
| Aktiva II | Innerhalb des Betrachtungszeitraums mit hinreichender Wahrscheinlichkeit verfügbare weitere Mittel beziehungsweise Zahlungseingänge. |
| Passiva I | Am Stichtag zu berücksichtigende fällige Verbindlichkeiten. |
| Passiva II | Innerhalb des Betrachtungszeitraums zusätzlich fällig werdende und zu berücksichtigende Verbindlichkeiten. |
Der Bundesgerichtshof hat ausdrücklich klargestellt, dass bei dieser Liquiditätsbilanz auch die innerhalb von drei Wochen neu fällig werdenden Verpflichtungen einzubeziehen sind. Nur künftige Einnahmen hinzuzurechnen, würde die Lage unzutreffend verbessern.
Welche Zahlungsmittel zählen?
Maßgeblich sind tatsächlich verfügbare Mittel. Dazu können insbesondere Bankguthaben, Kassenbestand und noch nicht ausgeschöpfte, verlässlich nutzbare Kreditlinien gehören.
Kundenforderungen sind dagegen nicht allein deshalb liquide Mittel, weil sie in der Buchhaltung stehen. Entscheidend ist, ob und wann der Kunde tatsächlich zahlen kann und wird. Auch ein Vermögensverkauf hilft nur, soweit der Erlös rechtzeitig realisierbar ist und die Verwertung konkret umgesetzt werden kann und soll.
Für die Prüfung ergeben sich daraus beispielsweise folgende Fragen:
| Vermögensposition | Entscheidend ist nicht nur … | Sondern vor allem … |
|---|---|---|
| Bankguthaben | der ausgewiesene Kontostand | ob das Guthaben tatsächlich verfügbar ist. |
| Kreditlinie | der ursprünglich vereinbarte Höchstbetrag | welcher Betrag aktuell noch abgerufen werden kann. |
| Kundenforderung | der Rechnungsbetrag | welcher Zahlungseingang rechtzeitig realistisch ist. |
| Geplanter Verkauf | der geschätzte Marktwert | ob ein konkreter Erlös rechtzeitig verfügbar wird. |
Die Tabelle ist eine praktische Einordnung des Verfügbarkeitsprinzips. Sie ersetzt keine Bewertung der jeweiligen Vertrags- und Zahlungssituation.
Welche Verbindlichkeiten zählen?
Zu erfassen sind die maßgeblichen fälligen Zahlungsverpflichtungen. In einem Unternehmen können dies beispielsweise Lieferantenrechnungen, Löhne, Mieten, Steuern, Sozialversicherungsbeiträge und fällige Kreditraten sein.
Eine Mahnung oder Zwangsvollstreckung ist nicht generell Voraussetzung für die Berücksichtigung. Das in der Rechtsprechung verwendete Merkmal des ernsthaften Einforderns soll insbesondere Verbindlichkeiten ausnehmen, hinsichtlich derer eine tatsächliche Stundung vorliegt. Daraus folgt keine allgemeine Regel, nach der eine Rechnung erst nach wiederholter Zahlungsaufforderung zählt.
Wie wirken Stundungen und Ratenzahlungen?
Eine wirksame Stundung kann die Fälligkeit verschieben. Eine tatsächlich vereinbarte Ratenregelung kann verändern, welche Beträge zu welchem Zeitpunkt zu berücksichtigen sind.
Dagegen genügt es nicht, eine Stundung lediglich zu beantragen oder intern mit ihr zu rechnen. Auch die Zahlung einzelner Raten beweist noch nicht, dass die Gesamtforderung wirksam gestundet wurde. Maßgeblich sind die Vereinbarung und das tatsächliche Verhalten der Beteiligten.
Warum Doppelzählungen gefährlich sind
Ein vereinfachtes Beispiel: Von einer Kreditlinie über 50.000 Euro sind bereits 30.000 Euro ausgeschöpft. Dann stehen aus dieser Linie nicht erneut 50.000 Euro zur Verfügung, sondern höchstens der tatsächlich noch nutzbare Rest von 20.000 Euro.
Dasselbe gilt für Zahlungseingänge: Ist eine Kundenzahlung bereits im Kontostand enthalten, darf sie nicht zusätzlich als künftiger Eingang angesetzt werden.
Eine belastbare Berechnung muss deshalb zwischen Beständen am Stichtag und späteren Zahlungsbewegungen unterscheiden.
§ 17 InsO – Zahlungsunfähigkeit
Zahlungsunfähigkeit berechnen: Beispiel einer GmbH
Das folgende vereinfachte Beispiel zeigt die Funktionsweise einer Liquiditätsbetrachtung. Es ist ein Rechenbeispiel, keine abschließende insolvenzrechtliche Einzelfallprüfung.
Ausgangslage am Prüfungsstichtag
Eine GmbH hat fällige Verbindlichkeiten von 100.000 Euro. Verfügbar sind 75.000 Euro.
Die anfängliche Liquiditätslücke beträgt:
100.000 Euro − 75.000 Euro = 25.000 Euro.
Damit sind am Stichtag 25 Prozent der berücksichtigten fälligen Verpflichtungen ungedeckt.
Entwicklung innerhalb der folgenden drei Wochen
Im Betrachtungszeitraum werden weitere 35.000 Euro mit hinreichender Wahrscheinlichkeit verfügbar. Gleichzeitig werden zusätzliche Verpflichtungen von 40.000 Euro fällig.
| Berechnungsposition | Betrag |
|---|---|
| Verfügbare Mittel am Stichtag | 75.000 Euro |
| Zusätzlich verfügbare Mittel innerhalb von drei Wochen | 35.000 Euro |
| Berücksichtigte Mittel insgesamt | 110.000 Euro |
| Fällige Verbindlichkeiten am Stichtag | 100.000 Euro |
| Zusätzlich fällig werdende Verbindlichkeiten | 40.000 Euro |
| Berücksichtigte Verbindlichkeiten insgesamt | 140.000 Euro |
| Verbleibende Unterdeckung | 30.000 Euro |
Die Unterdeckung beträgt in dieser vereinfachten kumulierten Gegenüberstellung:
30.000 Euro ÷ 140.000 Euro × 100 = 21,43 Prozent.
Wer lediglich die zusätzlichen Eingänge berücksichtigt, könnte fälschlich einen Überschuss von 10.000 Euro errechnen. Tatsächlich fehlen unter den getroffenen Annahmen 30.000 Euro.
Wie ist das Ergebnis einzuordnen?
Die Rechnung zeigt eine erhebliche Unterdeckung. Bleibt sie nach zutreffender zeitlicher Prüfung bestehen und liegt kein anerkannter Ausnahmefall vor, spricht dies regelmäßig für Zahlungsunfähigkeit. Die Einbeziehung der neu fälligen Verpflichtungen folgt der Entscheidung BGH, 19. Dezember 2017 – II ZR 88/16.
Wichtig: Diese kumulierte Darstellung ist nicht mit dem tatsächlichen Kontostand am Ende des Zeitraums gleichzusetzen. Sie darf keine Positionen doppelt erfassen. Eine ergänzende taggenaue Planung macht sichtbar, wann einzelne Ein- und Auszahlungen anfallen und ob zwischenzeitliche Engpässe bestehen.
Zahlungseinstellung: Zahlungsunfähigkeit ohne vollständige Liquiditätsbilanz nachweisen
§ 17 Absatz 2 Satz 2 InsO enthält einen weiteren Zugang zur Feststellung der Zahlungsunfähigkeit: die Zahlungseinstellung.
Gemeint ist ein nach außen erkennbares Verhalten, das typischerweise zeigt, dass der Schuldner seine fälligen Verpflichtungen nicht mehr erfüllen kann. Ein vollständiger Stillstand sämtlicher Überweisungen ist dafür nicht erforderlich. Die Feststellung kann sich aus einem besonders aussagekräftigen Umstand oder aus einer Gesamtschau mehrerer Anzeichen ergeben.
Welche Bedeutung haben unbezahlte Rechnungen?
Nicht jede offene Rechnung beweist Zahlungsunfähigkeit. Eine einzelne Nichtzahlung kann beispielsweise auf einem Streit über die Leistung beruhen.
Aussagekräftiger ist ein Gesamtbild, bei dem erhebliche fällige Verpflichtungen über längere Zeit unbezahlt bleiben und das Verhalten auf fehlende Zahlungsfähigkeit schließen lässt. Auch der Umstand, dass bestimmte Gläubiger noch Geld erhalten, schließt eine Zahlungseinstellung nicht aus.
Beweist die Bitte um Ratenzahlung bereits Zahlungsunfähigkeit?
Nein. Der Bundesgerichtshof hat im Beschluss vom 16. April 2015 – IX ZR 6/14 klargestellt, dass eine im Geschäftsverkehr übliche Bitte um Ratenzahlung für sich genommen kein hinreichendes Indiz ist.
Anders kann es liegen, wenn der Schuldner zugleich erklärt, ohne die Ratenregelung überhaupt nicht zahlen zu können, oder weitere aussagekräftige Umstände hinzutreten. Entscheidend ist der Zusammenhang, nicht das einzelne Wort „Ratenzahlung“.
Wann endet eine Zahlungseinstellung?
Eine einmal festgestellte Zahlungseinstellung wirkt grundsätzlich fort, bis die Zahlungen im Allgemeinen wieder aufgenommen werden.
Deshalb genügt es nicht ohne Weiteres, nur einen besonders drängenden Gläubiger zu bezahlen. Auch die Bedienung wesentlicher weiterer Verpflichtungen ist für die Beurteilung relevant. Dies verdeutlicht unter anderem das Urteil BGH, 14. September 2017 – IX ZR 3/16.
Ist eine bestimmte Berechnungsmethode zwingend vorgeschrieben?
Eine formelle Liquiditätsbilanz ist nicht der einzig mögliche Nachweis der Zahlungsunfähigkeit.
Im Urteil vom 28. Juni 2022 – II ZR 112/21 hat der Bundesgerichtshof hervorgehoben, dass auch andere geeignete Darstellungen in Betracht kommen. Dazu gehören ein Liquiditätsstatus mit taggenauem Finanzplan und unter bestimmten Voraussetzungen mehrere aussagekräftige Tagesstatus, die eine erhebliche Unterdeckung über den maßgeblichen Zeitraum erkennen lassen.
Dabei ist zwischen zwei Fragen zu unterscheiden:
Vorausschauende Prüfung: Welche Entwicklung war zum damaligen Prüfungszeitpunkt auf einer belastbaren Tatsachengrundlage zu erwarten?
Nachträglicher Nachweis: Welche Buchungs-, Bank- und Zahlungsdaten belegen später, dass Zahlungsunfähigkeit bereits zu einem bestimmten Zeitpunkt bestand?
Die Anerkennung verschiedener Nachweiswege bedeutet nicht, dass eine grobe Schätzung genügt. Entscheidend bleibt, ob die Darstellung die relevante Liquiditätslage nachvollziehbar abbildet.
Dreiwochenbetrachtung und Insolvenzantragsfrist: zwei unterschiedliche Fragen
Eine häufige Fehlvorstellung lautet: Erst dürfe drei Wochen lang geprüft werden, anschließend blieben weitere drei Wochen für den Insolvenzantrag.
Diese Addition ist falsch.
Die Dreiwochenbetrachtung zu § 17 InsO dient der Abgrenzung einer vorübergehenden Zahlungsstockung. § 15a InsO regelt dagegen, bis wann ein gesetzlich verpflichteter Antragsteller handeln muss, wenn Zahlungsunfähigkeit bereits eingetreten ist.
Nach § 15a InsO ist der Antrag ohne schuldhaftes Zögern, spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit zu stellen. Die Höchstfrist beginnt daher nicht erst mit einem Beratungstermin, einem Mahnbescheid oder der späteren Fertigstellung einer Berechnung.
Die drei Wochen sind keine pauschal nutzbare Wartefrist. Soweit weiteres Zuwarten nicht gerechtfertigt ist, kann eine deutlich frühere Antragstellung erforderlich sein. Für Überschuldung nennt § 15a InsO eine Höchstfrist von sechs Wochen; diese verlängert aber nicht die Frist bei gleichzeitig bestehender Zahlungsunfähigkeit.
Die Pflichten der Geschäftsleitung erläutert ergänzend der Beitrag zur Insolvenzantragspflicht einer GmbH.
Welche Rechtsfolgen hat Zahlungsunfähigkeit?
Insolvenzverfahren: Eröffnungsgrund und Verfahren sind nicht dasselbe
Zahlungsunfähigkeit ist ein wirtschaftlich-rechtlicher Zustand. Die Eröffnung eines Insolvenzverfahrens ist eine gerichtliche Entscheidung.
Ein Verfahren wird nicht allein deshalb automatisch eröffnet, weil eine rechnerische Unterdeckung vorliegt. Es bedarf eines Antrags und der gerichtlichen Prüfung der Eröffnungsvoraussetzungen. Neben dem Schuldner können auch Gläubiger unter den gesetzlichen Voraussetzungen einen Antrag stellen.
Die einzelnen Verfahrensschritte beschreibt unser Beitrag zum Ablauf eines Insolvenzverfahrens bei einer GmbH.
Antragspflicht und Insolvenzverschleppung
Für die nach § 15a InsO verpflichteten Personen kann die Zahlungsunfähigkeit eine Insolvenzantragspflicht auslösen. Eine verspätete oder unterlassene Antragstellung kann strafrechtliche Folgen haben.
Nicht die wirtschaftliche Zahlungsunfähigkeit als solche ist der Straftatbestand der Insolvenzverschleppung, sondern die pflichtwidrige Verletzung der gesetzlichen Antragspflicht. Die persönliche Verantwortlichkeit ist gesondert zu beurteilen.
Zahlungen nach Eintritt der Insolvenzreife
§ 15b InsO beschränkt Zahlungen nach Eintritt der Zahlungsunfähigkeit oder Überschuldung für die erfassten Organmitglieder und Abwickler.
Das Gesetz enthält allerdings Ausnahmen für Zahlungen, die mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sind. Für Zahlungen im ordnungsgemäßen Geschäftsgang während des maßgeblichen Antragszeitraums gelten weitere gesetzliche Bedingungen.
Deshalb sind beide pauschalen Aussagen falsch: „Es darf nichts mehr bezahlt werden“ und „Bis zum Ablauf der drei Wochen darf alles weiterbezahlt werden“.
Persönliche Haftung
Unzulässige Zahlungen können nach § 15b InsO Erstattungsansprüche gegen verantwortliche Organmitglieder auslösen. Die Vorschrift enthält dazu besondere Voraussetzungen und Regelungen über den ersatzfähigen Schaden.
Aus der Zahlungsunfähigkeit einer GmbH folgt somit nicht automatisch, dass der Geschäftsführer sämtliche Gesellschaftsschulden persönlich übernehmen muss. Die persönliche Haftung eines GmbH-Geschäftsführers benötigt eine konkrete Anspruchsgrundlage und deren erfüllte Voraussetzungen.
Sozialversicherungsbeiträge
Unabhängig von der Antragspflicht können bei Sozialversicherungsbeiträgen zusätzliche strafrechtliche Fragen entstehen. § 266a StGB enthält hierfür eigenständige Tatbestände. Besonders wichtig ist, dass das Vorenthalten von Arbeitnehmerbeiträgen nach dem Gesetz unabhängig davon relevant sein kann, ob Arbeitsentgelt tatsächlich ausgezahlt wurde.
Bedeutet Zahlungsunfähigkeit zwangsläufig die Schließung des Unternehmens?
Nein. Zahlungsunfähigkeit und die endgültige Betriebsschließung sind nicht gleichbedeutend.
Die Insolvenzordnung ermöglicht unter den jeweiligen Voraussetzungen auch Lösungen über einen Insolvenzplan. Eine rechtliche und wirtschaftliche Sanierung kann deshalb innerhalb eines Insolvenzverfahrens stattfinden. Daraus folgt allerdings keine Befreiung von bestehenden Antragspflichten.
Beim Schutzschirm nach § 270d InsO ist eine wichtige Grenze zu beachten: Die Voraussetzungen für dessen erstmalige Anordnung verlangen unter anderem die Bescheinigung, dass drohende Zahlungsunfähigkeit oder Überschuldung, aber keine bereits eingetretene Zahlungsunfähigkeit vorliegt. Schutzschirm und Sanierung im Insolvenzverfahren sind deshalb nicht gleichzusetzen.
Welche Unterlagen machen eine Liquiditätsprüfung nachvollziehbar?
Eine reine Ergebniszahl beantwortet nicht, ob die angesetzten Mittel verfügbar und die Verbindlichkeiten vollständig waren. Für eine prüfbare Dokumentation bietet sich deshalb folgende Arbeitsstruktur an:
| Unterlage | Zu klärende Frage |
|---|---|
| Bankauszüge und Kassenaufzeichnungen | Welche Mittel waren am Stichtag vorhanden? |
| Kreditverträge und aktuelle Kreditinformationen | Welche zusätzlichen Beträge waren tatsächlich abrufbar? |
| Verbindlichkeitenliste mit Fälligkeiten | Welche Verpflichtungen mussten wann erfüllt werden? |
| Forderungsliste und Zahlungsnachweise | Welche Eingänge waren wann realistisch zu erwarten? |
| Stundungs- und Ratenvereinbarungen | Welche Fälligkeiten waren nachweisbar verändert? |
| Zeitlich aufgeschlüsselte Liquiditätsplanung | Wie entwickelten sich Mittel und Zahlungspflichten? |
Diese Zusammenstellung ist eine praktische Dokumentationshilfe, kein gesetzlich abschließend vorgeschriebenes Formular.
Hilfreich ist außerdem, jede wesentliche Annahme mit Datum und Beleg festzuhalten. Beispielsweise sollte erkennbar bleiben, ob eine Finanzierung bereits zugesagt war oder lediglich verhandelt wurde.
Für Geschäftsleiter der von § 1 StaRUG erfassten haftungsbeschränkten Unternehmen besteht zudem eine gesetzliche Pflicht zur fortlaufenden Überwachung bestandsgefährdender Entwicklungen und zum Ergreifen geeigneter Gegenmaßnahmen. Eine einmalige Prüfung ersetzt diese laufende Überwachung nicht.
Häufige Fragen zu § 17 InsO – Zahlungsunfähigkeit
Kann eine profitable GmbH zahlungsunfähig sein?
Ja. Gewinn und verfügbare Liquidität sind unterschiedliche Größen. Ein positives Jahresergebnis beweist nicht, dass fällige Verpflichtungen zu einem bestimmten Zeitpunkt bezahlt werden können. Das hat der Bundesgerichtshof auch bei der Beurteilung einer behaupteten Wiederherstellung der Zahlungsfähigkeit hervorgehoben.
Bedeutet ein leeres Geschäftskonto automatisch Zahlungsunfähigkeit?
Nein. Ein einzelner Kontostand reicht nicht. Weitere verfügbare Mittel, nutzbare Kreditlinien, fällige Verpflichtungen und die kurzfristige Entwicklung müssen einbezogen werden. Umgekehrt schließt ein Guthaben Zahlungsunfähigkeit nicht aus, wenn wesentlich höhere fällige Verpflichtungen ungedeckt bleiben.
Sind weniger als zehn Prozent Liquiditätslücke immer unproblematisch?
Nein. Die Zehn-Prozent-Grenze ist keine isolierte Freigrenze. Auch die Entwicklung der Unterdeckung ist relevant. Insbesondere eine bereits absehbare erhebliche Vergrößerung kann gegen die Annahme fortbestehender Zahlungsfähigkeit sprechen.
Kann eine Stundung die Zahlungsunfähigkeit beseitigen?
Eine wirksame Stundung kann die maßgeblichen fälligen Verpflichtungen reduzieren und dadurch die Beurteilung verändern. Eine bloß erbetene Stundung genügt nicht. Ob anschließend wieder Zahlungsfähigkeit besteht, hängt auch von den übrigen fälligen Verbindlichkeiten ab.
Ist eine Bitte um Ratenzahlung ein Insolvenzbeweis?
Für sich genommen nicht. Eine geschäftsübliche Ratenzahlungsbitte darf nicht automatisch mit Zahlungseinstellung gleichgesetzt werden. Bedeutung gewinnen insbesondere zusätzliche Erklärungen über fehlende Zahlungsfähigkeit und weitere aussagekräftige Umstände.
Kann Zahlungsunfähigkeit vorliegen, obwohl weiter Löhne oder Lieferanten bezahlt werden?
Ja. Entscheidend ist nicht, ob überhaupt noch Zahlungen erfolgen. Die Bezahlung ausgewählter Gläubiger schließt eine Zahlungseinstellung oder eine erhebliche Unterdeckung gegenüber anderen Gläubigern nicht aus.
Muss ein Gläubiger erst klagen, bevor seine Forderung berücksichtigt wird?
Nein. Eine gerichtliche Geltendmachung oder Zwangsvollstreckung ist keine allgemeine Voraussetzung. Maßgeblich sind insbesondere die Fälligkeit und die rechtliche beziehungsweise tatsächliche Behandlung der Forderung.
Wer entscheidet im Streitfall über die Zahlungsunfähigkeit?
Bei einem Insolvenzantrag prüft das Insolvenzgericht die Eröffnungsvoraussetzungen. Zahlungsunfähigkeit kann außerdem in anderen gerichtlichen Verfahren als Vorfrage relevant werden. Der Nachweis muss nicht zwingend durch eine einzige bestimmte Form der Liquiditätsbilanz erfolgen.
Fazit: § 17 InsO verlangt eine belastbare Prüfung der Zahlungsfähigkeit
§ 17 InsO – Zahlungsunfähigkeit betrifft die Fähigkeit, fällige Verpflichtungen tatsächlich zu erfüllen. Weder ein guter Auftragsbestand noch vorhandenes Anlagevermögen oder ein positiver Jahresabschluss ersetzen diese Prüfung.
Eine belastbare Einordnung verbindet den Liquiditätsstatus, die kurzfristige Entwicklung und das tatsächliche Zahlungsverhalten. Die Zehn-Prozent-Grenze ist dabei ein wichtiger rechtlicher Maßstab, aber kein alleiniger Automatismus. Ebenso wenig begründet die Dreiwochenbetrachtung eine allgemeine Wartefrist für die Insolvenzantragstellung.
Für eine weiterführende Orientierung zu Unternehmenskrisen finden Sie Informationen zur Insolvenzberatung für Unternehmen. Über unsere Kontaktseite für GmbH-Probleme können Sie Ihre Situation schildern.
Dieser Wiki-Beitrag erläutert die allgemeinen rechtlichen Maßstäbe. Die Feststellung von Zahlungsunfähigkeit, ihres Eintrittszeitpunkts und daraus folgender persönlicher Pflichten erfordert eine Prüfung der konkreten wirtschaftlichen und rechtlichen Verhältnisse. Der Beitrag ersetzt keine individuelle Rechtsberatung.
Quellen, gesetzliche Grundlagen und maßgebliche Rechtsprechung
Gesetzliche Grundlagen
| Quelle | Bedeutung für diesen Beitrag |
|---|---|
| § 17 InsO – Zahlungsunfähigkeit | Gesetzliche Definition, allgemeiner Eröffnungsgrund und Vermutung bei Zahlungseinstellung. |
| § 18 InsO – Drohende Zahlungsunfähigkeit | Abgrenzung zur bereits eingetretenen Zahlungsunfähigkeit; Prognosezeitraum in aller Regel 24 Monate. |
| § 19 InsO – Überschuldung | Überschuldungsprüfung und grundsätzlich zwölfmonatige Fortführungsprognose. |
| § 15a InsO – Insolvenzantragspflicht | Verpflichtete Personen, Antrag ohne schuldhaftes Zögern, Höchstfristen und Strafvorschriften. |
| § 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung | Zahlungsbeschränkungen, Ausnahmen und Erstattungspflichten nach Eintritt der Insolvenzreife. |
| § 11 InsO – Zulässigkeit des Insolvenzverfahrens | Erfasste Personen, Gesellschaften und Vermögensmassen. |
| § 13 InsO – Eröffnungsantrag | Antragserfordernis und Antragsberechtigung. |
| § 14 InsO – Antrag eines Gläubigers | Besondere Voraussetzungen eines Gläubigerantrags. |
| § 217 InsO – Grundsatz des Insolvenzplans | Gestaltungsmöglichkeiten im Insolvenzplanverfahren. |
| § 270d InsO – Vorbereitung einer Sanierung; Schutzschirm | Voraussetzungen der erstmaligen Schutzschirmanordnung und Abgrenzung bei eingetretener Zahlungsunfähigkeit. |
| § 266a StGB – Vorenthalten und Veruntreuen von Arbeitsentgelt | Strafrechtliche Tatbestände im Zusammenhang mit Sozialversicherungsbeiträgen. |
| § 1 StaRUG – Krisenfrüherkennung und Krisenmanagement | Überwachung bestandsgefährdender Entwicklungen und Gegenmaßnahmen. |
Ausgewählte Entscheidungen des Bundesgerichtshofs
| Entscheidung | Bedeutung für die Einordnung |
|---|---|
| BGH, Urteil vom 24.05.2005 – IX ZR 123/04 | Grundlegende Maßstäbe zur Zahlungsstockung, Dreiwochenbetrachtung und Zehn-Prozent-Grenze. Entscheidungswortlaut bei NWB. |
| BGH, Beschluss vom 16.04.2015 – IX ZR 6/14 | Eine geschäftsübliche Ratenzahlungsbitte beweist für sich genommen keine Zahlungseinstellung. Entscheidungswortlaut bei NWB. |
| BGH, Urteil vom 14.09.2017 – IX ZR 3/16 | Fortwirkung einer Zahlungseinstellung; allgemeine Wiederaufnahme von Zahlungen; begrenzte Aussagekraft eines positiven Jahresergebnisses. Entscheidungswortlaut bei NWB. |
| BGH, Urteil vom 19.12.2017 – II ZR 88/16 | Einbeziehung der innerhalb von drei Wochen neu fällig werdenden Verbindlichkeiten; Anforderungen an die Liquiditätsbilanz. Entscheidungswortlaut bei Doctrine. |
| BGH, Urteil vom 28.06.2022 – II ZR 112/21 | Weitere geeignete Nachweiswege neben einer Liquiditätsbilanz, insbesondere Liquiditätsstatus und aussagekräftige Tagesstatus. Entscheidungswortlaut bei NWB. |
Ergänzende Informationen der Justiz
NRW-Justiz: Zahlungsunfähigkeit – Erläuterung des Insolvenzgrundes, der Zahlungsstockung und der maßgeblichen Rechtsprechungsgrundsätze.