Arbeitskosten 2024 Arbeitgeber
Ein Mitarbeiter erhält 3.500 Euro brutto im Monat. Was muss seine Arbeit dem Unternehmen einbringen, damit sich die Beschäftigung wirtschaftlich trägt? Wer dafür nur das Gehalt durch die vertraglichen Arbeitsstunden teilt, lässt wesentliche Kosten und Ausfallzeiten außer Acht. Arbeitgeberbeiträge, Sonderzahlungen, Urlaub, Krankheit und interne Tätigkeiten verändern die Rechnung. Für einen tragfähigen Verkaufspreis kommen außerdem anteilige Betriebskosten hinzu.
Die neu veröffentlichten Destatis-Ergebnisse geben dafür einen aktuellen Anlass: Im Jahr 2024 kostete eine geleistete Arbeitsstunde Arbeitgeber in Deutschland durchschnittlich 44,32 Euro. Bruttoverdienste machten 75,9 Prozent der gesamten Arbeitskosten aus. Die Veröffentlichung stammt aus November 2026, die Zahlen beschreiben jedoch die Kostenstruktur des Jahres 2024.
Wer die tatsächlichen Personalkosten seiner GmbH berechnen möchte, braucht vor allem zwei betriebliche Größen: die vollständig erfassten Jahrespersonalkosten und die realistisch abrechenbaren Stunden. Aus beiden ergibt sich, welchen Personalaufwand jede verkaufte Arbeitsstunde tragen muss. Erst danach lässt sich ein Stundenpreis einschließlich Gemeinkosten und geplantem Ergebnis kalkulieren.
Was die neue Arbeitskostenerhebung zeigt
| Kennzahl | Ergebnis |
|---|---|
| Arbeitskosten je geleisteter Stunde, Deutschland | 44,32 Euro |
| Höchster Länderwert: Hamburg | 49,41 Euro |
| Niedrigster Länderwert: Mecklenburg-Vorpommern | 36,40 Euro |
| Anteil der Bruttoverdienste an den Arbeitskosten | 75,9 Prozent |
| Anteil der Arbeitgeber-Sozialbeiträge, einschließlich Entgeltfortzahlung | 22,6 Prozent |
| Anteil der Entgeltfortzahlung im Krankheitsfall | 3,6 Prozent im Jahr 2024; 2,7 Prozent im Jahr 2008 |
Die Ergebnisse beziehen sich auf Unternehmen mit mindestens zehn Beschäftigten im Produzierenden Gewerbe und im Dienstleistungsbereich. Sie umfassen auch Auszubildende. Branche, Unternehmensgröße und Region beeinflussen die Durchschnittswerte. Ein kleiner Handwerksbetrieb lässt sich deshalb nicht unmittelbar am gesamtwirtschaftlichen Mittel messen.
Die ausgewiesenen Nettoarbeitskosten bezeichnen Arbeitgeberkosten nach Abzug erhaltener Lohnsubventionen. Mit dem Nettogehalt auf dem Konto eines Beschäftigten hat dieser Begriff nichts zu tun. Zu den erfassten Arbeitskosten gehören neben Vergütungen unter anderem Arbeitgeber-Sozialbeiträge, berufliche Aus- und Weiterbildung sowie weitere personalbezogene Aufwendungen.
Die 44,32 Euro sind weder ein aktueller Kostensatz für 2026 noch ein geeigneter Mindestverkaufspreis. Zudem unterscheidet sich der statistische Nenner „geleistete Stunden“ von den tatsächlich an Kunden abrechenbaren Stunden einer GmbH. Interne Organisation kann geleistete Arbeit sein, obwohl sie nicht als eigene Position auf einer Kundenrechnung erscheint.
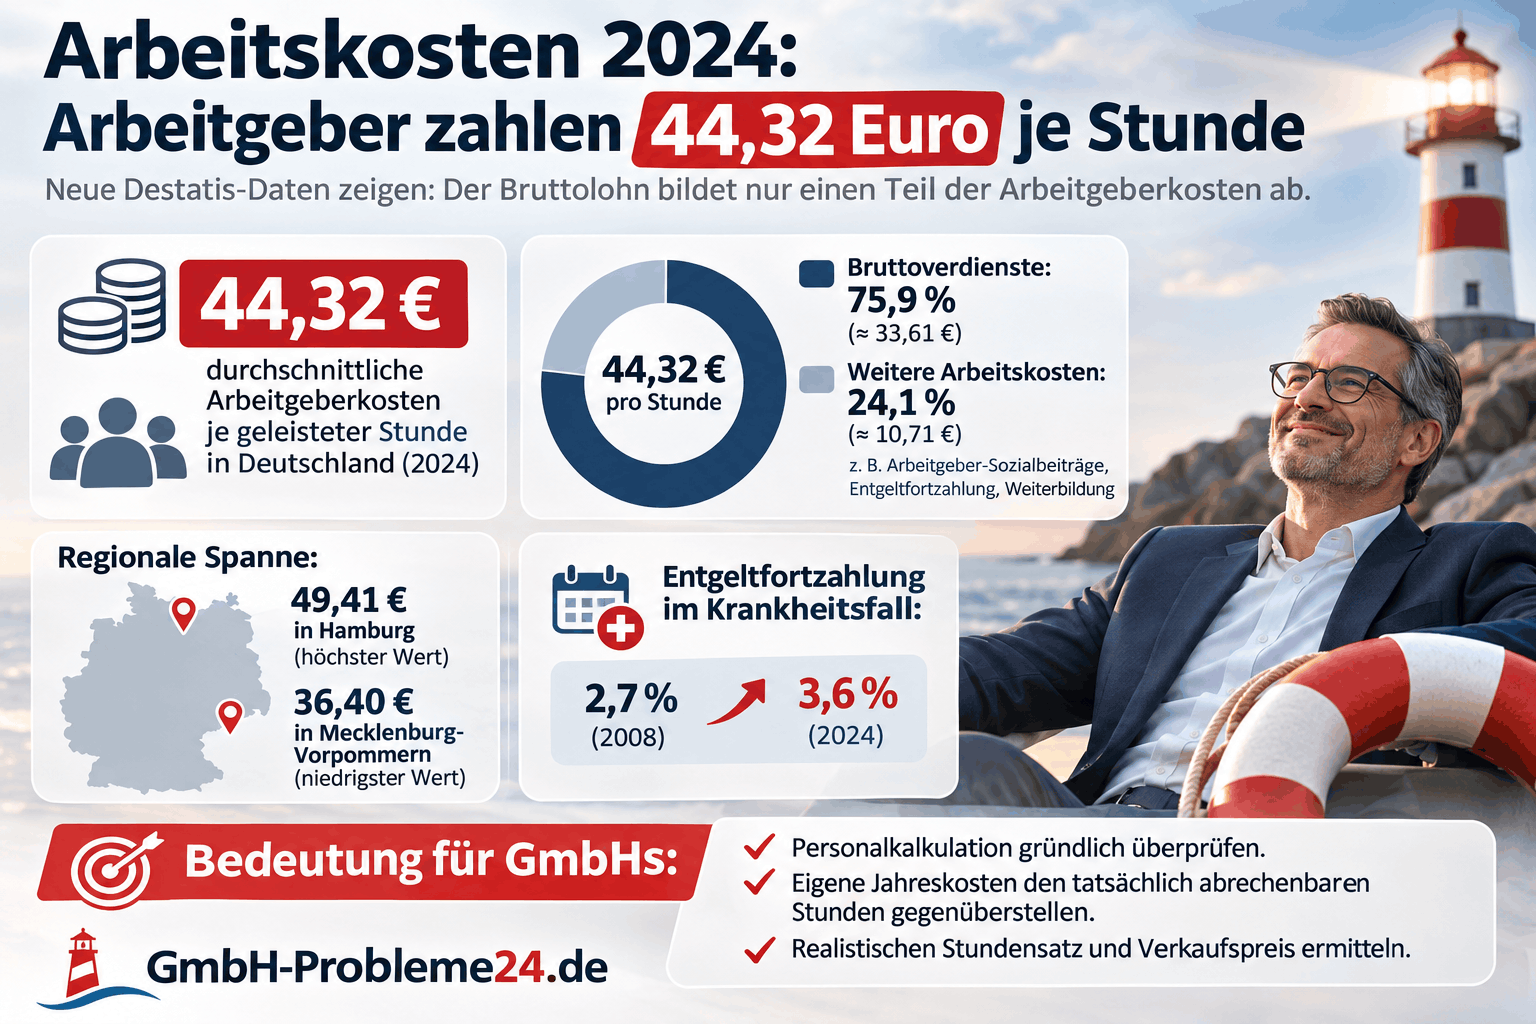
Arbeitskosten 2024: Arbeitgeber zahlen 44,32 Euro je Stunde Infografik
Warum ein pauschaler Aufschlag auf den Bruttolohn nicht genügt
Eine überschlägige Rechnung kann bei der ersten Planung helfen. Für Angebote, Einstellungen und längerfristige Verträge braucht eine GmbH jedoch ihre eigenen Daten. Zu berücksichtigen sind die konkrete Vergütung, die tatsächlich anfallenden Arbeitgeberbeiträge, zusätzliche Leistungen und die verfügbare Kapazität.
Auch die Quote von 75,9 Prozent eignet sich nicht als universeller Gehaltsfaktor. Die übrigen 24,1 Prozent beziehen sich auf die gesamten Arbeitskosten, nicht auf den Bruttolohn als Zuschlagsbasis. Hinzu kommt eine Besonderheit der Statistik: Destatis ordnet die Entgeltfortzahlung bei Krankheit den Arbeitgeber-Sozialbeiträgen zu, nicht den Bruttoverdiensten. Die statistischen Kategorien lassen sich daher nicht unverändert auf eine betriebliche Gehaltsabrechnung übertragen.
Für Geschäftsführer ist der praktische Unterschied entscheidend: Ein Auftrag kann den Bruttolohn seiner Bearbeitungszeit decken und trotzdem zu wenig für die übrigen Kosten erwirtschaften. Wiederholt sich das, entstehen trotz gefüllter Auftragsbücher Verluste. Weitere typische Zusammenhänge erläutert unser Beitrag über Ursachen und Auswege bei Unternehmensverlusten.
Tatsächliche Personalkosten einer GmbH berechnen: in vier Schritten
Für eine GmbH, die Arbeitsleistungen verkauft, lautet die zentrale Rechnung:
Personalkosten je abrechenbarer Stunde = jährliche Personalkosten nach zurechenbaren Erstattungen ÷ realistisch abrechenbare Jahresstunden
Die folgende Modellrechnung zeigt den Weg vom Monatsgehalt zum kalkulierten Stundenpreis. Sämtliche Kostenbeträge, Zeitansätze und die Zielmarge sind frei gewählte Beispielannahmen. Sie bilden weder einen bestimmten Betrieb noch allgemeingültige Abgabensätze für 2026 ab.
Schritt 1: Die vollständigen Jahrespersonalkosten ermitteln
Ausgangspunkt sind das regelmäßige Jahresbrutto und alle zusätzlich anfallenden Vergütungsbestandteile. Hinzu kommen die tatsächlich vom Arbeitgeber getragenen Sozialversicherungsbeiträge, Umlagen, Beiträge zur gesetzlichen Unfallversicherung sowie weitere zurechenbare Aufwendungen. Je nach Beschäftigungsverhältnis können beispielsweise Arbeitgeberleistungen zur Altersversorgung oder zusätzliche Zuschüsse relevant sein.
| Kostenposition | Betrag pro Jahr |
|---|---|
| Monatsbruttogehalt: 3.500 Euro × 12 | 42.000 Euro |
| Angenommene Sonderzahlung | 2.000 Euro |
| Angenommene Arbeitgeberbeiträge, Umlagen und Berufsgenossenschaft | 11.000 Euro |
| Zusätzliche Schulungsgebühren und sonstige direkt zurechenbare Personalkosten | 1.000 Euro |
| Abzüglich Erstattungen und Zuschüsse im Modell | 0 Euro |
| Jährliche Personalkosten insgesamt | 56.000 Euro |
Die Beispielkraft verursacht damit durchschnittlich 4.666,67 Euro Personalkosten pro Monat. Tatsächliche Zahlungsspitzen können davon abweichen, etwa durch die Sonderzahlung oder jährlich abgerechnete Beiträge.
Die angenommenen 11.000 Euro ersetzen keine Beitragsberechnung. Für Ihren Betrieb übernehmen Sie die Arbeitgeberanteile und weiteren Belastungen aus der Entgeltabrechnung und ergänzen Beträge, die separat abgerechnet werden. Bei einer Planung für kommende Monate verwenden Sie die dann geltenden Konditionen und bereits vereinbarten Gehaltsänderungen.
Doppelzählungen vermeiden: Einbehaltene Lohnsteuer und Arbeitnehmeranteile zur Sozialversicherung sind bei einer üblichen Bruttolohnvereinbarung bereits Bestandteile des Bruttogehalts. Sie werden nicht nochmals als zusätzliche Arbeitgeberkosten aufgeschlagen. Zusätzliche, tatsächlich vom Arbeitgeber übernommene Belastungen sind gesondert zu prüfen.
Erstattungen können die wirtschaftliche Belastung reduzieren. Das gilt beispielsweise für erstattungsfähige Entgeltfortzahlung im U1-Verfahren, soweit der Betrieb daran teilnimmt und die Voraussetzungen erfüllt sind. Berücksichtigen Sie nur sachgerecht zuordenbare, belastbar erwartete Beträge. Im Beispiel werden vereinfachend keine Erstattungen angesetzt.
Schritt 2: Die realistisch abrechenbaren Jahresstunden bestimmen
Eine Vollzeitkraft mit 40 Wochenstunden wird nicht jede vertragliche Stunde an Kunden abrechnen können. Urlaub, auf Arbeitstage fallende Feiertage, Krankheit und interne Aufgaben verringern die verkaufbare Kapazität. Weiterbildung ist für den Betrieb wertvoll, steht während ihrer Durchführung aber regelmäßig nicht für abrechenbare Kundenarbeit zur Verfügung.
| Zeitposition | Stunden pro Jahr |
|---|---|
| Vereinfachte Ausgangsgröße: 40 Stunden × 52 Wochen | 2.080 |
| Urlaub: angenommen 30 Tage × 8 Stunden | −240 |
| Feiertage an regulären Arbeitstagen: angenommen 10 Tage | −80 |
| Krankheit: angenommen 12 Arbeitstage | −96 |
| Schulungen: angenommen 8 Arbeitstage | −64 |
| Sonstige nicht berechnete Arbeitszeit, etwa Organisation und interne Besprechungen | −200 |
| Verbleibende abrechenbare Jahresstunden | 1.400 |
Die 2.080 Stunden sind eine vereinfachte Planungsgröße. Eine genaue Jahresrechnung verwendet die tatsächlichen Arbeitstage, das Arbeitszeitmodell und die Feiertage am jeweiligen Arbeitsort. Abzüge dürfen sich nicht überschneiden. Ein Feiertag während einer Urlaubsphase darf beispielsweise nicht als zwei getrennte Ausfalltage in die Rechnung eingehen.
Ebenso wichtig ist die Auftragslage: Verfügbare Kapazität wird erst dann abrechenbar, wenn passende Aufträge vorhanden sind und die Leistung tatsächlich verkauft werden kann. Die 1.400 Stunden sind daher eine zu überprüfende Absatzannahme. Arbeitszeitaufzeichnungen, Auftragsdaten und Nachkalkulationen zeigen, ob sie für den Betrieb erreichbar ist.
Für die Beispielkraft ergibt sich:
56.000 Euro ÷ 1.400 Stunden = 40,00 Euro Personalkosten je abrechenbarer Stunde.
Allein das regelmäßige Monatsgehalt entspräche rechnerisch 20,19 Euro je angenommener Vertragsstunde: 42.000 Euro geteilt durch 2.080 Stunden. Die 40 Euro beruhen dagegen auf den vollständigen Modellpersonalkosten einschließlich Sonderzahlung und auf einer deutlich kleineren, abrechenbaren Stundenbasis.
Entgeltfortzahlung und Ausfallzeiten richtig berücksichtigen
Bei einem durchgehend gezahlten Monatsgehalt stecken die Vergütungen für Urlaub, Feiertage und bezahlte Krankheit bereits in den zwölf Monatsgehältern. Die entsprechenden Stunden stehen trotzdem nicht für Kundenleistungen zur Verfügung. Genau diesen Zusammenhang bildet die kleinere Stundenbasis ab.
Ein weiterer pauschaler Aufschlag für dieselben fortgezahlten Gehälter würde die Kosten doppelt erfassen. Zusätzliche Ausgaben für Ersatzpersonal oder vergütete Mehrarbeit anderer Beschäftigter können dagegen tatsächlich hinzukommen. Diese müssen mit den zusätzlich gewonnenen Leistungsstunden in derselben Rechnung berücksichtigt werden.
Auch die in der Destatis-Erhebung genannten 3,6 Prozent dürfen deshalb nicht einfach zusätzlich auf bereits vollständig erfasste Jahresgehälter aufgeschlagen werden. Der statistische Kostenanteil ist zudem keine betriebliche Krankenstandsquote. Wie Ausfälle die Leistungserbringung und Zahlungseingänge beeinflussen können, beschreibt unser Beitrag über Fehlzeiten und ihre Folgen für die Liquidität einer GmbH.
Schritt 3: Gemeinkosten auf die Leistungen verteilen
Mit 40 Euro je abrechenbarer Stunde wären im Beispiel zunächst die direkten Personalkosten gedeckt. Der Betrieb muss daneben unter anderem Verwaltung, Räume, Fahrzeuge, Versicherungen, Software und betriebliche Ausstattung finanzieren. Für die Preiskalkulation erhält die betrachtete Leistung einen nachvollziehbaren Anteil dieser Gemeinkosten.
Angenommen, auf die Beispielkraft beziehungsweise ihre Leistungen entfallen zusätzlich 18.000 Euro Gemeinkosten pro Jahr. Dann lautet die Rechnung:
(56.000 Euro Personalkosten + 18.000 Euro Gemeinkosten) ÷ 1.400 Stunden = rund 52,86 Euro Vollkosten je abrechenbarer Stunde.
Die Zuordnung muss zum Betrieb passen. Kosten für die Geschäftsführung und kaufmännische Beschäftigte gehören ebenfalls in die Gesamtkalkulation, soweit sie nicht bereits anderweitig erfasst sind. Dieselben Gehälter, Schulungsgebühren oder Fahrzeugkosten dürfen nicht gleichzeitig in mehreren Kostenblöcken vollständig angesetzt werden.
Wer Material, Anfahrt oder Maschinen gesondert berechnet, sollte deren Kosten und Erlöse konsistent zuordnen. Für unser Beispiel wird angenommen, dass die Arbeitsleistung die genannten 74.000 Euro vollständig tragen soll. Gesonderte Materialumsätze und Materialkosten bleiben außerhalb dieser Rechnung.
Bei mehreren Beschäftigten ist ein einheitlicher Satz nur dann sinnvoll, wenn die Leistungen ausreichend vergleichbar sind. Ansonsten helfen getrennte Kostenstellen oder Sätze für verschiedene Tätigkeiten. Ein betrieblicher Durchschnitt wird aus den gesamten zugeordneten Kosten und den gesamten abrechenbaren Stunden gebildet, nicht durch ein ungewichtetes Mitteln einzelner Stundensätze.
Schritt 4: Den Verkaufspreis mit einer Zielmarge kalkulieren
Vollkostendeckung lässt noch keinen geplanten Ergebnisbeitrag übrig. Soll nach den im Modell erfassten Kosten eine Marge von 15 Prozent des Nettoerlöses verbleiben, lautet die Formel:
Nettoverkaufspreis = Vollkosten je Stunde ÷ (1 − Zielmarge)
(74.000 Euro ÷ 1.400 Stunden) ÷ 0,85 = rund 62,18 Euro netto je Stunde.
Gerechnet wird mit ungerundeten Zwischenwerten. Soll die Marge rechnerisch mindestens 15 Prozent betragen, wäre auf 62,19 Euro aufzurunden. Die Zielmarge ist eine frei gewählte Annahme, keine Empfehlung für jede Branche. Das Modellergebnis liegt vor Ertragsteuern und gilt nur für die ausdrücklich berücksichtigten Kosten.
Gewinnaufschlag und Umsatzmarge unterscheiden sich: Ein Aufschlag von 15 Prozent auf die Vollkosten ergäbe rund 60,79 Euro. Das entspricht einer Umsatzmarge von etwa 13,04 Prozent. Die Bezugsgröße entscheidet also über das Ergebnis.
Ob sich ein kalkulierter Preis am Markt erzielen lässt, muss zusätzlich geprüft werden. Kunden vergleichen Leistungsumfang, Qualität, Verfügbarkeit und Alternativen. Liegt der erreichbare Preis dauerhaft unter den eigenen Vollkosten, müssen beispielsweise Abläufe, Auslastung, Leistungsangebot oder Kostenstruktur angepasst werden.
Wie stark die Auslastung den notwendigen Stundenpreis verändert
Ein gleichbleibendes Gehalt bedeutet nicht, dass die Kosten je verkaufter Stunde gleich bleiben. Die folgende Sensitivitätsrechnung hält die jährlichen Personalkosten von 56.000 Euro und die Gemeinkosten von 18.000 Euro konstant. Verändert wird ausschließlich die Zahl der abrechenbaren Stunden.
| Abrechenbare Stunden pro Jahr | Personalkosten je Stunde | Vollkosten je Stunde | Nettopreis für ungefähr 15 Prozent Marge |
|---|---|---|---|
| 1.200 | 46,67 Euro | 61,67 Euro | 72,55 Euro |
| 1.400 | 40,00 Euro | 52,86 Euro | 62,18 Euro |
| 1.500 | 37,33 Euro | 49,33 Euro | 58,04 Euro |
Die Werte sind auf Cent gerundet. Sinkt die abrechenbare Zeit von 1.400 auf 1.200 Stunden, steigen die Vollkosten je Stunde um rund 16,7 Prozent. Dafür ist keine einzige Gehaltserhöhung erforderlich. Eine höhere Stundenmenge setzt umgekehrt ausreichend Nachfrage und tatsächlich verfügbare Kapazität voraus; sie entsteht nicht allein durch eine optimistischere Planung.
Besonders anschaulich wird der Zusammenhang bei einem angenommenen Nettoerlös von 60 Euro pro Stunde: Mit 1.400 abgerechneten Stunden entstehen 84.000 Euro Jahreserlös und 10.000 Euro Ergebnis nach den Modellkosten. Bei 1.200 Stunden bleiben nur 72.000 Euro Erlös. Gegenüber 74.000 Euro Kosten ergibt sich dann ein Verlust von 2.000 Euro.
Deshalb lohnt sich die Frage, welche Stunden durch fehlendes Material, ungeklärte Aufträge, Nacharbeiten oder vermeidbare Organisationsprobleme verloren gehen. Verbesserungen sollten auf belastbaren Abläufen beruhen. Urlaub, notwendige Weiterbildung und gesundheitlich erforderliche Ausfallzeiten sind realistisch einzuplanen.
Arbeitskosten 2024 Arbeitgeber
Vollkosten sind nicht automatisch die kurzfristige Preisuntergrenze
Die errechneten 52,86 Euro beschreiben die durchschnittliche Vollkostendeckung bei der angenommenen Jahresauslastung. Für die Entscheidung über einen zusätzlichen Auftrag kann außerdem der Deckungsbeitrag relevant sein: Welche zusätzlichen Erlöse entstehen, und welche zusätzlichen Kosten löst genau dieser Auftrag aus?
Bei freier Kapazität kann ein Auftrag unterhalb des durchschnittlichen Vollkostensatzes wirtschaftlich sinnvoll sein, wenn er nach seinen zusätzlichen Kosten einen positiven Beitrag zu ohnehin anfallenden Fixkosten liefert. Verdrängt er einen besser bezahlten Auftrag oder verursacht er weitere Personal- und Betriebskosten, fällt die Bewertung anders aus.
Für die dauerhafte Unternehmensplanung müssen die insgesamt erzielten Erlöse jedoch sämtliche Kosten und das angestrebte Ergebnis tragen. Ein kurzfristiger Zusatzauftrag und ein dauerhaft zu niedriger Standardpreis sind deshalb getrennt zu beurteilen.
Personalkosten und Liquidität gemeinsam planen
Eine rentable Jahreskalkulation garantiert noch keine Zahlungsfähigkeit an jedem einzelnen Termin. Für die Preisrechnung werden Kosten dem wirtschaftlich zugehörigen Zeitraum zugerechnet. Für die Liquiditätsplanung zählen die tatsächlichen Ein- und Auszahlungen mit ihren Fälligkeiten.
Das betrifft beispielsweise Sonderzahlungen, Beitragsabrechnungen, erwartete Erstattungen und die Zahlungsziele der Kunden. Auch Abschreibungen können Bestandteil der Preiskalkulation sein, ohne im selben Zeitraum eine Auszahlung auszulösen. Eine Investition oder Kredittilgung kann dagegen Geld beanspruchen, ohne in gleicher Höhe zu den laufenden Kosten dieses Zeitraums zu gehören.
Eine praktikable Ergänzung ist eine rollierende Planung der kommenden 13 Wochen: Welche Löhne, Abgaben und weiteren Verpflichtungen werden fällig? Welche Kundenzahlungen sind bis dahin realistisch verfügbar? Und welche Reserve bleibt, wenn sich ein größerer Zahlungseingang verschiebt?
Zeigt sich eine Finanzierungslücke, müssen deren Ursache und mögliche Deckung gesondert betrachtet werden. Unser Beitrag zum Liquiditätsbedarf von Unternehmen in Schwierigkeiten behandelt dazu auch die Frage möglicher Unterstützung und Finanzierung.
Welche Unterlagen Geschäftsführer für die eigene Rechnung benötigen
Für eine belastbare Kalkulation sollten die verwendeten Zahlen nachvollziehbar aus den betrieblichen Unterlagen abgeleitet werden. Die folgende Arbeitsliste hilft beim Aufbau:
- Entgeltabrechnungen und Jahreslohnkonten: regelmäßige Vergütung, Sonderzahlungen, Arbeitgeberbeiträge und zusätzliche Leistungen.
- Separat abgerechnete Personalkosten: etwa Unfallversicherung, externe Schulungen sowie zuordenbare Erstattungen.
- Arbeitszeit- und Abwesenheitsdaten: Vertragszeit, Urlaub, Feiertage, Krankheit und interne Tätigkeiten ohne Überschneidungen.
- Auftrags- und Abrechnungsdaten: tatsächlich verkaufte Stunden, Nacharbeiten, Preisnachlässe und nicht berechneter Aufwand.
- Gemeinkostenübersicht: nachvollziehbare Verteilung von Verwaltung, Geschäftsführung, Räumen und Betriebsmitteln.
- Planannahmen: erwartete Auftragsmenge, Änderungen bei Gehältern und Beiträgen, Einstellungen sowie Änderungen des Leistungsangebots.
Bei Pauschalaufträgen lohnt sich eine Nachkalkulation: Ordnen Sie zunächst Material und andere gesonderte Leistungsbestandteile zu. Teilen Sie den verbleibenden Nettoerlös für die Arbeitsleistung durch sämtliche zugehörigen Bearbeitungsstunden einschließlich Nacharbeit. So erkennen Sie, welcher Stundenpreis tatsächlich erzielt wurde. Ein nominell hoher Angebotspreis kann durch zusätzlichen Zeitaufwand deutlich an Wirkung verlieren.
Für Handels- oder Produktionsunternehmen ist die Stundenrechnung häufig nur ein Zwischenschritt. Dort werden Personalkosten anschließend beispielsweise Produkten, Stückzahlen oder Prozessen zugerechnet. Die Grundregel bleibt gleich: Kosten und zugehörige Leistungsmenge müssen dieselbe betriebliche Einheit und denselben Zeitraum abbilden.
Häufige Fragen zur Personalkostenrechnung einer GmbH
Was kostet ein Mitarbeiter mit 3.500 Euro brutto den Arbeitgeber?
Das lässt sich ohne die konkreten Arbeitgeberbeiträge, Zusatzleistungen und sonstigen Aufwendungen nicht exakt beantworten. In unserem frei gewählten Beispiel ergeben sich einschließlich Sonderzahlung und weiterer Personalkosten 56.000 Euro im Jahr. Das entspricht durchschnittlich 4.666,67 Euro pro Monat und ist keine individuelle Lohnabrechnung.
Kann ich meine Personalkosten mit einem festen Prozentsatz berechnen?
Ein betriebsindividuell geprüfter Zuschlag kann eine überschlägige Planung vereinfachen. Er sollte regelmäßig mit den tatsächlichen Kosten abgeglichen werden. Ein allgemeiner Prozentsatz berücksichtigt weder alle Beschäftigungsmodelle noch die Unterschiede bei Sonderzahlungen, Arbeitgeberleistungen, Ausfallzeiten und abrechenbarer Kapazität.
Sind die 44,32 Euro ein Richtpreis für eine Handwerkerstunde?
Nein. Der Wert beschreibt durchschnittliche Arbeitskosten je geleisteter Stunde im Berichtsjahr 2024. Ein Handwerksbetrieb muss seine eigenen Personalkosten, abrechenbaren Stunden, Gemeinkosten und Ergebnisziele berücksichtigen. Der statistische Durchschnitt enthält keine passende individuelle Verkaufspreiskalkulation.
Werden Urlaub und Krankheit doppelt berücksichtigt, wenn ich die Stunden abziehe?
Nein. Bei einem fortgezahlten Monatsgehalt bleibt der entsprechende Aufwand in den Jahreskosten enthalten, während weniger Stunden für Kundenleistungen verfügbar sind. Doppelt wäre es, dieselbe bereits enthaltene Vergütung zusätzlich als weiteren Kostenbetrag aufzuschlagen. Tatsächliche Zusatzkosten für Vertretung sind davon zu unterscheiden.
Müssen interne Tätigkeiten vollständig verschwinden, damit sich Personal rechnet?
Nein. Organisation, Qualitätssicherung und Weiterbildung unterstützen die Leistung des Unternehmens. Sie müssen jedoch zeitlich realistisch eingeplant und durch die Erlöse mitgetragen werden. Entscheidend ist, notwendigen internen Aufwand von vermeidbaren Wartezeiten, Fehlern und Nacharbeiten zu unterscheiden.
Wie häufig sollte eine GmbH die Kalkulation aktualisieren?
Sinnvoll ist eine jährliche Grundplanung mit regelmäßigen Soll-Ist-Vergleichen, beispielsweise monatlich. Bei wesentlichen Änderungen der Vergütung, Auslastung oder Betriebskosten sollte früher nachgerechnet werden. Für langfristige Angebote müssen absehbare Änderungen innerhalb der Leistungsperiode bereits in die Planung einfließen.
Personalkosten belasten Ihre GmbH? Prüfen Sie die wirtschaftlichen Ursachen
Wenn die Beschäftigten ausgelastet wirken und dennoch zu wenig Ergebnis oder Liquidität übrig bleibt, sollte die Prüfung über die Lohnsumme hinausgehen. Entscheidend ist das Zusammenspiel aus Jahreskosten, tatsächlich verkaufter Arbeitszeit, erzieltem Preis und Zahlungseingang.
Bei GmbH-Probleme24.de können Sie Ihre wirtschaftliche Situation schildern und mögliche nächste Schritte besprechen. Halten Sie dafür möglichst die aktuelle BWA, eine Übersicht der Personal- und Betriebskosten sowie die offenen Forderungen und Verbindlichkeiten bereit.
Jetzt Kontakt zu GmbH-Probleme24.de aufnehmen
Quellen und Datengrundlage
Die statistischen Angaben beziehen sich auf das Berichtsjahr 2024. Die Veröffentlichung erfolgte am 5. November 2026. Die betrieblichen Tabellen, Stundenansätze, Preisberechnungen und Szenarien sind eigene, ausdrücklich vereinfachte Modellrechnungen; sie wurden nicht aus der Arbeitskostenerhebung als Betriebsempfehlung übernommen.
- Statistisches Bundesamt: Arbeitskosten im Jahr 2024 in Hamburg am höchsten, in Mecklenburg-Vorpommern am niedrigsten, Pressemitteilung vom 5. November 2026. Die Mitteilung ist auch als Originalveröffentlichung von Destatis auf Presseportal verfügbar.
- Amt für Statistik Berlin-Brandenburg: Arbeitskosten 2024 nach Wirtschaftszweigen, insbesondere Abgrenzung der Unternehmen mit mindestens zehn Beschäftigten und Vergleich der Wirtschaftsbereiche.
- Landesamt für Statistik Niedersachsen: Arbeitskostenerhebung 2024 und methodische Hinweise, insbesondere zur Zusammensetzung der Arbeitskosten und zur Behandlung von Lohnsubventionen.
- AOK-Arbeitgeberportal: Gehaltsrechner und Abgrenzung von Bruttogehalt, Abzügen und Arbeitgeberanteil.
- AOK-Arbeitgeberportal: Entgeltfortzahlungsversicherung und Umlage U1, insbesondere zur Erstattung von Arbeitgeberaufwendungen.
- IHK Chemnitz: Preispolitik und betriebliche Preiskalkulation, zur Verbindung von Kostenrechnung, Stundenverrechnungssatz und Marktpreis.
Stand: 6. November 2026 · Veröffentlichung der Arbeitskostenerhebung: 5. November 2026 · Berichtsjahr: 2024

