Baupreise steigen
Baupreise steigen um 5,5 %: Wann Bauunternehmen und Bauträgern die Insolvenz droht
Ein Bauprojekt kann auf dem Papier noch Gewinn versprechen und trotzdem in eine Liquiditätskrise geraten. Entscheidend ist nicht allein, welcher Überschuss nach Fertigstellung erwartet wird. Entscheidend ist auch, ob Material, Nachunternehmer, Löhne und Finanzierungskosten bis dahin bezahlt werden können.
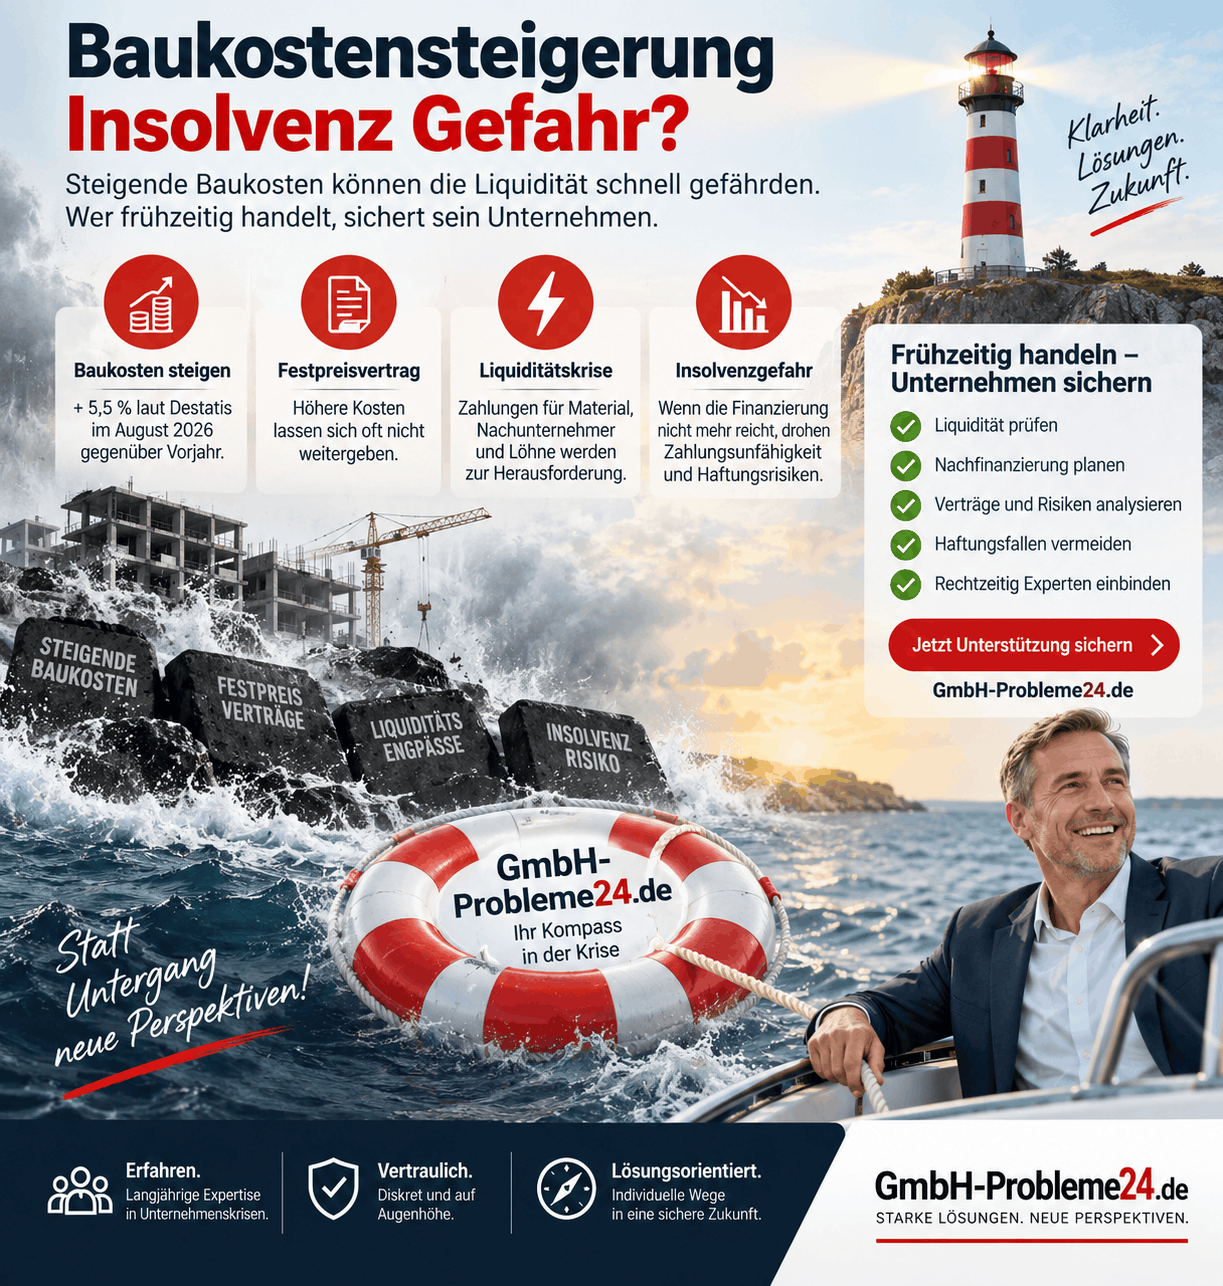
Die neue Baupreisstatistik gibt Anlass, bestehende Kalkulationen zu überprüfen: Nach der am 9. Oktober 2026 veröffentlichten Mitteilung des Statistischen Bundesamtes lagen die Preise für den Neubau konventionell gefertigter Wohngebäude im August 2026 5,5 Prozent über dem Vorjahresniveau. Gegenüber Mai 2026 stiegen sie um 1,0 Prozent.
Für Bauunternehmen, Bauträger und Projektgesellschaften stellt sich damit eine konkrete Frage: Wer trägt die Mehrkosten, wenn die Erlöse bereits feststehen?
Wann führt eine Baukostensteigerung zur Insolvenz? Höhere Kosten können eine Insolvenz auslösen, wenn sie nicht durch zusätzliche Erlöse, Reserven oder rechtzeitig verfügbare Finanzierung aufgefangen werden. Eine schrumpfende Marge ist jedoch noch kein Insolvenzgrund. Maßgeblich sind insbesondere Zahlungsunfähigkeit und bei einer GmbH auch insolvenzrechtliche Überschuldung. Eine feste Baukosten-Prozentgrenze gibt es dafür nicht.
Was die neuen Baupreisdaten tatsächlich zeigen
Die Destatis-Angaben beziehen sich auf Bauleistungen am Bauwerk einschließlich Mehrwertsteuer. Sie beschreiben nicht die vollständigen Kosten eines Immobilienprojekts einschließlich Grundstück und Finanzierung.
Ausgewählte Veränderungen gegenüber August 2025:
| Bauleistung beziehungsweise Bereich | Preisveränderung im August 2026 |
|---|---|
| Neubau konventionell gefertigter Wohngebäude insgesamt | +5,5 % |
| Dachdeckungsarbeiten | +7,6 % |
| Zimmer- und Holzbauarbeiten | +7,2 % |
| Wärmedämm-Verbundsysteme | +5,7 % |
| Instandhaltung von Wohngebäuden ohne Schönheitsreparaturen | +6,0 % |
Die Unterschiede sind für die Nachkalkulation wichtig: Ein Durchschnittswert ersetzt keine Prüfung der tatsächlich noch offenen Gewerke. Ein Projekt mit bereits fertiggestelltem Rohbau hat eine andere Kostenstruktur als ein Vorhaben, bei dem Dach, Fassade und Ausbau erst vergeben werden müssen.
Baupreise sind nicht dasselbe wie Bauunternehmenskosten
Der Baupreisindex bildet die Entwicklung der Verkaufspreise für Bauleistungen ab. Aus Sicht des Bauherrn sind das Einkaufspreise. Ein Baukostenindex betrachtet dagegen die Kosten der Produktionsfaktoren auf Unternehmensseite, etwa Material, Arbeit und Energie.
Daraus folgt: Die aktuelle Preissteigerung beweist nicht, dass die eigenen Kosten jedes Bauunternehmens ebenfalls um 5,5 Prozent gestiegen sind. Ebenso wenig lässt sich daraus ableiten, dass sämtliche bestehenden Bauverträge entsprechend teurer werden.
Für einen Bauträger können höhere Angebotspreise der Handwerker unmittelbar die nächste Vergabe belasten. Für den ausführenden Betrieb können höhere Verkaufspreise dagegen einen Teil seiner eigenen Kostensteigerungen ausgleichen. Problematisch wird die Lage vor allem dort, wo Einkaufskosten steigen, die vereinbarte Vergütung aber unverändert bleibt.
Baupreise steigen Infografik
Welche Unternehmen und Immobilienprojekte besonders genau rechnen sollten
Die folgenden Konstellationen zeigen, wo Kostensteigerungen wirtschaftlich besonders schwer aufzufangen sein können. Sie sind keine statistische Rangliste der Insolvenzgefährdung.
Bauunternehmen und Generalunternehmer mit Festpreisaufträgen: Ist die Vergütung vereinbart, während wesentliche Material- oder Nachunternehmerleistungen noch nicht preislich gesichert sind, trägt die Kalkulation ein offenes Beschaffungsrisiko. Zusätzlicher Umsatz aus neuen Aufträgen beseitigt den Verlust eines Altauftrags nicht automatisch.
Bauträger mit bereits verkauften Einheiten: Stehen Verkaufserlöse fest, schlagen höhere Herstellungskosten zunächst auf das Projektergebnis durch. Bei noch unverkauften Einheiten muss zusätzlich geprüft werden, ob die ursprünglich angesetzten Verkaufspreise tatsächlich erreichbar sind.
Handwerksbetriebe und Nachunternehmer: Hier verdienen lange Angebotsbindungen, hohe Vorleistungen und verzögerte Kundenzahlungen besondere Aufmerksamkeit. Auch ein grundsätzlich rentabler Auftrag kann zusätzlichen Betriebsmittelkredit benötigen, wenn die Zahlung erst deutlich nach dem Materialeinkauf eingeht.
Projektgesellschaften und Bestandshalter mit größeren Baumaßnahmen: Entscheidend ist die Finanzierung der jeweiligen Gesellschaft. Vermögen in einer anderen Gesellschaft ist nicht schon deshalb verfügbar, weil beide Unternehmen denselben Gesellschafter haben. Bei Umbau- und Sanierungsprojekten sollten zudem erkennbare Bestandsrisiken gesondert kalkuliert werden.
Wer bereits fällige Verpflichtungen nicht bedienen kann, sollte sich nicht auf eine neue Projektkalkulation beschränken. Dann gehört auch die Prüfung eines möglichen Insolvenzantrags der GmbH auf die Tagesordnung.
Kalkulationsbeispiel: Wie Mehrkosten einen erheblichen Teil des Gewinns aufzehren
Eine Projektgesellschaft erwartet Verkaufserlöse von sechs Millionen Euro. Die ursprünglich geplanten Gesamtkosten betragen 5,4 Millionen Euro. Damit verbleibt ein kalkuliertes Projektergebnis von 600.000 Euro vor Ertragsteuern.
Von den vorgesehenen 3,6 Millionen Euro für Bauleistungen sind 1,2 Millionen Euro bereits abgerechnet oder verlässlich preislich gesichert. 2,4 Millionen Euro bleiben preislich offen.
Für diese offenen Leistungen wird im folgenden Modell eine Verteuerung um 5,5 Prozent angenommen. Das ist eine frei gewählte Szenarioannahme in Höhe des aktuellen Indexanstiegs, keine Prognose für dieses Projekt und keine automatische Folge der Destatis-Meldung.
| Position | Ursprüngliche Kalkulation | Szenario mit höheren Preisen |
|---|---|---|
| Verkaufserlöse | 6.000.000 € | 6.000.000 € |
| Bauleistungen | 3.600.000 € | 3.732.000 € |
| Sonstige Projektkosten einschließlich Grundstück, Planung und kalkulierter Finanzierung | 1.800.000 € | 1.800.000 € |
| Gesamtkosten | 5.400.000 € | 5.532.000 € |
| Projektergebnis vor Ertragsteuern | 600.000 € | 468.000 € |
| Ergebnis in Prozent der Verkaufserlöse | 10,0 % | 7,8 % |
Berechnung der Mehrkosten: 2.400.000 Euro × 5,5 Prozent = 132.000 Euro.
Die Projektkosten steigen in diesem Beispiel nicht um 5,5 Prozent insgesamt. Trotzdem gehen 22 Prozent des ursprünglich erwarteten Gewinns verloren: 132.000 Euro geteilt durch 600.000 Euro.
Die Rechnung zeigt den entscheidenden Unterschied zwischen Kostenanstieg und Ergebniswirkung. Je kleiner der ursprüngliche Überschuss, desto größer kann die relative Belastung des Gewinns ausfallen.
Modellhinweis: Vereinfachte eigene Berechnung bei unveränderten Erlösen und sonstigen Kosten. Die Umsatzsteuerbehandlung wird nicht gesondert dargestellt und muss im realen Projekt individuell berücksichtigt werden. Zusätzliche Verzögerungen, Mängel, Vertragsstrafen oder Finanzierungskosten sind nicht enthalten.
Warum ein positiver Projektgewinn nicht vor Zahlungsproblemen schützt
Angenommen, dieselbe Gesellschaft muss innerhalb der nächsten vier Wochen 650.000 Euro auszahlen. Dafür stehen 180.000 Euro freie Liquidität einschließlich tatsächlich abrufbarer Kreditlinien und 350.000 Euro ausreichend belastbare Zahlungseingänge zur Verfügung.
650.000 Euro Auszahlungen − 530.000 Euro verfügbare Mittel und Zuflüsse = 120.000 Euro ungedeckter Finanzierungsbedarf.
Das Projekt weist weiterhin einen erwarteten Gewinn von 468.000 Euro aus. Trotzdem fehlt vorübergehend Geld. Erfolgt ein größerer Verkaufserlös erst nach Fertigstellung, lässt er sich nicht ohne Weiteres zur Bezahlung früher fälliger Rechnungen einsetzen.
Diese vereinfachte Vier-Wochen-Rechnung ersetzt keinen insolvenzrechtlichen Zahlungsfähigkeitsstatus. Dafür müssen insbesondere die konkreten Fälligkeiten und die rechtzeitige Verfügbarkeit der Mittel geprüft werden. Sie verdeutlicht aber, warum eine belastbare Ermittlung des Liquiditätsbedarfs eines Unternehmens neben der Ergebnisrechnung unverzichtbar ist.
Festpreisvertrag: Lassen sich gestiegene Baukosten weitergeben?
Ein höherer Baupreisindex schafft für sich genommen keinen Anspruch auf eine höhere Vergütung. Maßgeblich sind der konkrete Vertrag, wirksame Anpassungsklauseln und gegebenenfalls gesetzliche Anspruchsgrundlagen.
Preisgleitklauseln müssen zum konkreten Vertrag passen
Eine vereinbarte Preisgleitklausel kann Kostenveränderungen auffangen. Dazu muss geklärt werden, welche Leistungen sie erfasst, welcher Index oder Kostennachweis maßgeblich ist und welche Fristen, Schwellen oder Selbstbehalte gelten.
Der Verweis auf „gestiegene Baukosten“ genügt nicht. Ebenso wenig darf angenommen werden, dass jede vorhandene Klausel wirksam ist oder auch die gerade betroffene Kostenposition einschließt.
Für neue Angebote bietet es sich an, Angebotsbindung, Beschaffungszeitpunkte und mögliche Anpassungsmechanismen gemeinsam zu betrachten. Bereits geschlossene Verträge lassen sich dadurch jedoch nicht rückwirkend einseitig ändern.
Nachträge wegen Leistungsänderungen sind etwas anderes als Inflation
Ändert der Auftraggeber die geschuldete Leistung, können andere Vergütungsregeln eingreifen als bei einer bloßen Verteuerung unveränderter Leistungen. Das gesetzliche Bauvertragsrecht unterscheidet hier insbesondere zwischen dem Änderungs- und Anordnungsrecht nach § 650b BGB und der Vergütungsanpassung nach § 650c BGB.
Bei wirksam vereinbarter VOB/B ist zusätzlich deren vertragliches Regelwerk zu prüfen. Ein teurerer Einkauf allein ist nicht mit einer angeordneten zusätzlichen Bauleistung gleichzusetzen.
Für die kaufmännische Steuerung sollten deshalb Leistungsänderungen, Mengenabweichungen, Bauablaufstörungen und reine Beschaffungspreisänderungen getrennt dokumentiert werden. Eine ungeklärte Nachtragsforderung ist noch kein sicherer Zahlungseingang.
§ 313 BGB ist kein automatischer Inflationsausgleich
Eine Vertragsanpassung wegen Störung der Geschäftsgrundlage kann unter besonderen Voraussetzungen in Betracht kommen. Entscheidend sind unter anderem die erhebliche Veränderung der Umstände, die vertragliche Risikoverteilung und die Zumutbarkeit des Festhaltens am unveränderten Vertrag.
Allein der Hinweis auf eine allgemeine Preissteigerung beantwortet diese Fragen nicht. Eine erwartete Anpassung sollte deshalb nicht als gesicherte Finanzierung behandelt werden, solange Anspruch, Durchsetzbarkeit und Zahlungszeitpunkt ungeklärt sind. Das gehört in eine baurechtliche Einzelfallprüfung.
Nachfinanzierungscheck: Reicht das zusätzliche Geld wirklich bis zur Fertigstellung?
Eine Nachfinanzierung sollte nicht nur die zuletzt eingegangene Mehrkostenforderung abdecken. Sinnvoll ist eine aktualisierte Rechnung bis zur Fertigstellung, Schlussabrechnung und Rückzahlung der Projektfinanzierung.
Der folgende Check ist eine praktische Vorbereitung auf Gespräche mit Finanzierungspartnern, keine Zusage über deren Kreditentscheidung.
| Prüffeld | Entscheidende Frage |
|---|---|
| Restkosten | Welche Leistungen fehlen tatsächlich, und welche Preise sind bereits verbindlich gesichert? |
| Zahlungszeitpunkte | Wann entsteht der höchste ungedeckte Liquiditätsbedarf? |
| Erlöse | Welche Einnahmen sind vertraglich vereinbart, wann werden sie fällig und wann voraussichtlich bezahlt? |
| Bestehende Finanzierung | Welche Mittel sind noch abrufbar, und welche Auszahlungsvoraussetzungen müssen erfüllt werden? |
| Sicherheiten | Welche Sicherheiten stehen zur Verfügung, und welche Belastungen bestehen bereits? |
| Eigenmittel und Investoren | Welche Beiträge sind verbindlich zugesagt und rechtzeitig verfügbar? |
| Belastungstest | Bleibt die Finanzierung auch bei weiteren Mehrkosten oder verspäteten Einnahmen tragfähig? |
Restkosten neu aufstellen – nicht nur das alte Budget erhöhen
Beginnen Sie mit dem tatsächlichen Leistungsstand. Erfassen Sie offene Bestellungen, noch nicht vergebene Gewerke, bekannte Nachträge, erforderliche Planungsleistungen und erkennbaren Nachbesserungsaufwand.
Vermeiden Sie Doppelzählungen: Eine bereits in einem Nachunternehmervertrag enthaltene Leistung darf nicht ein zweites Mal als zusätzliche Reserve angesetzt werden. Umgekehrt ist eine allgemeine Budgetposition kein Beleg dafür, dass die Leistung zu diesem Betrag noch erhältlich ist.
Kennzeichnen Sie jeden wesentlichen Betrag als vertraglich gesichert, aktuell angeboten oder geschätzt. Dadurch wird sichtbar, welche Teile der Nachfinanzierung bereits belastbar sind und wo noch Klärungsbedarf besteht.
Den Liquiditätsverlauf abbilden, nicht nur die Endsumme
Als kurzfristiges Arbeitsinstrument bietet sich eine rollierende Planung über 13 Wochen an. In einer akuten Krise müssen die unmittelbar bevorstehenden Fälligkeiten zusätzlich taggenau betrachtet werden. Daneben braucht das Projekt eine Planung bis zum wirtschaftlichen Abschluss; für die Gesellschaft können längere Prognosezeiträume erforderlich sein.
Eine Kreditzusage hilft nur, wenn das Geld rechtzeitig verfügbar wird. Prüfen Sie deshalb beispielsweise, ob noch Sicherheiten bestellt, Eigenmittel nachgewiesen oder bestimmte Baufortschritte bestätigt werden müssen.
Nicht doppelt zählen: Eine freie Kreditlinie, die bereits in der Liquiditätsplanung berücksichtigt wurde, ist kein zusätzlicher Puffer außerhalb dieser Planung.
Verkaufserlöse nicht mit sofort verfügbarer Liquidität verwechseln
Trennen Sie unterschriebene Verträge von Reservierungen, Interessenten und bloßen Vertriebsannahmen. Prüfen Sie außerdem, ob Zahlungseingänge zunächst zur Rückführung bestehender Darlehen verwendet werden müssen.
Bei Bauträgerprojekten dürfen Käuferzahlungen nicht beliebig vorgezogen werden, um eine Finanzierungslücke zu schließen. Soweit die Makler- und Bauträgerverordnung anwendbar ist, sind insbesondere deren Sicherungs- und Baufortschrittsvoraussetzungen zu beachten. Ein Liquiditätsproblem setzt diese Vorgaben nicht außer Kraft.
Ein belastbares Projekt muss auch Abweichungen aushalten
Rechnen Sie neben dem Basisszenario ein klar bezeichnetes Belastungsszenario. Denkbare eigene Annahmen sind beispielsweise zehn Prozent Mehrkosten auf noch ungesicherte Leistungen, drei Monate spätere Fertigstellung oder fünf Prozent niedrigere Erlöse bei noch unverkauften Einheiten.
Diese Werte sind keine Marktprognosen und keine gesetzlich vorgeschriebenen Sicherheitsabschläge. Sie sollen zeigen, wie empfindlich das konkrete Projekt reagiert. Die Annahmen müssen zu Baufortschritt, Vertragslage und Vermarktung passen.
Ergibt sich bereits im Basisszenario eine ungedeckte Lücke, ist das keine Reservefrage mehr. Dann fehlt ein Bestandteil der Finanzierung. Für die längerfristige Beurteilung kann eine nachvollziehbare Fortführungsprognose für das Unternehmen erforderlich werden.
Baupreise steigen
Baukostensteigerung und Insolvenz: Welche rechtlichen Grenzen gelten?
Drei Situationen müssen auseinandergehalten werden. Die Unterscheidung entscheidet darüber, ob vor allem eine Finanzierungslösung vorbereitet werden muss oder bereits insolvenzrechtliche Pflichten bestehen.
Drohende Zahlungsunfähigkeit
Kann ein Unternehmen seine bestehenden Zahlungspflichten voraussichtlich bei Fälligkeit nicht erfüllen, kann drohende Zahlungsunfähigkeit nach § 18 InsO vorliegen. Regelmäßig wird dafür ein Prognosezeitraum von 24 Monaten zugrunde gelegt.
Dieser Insolvenzgrund allein begründet grundsätzlich noch keine Insolvenzantragspflicht nach § 15a InsO. Er ist aber ein ernstes Signal, frühzeitig tragfähige Maßnahmen zu entwickeln.
Zahlungsunfähigkeit
Nach § 17 InsO kommt es darauf an, ob der Schuldner seine fälligen Zahlungspflichten erfüllen kann. Die Einstellung der Zahlungen begründet regelmäßig eine entsprechende Vermutung.
Ein kurzfristig behebbarer Engpass ist nicht automatisch Zahlungsunfähigkeit. Die Abgrenzung lässt sich aber weder aus dem Jahresgewinn noch aus dem Wert eines unfertigen Gebäudes ableiten. Grundstücke, Forderungen und erwartete Verkaufserlöse sind nicht ohne Weiteres sofort verfügbares Geld.
Bei Zahlungsrückständen, zurückgegebenen Lastschriften oder nicht mehr bedienbaren fälligen Rechnungen sollte daher unverzüglich eine fachkundige Prüfung erfolgen.
Insolvenzrechtliche Überschuldung
Bei einer GmbH ist zusätzlich § 19 InsO zu beachten. Überschuldung liegt vereinfacht vor, wenn das Vermögen die bestehenden Verbindlichkeiten nicht deckt, sofern die Fortführung des Unternehmens in den nächsten zwölf Monaten nicht überwiegend wahrscheinlich ist.
Ein negatives bilanzielles Eigenkapital ist damit nicht automatisch gleichbedeutend mit insolvenzrechtlicher Überschuldung. Umgekehrt ersetzt eine optimistische Projektpräsentation keine belastbare Fortbestehensprognose.
Für Projektgesellschaften muss insbesondere die eigene Finanzierung nachvollziehbar sein. Die Erwartung, ein Gesellschafter oder eine andere Gesellschaft werde im Notfall Geld bereitstellen, muss hinsichtlich Verbindlichkeit, Leistungsfähigkeit und Verfügbarkeit geprüft werden.
Bankverhandlungen setzen die Antragspflicht nicht aus
Bei Zahlungsunfähigkeit oder Überschuldung verlangt § 15a InsO einen Antrag ohne schuldhaftes Zögern. Die äußersten Fristen betragen drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung.
Das sind keine frei verfügbaren Wartezeiten. Fehlt eine hinreichend aussichtsreiche rechtzeitige Beseitigung des Insolvenzgrundes, darf die Höchstfrist nicht einfach ausgeschöpft werden. Weder ein Bankgespräch noch eine laufende Investorensuche stoppen eine bereits bestehende Pflicht.
Nach Eintritt der Insolvenzreife ist zudem § 15b InsO für weitere Zahlungen zu beachten. Die Vorschrift enthält Ausnahmen und mögliche persönliche Erstattungspflichten. Geschäftsführer sollten deshalb nicht eigenmächtig einen pauschalen Zahlungsstopp oder beliebige Einzelzahlungen beschließen, sondern die konkrete Lage unverzüglich prüfen lassen.
Weitere Hintergründe erläutert unser Beitrag zu Insolvenzantragspflicht, Fristen und Haftung nach § 15a InsO.
Was Geschäftsführer jetzt konkret veranlassen sollten
Zuerst die aktuelle Zahlungsfähigkeit klären. Stellen Sie Bankstände, nutzbare Kreditlinien und fällige Verpflichtungen gegenüber. Erfassen Sie auch Steuerzahlungen, Sozialversicherungsbeiträge, Löhne und bereits angekündigte Maßnahmen von Gläubigern. Bei Insolvenzverdacht hat die rechtliche Prüfung Vorrang vor dem Warten auf eine vollständige neue Businessplanung.
Parallel die Fertigstellung neu kalkulieren. Lassen Sie Bauleitung und kaufmännische Verantwortung auf derselben Datenbasis arbeiten. Ein fortgeschrittener Bauzustand allein sagt noch nicht, welcher Anteil der Kosten bezahlt wurde oder welche Verpflichtungen ausstehen. Dokumentieren Sie Annahmen, Verantwortlichkeiten und den Stand der Angebote.
Anschließend die konkrete Finanzierungslücke verhandeln. Bereiten Sie eine nachvollziehbare Unterlage mit Restkosten, Zahlungsplan, bestehenden Finanzierungsbedingungen und belastbaren Erlösannahmen vor. Legen Sie offen, welche Maßnahmen bereits vereinbart sind und welche lediglich geprüft werden. Ein ehrlicher Finanzierungsplan ist hilfreicher als ein rechnerisch ausgeglichener Plan mit unsicheren Einnahmen.
Die Pflicht zur Krisenfrüherkennung nach § 1 StaRUG unterstreicht die Bedeutung einer laufenden Überwachung bestandsgefährdender Entwicklungen. Eine einmalige Nachkalkulation genügt daher nicht als dauerhaftes Steuerungssystem.
Häufige Fragen zu Baukostensteigerungen und Insolvenz
Muss ein Bauunternehmen bei 5,5 Prozent höheren Kosten Insolvenz anmelden?
Nein. Eine solche Prozentgrenze gibt es nicht. Entscheidend sind die tatsächliche Zahlungsfähigkeit und gegebenenfalls Überschuldung. Außerdem beschreibt der veröffentlichte Baupreisindex nicht automatisch die individuelle Kostenentwicklung des Unternehmens.
Wie hoch sollte eine Nachfinanzierung sein?
Maßgeblich ist nicht allein die Summe der Mehrkosten. Zu ermitteln ist der höchste ungedeckte Finanzierungsbedarf im gesamten Zahlungsablauf, ergänzt um begründete Reserven. Bereits berücksichtigte Kreditlinien und Eigenmittel dürfen nicht erneut als zusätzliche Finanzierung angesetzt werden.
Darf ein Bauträger bereits verkaufte Wohnungen wegen höherer Baukosten teurer machen?
Aus dem allgemeinen Baupreisindex entsteht kein automatisches Recht dazu. Entscheidend sind die Vertragsgestaltung und mögliche gesetzliche Anpassungsansprüche. Eine geplante Kaufpreiserhöhung darf nicht ohne belastbare Grundlage als sichere Einnahme in die Finanzierung eingehen.
Hilft ein Gesellschafterdarlehen gegen die Krise?
Es kann Liquidität schaffen, wenn es tatsächlich und rechtzeitig ausgezahlt wird. Es verbessert aber nicht schon durch die Auszahlung das Eigenkapital, weil grundsätzlich eine zusätzliche Verbindlichkeit entsteht. Auch ein Rangrücktritt bringt für sich genommen kein Geld auf das Konto. Die Auswirkungen auf eine Überschuldungsprüfung müssen gesondert geprüft werden.
Sollte ein verlustreiches Bauprojekt sofort gestoppt werden?
Nicht ohne Vergleich der Handlungsalternativen. Ein Baustopp kann weitere Kosten, Einnahmeverschiebungen und vertragliche Folgen auslösen. Gegenüberzustellen sind die noch vermeidbaren Kosten und realistischen Erlöse der Fortführung mit den Folgen eines Stopps. Eine bestehende Insolvenzantragspflicht bleibt davon unberührt.
Nicht der Index entscheidet, sondern die Finanzierungslücke
Die neuen Baupreisdaten sind ein Anlass, bestehende Kalkulationen zu überprüfen. Für die konkrete Gefährdung eines Unternehmens zählen jedoch die noch offenen Leistungen, die Vertragslage, die erzielbaren Erlöse und die zeitgerechte Finanzierung.
Eine Baukostensteigerung kann zur Insolvenz führen, wenn sie eine nicht rechtzeitig schließbare Liquiditätslücke oder eine insolvenzrechtliche Überschuldung auslöst. Sie muss es nicht, wenn das Unternehmen ausreichend finanziert ist und wirksame Gegenmaßnahmen rechtzeitig greifen.
Die wichtigste Frage lautet deshalb nicht nur: „Wie viel Gewinn bleibt?“ Sondern: „Welche Rechnung wird wann fällig – und aus welchen tatsächlich verfügbaren Mitteln bezahlen wir sie?“
Baukosten steigen, Nachfinanzierung offen: Jetzt Handlungsbedarf klären
Ihr Bauunternehmen, Ihre Bauträger-GmbH oder Ihre Projektgesellschaft gerät unter finanziellen Druck? Warten Sie nicht, bis aus einer ungeklärten Kalkulation nicht mehr bezahlbare Rechnungen werden.
Nutzen Sie den vertraulichen Erstkontakt bei GmbH-Probleme24.de, um Ihre Situation und den weiteren Prüfungsbedarf einzuordnen. Halten Sie dafür möglichst die aktuelle Kostenübersicht, offene Rechnungen und Angaben zur verfügbaren Finanzierung bereit.
Bei Anzeichen einer Insolvenzreife ist unverzüglich qualifizierter insolvenzrechtlicher Rat erforderlich. Ein Erstkontakt, eine Nachfinanzierungsanfrage oder eine Verkaufssuche ersetzt diese Prüfung nicht.
Hinweis: Dieser Beitrag dient der allgemeinen wirtschaftlichen und rechtlichen Orientierung. Er ersetzt keine individuelle Rechts-, Steuer- oder Finanzierungsberatung. Die Rechenbeispiele sind fiktiv und keine Aussage über ein bestimmtes Unternehmen.
Quellen und weiterführende Fachinformationen
Aktuelle Baupreisdaten: Statistisches Bundesamt: Baupreise für Wohngebäude im August 2026. Pressemitteilung vom 9. Oktober 2026; Grundlage der Preisangaben zu Wohngebäuden und ausgewählten Bauleistungen. Ergänzend: Destatis-Themenseite Bau- und Immobilienpreisindex.
Abgrenzung von Baupreisen und Baukosten: Statistisches Bundesamt: Wo finde ich den Baukostenindex?. Erläuterung der unterschiedlichen statistischen Betrachtungen auf Verkaufs- und Kostenseite.
Liquiditätsplanung: IHK für München und Oberbayern: Liquiditätsplanung. Grundlagen zur Gegenüberstellung von Ein- und Auszahlungen und zur Abgrenzung von Ergebnis- und Liquiditätsplanung. Szenarien und Rechenbeispiele dieses Beitrags sind eigene Modellrechnungen.
Vertragsanpassung und Leistungsänderungen: § 313 BGB – Störung der Geschäftsgrundlage, § 650b BGB – Änderung des Vertrags und Anordnungsrecht und § 650c BGB – Vergütungsanpassung bei Anordnungen. Gesetzliche Grundlagen; kein pauschaler Anspruch auf Weitergabe allgemeiner Preissteigerungen.
Käuferzahlungen bei Bauträgerprojekten: § 3 Makler- und Bauträgerverordnung. Besondere Sicherungspflichten und Voraussetzungen für die Entgegennahme von Vermögenswerten.
Insolvenzgründe: § 17 InsO – Zahlungsunfähigkeit, § 18 InsO – Drohende Zahlungsunfähigkeit und § 19 InsO – Überschuldung. Maßgebliche Definitionen und Prognosezeiträume.
Antragspflicht und Zahlungen in der Krise: § 15a InsO – Insolvenzantragspflicht und § 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung. Grundlagen zu Antragstellung, Höchstfristen und Zahlungen nach Eintritt der Insolvenzreife.
Krisenfrüherkennung: StaRUG – Krisenfrüherkennung und Krisenmanagement. Pflichten zur Überwachung bestandsgefährdender Entwicklungen und zum Ergreifen geeigneter Gegenmaßnahmen