Betriebskosten GmbH 2026
Betriebskosten GmbH 2026: Was die neuen Destatis-Zahlen zeigen
Betriebskosten einer GmbH können 2026 auch dann steigen, wenn Materialverbrauch und Personalbestand unverändert bleiben. Nach den am 18. September veröffentlichten Destatis-Zahlen verteuerten sich Dienstleistungen im zweiten Quartal gegenüber dem Vorjahresquartal um 3,7 Prozent. Für Geschäftsführer ist deshalb nicht nur der Einkauf von Waren entscheidend. Auch Transporte, Rechnungswesen, Rechtsberatung und Reinigung gehören auf den Prüfstand.
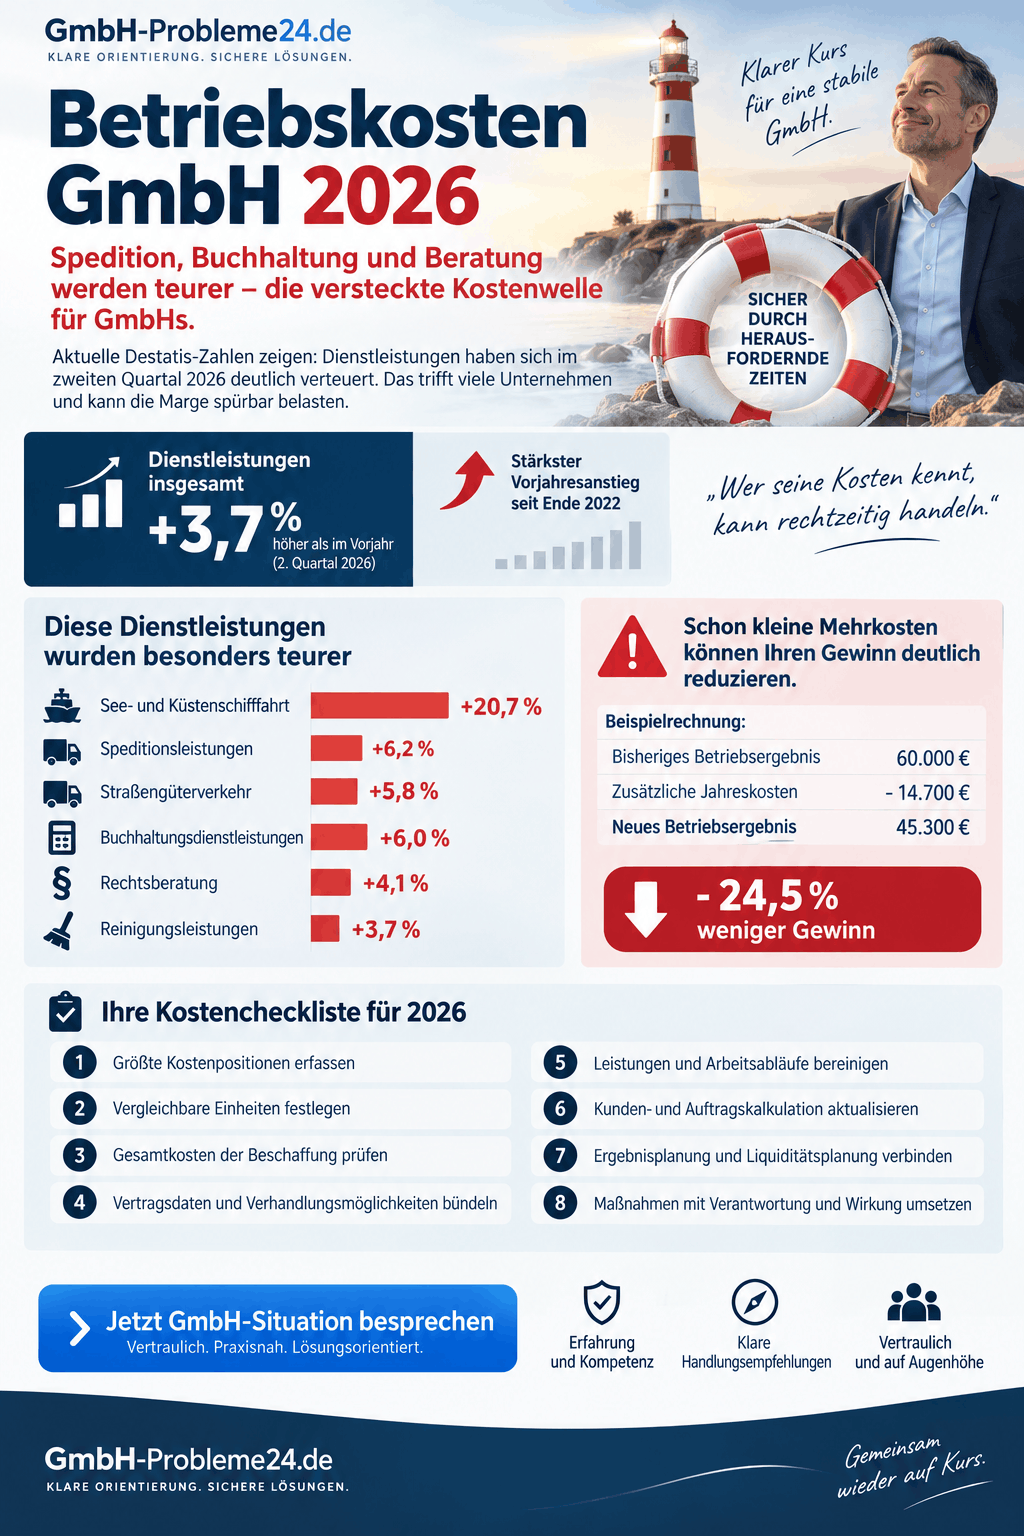
Die entscheidende Frage lautet: Wie viel von Ihrem bisherigen Betriebsergebnis bleibt übrig, nachdem die höheren Dienstleistungskosten bezahlt sind? Eine Modellrechnung zeigt: Zusätzliche Jahreskosten von 14.700 Euro können ein Betriebsergebnis von 60.000 Euro um fast ein Viertel reduzieren – obwohl der Umsatz unverändert bleibt.
Die Erzeugerpreise für Dienstleistungen lagen im zweiten Quartal 2026 um 3,7 Prozent über dem zweiten Quartal 2025. Gegenüber dem ersten Quartal 2026 stiegen sie um 1,6 Prozent. Einen stärkeren Vorjahresanstieg hatte es zuletzt im vierten Quartal 2022 gegeben, damals mit 4,5 Prozent.
Wichtig für die Einordnung: Die Veröffentlichung stammt vom 18. September 2026. Gemessen wurde jedoch die Preisentwicklung von April bis Juni 2026. Die Zahlen beschreiben weder die Preise im September noch das abgeschlossene Gesamtjahr 2026.
| Dienstleistungsbereich | Veränderung zum zweiten Quartal 2025 |
|---|---|
| Dienstleistungen insgesamt | +3,7 % |
| Verkehr und Lagerei insgesamt | +6,2 % |
| Güterbeförderung in der See- und Küstenschifffahrt | +20,7 % |
| Speditionsleistungen | +6,2 % |
| Straßengüterverkehr | +5,8 % |
| Dienstleistungen des Rechnungswesens | +6,0 % |
| Rechtsberatung | +4,1 % |
| Reinigungsleistungen | +3,7 % |
Obergruppen und Teilbereiche überschneiden sich; die Prozentwerte dürfen nicht addiert werden.
Die amtliche Kategorie „Dienstleistungen des Rechnungswesens“ ist weiter gefasst als einzelne Buchhaltungsleistungen. Die 6,0 Prozent bedeuten deshalb nicht, dass jede Buchhaltungsrechnung oder jede Steuerberaterleistung in diesem Umfang gestiegen ist.
Der Dienstleistungspreisindex ist kein Betriebskostenindex für Ihre GmbH
Eine GmbH mit umfangreichen Transportaufträgen hat einen anderen Kostenmix als eine Softwaregesellschaft oder ein regionaler Handwerksbetrieb. Selbst innerhalb einer Branche unterscheiden sich Lieferstrecken, Vertragslaufzeiten, Leistungspakete und Verhandlungsmöglichkeiten.
Die Statistik liefert einen Anlass zur Prüfung, aber keinen pauschalen Aufschlag für die eigene Kalkulation. Maßgeblich sind Ihre tatsächlich vereinbarten Preise und die Leistungen, die Ihr Unternehmen benötigt.
Ebenso wichtig: Wird eine Transportleistung über einen Spediteur abgerechnet, dürfen Sie nicht zusätzlich den Anstieg der Seefracht und des Straßengüterverkehrs auf dieselbe Rechnung aufschlagen. Sonst rechnen Sie dieselbe Belastung mehrfach ein.
Betriebskosten GmbH 2026 Infografik
Warum externe Dienstleistungen die Marge unter Druck setzen können
Bei einer auffälligen Materialpreiserhöhung wird häufig sofort neu kalkuliert. Bei Dienstleistungen besteht dagegen die Gefahr, dass Veränderungen einzeln betrachtet werden: eine höhere Monatspauschale, ein zusätzlicher Zuschlag, mehr abgerechnete Stunden.
Jeder Betrag mag für sich beherrschbar erscheinen. Entscheidend ist die Summe aller Veränderungen im Verhältnis zum bisherigen Ergebnis.
Zur übergreifenden Einordnung finden Sie ergänzende Informationen im Ratgeber GmbH in der Krise: Handlungsmöglichkeiten für Geschäftsführer.
Spedition und Transport: Nicht nur den Grundpreis vergleichen
Destatis nennt im Transportbereich unter anderem höhere Treibstoffkosten und Zuschläge als Ursachen der Preissteigerungen. Für die eigene Prüfung reicht deshalb der Blick auf einen unveränderten Grundtarif nicht aus.
Vergleichen Sie eine tatsächlich benötigte Lieferung einschließlich aller berechneten Zuschläge und Nebenleistungen. Berücksichtigen Sie beispielsweise Abholung, Zustellung, Wartezeiten und besondere Lieferbedingungen, soweit diese vereinbart oder abgerechnet werden.
Ein Angebot mit niedrigerem Grundpreis ist nicht automatisch günstiger. Relevant ist der Gesamtpreis für eine vergleichbare Leistung.
Buchhaltung und Beratung: Preis und Arbeitsmenge auseinanderhalten
Eine höhere Rechnung kann auf gestiegene Preise zurückgehen. Sie kann aber auch entstehen, weil mehr Belege verarbeitet, zusätzliche Auswertungen erstellt oder besondere Sachverhalte bearbeitet wurden.
Für Ihren Kostencheck benötigen Sie deshalb zwei getrennte Antworten: Was kostet dieselbe Leistung heute? Und warum wird mehr Leistung benötigt?
Liegt die Ursache beispielsweise in unvollständigen Unterlagen oder mehrfachen Rückfragen, kann eine bessere Vorbereitung wirtschaftlicher sein als ein Anbieterwechsel. Das ist im Einzelfall zu prüfen – nicht jede Mehrleistung lässt sich vermeiden.
Reinigung und weitere laufende Verträge: Den tatsächlichen Bedarf abgleichen
Prüfen Sie, ob Flächen, Nutzungszeiten und Leistungsumfang noch zum Betrieb passen. Eine selten genutzte Bürofläche benötigt möglicherweise ein anderes Reinigungskonzept als ein täglich ausgelasteter Kundenbereich.
Notwendige Hygiene-, Sicherheits- oder Dokumentationsleistungen sind dabei keine beliebigen Sparpositionen. Das Ziel sollte lauten: Unnötige Leistungen vermeiden, notwendige Leistungen wirtschaftlich organisieren.
Rechenbeispiel: 14.700 Euro Mehrkosten reduzieren das Betriebsergebnis um 24,5 Prozent
Die folgende frei gewählte Modellrechnung verdeutlicht den Zusammenhang. Sie beschreibt kein tatsächlich untersuchtes Unternehmen und ist keine Prognose für das Gesamtjahr 2026.
Angenommen, eine GmbH erzielt 1,2 Millionen Euro Jahresumsatz und bisher 60.000 Euro Betriebsergebnis. Die ausgewählten Dienstleistungskosten erhöhen sich hypothetisch um die veröffentlichten Branchenraten.
| Kostenposition | Bisherige Jahreskosten | Angenommener Anstieg | Zusätzliche Jahreskosten |
|---|---|---|---|
| Speditionsleistungen | 180.000 € | 6,2 % | 11.160 € |
| Rechnungswesen | 36.000 € | 6,0 % | 2.160 € |
| Rechtsberatung | 12.000 € | 4,1 % | 492 € |
| Reinigung | 24.000 € | 3,7 % | 888 € |
| Summe | 252.000 € | — | 14.700 € |
Annahmen: unveränderte Leistungsmengen und Leistungsqualität; Preissteigerungen wirken über volle zwölf Monate; alle anderen Aufwendungen und Erlöse bleiben unverändert. Die betrachteten Dienstleistungen werden vollständig als Aufwand erfasst. Alle Beträge ohne Umsatzsteuer; vereinfachte Ergebnisrechnung vor Ertragsteuern.
Das Betriebsergebnis sinkt damit von 60.000 Euro auf 45.300 Euro. Das entspricht einem Rückgang um 24,5 Prozent. Die operative Umsatzrendite fällt von 5,0 Prozent auf rund 3,78 Prozent.
Die Mehrkosten betragen nur rund 1,23 Prozent des Umsatzes. Trotzdem verbrauchen sie fast ein Viertel des bisherigen Betriebsergebnisses.
Deshalb sollten Geschäftsführer Kostensteigerungen nicht nur am Umsatz messen, sondern an dem Ergebnis, das diese Kosten auffangen muss.
Warum mehr Umsatz das Problem nicht automatisch löst
Zusätzliche Aufträge verursachen häufig zusätzliche Kosten. Entscheidend ist deshalb nicht allein der Mehrumsatz, sondern sein zusätzlicher Deckungsbeitrag: der Betrag, der nach den damit verbundenen variablen Kosten verbleibt.
Angenommen, bei zusätzlichem Umsatz verbleiben nach diesen Kosten 20 Prozent als Deckungsbeitrag. Dann wären zur Kompensation der 14.700 Euro Mehrkosten erforderlich:
14.700 Euro ÷ 20 Prozent = 73.500 Euro zusätzlicher Umsatz.
Diese Rechnung setzt voraus, dass die zusätzlichen Aufträge tatsächlich diesen Deckungsbeitrag erzielen und keine weiteren Fixkosten auslösen. Bei geringerer Marge wäre entsprechend mehr Umsatz erforderlich.
Entwickeln sich aus der sinkenden Marge bereits wiederkehrende Verluste, hilft die weiterführende Einordnung: Firma macht Verluste: Ursachen und Handlungsmöglichkeiten.
So berechnen Sie die tatsächliche Mehrbelastung Ihrer GmbH
Beginnen Sie nicht mit einer pauschalen Erhöhung sämtlicher Betriebskosten um 3,7 Prozent. Rechnen Sie jeden relevanten Kostenblock anhand der eigenen Vertrags- und Rechnungsdaten.
Bei unveränderter Menge gilt: Mehrkosten = bisherige Vergleichskosten × tatsächlicher Preisaufschlag.
Wurden für dieselben Speditionsleistungen bisher monatlich 15.000 Euro berechnet, würde ein tatsächlich vereinbarter Aufschlag von 6,2 Prozent eine Mehrbelastung von 930 Euro pro Monat ergeben.
Diese Rechnung hat drei wichtige Voraussetzungen: Die Leistungen sind vergleichbar, der Aufschlag betrifft den betrachteten Betrag vollständig und der Zeitpunkt der Preisänderung ist bekannt. Gelten neue Preise nur für einzelne Leistungen, rechnen Sie diese getrennt.
Den Beginn der Preisänderung berücksichtigen
Eine auf zwölf Monate hochgerechnete Mehrbelastung ist nicht identisch mit den zusätzlichen Kosten des laufenden Kalenderjahres.
Wirken die im Modell errechneten 14.700 Euro Jahresmehrkosten erstmals ab Oktober, entstehen bei gleichmäßigem Leistungsbezug im verbleibenden Jahr zunächst 3.675 Euro Mehrkosten. Für die anschließende Zwölfmonatsplanung wäre der volle Effekt zu berücksichtigen.
Preis, Menge und Auslastung getrennt auswerten
Preiseffekt: Dieselbe Leistung kostet mehr. Dafür kommen unter anderem Nachverhandlung, geänderte Beschaffung oder eine angepasste Verkaufskalkulation infrage.
Mengeneffekt: Das Unternehmen kauft mehr Leistungen ein. Hier muss geklärt werden, ob dahinter zusätzliche profitable Aufträge oder vermeidbarer Aufwand stehen.
Auslastungseffekt: Gleichbleibende laufende Kosten verteilen sich auf weniger Aufträge. Dann kann der einzelne Auftrag teurer werden, obwohl kein Dienstleister seine Preise erhöht hat.
Diese Unterscheidung verhindert, dass Sie beispielsweise ein Auslastungsproblem allein mit Lieferantenverhandlungen lösen wollen.
Kostencheckliste: Acht Prüfschritte für Geschäftsführer
1. Die größten externen Kostenpositionen vollständig erfassen
Stellen Sie die wesentlichen Dienstleistungskosten der vergangenen zwölf Monate zusammen. Nutzen Sie dafür Buchhaltung, Verträge und tatsächliche Rechnungen – nicht nur die Erinnerung an einzelne Preiserhöhungen.
Ordnen Sie Grundentgelte, Zusatzleistungen und Zuschläge zu. Vermeiden Sie Doppelzählungen. Priorisieren Sie anschließend nach möglicher Euro-Wirkung statt allein nach dem höchsten Prozentsatz.
Prüfergebnis: Eine nachvollziehbare Übersicht der größten Kostenblöcke und ihrer Veränderung.
2. Vergleichbare Einheiten festlegen
Bei Transporten können vergleichbare Strecken, Gewichte oder Sendungsarten sinnvoll sein. Bei Reinigung kommen Fläche, Häufigkeit und Leistungsstandard infrage. Beim Rechnungswesen sind vereinbarter Umfang und verarbeitete Vorgänge relevant.
Es gibt nicht für jede Leistung eine einfache Stückzahl. Dokumentieren Sie dann wenigstens, welche Aufgaben und Zusatzleistungen der Vergleich umfasst.
Prüfergebnis: Sie erkennen, ob Preise gestiegen sind oder ein anderer Leistungsumfang bezahlt wird.
3. Die Gesamtkosten der Beschaffung prüfen
Vergleichen Sie Angebote einschließlich erforderlicher Nebenleistungen und möglicher Umstellungskosten. Berücksichtigen Sie auch den eigenen Aufwand, der bei einem Wechsel entsteht.
Der Wechsel zu einem nominell günstigeren Anbieter rechnet sich nur, wenn Einsparungen nicht durch zusätzliche interne Arbeit, Übergangsprobleme oder notwendige Zusatzleistungen aufgezehrt werden.
Prüfergebnis: Eine Entscheidung anhand der Gesamtkosten statt anhand eines einzelnen Angebotspreises.
4. Vertragsdaten und Verhandlungsmöglichkeiten bündeln
Notieren Sie Laufzeiten, Kündigungstermine, Preisregelungen und vereinbarte Leistungsumfänge. Prüfen Sie, welche Änderungen tatsächlich vereinbart wurden und welche nur angekündigt sind.
Für ein Gespräch mit dem Dienstleister sind konkrete Vorschläge hilfreicher als ein pauschaler Rabattwunsch: gebündelte Transporte, planbare Termine, vollständig vorbereitete Unterlagen oder ein bedarfsgerechter Leistungsumfang.
Prüfergebnis: Eine priorisierte Liste konkreter Verhandlungen mit Termin und wirtschaftlichem Ziel.
5. Leistungen und Arbeitsabläufe bereinigen
Suchen Sie nach Doppelarbeiten, ungenutzten Zusatzpaketen, mehrfacher Datenerfassung und vermeidbaren Rückfragen. Prüfen Sie vor einer Kürzung, welche Funktion die Leistung erfüllt und welche Folgen ihr Wegfall hätte.
Sparen Sie nicht dadurch, dass notwendige Buchhaltung, rechtliche Klärung oder betriebliche Sicherheit unterbleiben. Eine kleinere Rechnung ist kein Vorteil, wenn dadurch größere Risiken oder Folgekosten entstehen.
Prüfergebnis: Eine belastbare Einsparung nach Abzug der Umstellungs- und Folgekosten.
6. Kunden- und Auftragskalkulation aktualisieren
Rechnen Sie wichtige Auftragsarten mit den aktuellen Beschaffungskosten nach. Berücksichtigen Sie zugehörige Transport-, Bearbeitungs- und Betreuungsleistungen, soweit diese dem Auftrag zugeordnet werden können.
Prüfen Sie anschließend, welche Konditionen künftig wirtschaftlich tragfähig wären. Denkbare Stellschrauben sind Mindestbestellmengen, gebündelte Lieferungen, ein geänderter Leistungsumfang oder neu vereinbarte Preise. Bestehende Vereinbarungen sind dabei zu beachten.
Prüfergebnis: Sie wissen, welche Aufträge Ergebnisbeiträge liefern und welche nur Umsatz erzeugen.
7. Ergebnisplanung und Liquiditätsplanung verbinden
Die Ergebnisplanung zeigt, ob das Geschäft wirtschaftlich trägt. Die Liquiditätsplanung zeigt dagegen, wann tatsächlich Geld eingeht und wann Zahlungen zu leisten sind. Zu berücksichtigen sind auch zahlungswirksame Vorgänge wie Tilgungen und Umsatzsteuer, die nicht einfach dem Betriebsergebnis entsprechen.
Als betrieblicher Arbeitsrhythmus bietet sich bei Kostendruck beispielsweise ein wöchentlich aktualisierter Blick auf die kommenden 13 Wochen an. Das ist eine Planungsempfehlung, keine gesetzliche Prüffrist und kein Ersatz für eine erforderliche insolvenzrechtliche Beurteilung.
Ergänzende Informationen zu Finanzierungsmöglichkeiten in einer schwierigen Unternehmenssituation finden Sie im Beitrag zum Liquiditätsbedarf von Unternehmen in Schwierigkeiten.
Prüfergebnis: Sichtbare Zahlungsspitzen, realistische Zahlungseingänge und eine nachvollziehbare Finanzierungslücke, falls eine entsteht.
8. Jede Maßnahme mit Verantwortung und Wirkung versehen
Eine Maßnahme ist erst steuerbar, wenn feststeht, wer sie umsetzt, bis wann sie wirken soll und welchen Betrag sie tatsächlich spart. Trennen Sie wiederkehrende Einsparungen von einmaligen Entlastungen.
Prüfen Sie nach der Umsetzung anhand der Rechnungen und Arbeitsabläufe, ob der erwartete Effekt eintritt. Ein vereinbarter Rabatt hilft beispielsweise wenig, wenn gleichzeitig mehr Zusatzleistungen berechnet werden.
Prüfergebnis: Ein kurzer Maßnahmenplan mit Zuständigkeit, Termin und messbarer Nettoentlastung.
Betriebskosten GmbH 2026
Welche Maßnahme sollte zuerst kommen?
Nicht die lauteste Kostenposition verdient automatisch die höchste Priorität. Entscheidend sind jährliche Euro-Wirkung, Umsetzbarkeit und betriebliche Folgen.
Ein einfaches Rechenbeispiel: Zwei Prozent Einsparung bei einem jährlichen Transportbudget von 180.000 Euro ergeben 3.600 Euro. Zehn Prozent Einsparung bei einem Jahresabonnement von 600 Euro ergeben 60 Euro. Beide Maßnahmen können sinnvoll sein; ihre Bedeutung für das Betriebsergebnis ist aber sehr unterschiedlich.
Berücksichtigen Sie zusätzlich, wann die Entlastung eintritt. Eine langfristig lohnende Vertragsänderung hilft einer kurzfristigen Zahlungslücke möglicherweise nicht rechtzeitig. Umgekehrt ersetzt ein einmaliger Zahlungseingang keine dauerhaft tragfähige Kalkulation.
Für die Steuerung benötigen Sie deshalb zwei Angaben: die wiederkehrende Ergebniswirkung und die zeitliche Liquiditätswirkung.
Wann Kostenkontrolle allein nicht mehr genügt
Höhere Betriebskosten bedeuten nicht automatisch Insolvenz. Auch ein schwächeres Betriebsergebnis beweist für sich genommen keine Zahlungsunfähigkeit.
Für die Einordnung künftiger Zahlungsschwierigkeiten bietet der Ratgeber zur drohenden Zahlungsunfähigkeit einer GmbH weiterführende Informationen.
Anders zu beurteilen ist die Lage, wenn fällige Verpflichtungen nicht mehr erfüllt werden können. § 17 Insolvenzordnung knüpft Zahlungsunfähigkeit an die fehlende Fähigkeit, fällige Zahlungspflichten zu erfüllen. Die konkrete Beurteilung erfordert mehr als einen Blick auf eine einzelne Rechnung oder den Kontostand.
Eine erste Orientierung bietet der Beitrag zur Zahlungsunfähigkeit einer GmbH. Bei entsprechenden Anzeichen sollte die Lage unverzüglich fachkundig geprüft werden. Als weiterer Insolvenzgrund kommt eine Überschuldung der GmbH nach § 19 InsO in Betracht.
Für antragspflichtige Geschäftsführer gilt bei eingetretener Zahlungsunfähigkeit oder Überschuldung: Ein Insolvenzantrag ist ohne schuldhaftes Zögern zu stellen. § 15a InsO nennt als äußerste Grenzen drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung. Diese Höchstfristen sind keine allgemeinen Wartefristen.
Ein Kostencheck, eine Verhandlung mit Dienstleistern oder die Suche nach zusätzlichem Umsatz setzt eine bestehende Insolvenzantragspflicht der GmbH nicht aus.
Häufige Fragen zu Betriebskosten einer GmbH 2026
Steigen die Betriebskosten jeder GmbH um 3,7 Prozent?
Nein. Die 3,7 Prozent beschreiben die durchschnittliche Entwicklung der erfassten Dienstleistungspreise im zweiten Quartal 2026 gegenüber dem Vorjahresquartal. Der tatsächliche Effekt hängt vom Kostenmix, den Verträgen und den bezogenen Leistungen der jeweiligen GmbH ab.
Sind Buchhaltungskosten pauschal um 6,0 Prozent gestiegen?
Nein. Der Wert betrifft die amtliche Kategorie „Dienstleistungen des Rechnungswesens“. Daraus lässt sich kein identischer Preisaufschlag für jede Buchhaltungsleistung oder jeden einzelnen Dienstleister ableiten. Vergleichen Sie Ihre eigenen Rechnungen bei gleichem Leistungsumfang.
Darf ich die veröffentlichten Preissteigerungen addieren?
Nicht für überlappende Leistungen. Verkehr und Lagerei ist beispielsweise eine Obergruppe, die weitere Teilbereiche umfasst. Ihre eigene Mehrbelastung ergibt sich aus den jeweiligen Kostenbeträgen und tatsächlichen Preisänderungen – nicht aus der Summe der veröffentlichten Prozentsätze.
Wie lassen sich Betriebskosten senken, ohne die Leistung zu verschlechtern?
Prüfen Sie zuerst ungenutzte Leistungen, Doppelarbeiten und vermeidbaren Bearbeitungsaufwand. Vergleichen Sie danach gleichwertige Angebote einschließlich Neben- und Umstellungskosten. Notwendige Qualitäts-, Sicherheits- und Dokumentationsanforderungen bleiben Teil des Vergleichs.
Sollten Geschäftsführer die eigenen Verkaufspreise pauschal erhöhen?
Eine pauschale Erhöhung ist nicht automatisch die passende Antwort. Kalkulieren Sie zunächst, welche Produkte oder Aufträge von den höheren Kosten betroffen sind. Prüfen Sie anschließend, welche Preis- oder Leistungsänderungen wirtschaftlich sinnvoll und unter den jeweiligen Vereinbarungen umsetzbar sind.
Bedeutet weniger Gewinn bereits Zahlungsunfähigkeit?
Nein. Gewinn und Zahlungsfähigkeit sind unterschiedliche Größen. Für Zahlungsunfähigkeit ist nach § 17 InsO entscheidend, ob fällige Zahlungspflichten erfüllt werden können. Ein positives Betriebsergebnis ersetzt deshalb ebenso wenig eine Liquiditätsprüfung wie ein Verlust allein die Zahlungsunfähigkeit beweist.
Betriebskosten der GmbH 2026 an der verbleibenden Marge messen
Betriebskosten GmbH 2026 – hinter diesem Thema steht eine konkrete Führungsaufgabe: die tatsächliche Veränderung externer Kosten erkennen, den Effekt auf das Ergebnis berechnen und die richtigen Maßnahmen priorisieren.
Die veröffentlichten Dienstleistungspreise liefern dafür einen Ausgangspunkt. Entscheidend bleiben die eigenen Rechnungen, Verträge und Zahlungstermine.
Das Rechenbeispiel zeigt, warum sich die Prüfung lohnt: Eine Mehrbelastung von rund 1,23 Prozent des Umsatzes kann fast ein Viertel des bisherigen Betriebsergebnisses aufzehren. Wer nur auf den Umsatz blickt, kann diese Veränderung übersehen.
Prüfen Sie zuerst die größten Kostenblöcke. Rechnen Sie anschließend die betroffenen Aufträge nach. Und stellen Sie sicher, dass die geplante Entlastung auch rechtzeitig auf dem Geschäftskonto ankommt.
Steigende Kosten · Sinkende Marge
Ihre GmbH arbeitet viel – aber es bleibt zu wenig übrig?
Schildern Sie kurz Ihre Situation. Klären Sie, welche wirtschaftlichen Schritte für Ihre GmbH jetzt sinnvoll sind – bevor Sie unter Zeitdruck entscheiden müssen.
GmbH-Situation vertraulich besprechen →Rechtliche und steuerliche Einzelfragen gehören in die Prüfung entsprechend qualifizierter Berufsträger. Eine bestehende Insolvenzantragspflicht bleibt unabhängig von einer Anfrage zu beachten.
Die Berechnungen sind eigene, vereinfachte Modellrechnungen. Die statistischen Branchenwerte ersetzen keine unternehmensbezogene Kalkulation. Der Beitrag dient der allgemeinen wirtschaftlichen Orientierung und ersetzt keine individuelle Rechts- oder Steuerberatung.
Stand: 19. September 2026 · Datengrundlage: zweites Quartal 2026
Quellen und weiterführende Informationen
Statistik, Liquiditätsplanung und Rechtsgrundlagen
Statistisches Bundesamt: Erzeugerpreise für Dienstleistungen im zweiten Quartal 2026
Pressemitteilung Nr. 329 vom 18. September 2026. Quelle der im Artikel dargestellten Preisveränderungen und Branchenwerte.
Destatis GENESIS-Online: Erzeugerpreisindizes für Dienstleistungen, Statistik 61311
Datenbank mit Zeitreihen und fachlicher Untergliederung der Dienstleistungspreisindizes.
IHK Region Stuttgart: Liquiditätsplanung im Unternehmen
Weiterführende Informationen zur zeitlichen Gegenüberstellung von Einzahlungen und Auszahlungen.
§ 17 Insolvenzordnung: Zahlungsunfähigkeit
Gesetzliche Grundlage für die Beurteilung der Zahlungsunfähigkeit.
§ 19 Insolvenzordnung: Überschuldung
Gesetzliche Grundlage zum Insolvenzgrund der Überschuldung.
§ 15a Insolvenzordnung: Insolvenzantragspflicht bei juristischen Personen
Gesetzliche Regelung zur Antragspflicht und zu den gesetzlichen Höchstfristen.
Weiterführende Ratgeber auf GmbH-Probleme24.de
Firma macht Verluste: Ursachen und Handlungsmöglichkeiten
Liquiditätsbedarf von Unternehmen in Schwierigkeiten
Insolvenzantragspflicht der GmbH
Betriebskosten GmbH 2026 – Klarer Kurs