
Bundeshaushalt 2028
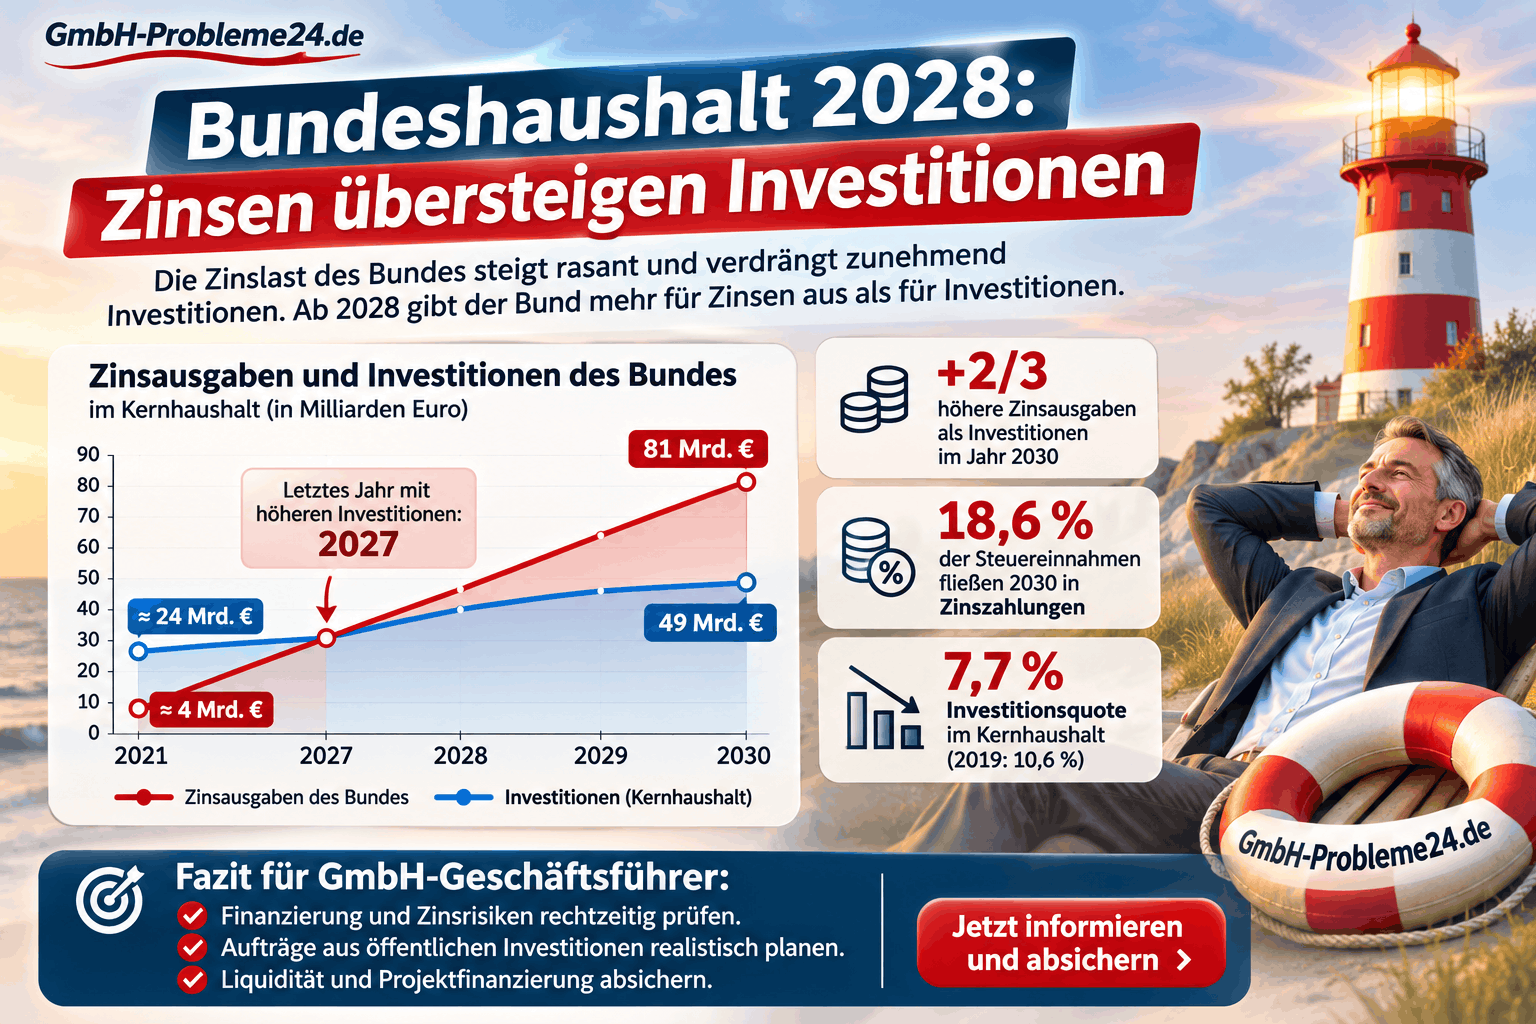
Ab 2028 übersteigen die Zinsausgaben des Bundes nach der aktuellen Finanzplanung die Investitionen im Kernhaushalt. Bis 2030 sollen die Zinszahlungen auf rund 81 Milliarden Euro steigen. Dem stehen dann nur rund 49 Milliarden Euro an Investitionen gegenüber. Das zeigt eine Auswertung des Instituts der deutschen Wirtschaft (IW) vom 11. November 2026.
Stand: 12. November 2026
Damit müsste der Bund 2030 rund zwei Drittel mehr für Zinsen aufwenden als für die hier betrachteten Investitionen. Nach Angaben des IW lägen die Zinsausgaben dann mehr als 20-mal so hoch wie im Jahr 2021. Das Jahr 2027 dürfte nach dieser Planung das letzte sein, in dem die Investitionen im Kernhaushalt die Zinszahlungen noch übersteigen.
Zur Einordnung: Die genannten Investitionsbeträge beziehen sich auf den Kernhaushalt ohne finanzielle Transaktionen, etwa bestimmte Darlehen oder Beteiligungserwerbe. Zusätzliche Investitionen aus Sondervermögen kommen hinzu. Die Angaben für die kommenden Jahre sind Planwerte und können sich durch spätere Haushaltsentscheidungen und wirtschaftliche Entwicklungen verändern.
Zins-Steuer-Quote: Fast jeder fünfte Steuer-Euro für Zinsen
Wie stark die Zinslast den finanziellen Spielraum einengt, verdeutlicht die Zins-Steuer-Quote. Sie beschreibt, welcher Anteil der Steuereinnahmen für Zinszahlungen benötigt wird. Nach der IW-Auswertung steigt diese Quote von 10,5 Prozent im Jahr 2027 auf 18,6 Prozent im Jahr 2030.
Damit wäre 2030 fast jeder fünfte Steuer-Euro des Bundes bereits für Zinsen gebunden. Die steigenden Zinsausgaben tragen dazu bei, dass in der mittelfristigen Finanzplanung erheblicher Konsolidierungsbedarf besteht.
Welche Bedeutung angespannte öffentliche Haushalte für die Unternehmensplanung haben können, erläutert unser Beitrag zum Staatsdefizit in Deutschland und den möglichen Folgen für GmbHs.
Investitionen im Kernhaushalt: Die Quote sinkt auf 7,7 Prozent
Während die Zinslast deutlich wächst, gehen die Investitionen im Kernhaushalt ohne finanzielle Transaktionen nach der IW-Auswertung von 50 Milliarden Euro im Jahr 2027 auf rund 49 Milliarden Euro im Jahr 2030 zurück. Schon nominal ist das ein Rückgang. Bei weiter steigenden Preisen würde die Kaufkraft dieser Mittel zusätzlich abnehmen.
Auch der Anteil dieser Investitionen an den gesamten Ausgaben des Kernhaushalts sinkt. Das IW nennt folgende Werte:
- 2019: 10,6 Prozent.
- 2024: rund 11 Prozent.
- 2027: nach der Planung rund 9 Prozent.
- 2030: nach der Planung nur noch 7,7 Prozent.
Das IW weist zudem darauf hin, dass eingeplante Investitionsmittel erfahrungsgemäß nicht immer vollständig abfließen. Für die wirtschaftliche Wirkung kommt es deshalb darauf an, welche Vorhaben tatsächlich umgesetzt werden.
Für Betriebe mit öffentlichen Auftraggebern lohnt ergänzend der Blick auf eine weitere staatliche Ebene: Unser Beitrag über die kommunale Finanzkrise und ihre Folgen für Unternehmen beleuchtet die Situation von Städten und Gemeinden.
Bundeshaushalt 2028 Infografik
Warum die Bundesregierung eine höhere Investitionsquote ausweist
Die Bundesregierung verwendet für die gesetzliche Investitionsquote eine andere Berechnungsgrundlage. Nach § 4 Absatz 3 des Gesetzes zur Errichtung eines Sondervermögens Infrastruktur und Klimaneutralität werden sowohl die Investitionsausgaben als auch die Gesamtausgaben um ausgabenseitige finanzielle Transaktionen bereinigt. Von den Gesamtausgaben wird zusätzlich der gesetzlich bestimmte Betrag für die von der Schuldenbremse ausgenommenen Sicherheits- und Verteidigungsausgaben abgezogen.
Für die gesetzliche Zusätzlichkeitsregel müssen die so bereinigten Investitionen mehr als zehn Prozent der bereinigten Gesamtausgaben ausmachen. Deshalb kann diese gesetzliche Quote über zehn Prozent liegen, während die vom IW dargestellte Quote mit den gesamten Ausgaben des Kernhaushalts als Bezugsgröße deutlich niedriger ausfällt.
Das IW kritisiert, dass die gesetzlich vorgesehene Bereinigung ein günstigeres Bild der Investitionsquote vermittelt. Die Berechnung folgt den gesetzlichen Vorgaben; die Kritik betrifft deren wirtschaftspolitische Aussagekraft.
Für das Gesamtbild müssen außerdem die Investitionen aus dem Sondervermögen Infrastruktur und Klimaneutralität sowie dem Klima- und Transformationsfonds berücksichtigt werden. Zugleich enthalten die im Finanzplan ausgewiesenen Zinsausgaben auch Zinsen des Infrastruktur-Sondervermögens und ab 2028 Zinszahlungen für Kredite des Sondervermögens Bundeswehr.
Ausgaben wachsen schneller als die Steuereinnahmen
Nach der Finanzplanung steigen die Steuereinnahmen weiter. Die Ausgaben nehmen jedoch deutlich stärker zu. Zusammen mit der vorgesehenen Kreditaufnahme erhöht das den Druck auf die öffentlichen Finanzen.
Das IW verweist darauf, dass die gesamtstaatliche Schuldenstandsquote bis 2030 auf annähernd 75 Prozent steigen könnte. Gemeint ist das Verhältnis der Staatsschulden zum Bruttoinlandsprodukt, also keine Verschuldungsquote allein des Bundes.
Um finanziellen Spielraum zurückzugewinnen, empfiehlt das Institut, Ausgaben zu begrenzen und Mittel stärker in Investitionen umzuschichten, die das Wachstum unterstützen. Das ist die wirtschaftspolitische Bewertung des IW.
Einordnung für GmbH-Geschäftsführer: Finanzierung und Auftragsplanung prüfen
Für Unternehmen bietet die Entwicklung Anlass, die eigene Planung auf Belastbarkeit zu prüfen. Bei erwarteten öffentlichen Aufträgen empfiehlt es sich, Finanzierungszusagen, Vergabestand und realistische Projekttermine getrennt zu betrachten. Politisch angekündigte Investitionen sollten erst entsprechend ihrem tatsächlichen Konkretisierungsgrad in die Umsatzplanung einfließen.
Für die betriebliche Finanzierung sind die eigenen Kreditverträge entscheidend. Variable Zinsen, auslaufende Zinsbindungen und anstehende Anschlussfinanzierungen gehören deshalb regelmäßig auf den Prüfstand. Unser Ratgeber zum Zinsrisiko einer GmbH erläutert, welche Punkte Geschäftsführer dabei berücksichtigen sollten.
Wer Material, Personal oder laufende Projekte vorfinanzieren muss, sollte außerdem prüfen, wie sich verzögerte Zahlungseingänge auf die verfügbaren Mittel auswirken würden. Weiterführende Hinweise bietet unser Beitrag zur Betriebsmittelfinanzierung und zum Liquiditätsbedarf einer GmbH.
Quellen und weiterführende Informationen
- Institut der deutschen Wirtschaft, Tobias Hentze, 11. November 2026: Bundeshaushalt: Ab 2028 zahlt der Bund mehr für Zinsen als für Investitionen. Grundlage der im Artikel wiedergegebenen IW-Auswertung und ihrer wirtschaftspolitischen Bewertung.
- Bundesregierung, Bundestagsdrucksache 21/7301: Finanzplan des Bundes 2026 bis 2030 (PDF). Insbesondere Tabelle 3 zur Haushaltsplanung, Tabelle 5 zu den Investitionen und Abschnitt 4.4.1 zu den Zinsausgaben.
- Gesetze im Internet: § 4 SVIKG – Investitionen des Bundes. Absatz 3 regelt die Zusätzlichkeit und die Bereinigung der maßgeblichen Investitionsquote.

