KfW-Kreditmarktausblick Oktober 2026
Mehr Kredit für steigende Kosten: Wann eine GmbH Finanzierung – und wann Sanierung braucht
Stand: 14. Oktober 2026 · Anlass: KfW-Kreditmarktausblick vom 13. Oktober 2026
Material, Energie und Personal müssen bezahlt werden, bevor das Geld der Kunden eingeht. Dafür kann ein Betriebsmittelkredit sinnvoll sein. Problematisch wird es, wenn die zusätzliche Kreditlinie nicht mehr Aufträge vorfinanziert, sondern Monat für Monat eine unzureichende Ertragskraft überdeckt.
Für einen Betriebsmittelkredit einer GmbH in der Krise ist deshalb nicht allein entscheidend, ob eine Bank noch Geld bereitstellt. Entscheidend ist, wodurch die Gesellschaft dieses Geld später zurückzahlen kann.
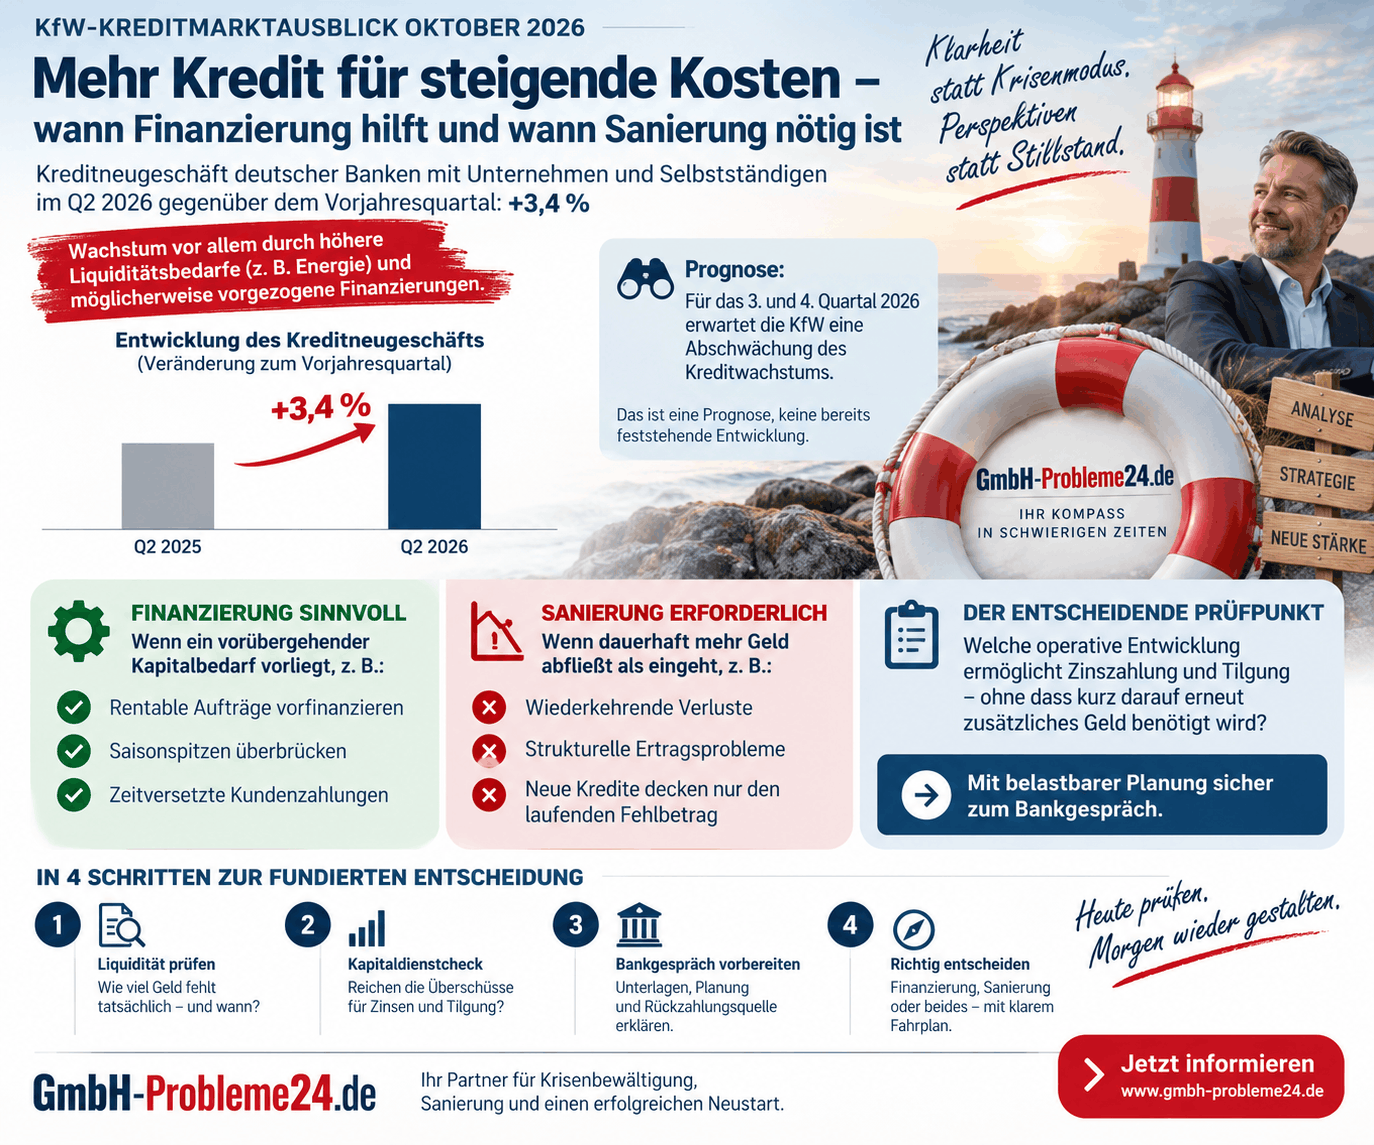
Die zentrale Unterscheidung: Eine Finanzierung überbrückt einen nachvollziehbaren Kapitalbedarf. Eine Sanierung verändert die wirtschaftlichen Ursachen einer Krise. Beides kann zusammengehören – aber ein Kredit ersetzt keine Verbesserung des Geschäftsmodells.
Bei akuten Zahlungsproblemen gilt: Die Prüfung möglicher Insolvenzgründe darf nicht bis zur nächsten Kreditzusage warten. Bankverhandlungen setzen gesetzliche Pflichten und Fristen nicht außer Kraft. [6–8]
Was der KfW-Kreditmarktausblick tatsächlich zeigt
Nach der KfW-Schätzung wuchs das Kreditneugeschäft deutscher Banken mit Unternehmen und Selbstständigen im zweiten Quartal 2026 um 3,4 Prozent gegenüber dem Vorjahresquartal. Als wesentliche Treiber nennt die Analyse energiepreisbedingt gestiegene Liquiditätsbedarfe und vermutete Vorzieheffekte angesichts erwarteter Zinssteigerungen.
Die Entwicklung betrifft jedoch nicht ausschließlich die Finanzierung laufender Kosten. Auch längerfristige Kredite nahmen zu; die KfW diskutiert dafür unter anderem Investitionen, Anschlussfinanzierungen und vorgezogene Kreditaufnahmen.
Für das dritte und vierte Quartal erwartet die KfW schwächeres Kreditwachstum. Das ist eine Prognose, keine bereits feststehende Entwicklung.
Zur Einordnung: Das Kreditneugeschäft wird modellgestützt aus Kreditbestandsveränderungen und angenommenen Tilgungen geschätzt. Die Veränderungsrate wird im gleitenden Zwei-Quartals-Durchschnitt dargestellt. Gemeint ist nicht das Volumen der KfW-Förderkredite. [1]
Die Schlussfolgerung für Geschäftsführer: Aus einem wachsenden Kreditmarkt lässt sich weder eine verbesserte Ertragskraft der eigenen GmbH noch eine individuelle Kreditzusage ableiten. Das Bankgespräch muss erklären, was finanziert wird und woher die Rückzahlung kommen soll.
Betriebsmittelkredit für eine GmbH in der Krise: Drei Fälle unterscheiden
Betriebsmittel umfassen beispielsweise laufende Personal-, Miet- und Beratungskosten; auch die Finanzierung von Material und Waren ist ein typischer unternehmerischer Kapitalbedarf. Der ERP-Förderkredit KMU führt solche Verwendungszwecke ausdrücklich auf. [4]
Für die wirtschaftliche Entscheidung hilft folgende Unterscheidung:
| Ausgangslage | Wofür zusätzliches Geld gebraucht wird | Entscheidender Prüfpunkt |
|---|---|---|
| Vorübergehende Vorfinanzierung | Rentable Aufträge, Saisonspitzen oder zeitversetzte Kundenzahlungen | Wann fließen die vorfinanzierten Mittel zurück? |
| Dauerhaft höherer Betriebsmittelbedarf | Mehr Lager und Forderungen bei einem nachhaltig größeren oder teureren Geschäftsvolumen | Welche langfristig tragfähige Finanzierung passt zur dauerhaften Mittelbindung? |
| Struktureller Verlustbetrieb | Wiederkehrende Auszahlungen, die nicht durch ausreichende Einzahlungen gedeckt werden | Welche Sanierungsmaßnahmen beseitigen das Defizit einschließlich Kapitaldienst? |
Nicht jede dauerhaft genutzte Kreditlinie ist ein Sanierungsfall
Eine profitable Handels-GmbH kann dauerhaft mehr Kapital benötigen, wenn sie bei unveränderter Marge ein größeres Warenlager finanzieren muss. Auch höhere Einkaufspreise können den Finanzierungsbedarf erhöhen, obwohl die Verkaufspreise entsprechend angepasst werden.
Der einzelne Warenbestand wird verkauft und die einzelne Forderung bezahlt. Gleichzeitig entstehen aber neue Bestände und Forderungen. Deshalb muss die gesamte Kreditlinie nicht nach jedem Geschäftszyklus auf null zurückgehen.
Wichtig ist, einen dauerhaften Finanzierungsbedarf von einer vorübergehenden Spitze zu unterscheiden. Für den dauerhaften Anteil müssen Laufzeit, Verlängerungsrisiko und Kapitaldienst zum Geschäftsmodell passen. Eine nur kurzfristig zugesagte Linie sollte nicht ungeprüft als dauerhaft sichere Finanzierung behandelt werden.
Anders liegt der Fall, wenn selbst bei gleichbleibendem Geschäftsvolumen immer neue Schulden entstehen, weil die laufenden Ausgaben die Einnahmen übersteigen. Dann gehört zur Analyse einer GmbH in der Krise zwingend die Frage nach den Verlustursachen.
KfW-Kreditmarktausblick Oktober 2026 Infografik
Rechenbeispiel 1: Ein Betriebsmittelkredit finanziert einen rentablen Auftrag
Eine GmbH übernimmt einen Auftrag mit einem geplanten Zahlungseingang von 120.000 Euro. Material, Personal und zurechenbare Gemeinkosten verursachen vorab 100.000 Euro Auszahlungen. Für das Projekt stehen 20.000 Euro eigene Liquidität zur Verfügung.
Zusätzlich werden insgesamt 2.000 Euro Zinsen und Gebühren angenommen, die im dritten Monat bezahlt werden.
Fiktives, vereinfachtes Modell: keine aktuellen Bankkonditionen und kein realer Beratungsfall. Umsatzsteuer und Ertragsteuern sind ausgeblendet. Das übrige Geschäft wird als separat finanziert angenommen; in einer echten Entscheidung ist die gesamte GmbH zu planen.
| Position | Monat 1 | Monat 2 | Monat 3 |
|---|---|---|---|
| Projektliquidität zu Monatsbeginn | 20.000 € | 0 € | 0 € |
| Zahlungseingang des Kunden | 0 € | 0 € | 120.000 € |
| Betriebliche Projektauszahlungen | 60.000 € | 40.000 € | 0 € |
| Zinsen und Gebühren | 0 € | 0 € | 2.000 € |
| Zusätzlicher Kreditabruf | 40.000 € | 40.000 € | 0 € |
| Kredittilgung | 0 € | 0 € | 80.000 € |
| Projektliquidität am Monatsende | 0 € | 0 € | 38.000 € |
| Kreditschuld am Monatsende | 40.000 € | 80.000 € | 0 € |
Die Rückführung ist im Modell nachvollziehbar: Im dritten Monat gehen 120.000 Euro ein. Davon werden 80.000 Euro Kredit und 2.000 Euro Finanzierungskosten bezahlt. Es bleiben 38.000 Euro – die ursprünglich eingesetzten 20.000 Euro zuzüglich eines Überschusses von 18.000 Euro vor Ertragsteuern.
Der Kredit überbrückt hier einen zeitlichen Abstand. Die Rückzahlung kommt aus dem finanzierten Auftrag.
Warum trotzdem ein Risikopuffer notwendig ist
Die rechnerische Spitze von 80.000 Euro ist noch keine ausreichende Empfehlung für die tatsächliche Kreditlinie. Verzögerte Abnahmen, Mehrkosten, Steuern oder zusätzliche Anforderungen des laufenden Betriebs können den Bedarf verändern. Ein späterer Zahlungseingang verlängert außerdem die Kreditnutzung.
Prüfen Sie deshalb nicht nur, ob ein Auftrag unterschrieben ist. Prüfen Sie auch, wann abgerechnet werden darf, welche Abnahmebedingungen gelten und ob der Kunde voraussichtlich rechtzeitig und vollständig zahlt.
Eine Rückzahlung aus einer streitigen Schlussrechnung ist weniger belastbar als eine fällige, unbestrittene Forderung mit nachvollziehbarer Zahlungserwartung.
Rechenbeispiel 2: Ein neuer Kredit finanziert laufende Verluste
Eine andere GmbH erzielt monatlich 150.000 Euro betriebliche Einzahlungen. Die entsprechenden laufenden Auszahlungen betragen 165.000 Euro. Das Geschäftsvolumen bleibt unverändert; zusätzliche Lagerbestände oder Forderungen werden nicht aufgebaut. Vor zusätzlichem Kapitaldienst fehlt damit jeden Monat Liquidität von 15.000 Euro.
Die Geschäftsführung erwägt einen neuen Betriebsmittelkredit über 90.000 Euro.
Vereinfachte Rechnung vor Zinsen, Tilgung und weiteren Belastungen:
90.000 Euro zusätzliche Liquidität ÷ 15.000 Euro monatlicher Fehlbetrag = sechs Monate rechnerische Überbrückung.
Das ist keine Sanierung. Ohne Veränderung sind anschließend zusätzliche Schulden vorhanden, während das operative Defizit weiterbesteht.
Der neue Kapitaldienst verschärft die Aufgabe
Unterstellen wir für dieses fiktive Darlehen einen Jahreszins von 8 Prozent sowie gleichmäßige monatliche Tilgungen über 36 Monate. Ohne Gebühren ergeben sich im ersten Monat:
2.500 Euro Tilgung + 600 Euro Zinsen = 3.100 Euro zusätzlicher Kapitaldienst.
Der monatliche Liquiditätsfehlbetrag steigt zunächst von 15.000 Euro auf 18.100 Euro. Die Zinsen sinken anschließend mit der Restschuld; das Grundproblem bleibt.
Verbessert die GmbH ihre operative Liquidität lediglich um 15.000 Euro monatlich, erreicht sie zwar den bisherigen operativen Ausgleich. Der zusätzliche Kapitaldienst ist damit aber noch nicht gedeckt.
Die Sanierungsrechnung muss deshalb mehr leisten als das Schließen der ursprünglichen Verlustlücke. Sie muss auch Finanzierungskosten, Tilgung, notwendige Investitionen und einen angemessenen Sicherheitsspielraum berücksichtigen.
Ein Kredit kann trotzdem Teil der Sanierung sein
Vorübergehende Verluste schließen eine sinnvolle Finanzierung nicht automatisch aus. Beispielsweise kann eine Überbrückung nötig sein, bis vereinbarte Preisanpassungen wirksam werden oder bereits eingeleitete Kostensenkungen greifen.
Dafür braucht es jedoch einen belastbaren Maßnahmenplan: Welche Veränderung wirkt ab welchem Datum, welchen Zahlungsüberschuss bringt sie und welche Umsetzungskosten fallen vorher an?
Eine geplante Einsparung darf nicht ab sofort angesetzt werden, wenn ein Vertrag noch mehrere Monate weiterläuft. Auch eine angekündigte Preiserhöhung ist noch kein zusätzlicher Zahlungseingang.
Der Liquiditätscheck: Wie viel Geld fehlt tatsächlich – und wann?
Für diesen Check empfiehlt sich eine rollierende 13-Wochen-Liquiditätsplanung, ergänzt um eine längerfristige Planung. Bei akuter Anspannung sollten die ersten Wochen erforderlichenfalls tagesgenau betrachtet werden. Ein positiver Monatsendbestand hilft nicht, wenn vorher eine fällige Zahlung ungedeckt bleibt.
Die Grundrechnung lautet:
Anfangsliquidität + Einzahlungen ohne neue Kredite − Auszahlungen ohne Kredittilgungen + Kreditabrufe − Kredittilgungen = Endliquidität.
Entscheidend sind Zahlungszeitpunkte, nicht bloß Rechnungsdaten oder gebuchte Umsätze. Auch Zinsen, Steuern und Investitionszahlungen gehören hinein. Die KfW-Arbeitshilfe zum Liquiditätsplan trennt diese Positionen und weist Eigen- und Fremdfinanzierung gesondert aus. [2]
Verfügbare Kreditlinien nicht doppelt zählen
Beträgt eine zugesagte Linie 100.000 Euro und sind bereits 80.000 Euro genutzt, bleiben grundsätzlich höchstens 20.000 Euro ungenutzter Rahmen – vorbehaltlich der Vertrags- und Abrufbedingungen.
Die schon abgerufenen 80.000 Euro dürfen nicht zusätzlich zum vorhandenen Kontostand nochmals als freie Liquidität angesetzt werden. Entweder liegen sie noch auf dem Konto oder sie wurden bereits ausgegeben.
Ebenso sollten eine beantragte Finanzierung, eine bloße Gesprächsbereitschaft der Bank und tatsächlich abrufbare Kreditmittel nicht in dieselbe Planungskategorie fallen.
Forderungen nach Zahlungswahrscheinlichkeit einordnen
Trennen Sie verlässlich erwartete Zahlungseingänge von unsicheren Annahmen. Bei größeren Forderungen sollten Fälligkeit, Abnahme, Einwendungen, bisheriges Zahlungsverhalten und gegebenenfalls Sicherungseinbehalte nachvollziehbar sein.
Ein sinnvoller Belastungstest: Verschieben Sie im Modell den größten erwarteten Kundenzahlungseingang um 30 Tage. Rechnen Sie anschließend nach, ob Löhne, Lieferanten, Steuern und Kreditraten weiterhin fristgerecht bezahlt werden können.
Die 30 Tage sind eine frei gewählte Testannahme, keine Prognose. Der Test macht sichtbar, wie abhängig die Finanzierung von einem einzelnen Termin ist.
Maßnahmen zunächst getrennt ausweisen
Erstellen Sie eine Ausgangsplanung ohne noch ungesicherte Maßnahmen. Ergänzen Sie danach einzeln die Effekte von Kundenanzahlungen, verhandelten Zahlungszielen, Lagerabbau oder neuen Finanzierungen.
So wird erkennbar, ob das Unternehmen auch ohne eine bestimmte Maßnahme zahlungsfähig bleibt. Nicht vereinbarte Stundungen dürfen nicht so behandelt werden, als seien Fälligkeiten bereits verschoben.
Der Kapitaldienstcheck: Reichen die Überschüsse für sämtliche Kredite?
Die kurzfristige Liquiditätsplanung beantwortet, ob Zahlungen pünktlich möglich sind. Der Kapitaldienstcheck untersucht zusätzlich, ob das Unternehmen seine Finanzierung wirtschaftlich tragen kann. Die Bedeutung der Kapitaldienstfähigkeit für die Kreditprüfung hebt auch die IHK hervor. [3]
Für den folgenden unternehmerischen Check verwenden wir diese vereinfachte Kennzahl:
Kapitaldienstdeckungsgrad = verfügbare Zahlungsmittelüberschüsse vor Kapitaldienst ÷ fällige Kreditzinsen und Tilgungen.
Im Zähler stehen hier die Mittel nach laufenden betrieblichen Zahlungen, Steuern, notwendigen Investitionen und Veränderungen der Mittelbindung. Im Nenner stehen die betrachteten Zinsen und Tilgungen aller relevanten Kredite – nicht nur die Rate des neuen Darlehens. Bank- und Vertragsdefinitionen können abweichen.
| Fiktive Jahresplanung | Ausgangsplanung | Belastungsszenario |
|---|---|---|
| Verfügbare Mittel vor Kapitaldienst | 120.000 € | 90.000 € |
| Zinsen und Tilgung insgesamt | 100.000 € | 106.000 € |
| Verbleibender Überschuss / Fehlbetrag | +20.000 € | −16.000 € |
| Vereinfachter Kapitaldienstdeckungsgrad | 1,20 | 0,85 |
Für das Belastungsszenario werden 30.000 Euro weniger verfügbare Mittel angenommen. Zusätzlich steigt der Zinsaufwand um 6.000 Euro. Das entspricht beispielsweise einem für ein volles Jahr wirksamen Zinsanstieg um zwei Prozentpunkte auf einen durchschnittlichen variabel verzinsten Kreditbestand von 300.000 Euro.
Die Aussage: Eine Finanzierung kann im Ausgangsplan tragbar aussehen und unter veränderten Annahmen einen Fehlbetrag erzeugen.
Ein Wert von 1,20 ist dabei keine allgemeingültige Mindestanforderung jeder Bank. Auch ein positiver Jahreswert beweist nicht, dass innerhalb des Jahres jede Fälligkeit gedeckt ist. Bereits als Betriebsauszahlung erfasste Positionen dürfen zudem nicht nochmals abgezogen werden.
Mehr zur Einordnung von Kreditrisiken und Belastungsszenarien finden Sie im Beitrag Banken sehen höhere Kreditrisiken im Mittelstand.
KfW-Kreditmarktausblick Oktober 2026
Bankgespräch vorbereiten: Nicht nur mehr Linie verlangen
Für die Anfrage sollte eine kurze Erklärung vorliegen, die Kapitalbedarf, Ursache, Dauer und Rückzahlungsquelle zusammenführt. Dazu gehören aktuelle wirtschaftliche Unterlagen und eine nachvollziehbare Vorschau; entsprechende Vorbereitungshinweise geben auch die Industrie- und Handelskammern. [3]
Als Arbeitsgrundlage für eine GmbH in der Krise bietet sich dieses Unterlagenpaket an:
| Unterlagenpaket | Was damit beantwortet werden soll |
|---|---|
| Jahresabschlüsse, aktuelle BWA und Summen- und Saldenliste | Wie haben sich Ertrag, Vermögen und Schulden entwickelt? |
| Liquiditätsplanung sowie offene Kunden- und Lieferantenposten mit Fälligkeiten | Wann entsteht die Finanzierungslücke? |
| Übersicht aller Kredite, Linien, Sicherheiten und Vertragslaufzeiten | Welche Finanzierung ist bereits vorhanden und tatsächlich nutzbar? |
| Auftragskalkulationen oder Sanierungsmaßnahmen mit Terminen | Wodurch soll sich die Rückzahlungsfähigkeit verbessern? |
| Kapitaldienstrechnung und Belastungsszenario | Bleibt die Finanzierung auch bei Abweichungen tragfähig? |
Die konkrete Anforderung der Bank kann darüber hinausgehen. Zur Vorbereitung gehört außerdem die Prüfung der Kreditwürdigkeit einer GmbH.
Eine belastbare Anfrage könnte im ersten Rechenbeispiel lauten:
Für einen Auftrag benötigen wir vorübergehend 80.000 Euro zusätzliche Finanzierung zuzüglich eines gesondert begründeten Risikopuffers. Die Auszahlungen fallen in den ersten beiden Monaten an. Die Rückführung ist aus dem Kundenzahlungseingang im dritten Monat vorgesehen. Kalkulation, Zahlungsbedingungen und Verzögerungsszenario liegen bei.
Diese Formulierung ersetzt keine Prüfung. Sie macht aber die Rückzahlungslogik überprüfbar.
Klären Sie außerdem, bis wann die Mittel tatsächlich abrufbar sein müssen, welche Auszahlungsvoraussetzungen noch fehlen und was passiert, wenn die Entscheidung später oder negativ ausfällt. Ein unterschriebener Vertrag allein ist noch kein Beleg dafür, dass jede Auszahlungsvoraussetzung erfüllt ist.
Kann ein KfW-Kredit die Finanzierungslücke schließen?
Der KfW-Kreditmarktausblick ist eine Marktanalyse und keine Förderzusage.
Der ERP-Förderkredit KMU kann unter anderem Betriebsmittel sowie Material- und Warenlager finanzieren. Beantragt wird er über einen Finanzierungspartner. Ob das konkrete Vorhaben und die wirtschaftliche Situation förderfähig sind, ist anhand der jeweils geltenden Bedingungen und der Kreditprüfung zu klären.
Eine Risikoübernahme zugunsten der finanzierenden Bank befreit die kreditnehmende GmbH nicht von ihrer Rückzahlungspflicht. Die KfW stellt ausdrücklich klar, dass der Kreditnehmer auch bei einer Haftungsfreistellung zu 100 Prozent für die Rückzahlung haftet. [4]
Für die Entscheidung bedeutet das: Förderfähigkeit und wirtschaftliche Tragfähigkeit sind getrennt zu prüfen. Ein günstigerer Kredit kann die Finanzierung verbessern, macht einen dauerhaft defizitären Betrieb aber nicht automatisch rentabel.
Wann Finanzierung zur rechtlichen Geschäftsführerfrage wird
Krisenfrüherkennung beginnt vor der Zahlungsunfähigkeit
Nach § 1 StaRUG müssen Geschäftsleiter Entwicklungen überwachen, die den Fortbestand der Gesellschaft gefährden können. Werden solche Entwicklungen erkannt, sind geeignete Gegenmaßnahmen zu ergreifen; zudem bestehen die gesetzlich vorgesehenen Berichts- und Befassungspflichten. [5]
Für die praktische Steuerung heißt das: Nicht erst die ausgeschöpfte Kreditlinie betrachten, sondern auch fallende Margen, verzögerte Zahlungen und bevorstehende Kreditfälligkeiten.
Zahlungsunfähigkeit, drohende Zahlungsunfähigkeit und Überschuldung unterscheiden
Zahlungsunfähigkeit nach § 17 InsO betrifft die Fähigkeit, fällige Zahlungspflichten zu erfüllen. Ob sie vorliegt, verlangt eine konkrete Prüfung. Weder eine positive BWA noch ein voller Auftragsbestand beantworten diese Frage allein.
Drohende Zahlungsunfähigkeit nach § 18 InsO betrifft voraussichtlich künftig nicht erfüllbare Zahlungspflichten. In aller Regel gilt hierfür ein Prognosezeitraum von 24 Monaten. Sie allein löst nicht die Antragspflicht nach § 15a InsO aus. Der Beitrag zur drohenden Zahlungsunfähigkeit einer GmbH erläutert die Abgrenzung.
Überschuldung nach § 19 InsO ist ein eigenständiger Insolvenzgrund. Maßgeblich sind die gesetzliche Vermögens- und Verbindlichkeitenbetrachtung und die Frage, ob die Fortführung in den nächsten zwölf Monaten überwiegend wahrscheinlich ist. Negatives bilanzielles Eigenkapital ist deshalb nicht automatisch mit insolvenzrechtlicher Überschuldung gleichzusetzen. [6]
Eine 13-Wochen-Planung ist ein Steuerungsinstrument, ersetzt aber weder den aktuellen Insolvenzstatus noch sämtliche längerfristigen Prognosen. Eine Übersicht bietet der Beitrag zu den Insolvenzgründen einer GmbH.
Bankverhandlungen verlängern keine Antragsfristen
Bei Zahlungsunfähigkeit oder Überschuldung verlangt § 15a InsO einen Insolvenzantrag ohne schuldhaftes Zögern. Die gesetzlichen Höchstfristen betragen drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung.
Diese Höchstfristen sind keine frei nutzbaren Wartezeiten. Ob innerhalb dieses Rahmens noch an einer rechtzeitigen Beseitigung des Insolvenzgrundes gearbeitet werden darf, muss im Einzelfall geprüft werden. Die Hoffnung auf einen Kredit reicht dafür nicht aus. [7]
Vertiefend: § 15a InsO – Insolvenzantragspflicht, Fristen und Haftung.
Auch Zahlungen müssen rechtlich geprüft werden
Nach Eintritt von Zahlungsunfähigkeit oder Überschuldung gelten die besonderen Zahlungsbeschränkungen des § 15b InsO. Das Gesetz berücksichtigt Ausnahmen für Zahlungen, die mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sind. Pflichtwidrige Zahlungen können Erstattungsansprüche auslösen. [8]
Deshalb sollte bei entsprechenden Warnzeichen unverzüglich spezialisierter insolvenzrechtlicher Rat eingeholt werden. Weder ein pauschales Weiterzahlen noch ein ungeprüfter vollständiger Zahlungsstopp ist aus diesem Artikel abzuleiten. Weitere Hintergründe behandelt der Beitrag zur persönlichen Haftung des GmbH-Geschäftsführers.
Häufige Fragen zum Betriebsmittelkredit einer GmbH in der Krise
Kann eine profitable GmbH trotzdem einen Betriebsmittelkredit benötigen?
Ja. Gewinn und verfügbare Liquidität fallen zeitlich nicht zwingend zusammen. Ein profitabler Auftrag kann zunächst erhebliche Auszahlungen verlangen. Entscheidend sind die gesamte Zahlungsplanung, die Rückzahlungsquelle und ein angemessener Puffer. [2]
Muss die Kontokorrentlinie regelmäßig vollständig zurückgeführt werden?
Das hängt vom Vertrag und vom finanzierten Bedarf ab. Ein dauerhafter Sockel aus Lagerbeständen und Forderungen kann einen dauerhaften Finanzierungsbedarf begründen. Entscheidend ist, ob dieser tragfähig und passend finanziert ist – nicht allein, ob der Kontostand gelegentlich positiv wird.
Hilft eine längere Kreditlaufzeit bei Verlusten?
Eine längere Laufzeit kann die laufende Tilgungsbelastung senken. Sie beseitigt aber keine operativen Verluste und kann die gesamten Finanzierungskosten erhöhen. Bei endfälliger Rückzahlung muss außerdem geklärt sein, wie der dann fällige Betrag bereitgestellt wird.
Was ist zuerst zu tun: Finanzierung suchen oder Sanierung planen?
Bei Zahlungsproblemen zuerst unverzüglich den aktuellen Status klären und erforderliche rechtliche Prüfungen veranlassen. Parallel sind Liquiditätsbedarf und Ursachen zu ermitteln. Ergibt die Analyse Sanierungsbedarf, müssen Maßnahmen und Finanzierung zusammen geplant werden; gesetzliche Pflichten haben Vorrang. [5–8]
Ein tragfähiger Kredit braucht eine nachvollziehbare Rückzahlung
Ein Betriebsmittelkredit kann einer GmbH helfen, rentable Aufträge auszuführen, einen höheren Kapitalbedarf zu finanzieren oder eine belastbare Sanierung zu überbrücken.
Er löst die Krise jedoch nicht, wenn das Unternehmen ohne wirksame Gegenmaßnahmen weiter Geld verliert und jede neue Finanzierung lediglich den nächsten Engpass verschiebt.
Die entscheidende Geschäftsführerfrage lautet deshalb: Welche konkrete operative Entwicklung ermöglicht Zinszahlung und Tilgung – und bis wann ist sie wirksam?
Wer darauf mit Zahlen, Terminen und überprüfbaren Annahmen antworten kann, hat eine Grundlage für die Finanzierungsentscheidung. Wer nur auf den nächsten Kredit verweist, hat noch keine Rückzahlungslösung.
Mehr Kredit nötig – oder muss Ihre GmbH neu aufgestellt werden?
Lassen Sie Liquiditätsbedarf, Verlustursachen und mögliche Sanierungsschritte wirtschaftlich einordnen, bevor Sie zusätzliche Verpflichtungen eingehen.
Wirtschaftliche Krisenanalyse für Ihre GmbH anfragen
Finanzierung oder Krise
Dieser Beitrag dient der allgemeinen wirtschaftlichen Information und ersetzt keine individuelle Finanzierungs-, Rechts- oder Steuerberatung. Rechtliche Fragen zur Insolvenzreife, Antragspflicht und Geschäftsführerhaftung sind mit entsprechend qualifizierten Rechtsanwälten zu klären. Ergänzend gilt unser rechtlicher Hinweis.
Quellen und gesetzliche Grundlagen
[1] KfW Research: KfW-Kreditmarktausblick Oktober 2026. Veröffentlichung vom 13. Oktober 2026; Kreditneugeschäft, Einordnung der Treiber, Prognose und Berechnungsmethode
[2] KfW: Arbeitshilfe Liquiditätsplan. Aufbau einer Zahlungsplanung mit betrieblichen Auszahlungen, Zinsen, Tilgung, Steuern und Finanzierung.
[3] Industrie- und Handelskammern: Der Bankkredit – IHK Gießen-Friedberg und Erfolg bei Kreditverhandlungen – IHK Rhein-Neckar. Grundlagen der Kapitaldienstprüfung und Vorbereitung von Kreditgesprächen.
[4] KfW: ERP-Förderkredit KMU, Programme 365 und 366. Finanzierungszwecke, Antrag über Finanzierungspartner und Bedeutung der Haftungsfreistellung.
[5] StaRUG – Krisenfrüherkennung und Krisenmanagement. Überwachungs-, Gegenmaßnahmen- und Berichtspflichten der Geschäftsleitung.
[6] Insolvenzgründe: § 17 InsO – Zahlungsunfähigkeit, § 18 InsO – drohende Zahlungsunfähigkeit und § 19 InsO – Überschuldung. Gesetzliche Definitionen und Prognosezeiträume
[7] § 15a InsO – Insolvenzantragspflicht. Pflicht zur rechtzeitigen Antragstellung und gesetzliche Höchstfristen.
[8] § 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung. Zahlungsbeschränkungen, Ausnahmen und Erstattungspflichten.
Die Rechenbeispiele, Belastungsszenarien und der praktische Prüfaufbau sind eigene vereinfachte Darstellungen. Sie sind keine KfW-Berechnungen, keine Bankangebote und keine Prognosen für ein bestimmtes Unternehmen.