China Absatzkrise deutsche Zulieferer
China wächst um 4,5 Prozent: Was deutsche Zulieferer jetzt prüfen sollten
Eine China-Absatzkrise kann deutsche Zulieferer auch bei wachsender chinesischer Wirtschaft treffen. Entscheidend sind die Nachfrage ihrer tatsächlichen Kunden sowie die erzielbaren Margen und Zahlungseingänge. Die neuen Konjunkturzahlen geben Anlass, Umsatzplanung und Kundenabhängigkeiten zu überprüfen: Welche Endmärkte nehmen Ihre Produkte ab? Wie verbindlich sind Abrufe? Wie viel Ergebnis und Liquidität hängen davon ab?
Für GmbH-Geschäftsführer entsteht daraus eine konkrete Aufgabe: Risiken nach Kundengruppen beziffern und rechtzeitig tragfähiges Ersatzgeschäft entwickeln.
Dieser Beitrag ordnet die amtlichen Meldungen ein und übersetzt sie in einen Kundenabhängigkeits-Check. Die Rechenbeispiele sind redaktionell entwickelte Modelle. Sie zeigen, wie eine Absatzveränderung auf Ergebnis und Finanzierung wirken kann, ohne eine Entwicklung für Ihr Unternehmen vorherzusagen.
China-Absatzkrise deutscher Zulieferer: Was die neuen Zahlen zeigen
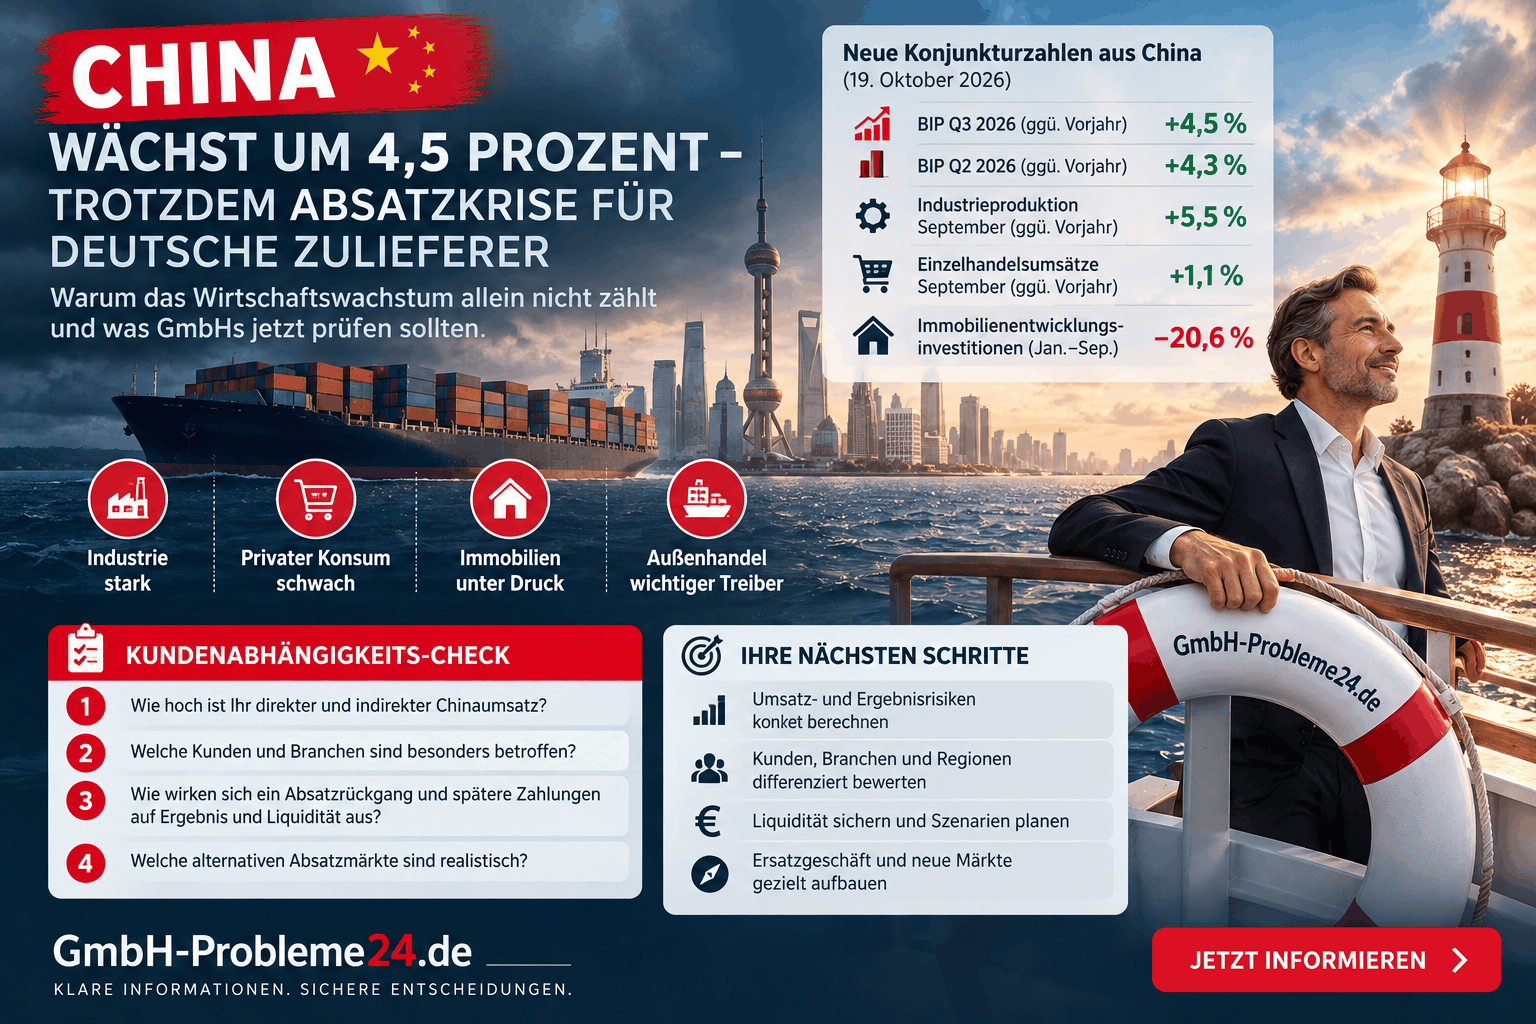
Das chinesische Statistikamt NBS veröffentlichte am 19. Oktober 2026 folgende Ergebnisse:
| Kennzahl und Zeitraum | Vergleich | Veränderung | Einordnung |
|---|---|---|---|
| BIP, drittes Quartal 2026 | Vorjahresquartal | +4,5 % | Real, preisbereinigt |
| BIP, zweites Quartal 2026 | Vorjahresquartal | +4,3 % | Real, preisbereinigt |
| Industrielle Wertschöpfung, September 2026 | Vorjahresmonat | +5,5 % | Real; Betriebe oberhalb der statistischen Umsatzschwelle |
| Einzelhandelsumsätze, September 2026 | Vorjahresmonat | +1,1 % | Nominal; Warenhandel und Gastronomie |
| Immobilienentwicklungsinvestitionen, Januar bis September 2026 | Entsprechender Vorjahreszeitraum | −20,6 % | Nominal |
Damit liegt die Vorjahresrate des BIP um 0,2 Prozentpunkte über derjenigen des zweiten Quartals. Die Einzelhandelskennzahl umfasst nicht den gesamten privaten Konsum einschließlich sämtlicher Dienstleistungen. Die Industrieangabe beschreibt Wertschöpfung, keine Stückzahl aller produzierten Güter.
Diese unterschiedlichen Messgrößen sollten deshalb nicht wie gleichartige Absatzindikatoren behandelt werden. Welche Entwicklung für einen Zulieferer zählt, hängt vom tatsächlichen Einsatz seiner Produkte und von den Einkaufsentscheidungen seiner Kunden ab.
Deutsche Exporte nach China: Der Blick auf die Branchen ist entscheidend
Eine bereits vorliegende Destatis-Veröffentlichung vom 20. Juli 2026 liefert wichtige Hintergrundzahlen. Sie betrifft Januar bis Mai und ist keine neue deutsche Meldung vom Oktober:
| Warenexporte aus Deutschland nach China | Januar bis Mai 2026 | Gegenüber Vorjahreszeitraum |
|---|---|---|
| Insgesamt | 29,6 Milliarden Euro | −14,5 % |
| Maschinen | 5,8 Milliarden Euro | −17,5 % |
| Kraftfahrzeuge und Kraftfahrzeugteile | 4,7 Milliarden Euro | −26,1 % |
| Datenverarbeitungsgeräte, elektrische und optische Erzeugnisse | 5,1 Milliarden Euro | +0,9 % |
Erfasst werden wertmäßige Warenexporte. Die Statistik misst weder neue Bestellungen noch sämtliche Chinaumsätze deutscher Unternehmensgruppen. Produziert eine Tochtergesellschaft vor Ort für chinesische Kunden, entsteht daraus nicht automatisch ein Export aus Deutschland. Auch Preise und die Zusammensetzung der ausgeführten Waren beeinflussen Exportwerte.
Der Hintergrundbeitrag zum Rückgang der Maschinenexporte nach China vertieft die Bedeutung für diese Branche.
Eine weitere Perspektive liefert der ZVEI: Im Juli 2026 sanken die Elektroexporte nach China gegenüber dem Vorjahresmonat um 10,8 Prozent, während die weltweiten Branchenausfuhren um 11,9 Prozent stiegen. Die Veröffentlichung vom 22. September verdeutlicht unterschiedliche Absatzentwicklungen. Die vom Verband betrachtete Elektro- und Digitalindustrie ist allerdings nicht deckungsgleich mit der oben genannten Destatis-Warengruppe; auch die Berichtszeiträume unterscheiden sich.
China Absatzkrise deutsche Zulieferer Infografik
Welche Zulieferer ihre Absatzannahmen besonders genau prüfen sollten
Bauzulieferer: Neubau, Bestand und konkrete Projekte auseinanderhalten
Ein Hersteller von Komponenten für neue Wohngebäude hat eine andere Nachfragestruktur als ein Anbieter von Ersatzteilen für bestehende Anlagen. Ordnen Sie Ihre Lieferungen deshalb nach Neubau, Modernisierung, Wartung und Ersatzbedarf.
Prüfen Sie bei projektbezogenen Geschäften, ob Finanzierung, Baufortschritt und Abnahmetermine noch zur ursprünglichen Bestellung passen.
Ein unterschriebener Rahmenvertrag beantwortet diese Fragen nicht vollständig. Entscheidend sind die darin vereinbarten Abnahmepflichten sowie die konkret bestätigten Aufträge. Lassen Sie sich Änderungen schriftlich bestätigen und gleichen Sie die eigene Materialbeschaffung mit dem tatsächlich gesicherten Bedarf ab.
Bestandsbezogene Nachfrage kann andere Risiken haben; sie ist nicht automatisch gegen Zahlungsverzögerungen geschützt.
Automatisierung: Absatzchancen müssen beim Kunden nachweisbar sein
Produktivitätssteigerung und Automatisierung können interessante Anwendungsfelder sein. Eine steigende industrielle Produktion belegt jedoch für sich genommen weder eine neue Fabrikinvestition noch einen zusätzlichen Bedarf an deutschen Komponenten. Ein Kunde kann vorhandene Kapazitäten stärker auslasten oder andere Lieferanten auswählen.
Belastbarer wird eine Absatzannahme, wenn ein freigegebenes Investitionsbudget, eine technische Spezifikation und ein realistischer Beschaffungsplan vorliegen.
Fragen Sie auch, ob Ihr Produkt für das Projekt zugelassen ist und wer die Kaufentscheidung trifft. Eine allgemeine Wachstumsbranche ersetzt diese Prüfung nicht.
Automobilzulieferer: Modelle, Plattformen und Beschaffung prüfen
Im Fahrzeuggeschäft sollten Sie die Nachfrage auf die Modelle und Plattformen herunterbrechen, für die Sie tatsächlich liefern. Relevant sind Produktionsprogramme, Modellwechsel, Lagerbestände beim Abnehmer und dessen Entscheidung über lokale oder importierte Komponenten.
Eine hohe Konzernproduktion hilft Ihrem Betrieb wenig, wenn Ihr Bauteil in den wachsenden Modellen nicht eingesetzt wird.
Prüfen Sie außerdem, ob ein deutscher Vertragspartner für ein chinesisches Werk, für andere Auslandsmärkte oder für mehrere Standorte einkauft. Diese Zuordnung ergänzt den Überblick über die Krise der deutschen Autoindustrie um die entscheidende Frage: Welcher Teil Ihres eigenen Geschäfts ist betroffen?
Konkurrenzdruck kann auch außerhalb Chinas entstehen
In einer DIHK-Sonderumfrage berichteten 83 Prozent der antwortenden Industrieunternehmen von zunehmendem chinesischem Wettbewerbsdruck. Insgesamt nahmen 1.325 Unternehmen an der Befragung vom 20. Juli bis 10. August 2026 teil. Das sind Einschätzungen der Befragten, keine gemessenen Auftragsverluste aller deutschen GmbHs.
Für Ihre Planung folgt daraus eine zusätzliche Prüffrage: Welche Wettbewerber treten bei Ihren bisherigen Abnehmern auf, und verändern sie Preise, Lieferzeiten oder technische Anforderungen?
Ein neuer Absatzmarkt kann denselben Konkurrenzdruck aufweisen wie der bisherige.
Indirekte China-Abhängigkeit: Warum die Rechnungsadresse nicht genügt
Eine GmbH kann wirtschaftlich vom chinesischen Markt abhängen, obwohl sie überwiegend deutsche Kunden beliefert. Dafür muss erkennbar sein, welcher Teil ihrer Lieferungen in Produkte oder Projekte für diesen Endmarkt eingeht.
Besonders bei einer Abhängigkeit von einem Großkunden lohnt sich diese zusätzliche Aufschlüsselung.
Redaktionelles Modell: Ein Zulieferer erzielt fünf Millionen Euro Nettojahresumsatz. Die folgende Zuordnung beruht auf angenommenen Informationen über den Einsatz seiner eigenen Produkte. Auch die vollständige Zuordnung der Direktlieferungen zur chinesischen Endnachfrage ist eine Modellannahme.
| Kundengruppe | Eigener Nettojahresumsatz | Chinaanteil an diesen Lieferungen | Zugeordneter Chinaumsatz |
|---|---|---|---|
| Direkte Kunden in China | 500.000 Euro | 100 % im Modell | 500.000 Euro |
| Deutscher Maschinenbauer A | 1.500.000 Euro | 40 % | 600.000 Euro |
| Systemlieferant B | 1.000.000 Euro | 20 % | 200.000 Euro |
| Übrige Abnehmer | 2.000.000 Euro | Im Beispiel 0 % | 0 Euro |
| Gesamt | 5.000.000 Euro | Gewichtet 26 % | 1.300.000 Euro |
Die direkte Chinaquote beträgt hier zehn Prozent. Nach der Endmarktzuordnung sind 26 Prozent des eigenen Umsatzes mit dem Markt verbunden.
Das ist eine Analyse der Absatzabhängigkeit, keine zusätzliche Exportstatistik. Beide Werte beschreiben denselben Unternehmensumsatz aus verschiedenen Blickwinkeln.
Unterscheiden Sie Lieferort, Produktionsstandort und Endabsatzmarkt. Ein chinesisches Werk kann Ihre Komponenten in Produkte einbauen, die anschließend in andere Länder exportiert werden. Dann ist die Direktlieferung zwar Chinaexport, aber nicht vollständig von chinesischer Endnachfrage abhängig.
Die entscheidende Voraussetzung: Die Anteile bei A und B beziehen sich auf Ihre Lieferungen an diese Kunden. Ein Chinaanteil im gesamten Konzernumsatz des Kunden darf nicht ungeprüft übernommen werden. Ihre Komponenten könnten ausschließlich in europäischen Produkten stecken oder umgekehrt überdurchschnittlich stark für China bestimmt sein.
Unbekannte Endmärkte werden als unbekannt erfasst. Die Null im Beispiel ist eine ausdrückliche Annahme und kein Ersatz für fehlende Informationen. Arbeiten Sie bei Unsicherheit mit begründeten Bandbreiten.
Jede Rechnung beziehungsweise Lieferposition wird nur einmal zugeordnet; mehrere Kundenstufen dürfen denselben Umsatz nicht vervielfachen. Eigene Tochterumsätze in China betrachten Sie separat und bereinigen konzerninterne Lieferungen, bevor Sie eine Gruppenbetrachtung erstellen.
Kundenabhängigkeits-Check: Acht Fragen mit konkreter Aktion
Bearbeiten Sie den Check zunächst für Ihre wichtigsten Kunden und gefährdeten Produktgruppen. Vertrieb, Einkauf und Buchhaltung sollten dieselben Angaben verwenden.
Halten Sie zu jeder Antwort den Informationsstand, einen Verantwortlichen und den nächsten Prüftermin fest.
1. Wie verbindlich ist der geplante Umsatz?
Trennen Sie feste Bestellungen, bestätigte Abrufe, unverbindliche Bedarfsvorschauen und Vertriebschancen. Prüfen Sie Mengen, Abnahmezeiträume und vertragliche Änderungsrechte.
Aktion: Markieren Sie ungesicherte Umsätze in der Planung und lassen Sie wesentliche Annahmen vom Kunden aktualisieren. Eine bloße Wiederholung früherer Jahresmengen ist keine neue Bestätigung.
2. Welchen Ergebnisbeitrag liefert der Kunde?
Ein großer Umsatz kann durch Rabatte, Sonderprüfungen, kleine Lose oder aufwendige Logistik wenig zur Kostendeckung beitragen.
Aktion: Berechnen Sie den Deckungsbeitrag einschließlich kundenspezifischer variabler Aufwendungen. Prüfen Sie Preis- und Mengenszenarien getrennt, denn eine Preissenkung wirkt anders als eine Mengenreduzierung.
3. Hängen mehrere Kunden am gleichen Endmarkt?
Verschiedene Rechnungsadressen können dieselbe Fahrzeugplattform oder Bauinvestition beliefern.
Aktion: Ergänzen Sie die Kundenliste um Endanwendung, Region und erkennbaren gemeinsamen Nachfragetreiber. Prüfen Sie, welche Umsätze gleichzeitig ausfallen oder verschoben werden könnten.
4. Wie hoch ist die Konzentration auf einen Konzern?
Mehrere rechtlich selbstständige Kunden können derselben Unternehmensgruppe angehören. Deren Einkaufs- oder Finanzierungsentscheidungen können mehrere Aufträge gleichzeitig betreffen.
Aktion: Erstellen Sie neben der Debitorenübersicht eine Konzernsicht. Prüfen Sie außerdem, welche Sicherheiten für die einzelnen Forderungen bestehen.
5. Verändern sich die tatsächlichen Forderungslaufzeiten?
Vereinbarte Zahlungsziele und tatsächliche Zahlungseingänge können auseinanderliegen. Beobachten Sie auch Teilzahlungen, Reklamationen und verzögerte Freigaben.
Aktion: Vergleichen Sie konkrete Fälligkeiten mit Zahlungseingängen und klären Sie überfällige größere Positionen zeitnah. Übernehmen Sie realistische Eingangstermine in die Liquiditätsplanung.
6. Wie viel Kapital steckt in Spezialbeständen?
Kundenspezifische Materialien, Werkzeuge und unfertige Erzeugnisse können nach einem Abrufstopp schwer anderweitig nutzbar sein.
Aktion: Ordnen Sie Bestände den gesicherten Aufträgen zu. Prüfen Sie Abnahmevereinbarungen, mögliche Umrüstung und die wirtschaftlichen Folgen zusätzlicher Beschaffung.
7. Verändert sich die lokale Beschaffung?
Ein Kunde kann weiterhin verkaufen und dennoch weniger bei Ihnen einkaufen.
Aktion: Fragen Sie nach Lieferantenwechseln, lokalen Fertigungsplänen und neuen Zulassungsanforderungen. Bewerten Sie konkret, ob Service, Qualität, Lieferfähigkeit oder technische Anpassungen Ihre Position verbessern können.
8. Wann bringt Ersatzgeschäft tatsächlich Geld?
Ein interessanter Neukunde kann lange Freigaben und erhebliche Vorleistungen verlangen.
Aktion: Erfassen Sie Anlaufkosten, Bemusterung, Zahlungsbedingungen und den frühesten belastbaren Zahlungseingang. Planen Sie zusätzlichen Finanzierungsbedarf ein, bevor Sie bereits Erlöse aus dem neuen Geschäft zur Deckung kurzfristiger Lücken ansetzen.
Eine pauschale sichere Chinaquote gibt es für diesen Check nicht. Die Tragfähigkeit einer Abhängigkeit hängt unter anderem von Marge, Vertragslage, Zahlungsbedingungen, Reserven und Ersatzmöglichkeiten ab. Entscheidend ist, ob Ihr Unternehmen ein plausibles Belastungsszenario finanziell bewältigen kann.
China Absatzkrise deutsche Zulieferer
Rechenbeispiel: Wie ein Absatzrückgang den Gewinn verändert
Wir führen das Modell mit fünf Millionen Euro Nettojahresumsatz fort. Angenommen, der zugeordnete Chinaumsatz sinkt um 20 Prozent.
Im Beispiel wirkt sich diese Veränderung vollständig auf die betreffenden Lieferungen aus; die gesamte Verminderung tritt im betrachteten Jahr ein. Das ist eine vereinfachende Annahme, keine Prognose einer tatsächlichen Übertragung entlang der Lieferkette.
Alle Kundengruppen haben dieselbe variable Kostenquote von 60 Prozent. Diese Kosten fallen proportional zum Umsatz. Übrige Umsätze und Preise bleiben unverändert. Die festen Aufwendungen betragen 1,8 Millionen Euro und enthalten sämtliche weiteren betrieblichen Aufwendungen einschließlich gegebenenfalls anfallender Abschreibungen.
| Modellgröße pro Jahr | Ausgangsplanung | Belastungsszenario |
|---|---|---|
| Zugeordneter Chinaumsatz | 1.300.000 Euro | 1.040.000 Euro |
| Übriger Umsatz | 3.700.000 Euro | 3.700.000 Euro |
| Gesamter Nettoumsatz | 5.000.000 Euro | 4.740.000 Euro |
| Variable Kosten | 3.000.000 Euro | 2.844.000 Euro |
| Deckungsbeitrag | 2.000.000 Euro | 1.896.000 Euro |
| Übrige feste betriebliche Aufwendungen | 1.800.000 Euro | 1.800.000 Euro |
| Vereinfachtes Betriebsergebnis vor Zinsen und Steuern | 200.000 Euro | 96.000 Euro |
Der Umsatz sinkt um 260.000 Euro beziehungsweise 5,2 Prozent. Das modellierte Betriebsergebnis fällt um 104.000 Euro beziehungsweise 52 Prozent, weil die festen Aufwendungen unverändert bleiben.
Das Ergebnis ist eine vereinfachte EBIT-Betrachtung; Zinsen und Ertragsteuern sind nicht berücksichtigt.
In der Praxis sollten Sie zusätzlich testen, ob Materialkosten zeitnah sinken, andere Produktmargen gelten oder Bestandsabwertungen erforderlich werden. Solche Veränderungen können das Ergebnis verbessern oder verschlechtern.
Bei anhaltend sinkender Rentabilität hilft die weiterführende Einordnung, welche Schritte bei Verlusten des Unternehmens sinnvoll sind.
Unabhängiges Zahlungsszenario: Eine verspätete Einzahlung bindet Spielraum
Betrachten wir getrennt davon eine tatsächliche Kundenzahlung von 120.000 Euro, die 30 Tage später eingeht als geplant. Dieser Betrag ist ein Zahlungsbetrag und keine aus dem vorherigen Nettoumsatzmodell abgeleitete Umsatzposition.
Für den Zeitraum zwischen dem ursprünglich geplanten und dem tatsächlich späteren Eingang sah die Planung einen niedrigsten verfügbaren Spielraum von 150.000 Euro vor. Bei ansonsten unveränderten Ein- und Auszahlungen sinkt dieser vorübergehend auf 30.000 Euro.
Allein die Verspätung bedeutet noch keinen Umsatzverlust. Zusätzliche Finanzierungskosten sind hier unberücksichtigt.
Das Beispiel zeigt, weshalb Ergebnisrechnung und Zahlungsplanung getrennt geführt und anschließend aufeinander abgestimmt werden sollten.
Liquidität stabilisieren: Eine belastbare Zahlungsplanung aufbauen
Für die kurzfristige Steuerung empfehlen wir redaktionell eine rollierende Planung über 13 Wochen. Dieser Horizont ist eine praktische Arbeitsentscheidung und keine gesetzlich vorgeschriebene Dauer. Bei knapper Liquidität benötigen Sie zusätzlich eine tägliche Betrachtung der besonders kritischen Termine.
Beginnen Sie mit den tatsächlich verfügbaren Bankguthaben. Erfassen Sie nur Kreditlinien, die verbindlich zugesagt, nutzbar und noch nicht ausgeschöpft sind. Ein beantragter Kredit oder ein erwartetes Gesprächsergebnis gehört nicht als sicherer Geldzufluss in die Basisplanung.
- Einzahlungen einzeln planen: Größere Kundenforderungen erhalten Fälligkeit, realistischen Zahlungstermin und eine begründete Einschätzung der Verlässlichkeit.
- Auszahlungen vollständig erfassen: Dazu gehören fällige Lieferantenrechnungen, Löhne, Sozialversicherung, tatsächlich fällige Steuern, Mieten, Versicherungen, Zinsen und Tilgungen.
- Doppelzählungen vermeiden: Berücksichtigen Sie beispielsweise eine bereits angerechnete Kreditlinie nicht nochmals als zusätzlichen Zahlungseingang. Ausgezahlte Forderungsfinanzierung und spätere Kundenüberweisung dürfen nicht beide frei verfügbar erscheinen.
- Abweichungen jede Woche erklären: Verschobene Abrufe und Zahlungen werden mit Betrag, Ursache und neuem Termin erfasst. Ergänzen Sie anschließend die nächste Woche am Ende des Horizonts.
- Maßnahmen überprüfbar machen: Eine geplante Entlastung benötigt Verantwortlichen, Termin und Nachweis. Erst eine tatsächlich wirksame Vereinbarung verändert verbindliche Zahlungsannahmen.
Führen Sie einen Basispfad und ein begründetes Belastungsszenario. Die Planung sollte zeigen, wann eine Unterdeckung entsteht und welche Maßnahme sie bis dahin tatsächlich beseitigen kann.
Eine Fortführungsprognose verlangt darüber hinaus eine ihrem Zweck entsprechende umfassendere Betrachtung.
Operative Maßnahmen: Auftragsbestand, Einkauf und Kosten abstimmen
Aktualisierte Kundeninformationen müssen zeitnah in Einkauf und Produktionsplanung ankommen. Gleichen Sie bestätigte Kundenabrufe mit Produktionsplanung und Bestellungen ab. Besprechen Sie erkennbare Abweichungen frühzeitig mit den betroffenen Partnern und prüfen Sie die jeweiligen vertraglichen Möglichkeiten.
Unterscheiden Sie dabei kurzfristig veränderbare Ausgaben von Aufwendungen, die auch bei geringerer Auslastung zunächst weiterlaufen. Eine pauschale Kürzung kann Lieferfähigkeit und Qualität gerade bei den profitablen Aufträgen gefährden.
Bewerten Sie Einsparungen deshalb nach tatsächlicher Zahlungswirkung, Umsetzungskosten und Auswirkungen auf das verbleibende Geschäft.
Für größere Maßnahmen erstellen Sie einen kurzen Entscheidungsvermerk:
- Welches Problem wird gelöst?
- Welche Entlastung tritt wann ein?
- Welche einmaligen Kosten entstehen?
- Welche Annahmen müssen dafür gelten?
So vermeiden Sie, eine mögliche Jahresentlastung als sofort verfügbaren Geldbetrag zu behandeln.
Bei Kunden mit schwankenden Abrufen können aktualisierte Lieferpläne, kleinere wirtschaftlich tragfähige Lose oder verhandelte Anzahlungen helfen. Ob das möglich ist, hängt von Vertrag und Verhandlungsposition ab. Vereinbarungen sollten schriftlich festgehalten und anschließend in Einkauf, Produktion und Finanzplanung übernommen werden.
Absatzmärkte diversifizieren: Entscheidend ist tragfähiges Ersatzgeschäft
Diversifizierung kann über zusätzliche Kunden, weitere Anwendungen oder neue Regionen erfolgen. Beginnen Sie dort, wo Ihre bestehenden Fähigkeiten einen nachvollziehbaren Kundennutzen bieten.
Ein neues Land allein verändert die Abhängigkeit wenig, wenn dort dieselben Konzerne dieselben Produkte für denselben Endmarkt kaufen.
| Kriterium | Frage für die Entscheidung |
|---|---|
| Erreichbare Marge | Welcher Deckungsbeitrag bleibt nach Vertrieb, Transport, Service und Anpassungen? |
| Marktzugang | Welche Zertifizierungen, Freigaben oder Vertriebspartner werden benötigt? |
| Zeit bis zur ersten Einzahlung | Wann kann aus einer realistischen Bestellung tatsächlich Geld eingehen? |
| Anlaufkosten | Welche Ausgaben entstehen für Muster, Werkzeuge, Reisen und Produktanpassungen? |
| Working Capital | Wie viel Material, unfertige Produktion und Forderungen müssen vorfinanziert werden? |
| Gemeinsames Nachfragerisiko | Hängt das neue Geschäft von denselben Endkunden, Investitionszyklen oder Plattformen ab? |
Vergleichen Sie konkrete Geschäftsmöglichkeiten anhand dieser Kriterien. Ein kleinerer Auftrag mit überschaubarem Anlauf und verlässlichen Zahlungsbedingungen kann kurzfristig hilfreicher sein als ein großer, ungesicherter Projektumsatz.
Das größere Projekt kann strategisch trotzdem sinnvoll sein, wenn seine Vorfinanzierung tragfähig ist.
Arbeiten Sie mit Etappen: zunächst Bedarf und technischen Einsatz bestätigen, anschließend eine wirtschaftliche Pilotlieferung vereinbaren und danach den Ausbau bewerten. Legen Sie vorab fest, wie viel Zeit und Geld Sie bis zur nächsten überprüfbaren Kundenentscheidung einsetzen. Das begrenzt die Gefahr, knappe Mittel in unverbindlichen Vertriebschancen zu binden.
Umsatzziele aus neuen Märkten gehören erst mit nachvollziehbaren Annahmen in die Planung. Halten Sie getrennt fest, welche Beträge bereits beauftragt sind und welche von weiteren Entscheidungen abhängen.
Zusätzlicher Umsatz wird zur Stabilisierung beitragen, wenn Marge und Zahlungseingang zur finanziellen Situation passen.
Ein umsetzbarer Plan für 48 Stunden, sieben Tage und 30 Tage
Der folgende Ablauf ist eine redaktionelle Arbeitshilfe. Bei bereits kritischer Zahlungsfähigkeit beginnt die notwendige Prüfung sofort; die Zeitstufen begründen keine Wartefrist.
| Zeitraum | Arbeitsschritt | Konkretes Ergebnis |
|---|---|---|
| Innerhalb von 48 Stunden | Wichtigste Kunden, gesicherte Aufträge, offene Forderungen, fällige Zahlungen und verfügbare Mittel zusammenführen. | Gemeinsame Ausgangslage mit erkennbaren Informationslücken und unmittelbar kritischen Terminen. |
| Innerhalb von sieben Tagen | Kundenannahmen überprüfen, indirekte Abhängigkeit zuordnen und Ergebnis- sowie Zahlungsszenario rechnen. | Abgestimmte Planung und priorisierte Maßnahmen mit Verantwortlichen. |
| Innerhalb von 30 Tagen | Vereinbarte Maßnahmen umsetzen, Ersatzgeschäft konkretisieren und Wirkung überprüfen. | Nachweisbare Entlastungen, aktualisierte Aufträge und belastbare nächste Entscheidungen. |
Besprechen Sie Abweichungen regelmäßig in einer kurzen Geschäftsführungsrunde. Jede Maßnahme erhält einen Termin, an dem über Fortführung, Anpassung oder Abbruch entschieden wird.
Ausschlaggebend ist die belegte Wirkung auf Lieferfähigkeit, Ergebnis und Liquidität.
Wann Absatzprobleme eine insolvenzrechtliche Prüfung erfordern
Ein Auftragsrückgang ist für sich genommen kein automatischer Insolvenzgrund. Bei einer GmbH müssen jedoch insbesondere Zahlungsunfähigkeit und Überschuldung geprüft werden, wenn entsprechende Anzeichen vorliegen.
§ 17 InsO knüpft Zahlungsunfähigkeit daran, ob das Unternehmen seine fälligen Zahlungspflichten erfüllen kann. Erkennbare Probleme verlangen eine aktuelle Prüfung der tatsächlichen Situation; der Jahresgewinn beantwortet diese Frage nicht. Einzelnorm
Die Grundlagen erläutert unser Beitrag zu § 17 InsO und Zahlungsunfähigkeit.
§ 19 InsO betrifft die Überschuldung. Dabei kommt es auf die Deckung der bestehenden Verbindlichkeiten durch das Vermögen und die gesetzlich maßgebliche Fortführungsperspektive an. Eine Fortführung in den nächsten zwölf Monaten muss nach den Umständen überwiegend wahrscheinlich sein, damit die entsprechende Ausnahme greift. Ein bilanzieller Verlust allein ersetzt diese Prüfung ebenfalls nicht.
§ 15a InsO verlangt bei tatsächlich eingetretener Zahlungsunfähigkeit oder Überschuldung einen Insolvenzantrag ohne schuldhaftes Zögern. Die gesetzlichen Höchstfristen betragen drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung. Sie sind keine pauschale Erlaubnis, mit einer notwendigen Antragstellung abzuwarten.
Die hier empfohlene kurzfristige Zahlungsplanung ersetzt weder die Insolvenzreifeprüfung noch eine erforderliche längerfristige Fortführungsplanung. Bei konkreten Anzeichen sind die nächsten Schritte unverzüglich fachkundig zu klären.
Weiterführende Informationen finden Sie zur Insolvenz bei einer GmbH.
Häufige Fragen zur China-Absatzkrise deutscher Zulieferer
Sind alle deutschen Zulieferer vom schwächeren Chinageschäft betroffen?
Die Betroffenheit hängt von Produkten, Kunden, Endmärkten und Beschaffungsentscheidungen ab. Eine branchenweite Exportentwicklung ist ein Anlass zur Prüfung. Über den einzelnen Betrieb entscheiden dessen konkrete Aufträge, Margen und Zahlungsströme.
Wie erkenne ich eine indirekte Abhängigkeit?
Fragen Sie, für welche Anwendungen und Endmärkte Ihre Kunden Ihre Produkte einsetzen. Dokumentieren Sie gesicherte Informationen und begründete Annahmen getrennt. Eine deutsche Rechnungsadresse schließt einen chinesischen Endmarkt nicht aus.
Sollte eine GmbH das Chinageschäft grundsätzlich reduzieren?
Eine solche Entscheidung braucht eine wirtschaftliche Prüfung. Profitables und verlässlich bezahltes Geschäft kann wertvoll bleiben. Prüfen Sie, welche Konzentrationsrisiken Sie tragen können und welche zusätzlichen Kunden oder Anwendungen diese Abhängigkeit wirksam verringern.
Was ist zuerst wichtiger: neue Kunden oder Liquidität?
Beides muss zeitlich zusammenpassen. Fällige Zahlungen benötigen verfügbare Mittel. Neues Geschäft kann zusätzliche Vorfinanzierung auslösen und erst später Einzahlungen bringen. Deshalb werden Vertriebsvorhaben mit der Zahlungsplanung abgestimmt.
Welche Unterlagen braucht eine erste strukturierte Bestandsaufnahme?
Hilfreich sind aktuelle betriebswirtschaftliche Auswertungen, offene Posten, Bankstände und Kreditbedingungen sowie Auftragsbestand, Kundenumsätze, Materialbestände und die bekannten Fälligkeiten. Ergänzen Sie wichtige Vertragsbedingungen und dokumentierte Änderungen bei Kundenabrufen.
China-Absatzrisiken deutscher Zulieferer brauchen eine konkrete Unternehmensplanung
China-Absatzrisiken deutscher Zulieferer sollten auf Ebene der eigenen Kunden und Produkte bewertet werden. Schlüsseln Sie Ihre Abhängigkeit nach tatsächlichen Endmärkten auf, rechnen Sie plausible Ergebnis- und Zahlungsszenarien und entwickeln Sie Ersatzgeschäft mit tragfähiger Vorfinanzierung.
Die Geschäftsführung benötigt dafür wenige, verlässliche Entscheidungsgrundlagen: bestätigte Kundenannahmen, einen nachvollziehbaren Ergebnisbeitrag, realistische Zahlungstermine und Maßnahmen mit überprüfbarer Wirkung.
Damit wird aus einer allgemeinen Konjunkturmeldung eine handhabbare Aufgabe für das eigene Unternehmen.
Ihre GmbH spürt sinkende Abrufe oder spätere Zahlungen?
Wir unterstützen Sie dabei, die wirtschaftliche Lage Ihrer GmbH zu beurteilen und geeignete Schritte zur Stabilisierung zu entwickeln. Schildern Sie uns Ihre Situation.
Quellen und weiterführende Informationen
Recherche- und Rechtsstand: 19. Oktober 2026. Die folgenden Veröffentlichungen belegen die jeweils bezeichneten Daten und Rechtsgrundlagen. Kundencheck, Maßnahmenplan und Rechenbeispiele sind eigenständige redaktionelle Analysen.
- National Bureau of Statistics of China: Konjunkturveröffentlichung vom 19. Oktober 2026 – Grundlage der Tabelle zu BIP, Industrie, Einzelhandel und Immobilienentwicklungsinvestitionen.
- Statistisches Bundesamt: Importe aus China im Zeitraum Januar bis Mai 2026 um 6,2 % gestiegen – Pressemitteilung Nr. 255 vom 20. Juli 2026; enthält die dargestellten deutschen Export- und Warengruppenwerte.
- ZVEI: Deutsche Elektroindustrie steigert Ausfuhren erneut – Veröffentlichung vom 22. September 2026 zu den Elektroexporten im Juli.
- DIHK: Deutsche Wirtschaft im Wettbewerb mit China – Ergebnisse und Methodik der Unternehmensbefragung, Stand September 2026.
- § 17 InsO: Zahlungsunfähigkeit – gesetzliche Grundlage des Insolvenzgrundes.
- § 19 InsO: Überschuldung – Voraussetzungen und Fortführungsperspektive.
- § 15a InsO: Antragspflicht – Antragstellung und gesetzliche Höchstfristen.