Deutsche Exporte sinken
Deutsche Exporte sinken: Wie Auftragsrückgänge aus dem Ausland GmbHs gefährden
Berichtsmonat: August 2026
Die deutschen Exporte sind im August 2026 gegenüber Juli um 0,8 Prozent gesunken. Gleichzeitig stiegen die Importe um 0,9 Prozent, jeweils kalender- und saisonbereinigt. Das Statistische Bundesamt veröffentlichte die Zahlen am 8. Oktober 2026.
Für exportorientierte GmbHs ist diese Nachricht ein Anlass, die eigene Auftrags- und Finanzplanung zu überprüfen. Denn wenn internationale Kunden weniger bestellen, Lieferungen verschieben oder später bezahlen, kann ein Unternehmen gleich an mehreren Stellen unter Druck geraten: Die Auslastung sinkt, der Ergebnisbeitrag schrumpft und bereits vorfinanzierte Aufträge binden weiterhin Geld.
Ein Exportrückgang macht eine GmbH jedoch nicht automatisch insolvent. Entscheidend ist, wie stark das eigene Geschäft betroffen ist, welche Kosten tatsächlich sinken und ob sämtliche fälligen Verpflichtungen weiterhin bezahlt werden können.
Exportrückgang bei der GmbH: Wann wird daraus ein Existenzrisiko?
Ein Exportrückgang gefährdet eine GmbH besonders dann, wenn wegfallende Auslandsumsätze hohe Fixkosten nicht mehr decken und gleichzeitig Geld in Material, unfertigen Erzeugnissen oder offenen Kundenforderungen gebunden bleibt. Zur akuten Krise wird diese Entwicklung, wenn die verfügbaren Zahlungsmittel und gesicherten Finanzierungen nicht mehr ausreichen, um fällige Zahlungen zu leisten.
Drei Fragen gehören deshalb zusammen: Welche Aufträge fehlen? Wie verändert sich das Ergebnis? Wann fehlt tatsächlich Geld auf dem Konto? Wer nur auf den Umsatz schaut, erkennt das Problem möglicherweise zu spät.
Was die Exportzahlen für August 2026 aussagen – und was nicht
Die Außenhandelszahlen zeigen einen schwächeren Monat, aber kein einheitliches Bild in allen Vergleichsrichtungen.
| Kennzahl für August 2026 | Gemeldeter Wert |
|---|---|
| Exporte gegenüber Juli, kalender- und saisonbereinigt | −0,8 % |
| Importe gegenüber Juli, kalender- und saisonbereinigt | +0,9 % |
| Exportwert, kalender- und saisonbereinigt | 137,6 Milliarden Euro |
| Importwert, kalender- und saisonbereinigt | 118,1 Milliarden Euro |
| Außenhandelsüberschuss, kalender- und saisonbereinigt | 19,5 Milliarden Euro |
Zur Einordnung gehört auch: Gegenüber August 2025 lagen die Exporte nach der begleitenden dpa-Berichterstattung nominal um 6,2 Prozent höher. Ein Rückgang zum Vormonat und ein Anstieg zum Vorjahr können gleichzeitig auftreten.
Die Monatsmeldung ist außerdem keine Auftragsstatistik. Sie beschreibt bereits erfolgte Warenexporte, nicht unmittelbar die Bestellungen für die kommenden Monate. Auch eine Kalender- und Saisonbereinigung ist nicht mit einer Preisbereinigung gleichzusetzen.
Daraus folgt: Die Zahlen rechtfertigen weder die pauschale Aussage, sämtliche Exportbranchen befänden sich im freien Fall, noch eine Entwarnung für das einzelne Unternehmen. Aussagekräftiger für die eigene GmbH sind bestätigte Bestellungen, tatsächliche Abrufe, erzielbare Deckungsbeiträge und erwartete Zahlungseingänge.
Auch die gestiegenen Importe belegen nicht, dass deutsche Unternehmen insgesamt unverkaufte Lagerbestände aufbauen. Dafür wären zusätzliche Daten erforderlich.
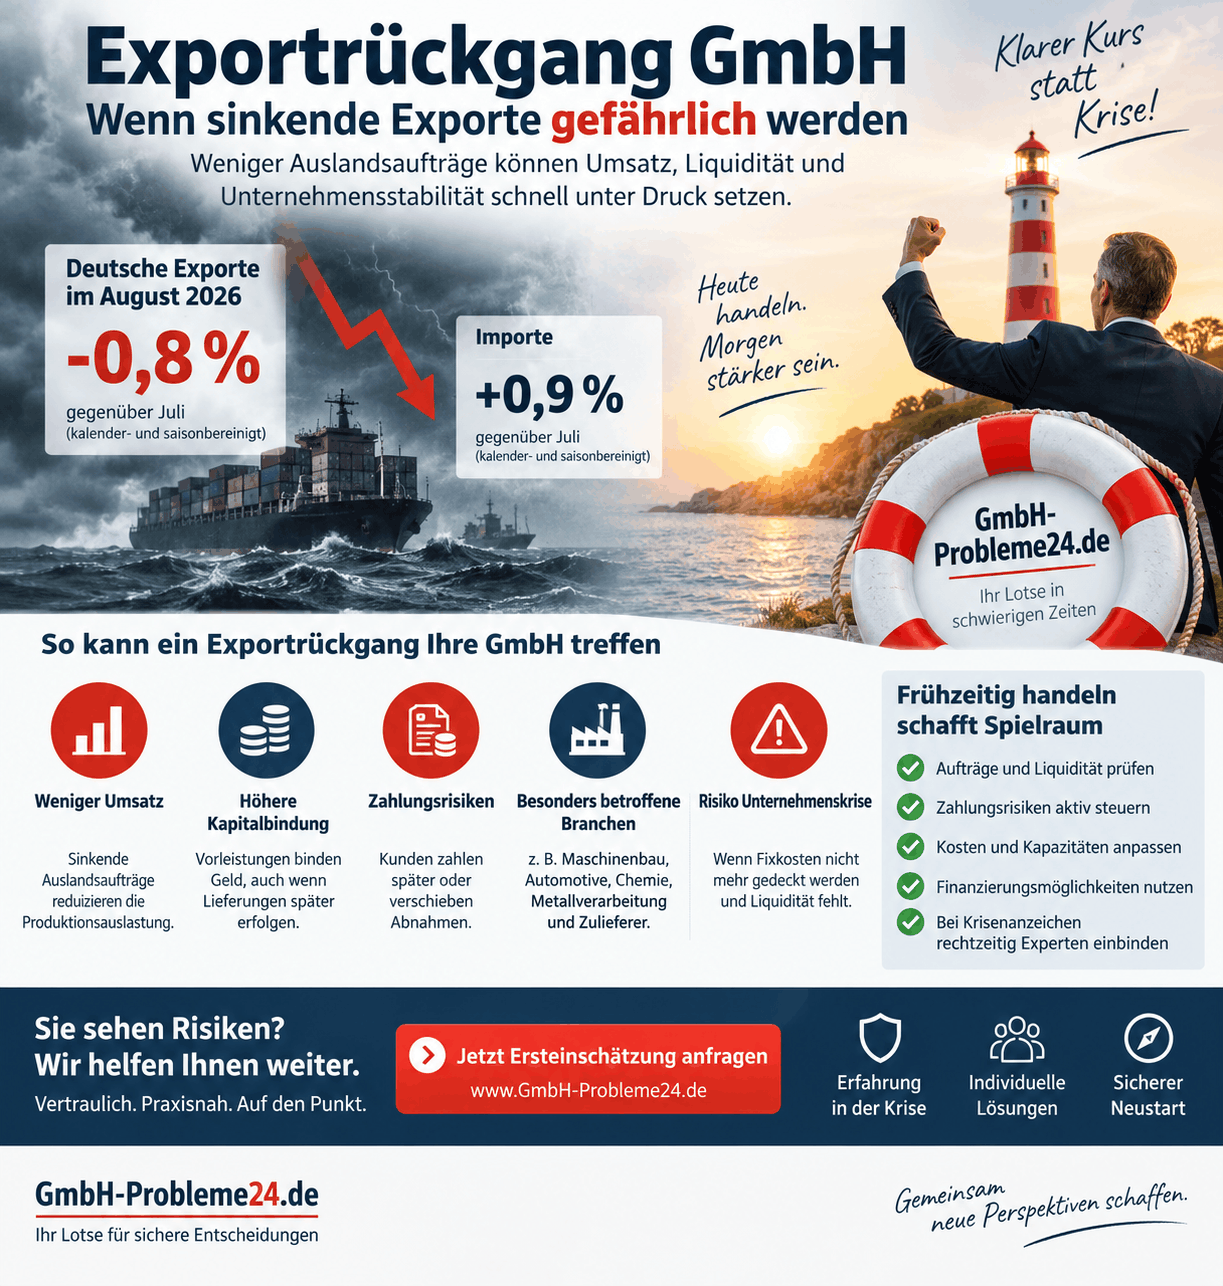
Exportrückgang GmbH Infografik
Warum sinkende Auslandsumsätze eine GmbH mehrfach treffen können
Weniger Umsatz lässt die Fixkosten nicht verschwinden
Wenn ein Auftrag ausbleibt, entfallen möglicherweise Materialkosten, Transportkosten oder externe Fertigungsleistungen. Hallenmiete, Stammpersonal, Versicherungen und andere feste Kosten können dagegen zunächst weiterlaufen.
Für die Beurteilung ist deshalb der Deckungsbeitrag wichtig: jener Teil des Umsatzes, der nach Abzug der variablen Kosten zur Deckung der Fixkosten verbleibt. Fällt dieser Beitrag weg, kann schon ein vergleichsweise begrenzter Umsatzrückgang einen bisher knappen Gewinn aufzehren.
Eine reine Umsatzbetrachtung führt deshalb leicht zu falschen Entscheidungen. Ein niedrigerer Umsatz mit profitablen Aufträgen kann wirtschaftlich besser sein als eine volle Produktion mit schlecht kalkulierten Projekten. Wie sich eine anhaltende Ergebnisverschlechterung einordnen lässt, erläutert auch unser Beitrag Firma macht Verluste: Ursachen und Handlungsmöglichkeiten.
Vorleistungen bleiben gebunden, obwohl der Kunde später abnimmt
Angenommen, eine GmbH bestellt Spezialbauteile, bezahlt externe Konstrukteure und beginnt mit der Fertigung. Anschließend verschiebt der ausländische Kunde den Abnahmetermin um zwei Monate.
Der Auftrag kann weiterhin bestehen. Trotzdem verändert sich seine Finanzierung: Bereits geleistete Auszahlungen sind nicht rückgängig gemacht, weitere Kosten können anfallen und die vereinbarte Schlusszahlung rückt nach hinten.
Besonders kritisch ist kundenspezifische Ware, die sich nicht ohne Weiteres anderweitig verkaufen lässt. Ein hoher bilanzieller Lagerwert bedeutet dann nicht, dass kurzfristig ausreichend Zahlungsmittel verfügbar sind.
Mehr Kapitalbindung ist allerdings keine zwangsläufige Folge sinkender Exporte. Werden Einkauf und Produktion rechtzeitig angepasst und vorhandene Forderungen eingezogen, kann auch Liquidität frei werden. Entscheidend ist, welche Aufträge und Verpflichtungen bereits bestehen.
Der Kunde bezahlt später als vereinbart
Von einer Terminverschiebung vor Lieferung ist der Zahlungsverzug nach Lieferung zu unterscheiden. Im zweiten Fall hat die GmbH ihre Leistung bereits erbracht, wartet aber auf den vereinbarten Geldeingang.
Ein Auftrag kann auf dem Papier rentabel sein und trotzdem einen Finanzierungsengpass verursachen. Deshalb sollten Vertrieb und Buchhaltung nicht getrennt beurteilen, ob ein Kunde „gut“ ist: Neben Umsatz und Marge zählt, wie zuverlässig er tatsächlich bezahlt.
Wiederkehrende Verspätungen, nicht vereinbarte Teilzahlungen oder neue Einwendungen gegen Rechnungen sollten Anlass sein, die Forderung und das weitere Kundenrisiko konkret zu prüfen.
Welche Branchen und Zulieferer besonders aufmerksam prüfen sollten
Die folgende Übersicht beschreibt mögliche betriebliche Risikokonstellationen. Sie ist keine Rangliste der im August 2026 nachweislich am stärksten betroffenen Branchen.
| Branche | Mögliche Belastung bei schwächerem Auslandsgeschäft | Entscheidende Prüfgröße |
|---|---|---|
| Maschinen- und Anlagenbau | Verschobene Investitionsprojekte, kundenspezifische Vorfertigung, verspätete Abnahmen | Noch zu finanzierende Auszahlungen bis zur nächsten gesicherten Kundenzahlung |
| Automotive und Zulieferer | Geringere Abrufe bei weiterlaufenden Werkzeug-, Personal- und Kapazitätskosten | Verbindliche Abrufe statt unverbindlicher Mengenprognosen |
| Chemie und Kunststoffverarbeitung | Niedrigere Absatzmengen bei material-, energie- oder anlagenbezogenen Bindungen | Deckungsbeitrag und verfügbare Liquidität je Produktgruppe |
| Metallverarbeitung und Gießereien | Material ist beschafft, Serien werden verkleinert oder verschoben | Verwertbarkeit der Bestände und kündbare Einkaufsverpflichtungen |
| Elektrotechnik und industrielle Komponenten | Projektverzögerungen, Spezialteile und lange Zahlungsziele | Kundenkonzentration und Finanzierungslücke je Projekt |
| Exporthandel, Spedition und Industrieverpackung | Weniger Handels- oder Transportvolumen bei eigenen Vorleistungen | Zahlungseingänge im Verhältnis zu fälligen Lieferanten- und Betriebskosten |
Auch eine GmbH ohne eigene Auslandsrechnung kann betroffen sein. Wer beispielsweise Bauteile an einen deutschen Maschinenbauer liefert, hängt möglicherweise mittelbar an dessen Exportgeschäft.
Nicht nur die eigene Exportquote zählt, sondern auch die Exportabhängigkeit der wichtigsten Kunden. Ein sinnvoller Belastungstest untersucht deshalb, was passiert, wenn ein bedeutender Kunde Abrufe reduziert oder Zahlungen verschiebt.
Rechenbeispiel: Wie 14 Prozent weniger Gesamtumsatz den Gewinn aufzehren
Das folgende Beispiel ist ein frei gewähltes Modell, keine Branchenstatistik und kein realer Beratungsfall. Der angenommene betriebliche Rückgang ist nicht aus den nationalen Exportzahlen abgeleitet.
Eine Produktions-GmbH erzielt monatlich 500.000 Euro Umsatz. Davon entfallen 350.000 Euro auf das Ausland und 150.000 Euro auf das Inland. Die variablen Kosten betragen vereinfachend 70 Prozent des Umsatzes, die monatlichen Fixkosten 140.000 Euro.
Nun sinkt der Auslandsumsatz um 20 Prozent, während das Inlandsgeschäft unverändert bleibt. Produktmix und variable Kostenquote bleiben im Modell konstant; die variablen Kosten lassen sich vollständig anpassen.
| Monatliche Ergebnisrechnung | Ausgangslage | Nach Rückgang |
|---|---|---|
| Auslandsumsatz | 350.000 € | 280.000 € |
| Inlandsumsatz | 150.000 € | 150.000 € |
| Gesamtumsatz | 500.000 € | 430.000 € |
| Variable Kosten: 70 % | 350.000 € | 301.000 € |
| Deckungsbeitrag | 150.000 € | 129.000 € |
| Fixkosten | 140.000 € | 140.000 € |
| Vereinfachtes Betriebsergebnis vor Zinsen und Steuern | +10.000 € | −11.000 € |
Der Gesamtumsatz sinkt um 14 Prozent. Weil 70.000 Euro Umsatz mit einem Deckungsbeitrag von 30 Prozent entfallen, verschlechtert sich das monatliche Ergebnis um 21.000 Euro.
Die Gewinnschwelle liegt unter diesen Annahmen bei rund 466.667 Euro Monatsumsatz: 140.000 Euro Fixkosten geteilt durch 30 Prozent Deckungsbeitragsquote.
Die praktische Frage lautet damit nicht nur: „Wie viel Umsatz fehlt?“ Sondern: „Wie viel ertragreicher Umsatz oder welche nachhaltige Kostenentlastung fehlen bis zur Gewinnschwelle?“ Lassen sich variable Kosten nicht sofort reduzieren, fällt die Belastung zunächst höher aus als im Modell.
Ergänzendes Liquiditätsbeispiel: 80.000 Euro kommen zu spät
Die Ergebnisrechnung sagt noch nicht, wann Geld fehlt. Dafür betrachten wir ein eigenständiges Zahlungsbeispiel für einen festgelegten Planungszeitraum:
Das Unternehmen verfügt zu Beginn über insgesamt 90.000 Euro aus frei verfügbarem Guthaben und einer tatsächlich nutzbaren, noch nicht ausgeschöpften Kreditlinie. Erwarteten Einzahlungen von 260.000 Euro stehen fällige Auszahlungen von 310.000 Euro gegenüber.
Geplanter verbleibender Finanzierungsspielraum: 90.000 + 260.000 − 310.000 = 40.000 Euro.
Verschiebt sich ein erwarteter Zahlungseingang von 80.000 Euro vollständig hinter das Ende dieses Zeitraums, verbleiben nur 180.000 Euro Einzahlungen.
Finanzierungssaldo nach Verzögerung: 90.000 + 180.000 − 310.000 = −40.000 Euro.
Damit besteht unter den Annahmen ein ungedeckter Finanzierungsbedarf von 40.000 Euro. Die verspätete Zahlung ist nicht automatisch ein endgültiger Verlust, verursacht aber zunächst einen Liquiditätsbedarf.
Eine rechtliche Feststellung der Zahlungsunfähigkeit lässt sich daraus allein nicht ableiten. Dafür müssen insbesondere die konkreten Fälligkeiten, verfügbaren Mittel und weiteren Umstände geprüft werden. Auch ein positiver Endsaldo kann zwischenzeitliche Unterdeckungen verdecken.
Deutsche Exporte sinken
Welche Warnsignale Geschäftsführer jetzt beobachten sollten
Statt ausschließlich den nächsten Monatsabschluss abzuwarten, empfiehlt sich ein regelmäßiger Abgleich von Vertrieb, Produktion und Zahlungsverkehr. Besonders aussagekräftig sind drei Gruppen von Warnsignalen:
- Aufträge und Ergebnis: Bestellungen oder verbindliche Abrufe bleiben hinter der Planung zurück, Kunden verschieben Abnahmen, Deckungsbeiträge sinken oder ein Großkunde dominiert den Auftragsbestand.
- Forderungen und Vorleistungen: Überfällige Forderungen nehmen zu, unfertige Projekte binden länger Geld oder kundenspezifische Bestände haben keinen gesicherten Abnehmertermin.
- Finanzierung und Fälligkeiten: Freie Kreditspielräume schrumpfen, Lieferanten verlangen Vorkasse oder fällige Verpflichtungen lassen sich nur noch durch wiederholte Verschiebungen bedienen.
Diese Signale sind nicht gleichbedeutend mit Insolvenz. Sie sollten aber eine aktualisierte Planung und gegebenenfalls eine unverzügliche fachliche Prüfung auslösen. Auf neue Kreditlimits oder externe Bonitätsbewertungen zu warten, ersetzt die eigene Überwachung nicht.
Was eine GmbH bei Exportrückgang konkret tun kann
1. Bestellungen, Prognosen und Zahlungstermine auseinanderhalten
Erstellen Sie für die wichtigsten Kunden eine Übersicht mit bestätigtem Auftragswert, verbindlichen Abrufen, noch ausstehenden Abnahmen und erwarteten Zahlungen. Ergänzen Sie bereits geleistete Vorfinanzierungen und noch unvermeidbare Auszahlungen.
Ein Rahmenvertrag mit einer unverbindlichen Jahresprognose darf in der Planung nicht genauso behandelt werden wie eine gesicherte Bestellung mit festgelegtem Liefer- und Zahlungstermin. Die jeweilige Bindungswirkung ist anhand des Vertrags zu prüfen.
Für das interne Reporting bietet sich an, bestätigte Geschäfte, unsichere Erwartungen und bereits verschobene Vorhaben sichtbar zu trennen. So lässt sich erkennen, welche vermeintlich gute Auslastung tatsächlich belastbar ist.
2. Eine rollierende Liquiditätsplanung aufbauen
Als praktisches Steuerungsinstrument bietet sich eine 13-Wochen-Liquiditätsplanung an, die wöchentlich aktualisiert wird. Bei knappen Reserven sollten kritische Fälligkeiten zusätzlich taggenau betrachtet werden. Die 13 Wochen sind eine betriebliche Planungsempfehlung, keine gesetzliche Entwarnungsfrist.
Erfassen Sie Ein- und Auszahlungen nach ihrem realistischen Zahlungszeitpunkt. Dazu gehören bestehende Forderungen und Verbindlichkeiten ebenso wie Löhne, Steuern, Sozialversicherungsbeiträge, Mieten, Darlehensraten und notwendige Projektkosten.
Kreditlinien dürfen nur mit dem tatsächlich verfügbaren Restbetrag berücksichtigt werden. Eine beantragte Aufstockung ist noch keine verfügbare Finanzierung. Wird der freie Kreditspielraum bereits zum Anfangsbestand addiert, darf seine spätere Nutzung nicht nochmals als zusätzlicher Mittelzufluss gezählt werden.
Die kurzfristige Planung sollte durch eine längerfristige Ergebnis- und Finanzplanung ergänzt werden. Unser Beitrag zur Fortführungsprognose für Unternehmen und GmbHs vertieft die Bedeutung einer belastbaren Zukunftsplanung.
3. Vorfinanzierung und Forderungen begrenzen
Prüfen Sie, ob sich für neue Geschäfte angemessene Anzahlungen, Zahlungen nach Fertigungsfortschritt oder andere geeignete Sicherheiten vereinbaren lassen. Bereits abgeschlossene Verträge können nicht ohne Weiteres einseitig geändert werden.
Bei bestehenden Forderungen lohnt zunächst eine konkrete Ursachenprüfung: Fehlt eine Abnahme? Ist die Rechnung formal fehlerhaft? Bestreitet der Kunde einen Teil der Leistung? Oder kann er tatsächlich nicht zahlen?
Die passende Reaktion hängt vom Grund ab. Eine fehlende Unterlage lässt sich anders lösen als ein Bonitätsproblem. Lieferstopps, Stundungen oder neue Sicherungsvereinbarungen sollten rechtlich geprüft werden, statt sie schematisch einzusetzen.
4. Aufträge nach Ergebnis und Finanzierungsbedarf beurteilen
Ein neuer Großauftrag ist nicht automatisch die Lösung. Im Gegenteil: Er kann die kurzfristige Liquiditätslücke vergrößern, wenn zunächst erhebliche Auszahlungen nötig sind und die Kundenzahlung erst deutlich später erfolgt.
Berechnen Sie deshalb für wesentliche Projekte neben der Marge den höchsten kumulierten Vorfinanzierungsbedarf bis zu den jeweiligen Zahlungseingängen. Vergleichen Sie diesen mit dem gesicherten Finanzierungsspielraum.
Auch beim Lagerabbau ist Differenzierung nötig. Frei verwertbare Standardware bietet andere Möglichkeiten als kundenspezifische Teile, die vertraglich gebunden oder wirtschaftlich kaum anderweitig nutzbar sind. Ein pauschaler Produktions- oder Einkaufsstopp kann wiederum neue Vertrags- und Lieferprobleme schaffen.
5. Finanzierungen und Absicherungen passend auswählen
Factoring kann bei geeigneten Forderungen Zahlungseingänge vorziehen. Ob es nutzbar ist, hängt unter anderem von Forderungsqualität, Abnehmern, Ländern, Vertragsbedingungen und Kosten ab. Ein noch nicht ausgeführter Auftrag ist nicht schon deshalb eine verkaufbare Forderung.
Bei Exportgeschäften kommen außerdem geeignete Kreditversicherungen oder Exportkreditgarantien in Betracht. Dabei sind unterschiedliche Phasen zu unterscheiden: Eine Fabrikationsrisikodeckung kann unter ihren Bedingungen Produktionskosten absichern; eine Lieferantenkreditdeckung betrifft bestimmte Forderungsausfallrisiken aus Ausfuhrgeschäften.
Solche Instrumente ersetzen weder fehlende Nachfrage noch eine tragfähige Kalkulation. Deckung, Ausschlüsse, Selbstbehalte und mögliche Entschädigungszeitpunkte müssen zum konkreten Geschäft passen. Versicherungsschutz bedeutet nicht automatisch sofort verfügbares Geld.
Mit Banken sollte nicht nur über einen höheren Kredit gesprochen werden, sondern über einen nachvollziehbaren Bedarf, realistische Rückführung und belegte Gegenmaßnahmen. Dauerhafte operative Verluste werden durch zusätzliche Verschuldung allein nicht beseitigt.
Wann aus dem Exportrückgang eine insolvenzrechtlich relevante Krise wird
Es gibt keinen festen Prozentsatz, ab dem sinkende Exporte eine Insolvenzantragspflicht auslösen. Maßgeblich sind die gesetzlichen Insolvenzgründe und die konkrete Finanzlage.
Zahlungsunfähigkeit nach § 17 InsO
Zahlungsunfähigkeit liegt vor, wenn der Schuldner seine fälligen Zahlungspflichten nicht erfüllen kann. Ein hoher Auftragsbestand oder wertvolle Maschinen widerlegen sie nicht automatisch, wenn die erforderlichen Zahlungsmittel fehlen.
Ob nur eine kurzfristige Zahlungsstockung oder bereits Zahlungsunfähigkeit vorliegt, bedarf einer fachlichen Prüfung. Einen Überblick über die maßgeblichen Begriffe bietet unser Beitrag zur Insolvenzordnung und den Pflichten von GmbH-Geschäftsführern.
Drohende Zahlungsunfähigkeit nach § 18 InsO
Hier geht es um die voraussichtliche Unfähigkeit, bestehende Zahlungspflichten bei Fälligkeit zu erfüllen. In aller Regel ist ein Prognosezeitraum von 24 Monaten zugrunde zu legen.
Drohende Zahlungsunfähigkeit allein löst bei der GmbH grundsätzlich noch keine Antragspflicht nach § 15a InsO aus. Sie darf jedoch nicht mit einer gleichzeitig vorliegenden Zahlungsunfähigkeit oder Überschuldung verwechselt werden.
Überschuldung nach § 19 InsO
Überschuldung liegt grundsätzlich vor, wenn das Vermögen die bestehenden Verbindlichkeiten nicht mehr deckt, es sei denn, die Fortführung des Unternehmens ist in den nächsten zwölf Monaten überwiegend wahrscheinlich.
Ein bilanzieller Verlust oder negatives Eigenkapital ist daher nicht automatisch mit insolvenzrechtlicher Überschuldung gleichzusetzen. Bei wegbrechenden Auslandsaufträgen können jedoch Annahmen zur Finanzierung und Fortführung neu geprüft werden müssen.
Welche Antragsfristen für Geschäftsführer gelten
Bei Zahlungsunfähigkeit oder Überschuldung muss der Insolvenzantrag ohne schuldhaftes Zögern gestellt werden. Die gesetzlichen Höchstfristen betragen drei Wochen nach Eintritt der Zahlungsunfähigkeit und sechs Wochen nach Eintritt der Überschuldung.
Das sind keine frei nutzbaren Wartefristen. Bankgespräche, erhoffte Exportaufträge oder laufende Verkaufsverhandlungen setzen die gesetzlichen Pflichten nicht außer Kraft. Hinweise zum weiteren Vorgehen finden Sie unter Insolvenz bei einer GmbH: Was Geschäftsführer beachten müssen.
Zahlungen nach Eintritt der Insolvenzreife können nach § 15b InsO persönliche Ersatzpflichten auslösen. Es bestehen gesetzlich geregelte Ausnahmen; deshalb wäre ein pauschaler Rat, sämtliche Zahlungen einzustellen, ebenso ungeeignet wie unverändertes Weiterzahlen. Bei entsprechenden Anzeichen ist umgehend insolvenzrechtlicher Rat erforderlich.
Bereits vor einer Insolvenz verpflichtet § 1 StaRUG Geschäftsleiter zur fortlaufenden Überwachung bestandsgefährdender Entwicklungen und zu geeigneten Gegenmaßnahmen. Eine dokumentierte Krisenfrüherkennung beginnt deshalb nicht erst mit unbezahlten Rechnungen.
Häufige Fragen zum Exportrückgang einer GmbH
Kann eine GmbH trotz voller Auftragsbücher in Zahlungsschwierigkeiten geraten?
Ja. Ein Auftragsbestand ist kein Bankguthaben. Müssen Material, Fertigung und Personal lange vor der Kundenzahlung finanziert werden, können selbst profitable Aufträge die verfügbaren Reserven überfordern.
Hilft ein neuer Großauftrag gegen die Krise?
Nur, wenn er wirtschaftlich tragfähig ist und seine Vorfinanzierung gesichert werden kann. Entscheidend sind nicht allein Auftragswert und Gewinnchance, sondern die zeitliche Abfolge der notwendigen Auszahlungen und gesicherten Einzahlungen.
Ist ein Exportminus von 0,8 Prozent bereits ein Insolvenzwarnsignal für jede GmbH?
Nein. Die gesamtwirtschaftliche Monatszahl sagt nichts darüber aus, ob eine bestimmte GmbH ihre Rechnungen bezahlen kann. Sie ist ein Anlass zur Überprüfung der Planung, keine Diagnose der eigenen Insolvenzreife.
Kann ein GmbH-Verkauf die Insolvenzantragspflicht beseitigen?
Ein bloßer Verkauf der Geschäftsanteile beseitigt weder eine bestehende Insolvenzreife noch frühere Pflichtverletzungen. Eine tatsächlich umgesetzte und ausreichende Finanzierung kann die wirtschaftliche Lage verändern; die bloße Aussicht auf einen Käufer genügt dafür nicht.
Fazit: Nicht die Exportzahl entscheidet, sondern der finanzielle Handlungsspielraum
Der Rückgang der deutschen Exporte im August 2026 ist ein Anlass für Aufmerksamkeit, aber kein Beleg für eine flächendeckende Unternehmenskrise. Für die einzelne GmbH kommt es darauf an, ob Aufträge verbindlich sind, ausreichende Deckungsbeiträge erwirtschaftet werden und Kundenzahlungen rechtzeitig eingehen.
Die wichtigste Konsequenz lautet: Auftragsplanung, Ergebnisrechnung und Liquiditätsplanung müssen zusammenpassen. Wer diese drei Perspektiven verbindet, kann gezielter über Kostenanpassungen, Vertragsverhandlungen und Finanzierungen entscheiden – und erkennt früher, wann fachliche Hilfe unverzichtbar ist.
Auslandsaufträge fehlen – wie lange reicht Ihre Liquidität?
Sinkende Abrufe, verspätete Kundenzahlungen oder ausgeschöpfte Kreditlinien sollten konkret eingeordnet werden. Schildern Sie Ihre Situation und klären Sie, welche nächsten Schritte wirtschaftlich sinnvoll und zeitlich dringlich sind.
Jetzt eine vertrauliche Ersteinschätzung anfragen
Telefon: 030 – 233 277 480
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechts-, Steuer- oder Finanzierungsberatung. Rechtliche und steuerliche Prüfungen gehören in die Hände entsprechend befugter Berufsträger. Die Rechenbeispiele sind vereinfachte Modellannahmen.
Quellen und weiterführende Informationen
Außenhandelsdaten: Statistisches Bundesamt: Exports in August 2026: −0.8% on July 2026, Pressemitteilung Nr. 356 vom 8. Oktober 2026. Grundlage der monatlichen Veränderungsraten und des Veröffentlichungsdatums.
Ergänzende Einordnung: dpa / Die Welt: Dämpfer für deutsche Exporte im August, 8. Oktober 2026. Angaben zu Handelswerten, Außenhandelsüberschuss und nominalem Vorjahresvergleich.
Absicherung von Exportgeschäften: Exportkreditgarantien der Bundesrepublik Deutschland: Fabrikationsrisikodeckung und Lieferantenkreditdeckung. Unterschiedliche Deckungsgegenstände vor und nach Lieferung. Exportkreditgarantien
Gesetzliche Insolvenzgründe: § 17 InsO – Zahlungsunfähigkeit, § 18 InsO – drohende Zahlungsunfähigkeit und § 19 InsO – Überschuldung. Grundlage der Abgrenzungen und gesetzlichen Prognosezeiträume.
Insolvenzantrag und Zahlungspflichten: § 15a InsO – Insolvenzantragspflicht und § 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung. Grundlage der Antragsfristen und möglicher Ersatzpflichten für Zahlungen nach Insolvenzreife. Gesetze im Internet
Krisenfrüherkennung: StaRUG – Krisenfrüherkennung und Krisenmanagement. Gesetzliche Überwachungs- und Handlungspflichten der Geschäftsleitung bei bestandsgefährdenden Entwicklungen.
Die branchenspezifischen Risikokonstellationen, Handlungsempfehlungen und Rechenbeispiele sind redaktionelle betriebswirtschaftliche Einordnungen. Sie sind keine aus der Destatis-Monatsmeldung abgeleiteten Branchenprognosen.