Gastgewerbe – Umsatz steigt, Gewinn sinkt
Umsatz steigt, Gewinn sinkt: Warum mehr Erlöse Ihre GmbH täuschen können
Umsatz steigt, Gewinn sinkt – das passiert, wenn zusätzliche Erlöse nicht ausreichen, um höhere Aufwendungen auszugleichen. Preiserhöhungen können ein Umsatzplus erzeugen, obwohl weniger verkauft wird. Gleichzeitig können steigende Einkaufspreise, höhere Personalkosten oder ein ungünstiger Angebotsmix das Ergebnis verschlechtern. Entscheidend ist deshalb nicht allein, wie viel Ihre GmbH umsetzt, sondern was davon übrig bleibt.
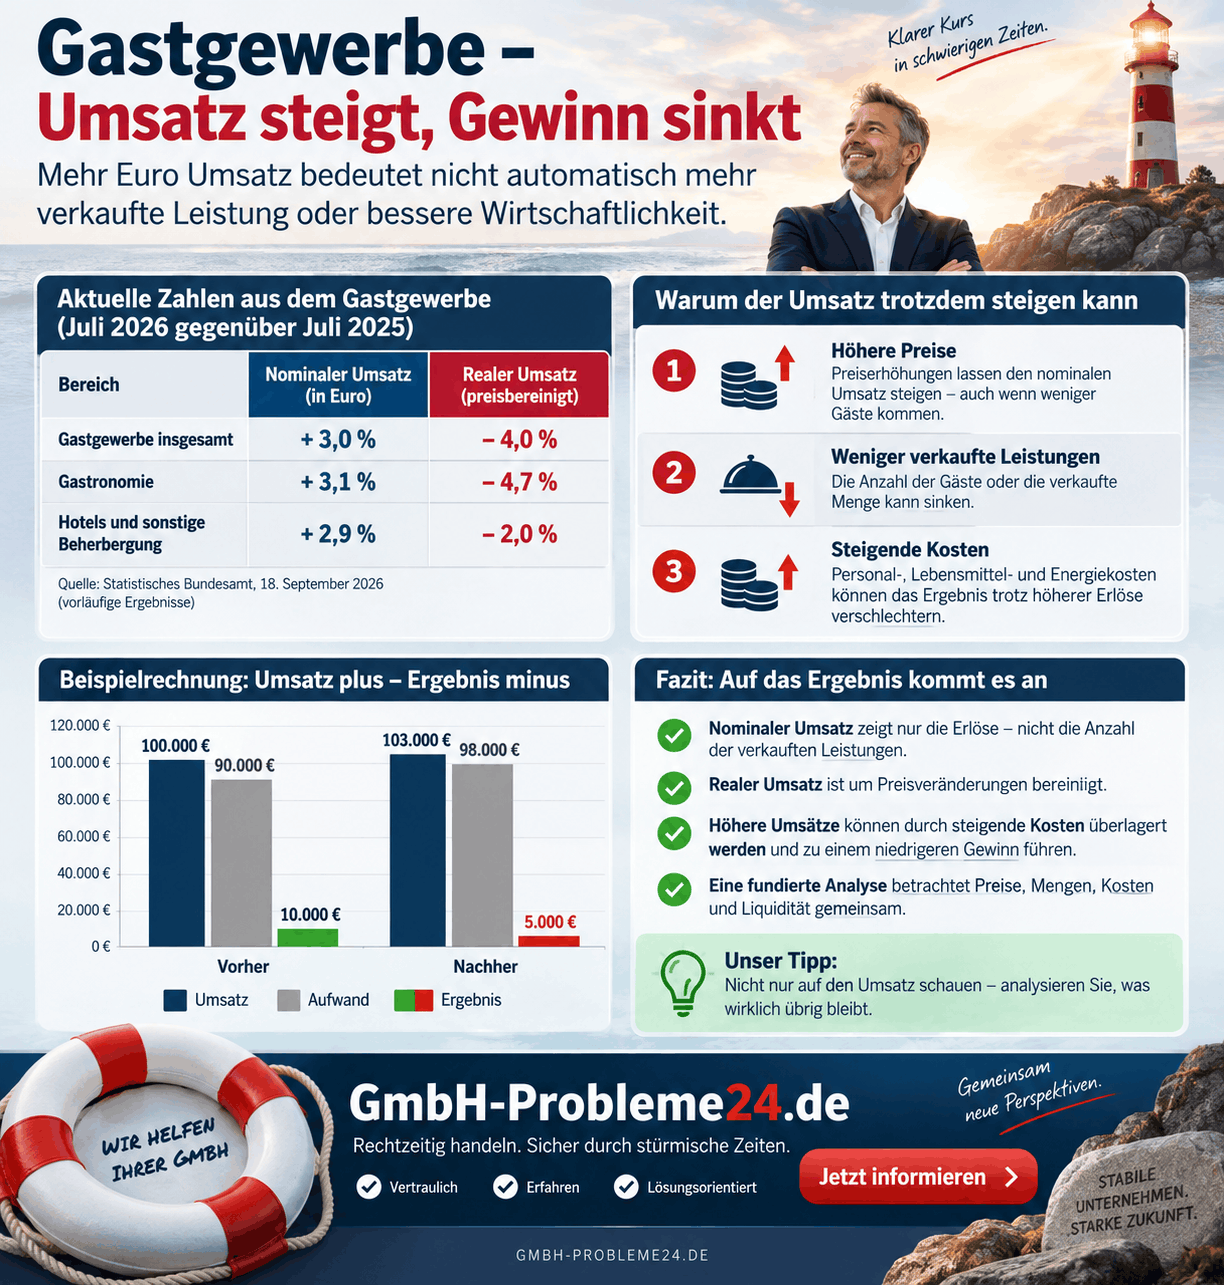
Ein vereinfachtes Beispiel verdeutlicht den Zusammenhang: Steigt der Monatsumsatz von 100.000 auf 103.000 Euro, während die betrieblichen Aufwendungen von 90.000 auf 98.000 Euro wachsen, halbiert sich das operative Ergebnis von 10.000 auf 5.000 Euro.
Drei Prozent mehr Umsatz. Aber 50 Prozent weniger Betriebsergebnis.
Die aktuellen Zahlen aus dem Gastgewerbe liefern einen passenden Anlass, diesen Unterschied genauer zu betrachten. Sie zeigen allerdings zunächst die Umsatzentwicklung – nicht die Gewinne einzelner Unternehmen.
Gastgewerbe: Mehr nominaler Umsatz, weniger reales Geschäft
Das Statistische Bundesamt veröffentlichte am 18. September 2026 vorläufige Umsatzdaten für Juli 2026. Gegenüber Juli 2025 ergibt sich folgendes Bild: [1]
| Bereich | Nominaler Umsatz | Realer, preisbereinigter Umsatz |
|---|---|---|
| Gastgewerbe insgesamt | +3,0 % | −4,0 % |
| Gastronomie | +3,1 % | −4,7 % |
| Hotels und sonstige Beherbergung | +2,9 % | −2,0 % |
Gegenüber Juni 2026 stieg der reale Gastgewerbeumsatz dagegen kalender- und saisonbereinigt um 1,5 Prozent. Eine Verbesserung zum Vormonat und ein Rückgang zum Vorjahr können also gleichzeitig auftreten. [1]
Für Geschäftsführer ist daran eine Frage besonders interessant:
Entsteht das Umsatzplus durch mehr verkaufte Leistungen – oder nur durch höhere Erlöse je Leistung?
Aus einem realen Umsatzrückgang lässt sich weder ein gleich hoher Rückgang der Gästezahl noch ein bestimmter Gewinnverlust ableiten. Dafür müssen Absatzmengen, Angebotsstruktur und betriebliche Aufwendungen gesondert betrachtet werden.
Nominal, real und netto: Drei Begriffe, die Sie unterscheiden sollten
Nominaler Umsatz beschreibt die Erlöse zu den jeweils geltenden Preisen. Realer Umsatz ist um Preisveränderungen bereinigt. Nettoumsatz bedeutet dagegen: Umsatz ohne Umsatzsteuer. Destatis erfasst im Gastgewerbe Nettoumsätze und verwendet zur Preisbereinigung entsprechende Nettopreisindizes. [1]
Diese Unterscheidung ist wichtig. Ein Nettoumsatz kann nominal steigen, ohne dass mehr Leistungen verkauft werden. „Netto“ und „real“ sind keine austauschbaren Begriffe.
Auch im handelsrechtlichen Jahresabschluss einer GmbH werden Umsatzerlöse nach Abzug von Erlösschmälerungen, Umsatzsteuer und sonstigen direkt mit dem Umsatz verbundenen Steuern ausgewiesen. Der Bruttobetrag auf dem Kassenbon ist deshalb nicht identisch mit dem Umsatzerlös in der Gewinn- und Verlustrechnung. [2]
Für Ihre Auswertung sollten Sie daher stets vergleichbare Größen gegenüberstellen: Nettoumsatz mit Nettoumsatz, gleiche Zeiträume mit gleichen Zeiträumen und möglichst dieselben Leistungsbereiche.
Gastgewerbe – Umsatz steigt, Gewinn sinkt Infografik
Besonderheit 2026: Auch die Mehrwertsteuer beeinflusst den Umsatzvergleich
In der Gastronomie kommt ein zusätzlicher Effekt hinzu: Für Restaurant- und Verpflegungsdienstleistungen gilt 2026 der ermäßigte Umsatzsteuersatz von sieben Prozent; die Abgabe von Getränken ist davon ausgenommen. [3]
Damit kann sich der Nettoumsatz verändern, obwohl der Gast denselben Endpreis bezahlt.
Rechenbeispiel: Gleiches Gericht, gleicher Kassenbon, höherer Nettoumsatz
Angenommen, ein Gericht kostet unverändert 23,80 Euro brutto.
Bei 19 Prozent Umsatzsteuer entfallen darauf:
23,80 Euro ÷ 1,19 = 20,00 Euro Nettoumsatz.
Bei sieben Prozent Umsatzsteuer ergibt sich:
23,80 Euro ÷ 1,07 = rund 22,24 Euro Nettoumsatz.
Der Nettoumsatz steigt in diesem Beispiel um rund 11,2 Prozent, obwohl das Restaurant weder mehr Gerichte verkauft noch den Endpreis erhöht.
Diese eigene Vergleichsrechnung zeigt, weshalb eine pauschale Erklärung wie „Der Umsatz steigt nur wegen höherer Speisekartenpreise“ zu kurz greifen kann.
Die Steuerentlastung verbessert bei ansonsten unveränderten Verhältnissen zunächst den Erlös nach Umsatzsteuer. Ob daraus tatsächlich mehr Gewinn entsteht, hängt jedoch auch von der Entwicklung der übrigen Aufwendungen ab.
Für eine belastbare Umsatzanalyse müssen Preis-, Mengen- und Steuereffekte getrennt werden.
Umsatz steigt, Gewinn sinkt: So entsteht die Ergebnislücke
Betrachten wir eine fiktive Gastronomie-GmbH. Das folgende Beispiel ist keine Branchenstatistik, sondern eine vereinfachte betriebswirtschaftliche Rechnung.
Die Umsätze sind Nettoumsätze. Das dargestellte Betriebsergebnis liegt vor Finanzergebnis und Ertragsteuern.
| Monatliche Position | Vergleichszeitraum | Aktueller Zeitraum |
|---|---|---|
| Nettoumsatz | 100.000 € | 103.000 € |
| Wareneinsatz | 30.000 € | 33.000 € |
| Personalaufwand | 38.000 € | 41.000 € |
| Sonstiger betrieblicher Aufwand | 22.000 € | 24.000 € |
| Betrieblicher Aufwand insgesamt | 90.000 € | 98.000 € |
| Operatives Ergebnis | 10.000 € | 5.000 € |
| Operative Umsatzrendite | 10,0 % | rund 4,9 % |
Die zusätzlichen 3.000 Euro Umsatz stehen zusätzlichen Aufwendungen von 8.000 Euro gegenüber. Die Differenz von 5.000 Euro fehlt beim Ergebnis.
Wer nur die Umsatzentwicklung betrachtet, sieht Wachstum. Wer die Ergebnisrechnung betrachtet, erkennt eine deutliche Verschlechterung.
Dabei ist wichtig: Die GmbH arbeitet im Beispiel weiterhin mit einem positiven operativen Ergebnis. Sie verfügt aber über einen wesentlich kleineren Puffer gegenüber weiteren Kostensteigerungen oder Umsatzrückgängen.
Wenn aus einer sinkenden Rendite bereits rote Zahlen geworden sind, finden Sie im Ratgeber Firma macht Verluste: Ursachen, Folgen und Auswege eine weiterführende Einordnung.
Welche Ursachen Sie in Ihrer GmbH prüfen sollten
Nicht jede Ergebnisschwäche hat denselben Auslöser. Für die Analyse lohnt es sich, mehrere mögliche Mechanismen getrennt zu untersuchen.
Höhere Preise verdecken sinkende Absatzmengen
Ein weiteres vereinfachtes Rechenbeispiel:
Ein Unternehmen erhöht seine Preise um zehn Prozent, verkauft anschließend aber acht Prozent weniger Einheiten. Bei unverändertem Produktmix ergibt sich:
1,10 × 0,92 = 1,012.
Der Umsatz steigt somit um 1,2 Prozent, obwohl die verkaufte Menge deutlich zurückgeht.
Ob der Gewinn dabei steigt oder sinkt, lässt sich aus dieser Rechnung noch nicht ablesen. Dafür ist unter anderem entscheidend, welche Aufwendungen mit der geringeren Absatzmenge entfallen und welche bestehen bleiben.
Prüfen Sie deshalb neben dem Umsatz auch die tatsächlich verkauften Leistungen: etwa Gerichte, Übernachtungen, abrechenbare Stunden oder ausgelieferte Einheiten.
Der Umsatz verteilt sich auf weniger rentable Leistungen
Mehr Umsatz kann auch entstehen, weil ein Unternehmen verstärkt Angebote verkauft, von denen weniger zur Deckung der übrigen Kosten übrig bleibt.
Zur Untersuchung eignet sich die Deckungsbeitragsrechnung:
Deckungsbeitrag = Umsatz − variable Kosten.
Der Deckungsbeitrag steht zunächst zur Deckung der Fixkosten zur Verfügung. Erst nach deren Berücksichtigung ergibt sich im vereinfachten Modell das Betriebsergebnis. [4]
Angenommen, ein Geschäftsbereich erzielt bisher 100.000 Euro Umsatz mit einer Deckungsbeitragsquote von 30 Prozent. Das ergibt 30.000 Euro Deckungsbeitrag.
Steigt der Umsatz auf 110.000 Euro, während die Quote auf 25 Prozent fällt, bleiben nur noch 27.500 Euro Deckungsbeitrag.
Zehn Prozent mehr Umsatz liefern in diesem Beispiel 2.500 Euro weniger zur Deckung der Fixkosten.
Zusätzliches Geschäft verursacht zusätzliche Aufwendungen
Prüfen Sie bei neuen Aufträgen oder längeren Öffnungszeiten nicht nur den zusätzlichen Umsatz. Stellen Sie auch die dadurch ausgelösten Aufwendungen gegenüber.
Mögliche Prüfpositionen sind zusätzliche Arbeitsstunden, Fremdleistungen, Verpackung, Lieferkosten oder Plattformprovisionen.
Die entscheidende Frage lautet:
Was bleibt von diesem zusätzlichen Geschäft nach den zusätzlich verursachten Kosten übrig?
Ein geringer Deckungsbeitrag ist dabei nicht automatisch ein Grund, einen Auftrag abzulehnen. Bei freien Kapazitäten kann ein positiver zusätzlicher Deckungsbeitrag hilfreich sein. Bei einem Engpass kann dagegen entscheidend sein, welches Angebot den höheren Beitrag je knapper Arbeits- oder Maschinenstunde liefert. [4]
Einmalige Effekte verzerren den Vergleich
Untersuchen Sie außerdem, ob Reparaturen, Wertberichtigungen, Sonderzahlungen oder andere besondere Positionen den aktuellen Zeitraum belasten.
Für die Unternehmenssteuerung sollten Sie zwei Fragen beantworten:
Wie hoch ist das tatsächlich ausgewiesene Ergebnis? Und wie entwickelt sich das wiederkehrende Geschäft ohne klar abgegrenzte Sondereffekte?
Eine Bereinigung darf dabei nicht zum Schönrechnen werden. Wiederkehrende Belastungen gehören in die laufende Kalkulation – auch dann, wenn sie unangenehm sind.
Gastgewerbe – Umsatz steigt, Gewinn sinkt
Warum die Gewinnschwelle steigen kann
Ein besonders anschaulicher Zusammenhang ergibt sich aus der Gewinnschwelle, auch Break-even genannt. Aus der vereinfachten Deckungsbeitragsrechnung lässt sich folgende Formel ableiten:
Umsatz an der Gewinnschwelle = Fixkosten ÷ Deckungsbeitragsquote.
Diese Betrachtung setzt eine positive Deckungsbeitragsquote voraus. Außerdem müssen die zugrunde gelegte Kostenstruktur und der Angebotsmix im betrachteten Bereich hinreichend konstant bleiben. [4]
Angenommen, die monatlichen Fixkosten betragen 50.000 Euro.
Bei einer Deckungsbeitragsquote von 40 Prozent benötigt das Unternehmen:
50.000 Euro ÷ 0,40 = 125.000 Euro Umsatz.
Sinkt die Deckungsbeitragsquote auf 32 Prozent, steigt der benötigte Umsatz auf:
50.000 Euro ÷ 0,32 = 156.250 Euro.
Obwohl die Fixkosten unverändert bleiben, sind nun 25 Prozent mehr Umsatz notwendig, um im Modell dieselbe Gewinnschwelle zu erreichen.
Die Folgerung für Ihre Planung: Ein Umsatzziel aus dem Vorjahr kann wirtschaftlich überholt sein, wenn sich die Marge verändert hat.
Umsatz, Gewinn und Liquidität beantworten unterschiedliche Fragen
Neben der Ergebnisentwicklung müssen Geschäftsführer die Zahlungsfähigkeit gesondert betrachten.
Die Gewinn- und Verlustrechnung ist keine reine Aufstellung von Kontobewegungen. Nach dem Handelsgesetzbuch werden Aufwendungen und Erträge unabhängig vom Zeitpunkt der entsprechenden Zahlungen berücksichtigt. [5]
Ein einfaches Beispiel:
Ihre GmbH erbringt und berechnet eine Leistung. Der Kunde bezahlt jedoch erst später. Der Umsatz kann bereits im Ergebnis berücksichtigt sein, während das Geld noch nicht auf dem Konto liegt.
Umgekehrt führt nicht jede Auszahlung zu einem Aufwand in gleicher Höhe. Die Rückzahlung eines Darlehens beispielsweise vermindert den Bankbestand und die Darlehensverbindlichkeit; sie ist von den Zinsaufwendungen zu unterscheiden.
Deshalb sollten Sie drei Fragen getrennt beantworten:
- Umsatz: Welche Erlöse erzielt das Unternehmen?
- Ergebnis: Was bleibt nach Berücksichtigung der Aufwendungen übrig?
- Liquidität: Welche Zahlungsverpflichtungen können zu welchem Zeitpunkt erfüllt werden?
Ein schlechterer Kontostand beweist somit nicht automatisch einen niedrigeren Gewinn. Und ein ausgewiesener Gewinn beweist nicht automatisch ausreichende Zahlungsfähigkeit.
Die rechtliche Beurteilung der Zahlungsunfähigkeit richtet sich nach der Fähigkeit, fällige Zahlungspflichten zu erfüllen. [7] Eine weiterführende Einordnung bietet unser Ratgeber zur Zahlungsunfähigkeit einer GmbH.
Diese Auswertung bringt mehr Klarheit als die reine Umsatzkurve
Für die praktische Analyse Ihrer GmbH bietet sich eine kompakte Monatsübersicht an. Sie sollte nicht nur Veränderungen anzeigen, sondern erkennen lassen, an welcher Stelle das Ergebnis verloren geht.
| Prüfgröße | Leitfrage für die Geschäftsführung |
|---|---|
| Nettoumsatz und Absatzmenge | Verkaufen wir mehr – oder erzielen wir nur höhere Erlöse je Leistung? |
| Deckungsbeitrag nach Angeboten | Welche Produkte, Leistungen oder Aufträge tragen die übrigen Kosten? |
| Personalaufwand und produktive Stunden | Wie entwickeln sich Aufwand und tatsächlich erbrachte Leistung zueinander? |
| Wareneinsatz und Verbrauchsmengen | Steigen Einkaufspreise, Verbrauch oder vermeidbare Verluste? |
| Operative Umsatzrendite | Welcher Anteil des Umsatzes bleibt als operatives Ergebnis? |
| Liquiditätsvorschau | Reichen verfügbare Mittel und erwartete Zahlungseingänge für die Fälligkeiten? |
Diese Übersicht ist ein Vorschlag für die interne Steuerung, kein pauschales Branchenbewertungssystem.
Vergleichen Sie die Kennzahlen mit dem eigenen Vorjahreszeitraum, der Planung und der aktuellen betrieblichen Situation. Eine Kennzahl allein sollte nicht darüber entscheiden, ob Sie Preise ändern, Personal umplanen oder einen Geschäftsbereich aufgeben.
Was Geschäftsführer jetzt konkret tun können
Zuerst eine vergleichbare Datengrundlage herstellen
Beginnen Sie mit der aktuellen betriebswirtschaftlichen Auswertung, den Umsatzdetails und den zugrunde liegenden Kostenpositionen.
Prüfen Sie gemeinsam mit der Buchhaltung insbesondere, ob alle wesentlichen Aufwendungen enthalten und sachgerecht den Zeiträumen zugeordnet sind. Die periodengerechte Zuordnung ist wichtig, weil Zahlungszeitpunkt und wirtschaftliche Zugehörigkeit auseinanderfallen können. [5]
Für Gastronomiebetriebe bietet sich zusätzlich eine getrennte Betrachtung von Speisen, Getränken, Außer-Haus-Geschäft und Veranstaltungen an.
Stellen Sie den Erlösen jeweils passende Leistungsgrößen gegenüber. Ein höherer Durchschnittsbon beantwortet eine andere Frage als eine gestiegene Zahl abgerechneter Gäste.
Anschließend die konkreten Ergebnisverluste eingrenzen
Wählen Sie zunächst die wenigen Positionen mit dem größten rechnerischen Einfluss.
Bei einem höheren Wareneinsatz könnten Sie Einkaufspreise, Rezeptkalkulationen und tatsächlichen Verbrauch gegenüberstellen. Bei höherem Personalaufwand sollten Sie prüfen, wie sich bezahlte Stunden, Öffnungszeiten und erbrachte Leistungen verändert haben.
Bei einem schwächeren Deckungsbeitrag kann eine Auswertung nach Angeboten oder Vertriebskanälen weiterhelfen.
Formulieren Sie daraus überprüfbare Maßnahmen. Statt „Wir müssen wirtschaftlicher werden“ sollte beispielsweise feststehen, welcher Artikel neu kalkuliert wird, welcher Verbrauch geprüft wird und wer bis wann die Wirkung auswertet.
Parallel die Liquidität vorausschauend planen
Die LfA Förderbank Bayern nennt unter anderem die Erstellung eines Liquiditätsplans, die Überprüfung von Lagerbeständen und Investitionen sowie ein verbessertes Forderungsmanagement als mögliche Ansatzpunkte bei Liquiditätsproblemen. Welche Maßnahmen passen, hängt von der jeweiligen Situation ab. [6]
Für die interne Steuerung können Sie beispielsweise eine rollierende Vorschau über 13 Wochen aufbauen. Tragen Sie erwartete Einzahlungen und anstehende Auszahlungen nach Fälligkeit ein und aktualisieren Sie die Annahmen regelmäßig.
Berücksichtigen Sie auch weniger häufige Zahlungen und bereits bestehende Rückstände. Ein optimistischer Monatsdurchschnitt hilft wenig, wenn eine konkrete Zahlung vorher fällig wird.
Weiterführende Informationen finden Sie im Beitrag zum Liquiditätsbedarf von Unternehmen in Schwierigkeiten.
Eine solche Vorschau ist ein Steuerungsinstrument. Sie ersetzt keine gesonderte insolvenzrechtliche Prüfung.
Mehr Werbung oder höhere Preise: Was hilft wirklich?
Zusätzliche Werbung sollte nicht reflexartig die erste Antwort auf sinkenden Gewinn sein.
Rechnen Sie vor einer Kampagne durch, welcher zusätzliche Deckungsbeitrag nach Werbeaufwand und sonstigen zusätzlichen Kosten verbleiben müsste. Prüfen Sie außerdem, ob das Unternehmen die zusätzliche Nachfrage ohne neue Engpässe bedienen könnte.
Dasselbe gilt für Preiserhöhungen. Entscheidend ist nicht allein der höhere Preis, sondern das Zusammenspiel von Preis, Absatzmenge und Kosten.
Ein sinnvoller Test kann darin bestehen, einzelne Angebote neu zu kalkulieren und anschließend sowohl Absatz als auch Ergebnisbeitrag zu beobachten. So erkennen Sie eher, ob die Maßnahme tatsächlich hilft.
Das Ziel lautet nicht möglichst viel Umsatz, sondern ein tragfähiges Ergebnis bei gesicherter Zahlungsfähigkeit.
Wann eine Ergebnisschwäche eine sofortige Prüfung verlangt
Ein sinkender Gewinn ist für sich genommen noch kein Insolvenzantragsgrund. Für eine GmbH sind insbesondere Zahlungsunfähigkeit und insolvenzrechtliche Überschuldung maßgeblich. Auch ein bilanziell negatives Eigenkapital ist nicht ohne Weiteres mit Überschuldung im Sinne der Insolvenzordnung gleichzusetzen. [7][8]
Wenn fällige Verpflichtungen nicht mehr zuverlässig erfüllt werden können, sollten Geschäftsführer die Lage jedoch nicht allein anhand der nächsten Umsatzprognose beurteilen lassen.
Bei eingetretener Zahlungsunfähigkeit oder Überschuldung verlangt § 15a InsO einen Antrag ohne schuldhaftes Zögern. Die Höchstfrist beträgt drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung. Diese Fristen sind keine allgemeine Warteerlaubnis. [9]
Was Geschäftsführer dazu wissen sollten, erläutert der Beitrag zur Insolvenzantragspflicht einer GmbH und den maßgeblichen Fristen.
Bei der Überschuldungsprüfung ist außerdem die voraussichtliche Fortführung des Unternehmens in den nächsten zwölf Monaten zu berücksichtigen. [8] Weiterführende Informationen zur Planung und Dokumentation finden Sie im Ratgeber zur Fortführungsprognose für Unternehmen und GmbHs.
Bei konkreten Anzeichen einer Insolvenzreife sollte die rechtliche Prüfung unverzüglich durch einen im Insolvenzrecht qualifizierten Rechtsanwalt erfolgen.
Häufige Fragen: Umsatz steigt, Gewinn sinkt
Kann der Umsatz steigen, obwohl weniger Kunden kaufen?
Ja. In einem vereinfachten Modell können höhere Erlöse je Verkauf einen Mengenrückgang überkompensieren. Das oben dargestellte Beispiel zeigt: Zehn Prozent höhere Preise und acht Prozent weniger verkaufte Einheiten ergeben immer noch 1,2 Prozent mehr Umsatz.
Bedeutet ein niedrigerer realer Umsatz automatisch weniger Gewinn?
Nein. Der reale Umsatz beschreibt eine preisbereinigte Umsatzentwicklung. Für das Ergebnis müssen zusätzlich die Aufwendungen betrachtet werden. Ein Unternehmen kann bei geringerem Umsatz wirtschaftlicher arbeiten – oder bei höherem Umsatz weniger verdienen.
Sollten Angebote mit niedriger Marge sofort gestrichen werden?
Nicht allein wegen einer niedrigen Prozentzahl. Prüfen Sie den absoluten Deckungsbeitrag, zusätzlich verursachte Kosten und die Auslastung knapper Kapazitäten. Im vereinfachten Deckungsbeitragsmodell kann auch ein Angebot mit geringer Marge zur Deckung bestehender Fixkosten beitragen. [4]
Was sollte zuerst geprüft werden: Gewinn oder Liquidität?
Bei Hinweisen auf Schwierigkeiten mit fälligen Zahlungen hat die Prüfung der Zahlungsfähigkeit unmittelbare Bedeutung. Parallel muss geklärt werden, ob das laufende Geschäft ausreichende Ergebnisse erwirtschaftet. Eine positive Ergebniszahl allein schließt Zahlungsunfähigkeit nicht aus. [7]
Umsatz steigt, Gewinn sinkt – entscheidend ist die Ursache
Umsatz steigt, Gewinn sinkt: Diese Entwicklung lässt sich nur verstehen, wenn Erlöse, Absatzmengen, Kosten und Zahlungsströme getrennt betrachtet werden.
Die Gastronomie verdeutlicht zusätzlich, wie wichtig ein sauberer Vergleich von Brutto- und Nettowerten sowie Preis- und Steuereffekten ist.
Für die Geschäftsführung kommt es auf konkrete Antworten an: Welche Leistungen verdienen Geld? Welche Aufwendungen sind stärker gestiegen als die Erlöse? Und reichen die verfügbaren Mittel für die nächsten Fälligkeiten?
Erst daraus lässt sich ableiten, ob eine neue Kalkulation, veränderte Abläufe, eine Anpassung des Angebots oder weitergehende Schritte erforderlich sind.
Informationen zur Unterstützung in wirtschaftlich schwierigen Situationen finden Sie auf unserer Seite zur Insolvenzberatung und Hilfe bei GmbH-Problemen.
Klarer Kurs Gastronomiebetriebe
Dieser Beitrag dient der allgemeinen betriebswirtschaftlichen und rechtlichen Orientierung. Er ersetzt keine individuelle Rechts- oder Steuerberatung. Sämtliche Zahlenbeispiele sind eigene, vereinfachte Modellrechnungen und keine Branchenvergleichswerte.
Quellen und weiterführende Grundlagen
[1] Statistisches Bundesamt: Gastgewerbeumsatz im Juli 2026.
Amtliche Pressemitteilung vom 18. September 2026 mit vorläufigen Umsatzdaten und methodischen Erläuterungen; Originalmitteilung veröffentlicht über Presseportal.
Destatis: Gastgewerbeumsatz im Juli 2026 real 1,5 Prozent höher als im Vormonat
[2] Handelsgesetzbuch: § 277 Absatz 1 HGB.
Gesetzliche Grundlage für den Ausweis der Umsatzerlöse nach Abzug von Erlösschmälerungen, Umsatzsteuer und sonstigen direkt mit dem Umsatz verbundenen Steuern.
§ 277 HGB – Vorschriften zu einzelnen Posten der Gewinn- und Verlustrechnung
[3] Umsatzsteuergesetz: § 12 UStG.
Regelsteuersatz sowie ermäßigter Steuersatz für Restaurant- und Verpflegungsdienstleistungen unter Ausnahme der Getränkeabgabe, insbesondere § 12 Absatz 2 Nummer 15 UStG.
§ 12 UStG – Umsatzsteuersätze
[4] Controllingportal: Grundlagen der Deckungsbeitragsrechnung.
Fachbeitrag zur Abgrenzung variabler und fixer Kosten sowie zur Ermittlung von Deckungsbeiträgen und Betriebsergebnissen.
[5] Handelsgesetzbuch: § 252 Absatz 1 Nummer 5 HGB.
Grundlage für die Berücksichtigung von Aufwendungen und Erträgen unabhängig vom Zeitpunkt der entsprechenden Zahlungen.
§ 252 HGB – Allgemeine Bewertungsgrundsätze
[6] LfA Förderbank Bayern: Maßnahmen zur Verbesserung der Liquidität.
Checkliste mit kurzfristigen sowie mittel- und längerfristigen Ansatzpunkten für Unternehmen mit Liquiditätsproblemen.
LfA-Checkliste: Maßnahmen zur Verbesserung der Liquidität
[7] Insolvenzordnung: § 17 InsO.
Gesetzliche Definition der Zahlungsunfähigkeit.
§ 17 InsO – Zahlungsunfähigkeit
[8] Insolvenzordnung: § 19 InsO.
Gesetzliche Voraussetzungen der Überschuldung und Bedeutung der voraussichtlichen Unternehmensfortführung.
§ 19 InsO – Überschuldung
[9] Insolvenzordnung: § 15a InsO.
Insolvenzantragspflicht bei juristischen Personen und die gesetzlichen Höchstfristen.
§ 15a InsO – Antragspflicht bei juristischen Personen
Redaktionsstand: 19. September 2026. Die Gastgewerbedaten beziehen sich auf die vorläufigen Ergebnisse für Juli 2026. Spätere statistische Revisionen sind möglich.