Großkunde fällt weg: So retten Sie Ihre GmbH
Großkunde fällt weg: Was Zulieferer-GmbHs bei drohendem Umsatzverlust tun können
Wenn ein Großkunde wegfällt, muss eine GmbH zuerst klären, wie viel Deckungsbeitrag verloren geht, welche Zahlungen weiterlaufen und wann die Liquidität knapp wird. Parallel sind verbindliche Aufträge, Lieferverträge und mögliche Ersatzumsätze zu prüfen. Ein Kundenverlust bedeutet nicht automatisch Insolvenz. Entstehen jedoch Zahlungsunfähigkeit oder insolvenzrechtliche Überschuldung, gelten gesetzliche Handlungspflichten – unabhängig davon, ob noch über neue Aufträge oder einen Unternehmensverkauf verhandelt wird.
Die Diskussion über die Zukunft des Audi-Werks Neckarsulm zeigt, warum Zulieferer nicht erst auf eine endgültige Standortentscheidung warten sollten. Schon die Aussicht auf weniger Produktion ist Anlass, die eigene Abhängigkeit zu überprüfen.
Audi Neckarsulm: Standortunsicherheit statt beschlossener Werksschließung
Am 8. Oktober 2026 sprach Audi-Chef Gernot Döllner vor Beschäftigten in Neckarsulm über die notwendige wirtschaftliche Perspektive des Werks. Dort arbeiten rund 15.000 Menschen. Reuters zählt Neckarsulm zu vier deutschen VW-Konzernstandorten, denen längerfristig ohne Alternativen eine Schließung drohen könnte. Eine endgültige Werksschließung wurde nach dem berichteten Stand nicht beschlossen.
Der SWR berichtete am 9. Oktober 2026, dass die Produktionskosten am Standort bis Juni 2027 deutlich sinken sollen. Die weitere Zukunft blieb nach der Betriebsversammlung offen.
Für Zulieferer lautet die entscheidende Frage deshalb nicht allein: „Wird das Werk geschlossen?“ Sondern: „Was passiert mit unserer GmbH, wenn die Bestellungen dieses Kunden deutlich zurückgehen?“
Die folgenden Szenarien beschreiben allgemeine Zuliefererrisiken. Sie sind keine Feststellung über Zahlungsschwierigkeiten von Audi oder die wirtschaftliche Lage einzelner Audi-Zulieferer.
Auftragsverlust, Forderungsausfall oder Verlagerung: Der Unterschied entscheidet
Beim Auftragsverlust bestellt der Kunde weniger oder gar nicht mehr. Bereits erbrachte Leistungen können weiterhin bezahlt werden. Trotzdem fehlen anschließend die Umsätze, mit denen Personal, Miete, Maschinen und Verwaltung finanziert werden sollten.
Beim Forderungsausfall kommt ein anderes Problem hinzu: Die GmbH hat geliefert oder geleistet, erhält dafür aber kein Geld. Material und Arbeitszeit wurden bereits eingesetzt. Der Ausfall belastet deshalb nicht nur künftige Erträge, sondern eine schon vorfinanzierte Forderung.
Bei einer Produktionsverlagerung kann die Geschäftsbeziehung bestehen bleiben, aber unter anderen Bedingungen. Prüfen Sie zusätzliche Transportkosten, Lieferzeiten, Qualitätsfreigaben und Investitionen. Ein Auftrag, der nur mit dauerhaft negativer Marge erhalten werden kann, ist keine tragfähige Rettung.
Diese Unterscheidung gehört an den Anfang jeder Krisenanalyse. Neue Kunden zu suchen löst keinen bereits fälligen Liquiditätsengpass. Umgekehrt schafft das Einziehen alter Forderungen noch kein dauerhaft rentables Geschäftsmodell.
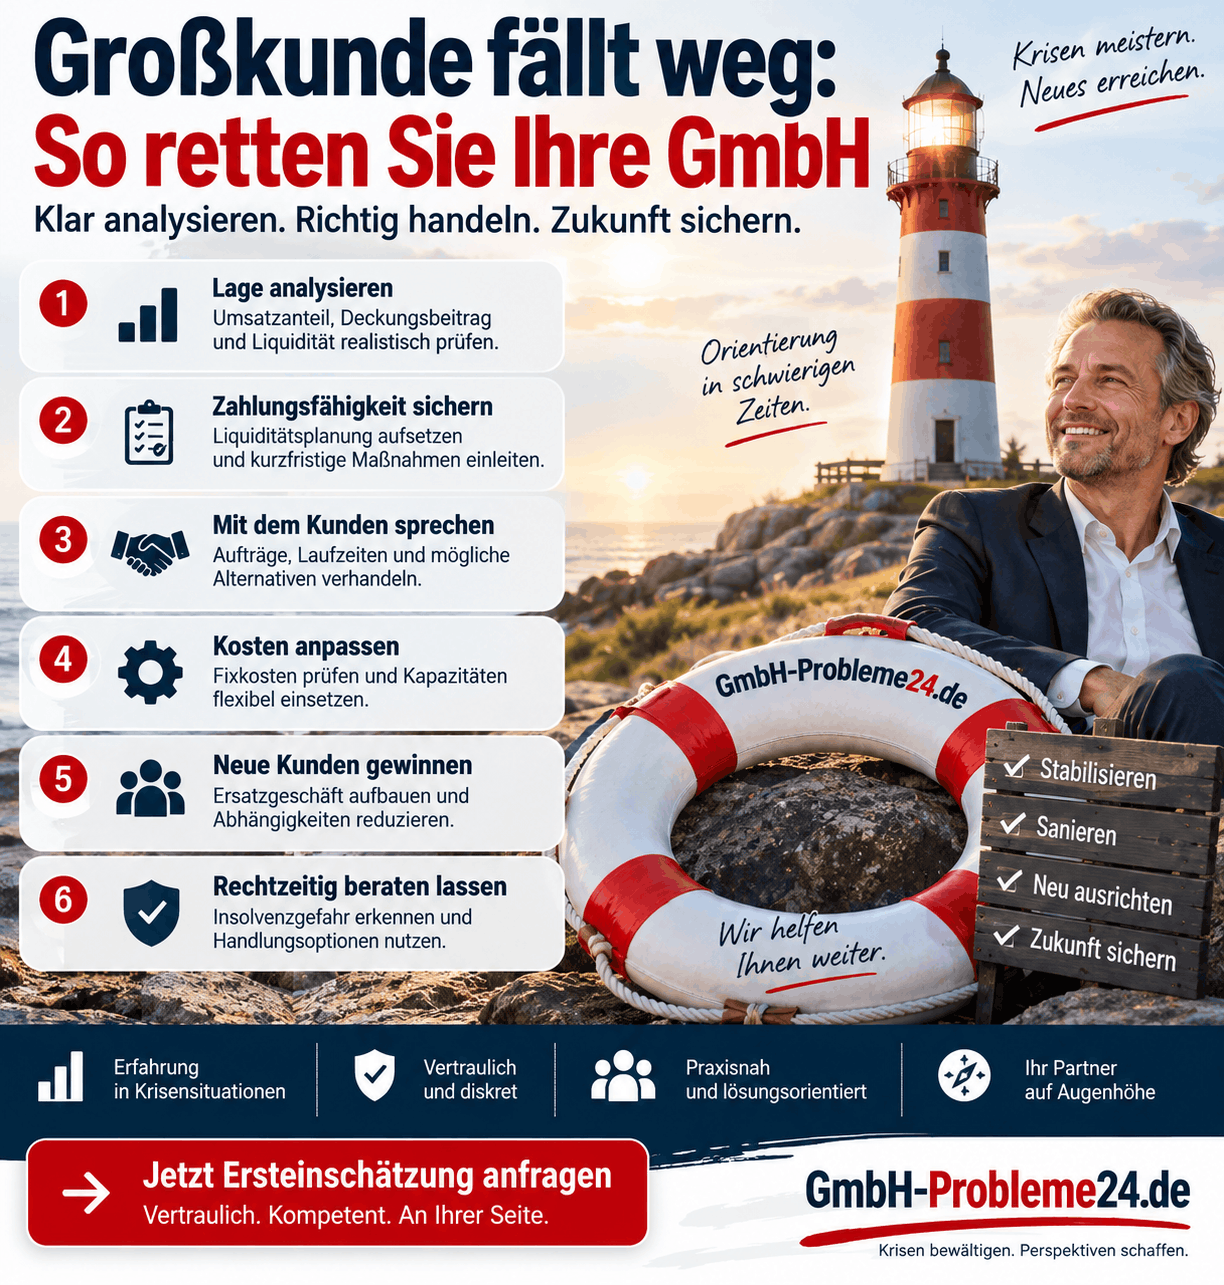
Großkunde fällt weg: So retten Sie Ihre GmbH Infografik
Wie abhängig ist Ihre GmbH tatsächlich vom Großkunden?
Der Umsatzanteil eines Kunden ist ein erster Anhaltspunkt, aber keine vollständige Risikobewertung. Entscheidend ist, welche wirtschaftlichen Folgen sein Wegfall konkret hätte.
| Prüfbereich | Entscheidende Frage |
|---|---|
| Umsatz | Welcher Anteil entfällt auf den Kunden und wirtschaftlich zusammenhängende Aufträge? |
| Deckungsbeitrag | Wie viel bleibt nach den tatsächlich variablen Kosten zur Deckung der Fixkosten übrig? |
| Vorfinanzierung | Wie viel Geld steckt in offenen Forderungen, Material, unfertigen Teilen und Werkzeugen? |
| Gebundene Kapazitäten | Welche Mitarbeiter, Maschinen und Flächen lassen sich kurzfristig anderweitig einsetzen? |
| Indirekte Abhängigkeit | Liefern mehrere Ihrer Kunden letztlich an denselben Hersteller, dasselbe Werk oder dieselbe Modellreihe? |
Gerade die letzte Frage kann eine vermeintlich breite Kundenbasis relativieren. Fünf unterschiedliche Rechnungsempfänger bedeuten nicht fünf unabhängige Absatzmärkte, wenn ihre Bestellungen vom gleichen Fahrzeugprogramm abhängen.
Für einen ersten betrieblichen Stresstest können Sie durchrechnen, was 25, 50 und 100 Prozent weniger Aufträge aus diesem Kunden- oder Standortverbund auslösen würden. Diese Szenarien sind Rechenannahmen, keine gesetzlichen Risikogrenzen.
Dabei sollten Sie nicht nur fragen, ob die GmbH Verluste macht. Ebenso wichtig ist, wie schnell Kosten sinken können und ob die Übergangsphase finanziert ist. Vertiefende Hinweise bietet unser Beitrag dazu, was zu prüfen ist, wenn eine Firma dauerhaft Verluste macht.
Rechenbeispiel: Schon ein teilweiser Kundenverlust kann die GmbH ins Minus bringen
Eine fiktive Zulieferer-GmbH erzielt monatlich 500.000 Euro Nettoumsatz. Davon stammen 200.000 Euro von einem Großkunden. Vereinfacht betragen die variablen Kosten bei allen Aufträgen 60 Prozent des Umsatzes; die monatlichen Fixkosten liegen bei 180.000 Euro.
Alle folgenden Werte sind illustrative Annahmen, keine Audi- oder Branchendaten.
| Monatliche Kennzahl | Ausgangslage | Großkunde bestellt halb so viel | Großkunde fällt vollständig weg |
|---|---|---|---|
| Gesamtumsatz | 500.000 € | 400.000 € | 300.000 € |
| Variable Kosten | 300.000 € | 240.000 € | 180.000 € |
| Deckungsbeitrag | 200.000 € | 160.000 € | 120.000 € |
| Fixkosten | 180.000 € | 180.000 € | 180.000 € |
| Vereinfachtes operatives Ergebnis | +20.000 € | −20.000 € | −60.000 € |
Halbiert der Großkunde seine Bestellungen, sinkt der Gesamtumsatz um 20 Prozent. Aus einem monatlichen Überschuss von 20.000 Euro wird ein Verlust von 20.000 Euro – obwohl weiterhin 400.000 Euro Umsatz erzielt werden.
Bei vollständigem Wegfall fehlen 80.000 Euro Deckungsbeitrag. Die GmbH müsste diesen Betrag durch zusätzliche Deckungsbeiträge, niedrigere Fixkosten oder eine Kombination aus beidem ausgleichen, um wieder das frühere Ergebnis zu erreichen.
Die rechnerische Gewinnschwelle liegt unter diesen Annahmen bei 450.000 Euro Monatsumsatz: 180.000 Euro Fixkosten geteilt durch 40 Prozent Deckungsbeitragsquote.
Wichtig: Die Rechnung unterstellt sofort proportional sinkende variable Kosten und unveränderte Fixkosten. Bereits bestelltes Material, Abnahmebindungen oder Umbaukosten können die Lage verschärfen. Außerdem ist das operative Ergebnis vor Zinsen und Steuern kein Liquiditätsplan. Zahlungsziele, Tilgungen, Investitionen und Steuerzahlungen müssen separat betrachtet werden.
Notfallplan: Was Ihre GmbH bei drohendem Großkundenverlust tun sollte
Die folgenden Zeitabschnitte strukturieren die betriebliche Arbeit. Sie sind keine gesetzlichen Schonfristen. Bei Anzeichen von Zahlungsunfähigkeit oder Überschuldung hat die unverzügliche fachliche Prüfung Vorrang.
Sofort: Aktuelle Zahlungsfähigkeit und Verantwortlichkeiten klären
Benennen Sie eine verantwortliche Person, die Geschäftsführung, Buchhaltung, Vertrieb und Einkauf zusammenführt. Ermitteln Sie den tatsächlichen Bankbestand, noch verfügbare zugesagte Kreditlinien, fällige Verbindlichkeiten und realistisch erwartete Zahlungseingänge.
Entscheidend ist nicht nur, ob das Konto heute im Plus steht. Prüfen Sie, ob Löhne, Sozialversicherungsbeiträge, Steuern, Lieferantenrechnungen und Kreditraten zu ihren jeweiligen Fälligkeiten bedient werden können.
Zeichnet sich eine Lücke ab oder bestehen bereits Rückstände, darf die Prüfung nicht auf den nächsten Monatsabschluss verschoben werden. Unser Überblick zur Zahlungsunfähigkeit einer GmbH erläutert die grundlegende Abgrenzung.
Erste 24 Stunden: Aufträge prüfen und eine rollierende Liquiditätsplanung aufsetzen
Trennen Sie bestätigte Bestellungen, verbindliche Abrufe und unverbindliche Absatzprognosen. Dokumentieren Sie, welche Mengen der Kunde tatsächlich zugesagt hat und welche Änderungen bislang lediglich angekündigt wurden.
Als kurzfristiges Steuerungsinstrument bietet sich eine rollierende 13-Wochen-Liquiditätsplanung an. Ordnen Sie Ein- und Auszahlungen ihren erwarteten beziehungsweise vereinbarten Terminen zu und aktualisieren Sie die Planung mindestens wöchentlich. In einer akuten Engpasslage sind kürzere, gegebenenfalls tägliche Betrachtungen erforderlich.
Berücksichtigen Sie auch schon eingegangene Materialverpflichtungen, Tilgungen und Einmalkosten. Bereits ausgeschöpfte Kreditlinien dürfen nicht erneut als verfügbare Reserve auftauchen. Noch unbewilligte Kredite, ungesicherte Neukundenaufträge und ungeklärte Entschädigungen gehören nicht wie sichere Einzahlungen in den Basisplan.
Eine spätere positive Wochensumme gleicht eine frühere Zahlungslücke nicht automatisch aus. Maßgeblich ist, ob die Mittel rechtzeitig verfügbar sind. Der längerfristige Liquiditätsbedarf eines Unternehmens in Schwierigkeiten muss zusätzlich betrachtet werden.
Tage 2 bis 7: Mit dem Kunden verhandeln und Verträge rechtlich prüfen lassen
Bitten Sie den Kunden um belastbare Informationen zu Abrufmengen, Auslaufzeiten und möglichen Ersatzprogrammen. Besprechen Sie, ob vorhandene Bestände übernommen, bestehende Aufträge planbar abgearbeitet oder Zahlungsbedingungen einvernehmlich angepasst werden können.
Für die Vertragsprüfung sind insbesondere Mindestmengen, Kündigungsregelungen, verbindliche Abrufzeiträume sowie Vereinbarungen über Material und Werkzeuge relevant. Klären Sie außerdem, wer Eigentümer kundenspezifischer Werkzeuge ist und welche Nutzungsrechte bestehen.
Ein Rahmenvertrag ist nicht allein aufgrund seiner Bezeichnung eine Garantie für bestimmte Bestellmengen. Ob Abnahme-, Vergütungs- oder Schadensersatzansprüche bestehen, hängt von den konkreten Vereinbarungen und Umständen ab. Lassen Sie mögliche Ansprüche qualifiziert prüfen, statt sie ungeprüft als verfügbare Liquidität einzuplanen.
Auch ein Lieferstopp verlangt eine rechtliche Grundlage. Die Unsicherheit über einen Standort ist nicht mit den Voraussetzungen einer Leistungsverweigerung wegen gefährdeter Gegenleistung nach § 321 BGB gleichzusetzen.
Führen Sie Bank- und Lieferantengespräche mit derselben aktualisierten Zahlenbasis. Eine Vereinbarung hilft der Liquiditätsplanung erst dann verlässlich, wenn Inhalt, Wirksamkeit und Zeitpunkt ausreichend gesichert sind.
Ab Woche 2: Kosten anpassen und Ersatzgeschäft wirtschaftlich bewerten
Stellen Sie jede wesentliche Kostenposition auf den Prüfstand: Was entfällt mit dem Auftrag tatsächlich? Was lässt sich verhandeln? Welche Einsparung benötigt Vorlauf oder verursacht zunächst zusätzliche Auszahlungen?
Unterscheiden Sie dabei zwischen vorübergehender Unterauslastung und dauerhaft entfallener Arbeit. Kurzarbeitergeld setzt unter anderem einen vorübergehenden Arbeitsausfall voraus; eine Rückkehr zur Vollarbeit muss absehbar sein. Es ist deshalb kein pauschales Instrument, um dauerhaft fehlende Aufträge zu ersetzen. Prüfen Sie betriebliche Voraussetzungen und arbeitsrechtliche Gestaltung frühzeitig.
Bewerten Sie Ersatzaufträge nicht nur nach Umsatz. Erforderlich sind eine realistische Marge, finanzierbare Vorleistungen und ein belastbarer Termin bis zum ersten Zahlungseingang. Ein Neukunde, der erst nach aufwendiger Freigabe beliefert werden kann, löst eine unmittelbar bevorstehende Liquiditätslücke nicht.
Eine Brückenfinanzierung sollte an eine nachvollziehbare Rückzahlungsfähigkeit anknüpfen. Ein zusätzlicher Kredit allein beseitigt keinen dauerhaft fehlenden Deckungsbeitrag.
Halten Sie für jede Maßnahme einen Verantwortlichen, einen Umsetzungstermin und den erwarteten Liquiditätseffekt fest. Überprüfen Sie anschließend, ob diese Wirkung tatsächlich eingetreten ist.
Wann wird aus dem Großkundenverlust eine Insolvenzgefahr?
Ein Umsatzrückgang ist für sich genommen kein Insolvenzgrund. Die rechtliche Beurteilung richtet sich insbesondere nach Zahlungsunfähigkeit, drohender Zahlungsunfähigkeit und Überschuldung.
Zahlungsunfähigkeit: Können fällige Verpflichtungen erfüllt werden?
Nach § 17 InsO ist ein Schuldner zahlungsunfähig, wenn er seine fälligen Zahlungspflichten nicht erfüllen kann. Die Abgrenzung zu einer nur vorübergehenden Zahlungsstockung erfordert eine belastbare Prüfung. Weder ein einzelner Kontostand noch eine pauschale Umsatzquote reicht dafür aus.
Drohende Zahlungsunfähigkeit: Reicht die Finanzierung künftig?
Nach § 18 InsO kommt es darauf an, ob bestehende Zahlungspflichten voraussichtlich bei Fälligkeit erfüllt werden können. In aller Regel ist ein Prognosezeitraum von 24 Monaten zugrunde zu legen.
Die 13-Wochen-Planung dient der kurzfristigen Steuerung. Sie ersetzt diese längerfristige Betrachtung nicht. Drohende Zahlungsunfähigkeit allein löst bei einer GmbH grundsätzlich noch keine Antragspflicht nach § 15a InsO aus, verlangt aber eine ernsthafte Auseinandersetzung mit der Krise.
Überschuldung: Ist die Fortführung noch überwiegend wahrscheinlich?
Nach § 19 InsO liegt Überschuldung grundsätzlich vor, wenn das Vermögen die bestehenden Verbindlichkeiten nicht mehr deckt, es sei denn, die Fortführung des Unternehmens ist in den nächsten zwölf Monaten überwiegend wahrscheinlich.
Der Verlust eines Großkunden kann die bisherige Planung entkräften. Neue Umsätze und Finanzierungsbeiträge müssen deshalb nachvollziehbar sein. Eine negative Bilanzposition allein ersetzt umgekehrt keine vollständige insolvenzrechtliche Prüfung.
Dazu gehört gegebenenfalls eine aktualisierte Fortführungsprognose für die GmbH.
Welche Pflichten treffen Geschäftsführer?
Bereits § 1 StaRUG verlangt, bestandsgefährdende Entwicklungen fortlaufend zu überwachen und geeignete Gegenmaßnahmen zu ergreifen. Die gesetzlich vorgesehenen Informations- und Beteiligungspflichten gegenüber zuständigen Organen sind ebenfalls zu beachten.
Bei eingetretener Zahlungsunfähigkeit oder Überschuldung ist nach § 15a InsO ohne schuldhaftes Zögern Insolvenzantrag zu stellen. Die Höchstfristen betragen drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung. Es handelt sich nicht um frei verfügbare Wartezeiten. Eine Sanierungshoffnung rechtfertigt kein schuldhaftes Hinauszögern.
Maßgeblich ist der Eintritt des Insolvenzgrundes, nicht das Datum einer Werksschließung, Kundenkündigung oder Pressemitteilung. Vertiefend erläutert unser Beitrag die Insolvenzantragspflicht bei einer GmbH.
Zahlungen nach Eintritt der Insolvenzreife unterliegen zudem den besonderen Regeln des § 15b InsO. Deshalb sollten Geschäftsführer weder wahllos weiterzahlen noch pauschal sämtliche Zahlungen einstellen, sondern die zulässige Vorgehensweise unverzüglich fachlich klären lassen.
Großkunde fällt weg: So retten Sie Ihre GmbH
Sanierung, Investor oder Unternehmensverkauf: Welche Wege bleiben?
Operative Sanierung: Eine kleinere GmbH kann tragfähig sein, wenn die verbleibenden Aufträge nach Anpassung der Kosten ausreichen. Dafür müssen sowohl das künftige Ergebnis als auch die Finanzierung der Umstellung stimmen. Rechnen Sie nicht nur das Zielmodell, sondern auch den Weg dorthin durch.
Investor oder Unternehmensverkauf: Für einen strategischen Käufer können Fertigungskompetenz, Personal oder Kundenbeziehungen interessant sein, wenn sie zur eigenen Produktion passen. Entscheidend sind ein belastbares Konzept und tatsächlich verfügbare Mittel. Auch der Verkauf einer GmbH mit Schulden kann als Option geprüft werden. Ein Anteilsverkauf beseitigt jedoch weder automatisch die Schulden der Gesellschaft noch bereits entstandene persönliche Haftungsansprüche. Eine bestehende Antragspflicht wird durch Verkaufsgespräche nicht aufgehoben.
Restrukturierung nach StaRUG: Bei drohender Zahlungsunfähigkeit können unter den gesetzlichen Voraussetzungen die Instrumente des Stabilisierungs- und Restrukturierungsrahmens in Betracht kommen. Eine Sanierung nach StaRUG ersetzt allerdings kein tragfähiges operatives Geschäft und schafft keine neuen Kundenaufträge.
Geordnete Beendigung oder Insolvenzverfahren: Ist eine tragfähige Fortführung nicht darstellbar, muss auch diese Möglichkeit geprüft werden. Eine freiwillige Abwicklung darf nicht dazu dienen, eine bestehende Insolvenzantragspflicht zu umgehen. Ein Insolvenzverfahren bedeutet seinerseits nicht zwingend, dass jeder betriebliche Wert verloren ist; die Insolvenzordnung sieht auch Erhaltungslösungen über einen Insolvenzplan vor.
Häufige Fragen: Großkunde fällt weg – was bedeutet das für die GmbH?
Ab welchem Umsatzanteil ist ein Großkunde gefährlich?
Eine pauschale Prozentzahl beantwortet die betriebswirtschaftliche Frage nicht. Entscheidend ist, ob der Verlust seines Deckungsbeitrags aufgefangen werden kann und die GmbH während der Anpassung zahlungsfähig bleibt. Im Rechenbeispiel reichen bereits 20 Prozent weniger Gesamtumsatz für einen deutlichen Verlust.
Muss die GmbH bei einer angekündigten Werksschließung sofort Insolvenz anmelden?
Nicht allein wegen der Ankündigung. Entscheidend ist die eigene finanzielle Lage. Zahlungsunfähigkeit oder Überschuldung können allerdings schon vor dem tatsächlichen Auftragsende eintreten – etwa wenn eine Finanzierungslücke nicht geschlossen werden kann.
Muss der Großkunde ausgefallene Bestellungen ersetzen?
Das lässt sich ohne Vertragsprüfung nicht beantworten. Verbindlich zugesagte Abnahmen, unverbindliche Prognosen und wirksame Kündigungen sind unterschiedlich zu beurteilen. Auch ein möglicher Schadensersatzanspruch ist nicht automatisch rechtzeitig verfügbares Geld.
Reicht es, schnell einen neuen Großkunden zu gewinnen?
Nur dann, wenn die neuen Aufträge wirtschaftlich tragfähig sind und rechtzeitig Liquidität bringen. Prüfen Sie Anlaufkosten, Zahlungsziele und die erneute Abhängigkeit. Ein neuer Auftrag kann zunächst zusätzlichen Finanzierungsbedarf auslösen.
Kann die GmbH trotz Kundenverlust noch verkauft werden?
Das kann möglich sein, ist aber keine sichere Lösung. Wesentlich sind verwertbare Fähigkeiten oder Vermögenswerte, eine nachvollziehbare Käuferstrategie und die Finanzierung. Gesetzliche Pflichten und bereits entstandene Haftungsrisiken verschwinden nicht durch einen bloßen Wechsel der Gesellschafter.
Nicht auf die Werksschließung warten, sondern die eigene Belastbarkeit prüfen
Wenn ein Großkunde wegfällt, entscheidet nicht allein die Höhe des verlorenen Umsatzes über die Zukunft einer GmbH. Ausschlaggebend sind der entfallende Deckungsbeitrag, gebundene Kosten und die Finanzierung bis zur wirksamen Anpassung.
Die sinnvollste Reaktion verbindet deshalb drei Aufgaben: die aktuelle Zahlungsfähigkeit prüfen, belastbare Szenarien rechnen und konkrete Maßnahmen mit Verantwortlichen und Terminen umsetzen. Bestätigte Aufträge müssen dabei von Hoffnungen und noch offenen Verhandlungen getrennt bleiben.
Die entscheidende Frage lautet: Wie bleibt unsere GmbH zahlungsfähig und wirtschaftlich tragfähig, wenn dieser Kunde dauerhaft weniger bestellt?
Ihr wichtigster Kunde reduziert Aufträge?
Klären Sie frühzeitig, welche wirtschaftlichen Handlungsmöglichkeiten für Ihre GmbH bestehen. Für eine erste Einordnung helfen Angaben zum betroffenen Umsatz, zu offenen Forderungen, laufenden Kosten und verfügbaren Mitteln.
Jetzt eine vertrauliche Ersteinschätzung anfragen
Dieser Beitrag dient der allgemeinen wirtschaftlichen und rechtlichen Orientierung. Er ersetzt keine individuelle Rechts- oder Steuerberatung. Bei Anzeichen für Zahlungsunfähigkeit oder Überschuldung ist unverzüglich qualifizierte insolvenzrechtliche Beratung erforderlich.
Quellen und weiterführende Rechtsgrundlagen
Aktuelle Berichterstattung
Reuters, 8. Oktober 2026: Standortperspektive für Audi Neckarsulm – Grundlage für Datum, Beschäftigtenzahl und Standortperspektive im Nachrichtenabschnitt.
SWR Aktuell: Wenig Klarheit, aber ein Auftrag – Audi in Neckarsulm muss die Kosten senken, 9. Oktober 2026 – Einordnung der offenen Standortzukunft und des Kostensenkungsziels bis Juni 2027
Bundesagentur für Arbeit: Kurzarbeitergeld – Anzeige, Antrag und Berechnung – Voraussetzungen, insbesondere vorübergehender Arbeitsausfall und absehbare Rückkehr zur Vollarbeit
Gesetzliche Grundlagen
§ 17 InsO: Zahlungsunfähigkeit und § 18 InsO: Drohende Zahlungsunfähigkeit – Gegenwärtige und voraussichtliche Erfüllung fälliger Zahlungspflichten.
§ 19 InsO: Überschuldung – Vermögensdeckung und Fortführungsprognose über zwölf Monate.
Insolvenzordnung: insbesondere §15a – Verfahrensziel, Antragspflicht, Höchstfristen und Zahlungen nach Insolvenzreife.
StaRUG: Krisenfrüherkennung und Krisenmanagement – Überwachungs-, Gegenmaßnahmen- und Informationspflichten.
§ 29 StaRUG: Instrumente des Stabilisierungs- und Restrukturierungsrahmens – Restrukturierungsinstrumente zur nachhaltigen Beseitigung drohender Zahlungsunfähigkeit.
§ 311 BGB: Rechtsgeschäftliche Schuldverhältnisse, § 280 BGB: Schadensersatz wegen Pflichtverletzung und § 321 BGB: Unsicherheitseinrede – Allgemeine Grundlagen der angesprochenen Vertrags- und Leistungsfragen; die konkrete Beurteilung erfordert die Prüfung des Einzelfalls.
GmbH-Gesetz: insbesondere §§ 13, 15 und 43 – Eigenständigkeit der Gesellschaft, Anteilsübertragung und Geschäftsführerhaftung.
Das Zahlenbeispiel und die Szenarien sind eigene illustrative Berechnungen. Der zeitliche Notfallplan ist eine betriebliche Arbeitsstruktur, keine gesetzliche Fristvorgabe.