KfW Wachstumspotenzial Deutschland
KfW Wachstumspotenzial Deutschland
Stand: 15. September 2026
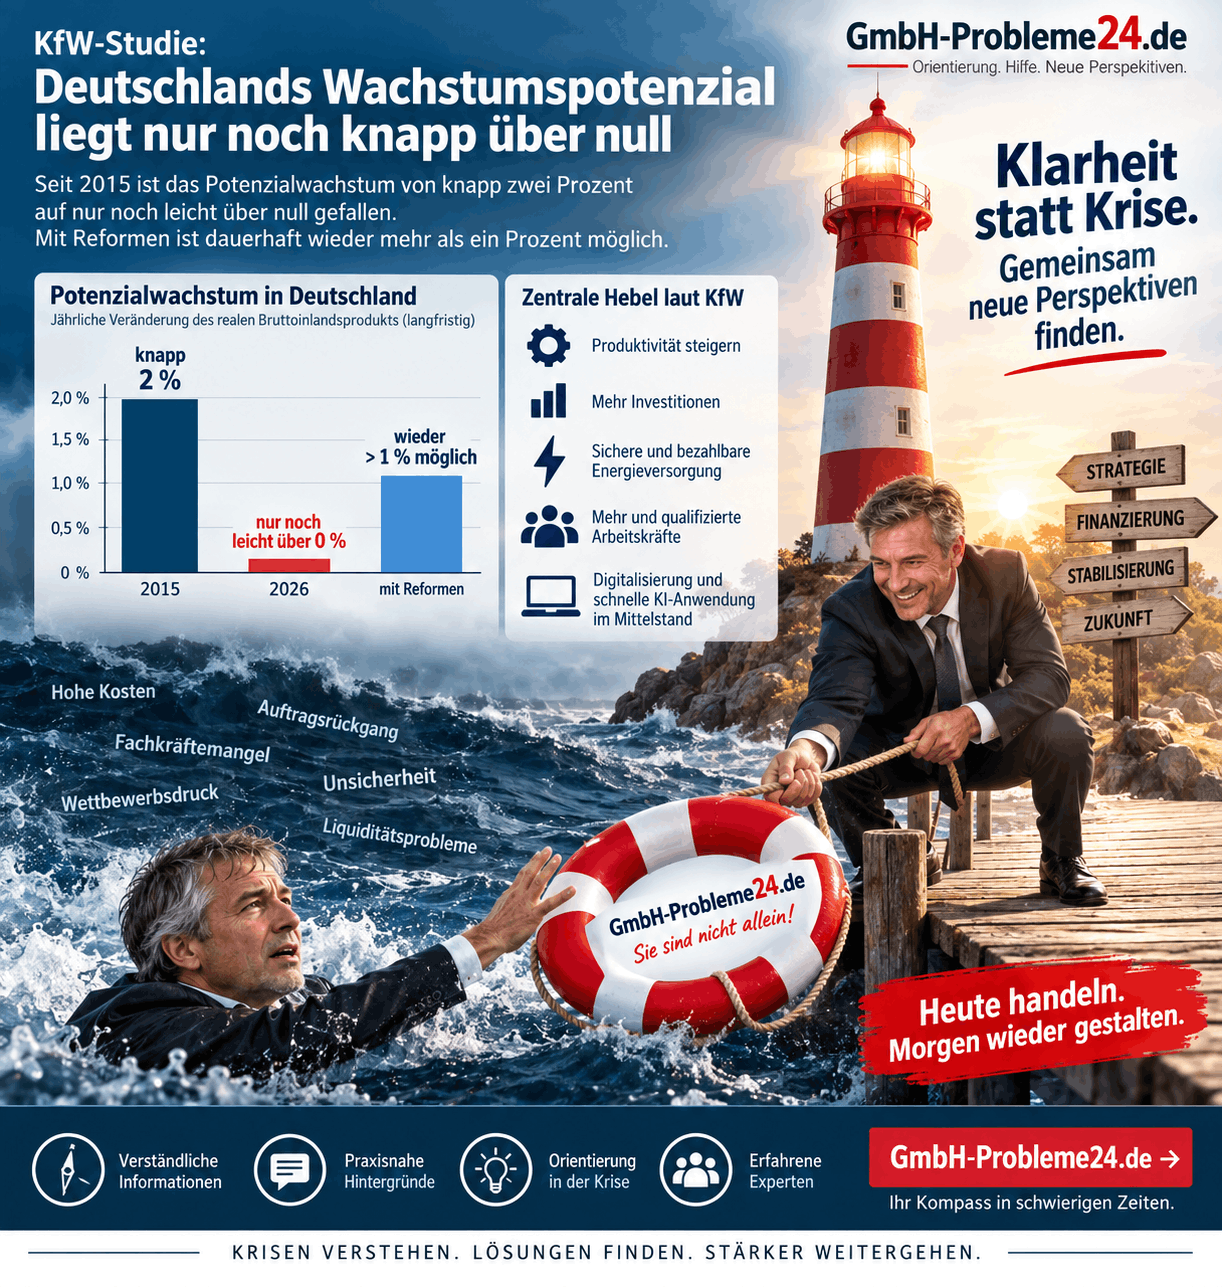
Eine steigende Wirtschaftsleistung und anhaltende Unternehmensprobleme schließen sich nicht aus. Genau an dieser Unterscheidung setzt die am 8. September 2026 vorgestellte KfW-Studie „Standort Zukunft“ an: Deutschlands Potenzialwachstum ist seit 2015 von knapp zwei Prozent auf einen Wert nur noch leicht oberhalb von null gesunken. Die Wirtschaft hat damit nicht lediglich eine schwache Phase durchlaufen. Ihre Fähigkeit, dauerhaft zusätzliche Leistung zu erzeugen, hat sich erheblich verringert.
Für die Einordnung von GmbH-Krisen ist dieser Befund bedeutsam. Ein besserer Auftragseingang kann die Auslastung erhöhen, ohne einen technologischen Rückstand, ungünstige Produktionsbedingungen oder einen Fachkräfteengpass zu beseitigen. Die wirtschaftliche Lage eines Unternehmens kann sich deshalb vorübergehend aufhellen, während seine strukturellen Schwierigkeiten fortbestehen.
Die KfW hält eine Rückkehr zu dauerhaft mehr als einem Prozent Potenzialwachstum jährlich für erreichbar. Zwischen dieser Möglichkeit und einer tatsächlichen Entlastung der Unternehmen liegt jedoch eine umfassende Veränderung der wirtschaftlichen Rahmenbedingungen.
Konjunkturelle Erholung und wirtschaftliche Gesundung sind nicht dasselbe
Ein Auftragsrückgang bei Unternehmen beschreibt zunächst eine Veränderung der Nachfrage. Das Potenzialwachstum betrifft dagegen die längerfristige Entwicklung der Produktionsmöglichkeiten. Beide Ebenen hängen zusammen, beantworten aber unterschiedliche Fragen.
Die KfW betrachtet die zurückliegenden Krisen deshalb nicht ausschließlich als vorübergehende Störungen. Energiepreisschocks, der veränderte internationale Wettbewerb und der beschleunigte technologische Wandel haben nach ihrer Analyse Schwächen des bisherigen deutschen Wachstumsmodells offengelegt. Eine automatische Rückkehr zum früheren Entwicklungspfad ist damit nicht gesichert.
Zur Veranschaulichung: Eine Fabrik kann nach einer schwachen Phase wieder mehr produzieren, weil bestehende Maschinen stärker ausgelastet werden. Damit ist noch nicht geklärt, ob sie im Vergleich zu Wettbewerbern effizienter geworden ist. Höhere Auslastung nutzt vorhandene Möglichkeiten; höhere Produktivität verbessert diese Möglichkeiten.
Der nächste Aufschwung kann Unternehmen Luft verschaffen. Er beseitigt aber nicht zwangsläufig die Ursachen, die ihre Wettbewerbsfähigkeit geschwächt haben.
KfW Wachstumspotenzial Deutschland Infografik
Was „Wachstumspotenzial nahe null“ tatsächlich aussagt
Das Potenzialwachstum bezeichnet die langfristige Veränderung des realen Bruttoinlandsprodukts bei normaler Kapazitätsauslastung. Die KfW untersucht es mithilfe eines Modells, das Arbeit, Kapital und Produktivität zusammenführt. Es handelt sich somit um eine modellgestützte Größe, nicht um eine unmittelbar beobachtbare Jahreswachstumsrate.
Ein Wert nahe null bedeutet weder, dass Deutschland kaum noch Güter und Dienstleistungen produziert, noch dass jedes Unternehmen stagniert. Er beschreibt den geringen Zuwachs der gesamtwirtschaftlichen Leistungsfähigkeit. Einzelne Branchen können gleichzeitig expandieren, während andere schrumpfen.
Auch ein kräftigeres tatsächliches Wachstum ist zeitweise möglich, etwa durch eine bessere Auslastung. Die Potenzialschätzung ist keine starre Obergrenze für jedes einzelne Jahr.
Wie die Wachstumsschwäche Unternehmenskrisen verstärken kann
Für eine GmbH wird ein gesamtwirtschaftlicher Befund erst über konkrete wirtschaftliche Zusammenhänge relevant. Die folgende Einordnung beschreibt solche möglichen Zusammenhänge; sie ist keine von der KfW berechnete Ausfallprognose für einzelne Gesellschaften.
Erstens können Absatz und Kosten auseinanderlaufen. Bleibt die verkaufte Menge hinter den Erwartungen zurück, verteilen sich unveränderte Fixkosten auf weniger Leistungen. Ein späterer Nachfrageanstieg verbessert dann zwar die Auslastung, muss aber nicht ausreichen, um die ursprüngliche Ertragskraft wiederherzustellen. Hier liegt ein möglicher Übergang von einer Absatzschwäche zu anhaltenden Unternehmensverlusten.
Zweitens kann die Erneuerung des Unternehmens ins Stocken geraten. Werden Modernisierungen verschoben, entfällt zunächst eine Auszahlung. Bleiben dadurch jedoch wirtschaftlich notwendige Verbesserungen aus, kann sich der Abstand zu effizienteren Wettbewerbern vergrößern.
Drittens können sich die Probleme gegenseitig verstärken. Eine schwächere Ertragslage begrenzt die Finanzierung aus eigenen Mitteln. Unterbleibende Erneuerung kann wiederum die künftige Ertragskraft beeinträchtigen. Damit entsteht unter ungünstigen Bedingungen ein Kreislauf, in dem die aktuelle Schwäche zugleich die Überwindung dieser Schwäche erschwert.
Diese Zusammenhänge erklären, warum eine bessere gesamtwirtschaftliche Schlagzeile und eine weiterhin angespannte Lage im einzelnen Betrieb nebeneinander bestehen können. Sie begründen jedoch keine zwangsläufige Krise jeder GmbH.
Die Investitionsschwäche betrifft mehr als neue Maschinen
Wie ausgeprägt die Zurückhaltung ist, zeigt das Investitionskapitel der Studie: Zwischen 2019 und 2025 sanken die Unternehmensinvestitionen preis- und kalenderbereinigt um 8,3 Prozent. Im Durchschnitt der dort betrachteten letzten vier Quartale erreichten sie nur 10,9 Prozent des Bruttoinlandsprodukts. Die KfW vergleicht dieses niedrige Verhältnis mit der globalen Finanzkrise 2009.
Eine geringere Investitionstätigkeit bedeutet nicht automatisch, dass der gesamte Kapitalstock bereits schrumpft. Sie kann aber dessen Erweiterung und Modernisierung bremsen. Ökonomisch relevant ist deshalb nicht allein, wie viele Anlagen vorhanden sind, sondern auch, welche Leistungen sie künftig ermöglichen.
Die KfW nennt als wesentliche Investitionshemmnisse die gesamtwirtschaftliche Entwicklung, die Kosten für Material, Energie und Arbeit sowie gesetzliche Vorgaben. Die Frage nach der Attraktivität des Standorts reicht damit über einzelne Finanzierungsangebote hinaus. Sie steht auch hinter der Debatte über die Verlagerung von Produktion ins Ausland.
Der strukturelle Zusammenhang lautet: Eine verhaltene Geschäftserwartung kann Investitionen dämpfen; eine schwächere Investitionstätigkeit kann ihrerseits die zukünftigen Geschäftsmöglichkeiten begrenzen.
Fachkräftemangel verschwindet nicht mit einer schwachen Konjunktur
Eine gesamtwirtschaftlich schwache Nachfrage und Schwierigkeiten bei der Stellenbesetzung können gleichzeitig auftreten. Die Anforderungen verschiedener Branchen, Berufe und Regionen sind nicht austauschbar. Ein Beschäftigungsrückgang in einem Bereich bedeutet daher nicht automatisch, dass andernorts passende Fachkräfte verfügbar werden.
Hinzu kommt eine längerfristige Verschiebung der Altersstruktur. Das Arbeitsmarktkapitel der KfW bezieht sich auf das mittlere Szenario der 16. Bevölkerungsvorausberechnung des Statistischen Bundesamtes. Danach nimmt die Bevölkerung zwischen 20 und unter 67 Jahren von 2025 bis 2040 um rund 4,3 Millionen Menschen ab. Die Zahl der Menschen ab 67 Jahren steigt im selben Zeitraum um etwa 3,9 Millionen.
Diese Werte beschreiben eine Bevölkerungsvorausberechnung, nicht die Zahl künftig unbesetzter Stellen. Ihr wirtschaftlicher Gehalt liegt in der veränderten Ausgangsbasis für das Arbeitsangebot.
Die KfW verbindet damit auch Fragen der Qualifikation und Anpassungsfähigkeit. Wenn für neue Verfahren oder zusätzliche Leistungen geeignete Beschäftigte fehlen, können Investitionen und vorhandene Nachfrage allein keine entsprechende Ausweitung der Produktion bewirken.
Bei Digitalisierung und KI zählt die Verbreitung, nicht nur die Erfindung
Für die digitale Wettbewerbsfähigkeit unterscheidet die KfW zwei Aufgaben: neue Technologien entwickeln und bestehende Technologien wirtschaftlich nutzen. Nach ihrer Einschätzung hat Deutschland auf beiden Ebenen Nachholbedarf. Auch digitale Infrastruktur und öffentliche Verwaltung gehören zu den untersuchten Schwachstellen.
Die Unterscheidung erklärt, weshalb künstliche Intelligenz in der Studie nicht ausschließlich als Thema für Softwareunternehmen erscheint. Digitale Anwendungen können ebenso industrielle Produktion, technische Dienstleistungen und die Organisation etablierter Betriebe verändern.
Ein solcher Effekt entsteht allerdings nicht schon dadurch, dass eine Technologie verfügbar ist. Die KfW nennt unter anderem fehlende digitale Kompetenzen, Finanzierungsprobleme sowie Fragen von Datenschutz, IT-Sicherheit und Infrastruktur als Hemmnisse der Verbreitung.
Zwischen technologischem Fortschritt und gesamtwirtschaftlichem Produktivitätswachstum liegt die tatsächliche Anwendung in der Breite. Einzelne leistungsfähige Unternehmen können deshalb mit einer insgesamt schwachen Produktivitätsentwicklung zusammenfallen.
Für den Zusammenhang mit Unternehmenskrisen folgt daraus: Ein Innovationsschub verbessert die Wettbewerbsposition nicht überall gleichzeitig. Unternehmen können in sehr unterschiedlichem Tempo von neuen technischen Möglichkeiten profitieren.
Energieversorgung: Entscheidend ist die dauerhafte Wettbewerbsfähigkeit
Bei den Energiekosten unterscheidet sich die kurzfristige Entlastung ebenfalls von einer strukturellen Verbesserung. Ein Rückgang gegenüber einem Krisenhoch sagt für sich genommen noch nicht aus, ob ein Standort im internationalen Vergleich wettbewerbsfähig geworden ist.
Das Energiekapitel der KfW beschreibt hohe Energiepreise und die Abhängigkeit von fossilen Importen als Belastungen der deutschen Wirtschaft. Besonders ausgeprägt sind die Auswirkungen bei energieintensiven Produktionsverfahren. Damit reicht das Thema über die unmittelbaren Liquiditätsfolgen steigender Energiekosten hinaus.
Die Studie betrachtet Versorgungssicherheit, Kosten und Klimaverträglichkeit gemeinsam. Erzeugung, Netze, Speicher und flexible Nutzung bilden dabei ein zusammenhängendes System. Zusätzliche Erzeugungskapazität allein garantiert weder günstige Endpreise noch eine jederzeit verlässliche Versorgung.
Für die Wachstumsperspektive zählt daher nicht nur der Energiepreis eines bestimmten Monats. Relevant sind ebenso die Verfügbarkeit, die langfristige Kostenposition und die Berechenbarkeit der Versorgung. Genau diese längerfristigen Eigenschaften unterscheiden einen vorübergehenden Preisschock von einem strukturellen Standortproblem.
KfW Wachstumspotenzial Deutschland
Finanzierung: Nicht jedes Wachstumsprojekt passt zum klassischen Bankkredit
Die KfW untersucht auch, ob die Struktur des Finanzsystems zum wirtschaftlichen Wandel passt. Deutschland ist stark durch Bankfinanzierung geprägt. Das kann insbesondere für etablierte Unternehmen mit werthaltigen Sachanlagen und langfristigen Bankbeziehungen Vorteile haben.
Bei Forschung, Software, Daten oder jungen Geschäftsmodellen ist die Situation anders. Ein erheblicher Teil des Unternehmenswerts besteht hier aus immateriellen Vermögenswerten. Gleichzeitig sind die zukünftigen Erträge oftmals besonders unsicher. Klassische Kreditsicherheiten bilden solche Vorhaben nur begrenzt ab.
Deshalb misst die Studie Eigenkapital und Risikokapital größere Bedeutung zu. Daraus leitet sie keinen generellen Vorrang der Kapitalmärkte gegenüber Banken ab. Im Mittelpunkt steht ein Finanzsystem, in dem unterschiedliche Finanzierungsformen einander ergänzen.
Diese strukturelle Frage ist von den aktuellen Zins- und Finanzierungsbedingungen für GmbH-Kredite zu unterscheiden: Ein niedrigerer Kreditzins allein löst nicht jede Finanzierungslücke eines risikoreichen Innovationsprojekts.
Deutschlandfonds: Investitionsziel ist nicht gleich realisiertes Wachstum
Ein Instrument zur Mobilisierung zusätzlichen Kapitals ist der Deutschlandfonds. Rund 30 Milliarden Euro öffentliche Mittel und Garantien sollen insgesamt etwa 130 Milliarden Euro Investitionen anstoßen. Die Bundesregierung beschreibt dafür einen Einsatz von Garantien, Krediten und Beteiligungen, der privates Kapital ergänzen und Risiken teilweise absichern soll.
Die Größenordnung bedarf einer klaren Einordnung: Die 30 Milliarden Euro sind nicht mit einem gleich hohen Zuschussbudget gleichzusetzen. Die 130 Milliarden Euro bezeichnen das angestrebte gesamte Investitionsvolumen, nicht ausschließlich öffentliche Ausgaben und auch keine bereits vollständig umgesetzten Projekte.
Ebenso wenig lässt sich die Zielsumme unmittelbar in einen bestimmten Anstieg des Bruttoinlandsprodukts umrechnen. Für die wirtschaftliche Wirkung kommt es unter anderem darauf an, welche zusätzlichen Vorhaben tatsächlich entstehen, wann sie umgesetzt werden und welche Leistungen sie ermöglichen.
Der Fonds ist damit ein Finanzierungsinstrument innerhalb der Wachstumsstrategie. Er ersetzt nicht die übrigen Voraussetzungen, die die Studie für eine höhere wirtschaftliche Leistungsfähigkeit beschreibt.
Mehr als ein Prozent Wachstum bleibt an Bedingungen gebunden
Die positive Perspektive der KfW ist keine Zusage für die nächste Jahreswachstumsrate. Ihre Studienübersicht nennt ein dauerhaftes reales Pro-Kopf-Wachstum von einem Prozent als erreichbare Größenordnung. Dieses Maß unterscheidet sich vom Wachstum der gesamten Wirtschaftsleistung, weil sich zugleich die Bevölkerungszahl verändern kann.
Das günstigere Szenario verbindet eine stabilisierte Jahresarbeitszeit mit höheren Investitionen und stärkerer Produktivität. Für die gesamtwirtschaftliche Investitionsquote unterstellt es einen Anstieg auf 22 Prozent bis 2040. Gemeint sind die gesamten Bruttoanlageinvestitionen im Verhältnis zum BIP, jeweils in Preisen von 2020 – nicht die zuvor genannte Unternehmensinvestitionsquote.
Die Annahmen verdeutlichen den Zeithorizont. Eine solche Entwicklung entsteht nicht mit der Ankündigung eines Programms. Sie setzt voraus, dass sich die wirtschaftlichen Veränderungen tatsächlich in Arbeitsangebot, Kapitalbildung und produktiver Leistung niederschlagen.
Was die Studie über GmbH-Krisen aussagt – und was nicht
Aus einem niedrigen Potenzialwachstum lässt sich weder eine bestimmte Insolvenzwahrscheinlichkeit noch die wirtschaftliche Zukunft einer einzelnen GmbH ableiten. Dafür sind Unterschiede zwischen Geschäftsmodellen, Absatzmärkten, Kostenstrukturen und Finanzierungsbedingungen zu groß.
Ebenso wenig belegt die gesamtwirtschaftliche Diagnose, dass jede Unternehmenskrise vor allem durch den Standort verursacht wurde. Betriebliche Entscheidungen und besondere Marktbedingungen bleiben eigenständige Einflussgrößen.
Der Beitrag der Studie liegt auf einer anderen Ebene: Sie beschreibt einen wirtschaftlichen Hintergrund, vor dem Unternehmensprobleme länger anhalten können. Nach dieser Einordnung kann sich eine vorübergehende Absatzschwäche mit dauerhaften Wettbewerbsnachteilen verbinden. Ein konjunktureller Aufschwung wirkt dann zwar entlastend, stellt aber nicht automatisch die frühere wirtschaftliche Tragfähigkeit wieder her.
Die entscheidende Frage ist die Qualität der Erholung
Die KfW-Analyse verschiebt den Blick von der nächsten positiven Wachstumszahl auf die Grundlagen wirtschaftlicher Leistungsfähigkeit. Für die Einordnung von Unternehmenskrisen bedeutet das: Mehr Nachfrage und eine höhere Auslastung sind etwas anderes als eine dauerhaft verbesserte Wettbewerbsposition.
Deutschlands Wachstumsschwäche ist nach der Studie veränderbar. Eine nachhaltige Entlastung entsteht jedoch erst, wenn aus einer konjunkturellen Erholung auch mehr Produktivität, tragfähige Investitionen und verlässlichere Produktionsbedingungen werden.
Das erklärt, weshalb wirtschaftliche Erholung und fortbestehende GmbH-Probleme kein Widerspruch sein müssen – und weshalb die Aussicht auf mehr Wachstum nicht mit einer bereits überwundenen Unternehmenskrise gleichgesetzt werden kann.
Quellen und Studiengrundlage
KfW, 8. September 2026: Vorstellung der Studie.
Deutschland mit realistischer Chance auf deutliche Wachstumssteigerung.
Veröffentlichungsdatum, Rückgang des Potenzialwachstums seit 2015 und langfristige Wachstumsperspektive.
KfW Research: Studienübersicht „Standort Zukunft“.
Wie Deutschland zu neuer Stärke und Wachstum findet.
Aufbau der Untersuchung und Abgrenzung des Pro-Kopf-Wachstumsziels.
KfW Research: Strukturelle Ausgangslage.
Kapitel 0.1: Die Instabilität des Status quo.
Einordnung der wirtschaftlichen, technologischen und geopolitischen Veränderungen. PDF.
KfW Research: Wachstum und Modellannahmen.
Kapitel 0.2: Treiber des Wachstums – größte Chancen bei der Produktivität.
Begriff des Potenzialwachstums, Produktionsfaktoren und Annahmen des Zukunftsszenarios. PDF.
KfW Research: Unternehmensinvestitionen.
Kapitel 1.1: Chance Unternehmensinvestitionen – Kapital für den Standort.
Investitionsentwicklung von 2019 bis 2025, Anteil am Bruttoinlandsprodukt und Investitionshemmnisse. PDF.
KfW Research: Fachkräfte und Demografie.
Kapitel 3.1: Chance Fach- und Arbeitskräfte – wider den Mangel.
Bevölkerungsszenario bis 2040 und Bedeutung des Arbeitskräfteangebots. PDF.
KfW Research: Digitalisierung und künstliche Intelligenz.
Kapitel 4.2: Digitale Technologien erforschen, vermarkten und anwenden.
Technologieentwicklung, Anwendung in Unternehmen und Hemmnisse der Verbreitung. PDF.
KfW Research: Energieversorgung.
Kapitel 2.1: Chance verlässliche Energieversorgung – das energiepolitische Dreieck.
Energiekosten, Importabhängigkeit, Versorgungssicherheit und Infrastruktur. PDF.
KfW Research: Unternehmensfinanzierung.
Kapitel 0.3: Einfluss des Finanzsystems auf das Potenzialwachstum.
Zusammenspiel von Banken, Kapitalmärkten und innovationsorientierter Finanzierung. PDF.
Bundesfinanzministerium, 15. Juli 2026: Deutschlandfonds.
Erstes Halbjahr des Deutschlandfonds: Finanzierungen und neue Bausteine.
Finanzierungsinstrumente sowie die Zielgrößen von rund 30 Milliarden Euro öffentlichen Mitteln und Garantien und rund 130 Milliarden Euro Gesamtinvestitionen.