Konjunkturprognose 2027: Was Unternehmen erwartet
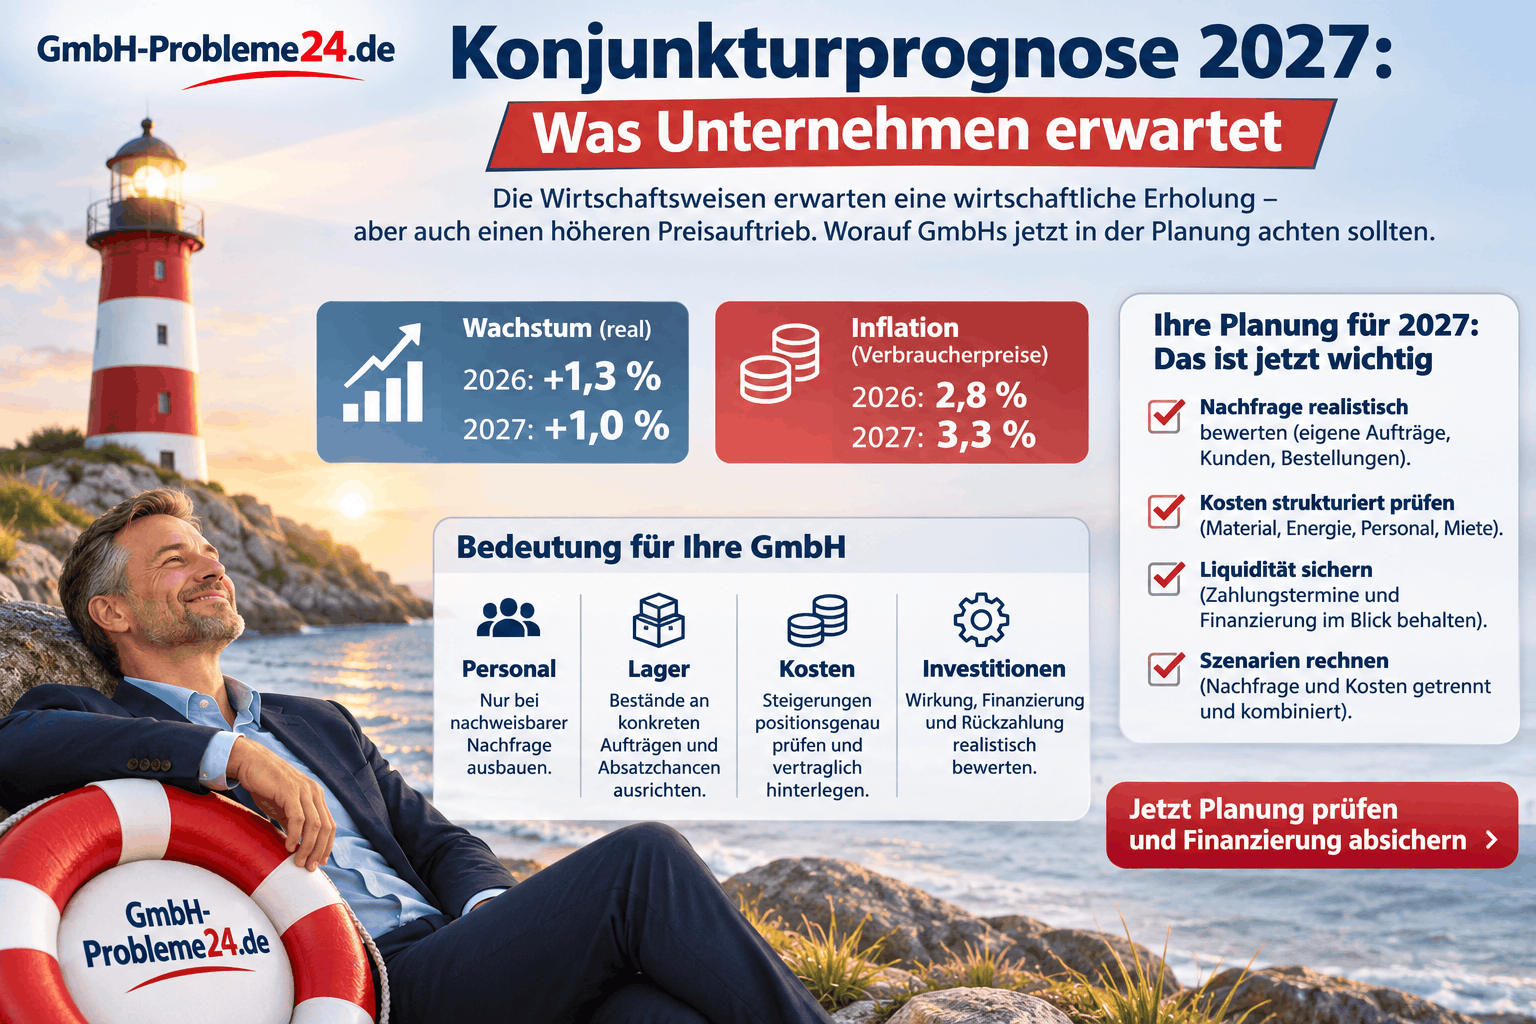
Die deutsche Wirtschaft dürfte weiter wachsen, während der Preisauftrieb zunimmt. Der Sachverständigenrat Wirtschaft erwartet für 2026 ein reales Wachstum von 1,3 Prozent und für 2027 von 1,0 Prozent. Die Verbraucherpreisinflation soll gleichzeitig von 2,8 auf 3,3 Prozent steigen. Für Unternehmen ergibt sich daraus eine anspruchsvolle Planungsaufgabe: Welche Aufträge sind tatsächlich erreichbar, welche Kosten verändern sich und wie viel Finanzierung wird dafür benötigt?
Die Konjunkturprognose 2027 liefert Unternehmen einen gesamtwirtschaftlichen Rahmen. Ob eine einzelne GmbH zusätzliche Mitarbeiter einstellen, größere Warenbestände finanzieren oder investieren kann, muss sich jedoch aus ihrer eigenen Auftrags-, Ertrags- und Liquiditätsplanung ergeben. Dieser Beitrag ordnet die Nachricht ein und zeigt anhand ausdrücklich fiktiver Szenarien, wie sich Nachfrage- und Kostenrisiken getrennt prüfen lassen.
Jahresgutachten 2026/27: Die wichtigsten Prognosewerte
| Kennzahl | 2026 | 2027 |
|---|---|---|
| Reales Bruttoinlandsprodukt: Veränderung gegenüber dem Vorjahr | +1,3 % | +1,0 % |
| Verbraucherpreisinflation im Jahresdurchschnitt | 2,8 % | 3,3 % |
Die Wachstumstreiber unterscheiden sich zwischen den beiden Jahren: Für 2026 hebt der Rat insbesondere die Exporte und den staatlichen Konsum hervor. Im Jahr 2027 sollen staatliche und private Konsumausgaben sowie öffentliche Investitionen zum Wachstum beitragen. Gestiegene Energiepreise erhöhen nach Einschätzung des Rates den Inflationsdruck.
Beide Jahreswerte sind Prognosen. Sie beschreiben die erwartete gesamtwirtschaftliche Entwicklung und können sich mit neuen Daten und veränderten Rahmenbedingungen ändern.
Öffentliche Finanzen und Produktivität: Empfehlungen mit Folgen für die Debatte
Über die Konjunktur hinaus sieht der Sachverständigenrat erhebliche Herausforderungen bei den öffentlichen Finanzen. Er verweist insbesondere auf steigende Verteidigungs- und Zinsausgaben. Zu seinen Empfehlungen gehören ein gezielter Subventionsabbau, Reformen der Sozialversicherungen und ein effizienteres Steuersystem.
Ein weiterer Schwerpunkt sind Produktivitätsunterschiede zwischen Unternehmen. Nach Auffassung des Rates könnten eine schnellere Verbreitung neuer Technologien und eine bessere Mobilität von Arbeitskräften zusätzliche Wachstumsmöglichkeiten erschließen.
Die Reformvorschläge des Gutachtens sind wirtschaftspolitische Empfehlungen. Aus ihrer Veröffentlichung entstehen für eine GmbH keine neuen Steuer- oder Beitragssätze.
Für die betriebliche Planung empfehlen wir deshalb, geltende beziehungsweise bereits verbindlich festgelegte Regelungen von politischen Vorschlägen zu trennen. Mögliche spätere Änderungen können in einer ergänzenden Risikobetrachtung stehen. Als feste Zahlungspflicht gehören sie erst dann in die Planung, wenn ihre rechtliche Grundlage und ihre konkrete Wirkung auf das Unternehmen geklärt sind.
Konjunkturprognose 2027 Infografik
Konjunkturprognose 2027: Was Unternehmen für ihre Absatzplanung ableiten können
Ein Prozent reales Wirtschaftswachstum bedeutet nicht, dass jede GmbH ein Prozent mehr Umsatz erzielt. Das Bruttoinlandsprodukt beschreibt die gesamtwirtschaftliche Leistung; die Umsatzentwicklung eines Betriebs hängt von seinen Kunden, Produkten, Mengen und tatsächlich erzielbaren Preisen ab.
Auch eine einfache Addition von Wirtschaftswachstum und Verbraucherpreisinflation ergibt keine belastbare Umsatzprognose. Der Warenkorb privater Haushalte und das Leistungsangebot einer GmbH unterscheiden sich. Außerdem können Kunden auf höhere Preise mit geringeren Bestellmengen reagieren.
Unsere betriebswirtschaftliche Einordnung lautet daher: Nutzen Sie das Gutachten als Anlass, die eigene Planung zu überprüfen. Die entscheidenden Nachweise kommen aus Ihrem Geschäft.
- Auftragsbestand: Welche Leistungen sind verbindlich bestellt, wann werden sie erbracht und welche Stornierungs- oder Verschiebungsrisiken bestehen?
- Neue Aufträge: Wie viele Angebote werden tatsächlich zu Bestellungen? Welche Abschlussquoten lassen sich aus den vergangenen Monaten ableiten?
- Kundenstruktur: Wie abhängig ist die GmbH von einzelnen Auftraggebern, Branchen oder öffentlichen Budgets?
- Verkaufspreise: Welche Preise sind vereinbart, welche müssen erst verhandelt werden und ab wann können Änderungen wirken?
- Zahlungseingänge: Wann wird aus einer erbrachten Leistung voraussichtlich verfügbares Geld?
Beispielsweise kann ein Zulieferer erst dann mit einem größeren öffentlichen Projekt planen, wenn seine eigene Beteiligung hinreichend konkret ist. Ein angekündigtes Investitionsprogramm belegt noch keinen Auftrag für den einzelnen Betrieb. Ebenso kann eine steigende Zahl von Anfragen mit längeren Entscheidungszeiten oder kleineren Bestellungen einhergehen.
Wie Sie Auftragseingang, Umsatz und Zahlungseingang auseinanderhalten, erläutert unser Beitrag zum Auftragsrückgang einer GmbH und den daraus entstehenden Liquiditätsrisiken.
Warum 3,3 Prozent Inflation kein pauschaler Kostenaufschlag sind
Der Verbraucherpreisindex erfasst die durchschnittliche Preisentwicklung von Waren und Dienstleistungen, die private Haushalte für ihren Konsum kaufen. Er bildet damit nicht die konkrete Kostenstruktur eines Unternehmens ab.
Für Ihre GmbH können einzelne Kosten stärker steigen, stabil bleiben oder sinken. Entscheidend sind die jeweiligen Verträge, Verbrauchsmengen, Einkaufskonditionen und Anpassungstermine. Ein unveränderter Strompreis hilft beispielsweise wenig, wenn der Verbrauch deutlich zunimmt. Umgekehrt muss ein höherer Marktpreis bei einem bestehenden Festpreisvertrag nicht sofort zu höheren Zahlungen führen; dafür sind die konkreten Vertragsbedingungen maßgeblich.
Die Kostenplanung für 2027 sollte deshalb Position für Position erfolgen:
- Material und Handelswaren: Kalkulieren Sie mit Lieferantenangeboten, vereinbarten Preisen, Transportkosten und realistischen Einkaufsmengen. Berücksichtigen Sie Mindestabnahmen und mögliche Veränderungen von Mengenrabatten.
- Energie: Trennen Sie Verbrauch, Arbeitspreis, Grundpreis und Abschlagszahlungen. Notieren Sie Vertragsende und mögliche Anpassungstermine.
- Personal: Erfassen Sie die gesamten Arbeitgeberkosten einschließlich Arbeitgeberanteilen, vereinbarten Gehaltsanpassungen und geplanter Stellen. Eine zusätzliche Vollzeitkraft ist eine andere Belastung als eine prozentuale Erhöhung bestehender Vergütungen.
- Miete, Versicherungen und Dienstleistungen: Prüfen Sie tatsächliche Erhöhungen, Verlängerungen und vertragliche Anpassungsmechanismen.
- Finanzierung: Verwenden Sie geltende Kreditkonditionen und konkrete Anschlussangebote. Noch nicht zugesagte günstigere Finanzierungen sollten als zusätzliche Möglichkeit erkennbar bleiben.
Ergänzende Hinweise zur Trennung von Preis-, Verbrauchs- und Zahlungseffekten finden Sie in unserem Artikel über steigende Energiekosten und ihre Auswirkungen auf die Liquidität einer GmbH.
Zwei getrennte Szenarien zeigen, wodurch die Planung unter Druck gerät
Für die praktische Unternehmensplanung empfehlen wir zunächst zwei getrennte Rechnungen. Im ersten Szenario verändert sich ausschließlich die Nachfrage. Im zweiten verändern sich ausschließlich die Kosten. Anschließend werden beide Belastungen kombiniert.
Diese Trennung dient der Analyse. Sie behauptet nicht, dass Nachfrage und Kosten in der Wirklichkeit unabhängig voneinander wären. Gerade deshalb ist der zusätzliche gemeinsame Belastungstest sinnvoll.
Ausgangslage: Eine GmbH mit 100.000 Euro Monatsumsatz
Die fiktive GmbH plant mit 100.000 Euro Umsatz, 50.000 Euro mengenabhängigem Material- und Fremdleistungseinsatz, 30.000 Euro gesamten Personalkosten und 15.000 Euro sonstigen Fixkosten pro Monat. Daraus ergibt sich ein vereinfachter operativer Überschuss von 5.000 Euro.
Die folgende Rechnung ist ein redaktionelles Beispiel. Sämtliche Veränderungen sind frei gewählte Stressannahmen und keine Prognosen des Sachverständigenrates. Beträge verstehen sich je Monat und bei umsatzsteuerpflichtigen Positionen netto. Das Ergebnis liegt vor Abschreibungen, Zinsen und Ertragsteuern.
Szenario 1: Die Nachfrage fällt schwächer aus
Die abgesetzte Menge sinkt im Beispiel um zehn Prozent. Verkaufspreise und Produktmix bleiben unverändert. Der Umsatz geht damit auf 90.000 Euro zurück. Der mengenabhängige Einsatz sinkt annahmegemäß ebenfalls um zehn Prozent auf 45.000 Euro. Personal und sonstige Fixkosten bleiben zunächst gleich.
In einem echten Betrieb muss diese Kostenentlastung geprüft werden: Nicht entsprechend reduzierbare Fremdleistungsentgelte, höhere Stückpreise bei kleineren Bestellmengen, Ausschuss oder erforderliche Wertberichtigungen auf Bestände können die Entlastung begrenzen. Bereits beschaffte oder aufgrund von Mindestabnahmen abzunehmende Ware kann außerdem Liquidität binden, auch wenn sie zunächst im Lager bleibt.
Szenario 2: Die Kosten steigen bei unverändertem Absatz
Die GmbH erzielt weiterhin 100.000 Euro Umsatz. Ihre variablen Stückkosten steigen jedoch um sechs Prozent. Die gesamten Personalkosten erhöhen sich bei gleicher Belegschaft um vier Prozent, die sonstigen Fixkosten um drei Prozent. Verkaufspreise bleiben auch in diesem Szenario unverändert.
Diese drei Annahmen müssen Unternehmen durch eigene, belegbare Werte ersetzen. Sie sind weder allgemeine Empfehlungen für 2027 noch eine Ableitung aus der Verbraucherpreisinflation.
Ergebnisse im Vergleich
| Position | Ausgangsplanung | Nur weniger Nachfrage | Nur höhere Kosten | Beide Belastungen |
|---|---|---|---|---|
| Umsatz | 100.000 € | 90.000 € | 100.000 € | 90.000 € |
| Mengenabhängiger Material- und Fremdleistungseinsatz | 50.000 € | 45.000 € | 53.000 € | 47.700 € |
| Gesamte Personalkosten | 30.000 € | 30.000 € | 31.200 € | 31.200 € |
| Sonstige Fixkosten | 15.000 € | 15.000 € | 15.450 € | 15.450 € |
| Ergebnis vor Abschreibungen, Zinsen und Ertragsteuern | 5.000 € | 0 € | 350 € | −4.350 € |
Im kombinierten Szenario beträgt der mengenabhängige Einsatz 50.000 Euro × 0,90 × 1,06 = 47.700 Euro. Die geringere Absatzmenge und die höheren Stückkosten werden also gemeinsam berücksichtigt.
Das Ergebnis: Der angenommene Nachfragerückgang würde den ursprünglichen Überschuss vollständig aufzehren. Die Kostensteigerungen allein ließen nur einen kleinen Rest. Treffen beide Entwicklungen zusammen, entsteht ein monatliches Minus von 4.350 Euro, noch bevor Abschreibungen, Zinsen und Ertragsteuern berücksichtigt sind.
Damit wird sichtbar, welche Entscheidungen die Geschäftsführung prüfen sollte: Können Preise angepasst, Einkaufskonditionen verbessert oder Ausgaben reduziert werden? Jede Gegenmaßnahme braucht einen Betrag, einen realistischen Wirksamkeitstermin und eine Einschätzung möglicher Nebenwirkungen. Eine Preiserhöhung kann beispielsweise zusätzliche Absatzverluste auslösen.
Für die Jahresplanung sollten die einzelnen Monate separat gerechnet werden. Saisonale Schwankungen, Vertragswechsel und bereits beschlossene Maßnahmen können das Ergebnis verändern. Ein einzelner Modellmonat lässt sich daher nicht ohne weitere Annahmen auf zwölf Monate hochrechnen.
Konjunkturprognose 2027
Ergebnis und Liquidität: Reicht das Geld zu den tatsächlichen Zahlungsterminen?
Die Szenariotabelle zeigt die Wirkung auf das vereinfachte Ergebnis. Ob die GmbH ihre Rechnungen fristgerecht bezahlen kann, beantwortet erst die Zahlungsplanung. Eine wirtschaftlich rentable Leistung kann Liquidität binden, wenn Material und Löhne bezahlt werden müssen, bevor der Kunde überweist.
Für die kurzfristige Steuerung empfehlen wir eine rollierende Vorschau über 13 Wochen, ergänzt um eine monatliche Planung für 2027. Bei engem Zahlungsspielraum müssen auch einzelne Fälligkeitstage betrachtet werden.
Eine direkte Liquiditätsplanung beginnt mit den vorhandenen verfügbaren Zahlungsmitteln. Hinzu kommen die erwarteten Einzahlungen zu ihren realistischen Terminen. Davon werden sämtliche vorgesehenen Auszahlungen abgezogen: Lieferanten, Personal, laufende Betriebsausgaben, Steuern, Zinsen, Tilgungen und Investitionen. Umsatzsteuer ist entsprechend ihrer tatsächlichen Zahlungswirkung zu berücksichtigen.
Eigenständiges, vereinfachtes Liquiditätsbeispiel: Bis zu einem bestimmten Stichtag stehen 20.000 Euro Anfangsbestand und 80.000 Euro erwartete Einzahlungen insgesamt 110.000 Euro fälligen Auszahlungen gegenüber. Daraus entsteht ein Fehlbetrag von 10.000 Euro. Gibt es zusätzlich eine verbindlich zugesagte, noch ungenutzte und zu diesem Zeitpunkt abrufbare Kreditlinie von 8.000 Euro, bleiben 2.000 Euro ungedeckt. Eine gewünschte zusätzliche Liquiditätsreserve käme noch hinzu.
Die Kreditlinie darf in diesem Beispiel noch nicht im Anfangsbestand oder in den Einzahlungen enthalten sein. Bereits ausgeschöpfte Kredite sind keine zusätzliche Reserve. Ebenso darf ein beantragtes, aber noch nicht gesichertes Darlehen nicht wie verfügbares Geld behandelt werden.
Prüfen Sie den Verlauf auch innerhalb des Betrachtungszeitraums. Ein Zahlungseingang am Monatsende hilft nicht bei einer früher fälligen Rechnung. Für den Finanzierungsbedarf zählt der größte zwischenzeitliche Fehlbetrag einschließlich einer angemessenen Reserve.
Wenn spätere Kundenzahlungen und frühere Lieferantenzahlungen bereits mit ihren Terminen erfasst sind, darf derselbe Effekt nicht nochmals pauschal als zusätzlicher Forderungs- oder Lagerbedarf abgezogen werden.
Finanzierung für 2027: Bedarf, Konditionen und Rückzahlung zusammen prüfen
Ein zusätzlicher Kredit kann eine zeitliche Lücke zwischen Auszahlungen und Kundenzahlungen überbrücken. Ob er zur Situation passt, hängt aber auch davon ab, woraus Zinsen und Tilgung später bezahlt werden sollen. Wiederkehrende Verluste verlangen zusätzlich eine Verbesserung des Geschäftsmodells oder der Kostenstruktur.
Für die Vorbereitung lohnt sich deshalb eine klare Erklärung des Finanzierungszwecks: Geht es um konkrete Aufträge, länger gebundenes Geld im Lager, eine Investition oder laufende Fehlbeträge? Unser Beitrag zum Kreditmarktausblick erläutert, wie sich Betriebsmittelfinanzierung und wirtschaftlicher Sanierungsbedarf unterscheiden.
Erfassen Sie außerdem Zinsanpassungen, auslaufende Zinsbindungen und Rückzahlungstermine. Rechnen Sie eine noch ungesicherte Zinsentlastung als separate Variante. Die Basisplanung sollte erkennen lassen, welche Finanzierung tatsächlich vereinbart ist und welche erst verhandelt werden muss.
Eine systematische Übersicht dazu bietet unser Artikel über Zinsrisiken der GmbH und die Vorbereitung von Anschlussfinanzierungen.
Personal, Lager und Investitionen an überprüfbare Voraussetzungen knüpfen
Die positive gesamtwirtschaftliche Prognose kann ein Anlass sein, Chancen zu prüfen. Zusätzliche laufende Verpflichtungen sollten sich jedoch auch unter weniger günstigen Annahmen tragen lassen.
Vor einer Neueinstellung sollten die gesamten Arbeitgeberkosten und die Einarbeitungszeit dem erwarteten zusätzlichen Deckungsbeitrag gegenüberstehen. Entscheidend ist, welcher Umsatz nach den unmittelbar dafür anfallenden Kosten übrig bleibt und wie verlässlich die zugrunde liegende Nachfrage ist.
Vor einer größeren Lagerbestellung sollten Absatzgeschwindigkeit, vorhandene Bestände, Zahlungsziele und Mindestabnahmen zusammen betrachtet werden. Ein günstiger Stückpreis kann durch lange Kapitalbindung und unverkaufte Ware an Attraktivität verlieren.
Vor einer Investition sollten Sie festhalten, welche konkret messbare Verbesserung erwartet wird. Werden tatsächlich Ausgaben eingespart, zusätzliche abrechenbare Leistungen möglich oder Fehler und Nacharbeit reduziert? Berücksichtigen Sie Anschaffung, Einführung, Schulung und laufende Kosten.
Gerade bei Produktivitätsprojekten ist die Unterscheidung zwischen frei werdender Zeit und tatsächlicher Geldersparnis wichtig. Zehn eingesparte Arbeitsstunden führen nicht automatisch zu einer Geldersparnis. Die Liquidität verbessert sich beispielsweise, wenn dadurch Zahlungen entfallen, zusätzliche Leistungen verkauft oder bestehende Aufträge früher fertiggestellt, abgerechnet und bezahlt werden.
So wird aus der Prognose eine belastbare Unternehmensplanung
- Ausgangslage dokumentieren: Stellen Sie aktuelle Umsätze, Auftragseingänge, Kosten, offene Posten und verfügbare Zahlungsmittel zusammen.
- Annahmen nachvollziehbar machen: Hinterlegen Sie bei wesentlichen Planwerten die Grundlage, beispielsweise Bestellung, Angebot, Vertrag oder eigene Schätzung.
- Nachfrage und Kosten getrennt rechnen: Prüfen Sie beide Belastungen einzeln und anschließend gemeinsam. Verwenden Sie Werte, die zu Ihrer GmbH passen.
- Zahlungsfähigkeit durchrechnen: Ordnen Sie Ein- und Auszahlungen den erwarteten Terminen zu und prüfen Sie die tatsächlich verfügbare Finanzierung.
- Entscheidungen und Kontrollen festlegen: Bestimmen Sie Verantwortliche, Prüftermine und konkrete Reaktionen auf Abweichungen, etwa bei Auftragseingang, Marge oder Zahlungseingängen.
Eine solche Planung macht Entscheidungen überprüfbar. Sie zeigt, unter welchen Voraussetzungen Wachstum finanzierbar ist und wann die Geschäftsführung gegensteuern muss. Maßgeblich bleiben die eigenen Aufträge, Verträge und Zahlungsströme.
Wird Ihre Planung für 2027 finanziell eng?
Die Aufträge kommen langsamer, die Kosten steigen oder der Finanzierungsspielraum reicht im Belastungsszenario nicht aus? Schildern Sie GmbH-Probleme24.de Ihre Situation und klären Sie, welche wirtschaftlichen Handlungsoptionen geprüft werden sollten.
Für den ersten Kontakt genügt eine kurze Beschreibung: Was belastet Ihre GmbH, welcher Betrag steht im Raum und bis wann benötigen Sie eine Lösung?
Quellen und weiterführende Informationen
Die Nachricht basiert auf dem Jahresgutachten 2026/27 des Sachverständigenrates Wirtschaft. Die betriebswirtschaftlichen Empfehlungen und Modellrechnungen sind redaktionelle Einordnungen. Die Beispielwerte sind keine amtlichen Prognosen für einzelne Branchen oder Unternehmen.
- Sachverständigenrat Wirtschaft: Pressemitteilung zum Jahresgutachten 2026/27 – Wachstums- und Inflationsprognosen sowie zentrale Aussagen zu Konjunktur, öffentlichen Finanzen und Produktivität.
- Sachverständigenrat Wirtschaft: Jahresgutachten 2026/27 mit Kurzfassung und vollständigem Gutachten – Vertiefung der Prognoseannahmen und wirtschaftspolitischen Empfehlungen.
- Statistisches Bundesamt: Verbraucherpreisindex und Inflationsrate – Definition und Einordnung des Preisindex für private Konsumausgaben.
- IHK Region Stuttgart: Liquiditätsplanung – Methodische Grundlagen zur zeitlichen Gegenüberstellung von Einzahlungen und Auszahlungen.

