PFHxA Beschränkung 2026
PFHxA Beschränkung 2026
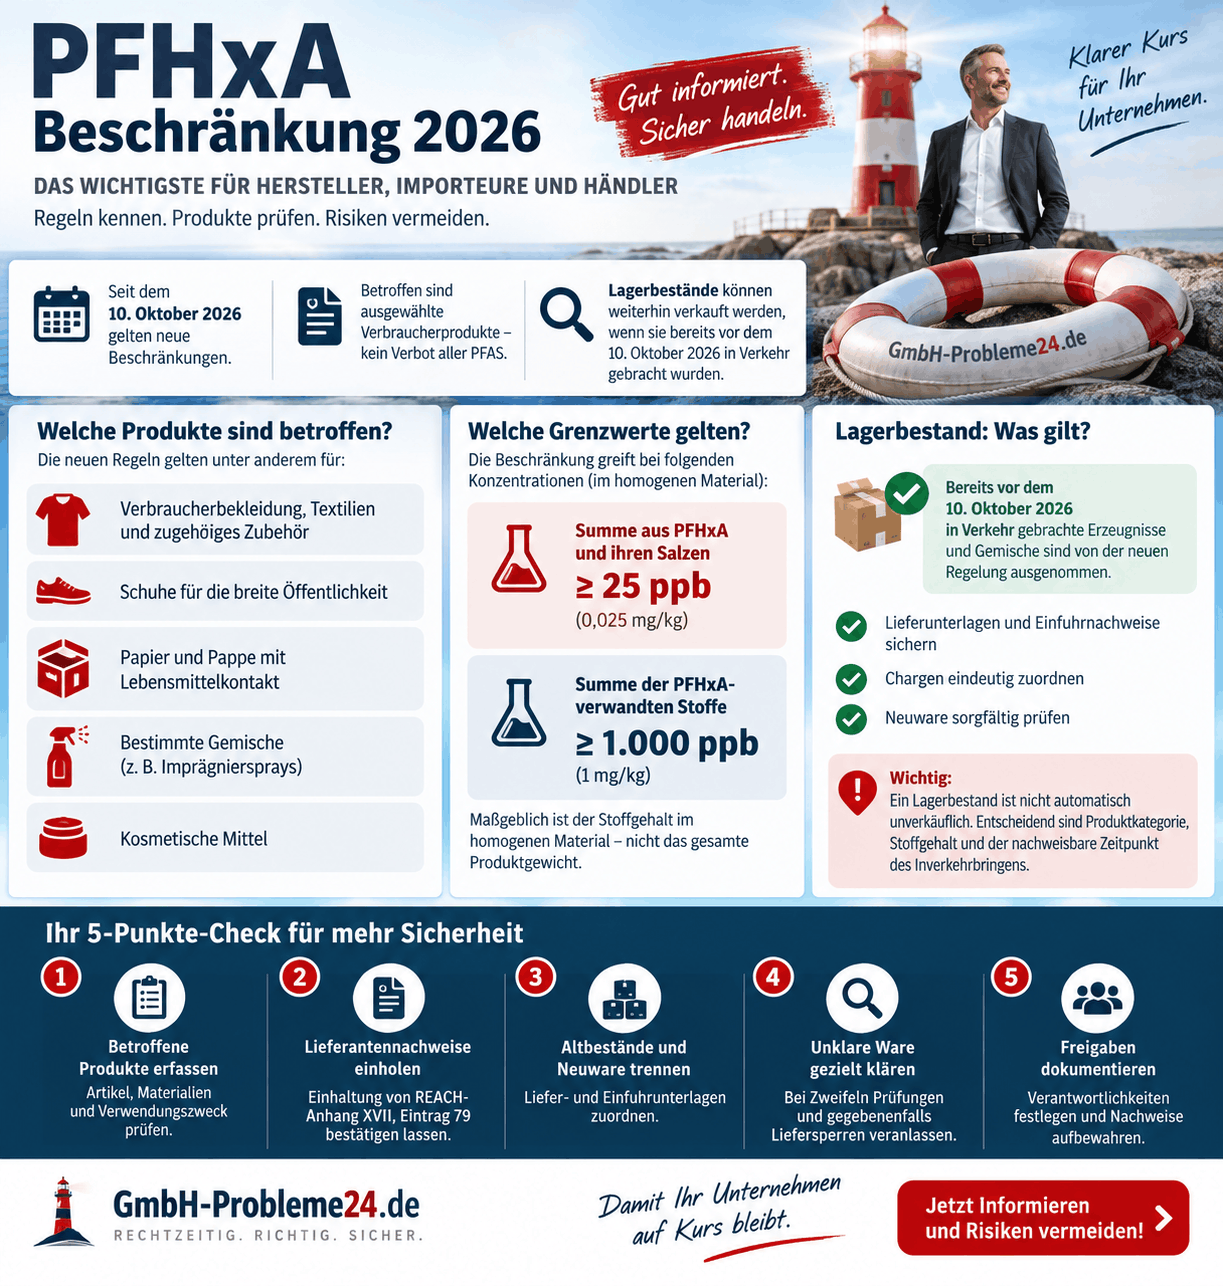
Seit dem 10. Oktober 2026 gelten neue PFHxA-Beschränkungen für bestimmte Produktgruppen. Betroffen sind unter anderem Verbraucherbekleidung und Schuhe, Papier und Karton mit Lebensmittelkontakt, Gemische für die breite Öffentlichkeit sowie Kosmetika. Hersteller, Importeure und Händler müssen deshalb prüfen, ob ihre Produkte unter die Regelung fallen und die vorgeschriebenen Konzentrationsgrenzen einhalten.
Die wichtigste Entlastung für den Handel: Lagerbestand ist nicht automatisch unverkäuflich. Für die jetzt erfassten Erzeugnisse und Gemische besteht eine Ausnahme, wenn sie bereits vor dem 10. Oktober 2026 in Verkehr gebracht wurden. Entscheidend ist allerdings nicht allein, wann die Ware produziert, bestellt oder eingelagert wurde.
Die PFHxA-Beschränkung 2026 ist außerdem kein pauschales Verbot sämtlicher PFAS. Sie betrifft eine bestimmte Stoffgruppe, festgelegte Anwendungen und konkrete Konzentrationen.
Für Unternehmen liegt das wirtschaftliche Risiko vor allem in ungeklärter Neuware, unterbrochenen Lieferketten und ausbleibenden Verkaufserlösen. Wenn eine Firma bereits Verluste macht, sollten mögliche Verkaufsunterbrechungen deshalb unmittelbar in die Unternehmensplanung einfließen.
Was regelt die PFHxA-Beschränkung?
Rechtsgrundlage ist die Verordnung (EU) 2024/2462. Sie hat den Eintrag 79 in Anhang XVII der europäischen REACH-Verordnung eingefügt.
Erfasst werden Undecafluorhexansäure, abgekürzt PFHxA, ihre Salze und bestimmte PFHxA-verwandte Stoffe. Zu den verwandten Stoffen gehören Verbindungen, die aufgrund ihrer Molekularstruktur potenziell zu PFHxA abgebaut oder in PFHxA umgewandelt werden können. Der genaue Stoffumfang ergibt sich aus der chemischen Definition des Eintrags.
Wichtig ist die Unterscheidung zwischen Inkrafttreten und Anwendungsbeginn: Die Änderungsverordnung trat bereits am 10. Oktober 2024 in Kraft. Die Beschränkungen werden jedoch nach unterschiedlichen Übergangsfristen wirksam. Für mehrere wichtige Produktgruppen endete diese Übergangszeit am 10. Oktober 2026.
Welche Produkte sind seit dem 10. Oktober 2026 betroffen?
Die folgende Übersicht zeigt die Produktgruppen, für die Absatz 1 des Eintrags 79 seit dem Stichtag gilt. Die Beispiele dienen der Orientierung; sie bedeuten nicht, dass jeder entsprechende Artikel tatsächlich PFHxA enthält.
| Produktgruppe | Beispiele und wichtige Abgrenzungen |
|---|---|
| Textilien, Leder, Pelze und Häute in Verbraucherbekleidung und zugehörigem Zubehör | Beispielsweise entsprechend ausgerüstete Regenjacken, Outdoorbekleidung oder Handtaschen |
| Schuhwaren für die breite Öffentlichkeit | Beispielsweise Freizeit-, Alltags- und Outdoorschuhe |
| Papier und Karton als Lebensmittelkontaktmaterialien | Beispielsweise bestimmte Lebensmittelverpackungen oder Einwickelpapiere; maßgeblich ist der Anwendungsbereich der Lebensmittelkontakt-Verordnung |
| Gemische für die breite Öffentlichkeit | Beispielsweise entsprechend zusammengesetzte Imprägniersprays |
| Kosmetische Mittel | Produkte, die unter die gesetzliche Definition der EU-Kosmetikverordnung fallen |
Die Produktkategorie allein entscheidet noch nicht über ein Verkaufsverbot. Zusätzlich müssen der Stoffgehalt und gegebenenfalls einschlägige Ausnahmen geprüft werden.
Ebenso wichtig: Ein Verkauf ausschließlich an andere Unternehmen ist nicht automatisch ein Ausweg. Verbraucherprodukte verlieren ihre Zweckbestimmung nicht dadurch, dass sie zunächst über einen Großhändler vertrieben werden. Bei Papier und Karton mit Lebensmittelkontakt können auch Lieferungen an Gastronomie- oder Lebensmittelunternehmen betroffen sein.
PFHxA Beschränkung 2026 Infografik
Welche PFHxA-Grenzwerte gelten?
Für die seit dem 10. Oktober 2026 erfassten Anwendungen gelten zwei getrennte Summengrenzen:
| Stoffgruppe | Beschränkung greift bei einer Konzentration von |
|---|---|
| Summe aus PFHxA und ihren Salzen | 25 ppb oder mehr |
| Summe der PFHxA-verwandten Stoffe | 1.000 ppb oder mehr |
Die Konzentrationen werden in homogenem Material gemessen. Zur Einordnung: 25 ppb entsprechen 0,025 Milligramm pro Kilogramm; 1.000 ppb entsprechen 1 Milligramm pro Kilogramm.
Damit reicht es nicht, ausschließlich einen einzelnen PFHxA-Messwert zu betrachten. Auch die erfassten Salze und verwandten Stoffe müssen entsprechend den beiden Summengrenzen berücksichtigt werden.
Warum das homogene Material wichtig ist
Die Verordnung stellt nicht einfach auf einen Durchschnitt über das gesamte Produktgewicht ab.
Für die praktische Prüfung bedeutet das: Unternehmen sollten mit einem geeigneten Prüflabor klären, welche Materialien untersucht werden müssen und ob ein vorhandener Prüfbericht diese tatsächlich abdeckt. Ein unauffälliger Wert aus einer ungeeigneten Mischprobe beantwortet die rechtliche Frage möglicherweise nicht.
Auch Formulierungen wie „nicht nachweisbar“ sind nur zusammen mit dem untersuchten Stoffumfang, der verwendeten Methode und deren Nachweis- beziehungsweise Bestimmungsgrenzen aussagekräftig.
Darf vorhandener Lagerbestand weiterhin verkauft werden?
Ja, soweit die konkrete Ware unter die Altbestandsausnahme fällt und keine anderen Vorschriften entgegenstehen.
Nach Absatz 7 des Eintrags 79 gilt die seit dem 10. Oktober 2026 anwendbare Beschränkung des Absatzes 1 nicht für Erzeugnisse und Gemische, die bereits vor diesem Datum in Verkehr gebracht wurden.
Das ist jedoch keine pauschale Freigabe für alles, was am Stichtag irgendwo im Lager stand.
Was bedeutet „Inverkehrbringen“?
Nach Artikel 3 Nummer 12 der REACH-Verordnung umfasst das Inverkehrbringen die entgeltliche oder unentgeltliche Abgabe an Dritte beziehungsweise die Bereitstellung für Dritte. Auch die Einfuhr gilt als Inverkehrbringen.
Es kommt somit nicht erst auf den Verkauf an einen Endverbraucher an. Eine vorherige Bereitstellung innerhalb der Lieferkette kann bereits relevant sein.
Drei typische Lagerfälle
Bereits vor dem Stichtag an einen Händler gelieferte Ware:
Kann die betreffende Charge einer Lieferung vor dem 10. Oktober 2026 zugeordnet werden, kann dies die Anwendung der Altbestandsausnahme belegen. Andere einschlägige Produktvorschriften bleiben trotzdem zu prüfen.
Ware im eigenen Herstellerlager:
Ein älteres Produktionsdatum reicht nicht aus. Wurde die Ware noch nicht an Dritte abgegeben oder für Dritte bereitgestellt, folgt aus der bloßen Herstellung und internen Einlagerung keine Altbestandsfreigabe.
Vor dem Stichtag bestellte, aber erst danach eingeführte Ware:
Eine frühere Bestellung bei einem Lieferanten außerhalb der EU ist nicht automatisch ein Nachweis für ein rechtzeitiges Inverkehrbringen im REACH-Geltungsbereich. Hier muss insbesondere der rechtlich maßgebliche Einfuhrvorgang geprüft werden.
Der entscheidende Unterschied lautet: „Schon vorhanden“ ist nicht dasselbe wie „schon in Verkehr gebracht“.
Welche Unterlagen sollten Unternehmen sichern?
Für die betroffenen Bestände empfiehlt sich eine nachvollziehbare Dokumentation aus Rechnungen, Lieferscheinen, Wareneingangsdaten, gegebenenfalls Einfuhrunterlagen und eindeutigen Chargen- oder Artikelzuordnungen.
Wichtig ist die Verbindung zwischen Dokument und tatsächlicher Ware. Eine alte Rechnung über ein ähnliches Produkt belegt nicht automatisch den Status einer später gelieferten Charge.
Welche Ausnahmen und späteren Termine gibt es?
Nicht sämtliche Textilien unterliegen seit Oktober 2026 denselben Vorgaben.
Für andere Textilien, Leder, Pelze und Häute für die breite Öffentlichkeit außerhalb von Kleidung und zugehörigem Zubehör beginnt die entsprechende Beschränkung grundsätzlich am 10. Oktober 2027. Dazu können beispielsweise bestimmte Teppiche, Vorhänge oder Polstermaterialien gehören. Für diese Produktgruppe ist ebenfalls eine eigene Altbestandsausnahme vorgesehen.
Absatz 3 enthält außerdem Ausnahmen von den Absätzen 1 und 2. Dazu zählen bestimmte persönliche Schutzausrüstungen gegen ausdrücklich bezeichnete Risiken der Kategorie III, Produkte im Anwendungsbereich der Medizinprodukte- beziehungsweise In-vitro-Diagnostika-Verordnung sowie als Bautextilien verwendete Textilien.
Eine allgemeine Kennzeichnung als „Arbeitskleidung“, „Schutzprodukt“ oder „technisches Textil“ reicht für die Berufung auf eine Ausnahme nicht aus. Die konkrete gesetzliche Einordnung muss stimmen.
Für bestimmte Anwendungen von Feuerlöschschäumen gelten wiederum eigene Termine und Bedingungen. Der 10. Oktober 2026 ist deshalb weder der einheitliche Beginn aller PFHxA-Beschränkungen noch das Ende sämtlicher Übergangsfristen.
Lebensmittelverpackungen: Warum die PFHxA-Prüfung allein nicht genügt
Bei Lebensmittelverpackungen müssen Unternehmen besonders sorgfältig zwischen verschiedenen Regelungen unterscheiden.
Bereits seit dem 12. August 2026 gelten nach Artikel 5 Absatz 5 der Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle, häufig als PPWR bezeichnet, zusätzliche PFAS-Grenzwerte für Verpackungen mit Lebensmittelkontakt.
Diese Regelung hat einen anderen Stoffumfang und eigene Grenzwerte. Sie ist nicht auf die PFHxA-Stoffgruppe beschränkt.
Daraus folgt für den Lagercheck: Eine Ausnahme nach der PFHxA-Regelung ersetzt keine Prüfung der Verpackungsverordnung. Ebenso beweist ein bestandener PFHxA-Test nicht automatisch, dass eine Lebensmittelverpackung sämtliche einschlägigen PFAS-Anforderungen erfüllt.
PFHxA-Lagercheck: So lässt sich die Prüfung organisieren
Für die betriebliche Umsetzung empfiehlt sich ein klarer Ablauf. Die folgenden Schritte sind eine organisatorische Arbeitshilfe und keine pauschale gesetzliche Vorgabe zur Laborprüfung jeder einzelnen Charge.
1. Betroffene Artikel und Materialien erfassen
Beginnen Sie mit einer Übersicht der möglicherweise erfassten Produkte. Halten Sie Artikelnummer, Lieferant, Produktgruppe, Materialzusammensetzung, Verwendungszweck, Lagerbestand und offene Bestellungen fest.
Priorisieren Sie Artikel, bei denen Hinweise auf fluorierte Ausrüstungen oder entsprechende Inhaltsstoffe vorliegen.
2. Konkrete Lieferantennachweise anfordern
Fragen Sie nicht nur allgemein nach „REACH-Konformität“. Fordern Sie eine produktbezogene Aussage zur Einhaltung von REACH-Anhang XVII, Eintrag 79, an.
Der Nachweis sollte erkennen lassen, welche Artikel, Materialien und gegebenenfalls Chargen er umfasst und auf welcher Grundlage die Aussage getroffen wird. Eine ältere Erklärung ohne Bezug zur neuen Beschränkung oder eine unbelegte Werbeaussage wie „PFAS-frei“ sollte nicht ungeprüft übernommen werden.
3. Altbestände und spätere Lieferungen trennen
Ordnen Sie den vorhandenen Beständen die relevanten Liefer- und Einfuhrunterlagen zu. Verhindern Sie, dass nachweisbare Altbestände und später eingegangene Ware im Warenwirtschaftssystem ununterscheidbar werden.
Die Ausnahme sollte anhand der konkreten Ware nachvollziehbar sein – nicht nur anhand einer allgemeinen Lieferantenaussage.
4. Unklare Ware gezielt klären
Fehlende Unterlagen beweisen noch keinen Grenzwertverstoß. Sie sind aber auch kein belastbarer Konformitätsnachweis.
Bei begründeten Zweifeln sollten Einkauf und Vertrieb eine dokumentierte Entscheidung über weitere Prüfungen, zusätzliche Nachweise und gegebenenfalls eine vorläufige Liefersperre treffen. Eine pauschale Sperrung des gesamten Sortiments ist ebenso wenig sachgerecht wie die ungeprüfte Freigabe aller Artikel.
5. Freigaben und Verantwortlichkeiten dokumentieren
Legen Sie fest, wer Nachweise prüft, wer Rückfragen an Lieferanten stellt und wer eine Freigabe erteilen darf. Halten Sie die Entscheidungsgrundlage fest: Einhaltung der Grenzwerte, nachgewiesene Altbestandsausnahme, andere Ausnahme oder fehlende Betroffenheit.
Für die Geschäftsführung ist das auch eine Frage ordnungsgemäßer Organisation. Hintergründe dazu erläutert unser Beitrag zur Sorgfaltspflicht und Haftung von GmbH-Geschäftsführern.
PFHxA Beschränkung 2026
Welche wirtschaftlichen Risiken entstehen durch ungeklärte Produkte?
Die betriebswirtschaftliche Prüfung sollte parallel zur Produktprüfung laufen. Als mögliche Belastungen sind insbesondere verzögerte Verkaufserlöse, zusätzliche Untersuchungen, Ersatzbeschaffung und gegebenenfalls Wertverluste betroffener Ware zu berücksichtigen.
Dabei müssen zwei Dinge getrennt bleiben: Ein vorläufig gesperrter Warenbestand ist nicht automatisch vollständig wertlos. Trotzdem kann er kurzfristig keine geplanten Zahlungseingänge liefern.
Rechenbeispiel: Aus einer Produktprüfung wird ein Liquiditätsproblem
Ein Händler hat für die kommenden vier Wochen Zahlungseingänge von 35.000 Euro aus bestimmten Artikeln eingeplant. Wegen ungeklärter Konformität verschieben sich diese Einnahmen vollständig. Gleichzeitig entstehen 10.000 Euro zusätzliche Auszahlungen für Prüfungen und Ersatzware.
Bleiben alle übrigen Zahlungsströme unverändert, stehen dem Unternehmen in diesem Zeitraum 45.000 Euro weniger liquide Mittel als geplant zur Verfügung.
Das ist eine beispielhafte Planabweichung, kein automatisch entstandener Verlust in derselben Höhe. Für die Zahlungsfähigkeit kann sie dennoch entscheidend sein.
Prüfen Sie deshalb, welche Einnahmen realistisch weiterhin eingehen, wann zusätzliche Ausgaben fällig werden und welche Finanzierung tatsächlich verfügbar ist. Bei länger anhaltenden Einschränkungen kann auch eine bestehende Fortführungsprognose für das Unternehmen aktualisiert werden müssen.
Wann müssen GmbH-Geschäftsführer zusätzlich die Insolvenzreife prüfen?
Ein PFHxA-Verstoß oder eine Verkaufsunterbrechung bedeutet nicht automatisch Insolvenz. Entscheidend sind die gesetzlichen Voraussetzungen, insbesondere Zahlungsunfähigkeit und Überschuldung.
Kann die GmbH ihre fälligen Zahlungspflichten nicht mehr erfüllen oder bestehen erhebliche Zweifel an ihrer finanziellen Fortführung, sollte die Geschäftsführung die Insolvenzgründe einer GmbH unverzüglich fachlich prüfen lassen.
Für antragspflichtige Gesellschaften verlangt § 15a InsO einen Insolvenzantrag ohne schuldhaftes Zögern. Die dort genannten drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung sind Höchstfristen und keine frei verfügbare Wartezeit.
Die Hoffnung auf eine baldige Produktfreigabe ersetzt weder eine belastbare Liquiditätsprüfung noch die Beachtung einer bereits bestehenden Antragspflicht.
Produkte prüfen, Altbestände belegen, Liquidität sichern
Die PFHxA-Beschränkung 2026 verlangt keine undifferenzierte Auslistung aller möglicherweise betroffenen Waren. Sie verlangt eine saubere Unterscheidung nach Produktgruppe, Stoffgehalt, Anwendungsdatum und Ausnahme.
Für Hersteller, Importeure und Händler kommt es jetzt auf drei Dinge an: belastbare Produktnachweise, nachvollziehbare Lagerunterlagen und eine realistische Liquiditätsplanung.
Wer diese Prüfungen miteinander verbindet, kann unnötige Verkaufsunterbrechungen vermeiden und tatsächliche Risiken früher erkennen.
Verkaufsunterbrechungen setzen Ihre GmbH unter Druck?
Wenn gesperrte Ware, ausbleibende Einnahmen oder zusätzliche Beschaffungskosten Ihre Zahlungsfähigkeit gefährden, sollte die wirtschaftliche Lage kurzfristig eingeordnet werden.
Jetzt vertrauliche Ersteinschätzung zur wirtschaftlichen Situation Ihrer GmbH anfragen.
Die chemikalienrechtliche Produktbewertung gehört in die Hände entsprechend qualifizierter Fachleute und gegebenenfalls spezialisierter Rechtsanwälte. Die Unternehmensberatung ersetzt diese Prüfung nicht.
Quellen und weiterführende Rechtsgrundlagen
PFHxA-Beschränkung, Produktgruppen, Grenzwerte und Altbestandsausnahmen:
Verordnung (EU) 2024/2462 – amtlicher deutscher Verordnungstext bei EUR-Lex. Maßgeblich sind insbesondere Eintrag 79 Absatz 1 zu den seit dem 10. Oktober 2026 erfassten Anwendungen, Absatz 2 zum Termin 2027, Absatz 3 zu Ausnahmen sowie die Absätze 7 und 8 zu bereits in Verkehr gebrachten Beständen. Die Definition PFHxA-verwandter Stoffe enthält Absatz 9.
Inkrafttreten und gestaffelte Übergangsfristen:
REACH-CLP-Biozid Helpdesk der BAuA – Veröffentlichung zur Beschränkung von Undecafluorhexansäure. Behördeninformation zum Inkrafttreten am 10. Oktober 2024 und zu den unterschiedlichen Übergangszeiten.
Begriff des Inverkehrbringens nach REACH:
REACH-CLP-Biozid Helpdesk – Begriffsbestimmungen und Österreichischer REACH-Helpdesk – Glossar. Ergänzend erläutert KomNet Nordrhein-Westfalen den Begriff nach Artikel 3 Nummer 12, einschließlich der unentgeltlichen Bereitstellung für Dritte.
Zusätzliche PFAS-Anforderungen für Lebensmittelverpackungen:
Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle, insbesondere Artikel 5 Absatz 5 zu den seit dem 12. August 2026 geltenden PFAS-Grenzwerten. Ergänzend: Europäische Kommission – Anwendungsbeginn der neuen Verpackungsvorschriften.
Sorgfaltspflichten der GmbH-Geschäftsführung:
§ 43 GmbHG – Haftung der Geschäftsführer. Gesetzliche Grundlage für die Sorgfaltspflicht und eine mögliche Haftung gegenüber der Gesellschaft bei Pflichtverletzungen.
Zahlungsunfähigkeit, Überschuldung und Insolvenzantragspflicht:
§ 17 InsO – Zahlungsunfähigkeit, § 19 InsO – Überschuldung und § 15a InsO – Antragspflicht bei juristischen Personen. Grundlage der insolvenzrechtlichen Einordnung und der genannten Höchstfristen.