§ 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung
§ 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung
Zahlungsverbot, zulässige Ausnahmen und persönliche Geschäftsführerhaftung verständlich erklärt
Was regelt § 15b InsO?
§ 15b InsO verpflichtet die erfassten Geschäftsleiter, nach Eintritt der Zahlungsunfähigkeit oder Überschuldung grundsätzlich keine Zahlungen mehr aus dem Gesellschaftsvermögen zu veranlassen. Ausgenommen sind Zahlungen, die mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sind. Verbotene Zahlungen können eine persönliche Erstattungspflicht gegenüber der Gesellschaft auslösen. Entscheidend ist der Eintritt der Insolvenzreife – nicht erst die Antragstellung oder Verfahrenseröffnung.
Eine Lieferantenrechnung ist fällig, die Gehälter stehen an, das Finanzamt erwartet Geld. Für einen Geschäftsführer wirkt es zunächst verantwortungsvoll, diese Verpflichtungen weiter zu bedienen. Ist die GmbH jedoch bereits insolvenzreif, reicht die Fälligkeit einer Rechnung als Rechtfertigung nicht mehr aus. Jetzt muss zusätzlich geprüft werden, ob die Zahlung insolvenzrechtlich zulässig ist.
Dabei wäre auch die Gegenreaktion falsch, unterschiedslos sämtliche Zahlungen einzustellen. Das Gesetz erlaubt unter bestimmten Voraussetzungen eine geordnete Betriebsfortführung. Zudem müssen besondere Pflichten, etwa bei Sozialversicherungsbeiträgen, gesondert berücksichtigt werden.
Der richtige Maßstab lautet deshalb: Insolvenzstatus klären, Antragspflichten beachten und Zahlungen rechtlich begründet steuern.
Warum § 15b InsO für Geschäftsführer so wichtig ist
Die Vorschrift schützt das Gesellschaftsvermögen, das zur Befriedigung der Gläubigergesamtheit verfügbar bleiben soll. Nach Insolvenzreife sollen nicht einzelne Gläubiger aus dem verbliebenen Vermögen bezahlt werden, während andere leer ausgehen. Verbotene Vermögensabflüsse können deshalb beim verantwortlichen Geschäftsleiter persönlich zurückgefordert werden.
Das ist keine automatische Haftung für sämtliche Schulden der GmbH. Maßgeblich sind die Voraussetzungen des konkreten Erstattungsanspruchs. Umgekehrt ist die mögliche Haftung weder auf die eigene Beteiligung noch auf das Stammkapital begrenzt. Auch ein angestellter Fremdgeschäftsführer kann betroffen sein.
Der gesetzliche Anspruch steht grundsätzlich der Gesellschaft zu. Nach Eröffnung eines regulären Insolvenzverfahrens macht ihn regelmäßig der Insolvenzverwalter geltend. Ein einzelner Lieferant kann nicht schon deshalb einen eigenen Anspruch aus § 15b InsO gegen den Geschäftsführer verlangen, weil seine Rechnung unbezahlt geblieben ist. Andere Anspruchsgrundlagen sind davon zu unterscheiden.
Vertiefend erläutert der Beitrag zur Geschäftsführerhaftung in der GmbH-Krise weitere persönliche Haftungsrisiken.
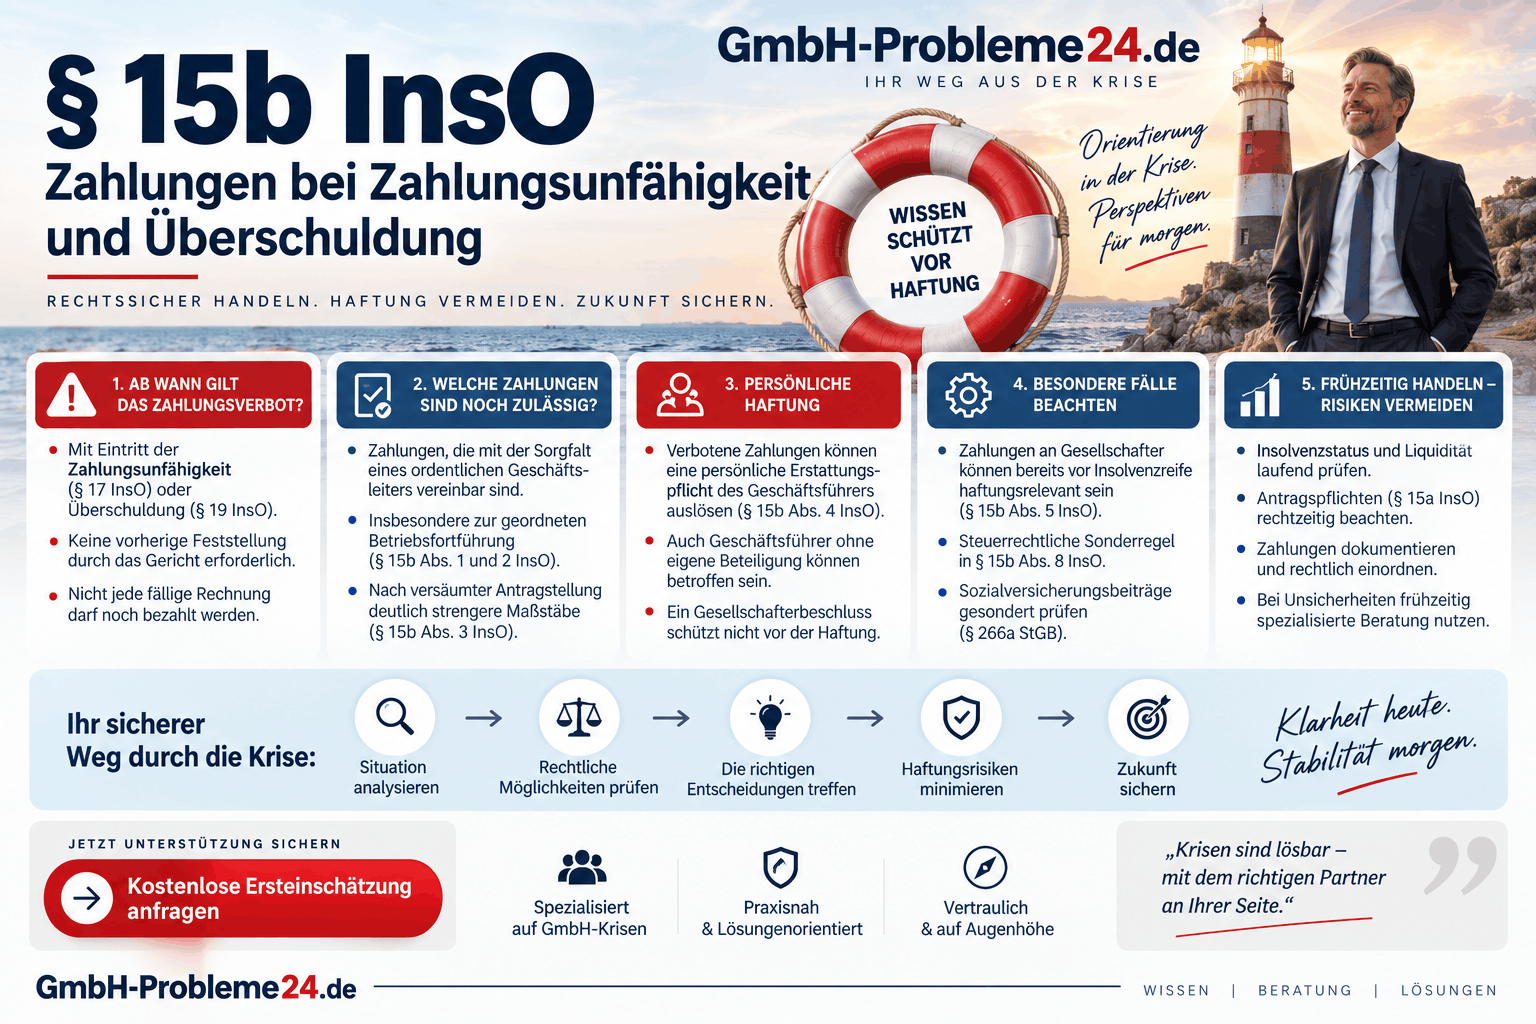
§ 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung Infografik
§ 15b InsO Absatz für Absatz: die Regelung im Überblick
Die amtliche Überschrift lautet „Zahlungen bei Zahlungsunfähigkeit und Überschuldung; Verjährung“. Die acht Absätze bilden ein zusammenhängendes System. Die folgende Übersicht ersetzt nicht die Prüfung ihrer jeweiligen Voraussetzungen.
| Absatz | Regelungsgegenstand | Bedeutung für Geschäftsführer |
|---|---|---|
| Absatz 1 | Grundsätzliches Zahlungsverbot ab Insolvenzreife; Sorgfaltsausnahme | Nicht jede Zahlung ist verboten, aber jede relevante Zahlung braucht eine tragfähige Einordnung. |
| Absatz 2 | Ordnungsgemäßer Geschäftsgang und Zahlungen im Eröffnungsverfahren | Betriebsfortführung ist nur unter den gesetzlichen Bedingungen privilegiert. |
| Absatz 3 | Zahlungen nach versäumter rechtzeitiger Antragstellung | Ohne rechtzeitigen Antrag sind weitere Zahlungen in der Regel nicht sorgfaltsgemäß. |
| Absatz 4 | Erstattung, geringerer Gläubigerschaden, Beschlüsse und Vergleiche | Regelt Haftungsfolge, mögliche Begrenzung und Grenzen gesellschaftsinterner Entlastung. |
| Absatz 5 | Zahlungen an Beteiligte, die zur Zahlungsunfähigkeit führen müssen | Kann bereits vor bestehender Insolvenzreife eingreifen. |
| Absatz 6 | Erstreckung auf bestimmte Personengesellschaften | Relevant insbesondere für die Geschäftsführung einer GmbH & Co. KG. |
| Absatz 7 | Verjährung | Grundsätzlich fünf Jahre; bei entsprechender Börsennotierung zehn Jahre. |
| Absatz 8 | Steuerrechtliche Zahlungspflichten | Unter Voraussetzungen Entlastung von der Verletzung steuerrechtlicher Zahlungspflichten. |
Für wen gilt § 15b InsO?
Erfasst sind die in § 15a Absatz 1 Satz 1 InsO bezeichneten antragspflichtigen Organmitglieder und Abwickler. Dazu gehören insbesondere Geschäftsführer einer GmbH oder UG, Vorstandsmitglieder einer AG sowie Liquidatoren entsprechender Gesellschaften.
Über Absatz 6 werden außerdem bestimmte Personengesellschaften ohne natürliche Person als persönlich haftenden Gesellschafter einbezogen. Bei einer GmbH & Co. KG kann deshalb die Geschäftsführung der Komplementär-GmbH betroffen sein.
Für einen Einzelunternehmer gilt diese organschaftliche Zahlungshaftung nicht in gleicher Weise. Ebenso wird ein Gesellschafter nicht allein durch seine Beteiligung zum Geschäftsführer im Sinne dieser Regelung.
Bei Führungslosigkeit, faktischer Geschäftsführung oder besonderen gesellschaftsrechtlichen Strukturen sind die jeweiligen Voraussetzungen eigenständig zu prüfen. Insbesondere dürfen die verschiedenen Adressatenkreise von § 15a und § 15b InsO nicht pauschal gleichgesetzt werden.
Mehrere Geschäftsführer: Eine Aufgabenverteilung beseitigt nicht jede Verantwortung
Eine ordnungsgemäße Ressortverteilung kann für die individuelle Verantwortlichkeit wichtig sein. Sie setzt aber eine klare, von der Geschäftsführung mitgetragene Aufgabenabgrenzung und geeignete Zuständige voraus. Nicht delegierbare Gesamtverantwortung sowie Überwachungspflichten bleiben bestehen.
„Für die Finanzen war mein Mitgeschäftsführer zuständig“ ist deshalb keine pauschale Entlastung. Diese Grundsätze hat der BGH bereits im Urteil vom 6. November 2018, II ZR 11/17, herausgearbeitet.
Ab wann gilt das Zahlungsverbot?
§ 15b Absatz 1 InsO setzt grundsätzlich mit der objektiven Zahlungsunfähigkeit oder Überschuldung ein. Eine vorherige Feststellung durch das Insolvenzgericht ist nicht erforderlich.
Die spätere Erkenntnis des Geschäftsführers verschiebt den objektiven Beginn nicht. Für seine persönliche Verantwortlichkeit bleiben Erkennbarkeit, Pflichtverletzung und Entlastungsumstände zu prüfen.
Zahlungsunfähigkeit nach § 17 InsO
Zahlungsunfähigkeit liegt vor, wenn die Gesellschaft ihre fälligen Zahlungspflichten nicht erfüllen kann. Hat sie ihre Zahlungen eingestellt, wird Zahlungsunfähigkeit grundsätzlich vermutet. Einzelne noch bezahlte Rechnungen widerlegen diese Vermutung nicht automatisch.
Entscheidend ist nicht lediglich der Kontostand. Zu betrachten sind fällige Verpflichtungen und tatsächlich verfügbare Mittel. Ein positiver Kontostand kann bei erheblich höheren fälligen Schulden unzureichend sein. Ebenso ersetzt eine offene Kundenforderung noch keinen gesicherten Zahlungseingang.
Die rechtliche Abgrenzung zur vorübergehenden Zahlungsstockung erläutert der Wiki-Beitrag zu § 17 InsO – Zahlungsunfähigkeit.
Überschuldung nach § 19 InsO
Insolvenzrechtliche Überschuldung liegt vor, wenn das Vermögen die bestehenden Verbindlichkeiten nicht mehr deckt, es sei denn, die Unternehmensfortführung ist in den nächsten zwölf Monaten überwiegend wahrscheinlich.
Ein negatives Eigenkapital in der Handelsbilanz ist deshalb nicht automatisch eine insolvenzrechtliche Überschuldung. Es ist jedoch ein ernst zu nehmender Prüfungsanlass.
Die Fortbestehensprognose für die GmbH braucht eine nachvollziehbare wirtschaftliche Grundlage. Unverbindliche Finanzierungshoffnungen oder eine bloße Aussage, die Gesellschafter würden „schon helfen“, ersetzen keine belastbare Planung. Auch Vermögenswerte, Verbindlichkeiten und mögliche stille Reserven müssen sachgerecht geprüft werden.
Weitere Einzelheiten finden Sie unter § 19 InsO – Überschuldung.
Drohende Zahlungsunfähigkeit reicht für Absatz 1 allein nicht aus
Die drohende Zahlungsunfähigkeit nach § 18 InsO ist von bereits eingetretener Zahlungsunfähigkeit zu unterscheiden. Für ihre Prognose ist in der Regel ein Zeitraum von 24 Monaten zugrunde zu legen.
Sie allein löst das Zahlungsverbot des § 15b Absatz 1 nicht aus. Die Sonderregelung für bestimmte Zahlungen an Beteiligte in Absatz 5 bleibt jedoch zu beachten.
Ergänzende Hinweise finden Sie im Beitrag zur drohenden Zahlungsunfähigkeit einer GmbH.
§ 15a und § 15b InsO: Antragspflicht und Zahlungspflichten unterscheiden
§ 15a InsO beantwortet, ob und wann ein Insolvenzantrag gestellt werden muss. § 15b InsO beantwortet, wie mit Zahlungen umzugehen ist und wann dafür eine persönliche Erstattungspflicht entsteht. Beide Pflichten bestehen nebeneinander.
Bei Zahlungsunfähigkeit gilt eine Höchstfrist von drei Wochen, bei Überschuldung von sechs Wochen. In beiden Fällen verlangt das Gesetz aber eine Antragstellung ohne schuldhaftes Zögern.
Die Höchstfristen sind keine frei verfügbare Wartezeit. Ein früherer Antrag kann erforderlich sein, insbesondere wenn eine nachhaltige Beseitigung der Insolvenzreife nicht mehr aussichtsreich ist.
Besonders wichtig: Die Antragsfrist ist keine zahlungsrechtliche Schonfrist. Das Zahlungsverbot beginnt bereits mit der Insolvenzreife. Zulässige Zahlungen innerhalb dieses Zeitraums müssen sich auf die gesetzlichen Ausnahmen stützen.
Treten Zahlungsunfähigkeit und Überschuldung zusammen auf, darf die Sechswochenfrist nicht als Verlängerung der für Zahlungsunfähigkeit geltenden Pflichten behandelt werden.
Die Antragspflicht wird im Wiki-Beitrag zu § 15a InsO – Insolvenzantragspflicht und Fristen gesondert erläutert.
Welche Zahlungen sind nach Insolvenzreife noch zulässig?
Sorgfaltsgemäße Zahlungen nach Absatz 1
Nicht jede Zahlung nach Insolvenzreife ist automatisch erstattungspflichtig. § 15b Absatz 1 Satz 2 enthält eine Ausnahme für Zahlungen, die mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sind. Absätze 2 und 3 konkretisieren diese Ausnahme für unterschiedliche Krisenphasen.
Die Beurteilung muss auf den im Zahlungszeitpunkt verfügbaren Erkenntnissen beruhen. Eine später gescheiterte Maßnahme war nicht allein deshalb schon damals pflichtwidrig. Umgekehrt wird eine zunächst unbegründete Zahlung nicht allein durch einen zufällig günstigen späteren Verlauf rechtmäßig.
Sorgfaltsprüfung und spätere Schadensbemessung sind auseinanderzuhalten.
Ordnungsgemäßer Geschäftsgang nach Absatz 2
Das Gesetz privilegiert insbesondere Zahlungen zur Aufrechterhaltung des Geschäftsbetriebs. Innerhalb des für eine rechtzeitige Antragstellung maßgeblichen Zeitraums gilt dies allerdings nur, solange die Geschäftsleitung mit der erforderlichen Sorgfalt Maßnahmen zur nachhaltigen Beseitigung der Insolvenzreife oder zur Vorbereitung eines Insolvenzantrags betreibt.
Es muss also nicht zwingend bereits eine erfolgreiche Sanierung feststehen. Eine geordnete Vorbereitung des Insolvenzantrags kann ebenfalls der gesetzlich vorgesehene Rahmen sein.
Nicht ausreichend ist dagegen, das Unternehmen ohne belastbare Maßnahmen unverändert weiterlaufen zu lassen und sämtliche bisherigen Ausgaben als „betriebsnotwendig“ zu bezeichnen.
Nach versäumter Antragstellung: wesentlich strengere Beurteilung
Ist der für einen rechtzeitigen Antrag maßgebliche Zeitpunkt verstrichen und wurde kein Antrag gestellt, sind Zahlungen nach Absatz 3 in der Regel nicht sorgfaltsgemäß.
Die gesetzliche Formulierung lässt Ausnahmen zu, macht sie aber nicht zum Normalfall. Der Hinweis auf Arbeitsplätze, Kundenbeziehungen oder Lieferdruck ist keine allgemeine Freigabe.
Zwischen Insolvenzantrag und Verfahrenseröffnung
Auch die Stellung eines Insolvenzantrags für eine GmbH beendet die Zahlungskontrolle nicht.
Für Zahlungen zwischen Antragstellung und Eröffnung sieht Absatz 2 Satz 3 eine ausdrückliche Privilegierung bei Zustimmung eines vorläufigen Insolvenzverwalters vor. Der Umfang dieser Zustimmung und die gerichtlichen Anordnungen sollten nachvollziehbar dokumentiert sein.
Eine Zustimmung des Steuerberaters, eines Gesellschafters oder eines noch nicht gerichtlich bestellten Beraters ersetzt diese besondere gesetzliche Zustimmung nicht.
Vorläufige Eigenverwaltung und die Rolle eines Sachwalters sind außerdem gesondert zu beurteilen. Ein Sachwalter ist nicht einfach mit einem vorläufigen Insolvenzverwalter gleichzusetzen.
Welche Zahlungsvorgänge erfasst § 15b InsO?
Der Zahlungsbegriff wird nach seinem Zweck weit verstanden. Es geht nicht allein um persönlich unterschriebene Überweisungen, sondern um haftungsrelevante Vermögensminderungen, die dem Geschäftsleiter zugerechnet werden können.
Auch veranlasste Zahlungen über andere Personen oder Konzernstrukturen können erfasst sein.
Zur Prüfung gehören deshalb Überweisungen, Barzahlungen, Lastschriften, Daueraufträge, Kartenzahlungen und Zahlungsströme innerhalb einer Unternehmensgruppe.
Dass die Buchhaltung oder ein anderer Dienstleister die Zahlung technisch ausführt, beantwortet die Verantwortungsfrage noch nicht. Umgekehrt begründet nicht jede Kontobewegung automatisch einen Anspruch in derselben Höhe.
Besonderheit: Zahlungseingänge auf einem überzogenen Konto
Auch ein Kundenzahlungseingang kann haftungsrechtlich relevant werden, wenn er auf einem im Soll geführten Konto eine Bankschuld vermindert.
Ob tatsächlich eine relevante Masseschmälerung vorliegt, hängt unter anderem von Sicherheiten, Kontostruktur und Verfügungsrechten ab.
Die Kontenprüfung darf deshalb nicht auf ausgehende Überweisungen beschränkt bleiben.
Besonderheit: Cash-Pooling und konzerninterne Zahlungen
Ein Konzerninteresse ersetzt nicht den Schutz der Gläubiger der einzelnen Gesellschaft. Wird einer insolvenzreifen Gesellschaft zunächst Geld zur Verfügung gestellt und anschließend an bestimmte Gläubiger weitergeleitet, ist dies nicht allein wegen der Zweckbindung haftungsneutral.
Die OLG-Entscheidungen aus Düsseldorf und Hamm aus dem Jahr 2026 zeigen, wie genau Mittelzufluss, Verfügungsbefugnis und anschließender Abfluss untersucht werden müssen.
Lieferanten, Gehälter, Miete und Darlehen: typische Zahlungen einordnen
Die folgende Tabelle ist keine Zahlungsfreigabe. Sie zeigt, welche Fragen neben dem Insolvenzstatus und dem jeweiligen Verfahrensstadium zu prüfen sind.
Eine bloß fällige Forderung ist noch kein ausreichender Grund für eine Zahlung aus dem Vermögen einer insolvenzreifen Gesellschaft.
| Zahlung | Zentrale Prüfungsfrage |
|---|---|
| Neue Waren oder Material | Dient der Einkauf einer sorgfaltsgemäßen Betriebsfortführung? Welche Gegenleistung und welcher Nutzen für die Masse sind konkret zu erwarten? |
| Alte Lieferantenrechnungen | Wird lediglich ein Altgläubiger bevorzugt, oder gibt es eine belastbare besondere Rechtfertigung? |
| Miete, Energie und betriebswichtige IT | Ist die Ausgabe für die im konkreten Stadium zulässige Fortführung erforderlich und von der gesetzlichen Privilegierung erfasst? |
| Löhne und Gehälter | Wie ist die Beschäftigung in das Fortführungs- oder Verfahrenskonzept eingebunden? Welche gesonderten Pflichten betreffen Abgaben und Beiträge? |
| Geschäftsführervergütung | Besteht eine besondere Interessenkollision? Die eigene Vergütung ist nicht automatisch privilegiert. |
| Steuern | Welche Voraussetzungen und Zeiträume des Absatzes 8 greifen? Die steuerrechtliche Behandlung ist gesondert zu prüfen. |
| Sozialversicherungsbeiträge | Welche Pflichten bestehen insbesondere nach § 266a StGB? Absatz 8 enthält hierfür keine ausdrückliche Befreiung. |
| Gesellschafterdarlehen und Konzerntransfers | Liegt ein verbotener Abfluss nach Absatz 1 oder eine insolvenzauslösende Zahlung nach Absatz 5 vor? |
Bei der Schadensberechnung kommt hinzu: Eine tatsächlich erbrachte Gegenleistung macht nicht jede Zahlung automatisch haftungsneutral.
Insbesondere ist die Bezahlung einer schon früher erbrachten Leistung nicht ohne Weiteres ein neuer Ausgleich für den jetzigen Geldabfluss.
Sorgfaltsausnahme, unmittelbare Kompensation und der Nachweis eines geringeren Gläubigerschadens sind unterschiedliche Prüfungspunkte.
Steuern in der Krise: Was bedeutet § 15b Absatz 8 InsO?
Absatz 8 betrifft den Konflikt zwischen dem insolvenzrechtlichen Schutz des Gesellschaftsvermögens und steuerrechtlichen Zahlungspflichten.
Die Regelung darf weder als genereller Steuererlass noch als pauschale Erlaubnis verstanden werden, Steuern trotz Insolvenzreife zu bezahlen.
Bei erfüllter Insolvenzantragspflicht
Kommt die Geschäftsleitung ihren Verpflichtungen nach § 15a InsO nach, liegt nach Absatz 8 keine Verletzung steuerrechtlicher Zahlungspflichten vor, wenn Ansprüche aus dem Steuerschuldverhältnis zwischen Eintritt der Zahlungsunfähigkeit oder Überschuldung und der gerichtlichen Entscheidung über den Insolvenzantrag nicht oder verspätet erfüllt werden.
Das ist eine Entlastung hinsichtlich der Zahlungspflichtverletzung. Die Steuerforderung wird dadurch nicht einfach gelöscht. Ebenso enthält Absatz 8 keine allgemeine Befreiung von Erklärungs-, Anmeldungs- oder Buchführungspflichten.
Bei verspäteter Antragstellung
Wird entgegen § 15a verspätet ein Antrag gestellt, ist die Entlastung enger: Sie betrifft nur Steueransprüche, die nach Bestellung eines vorläufigen Insolvenzverwalters oder nach Anordnung der vorläufigen Eigenverwaltung fällig werden.
Eine pauschale rückwirkende Entlastung für den gesamten Verschleppungszeitraum sieht das Gesetz nicht vor.
Wenn das Verfahren wegen einer Pflichtverletzung nicht eröffnet wird
Die genannten Entlastungen gelten nicht, wenn das Insolvenzverfahren aufgrund einer Pflichtverletzung der Antragspflichtigen nicht eröffnet wird.
Maßgeblich sind damit nicht nur Steuerart und Fälligkeit, sondern auch Antragserfüllung, gerichtliche Maßnahmen und der weitere Verfahrensverlauf.
Eine Abstimmung zwischen insolvenzrechtlicher und steuerlicher Beratung ist hier besonders wichtig.
§ 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung
Sozialversicherungsbeiträge: Warum eine gesonderte Prüfung notwendig ist
Die steuerrechtliche Sonderregelung des § 15b Absatz 8 nennt keine Sozialversicherungsbeiträge. Sie darf nicht ohne Weiteres auf diese übertragen werden.
Gleichzeitig kann das Vorenthalten von Arbeitnehmerbeiträgen nach § 266a Absatz 1 StGB strafbar sein – grundsätzlich unabhängig davon, ob der Arbeitslohn ausgezahlt wurde.
Auch bei Arbeitgeberbeiträgen kommen unter den zusätzlichen Voraussetzungen des § 266a Absatz 2 StGB strafrechtliche Folgen in Betracht, insbesondere im Zusammenhang mit unrichtigen Angaben oder pflichtwidrigem Verschweigen erheblicher Tatsachen.
Die Aussage „Arbeitgeberanteile sind strafrechtlich immer unproblematisch“ wäre deshalb falsch.
Daraus folgt weder eine pauschale Freigabe sämtlicher Beitragszahlungen noch ein pauschaler Beitragsstopp. Zu beurteilen sind insbesondere Beitragsart, Fälligkeit, verfügbare Mittel, Verfahrensstand und eine mögliche Pflichtenkollision.
Gerade bei anstehenden Löhnen und Sozialversicherungsbeiträgen sollte die Geschäftsleitung unverzüglich spezialisierten Rechtsrat einholen, statt nur eine allgemeine Zahlungsliste abzuarbeiten.
§ 15b Absatz 5: Zahlungen an Gesellschafter vor Insolvenzreife
Eine besonders wichtige Ausnahme vom zeitlichen Grundmodell enthält Absatz 5. Er erfasst auch Zahlungen an Personen, die an der Gesellschaft beteiligt sind, soweit diese Zahlungen zur Zahlungsunfähigkeit führen mussten.
Die Gesellschaft muss im Moment vor der Zahlung also noch nicht zwingend zahlungsunfähig gewesen sein.
Keine entsprechende Haftung entsteht nach dieser Regelung, wenn die insolvenzauslösende Wirkung auch bei Beachtung der erforderlichen Sorgfalt nicht erkennbar war. Für Genossenschaften gilt Absatz 5 ausdrücklich nicht.
Bei der GmbH sind außerdem weitere Vorschriften, etwa zur Kapitalerhaltung und Insolvenzanfechtung, unabhängig zu berücksichtigen.
Vereinfachtes Beispiel: Eine GmbH kann ihre fälligen Verpflichtungen bislang noch erfüllen. Der Geschäftsführer veranlasst eine erhebliche Rückzahlung an einen Gesellschafter. Führt gerade diese Zahlung zwingend zur Zahlungsunfähigkeit und war dies bei pflichtgemäßer Prüfung erkennbar, kann Absatz 5 eingreifen.
Der Einwand, unmittelbar vor der Zahlung sei noch keine Insolvenzreife eingetreten gewesen, beantwortet dieses besondere Haftungsrisiko nicht.
Wann haftet der Geschäftsführer persönlich nach § 15b Absatz 4?
Für die klassische Haftung wegen Zahlungen nach Insolvenzreife sind insbesondere die Organstellung im maßgeblichen Zeitraum, der Eintritt von Zahlungsunfähigkeit oder Überschuldung, eine zurechenbare Zahlung und das Fehlen einer tragfähigen Entlastung zu prüfen.
Die bloße Tatsache, dass eine GmbH später insolvent wird, genügt nicht.
Der Insolvenzverwalter muss den Anspruch und die maßgeblichen Tatsachen darlegen. Für unterschiedliche Punkte gelten jedoch unterschiedliche Darlegungs- und Beweislasten.
Geschäftsleiter können insbesondere gehalten sein, eine positive Fortbestehensprognose, konkrete Sorgfaltsumstände oder einen geringeren Gläubigerschaden nachvollziehbar darzulegen und nachzuweisen.
Deshalb können aktuelle Planungen, Kontoauszüge, Zahlungsfreigaben, Beraterkorrespondenz und Sanierungsunterlagen später entscheidend werden.
Eine nachträgliche pauschale Erklärung, man habe „alles zur Rettung versucht“, ersetzt keine nachvollziehbaren Tatsachen.
Fehlende Kenntnis schützt nicht automatisch
Geschäftsführer müssen die wirtschaftliche und finanzielle Lage ihrer Gesellschaft organisatorisch überblicken können. Fehlende eigene Sachkenntnis entschuldigt nicht ohne Weiteres. Bei erkennbaren Problemen müssen sie für eine hinreichend qualifizierte Prüfung sorgen.
Umgekehrt bedeutet § 15b keine unterschiedslose Erfolgshaftung für jeden später festgestellten Vermögensabfluss. Persönliche Zurechnung und Entlastungsumstände sind konkret zu prüfen.
Auch deshalb ist eine Zahlungsaufstellung des Insolvenzverwalters ein Prüfungsgegenstand – nicht automatisch das endgültige Ergebnis.
Wie hoch kann die Haftung sein? Geringerer Schaden und Gegenleistungen
Ausgangspunkt ist nach Absatz 4 Satz 1 die Erstattung der verbotswidrig geleisteten Zahlungen. Absatz 4 Satz 2 begrenzt die Ersatzpflicht aber, wenn der Gläubigerschaft ein geringerer Schaden entstanden ist.
Diese Begrenzung ist eine gesetzlich vorgesehene Verteidigungsmöglichkeit, kein automatischer pauschaler Abschlag.
Keine einfache Gleichsetzung mit dem Unternehmensverlust
Der Jahresfehlbetrag, die Summe aller offenen Rechnungen und die Gesamtsumme der Bankabgänge sind unterschiedliche Größen. Keine davon bildet für sich allein in jedem Fall den zutreffenden Anspruch aus § 15b InsO ab.
Bei Gegenleistungen ist unter anderem zu prüfen, ob und wann ein verwertbarer Wert in das Gesellschaftsvermögen gelangt ist, ob er dem Abfluss zugeordnet werden kann und welche Kompensation das rechtlich maßgebliche Berechnungsmodell zulässt.
Eine betriebswirtschaftlich sinnvolle Ausgabe ist nicht zwangsläufig eine vollständige haftungsrechtliche Kompensation.
Die genaue Ausgestaltung von Einzelkompensation, Gesamtbetrachtung und geringerem Gläubigerschaden ist Gegenstand einer fachlichen Diskussion. Das OLG Hamm hat sich damit 2026 ausführlich befasst, aber nicht jede Grundsatzfrage abschließend entschieden.
Eine beliebige Verrechnung aller Ein- und Auszahlungen sollte deshalb nicht als gesicherte Rechtslage dargestellt werden.
Vereinfachtes Rechenbeispiel
Angenommen, in einem geprüften Zeitraum wurden 100.000 Euro ausgezahlt. Davon werden 35.000 Euro nach vollständiger rechtlicher Prüfung als sorgfaltsgemäß eingeordnet. Für die übrigen 65.000 Euro stehen verbotswidrige Zahlungen im Raum.
Wird in diesem Beispielsfall zusätzlich ein rechtlich anzuerkennender geringerer Gläubigerschaden von 40.000 Euro nachgewiesen, begrenzt Absatz 4 Satz 2 die entsprechende Ersatzpflicht auf 40.000 Euro.
Ohne diesen Nachweis darf ein Geschäftsführer den Anspruch nicht einfach selbst auf einen geschätzten Betrag kürzen.
Die Zahlen sind frei gewählt. Das Beispiel erläutert ausschließlich die gesetzliche Begrenzungslogik; es ersetzt weder eine Zahlungsprüfung noch ein anerkanntes Modell zur Schadensberechnung.
Aktuelle Rechtsprechung zu § 15b InsO: wichtige Entscheidungen
OLG Düsseldorf, 4. Mai 2026 – 12 U 42/25
Das Gericht befasste sich mit Zahlungen im Rahmen einer konzerninternen Zahlungsabwicklung. Es betonte einen weiten Zahlungsbegriff sowie die Möglichkeit, einem Geschäftsleiter auch Zahlungen zuzurechnen, deren technischen Vollzug andere Stellen übernehmen.
Mittel, die der Gesellschaft vor dem Abfluss zur Verfügung gestellt werden, sind nicht allein wegen einer Zweckbindung haftungsneutral.
Außerdem stellte das Gericht die verschärfte Beurteilung nach versäumter Antragstellung heraus. Seine Aussagen zur fehlenden Entlastung durch bestimmte Pflichtenkollisionen betreffen das Stadium der Insolvenzverschleppung.
Sie dürfen nicht zu der pauschalen Behauptung verkürzt werden, jede denkbare Pflichtenkollision sei in sämtlichen Verfahrensstadien bedeutungslos.
OLG Hamm, 15. Juli 2026 – 8 U 57/25
Hier ging es unter anderem um die Verwendung eines konzerninternen Darlehens zur Bezahlung von Altverbindlichkeiten gegenüber Konzerngesellschaften. Das Gericht bejahte im entschiedenen Fall eine Zahlungshaftung und ließ die Berufung auf eine Gesellschafterweisung nicht als Entlastung durchgreifen.
Für die Praxis besonders wichtig sind die Ausführungen zur Schadensbegrenzung: Ein geringerer Gläubigerschaden muss konkret begründet werden. Ein Darlehenszufluss und anschließende Zahlungen dürfen nicht schematisch zu null saldiert werden.
Zugleich behandelte das Gericht Möglichkeiten der Kompensation und ließ bestimmte grundsätzliche Berechnungsfragen offen.
Einordnung: Beide Entscheidungen betreffen bereits § 15b InsO. Sie sind von älteren Entscheidungen zu § 64 GmbHG zu unterscheiden und nicht mit einer abschließenden höchstrichterlichen Klärung aller Einzelfragen gleichzusetzen.
Verhältnis zu § 64 GmbHG: Welches Recht gilt für alte Zahlungen?
§ 15b InsO hat die früher auf verschiedene gesellschaftsrechtliche Vorschriften verteilten Zahlungsverbote zusammengeführt. Für GmbH-Geschäftsführer war insbesondere § 64 GmbHG in seiner früheren Fassung maßgeblich.
Art. 103m EGInsO stellt ausdrücklich auf den Zahlungszeitpunkt ab: § 15b InsO ist erstmals auf Zahlungen anzuwenden, die nach dem 31. Dezember 2020 vorgenommen wurden.
Für Zahlungen vor dem 1. Januar 2021 bleiben die dort bezeichneten früheren Vorschriften maßgeblich. Bei einem über den Jahreswechsel reichenden Sachverhalt ist deshalb eine zeitliche Trennung nötig.
Ein aktuelles Urteilsdatum bedeutet nicht automatisch, dass das Gericht bereits § 15b InsO angewandt hat.
Ältere Grundsätze können weiterhin relevant sein. Ihre Übertragbarkeit muss aber gerade bei Sorgfaltsprivilegierung und Schadensbegrenzung anhand des neuen Rechts geprüft werden.
Gesellschafterbeschluss, Geschäftsführerwechsel oder GmbH-Verkauf: keine automatische Entlastung
Ein Gesellschafterbeschluss schließt die Ersatzpflicht nicht aus, soweit der Ersatz zur Befriedigung der Gläubiger erforderlich ist.
Auch der Alleingesellschafter-Geschäftsführer kann sich deshalb nicht selbst durch eine interne Entscheidung von gläubigerschützenden Pflichten befreien.
Ein Geschäftsführerwechsel bei der GmbH oder ein Verkauf der Geschäftsanteile beseitigt eine bereits entstandene persönliche Zahlungshaftung nicht.
Ebenso wenig ersetzt eine Verkaufsverhandlung einen erforderlichen Insolvenzantrag.
Für neu eintretende Geschäftsführer sind die eigene Amtszeit, die vorhandene Lage und die ab Übernahme bestehenden Pflichten gesondert zu prüfen.
Sind Verzicht oder Vergleich möglich?
Absatz 4 enthält ein grundsätzliches Verzichts- und Vergleichsverbot für die Gesellschaft. Das Gesetz sieht jedoch Ausnahmen vor: unter anderem bestimmte Gläubigervergleiche zur Abwendung der Insolvenz des Ersatzpflichtigen, Regelungen in einem Insolvenzplan und das Handeln eines Insolvenzverwalters für die Gesellschaft.
„Ein Vergleich ist immer ausgeschlossen“ wäre deshalb ebenso falsch wie „Die Gesellschafter können die Haftung einfach erlassen“.
Verjährung nach § 15b Absatz 7 InsO
Ansprüche nach § 15b verjähren grundsätzlich in fünf Jahren. War die Gesellschaft zum Zeitpunkt der Pflichtverletzung börsennotiert, beträgt die Frist zehn Jahre.
Für die typische nicht börsennotierte GmbH ist damit die Fünfjahresfrist maßgeblich.
Damit ist allerdings nicht jede Frage des Fristbeginns beantwortet. Gerade das Verhältnis von einzelzahlungsbezogener Haftung und Gesamtbetrachtung kann für die Verjährungsprüfung relevant werden.
Die Aussage „fünf Jahre ab Eröffnung des Insolvenzverfahrens“ ist keine allgemeingültige Regel aus Absatz 7.
Praktische Konsequenz: Zahlungsdaten, Entstehung des jeweiligen Anspruchs, verjährungshemmende Maßnahmen und etwaige Erklärungen zur Verjährung gehören in eine gesonderte juristische Prüfung. Die bloße Betrachtung des Insolvenzjahres reicht dafür nicht.
Schützt eine D&O-Versicherung vor Ansprüchen aus § 15b InsO?
Eine vorhandene D&O-Versicherung sollte in die Prüfung einbezogen werden. Ob Schutz besteht, richtet sich nach dem konkreten Vertrag und dem maßgeblichen Sachverhalt.
Die Behauptungen „Zahlungshaftung ist immer versichert“ und „Insolvenzverschleppung schließt jeden Versicherungsschutz automatisch aus“ sind beide zu pauschal.
Der BGH hat im Urteil vom 19. November 2025, IV ZR 66/25, für die dortige Ausschlussklausel betont, dass sich die wissentliche Pflichtverletzung auf die konkrete haftungsbegründende Pflicht beziehen muss.
Der Fall betraf § 64 GmbHG alter Fassung. Er ist deshalb als versicherungsrechtliche Entscheidung zu einem Altsachverhalt einzuordnen, nicht als pauschale Deckungszusage für § 15b InsO.
Sinnvoll ist, Versicherungsunterlagen, vereinbarte Meldepflichten und die Abstimmung der Anspruchsabwehr frühzeitig fachlich prüfen zu lassen. Eine Versicherung ersetzt keine ordnungsgemäße Krisensteuerung.
Was Geschäftsführer bei Verdacht auf Insolvenzreife konkret prüfen sollten
Die folgende Arbeitsstruktur dient der Vorbereitung einer fachlichen Prüfung. Sie ist weder eine zusätzliche gesetzliche Frist noch eine Freigabe, während ihrer Bearbeitung ungeprüft weiterzuzahlen.
1. Insolvenzstatus und zeitlichen Verlauf klären. Benötigt werden insbesondere verfügbare Liquidität, fällige Verbindlichkeiten, gesicherte Finanzierung, aktuelle Buchhaltung und gegebenenfalls eine belastbare Fortbestehensprognose. Ein aktueller Status allein beantwortet nicht immer, ob Insolvenzreife schon früher eingetreten war.
2. Zahlungsverkehr unter kontrollierte Freigabe stellen. Auch Daueraufträge, Lastschriften, Karten, Zahlungsdienstleister und Konzernverrechnung einbeziehen. Ungeprüfte Routinen beenden, aber keine undifferenzierten Zahlungsstopps anordnen, ohne besondere Pflichten zu berücksichtigen.
3. Antragspflicht und zulässigen Fortführungsrahmen parallel prüfen. Rechtlich erforderliche Schritte dürfen nicht aufgeschoben werden, weil Unterlagen noch nicht perfekt aufbereitet sind oder ein Investor möglicherweise Interesse zeigt.
4. Entscheidungen und Grundlagen zeitnah dokumentieren. Festhalten, welche Informationen im Zahlungszeitpunkt vorlagen, wer geprüft hat, worauf eine Ausnahme gestützt wurde und welche gerichtlichen Anordnungen oder Zustimmungen bestanden.
5. Anspruchs- und Versicherungsfragen fachlich absichern. Bei drohenden oder bereits geltend gemachten Ansprüchen Zahlungsaufstellungen, frühere Planungen, Beraterunterlagen und Versicherungsbedingungen geordnet sichern. Keine nachträglichen Freigaben oder Entscheidungsgrundlagen erfinden.
Diese Arbeitsstruktur folgt aus dem Zusammenspiel von Insolvenzüberwachung, Antragspflicht, Sorgfaltsanforderungen und den späteren Darlegungsanforderungen. Sie ersetzt keine fallbezogene Rechtsberatung.
Welche Angaben gehören in einen Zahlungsvermerk?
Ein hilfreicher Vermerk kann Zahlungsempfänger, Betrag, Termin, Rechtsgrund, Insolvenzstatus, Verfahrensstand, wirtschaftlichen Zweck, rechtliche Begründung und die prüfenden Personen enthalten.
Bei einer Zustimmung des vorläufigen Insolvenzverwalters sollte deren konkreter Umfang erkennbar sein.
Dokumentation macht eine verbotene Zahlung nicht erlaubt. Sie hilft aber, eine tatsächlich tragfähige Entscheidung später nachvollziehbar darzustellen.
Ein pauschaler Vermerk wie „wichtig für den Betrieb“ beantwortet die rechtlichen Voraussetzungen noch nicht.
Häufige Fragen zu § 15b InsO
Gilt § 15b InsO erst nach dem Insolvenzantrag?
Nein. Absatz 1 greift grundsätzlich bereits mit Zahlungsunfähigkeit oder Überschuldung. Absatz 5 kann bestimmte Zahlungen an Beteiligte sogar schon vorher erfassen.
Darf ich während der dreiwöchigen Antragsfrist normal weiterzahlen?
Nicht ungeprüft. Das Zahlungsverbot gilt bereits. Die Privilegierung betrieblicher Zahlungen setzt insbesondere die Voraussetzungen des Absatzes 2 voraus. Die Dreiwochenfrist ist außerdem nur eine Höchstfrist für Zahlungsunfähigkeit, keine garantierte Wartezeit.
Darf eine insolvenzreife GmbH noch Löhne zahlen?
Unter den gesetzlichen Voraussetzungen können Lohnzahlungen zur geordneten Betriebsfortführung zulässig sein. Eine allgemeine Freigabe gibt es nicht. Verfahrensstand, Antragspflichten sowie Steuern und Sozialversicherungsbeiträge müssen gesondert berücksichtigt werden.
Reicht die Zustimmung meines Steuerberaters?
Sie ersetzt weder die eigene Organverantwortung noch die ausdrücklich in Absatz 2 genannte Zustimmung eines vorläufigen Insolvenzverwalters. Fachlicher Rat kann wichtig sein; welche Entlastungswirkung er hat, hängt aber von Auftrag, Qualifikation, Informationsgrundlage und konkreter Prüfung ab.
Muss ich jede vom Insolvenzverwalter aufgeführte Zahlung erstatten?
Nein, nicht allein aufgrund der Aufstellung. Insolvenzreife, Zurechnung, Sorgfaltsausnahmen, Kompensation und ein möglicher geringerer Gläubigerschaden sind zu prüfen. Wer Entlastung geltend macht, muss dafür die erforderlichen Tatsachen vorbringen.
Ist ein Verstoß gegen § 15b InsO selbst eine Straftat?
§ 15b regelt die zivilrechtliche Zahlungshaftung, nicht einen eigenen Straftatbestand. Daneben können jedoch Straftatbestände erfüllt sein, etwa eine Verletzung der Insolvenzantragspflicht nach § 15a InsO oder das Vorenthalten von Sozialversicherungsbeiträgen nach § 266a StGB.
Macht die Rückzahlung durch den Empfänger die Haftung bedeutungslos?
Eine tatsächlich erfolgte Rückführung kann für den Ausgleich der Masseschmälerung relevant sein. Zahlungshaftung, Rückgewähransprüche und gegebenenfalls Insolvenzanfechtung müssen aber aufeinander abgestimmt werden. Ein bloßer Rückforderungsanspruch ist nicht dasselbe wie bereits zurückgeflossenes Geld.
Beseitigt ein GmbH-Verkauf frühere Ansprüche aus § 15b InsO?
Nein. Ein Anteilsverkauf beseitigt eine bereits entstandene persönliche Erstattungspflicht nicht. Übertragungen und Geschäftsführerwechsel ersetzen auch keine gebotene Antragstellung.
Fazit: Insolvenzreife verändert den Maßstab für jede Zahlung
§ 15b InsO verlangt weder eine blinde Fortführung noch einen undifferenzierten Zahlungsstopp. Die Vorschrift verbindet den Schutz des Gläubigervermögens mit begrenzten Möglichkeiten einer geordneten Betriebsfortführung.
Entscheidend sind der tatsächliche Insolvenzstatus, die rechtzeitige Antragstellung, die gesetzliche Rechtfertigung der Zahlung und eine nachvollziehbare Entscheidungsgrundlage.
Für Geschäftsführer ist die wichtigste Frage nicht nur: „Welche Rechnung ist fällig?“ Sondern zusätzlich: „Darf ich diese Zahlung im jetzigen Stadium noch veranlassen – und worauf stützt sich diese Beurteilung?“
Unklar, welche Zahlungen Ihre GmbH noch leisten darf?
Eine wirtschaftliche Ersteinschätzung kann helfen, die Unterlagen und nächsten Schritte zu ordnen. Für die verbindliche Prüfung von Insolvenzreife, Antragspflicht und konkreten Zahlungen ist spezialisierte Rechtsberatung erforderlich; steuerliche Fragen gehören zusätzlich in qualifizierte steuerliche Beratung.
Kostenlose Ersteinschätzung für Geschäftsführer anfragen
Wichtig: Eine Kontaktaufnahme ersetzt keinen erforderlichen Insolvenzantrag und hält gesetzliche Pflichten oder Fristen nicht an.
Rechtlicher Hinweis: Dieser Wiki-Beitrag vermittelt allgemeine Informationen und ersetzt keine Rechts- oder Steuerberatung. Ob eine bestimmte Zahlung zulässig ist, hängt vom Einzelfall ab. Zahlenbeispiele sind vereinfachte, frei gewählte Erläuterungen und keine individuellen Handlungsempfehlungen.
Stand: 14. Oktober 2026 · Rechtsgebiet: Insolvenzrecht · Schwerpunkt: GmbH und UG
Quellen, Gesetzestexte und Rechtsprechung
Gesetzliche Grundlagen
§ 15a InsO – Insolvenzantragspflicht: Grundlage der Antragstellung ohne schuldhaftes Zögern und der gesetzlichen Höchstfristen bei Zahlungsunfähigkeit und Überschuldung. § 15a InsO – gesetzliche Antragspflichten.
§ 17 InsO – Zahlungsunfähigkeit: Definition der Zahlungsunfähigkeit und gesetzliche Vermutung bei Zahlungseinstellung. § 17 InsO – gesetzliche Definition der Zahlungsunfähigkeit.
§ 19 InsO – Überschuldung: Gesetzliche Überschuldungsprüfung und zwölfmonatiger Prognosezeitraum für die überwiegend wahrscheinliche Fortführung. § 19 InsO – gesetzliche Überschuldungsprüfung.
§ 18 InsO – Drohende Zahlungsunfähigkeit: Abgrenzung zur bereits eingetretenen Zahlungsunfähigkeit und regelmäßiger Prognosezeitraum von 24 Monaten. § 18 InsO – drohende Zahlungsunfähigkeit.
§ 266a StGB – Vorenthalten und Veruntreuen von Arbeitsentgelt: Strafrechtliche Vorschrift zu Sozialversicherungsbeiträgen, insbesondere Arbeitnehmerbeiträgen und den zusätzlichen Tatbestandsvoraussetzungen bei Arbeitgeberbeiträgen. § 266a StGB – Sozialversicherungsbeiträge und Strafbarkeit.
Art. 103m EGInsO – Übergangsrecht: Abgrenzung zwischen § 15b InsO für Zahlungen ab dem 1. Januar 2021 und den früheren gesellschaftsrechtlichen Vorschriften. Art. 103m EGInsO – Abgrenzung alter und neuer Zahlungshaftung.
Rechtsprechung
OLG Düsseldorf, Teil-Anerkenntnis- und Schlussurteil vom 4. Mai 2026 – 12 U 42/25: Insbesondere zur Zurechnung von Zahlungen, konzerninternen Zahlungsstrukturen und verspäteter Antragstellung. Volltext in der Rechtsprechungsdatenbank der Justiz Nordrhein-Westfalen.
OLG Hamm, Urteil vom 15. Juli 2026 – 8 U 57/25: Insbesondere zur Überschuldungsprüfung, zu Gesellschafterweisungen und zur Begrenzung der Ersatzpflicht. Für die Schadensbegrenzung sind insbesondere die Randnummern 162–220 relevant. Volltext in der Rechtsprechungsdatenbank der Justiz Nordrhein-Westfalen.
BGH, Urteil vom 6. November 2018 – II ZR 11/17: Ressortverteilung und verbleibende Geschäftsführerpflichten; Entscheidung zum früheren Recht. Entscheidungsnachweis und Fundstellen zur Ressortverteilung.
BGH, Urteil vom 19. November 2025 – IV ZR 66/25: Versicherungsrechtlicher Ausschluss wegen wissentlicher Pflichtverletzung bei einem Anspruch nach § 64 GmbHG alter Fassung. Entscheidungsnachweis und Fundstellen zur D&O-Versicherung
Gesetzesmaterialien und wissenschaftliche Einordnung
Deutscher Bundestag, Drucksache 19/24181: Regierungsentwurf des Sanierungs- und Insolvenzrechtsfortentwicklungsgesetzes; Begründung des § 15b InsO insbesondere auf den Druckseiten 193–196. Historisches Auslegungsmaterial; maßgeblich bleibt der geltende Gesetzestext. Gesetzentwurf und Begründung als PDF.
Prof. Dr. Georg Bitter, Universität Mannheim: Anwendungsprobleme des § 15b InsO: Vortrag vom 30. August 2024, insbesondere zur Einzel- und Gesamtkompensation, Verjährung und debitorischen Konten. Wissenschaftliche Einordnung; kein Gesetzestext und keine Gerichtsentscheidung. Vortragsunterlagen zu § 15b InsO als PDF.