§ 18 InsO – drohende Zahlungsunfähigkeit
§ 18 InsO – drohende Zahlungsunfähigkeit
Drohende Zahlungsunfähigkeit nach § 18 InsO liegt vor, wenn ein Schuldner seine bestehenden Zahlungspflichten voraussichtlich bei Fälligkeit nicht erfüllen kann. Der Prognosezeitraum beträgt regelmäßig 24 Monate. Sie ermöglicht einen eigenen Insolvenzantrag, begründet allein aber keine Insolvenzantragspflicht nach § 15a InsO.
Für Geschäftsführer ist deshalb nicht nur entscheidend, wie viel Geld heute auf dem Geschäftskonto liegt. Ebenso wichtig ist, ob das Unternehmen seine Verpflichtungen in den kommenden Monaten erfüllen kann – beispielsweise eine größere Kreditrückzahlung, eine Steuernachzahlung oder laufende Betriebsausgaben.
Eine GmbH kann sämtliche aktuellen Rechnungen bezahlen und trotzdem bereits drohend zahlungsunfähig sein. Umgekehrt bedeutet ein vorübergehender Liquiditätsengpass nicht automatisch, dass die Voraussetzungen des § 18 InsO erfüllt sind. Entscheidend ist eine nachvollziehbare Prognose der künftigen Zahlungsfähigkeit.
Wichtig für GmbH-Geschäftsführer: Die Bezeichnung „drohende Zahlungsunfähigkeit“ darf eine bereits eingetretene Zahlungsunfähigkeit oder Überschuldung nicht verdecken. Beide Insolvenzgründe müssen eigenständig geprüft werden. Ein heute noch zahlungsfähiges Unternehmen kann bereits insolvenzrechtlich überschuldet sein.
Was bedeutet drohende Zahlungsunfähigkeit nach § 18 InsO?
§ 18 Absatz 2 InsO beschreibt eine vorausschauend feststellbare Liquiditätskrise: Nach den zum Prüfungszeitpunkt erkennbaren Umständen wird der Schuldner seine bestehenden Zahlungspflichten voraussichtlich nicht erfüllen können, wenn diese fällig werden.
Nicht erst der tatsächliche Zahlungsausfall ist daher relevant. Bereits eine belastbare Prognose kann zeigen, dass künftig nicht genügend Zahlungsmittel vorhanden sein werden.
Der Gesetzgeber wollte damit eine frühzeitige Verfahrenseröffnung ermöglichen, ohne außergerichtliche Sanierungsversuche unnötig zu behindern. Deshalb steht dieser Eröffnungsgrund ausschließlich für einen Schuldnerantrag zur Verfügung. Ein Gläubiger kann einen Insolvenzantrag nicht allein darauf stützen, dass dem Unternehmen künftig Zahlungsunfähigkeit droht.
Für wen gilt § 18 InsO?
Die Vorschrift ist nicht auf GmbHs beschränkt. Sie kann grundsätzlich bei insolvenzfähigen natürlichen Personen, juristischen Personen und rechtsfähigen Personengesellschaften Bedeutung haben. Dazu gehören insbesondere Einzelunternehmer, GmbHs, Unternehmergesellschaften, Aktiengesellschaften und Personengesellschaften.
Die persönliche Insolvenzantragspflicht ist davon zu unterscheiden. Sie trifft nicht sämtliche dieser Schuldner gleichermaßen.
Dieses Wiki konzentriert sich auf Unternehmen und insbesondere auf die Verantwortung der GmbH-Geschäftsführung.
§ 17, § 18 und § 19 InsO: die entscheidenden Unterschiede
Die drei Insolvenzgründe untersuchen unterschiedliche Fragen. Sie sind weder austauschbar noch eine zwingende Reihenfolge, die jedes Unternehmen durchlaufen muss.
| Insolvenzgrund | Entscheidende Frage | Zeitlicher Bezug | Bedeutung für eine GmbH |
|---|---|---|---|
| Zahlungsunfähigkeit – § 17 InsO | Kann das Unternehmen seine fälligen Zahlungspflichten erfüllen? | Gegenwärtige Zahlungslage einschließlich erforderlicher kurzfristiger Betrachtung | Grundsätzlich Insolvenzantragspflicht |
| Drohende Zahlungsunfähigkeit – § 18 InsO | Wird das Unternehmen seine Zahlungspflichten voraussichtlich bei Fälligkeit erfüllen können? | Regelmäßig die nächsten 24 Monate | Eigenantrag möglich; allein deshalb keine Antragspflicht |
| Überschuldung – § 19 InsO | Besteht eine Vermögensunterdeckung, ohne dass eine positive Fortbestehensprognose vorliegt? | Vermögensstatus und Fortführung über zwölf Monate | Grundsätzlich Insolvenzantragspflicht, wenn der Tatbestand erfüllt ist |
Die unterschiedlichen Prognosezeiträume sollen insbesondere den Überschneidungsbereich zwischen drohender Zahlungsunfähigkeit und Überschuldung begrenzen. Sie ersetzen jedoch nicht die gesonderte Prüfung des jeweiligen Tatbestands.
Die gegenwärtige Liquiditätsprüfung erläutert unser Wiki zu § 17 InsO – Zahlungsunfähigkeit.
Merksatz: § 17 InsO untersucht die aktuelle Zahlungsfähigkeit. § 18 InsO richtet den Blick auf die voraussichtliche Zahlungsfähigkeit. § 19 InsO verbindet die Vermögenslage mit der Fortbestehensprognose.
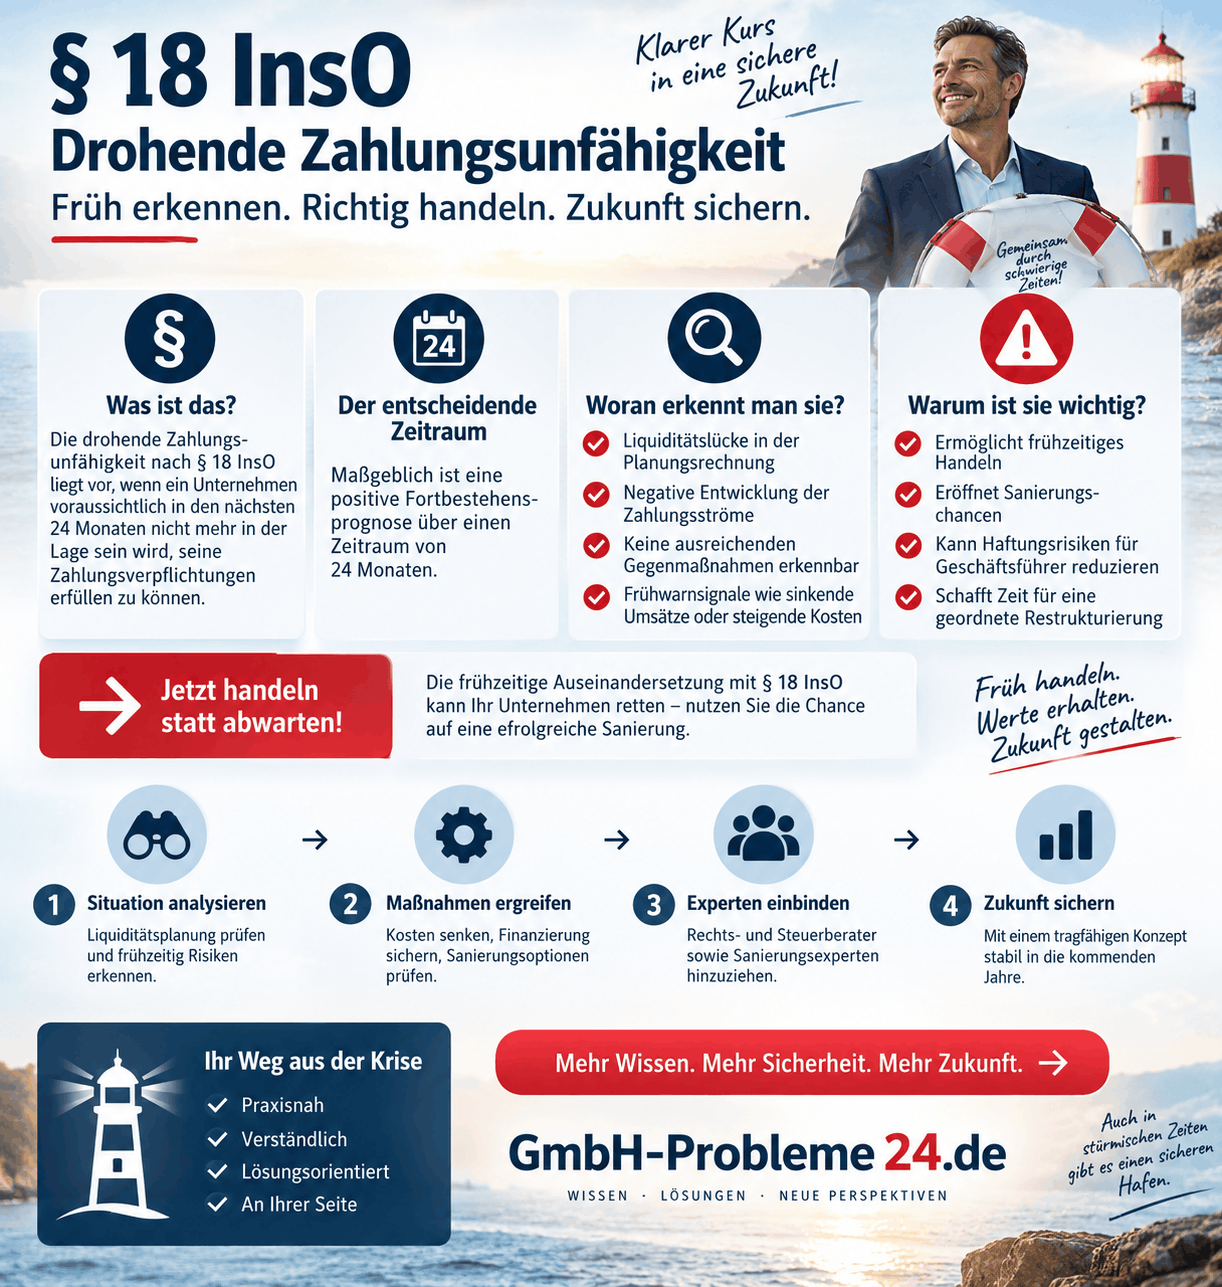
§ 18 InsO – drohende Zahlungsunfähigkeit Infografik
Welcher Prognosezeitraum gilt bei drohender Zahlungsunfähigkeit?
Regelmäßig 24 Monate ab dem Prüfungsstichtag
Die Prognose richtet sich grundsätzlich auf einen Zeitraum von 24 Monaten. Gemeint ist eine Betrachtung ab dem jeweiligen Prüfungsstichtag – nicht automatisch das laufende und das folgende Kalender- oder Geschäftsjahr.
Eine Prüfung im Oktober darf daher nicht ohne Weiteres am Ende des folgenden Jahres enden. Die Gesetzesbegründung erläutert ausdrücklich, dass eine Anknüpfung an Geschäftsjahre zu unterschiedlich langen Prognosen führen würde. Gerade diese Zufälligkeit soll die gesetzliche Regelung vermeiden.
Abweichungen benötigen eine nachvollziehbare Begründung
Die 24 Monate sind ein gesetzlicher Regelzeitraum, keine ausnahmslos starre Grenze. Nach der Gesetzesbegründung können Besonderheiten des Schuldners oder seines Geschäftsbetriebs einen kürzeren oder längeren Zeitraum rechtfertigen.
Eine kürzere Planung darf allerdings nicht lediglich dazu dienen, einen bekannten Finanzierungsengpass außerhalb der Betrachtung zu lassen. Eine Abweichung sollte sachlich begründet und dokumentiert werden.
Die 24 Monate sind keine Frist, innerhalb derer ein Unternehmen ungeprüft weiterwirtschaften darf. Sie beschreiben den Prognosehorizont, nicht eine garantierte Sanierungszeit.
Wann ist der Eintritt der Zahlungsunfähigkeit „voraussichtlich“?
Es reicht nicht, dass Zahlungsunfähigkeit theoretisch denkbar ist. Ihr Eintritt muss nach der Prognose wahrscheinlicher sein als ihre Vermeidung. Dies entspricht dem Verständnis des Bundesgerichtshofs und der ursprünglichen Gesetzesbegründung.
Vereinfacht wird dies als überwiegende Wahrscheinlichkeit beziehungsweise als Wahrscheinlichkeit von mehr als 50 Prozent beschrieben. Daraus folgt jedoch keine Pflicht, eine scheinbar exakte Prozentzahl auszurechnen.
Die praktische Frage lautet:
Sprechen die nachvollziehbaren Umstände insgesamt eher dafür, dass die Zahlungsfähigkeit erhalten bleibt, oder eher dagegen?
Ein bloßes Krisenszenario beweist daher noch keine drohende Zahlungsunfähigkeit. Umgekehrt genügt eine optimistische Geschäftsplanung nicht, wenn ihre Voraussetzungen nicht plausibel sind.
Beispiel: Hoffnung auf eine Kreditverlängerung
Eine Bank prüft die Verlängerung eines auslaufenden Darlehens. Für die Planung sollte das Unternehmen zwischen einem allgemeinen Gespräch, einer konkreten Kreditentscheidung und einer Finanzierung unterscheiden, deren Auszahlungsvoraussetzungen tatsächlich erfüllbar sind.
Laufende Verhandlungen sind noch kein Beleg für einen wahrscheinlichen Verhandlungserfolg. Der Bundesgerichtshof hat dies für einen Fall hervorgehoben, in dem die weitere Kreditgewährung von Sicherheiten abhing, die das Unternehmen nicht ausreichend stellen konnte.
Für die Prognose ist deshalb zu prüfen, welche konkreten Umstände eine Anschlussfinanzierung wahrscheinlich machen. Dazu gehören beispielsweise der Stand der Kreditentscheidung, noch offene Sicherheitenfragen und der realistisch zu erwartende Auszahlungstermin.
Wie wird drohende Zahlungsunfähigkeit geprüft?
Eine sachgerechte Prüfung verbindet eine aktuelle Bestandsaufnahme mit einer nachvollziehbaren Finanzplanung. Der folgende Ablauf ist eine praktische Arbeitsstruktur; er ersetzt keine einzelfallbezogene insolvenzrechtliche Beurteilung.
Ausgangslage feststellen: Was ist heute tatsächlich verfügbar?
Zunächst sollten sämtliche Bankkonten, Kassenbestände, Kreditlinien und fälligen Verpflichtungen zusammengestellt werden. Ein bloßer Blick auf das Hauptgeschäftskonto genügt dafür nicht.
Für die Arbeitsunterlagen empfiehlt sich eine klare Trennung zwischen frei verfügbarem Geld, zweckgebundenen oder gesperrten Beträgen und noch nicht ausgeschöpften Finanzierungsmöglichkeiten.
Ebenso sollten überfällige Kundenforderungen nicht ungeprüft wie vorhandenes Geld behandelt werden. Eine Forderung kann rechtlich bestehen, ohne dass ihr Zahlungseingang rechtzeitig oder in voller Höhe zu erwarten ist.
Sind bereits fällige Verpflichtungen nicht erfüllbar, ist unmittelbar § 17 InsO zu prüfen. Eine langfristige Planung darf diese Gegenwartsprüfung nicht verdrängen.
Zahlungspflichten nach ihren Fälligkeiten erfassen
Der Finanzplan sollte die tatsächlichen Zahlungstermine abbilden. Dazu gehören insbesondere Lieferantenrechnungen, Personalkosten, Sozialversicherungsbeiträge, Steuern, Mieten, Leasingraten, Zinsen und Tilgungen.
Größere Einzelzahlungen verdienen besondere Aufmerksamkeit: beispielsweise eine endfällige Finanzierung, eine Kaufpreisrate oder eine erwartete Steuernachzahlung.
Ein Jahresgesamtbetrag kann verschleiern, dass das Geld mehrere Monate zu spät zufließt. Für die Zahlungsfähigkeit kommt es darauf an, ob die benötigten Mittel zum jeweiligen Fälligkeitstermin bereitstehen.
Auch Verpflichtungen mit noch unsicherem Fälligkeitszeitpunkt können relevant sein. Nach dem Bundesgerichtshof sind Zahlungspflichten einzubeziehen, deren Fälligkeit innerhalb des Prognosezeitraums überwiegend wahrscheinlich ist. Das kann etwa eine konkret zu erwartende Kreditkündigung betreffen.
Künftige Geschäftstätigkeit vollständig berücksichtigen
Die gesetzliche Bezugnahme auf bestehende Zahlungspflichten bedeutet nicht, dass die weitere Geschäftstätigkeit aus der Planung ausgeblendet werden darf.
Bereits die ursprüngliche Gesetzesbegründung verlangt, neben erwarteten Einnahmen auch zukünftige, noch nicht begründete Zahlungspflichten in die Entwicklung der Finanzlage einzubeziehen.
Für die Planung bedeutet das beispielsweise: Wer zukünftige Umsatzeinzahlungen ansetzt, muss auch den dafür notwendigen Materialeinkauf, Personalaufwand und sonstigen Zahlungsbedarf berücksichtigen.
Eine Planung, die künftige Umsätze berücksichtigt, aber die dazugehörigen Auszahlungen weglässt, ist rechnerisch zu günstig.
Zahlungseingänge realistisch terminieren
Entscheidend ist nicht der Zeitpunkt der Rechnungsstellung, sondern der erwartete Geldzufluss. Die Liquiditätsplanung muss deshalb unter anderem Zahlungsziele, das bisherige Zahlungsverhalten und erkennbare Ausfallrisiken berücksichtigen.
Auch bei Vermögensverkäufen zählt nicht der bloße Buchwert. Für die Liquidität sind der tatsächlich erzielbare Erlös und sein voraussichtlicher Eingang maßgeblich. Bei neuen Finanzierungen müssen sowohl die Auszahlung als auch spätere Zins- und Rückzahlungsverpflichtungen in die Planung eingehen.
Ein praktischer Plausibilitätstest lautet:
Welcher Beleg trägt diesen Betrag – und weshalb soll das Geld gerade zu diesem Zeitpunkt eingehen?
Liquiditätsentwicklung über den gesamten Zeitraum berechnen
Die grundlegende Rechnung lautet:
Anfangsbestand an Zahlungsmitteln
+ erwartete Einzahlungen
− erwartete Auszahlungen
= rechnerischer Zahlungsmittelbestand am Periodenende.
Dieser Bestand wird in die nächste Planungsperiode übernommen.
Verfügbare Kreditlinien sind konsistent zu berücksichtigen. Eine Kreditlinie und die daraus geplante Auszahlung dürfen nicht doppelt als zusätzliche Liquidität angesetzt werden.
Für die längerfristige Planung empfiehlt sich eine monatliche Darstellung. In zeitlicher Nähe zu kritischen Zahlungsterminen ist eine feinere Betrachtung sinnvoll. Als ergänzendes Steuerungsinstrument kann beispielsweise eine rollierende 13-Wochen-Planung dienen.
Eine 13-Wochen-Planung ist eine praktische Steuerungshilfe, kein Ersatz für den gesetzlichen Prognosezeitraum nach § 18 InsO.
Weitere Grundlagen zur Ermittlung des Finanzierungsbedarfs erläutert unser Ratgeber zum Liquiditätsbedarf von Unternehmen in Schwierigkeiten.
Gegenmaßnahmen prüfen und das Ergebnis dokumentieren
Zeigt die Planung einen Fehlbetrag, sollte jede vorgesehene Gegenmaßnahme getrennt beschrieben werden: Betrag, Termin, Voraussetzungen, Verantwortlicher und Umsetzungsstand.
Für eine Kapitalzuführung wäre beispielsweise zu klären, ob der Kapitalgeber selbst leistungsfähig ist. Bei einem Verkauf wären Kaufpreiszahlung, Ablösung bestehender Finanzierungen und Transaktionskosten gegenüberzustellen.
Bei einer Stundung müsste deutlich werden, wann die verschobene Zahlung später geleistet werden kann.
Diese Struktur verhindert, dass dieselbe Maßnahme mehrfach eingeplant oder eine zeitliche Verschiebung mit einer dauerhaften Lösung verwechselt wird.
§ 18 InsO – drohende Zahlungsunfähigkeit
Beispiel: Heute zahlungsfähig, aber in 18 Monaten fehlen 270.000 Euro
Das folgende Beispiel ist fiktiv und dient ausschließlich der Veranschaulichung.
Eine GmbH verfügt am Prüfungsstichtag über 120.000 Euro freie Liquidität. Die laufenden Zahlungen können nach den getroffenen Annahmen zunächst erfüllt werden. Im 18. Monat wird jedoch ein Bankdarlehen von 360.000 Euro vollständig fällig.
| Planungsabschnitt | Zahlungsüberschuss oder -fehlbetrag aus dem laufenden Geschäft | Zusätzliche Darlehensrückzahlung | Rechnerischer Bestand beziehungsweise ungedeckter Bedarf |
|---|---|---|---|
| Ausgangsstichtag | – | – | 120.000 € |
| Monate 1 bis 12 insgesamt | −20.000 € | 0 € | 100.000 € |
| Monate 13 bis 17 insgesamt | −10.000 € | 0 € | 90.000 € |
| Monat 18 | 0 € | −360.000 € | −270.000 € |
| Monate 19 bis 24 insgesamt | +30.000 € | 0 € | −240.000 € |
Die negativen Werte stellen hier einen ungedeckten Finanzierungsbedarf dar, nicht eine bereits zugesagte Kontoüberziehung. Die Zusammenfassung mehrerer Monate dient nur der Darstellung; in einer tatsächlichen Prüfung müssen auch die Zahlungstermine innerhalb dieser Abschnitte berücksichtigt werden.
Unterstellt wird, dass weder eine ausreichend wahrscheinliche Anschlussfinanzierung noch eine andere rechtzeitig wirksame Lösung vorhanden ist. Damit zeigt die Planung einen erheblichen, nicht kurzfristig überwindbaren Engpass.
Die Schlussfolgerung aus diesen Annahmen lautet: Drohende Zahlungsunfähigkeit kann bereits am heutigen Prüfungsstichtag vorliegen. Es wäre falsch, sie erst im 18. Monat feststellen zu wollen. Die Vorschrift erfasst gerade die heute prognostizierbare künftige Zahlungsunfähigkeit.
Für die Entscheidungspraxis sollte die Geschäftsführung nun zusätzlich Varianten rechnen: Wie verändert eine tragfähige Laufzeitverlängerung die Lage? Welche Tilgungsbelastung entsteht durch einen neuen Kredit? Reicht ein Vermögensverkauf nach Abzug aller Kosten tatsächlich aus?
Warum drohende Zahlungsunfähigkeit nicht erst im zweiten Jahr beginnen muss
Ein häufiger Irrtum lautet: „Innerhalb der ersten zwölf Monate geht es ausschließlich um Überschuldung, erst danach um drohende Zahlungsunfähigkeit.“
Das ist falsch. Eine Finanzierungslücke kann bereits im sechsten Monat drohen. Bei einer GmbH ist dann zusätzlich zu untersuchen, ob eine positive Fortbestehensprognose fehlt und das Vermögen die Verbindlichkeiten nicht deckt.
Sind beide Voraussetzungen erfüllt, kann bereits heute Überschuldung vorliegen – obwohl die eigentliche Zahlungslücke erst später erwartet wird.
Eine negative Fortbestehensprognose allein genügt dagegen nicht für den Insolvenzgrund der Überschuldung, wenn eine insolvenzrechtliche Vermögensunterdeckung fehlt.
Der Unterschied lässt sich mit einem weiteren fiktiven Fall verdeutlichen: Eine GmbH erwartet in sechs Monaten einen nicht überwindbaren Finanzierungsengpass. Ergibt der sachgerecht erstellte Überschuldungsstatus zugleich eine Unterdeckung, darf die Geschäftsführung die Situation nicht lediglich als freiwillig zu behandelnde „drohende Insolvenz“ einordnen.
Die Vermögensprüfung und die Fortbestehensprognose erläutert unser Wiki zu § 19 Insolvenzordnung – Überschuldung.
Gibt es bei § 18 InsO eine feste Zehn-Prozent-Grenze?
Eine pauschale Aussage wie „Unter zehn Prozent Liquiditätslücke besteht kein Insolvenzproblem“ ist nicht belastbar.
Die ursprüngliche Gesetzesbegründung unterscheidet auch bei drohender Zahlungsunfähigkeit zwischen einer relevanten Krise und lediglich vorübergehenden beziehungsweise ganz geringfügigen Engpässen. Daraus folgt aber keine allgemeine Erlaubnis, Zahlungslücken unter einem bestimmten Prozentsatz zu ignorieren.
Das IDW betont in seiner Erläuterung zur Neufassung des IDW S 11 zudem, dass die Zehn-Prozent-Grenze bei der Zahlungsunfähigkeitsprüfung die Beweislast betrifft und nicht als eigenständiger materieller Tatbestand verstanden werden darf.
Für die Praxis sind deshalb Höhe, Dauer, Ursachen und realistische Beseitigungsmöglichkeiten der Lücke gemeinsam zu untersuchen.
Ebenso wenig darf aus einem positiven Endbestand nach 24 Monaten geschlossen werden, dass sämtliche dazwischenliegenden Zahlungstermine gedeckt sind. Ein erwarteter späterer Zahlungseingang finanziert keine frühere Fälligkeit, solange die Zwischenzeit nicht tatsächlich überbrückt werden kann.
Welche Pflichten haben Geschäftsführer bei drohender Zahlungsunfähigkeit?
Krisen erkennen und geeignete Gegenmaßnahmen ergreifen
Nach § 1 StaRUG müssen Geschäftsleiter fortlaufend über Entwicklungen wachen, die den Fortbestand der Gesellschaft gefährden können. Werden solche Entwicklungen erkannt, sind geeignete Gegenmaßnahmen zu ergreifen.
Vorhandene Überwachungsorgane sind unverzüglich zu unterrichten. Berühren Maßnahmen die Zuständigkeit anderer Organe, muss die Geschäftsleitung auf deren Befassung hinwirken.
Das Fehlen einer Insolvenzantragspflicht bedeutet daher nicht, dass die Geschäftsführung untätig bleiben darf.
Gesellschafter rechtzeitig einbeziehen
Eine Gesellschafterversammlung ist einzuberufen, wenn dies im Interesse der Gesellschaft erforderlich erscheint. Zusätzlich besteht eine ausdrückliche Einberufungspflicht, wenn sich aus einer maßgeblichen Bilanz ergibt, dass die Hälfte des Stammkapitals verloren ist.
Diese gesellschaftsrechtlichen Pflichten bestehen unabhängig davon, ob bereits ein Insolvenzantrag gestellt werden muss.
Entscheidungen nachvollziehbar vorbereiten
Geschäftsführer müssen die Sorgfalt eines ordentlichen Geschäftsmannes anwenden. Pflichtverletzungen können Schadensersatzansprüche der Gesellschaft auslösen.
Für die praktische Arbeit empfiehlt sich deshalb eine fortlaufende Dokumentation: Welche Daten lagen vor? Welche Risiken wurden erkannt? Welche Maßnahmen wurden beschlossen? Warum erschien deren Umsetzung realistisch?
Die Unterlagen sollten nicht nur ein günstiges Ergebnis zeigen, sondern auch die tragenden Annahmen. Besonders hilfreich sind dokumentierte Plan-Ist-Abweichungen. Sie machen sichtbar, ob die ursprüngliche Einschätzung noch trägt oder angepasst werden muss.
Eine weiterführende Einordnung bietet unser Beitrag zur Haftung des GmbH-Geschäftsführers in der Unternehmenskrise.
Besteht bei drohender Zahlungsunfähigkeit eine Insolvenzantragspflicht?
Allein wegen drohender Zahlungsunfähigkeit besteht keine Antragspflicht nach § 15a InsO. Anders ist es bei einer GmbH, sobald Zahlungsunfähigkeit oder Überschuldung eingetreten ist.
Der Antrag muss dann ohne schuldhaftes Zögern gestellt werden. Die gesetzlichen Höchstfristen betragen drei Wochen nach Eintritt der Zahlungsunfähigkeit und sechs Wochen nach Eintritt der Überschuldung.
Diese Höchstfristen sind keine voraussetzungslos verfügbaren Wartezeiten. Eine Auftragschance, laufende Bankgespräche oder die Beauftragung eines Beraters setzen den Beginn einer bereits bestehenden Antragspflicht nicht auf einen späteren Zeitpunkt.
Auch § 15b InsO knüpft die Behandlung bestimmter Zahlungen innerhalb des maßgeblichen Zeitraums daran, dass sorgfältig an der nachhaltigen Beseitigung der Insolvenzreife oder der Vorbereitung des Antrags gearbeitet wird.
Die Einzelheiten behandelt unser Wiki zu § 15a InsO – Insolvenzantragspflicht, Fristen und Haftung.
Dürfen bei drohender Zahlungsunfähigkeit noch Zahlungen geleistet werden?
§ 18 InsO führt nicht automatisch zu einem allgemeinen Zahlungsstopp. Die Zahlungsbeschränkungen des § 15b Absatz 1 InsO knüpfen grundsätzlich an eingetretene Zahlungsunfähigkeit oder Überschuldung an.
Besondere Vorsicht ist jedoch bei Zahlungen an Gesellschafter geboten: § 15b Absatz 5 InsO erfasst unter seinen Voraussetzungen auch Zahlungen an Beteiligte, die zur Zahlungsunfähigkeit führen mussten.
Zudem können einzelne Zahlungen später insolvenzanfechtungsrechtlich überprüft werden. Für die Befriedigung und Besicherung von Gesellschafterdarlehen enthält § 135 InsO besondere Regeln. Das bedeutet nicht, dass jede Zahlung in einer Krise automatisch unzulässig oder anfechtbar wäre.
Praktische Konsequenz: Weder ein pauschaler Zahlungsstopp noch eine uneingeschränkte Zahlungsfreigabe ist eine sachgerechte Standardlösung. Zahlungsempfänger, Rechtsgrund, Unternehmenslage und Verfahrensstand müssen zusammen betrachtet werden.
Wer darf einen Insolvenzantrag nach § 18 InsO stellen?
Der Antrag muss vom Schuldner ausgehen. Bei einer Gesellschaft handeln die hierfür berechtigten Vertreter.
§ 18 Absatz 3 InsO enthält eine wichtige Besonderheit: Stellen nicht sämtliche dort genannten Organmitglieder beziehungsweise Vertreter den Antrag, müssen die Antragsteller zur Vertretung der Gesellschaft berechtigt sein.
Die allgemeine Antragsberechtigung eines einzelnen Organmitglieds nach § 15 InsO darf deshalb nicht ungeprüft auf einen ausschließlich auf drohende Zahlungsunfähigkeit gestützten Antrag übertragen werden.
Zusätzlich sind die internen Zuständigkeiten zu beachten. Bei einer GmbH müssen insbesondere Gesellschaftsvertrag, Vertretungsregelung und erforderliche Gesellschafterentscheidungen geprüft werden.
Vertretungsmacht nach außen und Zustimmungserfordernisse im Innenverhältnis sind unterschiedliche Fragen.
Ein Eigenantrag erfordert außerdem die gesetzlichen Antragsunterlagen, darunter ein Gläubiger- und Forderungsverzeichnis. Ein vorhandener Insolvenzgrund allein garantiert noch keine Verfahrenseröffnung; auch die Deckung der Verfahrenskosten ist relevant.
Welche Sanierungswege eröffnet eine frühzeitige Prüfung?
Außergerichtliche Sanierung
Eine außergerichtliche Lösung kann beispielsweise durch zusätzliche Finanzierung, eine tragfähige Änderung von Zahlungsbedingungen oder operative Verbesserungen vorbereitet werden.
Die Liquiditätsplanung sollte dabei nicht nur den ersten Entlastungseffekt zeigen, sondern auch die späteren Folgen.
Für die wirtschaftliche Bewertung lohnt sich insbesondere die Unterscheidung zwischen Zeitgewinn und dauerhafter Tragfähigkeit:
Eine Stundung verschiebt eine Zahlung. Ein Kredit führt zunächst Geld zu, schafft aber regelmäßig neue Zins- und Rückzahlungsverpflichtungen. Ein Verkauf bringt nur den nach Kosten und notwendigen Ablösungen verbleibenden Erlös.
Ein Sanierungsplan sollte deshalb erklären, weshalb die Zahlungsfähigkeit nach Umsetzung nicht nur kurzfristig, sondern nachhaltig gesichert erscheint.
Restrukturierung nach dem StaRUG
Die Instrumente des StaRUG dienen nach § 29 ausdrücklich der nachhaltigen Beseitigung drohender Zahlungsunfähigkeit. Dazu gehören gerichtliche Verfahrenshilfen für einen Restrukturierungsplan und mögliche Stabilisierungsmaßnahmen.
Für die Planannahme sind grundsätzlich mindestens 75 Prozent der Stimmrechte in jeder Gruppe erforderlich – nicht 75 Prozent der Anzahl sämtlicher Gläubiger.
Die Zustimmung einer ablehnenden Gruppe kann nur unter zusätzlichen gesetzlichen Voraussetzungen ersetzt werden. Forderungen von Arbeitnehmern aus oder im Zusammenhang mit dem Arbeitsverhältnis sind von der Plangestaltung ausgenommen.
Tritt während einer rechtshängigen Restrukturierungssache Zahlungsunfähigkeit oder Überschuldung ein, gelten besondere Anzeige- und Verfahrensregeln. § 42 StaRUG lässt die dort genannten Antragspflichten während der Rechtshängigkeit ruhen, verlangt aber eine unverzügliche Anzeige.
Grundsätzlich kommt dann eine Aufhebung der Restrukturierungssache in Betracht; gesetzliche Ausnahmen sind gesondert zu prüfen. Die bloße Vorbereitung einer Restrukturierung oder ein Beratungsgespräch bewirkt dieses Ruhen nicht.
Mehr dazu erläutert unser Ratgeber zum StaRUG und zur Restrukturierung außerhalb eines Insolvenzverfahrens.
Schutzschirmverfahren
Ein Schutzschirm nach § 270d InsO setzt unter anderem eine begründete Bescheinigung voraus. Aus ihr muss hervorgehen, dass drohende Zahlungsunfähigkeit oder Überschuldung, aber keine Zahlungsunfähigkeit vorliegt und die beabsichtigte Sanierung nicht offensichtlich aussichtslos ist.
Die gerichtliche Frist zur Vorlage eines Insolvenzplans darf höchstens drei Monate betragen.
Der Schutzschirm gehört zum insolvenzrechtlichen Verfahren; er ist keine außergerichtliche Sanierung.
Eigenverwaltung
Eigenverwaltung setzt eine gerichtliche Anordnung und die Erfüllung der gesetzlichen Voraussetzungen voraus. Die Geschäftsführung bleibt dabei nicht ohne Aufsicht, sondern handelt unter Überwachung eines Sachwalters.
Die Eigenverwaltungsplanung muss unter anderem einen Finanzplan über sechs Monate und ein Durchführungskonzept enthalten.
Dieser besondere Sechsmonatsplan ist nicht mit dem Prognosezeitraum für drohende Zahlungsunfähigkeit gleichzusetzen.
Welche Unterlagen sollten für die Prüfung vorbereitet werden?
Für eine zügige wirtschaftliche und rechtliche Einordnung empfiehlt sich ein geordnetes Unterlagenpaket in drei Bereichen:
- Aktuelle Zahlungslage: Bankstände, Kreditlinien, offene Kunden- und Lieferantenposten sowie fällige Steuern, Sozialversicherungsbeiträge und sonstige Verpflichtungen.
- Künftiger Finanzierungsbedarf: Darlehensverträge, Tilgungspläne, wesentliche Verträge, geplante Investitionen und die daraus abgeleitete Liquiditätsplanung.
- Sanierungsannahmen und Entscheidungen: Finanzierungszusagen, Stundungsvereinbarungen, Verkaufsunterlagen, Gesellschafterbeschlüsse und eine Beschreibung noch offener Voraussetzungen.
Diese Zusammenstellung ist eine praktische Vorbereitungsempfehlung, kein abschließender gesetzlicher Pflichtkatalog.
Besonders nützlich ist eine zusätzliche Übersicht mit vier Angaben: Wann entsteht der erste Engpass? Wie hoch ist er? Welche Maßnahme soll ihn schließen? Bis wann muss darüber entschieden werden?
Häufige Fragen zu § 18 InsO
Kann ein Unternehmen trotz Gewinn drohend zahlungsunfähig sein?
Ja. Gewinn und Liquidität sind unterschiedliche Größen. Umsätze können bereits ergebniswirksam erfasst sein, obwohl Kunden später bezahlen. Gleichzeitig können Tilgungen oder Investitionen erhebliche Auszahlungen verursachen.
Die Ergebnisrechnung ersetzt deshalb keine Liquiditätsplanung.
Reicht ein positives Bankkonto für eine Entwarnung?
Nein. Ein positiver Kontostand beantwortet nur einen Teil der Prüfung. Er sagt nicht, ob sämtliche fälligen Verpflichtungen gedeckt sind und wie sich die Zahlungslage entwickelt.
Die Finanzplanung muss Ein- und Auszahlungen nach ihren Zeitpunkten gegenüberstellen.
Muss jede künftige Finanzierung bereits rechtsverbindlich zugesagt sein?
Nicht jede Prognoseannahme setzt absolute Sicherheit voraus. Die Beurteilung muss aber auf nachvollziehbaren Umständen beruhen. Bloße Hoffnung darf eine Finanzierungslücke nicht verdecken.
Besonders zu prüfen sind Betrag, Zeitpunkt, Voraussetzungen und die realistische Aussicht auf Umsetzung.
Reicht eine Excel-Tabelle?
Das Dateiformat entscheidet nicht über die Aussagekraft. Entscheidend sind vollständige Daten, richtige Rechenwege, plausible Annahmen und eine nachvollziehbare Bewertung der Ergebnisse.
Eine Tabelle ist ein Werkzeug. Die insolvenzrechtliche Schlussfolgerung muss fachkundig gezogen werden.
Wie häufig sollte die Planung aktualisiert werden?
§ 1 StaRUG verlangt eine fortlaufende Krisenüberwachung, schreibt aber keinen für sämtliche Unternehmen identischen Aktualisierungstermin vor.
Als praktische Vorgehensweise empfiehlt sich, die Planung regelmäßig mit tatsächlichen Ergebnissen abzugleichen und bei wesentlichen Veränderungen sofort zu aktualisieren – etwa bei einem größeren Kundenausfall, einer veränderten Finanzierungsentscheidung oder einer unerwarteten zusätzlichen Zahlungspflicht.
Was unterscheidet die Prüfung nach § 18 InsO von einer Fortbestehensprognose?
Die Prüfung der drohenden Zahlungsunfähigkeit richtet sich regelmäßig auf 24 Monate. Bei der insolvenzrechtlichen Fortbestehensprognose im Rahmen des § 19 InsO sind die nächsten zwölf Monate maßgeblich.
Beide Prüfungen benötigen belastbare Annahmen zur künftigen Entwicklung, erfüllen aber unterschiedliche rechtliche Funktionen.
Weitere Erläuterungen bietet unser Beitrag zur Fortführungsprognose und zur Beurteilung der Unternehmensfortführung.
Beseitigt ein GmbH-Verkauf die drohende Zahlungsunfähigkeit?
Ein bloßer Gesellschafterwechsel führt der Gesellschaft noch keine Liquidität zu. Für die wirtschaftliche Beurteilung ist entscheidend, ob die Transaktion tatsächlich Geldzuflüsse, wirksame Entlastungen oder andere tragfähige Veränderungen bewirkt.
Bereits entstandene Ansprüche wegen früherer Geschäftsführerpflichtverletzungen verschwinden durch einen Verkauf nicht automatisch. § 43 GmbHG knüpft die Haftung an die Pflichtverletzung und den verursachten Schaden.
Können Gläubiger wegen drohender Zahlungsunfähigkeit Insolvenz beantragen?
Nicht allein auf Grundlage des § 18 InsO. Dieser Eröffnungsgrund steht nur für einen Antrag des Schuldners zur Verfügung.
Davon zu unterscheiden ist ein Gläubigerantrag, der auf einen anderen anwendbaren Insolvenzgrund gestützt wird und die weiteren gesetzlichen Voraussetzungen erfüllt.
Entscheidend ist die belastbare Finanzierung der nächsten Fälligkeiten
§ 18 InsO ermöglicht es, eine absehbare Liquiditätskrise frühzeitig aufzugreifen. Der Nutzen liegt nicht darin, möglichst früh ein Insolvenzverfahren einzuleiten, sondern darin, rechtzeitig zwischen realistischen Sanierungswegen zu entscheiden.
Für die Geschäftsführung sollte das Ergebnis einer Prüfung deshalb mehr liefern als die Aussage „Liquiditätsengpass wahrscheinlich“. Benötigt werden ein nachvollziehbarer Zeitpunkt, ein bezifferter Bedarf, belastbare Annahmen und konkrete Entscheidungstermine.
Die wichtigste Arbeitsfrage lautet:
Welche Zahlung können wir voraussichtlich nicht leisten – und welche nachweisbar realistische Maßnahme ändert das rechtzeitig?
Zahlungsfähigkeit Ihrer GmbH frühzeitig einordnen lassen
Bereiten Sie die aktuellen Zahlen, die wesentlichen Fälligkeiten und den Finanzierungsbedarf auf. Eine wirtschaftliche Ersteinschätzung kann helfen, den weiteren Prüfungsbedarf zu strukturieren.
Die individuelle rechtliche Beurteilung von Insolvenzgründen, Antragspflichten und Haftungsrisiken gehört in die Hände entsprechend qualifizierter Rechtsberater.
Informationen zur Orientierung und Kontaktaufnahme finden Sie auf unserer Seite zur drohenden Zahlungsunfähigkeit einer GmbH.
Dieser Beitrag dient der allgemeinen Information. Er ersetzt keine individuelle rechtliche oder steuerliche Beratung. Die Beispiele sind fiktiv; ihre Ergebnisse beruhen auf den ausdrücklich genannten Annahmen.
Drohende Zahlungsunfähigkeit
Quellen und weiterführende Rechtsgrundlagen
Insolvenzgründe und Insolvenzantrag
Definition, Prognosezeitraum und Abgrenzung:
§ 17 InsO – Zahlungsunfähigkeit und
§ 19 InsO – Überschuldung.
Diese Vorschriften bilden die Grundlage für die Unterscheidung der drei Insolvenzgründe.
Antragsberechtigung und Verfahrensvoraussetzungen:
§ 11 InsO – Zulässigkeit des Insolvenzverfahrens,
§ 13 InsO – Eröffnungsantrag,
§ 15 InsO – Antragsrecht bei juristischen Personen und rechtsfähigen Personengesellschaften sowie
§ 26 InsO – Abweisung mangels Masse.
Antragspflicht, Fristen und Zahlungen:
§ 15a InsO – Insolvenzantragspflicht und
§ 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung.
Ergänzend zur möglichen späteren Überprüfung einzelner Zahlungen:
§ 133 InsO – Vorsätzliche Benachteiligung und
§ 135 InsO – Gesellschafterdarlehen.
Geschäftsführerpflichten und Sanierungsverfahren
Krisenüberwachung und gesellschaftsrechtliche Verantwortung:
StaRUG – Krisenfrüherkennung und Krisenmanagement,
§ 37 GmbHG – Beschränkungen der Vertretungsbefugnis,
§ 43 GmbHG – Haftung der Geschäftsführer und
§ 49 GmbHG – Einberufung der Gesellschafterversammlung.
Eigenverwaltung und Schutzschirm:
§ 270 InsO – Grundsatz der Eigenverwaltung,
§ 270a InsO – Eigenverwaltungsplanung und
§ 270d InsO – Schutzschirm.
Gesetzesmaterialien und Rechtsprechung
Zweck der Vorschrift, Prognosemaßstab und Berücksichtigung künftiger Zahlungspflichten:
Bundestagsdrucksache 12/2443, insbesondere Seiten 114–115.
Die ursprüngliche Begründung zur drohenden Zahlungsunfähigkeit befindet sich unter § 22 des damaligen Entwurfs. Historische Ausführungen zum Prognosehorizont sind im Licht der heutigen gesetzlichen Regelung zu lesen.
Regelprognosezeitraum von 24 Monaten und Abgrenzung zur Überschuldung:
Bundestagsdrucksache 19/24181, insbesondere Seiten 196–197.
Die Gesetzesbegründung erläutert den Regelzeitraum, mögliche begründete Abweichungen und das Verhältnis zur zwölfmonatigen Fortbestehensprognose.
Überwiegende Wahrscheinlichkeit und voraussichtlich fällig werdende Verpflichtungen:
BGH, Urteil vom 5. Dezember 2013 – IX ZR 93/11, insbesondere Randnummern 10 und 14.
Entscheidungstext in der NWB-Datenbank. Herangezogen werden die Aussagen zur Prognose und zur Bewertung von Finanzierungsverhandlungen, nicht die damaligen anfechtungsrechtlichen Schlussfolgerungen oder ein historischer Prognosezeitraum.
Fachliche Arbeitshilfen
Liquiditätsprüfung und Einordnung der Zehn-Prozent-Grenze:
IDW – Erläuterung zur Neufassung des IDW S 11.
Die Veröffentlichung erläutert unter anderem die Bedeutung der Liquiditätsplanung und der Zehn-Prozent-Grenze für die Beweislast.
Praktische Finanzplanung:
IHK München und Oberbayern – Liquiditätsplanung.
Arbeitshilfe zur Gegenüberstellung von Einzahlungen und Auszahlungen und zur Ermittlung des Finanzierungsbedarfs.
Vertiefende fachliche Orientierung:
VID-Empfehlungen zum Insolvenzrecht – Ermittlung der drohenden Zahlungsunfähigkeit.
Ergänzende Veröffentlichung des Verbands Insolvenzverwalter und Sachwalter Deutschlands.
Rechtsstand: 11. Oktober 2026 · Wiki für Geschäftsführer, Gesellschafter und Unternehmen