Insolvenzantrag
Insolvenzantrag: Definition, Fristen, Pflichten und Ablauf
Ein Insolvenzantrag ist der Antrag an das zuständige Insolvenzgericht, ein Insolvenzverfahren über das Vermögen eines Schuldners zu eröffnen. Er kann vom Schuldner selbst oder von einem Gläubiger gestellt werden. Für Geschäftsführer einer GmbH oder UG kann die Antragstellung gesetzlich verpflichtend sein: Bei Zahlungsunfähigkeit muss sie ohne schuldhaftes Zögern, spätestens innerhalb von drei Wochen erfolgen; bei Überschuldung beträgt die Höchstfrist sechs Wochen. Der Antrag allein eröffnet das Insolvenzverfahren noch nicht.
Für Unternehmer ist deshalb entscheidend, vier Fragen getrennt zu beantworten: Liegt ein Insolvenzgrund vor? Wer muss handeln? Wann muss der Antrag beim Gericht eingehen? Welche Sanierungsmöglichkeiten bestehen noch? Dieser Wiki-Beitrag erläutert die Rechtslage in Deutschland mit besonderem Blick auf GmbH, UG und Geschäftsführung.
Stand: 16. November 2026. Die gesetzlichen Grundlagen, Gerichtsentscheidungen und amtlichen Arbeitshilfen sind im Quellenabschnitt am Ende zusammengestellt.
Insolvenzantrag auf einen Blick
- Rechtsgrundlage: insbesondere §§ 13 bis 19 der Insolvenzordnung.
- Antragsberechtigt: der Schuldner und unter zusätzlichen Voraussetzungen seine Gläubiger.
- Antragspflicht: insbesondere für Geschäftsführer von GmbH und UG bei Zahlungsunfähigkeit oder Überschuldung.
- Höchstfristen: drei Wochen bei Zahlungsunfähigkeit, sechs Wochen bei Überschuldung. Eine pauschale Wartezeit besteht nicht.
- Zuständigkeit: das zuständige Amtsgericht als Insolvenzgericht.
- Form: schriftlich oder auf einem gesetzlich zulässigen elektronischen Weg; eine gewöhnliche E-Mail genügt nicht.
- Eigenantrag: insbesondere mit Gläubiger- und Forderungsverzeichnis sowie den erforderlichen weiteren Angaben.
- Folge: gerichtliche Prüfung und Entscheidung über die Verfahrenseröffnung. Das Verfahren kann auch eine Sanierung ermöglichen. Eine sofortige Betriebsschließung folgt aus dem Antrag nicht automatisch.
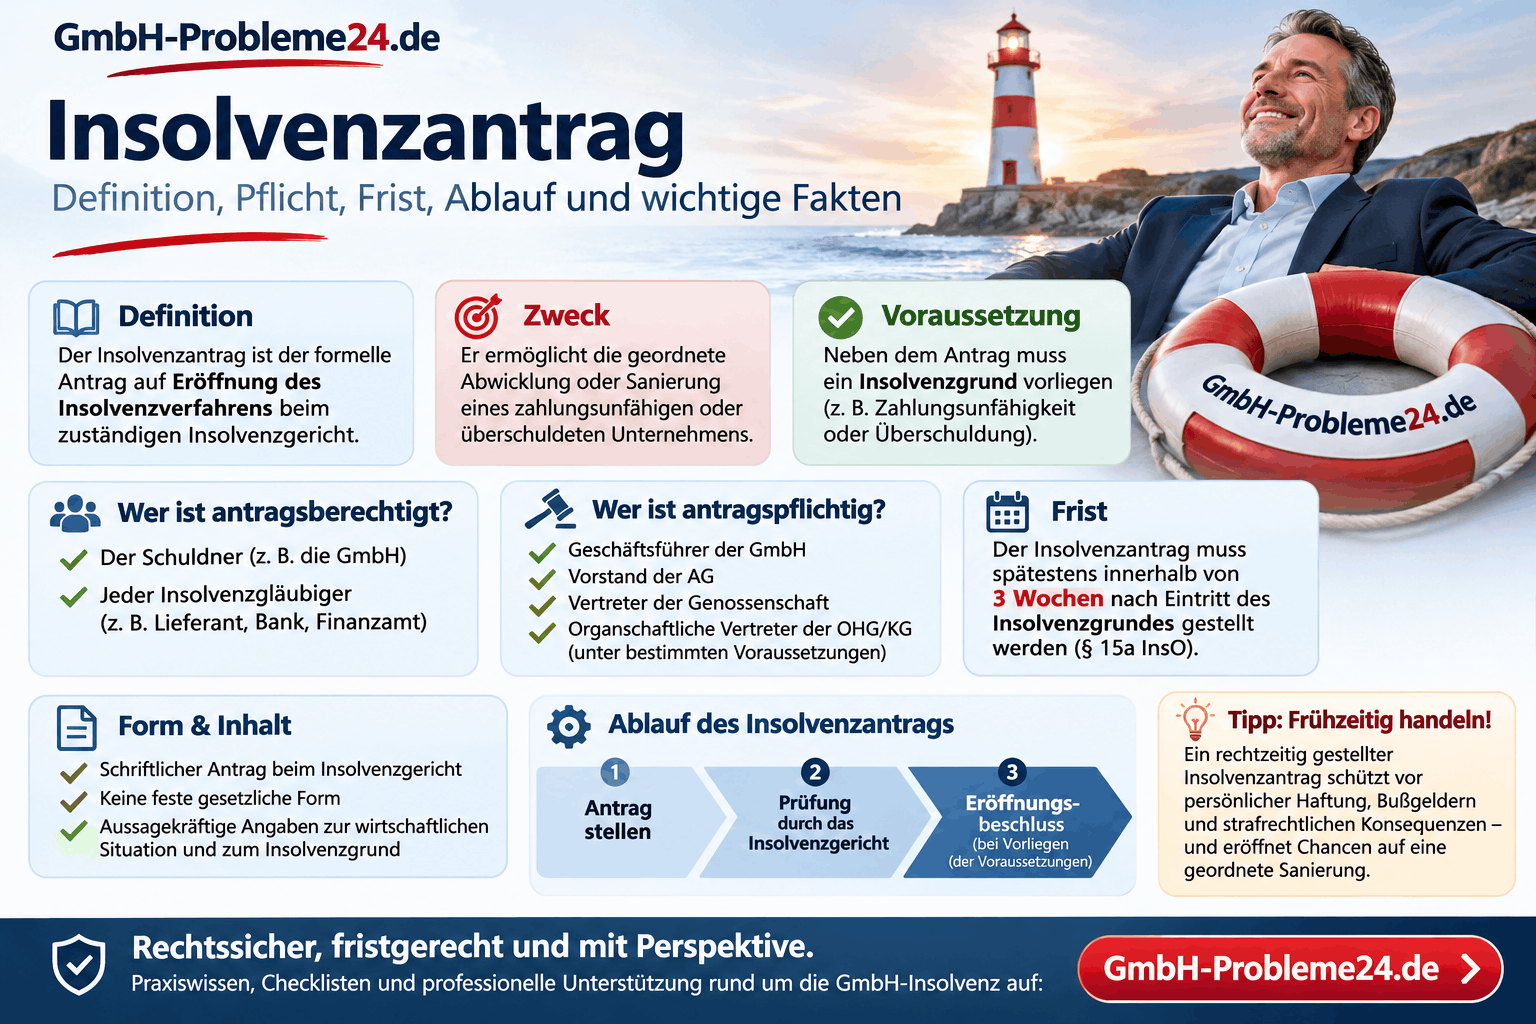
Insolvenzantrag Infografik
Was bedeutet Insolvenzantrag?
Der Insolvenzantrag setzt die gerichtliche Prüfung in Gang, ob ein Insolvenzverfahren eröffnet werden kann. Ein solches Verfahren soll die Gläubiger gemeinschaftlich befriedigen. Dabei kommen die Verwertung von Vermögen, die Fortführung eines Unternehmens und eine Sanierung in Betracht. Welche Lösung möglich ist, hängt von der wirtschaftlichen Lage und den gesetzlichen Voraussetzungen ab. [1, 12, 17]
Bei einer GmbH wird grundsätzlich ein Antrag über das Vermögen der Gesellschaft gestellt. Das ist von einem persönlichen Insolvenzantrag des Geschäftsführers oder Gesellschafters zu unterscheiden. Die wirtschaftliche Krise der Gesellschaft führt nicht automatisch zur Privatinsolvenz ihrer Verantwortlichen.
Die rechtliche Grundlage erläutert unser Überblick zur Insolvenzordnung und den Pflichten der Geschäftsführung.
| Begriff | Bedeutung |
|---|---|
| Insolvenzantrag | Antrag, ein Insolvenzverfahren zu eröffnen. |
| Insolvenzeröffnungsverfahren | Gerichtliche Prüfungsphase zwischen Antrag und Entscheidung über die Eröffnung. |
| Insolvenzeröffnung | Gerichtlicher Beschluss, mit dem das eigentliche Insolvenzverfahren beginnt. |
| Forderungsanmeldung | Anmeldung einer Gläubigerforderung beim Insolvenzverwalter im eröffneten Verfahren; sie ersetzt keinen Eröffnungsantrag. |
Wer eine unbezahlte Rechnung hat, sollte daher zuerst klären, ob bereits ein Insolvenzverfahren eröffnet wurde. Dann ist regelmäßig die Forderungsanmeldung im bestehenden Verfahren der passende Schritt. [14, 19]
Wann kann oder muss ein Insolvenzantrag gestellt werden?
Die Insolvenzordnung unterscheidet drei Insolvenzgründe. Ihre Voraussetzungen und ihre Bedeutung für die Antragspflicht sind verschieden.
| Insolvenzgrund | Kern der Prüfung | Bedeutung für GmbH und UG |
|---|---|---|
| Zahlungsunfähigkeit, § 17 InsO | Fällige Zahlungspflichten können nicht erfüllt werden. | Antragspflicht; ohne schuldhaftes Zögern, spätestens nach drei Wochen. |
| Drohende Zahlungsunfähigkeit, § 18 InsO | Bestehende Zahlungspflichten können voraussichtlich bei Fälligkeit nicht erfüllt werden; Prognose regelmäßig über 24 Monate. | Ermöglicht einen Eigenantrag. Allein daraus entsteht keine Antragspflicht nach § 15a InsO. |
| Überschuldung, § 19 InsO | Das Vermögen deckt die Verbindlichkeiten nicht und die Fortführung ist in den nächsten zwölf Monaten nicht überwiegend wahrscheinlich. | Antragspflicht; ohne schuldhaftes Zögern, spätestens nach sechs Wochen. |
Die Fristen gelten für die von § 15a InsO erfassten Antragspflichtigen. Ob ein Insolvenzgrund tatsächlich vorliegt, verlangt eine nachvollziehbare Prüfung der konkreten Verhältnisse. [3, 4, 7, 8]
Zahlungsunfähigkeit: Entscheidend sind verfügbare Mittel und fällige Verpflichtungen
Zahlungsunfähigkeit liegt vor, wenn ein Schuldner seine fälligen Zahlungspflichten nicht erfüllen kann. Hat er seine Zahlungen eingestellt, spricht nach § 17 InsO regelmäßig eine gesetzliche Vermutung für Zahlungsunfähigkeit. Ein einzelner verspäteter Zahlungseingang oder eine bestrittene Rechnung beweist für sich genommen noch keine Insolvenz. [4]
Für die Prüfung werden verfügbare Zahlungsmittel und die maßgeblichen fälligen Verbindlichkeiten gegenübergestellt. Hinzu kommt die nachvollziehbare Entwicklung der Liquidität. Dabei dürfen nur hinreichend gesicherte Zuflüsse berücksichtigt werden. Ein erhoffter Auftrag, ein unverbindliches Investorengespräch oder ein noch nicht bewilligter Kredit ist kein bereits verfügbares Bankguthaben.
Nach der Rechtsprechung des Bundesgerichtshofs spricht eine Liquiditätslücke von mindestens zehn Prozent regelmäßig für Zahlungsunfähigkeit; entscheidend sind auch Dauer, Entwicklung und die engen Voraussetzungen einer Ausnahme. Eine Lücke unter zehn Prozent bietet ebenfalls keine pauschale Entwarnung, wenn eine Verschlechterung bereits absehbar ist. Bei einer Liquiditätsbilanz müssen zudem die im maßgeblichen Dreiwochenzeitraum neu fällig werdenden und eingeforderten Verpflichtungen einbezogen werden. [5, 6]
Die Zehnprozentgrenze ist keine gesetzliche Freigrenze. Ebenso wenig entstehen aus drei Wochen Liquiditätsprüfung und drei Wochen Antragsfrist automatisch sechs Wochen Zeit.
Eine vertiefende Darstellung bietet der Wikiartikel zur Zahlungsunfähigkeit nach § 17 InsO.
Praxisbeispiel: Warum der Kontostand allein nicht genügt
Eine GmbH hat am Prüfungsstichtag 100.000 Euro fällige Verpflichtungen und 85.000 Euro verfügbare Zahlungsmittel. Die rechnerische Lücke beträgt zunächst 15.000 Euro beziehungsweise 15 Prozent. Daraus darf weder ungeprüft auf eine bloße Zahlungsstockung noch ohne weitere Prüfung auf das abschließende Ergebnis geschlossen werden.
Es ist zu untersuchen, welche Zahlungen in der kurzfristigen Planung hinzukommen, welche Einnahmen belastbar erwartet werden können und ob die Lücke unter den rechtlich maßgeblichen Voraussetzungen beseitigt wird. Ein erwarteter Kundenzahlungseingang von 20.000 Euro löst das Problem beispielsweise nicht, wenn gleichzeitig weitere 30.000 Euro fällig werden.
Das Beispiel veranschaulicht die Prüfung. Es ersetzt keine vollständige Liquiditätsbilanz und keine rechtliche Einordnung.
Überschuldung: Negatives Eigenkapital ist ein Warnsignal, aber nicht die vollständige Prüfung
Die insolvenzrechtliche Überschuldung ist nicht mit einem bilanziellen Verlust oder negativem Eigenkapital gleichzusetzen. Nach § 19 InsO kommt es darauf an, ob das Vermögen die bestehenden Verbindlichkeiten deckt. Eine Überschuldung liegt trotz rechnerischer Unterdeckung nicht vor, wenn die Unternehmensfortführung in den nächsten zwölf Monaten nach den Umständen überwiegend wahrscheinlich ist. [8]
Diese Fortbestehensprognose braucht belastbare Grundlagen. Dazu gehören insbesondere eine realistische Planung und eine tragfähige Finanzierung. Hoffnung auf bessere Umsätze allein genügt nicht. Umgekehrt kann ein Unternehmen mit werthaltigen Maschinen oder Immobilien zahlungsunfähig sein, wenn daraus nicht rechtzeitig Liquidität verfügbar wird.
Bei Gesellschafterdarlehen können wirksam vereinbarte insolvenzrechtliche Nachrangregelungen eine Rolle spielen. Eine bloße Zusage, vorerst kein Geld zurückzufordern, ist nicht automatisch mit einem rechtlich ausreichenden Rangrücktritt gleichzusetzen. [8]
Drohende Zahlungsunfähigkeit: früher Handlungsspielraum
Bei drohender Zahlungsunfähigkeit kann der Schuldner bereits vor einer eingetretenen Zahlungsunfähigkeit einen Insolvenzantrag stellen. Der Prognosezeitraum beträgt in aller Regel 24 Monate. Dieser Zeitraum ist von den zwölf Monaten der Fortbestehensprognose bei Überschuldung zu unterscheiden. [7, 8]
Der frühzeitige Eigenantrag kann der Vorbereitung einer Sanierung dienen. Ein Gläubiger kann seinen Antrag dagegen nicht allein auf drohende Zahlungsunfähigkeit stützen. Außerdem ist gesondert zu prüfen, ob bereits Überschuldung besteht und dadurch eine Antragspflicht ausgelöst wird.
Wer darf einen Insolvenzantrag stellen – und wer ist dazu verpflichtet?
Antragsrecht und Antragspflicht sind unterschiedliche Dinge. Nach § 13 InsO sind Schuldner und Gläubiger antragsberechtigt. Eine allgemeine Pflicht aller Gläubiger zur Antragstellung besteht nicht. Die besondere Verantwortung von Geschäftsleitern ergibt sich insbesondere aus § 15a InsO. [1–3]
| Person oder Rechtsform | Einordnung |
|---|---|
| GmbH und UG (haftungsbeschränkt) | Geschäftsführer müssen bei Zahlungsunfähigkeit oder Überschuldung die Antragspflicht beachten. |
| AG und Genossenschaft | Grundsätzlich trifft die Pflicht die Mitglieder des Vertretungsorgans, insbesondere den Vorstand. |
| Gesellschaft in Liquidation | Die Abwicklung beseitigt die Antragspflicht nicht; verantwortlich können die Liquidatoren sein. |
| GmbH & Co. KG und vergleichbare Strukturen | Bei der üblichen GmbH & Co. KG handeln die Geschäftsführer der Komplementär-GmbH. § 15a InsO erfasst grundsätzlich rechtsfähige Personengesellschaften ohne natürliche Person als persönlich haftenden Gesellschafter; Sonderregeln für Gesellschaftsketten sind zu beachten. |
| Einzelunternehmer und Privatpersonen | Grundsätzlich keine Antragspflicht nach § 15a InsO. Ein Eigenantrag kann dennoch möglich oder wirtschaftlich sinnvoll sein. |
| Gläubiger | Antragsrecht unter den Voraussetzungen des § 14 InsO, grundsätzlich keine allgemeine Antragspflicht. |
Für Vereine und bestimmte Stiftungen bestehen Sonderregelungen. Die Drei- beziehungsweise Sechswochenfristen für GmbH-Geschäftsführer dürfen darauf nicht ohne Prüfung übertragen werden. § 15a Absatz 7 InsO verweist insoweit auf die Sonderstellung des § 42 Absatz 2 BGB. [3]
Müssen alle Geschäftsführer zustimmen?
Bei Zahlungsunfähigkeit oder Überschuldung ist grundsätzlich jedes Mitglied des Vertretungsorgans selbst antragsberechtigt. Ein Geschäftsführer darf die notwendige Antragstellung deshalb nicht davon abhängig machen, dass Mitgeschäftsführer oder Gesellschafter zustimmen. Wird der Antrag nicht von allen Organmitgliedern gestellt, muss der Eröffnungsgrund nach § 15 Absatz 2 InsO glaubhaft gemacht werden. [2]
Für einen Antrag ausschließlich wegen drohender Zahlungsunfähigkeit gelten zusätzliche Anforderungen an die Vertretungsberechtigung nach § 18 Absatz 3 InsO. Die Regeln für einen solchen freiwilligen Eigenantrag sind daher nicht vollständig mit denen bei bereits eingetretener Insolvenzreife identisch. [7]
Was gilt bei einer führungslosen GmbH?
Hat eine GmbH keinen Geschäftsführer mehr, kann die Antragspflicht auch jeden Gesellschafter treffen. Das Gesetz enthält eine Kenntnisausnahme: Entscheidend ist insbesondere, ob die betreffende Person die Führungslosigkeit und den Insolvenzgrund kennt. Bei einer führungslosen AG oder Genossenschaft betrifft die Regelung die Aufsichtsratsmitglieder. [3]
Der Rücktritt des letzten Geschäftsführers schafft somit keinen rechtsfreien Zustand. Die gesetzlichen Zuständigkeiten müssen unverzüglich geklärt werden.
Welche Frist gilt für den Insolvenzantrag?
Für Antragspflichtige nach § 15a InsO gilt zunächst der Grundsatz: Der Antrag ist ohne schuldhaftes Zögern zu stellen. Die drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung sind äußere zeitliche Grenzen. Sie dürfen nicht automatisch ausgeschöpft werden. [3]
Wann beginnt die Frist?
Maßgeblich ist der objektive Eintritt des Insolvenzgrundes. Die Frist beginnt nicht erst mit einem Beratungstermin, einer Gesellschafterversammlung oder dem Moment, in dem die Geschäftsführung die wirtschaftliche Lage vollständig aufgearbeitet hat. Davon zu unterscheiden ist die Frage, welches Verhalten einer bestimmten Person im Einzelfall vorgeworfen werden kann.
Deshalb ist eine laufende Überwachung der Liquidität so bedeutsam. Wer Warnsignale erkennt, muss die Prüfung veranlassen und die Entscheidungsgrundlagen dokumentieren.
Darf während der Höchstfrist noch saniert werden?
Ernsthafte Maßnahmen zur nachhaltigen Beseitigung der Insolvenzreife können innerhalb des rechtlich zulässigen Zeitraums in Betracht kommen. Das rechtfertigt jedoch kein unbegründetes Abwarten. Ob ein Aufschub vertretbar ist, hängt von den konkreten Aussichten und der sorgfältigen Vorbereitung des Antrags ab. Scheitert die rechtzeitige Beseitigung erkennbar, muss entsprechend früher gehandelt werden. [3, 9]
Unverbindliche Kaufabsichten, laufende Kreditgespräche oder die Hoffnung auf einen Großauftrag verlängern keine gesetzliche Frist.
Was gilt, wenn beide Insolvenzgründe vorliegen?
Die Fristen werden nicht addiert. Tritt während einer Überschuldung zusätzlich Zahlungsunfähigkeit ein, ist auch die daran anknüpfende Dreiwochen-Höchstfrist zu beachten. Eine noch laufende Sechswochenfrist erlaubt nicht, diese Grenze zu überschreiten. Die Pflicht zum Handeln ohne schuldhaftes Zögern bleibt ohnehin bestehen.
Ausführliche Erläuterungen enthält der Beitrag zur Insolvenzantragspflicht nach § 15a InsO.
Wo muss der Insolvenzantrag gestellt werden?
Der Antrag gehört an das zuständige Amtsgericht als Insolvenzgericht. Nicht jedes Amtsgericht bearbeitet Insolvenzsachen. Die Länder können bestimmte Gerichte und Bezirke dafür festlegen. [10]
Örtlich maßgeblich ist grundsätzlich der allgemeine Gerichtsstand des Schuldners. Liegt der Mittelpunkt seiner selbständigen wirtschaftlichen Tätigkeit an einem anderen Ort, ist dieser wirtschaftliche Mittelpunkt ausschlaggebend. Der Handelsregistersitz allein beantwortet die Zuständigkeitsfrage deshalb nicht in jedem Fall.
Für Geschäftsbetriebe in Berlin ist nach dem Berliner Serviceportal das Amtsgericht Charlottenburg zentral für die entsprechenden Regelinsolvenzverfahren zuständig. Bei anderen Standorten und bei Sonderfällen ist die konkrete Zuständigkeit gesondert zu prüfen. [12]
Wie wird ein Insolvenzantrag formwirksam eingereicht?
§ 13 InsO verlangt einen schriftlichen Antrag. Möglich ist außerdem eine formgerechte elektronische Übermittlung nach den anwendbaren Verfahrensvorschriften. Ein Anruf beim Gericht oder eine gewöhnliche E-Mail mit angehängtem PDF ersetzt den formwirksamen Antrag nicht. [1, 11]
Bei einer eigenen Einreichung sind insbesondere die erforderliche Unterschrift, die eindeutige Bezeichnung des Schuldners und das klare Begehren auf Eröffnung eines Insolvenzverfahrens wichtig. Für elektronische Dokumente gelten Anforderungen an Signatur und Übermittlung. Rechtsanwälte müssen Anträge grundsätzlich elektronisch einreichen; gesetzliche Ausnahmen bestehen insbesondere bei vorübergehender technischer Unmöglichkeit.
Verwenden Sie die aktuellen Formulare und Hinweise des zuständigen Insolvenzgerichts. Die Justiz bietet unterschiedliche Unterlagen für natürliche Personen, Gesellschaften und Eigenverwaltungsanträge an. Ein Verbraucherinsolvenzformular passt nicht zum Eigenantrag einer GmbH.
Für die Fristwahrung kommt es auf den rechtzeitigen wirksamen Eingang bei Gericht an. Der bloße Versand oder die Beauftragung eines Beraters ist damit nicht gleichzusetzen. Eingangsnachweise sollten aufbewahrt werden. [11, 12]
Ist für den Insolvenzantrag ein Anwalt vorgeschrieben?
Für die Antragstellung beim Insolvenzgericht besteht grundsätzlich kein Anwaltszwang. Ein antragsberechtigter Geschäftsführer kann den Antrag daher selbst einreichen. Die gesetzlichen Anforderungen an Form, Inhalt und Anlagen gelten trotzdem. Gerade bei unklarer Insolvenzreife, mehreren Geschäftsführern oder einer geplanten Eigenverwaltung ist insolvenzrechtliche Beratung sinnvoll. Die Möglichkeit zur eigenen Antragstellung beseitigt weder die Verantwortung für einen ordnungsgemäßen Antrag noch die geltenden Fristen. [2, 3, 11]
Insolvenzantrag
Welche Unterlagen gehören zum Insolvenzantrag?
Gesetzliche Angaben beim Eigenantrag
Dem Antrag des Schuldners muss nach § 13 Absatz 1 InsO ein Verzeichnis der Gläubiger und ihrer Forderungen beigefügt werden. Hinzu kommt die gesetzlich vorgesehene Erklärung zur Richtigkeit und Vollständigkeit der Angaben. Die Behauptung, ein Gläubigerverzeichnis sei beim Eigenantrag entbehrlich, ist nach geltendem Recht falsch. [1]
Bei einem noch laufenden Geschäftsbetrieb verlangt das Gesetz außerdem Angaben zur Bilanzsumme, zu den Umsatzerlösen und zur durchschnittlichen Arbeitnehmerzahl des vorangegangenen Geschäftsjahres. Bestimmte Forderungen sollen besonders gekennzeichnet werden:
- die höchsten Forderungen;
- die höchsten gesicherten Forderungen;
- Forderungen der Finanzverwaltung;
- Forderungen der Sozialversicherungsträger;
- Forderungen aus betrieblicher Altersversorgung.
In den gesetzlich bestimmten Fällen, etwa bei beantragter Eigenverwaltung, ist diese besondere Kennzeichnung verpflichtend. [1]
Unterlagen für die Prüfung der wirtschaftlichen Lage
Über diese gesetzlichen Angaben hinaus werden zur gerichtlichen Prüfung und zum Ausfüllen der Antragsunterlagen regelmäßig weitere Informationen benötigt. Dazu gehören insbesondere:
- Gesellschaftsdaten: Firma, Rechtsform, Anschriften, Registerdaten und vertretungsberechtigte Personen.
- Liquidität: Bankverbindungen, Kontostände, Kreditlinien und aktuelle Zahlungsplanung.
- Vermögen: Grundstücke, Maschinen, Fahrzeuge, Waren, Beteiligungen und sonstige Vermögenswerte.
- Eigene Forderungen: Außenstände, Fälligkeiten, Einbringlichkeit und bestehende Abtretungen.
- Verbindlichkeiten: Gläubigeranschriften, Forderungsbeträge, Fälligkeiten und Sicherheiten.
- Rechnungswesen: verfügbare Jahresabschlüsse, aktuelle Auswertungen und Buchhaltungsunterlagen.
- Personal und laufender Betrieb: Beschäftigtenzahl, Lohnrückstände und wesentliche Vertragsverhältnisse.
- Insolvenzgrund: nachvollziehbare Darstellung der Krise und ihrer zeitlichen Entwicklung.
Diese Aufstellung ist eine Vorbereitungshilfe. Nicht jede Position ist in § 13 InsO als eigenständige Pflichtanlage aufgezählt. Maßgeblich sind zusätzlich die benötigten Gerichtsformulare, der konkrete Antrag und gerichtliche Nachforderungen. Fehlende Unterlagen müssen zügig beschafft werden; ihre Aufarbeitung verlängert die Insolvenzantragsfrist nicht. [1, 12, 14]
Was gilt für einen Insolvenzantrag durch Gläubiger?
Ein Gläubigerantrag, auch Fremdantrag genannt, ist nach § 14 InsO zulässig, wenn der Gläubiger ein rechtliches Interesse an der Verfahrenseröffnung hat und sowohl seine Forderung als auch einen Eröffnungsgrund glaubhaft macht. [13]
Zur Glaubhaftmachung können beispielsweise Verträge, Rechnungen, Vollstreckungstitel oder Unterlagen über erfolglose Vollstreckungsmaßnahmen dienen. Welche Nachweise genügen, hängt vom Einzelfall ab. Ein vollstreckbarer Titel ist keine ausnahmslos vorgeschriebene Voraussetzung jedes Gläubigerantrags.
Bloße Zahlungsunwilligkeit ist von Zahlungsunfähigkeit zu unterscheiden. Der Insolvenzantrag ist deshalb kein beliebig einsetzbarer Ersatz für das Mahnverfahren bei einer streitigen Rechnung.
Auch eine spätere Zahlung an den antragstellenden Gläubiger beendet das Verfahren nicht automatisch. Nach § 14 InsO wird der Antrag nicht allein dadurch unzulässig, dass die betreffende Forderung erfüllt wird. Andere Verbindlichkeiten und der Insolvenzgrund können fortbestehen.
Erhält eine GmbH einen gerichtlichen Anhörungsbogen zu einem Fremdantrag, sollte die Geschäftsführung die gerichtlichen Fristen beachten, den Sachverhalt aufarbeiten und gleichzeitig die eigene Antragspflicht prüfen. Ein Gläubigerantrag erlaubt kein passives Abwarten. [3, 13]
Was passiert nach dem Insolvenzantrag?
- Prüfung des Antrags: Das Insolvenzgericht untersucht Zuständigkeit, Antragsberechtigung und Zulässigkeit.
- Ermittlung der wirtschaftlichen Lage: Es prüft den Eröffnungsgrund und die voraussichtliche Deckung der Verfahrenskosten. Dafür können weitere Unterlagen und ein Sachverständigengutachten erforderlich sein.
- Vorläufige Maßnahmen: Das Gericht kann einen vorläufigen Insolvenzverwalter bestellen, Verfügungen von dessen Zustimmung abhängig machen oder andere Sicherungsmaßnahmen anordnen.
- Entscheidung: Liegen die Voraussetzungen vor, eröffnet das Gericht das Verfahren. Andernfalls kommt insbesondere eine Abweisung in Betracht.
- Eröffnetes Verfahren: Im Regelverfahren übernimmt der Insolvenzverwalter die Verwaltung und Verfügung über die Insolvenzmasse. Bei angeordneter Eigenverwaltung gelten besondere Regeln.
Die bloße Antragstellung überträgt nicht automatisch sämtliche Befugnisse der Geschäftsführung auf einen Insolvenzverwalter. Einschränkungen können aber bereits durch gerichtliche Beschlüsse im Eröffnungsverfahren eintreten. Auch der Eingang des Insolvenzantrags bei Gericht führt für sich genommen noch nicht zu einer umfassenden Vollstreckungssperre. [14]
Ein Insolvenzantrag bedeutet nicht zwangsläufig die sofortige Schließung des Unternehmens. Ob und unter welchen Bedingungen der Betrieb fortgeführt wird, hängt insbesondere von Finanzierung, wirtschaftlichen Aussichten und gerichtlichen Maßnahmen ab.
Eine feste Bearbeitungsdauer lässt sich nicht seriös für alle Fälle angeben. Vollständigkeit der Unterlagen, Unternehmensstruktur und erforderliche Ermittlungen beeinflussen den Ablauf. Mehr dazu im Beitrag zur Dauer eines Insolvenzverfahrens bei einer GmbH.
Was kostet ein Insolvenzantrag?
Für eine Unternehmensinsolvenz gibt es keinen einheitlichen Gesamtpreis. Zu unterscheiden sind die Kosten des gerichtlichen Verfahrens und mögliche eigene Beratungs- oder Vertretungskosten.
Zu den Verfahrenskosten gehören insbesondere die Gerichtskosten sowie Vergütung und Auslagen des vorläufigen Insolvenzverwalters, des Insolvenzverwalters und gegebenenfalls der Mitglieder des Gläubigerausschusses. Die Gerichtskosten richten sich nach dem Gerichtskostengesetz, die Verwaltervergütung nach der insolvenzrechtlichen Vergütungsverordnung. Verfahrenswert, Umfang und Besonderheiten des Falls beeinflussen die Höhe. [16]
Was bedeutet Abweisung mangels Masse?
Reicht das vorhandene Vermögen voraussichtlich nicht aus, um die Verfahrenskosten zu decken, weist das Gericht den Antrag grundsätzlich mangels Masse ab. Ein ausreichender Kostenvorschuss kann die Eröffnung ermöglichen. Geprüft wird dabei die Deckung der Verfahrenskosten, nicht die vollständige Bezahlung sämtlicher Schulden. [15]
Fehlendes Vermögen beseitigt eine bestehende Antragspflicht nicht. Ebenso wenig ist die Abweisung mangels Masse eine allgemeine Schuldenbefreiung oder ein Ausschluss persönlicher Haftung.
Die Kostenstundung nach § 4a InsO ist unter den gesetzlichen Voraussetzungen für natürliche Personen mit einem Antrag auf Restschuldbefreiung vorgesehen. Eine GmbH oder UG kann diese Regelung nicht für sich beanspruchen.
Die Folgen erläutert der Beitrag zur Abweisung des Insolvenzantrags mangels Masse.
Welche Haftungsrisiken bestehen für Geschäftsführer?
Verspätete Antragstellung und Insolvenzverschleppung
Wer einen erforderlichen Insolvenzantrag vorsätzlich nicht oder nicht rechtzeitig stellt, kann nach § 15a InsO mit Freiheitsstrafe bis zu drei Jahren oder Geldstrafe bestraft werden. Bei fahrlässigem Verhalten sieht das Gesetz bis zu ein Jahr Freiheitsstrafe oder Geldstrafe vor. Daneben können zivilrechtliche Haftungsansprüche entstehen. [3, 18]
Für einen nicht richtig gestellten Antrag enthält § 15a Absatz 6 eine besondere Strafbarkeitsvoraussetzung: Der Antrag muss rechtskräftig als unzulässig zurückgewiesen worden sein. Das bedeutet allerdings nicht, dass ein erkennbar mangelhafter Antrag die Verantwortlichen zuverlässig schützt.
Zahlungen nach Eintritt der Insolvenzreife
§ 15b InsO begrenzt Zahlungen nach Eintritt von Zahlungsunfähigkeit oder Überschuldung. Ausgenommen sind Zahlungen, die mit der gesetzlich verlangten Sorgfalt vereinbar sind. Unter welchen Voraussetzungen das gilt, muss im konkreten Fall geprüft werden. [9]
Deshalb sind beide Pauschalratschläge problematisch: sämtliche Zahlungen ungeprüft fortzusetzen oder unterschiedslos jede Zahlung einzustellen. Die Geschäftsführung muss Zahlungsentscheidungen auf rechtlicher Grundlage treffen und dokumentieren. Auch die Stellung des Insolvenzantrags erteilt keine allgemeine Erlaubnis, den bisherigen Zahlungsverkehr unverändert fortzuführen.
Unzulässige Zahlungen können persönliche Erstattungspflichten auslösen. Eine Weisung der Gesellschafter beseitigt solche gesetzlichen Pflichten nicht automatisch.
Verhindert ein GmbH-Verkauf die Insolvenzantragspflicht?
Ein Anteilsverkauf oder Geschäftsführerwechsel allein beseitigt weder die Insolvenzreife noch bereits entstandene Haftungsrisiken. Entscheidend ist, ob die wirtschaftlichen Insolvenzgründe tatsächlich und rechtzeitig behoben werden. Ein neuer Name im Handelsregister schafft für sich genommen keine Liquidität.
Der Bundesgerichtshof hat 2024 klargestellt, dass ein ausgeschiedener Geschäftsführer unter bestimmten Voraussetzungen sogar für Schäden später hinzugekommener Neugläubiger haften kann, wenn die durch seine frühere Antragspflichtverletzung geschaffene Gefahrenlage fortbesteht. [18]
Wer eine GmbH mit Schulden verkaufen möchte, muss deshalb den Verkauf und die insolvenzrechtlichen Pflichten gleichzeitig prüfen lassen. Verkaufsverhandlungen ersetzen keinen erforderlichen Antrag.
Kann ein Insolvenzantrag zur Sanierung beitragen?
Ein Insolvenzverfahren kann auch einen rechtlichen Rahmen für die Sanierung eines wirtschaftlich tragfähigen Betriebs schaffen. Voraussetzung sind ein geeignetes Konzept, ausreichende Finanzierung und die Erfüllung der jeweiligen gesetzlichen Anforderungen. [12, 17]
Insolvenzplan
Ein Insolvenzplan kann insbesondere die Befriedigung der Gläubiger, die Verwertung und Verteilung des Vermögens sowie weitere Rechtsverhältnisse abweichend vom gesetzlichen Regelablauf gestalten. Bei Gesellschaften können auch Anteilsrechte einbezogen werden. Er kann damit den Erhalt des Unternehmens unterstützen, ist aber kein automatisch gewährter Schuldenerlass.
Eigenverwaltung
Ordnet das Gericht Eigenverwaltung an, verwaltet der Schuldner die Insolvenzmasse unter Aufsicht eines Sachwalters. Dafür reicht der Wunsch, die Kontrolle zu behalten, nicht aus. § 270a InsO verlangt eine Eigenverwaltungsplanung, unter anderem mit einem Finanzplan für sechs Monate, einem Verfahrenskonzept und weiteren Angaben.
Schutzschirm
Ein Schutzschirm nach § 270d InsO setzt unter anderem drohende Zahlungsunfähigkeit oder Überschuldung voraus; bereits eingetretene Zahlungsunfähigkeit darf bei den maßgeblichen Zugangsvoraussetzungen nicht vorliegen. Eine qualifizierte Bescheinigung muss außerdem bestätigen, dass die angestrebte Sanierung nicht offensichtlich aussichtslos ist.
Das Gericht kann eine Frist von höchstens drei Monaten zur Vorlage eines Insolvenzplans bestimmen. Diese drei Monate verlängern nicht die Insolvenzantragsfrist. Der Schutzschirm setzt gerade einen bereits gestellten Antrag voraus. [17]
Die Zusammenhänge zwischen Fortführung, Sanierung und Abwicklung erläutert der Überblick zu den Folgen einer Insolvenz bei der GmbH.
Kann man einen Insolvenzantrag zurücknehmen?
Nach § 13 Absatz 2 InsO kann der Antrag zurückgenommen werden, bis das Insolvenzverfahren eröffnet oder der Antrag rechtskräftig abgewiesen ist. Entscheidend ist bei der Eröffnung der rechtliche Eröffnungszeitpunkt. Die Rücknahme bleibt nicht allein deshalb möglich, weil der Eröffnungsbeschluss noch nicht zugestellt oder veröffentlicht wurde. [1, 14]
Die verfahrensrechtliche Möglichkeit zur Rücknahme beseitigt außerdem keine fortbestehende Antragspflicht. Besteht die Insolvenzreife weiterhin, können die Verantwortlichen die Angelegenheit nicht durch eine Rücknahme rechtmäßig erledigen.
Eine eingegangene Finanzierung muss deshalb darauf geprüft werden, ob sie die maßgeblichen Insolvenzgründe tatsächlich beseitigt. Die Begleichung einer einzelnen Forderung oder eine kurzfristige Kontodeckung genügt dafür nicht zwingend. Bereits entstandene Haftungsrisiken verschwinden durch die Rücknahme ebenfalls nicht automatisch.
Wird ein Insolvenzantrag veröffentlicht?
Nicht jeder beim Gericht eingegangene Antrag wird sofort als solcher veröffentlicht. Öffentlich bekannt gemacht werden bestimmte gerichtliche Entscheidungen, insbesondere der Eröffnungsbeschluss, die Abweisung mangels Masse und gesetzlich bestimmte vorläufige Maßnahmen. Die amtlichen Veröffentlichungen erfolgen im Portal der Insolvenzbekanntmachungen. [15, 19]
Aus einer erfolglosen Suche im Portal lässt sich deshalb nicht sicher schließen, dass kein Antrag vorliegt. Für die Beurteilung eines konkreten Verfahrens sind Gericht, Aktenzeichen und der jeweilige Verfahrensstand maßgeblich.
Was bedeutet der Insolvenzantrag für Beschäftigte?
Der Insolvenzantrag allein beendet Arbeitsverhältnisse nicht automatisch. Für ausstehendes Arbeitsentgelt kann unter den gesetzlichen Voraussetzungen Insolvenzgeld in Betracht kommen. Es betrifft grundsätzlich die vorausgehenden drei Monate des Arbeitsverhältnisses vor dem maßgeblichen Insolvenzereignis. [21]
Als Insolvenzereignis kommen insbesondere die Verfahrenseröffnung oder eine Abweisung mangels Masse in Betracht. Der Antrag auf Insolvenzgeld muss grundsätzlich innerhalb von zwei Monaten nach dem Insolvenzereignis gestellt werden. Der Insolvenzantrag des Unternehmens ist nicht automatisch der Beginn dieser Zweimonatsfrist.
Unternehmen sollten die erforderlichen Beschäftigten- und Entgeltunterlagen frühzeitig aufbereiten und die weitere Vorgehensweise mit den zuständigen Verfahrensbeteiligten abstimmen.
Was Geschäftsführer bei Insolvenzverdacht konkret vorbereiten sollten
- Liquidität feststellen: verfügbare Mittel, fällige Verpflichtungen und die kurzfristige Entwicklung vollständig erfassen.
- Insolvenzgründe prüfen lassen: Zahlungsunfähigkeit, drohende Zahlungsunfähigkeit und Überschuldung getrennt beurteilen.
- Zeitpunkte dokumentieren: festhalten, wann welche Tatsachen vorlagen und welche Maßnahmen veranlasst wurden.
- Zahlungsverkehr kontrollieren: Zahlungen nach den geltenden Sorgfaltsanforderungen prüfen und dokumentieren.
- Antragsunterlagen zusammenstellen: Gläubigerverzeichnis, Unternehmensdaten, Vermögensangaben und wirtschaftliche Nachweise aufbereiten.
- Gericht und Einreichung klären: Zuständigkeit, zulässigen Übermittlungsweg und Eingangsnachweis sicherstellen.
- Sanierungsoptionen parallel bewerten: Finanzierung, Fortführung und gegebenenfalls Eigenverwaltung prüfen, ohne erforderliche Antragsschritte aufzuschieben.
Bei konkreten Anzeichen einer Insolvenzreife ist eine unverzügliche Prüfung durch einen im Insolvenzrecht erfahrenen Rechtsanwalt sinnvoll. Die Antragspflicht und ihre Fristen lassen sich nicht allein anhand eines allgemeinen Wiki-Beitrags für einen einzelnen Betrieb feststellen.
Sie möchten die wirtschaftliche Situation Ihrer GmbH oder UG strukturiert aufarbeiten? Nehmen Sie Kontakt zu GmbH-Probleme24.de auf und schildern Sie Rechtsform, aktuelle Zahlungsprobleme und den bisherigen Verfahrensstand. Eine gegebenenfalls erforderliche anwaltliche Prüfung und fristgerechte Antragstellung muss parallel sichergestellt werden.
Häufige Fragen zum Insolvenzantrag
Ab welcher Schuldenhöhe muss eine GmbH Insolvenz anmelden?
Es gibt keine allgemeine feste Mindestschuldsumme. Entscheidend ist, ob Zahlungsunfähigkeit oder Überschuldung vorliegt. Hohe Schulden können bei ausreichender Finanzierung tragbar sein; geringere fällige Verpflichtungen können bei fehlender Liquidität eine Krise auslösen. [3, 4, 8]
Muss eine GmbH ohne Vermögen trotzdem einen Antrag stellen?
Ja, wenn die gesetzlichen Voraussetzungen der Antragspflicht erfüllt sind. Ob die vorhandene Masse zur Deckung der Verfahrenskosten reicht, prüft das Gericht. Fehlendes Vermögen ist keine Ausnahme von § 15a InsO. [3, 15]
Kann die Krankenkasse oder das Finanzamt einen Insolvenzantrag stellen?
Ja. Auch öffentliche Gläubiger können unter den Voraussetzungen des § 14 InsO einen Antrag stellen. Sie müssen insbesondere ihre Forderung und den Insolvenzgrund glaubhaft machen. [13]
Reicht ein Gläubigerantrag aus, damit der Geschäftsführer nichts mehr tun muss?
Nein. Die Geschäftsführung muss die eigene gesetzliche Verantwortung, erforderliche eigene Antragsschritte und ihre Mitwirkungspflichten prüfen. Sie darf sich nicht darauf verlassen, dass ein fremder Antrag sämtliche Pflichten erfüllt. [3, 13, 14]
Sind alle Schulden nach dem Insolvenzantrag erledigt?
Nein. Die Antragstellung ist keine Entschuldung. Eine GmbH erhält auch keine Restschuldbefreiung nach den Vorschriften für natürliche Personen. Welche Forderungen wie behandelt werden, hängt vom weiteren Verfahren und gegebenenfalls einem Insolvenzplan ab. [17, 20]
Welche Regeln gelten für Selbständige und Privatpersonen?
Aktuell Selbständige durchlaufen grundsätzlich das Regelinsolvenzverfahren. Bei ehemals Selbständigen kann Verbraucherinsolvenz in Betracht kommen, wenn sie weniger als 20 Gläubiger haben und keine Forderungen aus Arbeitsverhältnissen bestehen. Für Verbraucher gelten zusätzliche Anforderungen, insbesondere grundsätzlich ein bescheinigter gescheiterter außergerichtlicher Einigungsversuch. [20]
Beginnt die dreijährige Frist zur Restschuldbefreiung mit dem Insolvenzantrag?
Nein. Bei natürlichen Personen beginnt die reguläre dreijährige Abtretungsfrist mit der Verfahrenseröffnung. Die Restschuldbefreiung setzt einen entsprechenden Antrag und weitere gesetzliche Voraussetzungen voraus; insbesondere für Wiederholungsfälle gelten Besonderheiten. Die Regelung ist nicht auf GmbHs übertragbar. [20]
Darf das Unternehmen nach dem Antrag weiterarbeiten?
Eine Fortführung ist möglich, aber nicht bedingungslos. Gerichtliche Anordnungen, Zuständigkeiten im Verfahren, Finanzierung und die insolvenzrechtlichen Regeln für Zahlungen müssen beachtet werden. Eine automatische Betriebsschließung allein durch die Antragstellung gibt es nicht. [9, 12, 14, 17]
Quellen, Rechtsgrundlagen und weiterführende amtliche Informationen
Die folgenden Nachweise beziehen sich auf die im Beitrag erläuterten gesetzlichen Regeln und Entscheidungen. Die Nummern entsprechen den Quellenhinweisen im Text.
- Eröffnungsantrag, Eigenantrag und Rücknahme:
§ 13 InsO. - Antragsrecht bei Gesellschaften:
§ 15 InsO. - Antragspflicht, Höchstfristen und Strafvorschriften:
§ 15a InsO;
zur Sonderregelung für Vereine und bestimmte Stiftungen:
§ 42 BGB. - Zahlungsunfähigkeit:
§ 17 InsO. - Zahlungsstockung und Liquiditätslücke:
BGH, Urteil vom 24. Mai 2005 – IX ZR 123/04. - Einbeziehung neu fällig werdender Verbindlichkeiten:
BGH, Urteil vom 19. Dezember 2017 – II ZR 88/16. - Drohende Zahlungsunfähigkeit:
§ 18 InsO. - Überschuldung und Fortbestehensprognose:
§ 19 InsO. - Zahlungen nach Insolvenzreife:
§ 15b InsO. - Zuständiges Gericht:
§ 2 InsO
und
§ 3 InsO. - Verfahrensrecht, anwaltliche Vertretung und elektronische Einreichung:
§ 4 InsO,
§ 78 ZPO,
§ 130a ZPO
und
§ 130d ZPO. - Amtliche Antragsinformationen und Formulare:
Service Berlin: Eigenantrag für einen Geschäftsbetrieb;
Niedersächsisches Landesjustizportal: Insolvenzformulare und Hinweisblätter. - Gläubigerantrag:
§ 14 InsO. - Gerichtliche Prüfung, vorläufige Maßnahmen und Eröffnung:
§ 5 InsO,
§ 20 InsO,
§ 21 InsO,
§ 27 InsO
und
§ 80 InsO. - Abweisung mangels Masse und Kostenstundung:
§ 26 InsO
und
§ 4a InsO. - Kosten und Vergütung:
§ 54 InsO,
§ 58 GKG
und
§ 2 InsVV. - Sanierung, Insolvenzplan, Eigenverwaltung und Schutzschirm:
§ 217 InsO,
§ 270 InsO,
§ 270a InsO
und
§ 270d InsO. - Haftung eines ausgeschiedenen Geschäftsführers:
BGH, Urteil vom 23. Juli 2024 – II ZR 206/22. - Veröffentlichungen und Forderungsanmeldung:
§ 23 InsO,
§ 30 InsO,
§ 174 InsO
sowie das
amtliche Portal der Insolvenzbekanntmachungen. - Verbraucherinsolvenz und Restschuldbefreiung:
§ 304 InsO,
§ 305 InsO,
§ 286 InsO
und
§ 287 InsO. - Beschäftigte und Insolvenzgeld:
§ 108 InsO,
§ 165 SGB III,
§ 324 SGB III
sowie
Bundesagentur für Arbeit: Insolvenzgeld.

