Großhandelspreise steigen 8,7 %
Großhandelspreise steigen 8,7 %: Wann teurerer Einkauf die GmbH-Marge aufzehrt
Veröffentlicht am 14. Oktober 2026 · Berichtsmonat: September 2026
Der Auftrag ist unterschrieben, der Verkaufspreis steht fest – doch beim Materialeinkauf stimmt die ursprüngliche Kalkulation nicht mehr. Für eine GmbH kann das bedeuten: Die Mitarbeiter sind ausgelastet, der Umsatz sieht ordentlich aus, aber vom erwarteten Überschuss bleibt deutlich weniger übrig.
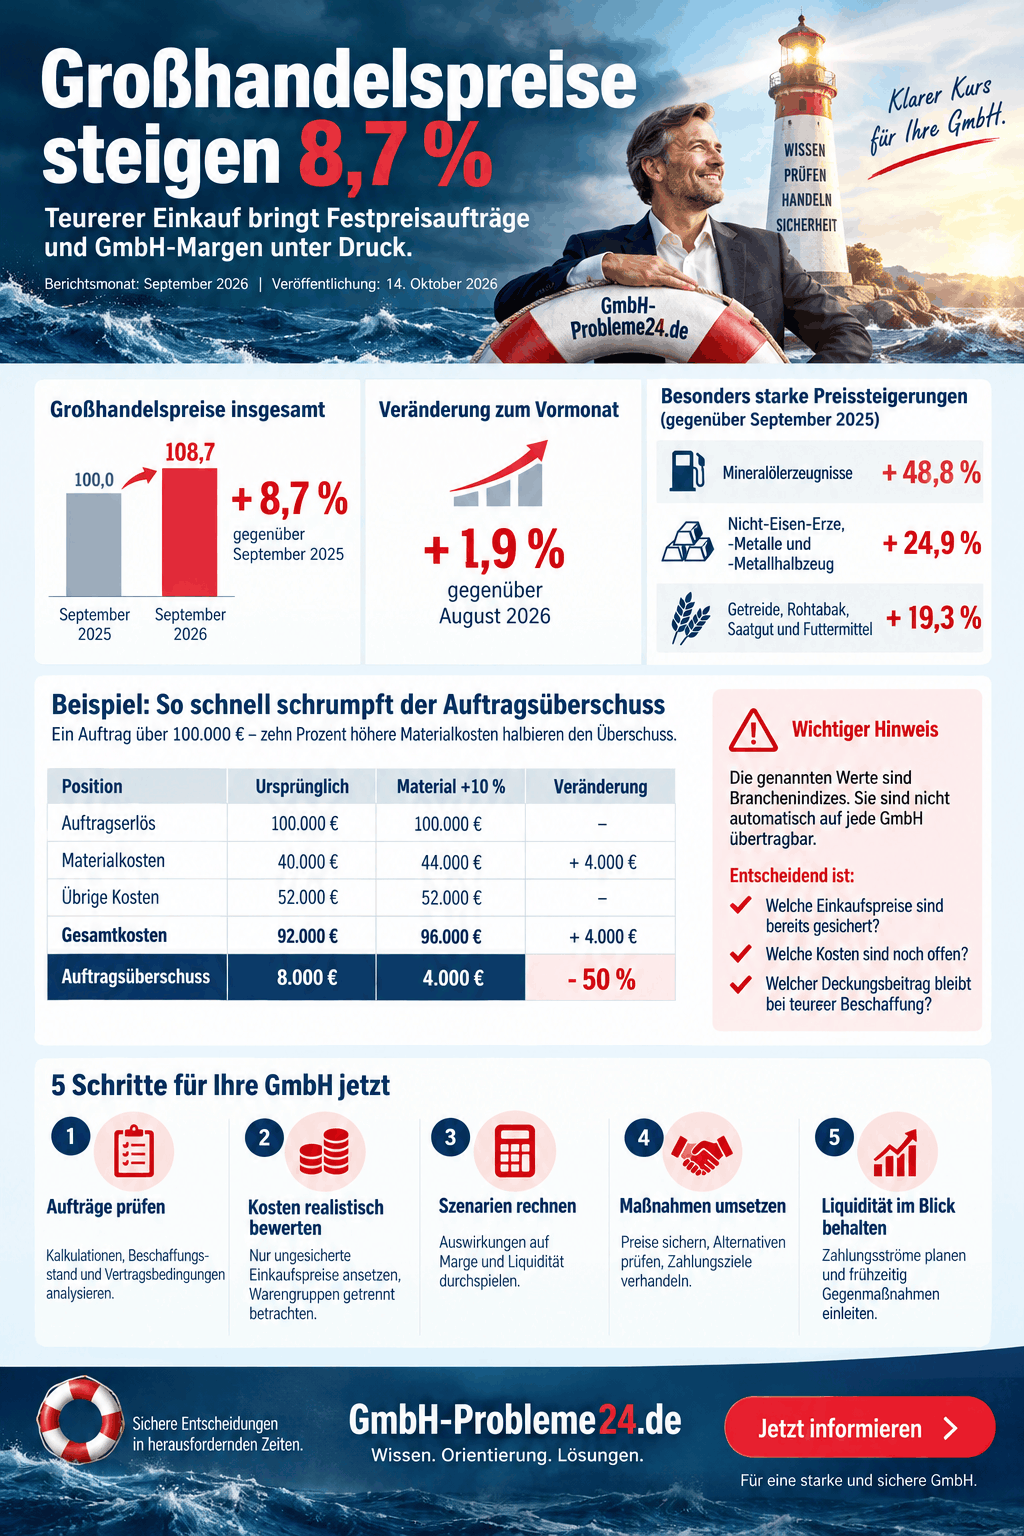
Die aktuellen Großhandelspreise geben Anlass, solche Aufträge nachzurechnen. Nach Angaben des Statistischen Bundesamtes lagen die Großhandelsverkaufspreise im September 2026 8,7 Prozent über dem Vorjahresmonat. Gegenüber August stiegen sie um 1,9 Prozent.
Entscheidend für Geschäftsführer ist nicht, sämtliche Kosten pauschal um 8,7 Prozent zu erhöhen. Entscheidend ist, welche Beschaffungskosten tatsächlich steigen, welche Preise bereits gesichert sind und welcher Überschuss nach der Neubewertung übrig bleibt.
Großhandelspreise September 2026: Die wichtigsten Zahlen
Im August 2026 hatte der Anstieg gegenüber dem Vorjahresmonat noch 6,8 Prozent betragen. Die Septemberwerte zeigen deutliche Unterschiede zwischen einzelnen Großhandelsbereichen:
| Großhandelsbereich | Gegenüber September 2025 | Gegenüber August 2026 |
|---|---|---|
| Großhandel insgesamt | +8,7 % | +1,9 % |
| Mineralölerzeugnisse | +48,8 % | +10,5 % |
| Nicht-Eisen-Erze, -Metalle und -Metallhalbzeug | +24,9 % | +2,1 % |
| Getreide, Rohtabak, Saatgut und Futtermittel | +19,3 % | +6,5 % |
Nicht alle Warengruppen wurden teurer. Beispielsweise lagen die Großhandelspreise für Milch, Milcherzeugnisse, Eier, Speiseöle und Nahrungsfette 9,7 Prozent unter dem Vorjahresniveau.
Die Veröffentlichung stammt vom 14. Oktober 2026. Die Preisveränderungen beziehen sich auf September – nicht auf die bereits laufenden Oktoberwochen.
Was die Großhandelspreise 2026 für Unternehmen aussagen – und was nicht
Der Großhandelsverkaufspreisindex misst die Preisentwicklung der von Großhändlern im Inland verkauften Waren. Er bildet nicht die gesamte Kostenstruktur einer GmbH ab. Die erfassten Transaktionspreise verstehen sich ohne Umsatzsteuer; Löhne oder die individuelle Finanzierung eines Unternehmens sind damit nicht als vollständiger Kostenblock erfasst.
Für die eigene Kalkulation folgt daraus: Ein Branchenindex ist ein Hinweis auf mögliche Belastungen, aber kein Ersatz für aktuelle Lieferantenangebote, Bestellbestätigungen und Vertragsbedingungen.
Ein Handwerksbetrieb mit bereits verbindlich eingekauftem Material kann bei einem laufenden Auftrag anders betroffen sein als ein Wettbewerber, der dieselben Produkte erst in einigen Wochen bestellen muss. Ebenso ist ein metallverarbeitender Betrieb nicht automatisch mit genau 24,9 Prozent höheren Materialkosten konfrontiert. Produktmix, Bezugszeitpunkt, Mengen und vereinbarte Konditionen entscheiden mit.
Auch Vorjahres- und Vormonatsveränderung dürfen nicht addiert werden: Die 8,7 Prozent und die 1,9 Prozent beschreiben unterschiedliche Vergleichszeiträume.
Den grundsätzlichen Zusammenhang zwischen Einkauf, Marge und Finanzierung erläutert auch unser Beitrag über steigende Großhandelspreise und die Liquidität einer GmbH.
Großhandelspreise steigen 8,7 % Infografik
Margenrechnung: Wie zehn Prozent mehr Materialkosten den Überschuss halbieren
Das folgende fiktive Nettobeispiel zeigt den Zusammenhang. Es ist keine Prognose für einen bestimmten Betrieb und keine unmittelbare Übertragung des Großhandelsindex.
Eine GmbH hat einen Auftrag über 100.000 Euro angenommen. Kalkuliert wurden 40.000 Euro Materialkosten und 52.000 Euro übrige Kosten. Der erwartete Auftragsüberschuss beträgt damit 8.000 Euro.
Unterstellt wird, dass das gesamte Material noch zu beschaffen und preislich ungesichert ist. Der Verkaufspreis, die Mengen und die übrigen Kosten bleiben unverändert.
| Position | Ursprüngliche Kalkulation | Material +5 % | Material +10 % | Material +20 % |
|---|---|---|---|---|
| Auftragserlös | 100.000 € | 100.000 € | 100.000 € | 100.000 € |
| Materialkosten | 40.000 € | 42.000 € | 44.000 € | 48.000 € |
| Übrige kalkulierte Kosten | 52.000 € | 52.000 € | 52.000 € | 52.000 € |
| Gesamtkosten | 92.000 € | 94.000 € | 96.000 € | 100.000 € |
| Kalkulierter Auftragsüberschuss | 8.000 € | 6.000 € | 4.000 € | 0 € |
| Überschuss in Prozent des Erlöses | 8 % | 6 % | 4 % | 0 % |
Zehn Prozent höhere Materialkosten verursachen hier 4.000 Euro Mehrkosten. Damit verschwinden 50 Prozent des ursprünglich kalkulierten Überschusses. Bei einer Materialverteuerung um 20 Prozent ist der rechnerische Puffer vollständig aufgebraucht.
Die vereinfachte Auftragsrechnung ist keine vollständige Gewinn-und-Verlust-Rechnung. Sie zeigt den Überschuss nach den angesetzten Kosten und vor Steuern. Ein Deckungsbeitrag ist davon zu unterscheiden: Er ergibt sich aus dem Erlös abzüglich der variablen Kosten, nicht automatisch aus dem Erlös abzüglich sämtlicher kalkulierter Kosten.
Nur den tatsächlich ungesicherten Einkauf belasten
Sind von den ursprünglich 40.000 Euro Materialkosten bereits 20.000 Euro verbindlich zum kalkulierten Preis gesichert, betrifft eine Verteuerung um zehn Prozent nur die verbleibenden 20.000 Euro. Die Mehrbelastung beträgt dann 2.000 Euro statt 4.000 Euro.
Eine geeignete vereinfachte Rechenregel lautet:
Zusätzliche Beschaffungskosten = preislich ungesichertes Beschaffungsvolumen zu bisherigen Preisen × angenommene Preissteigerung.
Unterschiedliche Warengruppen sollten getrennt gerechnet werden. Steigende Metallkosten, Frachtzuschläge und höhere Kraftstoffkosten dürfen außerdem nicht doppelt angesetzt werden, wenn sie bereits in einem neuen Lieferantenpreis enthalten sind.
Wenn sich negative Auftragsüberschüsse häufen, lohnt zusätzlich die Prüfung, warum die Firma Verluste macht und welche Gegenmaßnahmen infrage kommen.
Welche Preiserhöhung wäre nötig, um die bisherige Marge zu halten?
Im Beispiel mit zehn Prozent höheren Materialkosten steigen die Gesamtkosten auf 96.000 Euro. Für eine mögliche Neukalkulation sind zwei Ziele auseinanderzuhalten.
Den bisherigen Euro-Überschuss erhalten: Soll weiterhin ein Überschuss von 8.000 Euro entstehen, wäre ein Erlös von 104.000 Euro erforderlich. Das entspricht einer Erhöhung des ursprünglichen Verkaufspreises um vier Prozent.
Die bisherige prozentuale Marge erhalten: Soll der Überschuss weiterhin acht Prozent des Erlöses ausmachen, reicht das nicht. Die Rechnung lautet:
Erforderlicher Erlös = 96.000 Euro ÷ 0,92 = 104.347,83 Euro.
Der Verkaufspreis müsste dafür um rund 4,35 Prozent steigen. Bei lediglich 104.000 Euro Erlös wären die 8.000 Euro Überschuss nur noch rund 7,69 Prozent des Erlöses.
Diese Berechnungen setzen unveränderte Mengen und sonstige Kosten voraus. Sie zeigen den rechnerischen Anpassungsbedarf, nicht einen automatisch bestehenden Anspruch auf eine Preiserhöhung.
Festpreisaufträge: Höhere Einkaufskosten erlauben nicht automatisch höhere Rechnungen
Bei einem vereinbarten Festpreis sollte die GmbH nicht unterstellen, dass sich zusätzliche Beschaffungskosten einfach an den Kunden weiterreichen lassen. Zu prüfen sind insbesondere der vereinbarte Leistungsumfang, wirksame Preisanpassungsregelungen und die vertragliche Risikoverteilung.
Eine mögliche Anpassung wegen Störung der Geschäftsgrundlage richtet sich nach § 313 BGB. Dafür genügt nicht schon jede Verschlechterung der eigenen Kalkulation. Erforderlich sind unter anderem eine schwerwiegende Veränderung der maßgeblichen Umstände und die Unzumutbarkeit des unveränderten Vertrags unter Berücksichtigung des Einzelfalls und der Risikoverteilung.
Aus einem Branchenindex von plus 8,7 Prozent folgt deshalb kein pauschaler Anspruch auf einen entsprechend höheren Auftragspreis. Auch die Halbierung des kalkulierten Überschusses im Rechenbeispiel beantwortet die Rechtsfrage noch nicht.
Für das weitere Vorgehen empfiehlt sich eine klare Trennung:
Bestehende Aufträge: Vertrag und Beschaffungsstand prüfen, Mehrkosten belegen und mögliche Anpassungen fachkundig beurteilen lassen. Änderungen mit dem Kunden sollten nachvollziehbar vereinbart werden, statt lediglich eine höhere Rechnung zu stellen.
Neue Aufträge: Mit aktuellen Einkaufspreisen kalkulieren und Angebotsbindung, Beschaffungszeitpunkt sowie mögliche Preisanpassungsklauseln aufeinander abstimmen. Solche Klauseln sollten rechtlich geprüft und an die tatsächlich betroffenen Kostenbestandteile angepasst werden.
Eine verkürzte Angebotsfrist allein löst das Problem nicht, wenn zwischen Vertragsannahme und Materialbestellung weiterhin mehrere Monate liegen.
Warum teurerer Einkauf auch bei positivem Ergebnis die Liquidität belastet
Die Margenrechnung beantwortet, was nach den kalkulierten Kosten übrig bleibt. Die Liquiditätsplanung beantwortet eine andere Frage: Wann muss welches Geld tatsächlich verfügbar sein?
Muss das Unternehmen die zusätzlichen 4.000 Euro Materialkosten vor dem Zahlungseingang des Kunden bezahlen, entsteht zunächst ein zusätzlicher Vorfinanzierungsbedarf. Bei drei gleichartigen, parallel abgewickelten Aufträgen wären es unter denselben Annahmen bereits 12.000 Euro.
Ob dieser Bedarf zum Engpass wird, hängt beispielsweise von verfügbaren Zahlungsmitteln, nutzbaren Kreditlinien, Lieferantenzahlungszielen und vereinbarten Kundenzahlungen ab. Der spätere Überschuss eines Auftrags ersetzt keine Finanzierung für eine frühere Fälligkeit.
Für die Steuerung bietet sich eine rollierende Planung der kommenden 13 Wochen an. Sie sollte erwartete Einzahlungen und fällige Auszahlungen nach realistischen Terminen abbilden. Bei knapper Liquidität ist zusätzlich eine feinere, gegebenenfalls tägliche Betrachtung erforderlich.
Erfassen Sie dabei nicht nur Material und Löhne, sondern auch Steuern, Sozialversicherungsbeiträge, Mieten, Leasing, Zinsen und Tilgungen. Anders als im vereinfachten Nettobeispiel müssen die tatsächlichen Zahlungsströme einschließlich der jeweils relevanten Umsatzsteuerzahlungen berücksichtigt werden.
Grundlagen zur Finanzierungslücke finden Sie im Beitrag zum Liquiditätsbedarf von Unternehmen in Schwierigkeiten. Eine 13-Wochen-Planung unterstützt die Steuerung, ersetzt aber keine erforderliche insolvenzrechtliche Prüfung.
So prüfen Sie jetzt Ihren Auftragsbestand
Mit den wirtschaftlich wichtigsten offenen Aufträgen beginnen
Priorisieren Sie Aufträge mit hohem ungesichertem Einkaufsvolumen, knapper ursprünglicher Marge, langen Laufzeiten oder erheblicher Vorfinanzierung. Ein großer Umsatz allein ist kein ausreichender Grund, einen Auftrag als wirtschaftlich attraktiv einzuordnen.
Stellen Sie je Auftrag den vereinbarten Erlös, bereits angefallene Kosten, verbindlich gesicherte Restkosten und neu bewertete offene Beschaffungskosten gegenüber. Halten Sie fest, auf welchen Angeboten und Annahmen die Neubewertung beruht.
Die Restkosten statt nur der bisherigen Kosten betrachten
Eine Nachkalkulation allein anhand bereits gebuchter Rechnungen kann offene Risiken übersehen. Für einen laufenden Auftrag ist zusätzlich entscheidend, welche Kosten bis zur Fertigstellung noch entstehen werden.
Die Arbeitsrechnung lautet:
Erwartetes Auftragsergebnis = vereinbarter Erlös − bisherige Kosten − realistisch geschätzte Restkosten.
Noch nicht vereinbarte Preiserhöhungen gegenüber dem Kunden sollten in einer gesonderten Verhandlungsvariante erscheinen. So bleibt sichtbar, ob der Auftrag bereits nach den geltenden Konditionen tragfähig ist oder erst nach einer erhofften Einigung.
Mehrere Szenarien rechnen und Maßnahmen konkret zuordnen
Rechnen Sie neben den aktuellen Lieferantenangeboten ein Belastungsszenario für relevante offene Positionen. Ein angenommener weiterer Preisanstieg von beispielsweise fünf oder zehn Prozent ist dabei ein Stresstest, keine Vorhersage.
Ordnen Sie jedem wesentlichen Risiko eine konkrete Maßnahme zu: einen alternativen Lieferanten prüfen, eine zulässige Materialalternative abstimmen, einen Preis verbindlich sichern oder geänderte Zahlungskonditionen verhandeln. Dokumentieren Sie jeweils Betrag, Verantwortlichen, Termin und Umsetzungsstand.
Nicht reflexartig größere Lagerbestände aufbauen
Ein Vorratskauf kann einen Einkaufspreis sichern, bindet aber Geld früher und möglicherweise länger. Prüfen Sie deshalb Preisvorteil, Lagerkosten, Finanzierung, tatsächlichen Bedarf und Verwertbarkeit gemeinsam.
Die bessere Entscheidung ist nicht zwingend der niedrigste Stückpreis, sondern die wirtschaftlich tragfähige Kombination aus Preis, Menge, Lieferfähigkeit und Zahlungszeitpunkt.
Großhandelspreise steigen 8,7 %
Wann wird aus Margendruck ein insolvenzrechtliches Problem?
Höhere Einkaufskosten oder ein einzelner Verlustauftrag bedeuten nicht automatisch Insolvenz. Relevant werden insbesondere Zahlungsunfähigkeit und Überschuldung. Diese Tatbestände müssen anhand der konkreten Unternehmenslage beurteilt werden, nicht anhand eines Preisindex.
Nach § 1 StaRUG müssen Geschäftsleiter fortlaufend über Entwicklungen wachen, die den Fortbestand der Gesellschaft gefährden können. Erkennen sie solche Entwicklungen, müssen sie geeignete Gegenmaßnahmen ergreifen und die vorgesehenen Überwachungsorgane unverzüglich informieren.
Zahlungsfähigkeit und Überschuldung getrennt prüfen
Zahlungsunfähigkeit nach § 17 InsO liegt vor, wenn ein Schuldner seine fälligen Zahlungspflichten nicht erfüllen kann. Ein lediglich kurzfristiger Engpass ist davon zu unterscheiden; bei ernsthaften Anzeichen ist eine fachkundige Prüfung erforderlich.
Daneben kann Überschuldung nach § 19 Insolvenzordnung vorliegen. Dafür sind die insolvenzrechtliche Vermögenslage und die Fortbestehensprognose maßgeblich. Negatives bilanzielles Eigenkapital allein genügt nicht. Das Gesetz berücksichtigt insbesondere, ob die Fortführung in den nächsten zwölf Monaten überwiegend wahrscheinlich ist.
Antragspflichten und Zahlungen nicht auf später verschieben
Tritt Zahlungsunfähigkeit oder Überschuldung ein, ist der Insolvenzantrag nach § 15a InsO ohne schuldhaftes Zögern zu stellen. Die gesetzlichen Höchstfristen betragen drei Wochen ab Eintritt der Zahlungsunfähigkeit beziehungsweise sechs Wochen ab Eintritt der Überschuldung. Das sind keine frei verfügbaren Wartefristen. Weitere Einzelheiten erläutert unser Wiki zur Insolvenzantragspflicht nach § 15a InsO.
Zusätzlich beschränkt § 15b InsO Zahlungen nach Eintritt der Insolvenzreife. Unzulässige Zahlungen können persönliche Erstattungspflichten auslösen. Zulässige Ausnahmen müssen im Einzelfall geprüft werden; weder ungeprüftes Weiterzahlen noch ein pauschaler Zahlungsstopp ist eine geeignete allgemeine Handlungsanweisung.
Nicht nur neue Angebote, sondern laufende Aufträge nachrechnen
Die Großhandelsdaten sind ein Anlass, den Einkauf genauer zu prüfen. Ob daraus ein überschaubarer Margenrückgang oder eine ernsthafte Finanzierungslücke entsteht, entscheidet sich an den eigenen Verträgen, Kostenanteilen und Zahlungsterminen.
Das Rechenbeispiel macht den Zusammenhang deutlich: Ein Auftrag kann weiterhin 100.000 Euro Umsatz bringen und trotzdem nur noch die Hälfte seines ursprünglich kalkulierten Überschusses erwirtschaften. Bleibt diese Veränderung unbemerkt, wird die weitere Planung auf eine zu günstige Annahme gestützt.
Prüfen Sie deshalb zuerst das ungesicherte Beschaffungsvolumen, danach das erwartete Auftragsergebnis und anschließend die Finanzierung bis zum Kundenzahlungseingang. Rechtlich erforderliche Krisenprüfungen dürfen dadurch nicht verzögert werden.
Ihre Aufträge sind ausgelastet – aber Marge und Liquidität schrumpfen?
Lassen Sie frühzeitig einordnen, welche wirtschaftlichen Maßnahmen für Ihre GmbH infrage kommen. Hilfreich sind aktuelle Auftragskalkulationen, offene Lieferantenverbindlichkeiten und eine Übersicht der anstehenden Zahlungen.
Jetzt eine vertrauliche wirtschaftliche Ersteinschätzung anfragen.
Großhandelspreise steigen
Hinweis: Dieser Beitrag dient der allgemeinen wirtschaftlichen und rechtlichen Orientierung. Die Rechenbeispiele sind vereinfacht. Vertragsrechtliche und insolvenzrechtliche Einzelfragen sollten durch entsprechend qualifizierte Rechtsanwälte geprüft werden.
Quellen und rechtliche Grundlagen
Statistisches Bundesamt: Großhandelspreise im September 2026: +8,7 % gegenüber September 2025. Pressemitteilung Nr. 368 vom 14. Oktober 2026; Grundlage der genannten Preisveränderungen.
Statistisches Bundesamt: Methodische Erläuterungen zum Index der Großhandelsverkaufspreise. Erfassungsbereich und Preisdefinition des Index.
Bürgerliches Gesetzbuch: § 313 BGB – Störung der Geschäftsgrundlage. Voraussetzungen einer Vertragsanpassung unter Berücksichtigung der Risikoverteilung.
Unternehmensstabilisierungs- und -restrukturierungsgesetz: StaRUG – Krisenfrüherkennung und Krisenmanagement. Pflichten zur Überwachung bestandsgefährdender Entwicklungen und zu Gegenmaßnahmen
Insolvenzordnung: § 17 InsO – Zahlungsunfähigkeit. Gesetzliche Definition des Insolvenzgrundes.
Insolvenzordnung: § 19 InsO – Überschuldung. Vermögensunterdeckung und Bedeutung der Fortführung in den nächsten zwölf Monaten.
Insolvenzordnung: § 15a InsO – Insolvenzantragspflicht. Antragstellung ohne schuldhaftes Zögern und gesetzliche Höchstfristen. Gesetze im Internet
Insolvenzordnung: § 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung. Zahlungsbeschränkungen, Ausnahmen und mögliche Erstattungspflichten.
Daten- und Rechtsstand: 14. Oktober 2026. Sämtliche Rechenbeispiele und Szenarien sind eigene Modellrechnungen, keine amtlichen Prognosen.