Industrieproduktion Eurozone September 2026: Schwäche
Industrieproduktion im Euroraum steigt leicht – bleibt aber 1,5 Prozent unter Vorjahr
Veröffentlicht: 16. November 2026 · Berichtsmonat: September 2026 · Datenstand: erste Eurostat-Schätzung
Die europäische Industrie hat im September etwas mehr produziert als im August. Im Euroraum lag die Industrieproduktion allerdings weiterhin unter dem Niveau des Vorjahres. Für Geschäftsführer industrieller GmbHs ergibt sich daraus ein gemischtes Bild: Das kleine Monatsplus ist ein positives Signal, reicht aber als Grundlage für eine Entwarnung nicht aus.
Für die betriebliche Planung zählen jetzt vor allem drei Fragen: Welche Kunden bestellen verbindlich, welche Aufträge tragen die Kosten und wann kommt das Geld tatsächlich auf dem Konto an? Der europäische Produktionsindex hilft bei der Einordnung des Marktumfelds. Die Antworten für das eigene Unternehmen müssen aus Vertrieb, Produktion und Buchhaltung kommen.
Industrieproduktion Eurozone September 2026: die wichtigsten Zahlen
Eurostat veröffentlichte am 16. November 2026 folgende erste Ergebnisse:
| Wirtschaftsraum | September gegenüber August 2026 | September gegenüber September 2025 |
|---|---|---|
| Euroraum / Eurozone | +0,2 % | −1,5 % |
| Europäische Union | +0,5 % | −0,8 % |
Die Monatsvergleiche sind saison- und kalenderbereinigt, die Vorjahresvergleiche kalenderbereinigt. Die Ergebnisse können später revidiert werden.
Redaktionelle Einordnung: Die Daten zeigen eine leichte monatliche Verbesserung bei weiterhin niedrigerem Produktionsniveau gegenüber dem Vorjahr. Eine breite und anhaltende Erholung lässt sich daraus noch nicht ableiten. Dafür müsste sich die Verbesserung über mehrere Veröffentlichungen und relevante Teilbereiche hinweg bestätigen.
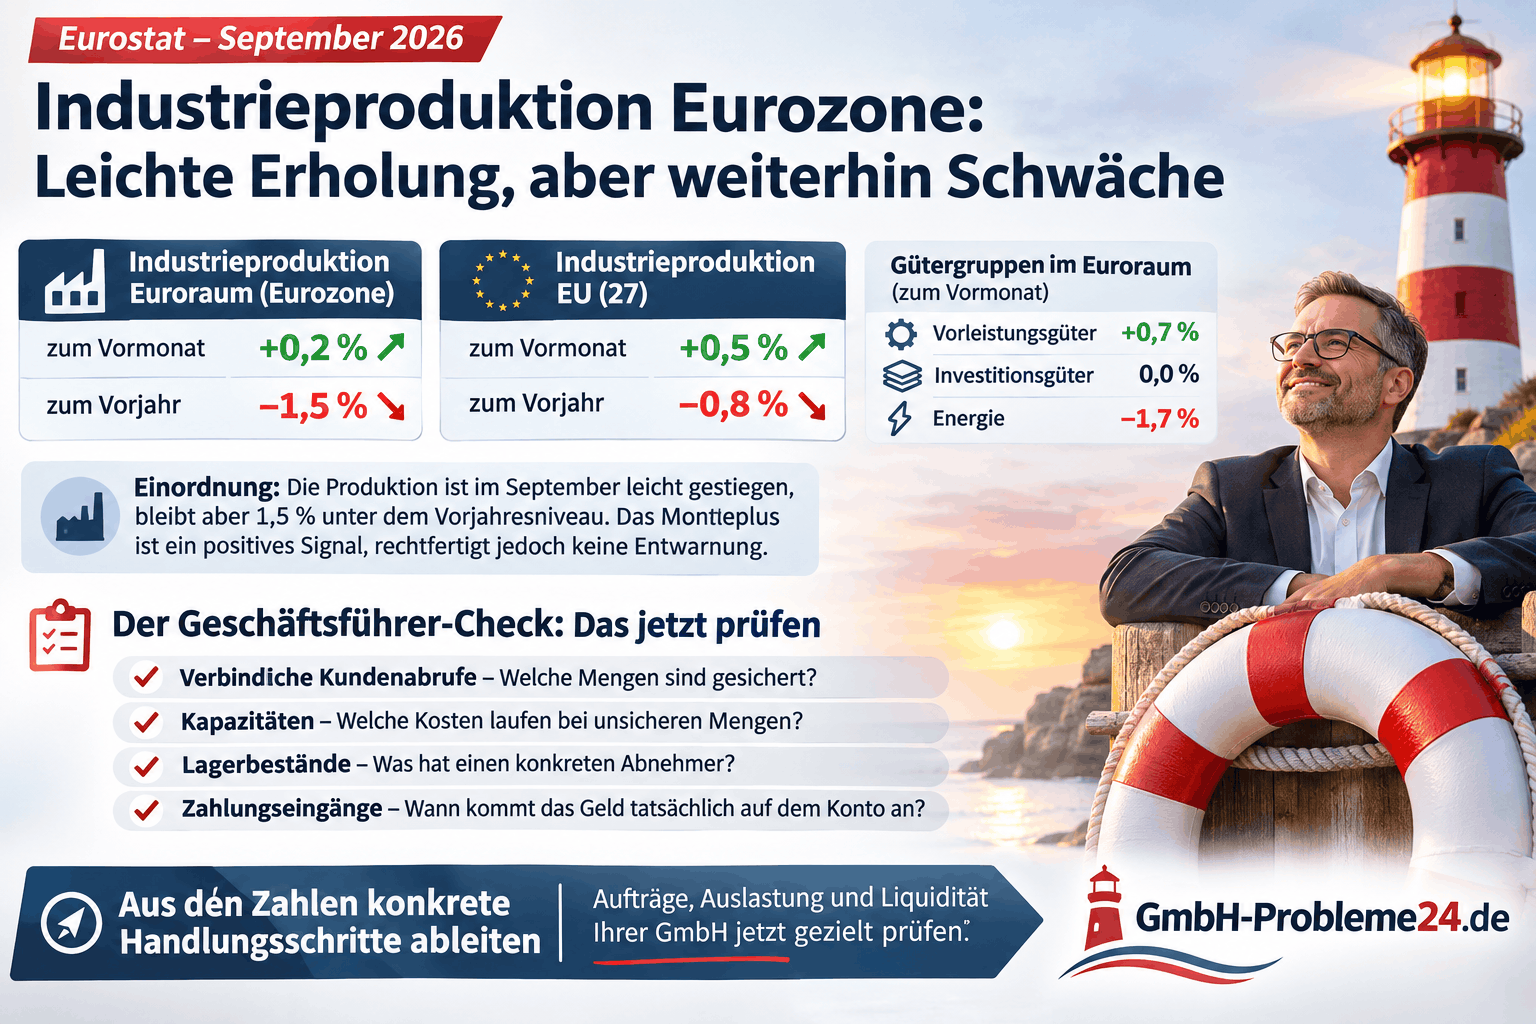
Industrieproduktion Eurozone September 2026: Schwäche Infografik
Warum Monatsplus und Jahresminus gleichzeitig möglich sind
Der Monatsvergleich beantwortet die Frage, ob die Industrie gegenüber dem unmittelbar vorhergehenden Monat mehr oder weniger produziert hat. Der Vorjahresvergleich stellt den Berichtsmonat dem entsprechenden Monat ein Jahr zuvor gegenüber.
Beide Vergleichsmaßstäbe beschreiben unterschiedliche Entwicklungen. Nach einer schwachen Phase kann die Produktion gegenüber dem Vormonat zulegen und dennoch unter dem Vorjahresniveau liegen. Das ist kein Widerspruch. Die beiden Veränderungsraten dürfen auch nicht einfach miteinander verrechnet werden.
Für die Interpretation der Jahresrate spielt außerdem die Vergleichsbasis eine Rolle: Ein besonders starker oder schwacher Vorjahresmonat beeinflusst die Höhe der Veränderung. Aus einer einzelnen Jahresrate lässt sich deshalb weder die Entwicklung seit Jahresbeginn noch das aktuelle Tempo einer möglichen Erholung vollständig ablesen.
Auch der Unterschied zwischen EU und Eurozone sollte nicht überinterpretiert werden. Es handelt sich um unterschiedlich zusammengesetzte Länderaggregate. Ein höheres EU-Monatsplus sagt für sich genommen nicht, welches einzelne Land dafür verantwortlich ist oder welcher Absatzmarkt für eine bestimmte GmbH besser läuft.
Was die Industrieproduktion misst – und welche Fragen offenbleiben
Der Industrieproduktionsindex beschreibt die preisbereinigte Entwicklung der industriellen Produktion. Er ist ein Mengenindikator zur Beobachtung der Konjunktur. Eine reine Verteuerung der hergestellten Güter soll damit nicht als Produktionswachstum erscheinen. Die hier betrachtete Industriestatistik ist zudem keine Gesamtrechnung für Bauwirtschaft, Handel und Dienstleistungen.
Für die Unternehmensführung müssen mehrere Größen getrennt betrachtet werden:
| Größe | Betriebliche Frage | Was daraus noch nicht folgt |
|---|---|---|
| Produktion | Welche Leistung wurde hergestellt? | Dass bereits ein Käufer bezahlt hat oder ausreichend Folgeaufträge vorliegen. |
| Auftragseingang und Abrufe | Was ist bestellt und zu welchen Terminen verbindlich abzunehmen? | Dass der Auftrag bereits Umsatz oder verfügbares Geld erzeugt. |
| Umsatz und Ergebnis | Welche Erlöse werden erzielt und welcher Ertrag bleibt nach den Kosten? | Dass die entsprechende Kundenzahlung schon eingegangen ist. |
| Zahlungseingang und Liquidität | Wann steht Geld zur Verfügung und welche Zahlungen werden bis dahin fällig? | Dass das Geschäftsmodell dauerhaft rentabel ist. |
Ein Unternehmen kann beispielsweise bestehende Aufträge abarbeiten und dadurch eine ordentliche Auslastung erreichen, während gleichzeitig zu wenige neue Bestellungen eingehen. Ebenso kann es profitabel liefern und trotzdem einen Finanzierungsbedarf haben, weil Kunden erst später zahlen.
Diese zeitlichen Unterschiede erklären, weshalb Geschäftsführer einen Auftragsrückgang bei einer GmbH frühzeitig einordnen sollten. Eine ausgelastete Werkhalle liefert noch keine vollständige Antwort auf die Frage, wie das Unternehmen in einigen Wochen dasteht.
Vorleistungsgüter, Investitionsgüter und Energie entwickeln sich unterschiedlich
Die Aufschlüsselung nach Gütergruppen zeigt, wie unterschiedlich die Entwicklung innerhalb des Euroraums ausfällt:
| Gütergruppe im Euroraum | Gegenüber August 2026 | Gegenüber September 2025 |
|---|---|---|
| Vorleistungsgüter | +0,7 % | +0,4 % |
| Energie | −1,7 % | +0,7 % |
| Investitionsgüter | 0,0 % | +0,3 % |
| Gebrauchsgüter | +1,3 % | +1,6 % |
| Verbrauchsgüter | −0,4 % | −7,5 % |
Monatsraten: saison- und kalenderbereinigt. Jahresraten: kalenderbereinigt. Die Veränderungsraten der Gütergruppen lassen sich ohne ihre Gewichtung nicht zum Gesamtergebnis addieren.
Vorleistungsgüter: Kundenabrufe bleiben der entscheidende Prüfpunkt
Vorleistungsgüter werden in weiteren Produktionsprozessen eingesetzt. Für einen Komponentenlieferanten ist deshalb interessant, ob die Kunden tatsächlich mehr Material und Bauteile benötigen.
Die höhere Produktion dieser Gütergruppe beweist jedoch weder einen allgemeinen Lageraufbau noch steigende Bestellungen bei jedem Zulieferer. Für die eigene Planung sollte die Geschäftsführung prüfen, ob Kunden Mengen bestätigt haben, lediglich unverbindliche Bedarfsprognosen melden oder Abrufe weiterhin kurzfristig verändern.
Investitionsgüter: Produktionsniveau und Investitionsbereitschaft unterscheiden
Aus einer unveränderten Produktion von Investitionsgütern lässt sich nicht schließen, dass Unternehmen keine Investitionen tätigen. Maschinen, Anlagen und andere Investitionsgüter können auf Grundlage früherer Bestellungen hergestellt werden. Zwischen Investitionsentscheidung, Auftrag, Fertigung und Auslieferung liegen je nach Geschäft erhebliche Zeitabstände.
Für Maschinenbauer und ihre Zulieferer sind deshalb zusätzlich Projektfreigaben, Anzahlungen, Abnahmetermine und die Finanzierbarkeit neuer Aufträge relevant.
Energie und Konsumgüter: Ursachen nicht aus der Veränderungsrate herauslesen
Ein Rückgang der Energieproduktion ist keine Aussage darüber, ob die Stromrechnung eines Betriebs sinkt. Ebenso erlaubt die Entwicklung der Verbrauchsgüter allein keine eindeutige Erklärung, welche Rolle Nachfrage, Lagerbewegungen oder einzelne Produktionsstandorte spielen.
Für die Unternehmensplanung folgt daraus: Der passende Branchen- und Kundenbezug ist aussagekräftiger als die isolierte europäische Gesamtzahl. Ursachen und Konsequenzen müssen mit zusätzlichen Informationen geprüft werden.
Welche GmbHs die Veröffentlichung besonders aufmerksam verfolgen sollten
Relevant ist das Nachfrageumfeld beispielsweise für metallverarbeitende Unternehmen, Kunststoffverarbeiter, Hersteller elektrischer Komponenten sowie Maschinen- und Anlagenbauer mit europäischen Industriekunden. Auch industrienahe Dienstleister können mittelbar betroffen sein, wenn ihre Auftraggeber weniger Wartung, Transport, Verpackung oder projektbezogene Leistungen abrufen.
Diese Beispiele beschreiben mögliche Abhängigkeiten. Sie sind keine Rangliste der Branchen, die im September nachweislich am stärksten unter Druck standen.
Entscheidend ist außerdem, wie sich der eigene Kundenkreis zusammensetzt. Eine GmbH mit wenigen Großkunden in derselben Branche reagiert möglicherweise stärker auf einzelne Projektverschiebungen als ein Unternehmen mit vielen unterschiedlichen Abnehmern. Auch reine Inlandslieferanten können mittelbar an europäischen Absatzmärkten hängen, wenn ihre deutschen Kunden dorthin exportieren.
Eine ergänzende Einordnung bietet unser Beitrag über Liquiditätsrisiken durch schwächere Exportgeschäfte. Für den betrieblichen Check sollten sowohl die eigenen Absatzmärkte als auch die wichtigsten Absatzmärkte der Großkunden betrachtet werden.
Der Geschäftsführer-Check: sieben Fragen zu Aufträgen, Auslastung und Liquidität
Die folgenden Prüfpunkte sind eine betriebswirtschaftliche Handlungsempfehlung der Redaktion. Sie beschreiben mögliche Reaktionen auf Unsicherheit und sind keine von Eurostat festgestellten Probleme einzelner Unternehmen.
1. Welcher Teil der Planung beruht auf verbindlichen Abrufen?
Trennen Sie bestätigte Bestellungen, verbindliche Lieferabrufe, Kundenprognosen und eigene Vertriebsziele. Ob und in welchem Umfang eine Abnahmepflicht besteht, richtet sich nach den konkreten Vertragsvereinbarungen.
Für die nächsten Wochen sollte erkennbar sein, welche Mengen zu welchen Terminen abgesichert sind. Halten Sie auch fest, wann die letzte Bestätigung erfolgte und welche Termine bereits verschoben wurden. So wird sichtbar, ob die Produktionsplanung auf aktuellen Kundeninformationen oder auf älteren Erwartungen beruht.
2. Welche Kosten wurden für inzwischen unsichere Mengen aufgebaut?
Prüfen Sie zusätzlich eingerichtete Schichten, angemietete Maschinen, externe Fertigung und zugesagte Materialmengen. Entscheidend ist, welche Auszahlungen bereits feststehen und welche Verpflichtungen noch angepasst werden können.
Eine pauschale Kürzung aller Kapazitäten kann ebenso unzweckmäßig sein wie das unveränderte Festhalten am bisherigen Plan. Vergleichen Sie den tatsächlichen Bedarf mit den vertraglichen Bindungen und den Kosten einer Anpassung. Berücksichtigen Sie dabei auch Lieferfähigkeit und Qualität für bestätigte Aufträge.
3. Welche Lagerbestände haben einen konkreten Abnehmer?
Ordnen Sie wesentliche Materialbestände und Fertigwaren einem Auftrag, einem Kunden und einem erwarteten Liefertermin zu. Besondere Aufmerksamkeit verdienen kundenspezifische Teile, die sich bei einer Verschiebung kaum anderweitig verkaufen lassen.
Ein hoher Lagerwert ist nicht mit frei verfügbarem Geld gleichzusetzen. Bereits bezahlte Ware verursacht durch die bloße Lagerung keine erneute Auszahlung ihres Kaufpreises; das eingesetzte Geld bleibt aber gebunden. Zusätzliche Lagerkosten oder Wertverluste können hinzukommen. Noch unbezahltes Material muss dagegen zusätzlich mit seinem Zahlungstermin in die Planung eingehen.
4. Welche Aufträge liefern einen ausreichenden Ergebnisbeitrag?
Mehr Auslastung verbessert die Lage nur, wenn die zusätzlichen Aufträge wirtschaftlich sinnvoll sind. Prüfen Sie Material, Energie, Fremdleistungen, Ausschuss, Sondertransporte und weitere auftragsbezogene Kosten.
Rabatte für zusätzliche Mengen sollten deshalb mit dem verbleibenden Deckungsbeitrag und dem Finanzierungsbedarf verglichen werden. Ein Auftrag mit positivem Beitrag zu den Fixkosten kann kurzfristig sinnvoll sein. Für die dauerhafte Tragfähigkeit müssen die gesamten Erträge jedoch auch Fixkosten und Finanzierungskosten tragen.
5. Welche Forderungen werden tatsächlich wann bezahlt?
Eine offene Rechnung ist zunächst ein Anspruch und noch kein Bankguthaben. Prüfen Sie bei größeren Forderungen Fälligkeit, tatsächliches Zahlungsverhalten und mögliche Rückfragen oder Streitpunkte.
Trennen Sie bestätigte Zahlungstermine von bloßen Erwartungen. Wird eine Lieferung verschoben, kann sich der spätere Rechnungs- und Zahlungszeitpunkt verändern. Ist bereits geliefert und abgerechnet worden, geht es dagegen um die Einziehung einer bestehenden Forderung. Beide Fälle sollten im Vertrieb und in der Buchhaltung unterschiedlich bearbeitet werden.
6. Wie viel Finanzierung ist wirklich verfügbar?
Unterscheiden Sie zwischen beantragtem Kredit, zugesagtem Kredit und tatsächlich abrufbaren Mitteln. Relevant sind der freie Kreditrahmen, die Laufzeit und die Bedingungen seiner Nutzung.
Die Geschäftsführung sollte außerdem erklären können, aus welchen künftigen Zahlungseingängen eine zusätzliche Finanzierung zurückgeführt werden soll. Eine vorübergehende Vorfinanzierung und dauerhaft unzureichende Erträge erfordern unterschiedliche Lösungen. Mehr dazu im Beitrag zur Betriebsmittelfinanzierung für eine GmbH.
7. Reichen die Mittel zu jedem relevanten Zahlungstermin?
Eine Liquiditätsplanung stellt erwartete Einzahlungen und anstehende Auszahlungen zeitlich gegenüber. Neben Kundenzahlungen und Material gehören auch Löhne, Mieten, Steuern, Zinsen, Tilgungen und weitere fällige Verpflichtungen hinein. Die IHK betont dabei die Zuordnung zu den jeweiligen Zahlungsterminen.
Für den kurzfristigen Überblick bietet sich beispielsweise ein rollierender 13-Wochen-Plan an, der jede Woche mit den tatsächlichen Zahlungen aktualisiert wird. Dieser Zeitraum ist ein praktischer Planungsvorschlag. Bei knappen Mitteln muss die Betrachtung gegebenenfalls taggenau erfolgen; für längerfristige Entscheidungen ist ein ergänzender Planungshorizont erforderlich.
Industrieproduktion Eurozone September 2026: Schwäche
Rechenbeispiel: gleiche Produktion, 30.000 Euro weniger Liquidität
Das folgende Beispiel ist frei gewählt. Es enthält keine Eurostat-Daten und beschreibt keinen realen Beratungsfall.
Eine Zuliefer-GmbH plant für die nächsten vier Wochen mit 80.000 Euro verfügbarem Anfangsbestand. Erwartet werden Kundenzahlungen von 120.000 Euro; zugleich stehen Auszahlungen von 150.000 Euro an.
| Position | Ursprünglicher Plan | Kundenzahlung verschiebt sich |
|---|---|---|
| Verfügbare Mittel zu Beginn | 80.000 € | 80.000 € |
| Zahlungseingänge im Zeitraum | 120.000 € | 90.000 € |
| Auszahlungen im Zeitraum | 150.000 € | 150.000 € |
| Rechnerischer Endbestand | 50.000 € | 20.000 € |
Ein Kunde zahlt seine Rechnung über 30.000 Euro erst nach dem betrachteten Zeitraum. Produktion und verkaufte Leistung bleiben in diesem Beispiel unverändert. Trotzdem stehen am Ende 30.000 Euro weniger zur Verfügung.
Der Endbestand allein reicht für die Beurteilung noch nicht aus. Werden größere Beträge fällig, bevor Kundenzahlungen eingehen, kann innerhalb der vier Wochen zusätzlicher Finanzierungsbedarf entstehen. Maßgeblich ist deshalb auch der niedrigste verfügbare Bestand während des Zeitraums. Aus dieser vereinfachten Rechnung folgt keine insolvenzrechtliche Beurteilung.
Wie Geschäftsführer aus der Veröffentlichung belastbare Entscheidungen ableiten
Die Eurostat-Meldung sollte Anlass sein, die betrieblichen Annahmen zu überprüfen. Eine automatische Anhebung oder Kürzung des eigenen Umsatzplans um die veröffentlichte Veränderungsrate wäre dafür keine geeignete Methode.
Sinnvoller sind drei Szenarien, die mit den konkreten Kundenverhältnissen durchgerechnet werden:
- Bestätigter Verlauf: Verbindliche Abrufe werden wie vereinbart umgesetzt, Kunden zahlen zu den realistisch erwarteten Terminen.
- Spätere Abnahme: Ein wichtiger Kunde verschiebt Liefertermine. Geprüft werden Materialbindung, mögliche Zusatzkosten und die zeitliche Verlagerung der Zahlungseingänge.
- Spätere Zahlung: Die Leistung wird wie geplant erbracht, ein wesentlicher Geldeingang erfolgt jedoch später. Geprüft werden die verfügbaren Reserven und der zusätzliche Finanzierungsbedarf.
Die angenommenen Verschiebungen sollten aus Erfahrungen mit den betreffenden Kunden, aktuellen Gesprächen und den Vertragsbedingungen abgeleitet werden. Die Szenarien sind keine Prognosen aus der europäischen Statistik.
Besprechen Sie die Ergebnisse gemeinsam mit Vertrieb, Einkauf, Produktion und Buchhaltung. Jede notwendige Maßnahme braucht einen Verantwortlichen und einen Termin: etwa eine Abrufbestätigung einholen, eine Materialbestellung überprüfen, eine Rechnungsreklamation klären oder einen Finanzierungsbedarf beziffern. So entstehen überprüfbare Entscheidungen statt einer allgemeinen Einschätzung, die Konjunktur werde schon wieder besser.
Wann aus dem Marktumfeld ein konkretes Problem für die Geschäftsführung wird
Ein schwacher Produktionsindex macht eine GmbH nicht automatisch insolvent. Entscheidend sind die tatsächlichen wirtschaftlichen und rechtlichen Verhältnisse der Gesellschaft.
Die Geschäftsleitung muss nach § 1 StaRUG fortlaufend Entwicklungen überwachen, die den Fortbestand des Unternehmens gefährden können, und bei erkannten Gefahren geeignete Gegenmaßnahmen ergreifen. Hinzu kommen die gesetzlich vorgesehenen Informations- und Befassungspflichten.
Zeigen die eigenen Zahlen konkrete Zahlungsprobleme, muss die Situation fachlich geprüft werden. Für die Zahlungsunfähigkeit nach § 17 InsO kommt es auf die Fähigkeit an, fällige Zahlungspflichten zu erfüllen. Bei Zahlungsunfähigkeit oder insolvenzrechtlicher Überschuldung ist insbesondere die Insolvenzantragspflicht der Geschäftsführung zu beachten. Die rechtliche Prüfung darf bei entsprechenden Anzeichen nicht bis zur nächsten Konjunkturmeldung oder Kreditzusage aufgeschoben werden.
Häufige Fragen zur Industrieproduktion in der Eurozone
Bedeutet das Monatsplus, dass die Industriekrise vorbei ist?
Ein einzelner positiver Monatswert reicht für diese Schlussfolgerung nicht aus. Aussagekräftiger wird die Entwicklung, wenn sich Verbesserungen über mehrere Monate und verschiedene Teilbereiche bestätigen. Für einzelne Unternehmen bleiben außerdem die eigenen Aufträge, Margen und Zahlungen entscheidend.
Kann eine GmbH trotz höherer Produktion Liquiditätsprobleme bekommen?
Ja. Material und laufende Kosten können bezahlt werden müssen, bevor Kunden ihre Rechnungen begleichen. Auch eine Produktion für das Lager bindet Mittel. Deshalb müssen Produktions-, Ergebnis- und Zahlungsplanung zusammenpassen.
Zeigt der Eurostat-Bericht die aktuelle Auftragslage deutscher Zulieferer?
Die Veröffentlichung beschreibt die Industrieproduktion im Berichtsmonat. Daraus lässt sich die heutige Auftragslage eines einzelnen deutschen Zulieferers nicht ablesen. Dafür werden aktuelle Kundenabrufe, Auftragseingänge und der vorhandene Auftragsbestand benötigt.
Sollten Unternehmen jetzt vorsorglich ihre Lager stark abbauen?
Eine pauschale Entscheidung wäre nicht sinnvoll. Prüfen Sie, welche Bestände für bestätigte Aufträge, realistische Wiederbeschaffungszeiten und die Lieferfähigkeit erforderlich sind. Im Mittelpunkt stehen vermeidbare Überbestände und kundenspezifische Ware ohne gesicherten Abnahmetermin.
Welche Kennzahlen helfen bei der nächsten Geschäftsführungsbesprechung?
Ein kompakter Überblick umfasst verbindliche Abrufe, Auftragsreichweite, Deckungsbeiträge, nicht zugeordnete Lagerbestände, überfällige Forderungen und den niedrigsten erwarteten Liquiditätsbestand. Die Kennzahlen sollten regelmäßig mit den bisherigen Annahmen verglichen werden.
Was jetzt zählt: bestätigte Nachfrage, tragfähige Aufträge und rechtzeitige Zahlungen
Die Industrieproduktion in der Eurozone liefert für September 2026 ein gemischtes Konjunktursignal. Für Geschäftsführer entsteht daraus vor allem ein konkreter Prüfauftrag: Passt die betriebliche Planung noch zu dem, was Kunden tatsächlich bestellen, abnehmen und bezahlen?
Mehr Zuversicht ist dort begründet, wo verbindliche Aufträge mit ausreichenden Ergebnisbeiträgen vorliegen und ihre Finanzierung bis zum Zahlungseingang gesichert ist. Wo Abrufe verschoben werden, Material liegen bleibt oder Forderungen überfällig sind, braucht es eine aktualisierte Planung und konkrete Maßnahmen.
Ihre Kunden verschieben Abrufe oder die verfügbare Liquidität wird knapper? Lassen Sie den konkreten Handlungsbedarf Ihrer GmbH einordnen und Sanierungs- und Restrukturierungsoptionen prüfen. Über unser Kontaktformular für GmbHs in wirtschaftlichen Schwierigkeiten können Sie Ihre Situation schildern.
Quellen und weiterführende Informationen
- Eurostat, Veröffentlichung vom 16. November 2026:
Industrial production up by 0.2% in the euro area and by 0.5% in the EU.
Grundlage der September-Ergebnisse, Gütergruppen und Hinweise zum vorläufigen Datenstand.
Ergänzend:
Eurostat-Datensatz sts_inpr_m: monatliche Industrieproduktion.
Der laufende Datenbestand kann spätere Revisionen enthalten. - Eurostat, Statistics Explained:
Industrial production (volume) index overview.
Erläuterung des Produktionsindex und seiner Aussagekraft. - Eurostat, Methodenbeschreibung:
Industry, trade and services: Referenzmetadaten.
Definitionen sowie saison- und kalenderbereinigte Vergleiche. - IHK für München und Oberbayern:
Liquiditätsplanung zur Sicherung der Zahlungsfähigkeit.
Ein- und Auszahlungen, Fälligkeiten und Abgrenzung zur Ergebnisplanung. - StaRUG
§ 1 StaRUG – Krisenfrüherkennung und Krisenmanagement. - Gesetze im Internet:
§ 17 InsO – Zahlungsunfähigkeit. - Gesetze im Internet:
§ 15a InsO – Antragspflicht bei juristischen Personen.
Stand der Recherche: 16. November 2026. Die betrieblichen Prüffragen, Szenarien und Modellrechnung sind redaktionelle Einordnungen. Sie sind von den amtlichen statistischen Ergebnissen zu unterscheiden.

