Inflation Unternehmen 2027
EZB-Präsidentin Christine Lagarde erwartet auch in den kommenden Quartalen hohe Inflationsraten. In einem am 7. November 2026 veröffentlichten Interview verweist sie auf den kräftigen Energiepreisanstieg. Einen neuen Zinsbeschluss oder eine verbindliche Festlegung für Dezember enthält das Gespräch nicht.
Für Geschäftsführer ist das ein Anlass, die Unternehmensplanung 2027 auf eine konkrete Frage zu prüfen: Trägt die Finanzierung auch dann, wenn die erhoffte Entlastung bei Energie und Kreditzinsen ausbleibt? Unsere betriebswirtschaftliche Einordnung: Eine belastbare Planung sollte zeigen, welche Ausgaben bereits feststehen und welche Einsparungen von noch offenen Entwicklungen abhängen.
Was Lagarde über die weitere Inflation sagt
Das Interview mit der japanischen Zeitung Yomiuri Shimbun wurde am 4. November geführt. Lagarde beschreibt anhaltenden Preisdruck, betont aber zugleich stabile zugrunde liegende Inflationsindikatoren. Zusätzliche Zweitrundeneffekte, die über die bereits in den EZB-Projektionen berücksichtigten Annahmen hinausgehen, seien derzeit nicht erkennbar. Eine konkrete Inflationsrate für das Gesamtjahr 2027 nennt das Interview nicht.
Solche Zweitrundeneffekte können entstehen, wenn ein ursprünglicher Kostenschub weitere Lohn- und Preisanpassungen auslöst und sich der Preisdruck dadurch verbreitert.
Oktoberinflation: Energiepreise steigen besonders stark
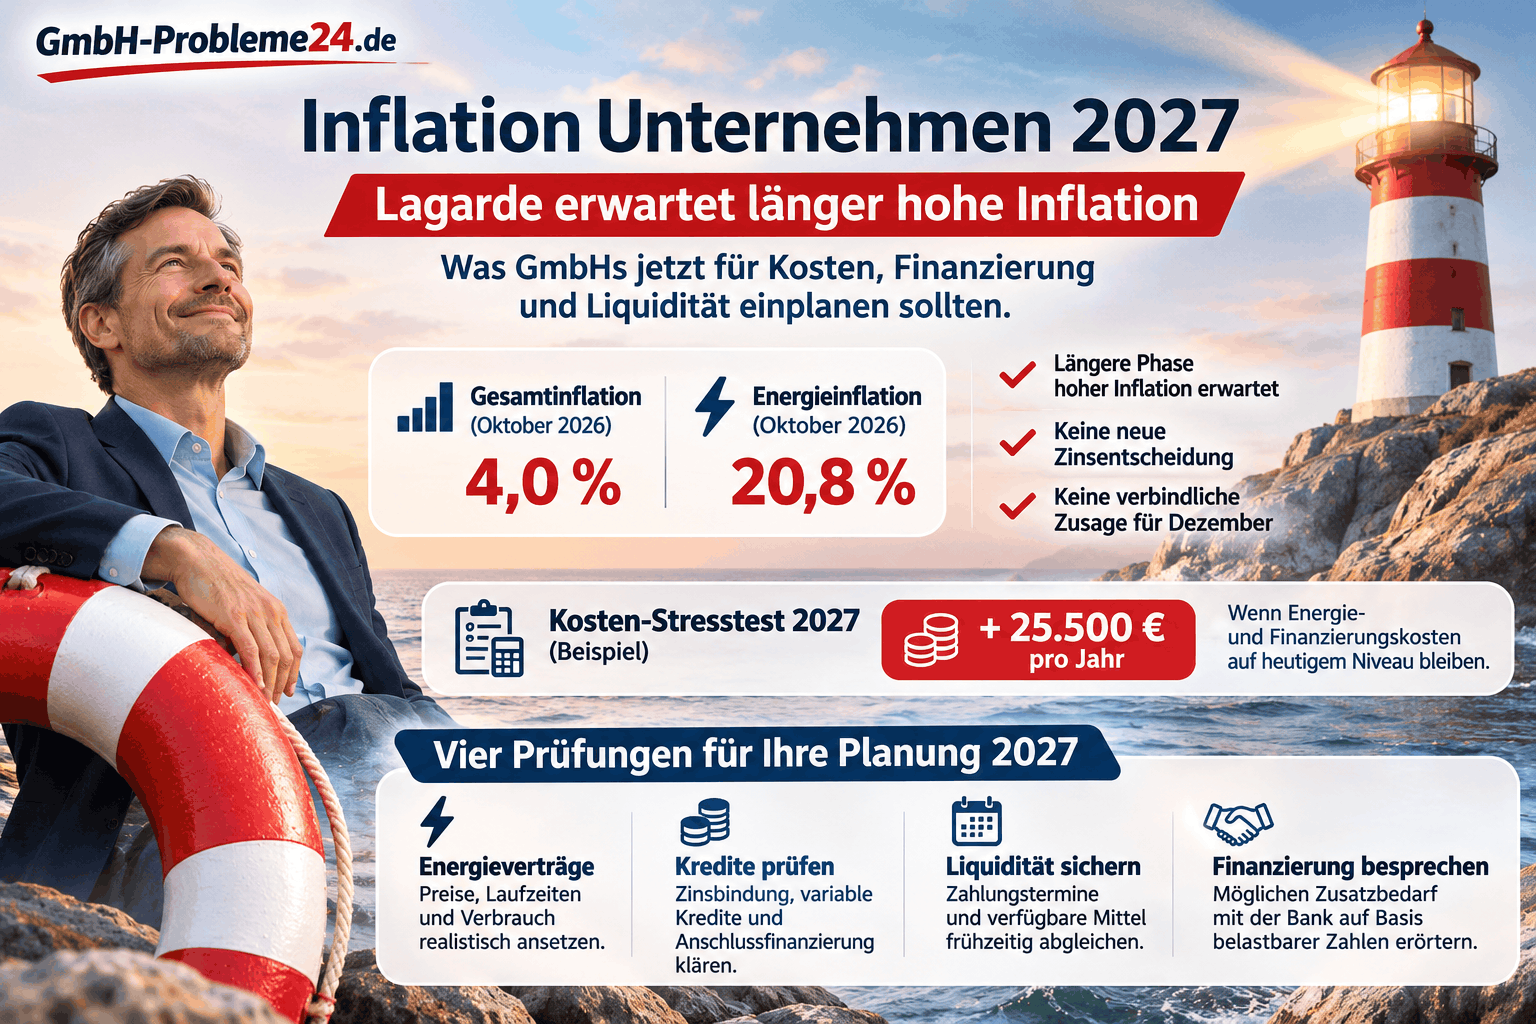
Die von Lagarde angesprochenen Zahlen decken sich mit der Eurostat-Schnellschätzung vom 4. November. Danach lag die jährliche Inflationsrate im Euroraum im Oktober 2026 bei 4,0 Prozent, nach 3,8 Prozent im September. Bei Energie betrug die Teuerung 20,8 Prozent, nach 18,9 Prozent.
| Kennzahl | September 2026 | Oktober 2026* |
|---|---|---|
| Gesamtinflation | 3,8 % | 4,0 % |
| Energie | 18,9 % | 20,8 % |
| Ohne Energie, Lebensmittel, Alkohol und Tabak | 2,5 % | 2,5 % |
| Dienstleistungen | 3,2 % | 3,3 % |
* Oktoberwerte nach der vorläufigen Eurostat-Schnellschätzung. Die vollständigen Oktoberdaten sind für den 18. November 2026 angekündigt. Die Originalveröffentlichung ist im Quellenabschnitt verlinkt.
Die unveränderte Rate ohne Energie, Lebensmittel, Alkohol und Tabak zeigt: Die einzelnen Preisbereiche entwickeln sich unterschiedlich. Aus der hohen Energieinflation lässt sich deshalb keine gleich starke Verteuerung sämtlicher Waren und Dienstleistungen ableiten.
Inflation Unternehmen 2027 Infografik
Keine neue Zinsentscheidung und keine verbindliche Zusage für Dezember
Lagarde betont, dass die EZB ihre geldpolitischen Entscheidungen anhand der jeweils verfügbaren Daten und von Sitzung zu Sitzung trifft. Auf einen bestimmten Zinsschritt im Dezember legt sie sich im Interview nicht verbindlich fest.
Für die Finanzierung einer GmbH kommt eine weitere Unterscheidung hinzu: Die EZB-Leitzinsen und der tatsächlich vereinbarte Unternehmenskreditzins sind unterschiedliche Größen. Geldpolitische Entscheidungen beeinflussen die Bankkonditionen über verschiedene Übertragungswege. Zeitpunkt und Stärke der Wirkung können variieren; auch die Erwartungen an künftige Entscheidungen spielen eine Rolle.
In der betrieblichen Planung sollten deshalb konkrete Kreditverträge und aktuelle Angebote die Grundlage bilden. Zu prüfen sind insbesondere variable Zinssätze, auslaufende Zinsbindungen und anstehende Anschlussfinanzierungen. Welche Positionen dabei relevant sind, erläutert unser Beitrag zu den Zinsrisiken einer GmbH.
Inflation: Was Unternehmen 2027 tatsächlich kalkulieren sollten
Der harmonisierte Verbraucherpreisindex misst die Preisentwicklung eines Warenkorbs privater Haushalte. Er bildet weder die individuelle Beschaffung einer GmbH noch deren Finanzierungskosten ab. Die Energieinflation von 20,8 Prozent ist deshalb kein pauschaler Aufschlag auf die Strom- oder Gasrechnung eines Unternehmens.
Für die eigene Kalkulation sind die vereinbarten Preise, der erwartete Verbrauch und die Vertragslaufzeiten maßgeblich. Eine Firma mit längerfristiger Preisbindung kann anders betroffen sein als ein Betrieb, dessen Energievertrag zum Jahreswechsel neu abgeschlossen werden muss. Auch Produktionsmenge und Energieeffizienz verändern die Rechnung.
Ebenso wichtig ist die Unterscheidung zwischen Inflationsrate und Preisniveau: Eine sinkende positive Inflationsrate bedeutet, dass Preise langsamer steigen. Sie bedeutet für sich genommen noch keine Rückkehr zu früheren Preisen. Vertiefend zeigt unser Beitrag, wie Inflation die Kosten und Margen einer GmbH beeinflusst.
Für die Planung empfiehlt sich daher eine klare Kennzeichnung: Welche Entlastung ist bereits vertraglich vereinbart? Welche beruht auf einem vorliegenden Angebot? Welche ist bislang eine Annahme? Gerade die letzte Gruppe sollte in einem einfachen Kosten-Stresstest überprüft werden.
Kosten-Stresstest: Wenn Energie und Finanzierung auf heutigem Niveau bleiben
Fiktives Rechenbeispiel: Eine GmbH kalkuliert bei unverändertem Verbrauch mit jährlich 120.000 Euro Energiekosten auf Basis ihres heutigen Preisniveaus. Für 2027 plant sie jedoch bereits eine Entlastung von 15 Prozent ein.
Zusätzlich hat sie im Jahresdurchschnitt 500.000 Euro variabel verzinste Kredite. Ihr betrieblicher Kreditzins einschließlich Bankmarge beträgt derzeit 6,0 Prozent pro Jahr. In der bisherigen Planung unterstellt sie für das gesamte Jahr 2027 einen Rückgang auf 4,5 Prozent.
Das Vergleichsszenario setzt die Energiekosten weiterhin mit 120.000 Euro und den Kreditzins weiterhin mit 6,0 Prozent an. Beide Zinssätze gelten im Modell jeweils für das gesamte Jahr. Die angenommene Entlastung ist keine Prognose der EZB und keine Aussage über marktübliche Kreditkonditionen.
| Kostenposition | Plan mit Entlastung | Unverändertes Niveau | Zusätzliche Belastung zum Plan |
|---|---|---|---|
| Energie | 102.000 € | 120.000 € | 18.000 € |
| Kreditzinsen | 22.500 € | 30.000 € | 7.500 € |
| Gesamt | 124.500 € | 150.000 € | 25.500 € |
Die Rechnung: 15 Prozent von 120.000 Euro ergeben 18.000 Euro erhoffte Energieeinsparung. Die unterstellte Zinssenkung um 1,5 Prozentpunkte würde bei durchschnittlich 500.000 Euro Kreditvolumen weitere 7.500 Euro sparen.
Bleiben diese Entlastungen aus, fehlen gegenüber dem bisherigen Plan 25.500 Euro im Jahr. Dafür müssen weder Energiepreise noch Kreditzinsen weiter steigen. Rechnerisch entspricht die Differenz durchschnittlich 2.125 Euro im Monat.
Vereinfachend werden beide Kostenpositionen vollständig 2027 als Aufwand erfasst und bezahlt. Unter diesen Annahmen fällt das Ergebnis vor Steuern um 25.500 Euro niedriger aus; zugleich erhöhen sich die entsprechenden Auszahlungen gegenüber dem Entlastungsplan um diesen Betrag. Umsatzsteuer, Ertragsteuern, Tilgungen und weitere Gebühren sind im Vergleich nicht abgebildet.
Der Monatsdurchschnitt ersetzt keine Liquiditätsplanung. Abschläge, Nachzahlungen und Zinstermine können die Belastung ungleich verteilen. Ergänzende Prüfpunkte finden Sie in unserem Beitrag zum Liquiditätsbedarf und zur Kapitaldienstfähigkeit bei Betriebsmittelkrediten.
Inflation Unternehmen 2027
Vier Prüfungen für die Unternehmensplanung 2027
1. Energieverträge mit dem geplanten Verbrauch zusammenführen
Erfassen Sie für Strom, Gas und andere relevante Energieträger die vereinbarten Preise, Grundkosten, Laufzeiten und erwarteten Mengen. Prüfen Sie, ab welchem Monat ein neuer Tarif tatsächlich gelten könnte. Eine mögliche Einsparung ab Juli sollte nur für den entsprechenden Zeitraum angesetzt werden.
2. Den tatsächlich betroffenen Kreditanteil bestimmen
Trennen Sie Festzinsdarlehen, variable Kredite und 2027 auslaufende Finanzierungen. Nur die jeweils betroffenen Beträge gehören in die Zinsberechnung. Berücksichtigen Sie außerdem die geplante Tilgung und die voraussichtliche Inanspruchnahme von Kreditlinien. Ein pauschaler Zinssatz auf die gesamte ursprüngliche Darlehenssumme kann das Ergebnis verzerren.
3. Zahlungstermine und verfügbare Mittel abgleichen
Übertragen Sie die Kosten in eine monatliche Liquiditätsplanung und ergänzen Sie die im Beispiel ausgeklammerten Zahlungen. Dazu zählen insbesondere Tilgungen und Steuern. Prüfen Sie, ob vorhandenes Guthaben und tatsächlich nutzbare, zugesagte Kreditlinien den Bedarf auch in Monaten mit hohen Auszahlungen decken.
4. Den Finanzierungsbedarf mit nachvollziehbaren Annahmen besprechen
Zeigt die Rechnung zusätzlichen Mittelbedarf, sollten aktuelle betriebswirtschaftliche Auswertungen, eine Übersicht der offenen Forderungen und Verbindlichkeiten sowie die Vertrags- und Planungsvoraussetzungen für ein Bankgespräch bereitliegen. Der Stresstest macht sichtbar, welche Entlastungen bereits gesichert sind und welche fehlen könnten. Weitere Ansatzpunkte beschreibt unser Beitrag zur Kreditwürdigkeit einer GmbH.
Welche Zahl jetzt in die Geschäftsführungsrunde gehört
Für die nächste Planungsrunde ist besonders die Differenz zwischen eingeplanter und bereits gesicherter Entlastung aufschlussreich. Beziffern Sie diesen Betrag und ordnen Sie ihn den tatsächlichen Zahlungsterminen zu. So lässt sich entscheiden, ob die vorhandene Reserve genügt oder ob Preise, Ausgaben und Finanzierung vor Beginn des neuen Jahres angepasst werden müssen.
Quellen und weiterführende Informationen
Die Nachricht und die Inflationsdaten beruhen auf den folgenden Primärquellen. Die betriebswirtschaftliche Einordnung und der fiktive Kosten-Stresstest sind redaktionelle Ableitungen.
- Europäische Zentralbank: Interview mit Christine Lagarde in Yomiuri Shimbun – veröffentlicht am 7. November 2026, Gespräch vom 4. November 2026.
- Eurostat: Schnellschätzung der Inflation im Euroraum für Oktober 2026 – veröffentlicht am 4. November 2026; Gesamtinflation, Energie, Kernrate und Dienstleistungen.
- Europäische Zentralbank: Was ist Inflation? – Grundlagen zum Verbraucherpreisindex, Warenkorb und zur Messung der Preisentwicklung.
- Europäische Zentralbank: Übertragung geldpolitischer Entscheidungen auf Wirtschaft und Preise – Erläuterung der Wirkung auf Marktzinsen und Bankkonditionen; englischsprachige Hintergrundinformation.
Quellenstand: 9. November 2026.

