Mittelstandsfinanzierung unter Druck 2026
Gestiegene Zinsen, wirtschaftliche Unsicherheit und teilweise restriktivere Banken belasten nach Angaben von Hypoport die Finanzierungsvermittlung. In seiner Neunmonatsmitteilung vom 9. November 2026 beschreibt der Finanzierungs- und Technologieanbieter eine uneinheitliche Entwicklung im Segment Financing Platforms.
Unternehmensfinanzierung: Mittelständische Kunden verschieben Investitionen
Für den Mittelstand ist insbesondere das Geschäft von REM Capital relevant. Dessen Geschäftsvolumen in der Unternehmensfinanzierung lag nach neun Monaten bei 1,72 Milliarden Euro, nach 1,77 Milliarden Euro im Vorjahr. Hypoport beziffert den Rückgang auf drei Prozent. Im dritten Quartal allein sank das Volumen um 20 Prozent auf 0,53 Milliarden Euro.
Nach Darstellung des Unternehmens entschieden sich mittelständische Kunden wegen restriktiverer Banken und geopolitischer Unsicherheit im Jahresverlauf zunehmend dafür, Investitionen in Deutschland aufzuschieben. Das ist ein konkreter Einblick in die Geschäftsentwicklung des Anbieters.
Das Segment Financing Platforms umfasst außerdem Wohnungswirtschaft, Konsumentenkredite und Plattformangebote. Den leichten Rückgang seines EBIT erklärt Hypoport auch mit Investitionen in Plattformen und geringeren Ergebnisbeiträgen einzelner Geschäftsmodelle. Er lässt sich daher nicht allein auf die Mittelstandsfinanzierung zurückführen.
Die Reichweite der Zahlen ist begrenzt: Segmenterträge und Geschäftsvolumina beschreiben die Entwicklung bei Hypoport. Sie geben weder das gesamte deutsche Kreditangebot noch eine allgemeine Ablehnungsquote für Kreditanträge von GmbHs wieder.
Mittelstandsfinanzierung unter Druck 2026 Infografik
Mittelstandsfinanzierung November 2026: Was Bundesbank und KfW ergänzen
Für die Einordnung des Kreditmarkts lohnt der Blick auf unterschiedliche Erhebungen. Die Bundesbank berichtete am 27. Oktober, dass die im Bank Lending Survey befragten deutschen Banken ihre Vergaberichtlinien für Unternehmenskredite im dritten Quartal weiter gestrafft hatten. Als Grund nannten die Institute höhere Kreditrisiken.
Die KfW-ifo-Kredithürde vom 29. Oktober zeigt zugleich eine leichte Entspannung aus Sicht der Unternehmen: 35,9 Prozent der befragten Mittelständler mit Kreditverhandlungen bewerteten das Bankverhalten als restriktiv. Im Vorquartal waren es 40,5 Prozent. Die Zugangshürden blieben jedoch hoch; eine nachhaltige Trendwende war nach Einschätzung der KfW noch nicht erkennbar.
Die Ergebnisse messen unterschiedliche Sachverhalte. Bei der Bundesbank berichten Banken über ihre Vergaberichtlinien. Die KfW-ifo-Kredithürde erfasst Erfahrungen von Unternehmen, die tatsächlich Kreditverhandlungen geführt haben. Hypoport wiederum berichtet aus dem eigenen Vermittlungs- und Plattformgeschäft. Diese Perspektiven sollten bei der Bewertung nebeneinanderstehen.
Unsere redaktionelle Einordnung: Für eine einzelne GmbH lässt sich aus diesen Veröffentlichungen weder eine sichere Kreditabsage noch eine bevorstehende Entlastung ableiten. Entscheidend bleibt, ob der konkrete Finanzierungsbedarf und seine Rückzahlung nachvollziehbar dargestellt werden können. Weitere Hintergründe behandelt unser Beitrag über Kreditrisiken im Mittelstand und Anforderungen an die GmbH-Finanzierung.
Was Geschäftsführer aus der Meldung für ihren Kreditbedarf ableiten können
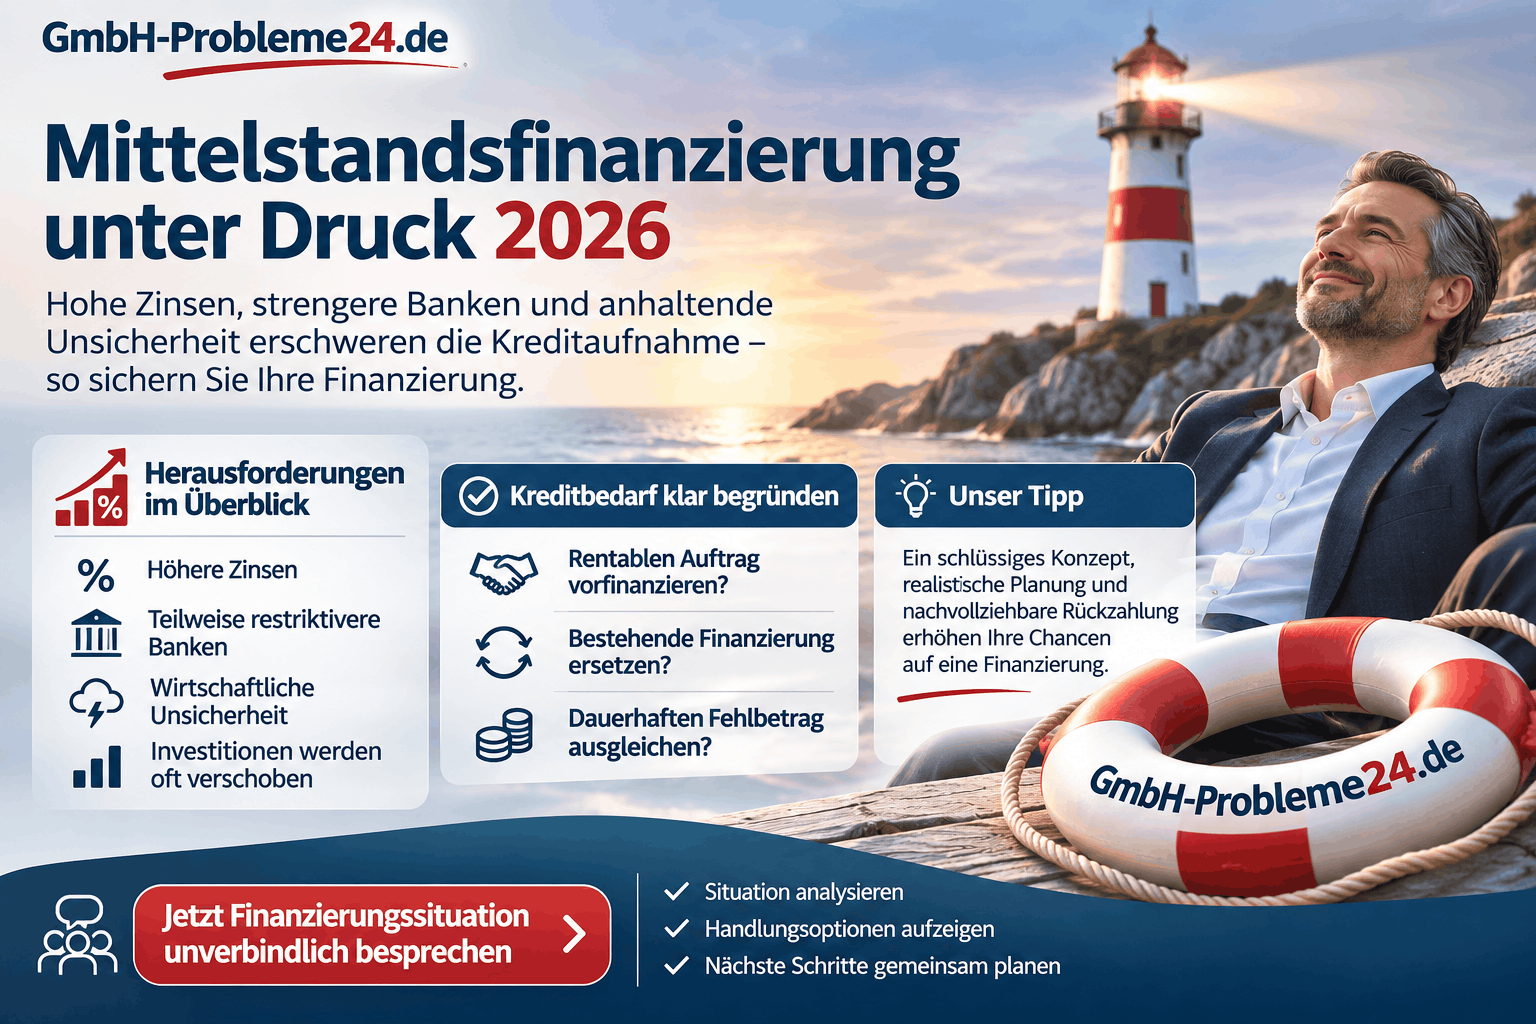
Ein Kreditantrag beginnt mit einer wirtschaftlichen Frage: Welche Aufgabe soll das zusätzliche Geld erfüllen? Die folgenden Überlegungen sind redaktionelle Ableitungen für die Finanzierungsplanung. Drei typische Situationen verlangen unterschiedliche Begründungen.
1. Einen wirtschaftlich rentablen Auftrag vorfinanzieren
Eine GmbH kann einen profitablen Auftrag gewinnen und trotzdem zunächst zusätzliche Liquidität benötigen. Material, Löhne oder Fremdleistungen werden unter Umständen bezahlt, bevor der Kunde seine Rechnung begleicht. Der Finanzierungsbedarf entsteht dann aus dem zeitlichen Abstand zwischen Auszahlungen und Einzahlungen.
Für das Bankgespräch sollten Auftrag, Kalkulation, Zahlungsplan und Rückzahlungsquelle zusammenpassen. Wie viel muss zu welchem Termin vorfinanziert werden? Welche An- oder Abschlagszahlungen sind vereinbart? Wann ist mit dem übrigen Kundengeld zu rechnen? Und bleibt der Auftrag auch nach Finanzierungskosten wirtschaftlich attraktiv?
Planen Sie zusätzlich, was eine verspätete Abnahme oder Kundenzahlung bewirken würde. Ein erwarteter Zahlungseingang kann wirtschaftlich plausibel sein und trotzdem später eintreffen als vorgesehen. Die Liquidität des übrigen Betriebs muss währenddessen ebenfalls gesichert sein.
Die Abgrenzung zwischen tragfähiger Betriebsmittelfinanzierung und Sanierungsbedarf erläutert unser Beitrag zum KfW-Kreditmarktausblick und Betriebsmittelkredit für die GmbH.
2. Eine auslaufende Finanzierung ersetzen
Bei einer Anschlussfinanzierung geht es zunächst um eine bestehende Verpflichtung. Der neue Kredit löst eine alte Finanzierung ganz oder teilweise ab. Für die Bewertung sind deshalb Restschuld, Fälligkeit, neue Laufzeit, Zins, Tilgung und mögliche Gebühren gemeinsam zu betrachten.
Eine niedrigere Monatsrate kann durch eine längere Laufzeit entstehen. Sie verbessert dann möglicherweise die kurzfristige Zahlungsfähigkeit, kann aber je nach Vertragsgestaltung höhere Gesamtkosten oder eine größere spätere Schlusszahlung mit sich bringen. Auch eine tilgungsfreie Anfangsphase verschiebt Rückzahlungen in die Zukunft.
Vergleichen Sie daher den vollständigen Zahlungsplan der bisherigen und der angebotenen Finanzierung. Zu prüfen ist auch, ob Sicherheiten oder persönliche Bürgschaften neu verlangt werden. Unser Ratgeber zeigt, wie Sie Zinsrisiken und anstehende Anschlussfinanzierungen Ihrer GmbH prüfen.
3. Wiederkehrende Fehlbeträge im laufenden Geschäft decken
Anders ist die Ausgangslage, wenn bei gleichbleibendem Geschäftsvolumen regelmäßig mehr Geld abfließt, als der Betrieb erwirtschaftet und vereinnahmt. Ein neuer Kredit erhöht zunächst den Kontostand. Zusätzlich entstehen jedoch Zins- und Rückzahlungsverpflichtungen.
Hier muss die Finanzierung mit konkreten Veränderungen verbunden werden: beispielsweise einer überarbeiteten Preiskalkulation, dem Abbau unwirtschaftlicher Leistungen oder einer tragfähigen Anpassung der Kosten. Entscheidend sind Höhe, Zeitpunkt und Verlässlichkeit der erwarteten Verbesserungen. Die bloße Aussicht auf mehr Umsatz genügt dafür nicht.
Ein höherer Kapitalbedarf ist allerdings nicht automatisch ein Verlustproblem. Auch ein rentabel wachsender Betrieb kann dauerhaft mehr Warenbestände und Kundenforderungen finanzieren müssen. Deshalb sollten Sie Aufträge, Ertrag und Liquidität getrennt planen und anschließend zusammenführen.
Mittelstandsfinanzierung unter Druck 2026
Rechenbeispiel: Wie höhere Zinsen den Liquiditätspuffer verkleinern
Das folgende vereinfachte Beispiel ist frei gewählt. Es beschreibt weder Hypoport-Kunden noch aktuelle Bankkonditionen.
Eine GmbH nimmt 120.000 Euro auf und tilgt den Kredit in 60 gleichen monatlichen Tilgungsbeträgen von jeweils 2.000 Euro. Die Zinsen werden zusätzlich auf die Restschuld berechnet. Nach allen anderen vorgesehenen Auszahlungen einschließlich Steuern und bestehendem Schuldendienst stehen im ersten Monat 3.000 Euro für diesen neuen Kredit zur Verfügung. Gebühren bleiben unberücksichtigt.
| Position | 6 % Jahreszins | 8 % Jahreszins |
|---|---|---|
| Zinsen | 600 € | 800 € |
| Tilgung | 2.000 € | 2.000 € |
| Zins und Tilgung zusammen | 2.600 € | 2.800 € |
| Verbleibender Liquiditätspuffer | 400 € | 200 € |
Zwei Prozentpunkte mehr Zins halbieren in diesem Beispiel den anfänglichen Puffer. Mit sinkender Restschuld nimmt die Zinsbelastung später ab. Die Tilgung bleibt eine Auszahlung, auch wenn sie keinen Aufwand in der Gewinn- und Verlustrechnung darstellt. Deshalb braucht die Kreditentscheidung zusätzlich zur Ertragsplanung einen Zahlungsplan.
Diese Angaben machen den Finanzierungsbedarf nachvollziehbar
Für ein strukturiertes Finanzierungsgespräch empfiehlt sich eine kurze Übersicht mit sechs Punkten:
- Zweck: Welcher Auftrag, welche Investition oder welche bestehende Verpflichtung soll finanziert werden?
- Betrag: Wie ergibt sich die benötigte Summe aus den tatsächlichen Zahlungsterminen und vorhandenen Mitteln?
- Dauer: Handelt es sich um eine zeitlich begrenzte Spitze oder einen dauerhaften Kapitalbedarf?
- Rückzahlung: Welche verfügbaren Zahlungsüberschüsse sollen Zinsen und Tilgung tragen?
- Belastbarkeit: Was passiert bei späteren Kundenzahlungen, geringeren Erlösen oder höheren Kosten?
- Nachweise: Welche aktuellen Abschlüsse, betriebswirtschaftlichen Auswertungen, Aufträge und Kreditverträge stützen die Annahmen?
Eine kurzfristige Liquiditätsvorschau kann die nächsten Engpässe sichtbar machen. Für einen mehrjährigen Kredit muss die Planung zusätzlich dessen gesamten Rückzahlungsverlauf berücksichtigen. Ein noch nicht zugesagtes Darlehen sollte dabei nicht als bereits gesicherte Einzahlung behandelt werden.
Bei akuten Zahlungsproblemen müssen rechtliche Pflichten mitgeprüft werden
Wenn eine GmbH fällige Verpflichtungen nicht mehr erfüllen kann oder Anzeichen einer Überschuldung bestehen, ist unverzüglich fachkundig zu prüfen, ob ein Insolvenzgrund vorliegt. Eine laufende Kreditanfrage setzt eine bestehende Insolvenzantragspflicht nach § 15a InsO nicht außer Kraft. Hinweise zu Handlungsoptionen bei akuten Zahlungsproblemen bietet unser weiterführender Beitrag.
Ihre GmbH benötigt Kapital und der Spielraum wird enger?
Schildern Sie uns, welcher Betrag benötigt wird, wann Zahlungen anstehen und was die Finanzierung erschwert. So lässt sich das erste Gespräch gezielt auf Ihre wirtschaftliche Situation und die nächsten Schritte ausrichten.
Quellen und weiterführende Informationen
- Hypoport: Pressemitteilung zum Neunmonatsergebnis 2026 vom 9. November 2026 (PDF) – Konzern- und Segmentzahlen sowie Einordnung des Finanzierungsumfelds.
- Hypoport: Zwischenmitteilung zum 30. September 2026 (PDF) – insbesondere Finanzkennzahlen und Entwicklung von Financing Platforms sowie REM Capital.
- Hypoport: Investor-Relations-Publikationen – Veröffentlichungstermine und vorläufige Neunmonatszahlen vom 26. Oktober 2026.
- Deutsche Bundesbank: Oktober-Ergebnisse des Bank Lending Survey vom 27. Oktober 2026 – Entwicklung der Kreditrichtlinien aus Sicht der befragten Banken.
- KfW Research: KfW-ifo-Kredithürde Q3 2026 vom 29. Oktober 2026 (PDF) – Erfahrungen von Unternehmen in Kreditverhandlungen und Erläuterung der Erhebungsmethode.
- § 15a Insolvenzordnung: Antragspflicht bei juristischen Personen – gesetzliche Grundlage zum Hinweis auf die Insolvenzantragspflicht.
Die Unternehmensangaben sind Hypoport zugerechnet. Die praktischen Ableitungen und das ausdrücklich fiktive Rechenbeispiel stammen aus der redaktionellen Einordnung von GmbH-Probleme24.de.

