Insolvenzanfechtung: Definition, Fristen, Beispiele und Abwehr
Redaktioneller Stand: 31. Oktober 2026 · Geltungsbereich: deutsches Insolvenzrecht
Eine Rechnung ist bezahlt, die Leistung längst erbracht, der Vorgang abgeschlossen. Monate oder Jahre später verlangt der Insolvenzverwalter des Kunden das Geld zurück. Für Unternehmen kann eine solche Forderung überraschend kommen und die eigene Liquidität erheblich belasten. Die rechtliche Grundlage dafür ist die Insolvenzanfechtung.
Insolvenzanfechtung bedeutet, dass der Insolvenzverwalter bestimmte gläubigerbenachteiligende Rechtshandlungen nach den §§ 129 ff. InsO angreifen und das dadurch entzogene Vermögen für die Insolvenzmasse zurückfordern kann. Betroffen sein können insbesondere Zahlungen, Sicherheiten, Schenkungen und Vermögensübertragungen. Ob eine Rückforderung berechtigt ist, hängt vom jeweiligen gesetzlichen Anfechtungsgrund ab.
Auch eine berechtigte, fällige Rechnung kann betroffen sein. Umgekehrt wird eine Zahlung nicht allein deshalb anfechtbar, weil der Kunde später insolvent geworden ist. Entscheidend sind unter anderem Zeitpunkt, Art der Leistung, Gläubigerbenachteiligung und – je nach Vorschrift – die damalige Kenntnis der Beteiligten.
Insolvenzanfechtung auf einen Blick
- Zweck: Vermögen für die gemeinschaftliche Befriedigung der Insolvenzgläubiger zurückholen.
- Anspruchsteller: Im Regelverfahren der Insolvenzverwalter; in der Eigenverwaltung der Sachwalter.
- Betroffene: Beispielsweise Lieferanten, Dienstleister, Banken, Vermieter, Gesellschafter und Beschenkte.
- Zeiträume: Je nach Anfechtungsgrund reichen sie von einem Monat bis zu zehn Jahren vor dem maßgeblichen Insolvenzantrag.
- Wichtiger Schutz: Ein unmittelbarer, gleichwertiger Leistungsaustausch kann als Bargeschäft besonders geschützt sein.
- Erste Reaktion: Rückforderung und Fristen prüfen, Unterlagen sichern und vor einem Anerkenntnis die rechtlichen Voraussetzungen klären.
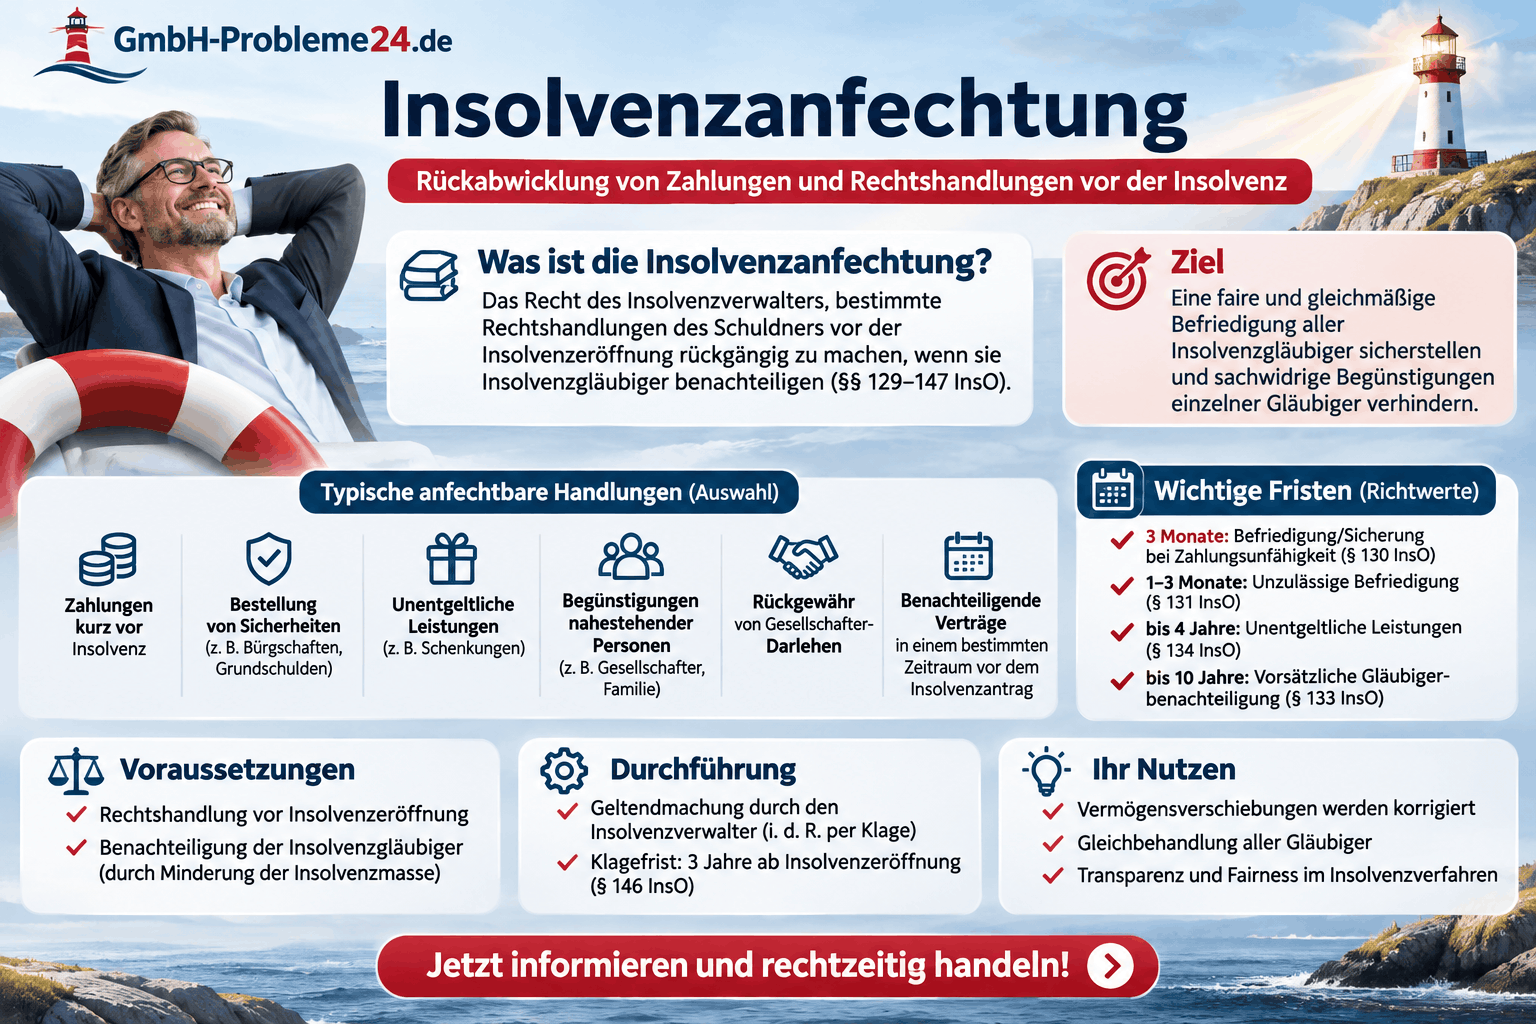
Insolvenzanfechtung Infografik
1. Was ist eine Insolvenzanfechtung?
Die Insolvenzanfechtung ermöglicht es, bestimmte Vermögensverschiebungen zugunsten der Insolvenzmasse zu korrigieren. Der Verwalter prüft dazu insbesondere Vorgänge aus der Zeit vor der Verfahrenseröffnung. Hat ein Empfänger auf anfechtbare Weise Geld, einen Vermögensgegenstand oder eine Sicherheit erhalten, kann daraus ein Rückgewähranspruch entstehen.
Warum dürfen bereits abgeschlossene Vorgänge angegriffen werden?
Das Insolvenzverfahren dient der gemeinschaftlichen Gläubigerbefriedigung. Würden einzelne Gläubiger kurz vor der Insolvenz vollständig bezahlt, während für andere nichts übrig bleibt, könnte dies die gesetzliche Verteilung unterlaufen. Auch verschenkte Gegenstände oder nachträglich eingeräumte Sicherheiten können den Zugriff der Gläubiger beeinträchtigen.
Die Anfechtung soll solche Nachteile unter den gesetzlichen Voraussetzungen ausgleichen. Das zurückgewonnene Vermögen fließt in die Masse und kann die Befriedigungsaussichten der Gläubiger verbessern. Wie eine anteilige Auszahlung funktioniert, erklärt der Wiki-Beitrag zur Insolvenzdividende und Insolvenzquote.
Wer darf die Insolvenzanfechtung geltend machen?
Im regulären Insolvenzverfahren ist grundsätzlich der Insolvenzverwalter zuständig. In der Eigenverwaltung liegt diese Befugnis nach § 280 InsO beim Sachwalter. Einzelne Insolvenzgläubiger können den insolvenzrechtlichen Rückgewähranspruch nicht einfach für sich selbst verfolgen. Davon zu unterscheiden ist die Gläubigeranfechtung außerhalb eines Insolvenzverfahrens nach dem Anfechtungsgesetz.
Wird der ursprüngliche Vertrag dadurch unwirksam?
Die Insolvenzanfechtung führt grundsätzlich zu einem Anspruch auf Rückgewähr. Sie macht das ursprüngliche Rechtsgeschäft nicht automatisch rückwirkend nichtig, wie es bei einer wirksamen zivilrechtlichen Anfechtung etwa wegen arglistiger Täuschung der Fall sein kann.
Der Regelfall betrifft Rechtshandlungen vor Verfahrenseröffnung. Für bestimmte wirksame Rechtshandlungen nach der Eröffnung enthält § 147 InsO Sonderregeln.
2. Welche Voraussetzungen müssen erfüllt sein?
Eine spätere Insolvenz genügt für sich genommen nicht. Für die Prüfung sind vier Fragen entscheidend.
1. Welche konkrete Rechtshandlung wird angegriffen?
Der Begriff ist weit. Erfasst werden können beispielsweise Überweisungen, Barzahlungen, Forderungsabtretungen, Sicherheitenbestellungen, Vermögensübertragungen und rechtlich erhebliche Unterlassungen. § 129 Absatz 2 InsO stellt eine Unterlassung einer Rechtshandlung gleich.
Bei mehreren Zahlungen muss grundsätzlich jede einzelne Handlung eingeordnet werden. Eine pauschale Zusammenfassung sämtlicher Geschäftsvorfälle ersetzt diese Prüfung nicht.
2. Werden die Insolvenzgläubiger benachteiligt?
Eine Gläubigerbenachteiligung liegt vor, wenn die Befriedigungsmöglichkeiten der Insolvenzgläubiger durch die Handlung schlechter stehen als ohne sie. Dazu kann Vermögen entzogen, der Zugriff erschwert oder ein einzelner Gläubiger bevorzugt werden.
Beispiel: Die GmbH bezahlt eine alte ungesicherte Lieferantenrechnung vollständig. Zwar sinken Geldbestand und Verbindlichkeiten gleichzeitig. Dennoch kann die Zahlung die übrigen Gläubiger benachteiligen, weil der Lieferant volle Befriedigung erhält und das Geld für eine spätere Verteilung fehlt.
3. Welcher gesetzliche Anfechtungsgrund greift?
Die Insolvenzordnung unterscheidet verschiedene Tatbestände. Besonders wichtig sind kongruente und inkongruente Deckungen, vorsätzliche Benachteiligungen, unentgeltliche Leistungen und Gesellschafterdarlehen. Eine Forderung kann auf mehrere Vorschriften gestützt sein.
Deshalb genügt es zur Abwehr nicht immer, nur einen einzigen Anfechtungsgrund zu widerlegen.
4. Sind Zeitraum und zusätzliche Voraussetzungen erfüllt?
Je nach Vorschrift muss der Verwalter beispielsweise Zahlungsunfähigkeit, Kenntnis oder Benachteiligungsvorsatz darlegen und beweisen. Andere Tatbestände kommen ohne eine solche Kenntnis des Empfängers aus. Gesetzliche Vermutungen können die Beweislage verändern.
Ob bereits eine Zahlungsunfähigkeit nach § 17 InsO vorlag, ist deshalb häufig eine zentrale Frage. Eine verspätete Zahlung allein beantwortet sie noch nicht.
3. Welche Fristen und Anfechtungszeiträume gelten?
Die Anfechtungszeiträume werden grundsätzlich vom maßgeblichen Insolvenzantrag aus zurückgerechnet. Das spätere Datum der Verfahrenseröffnung ist dafür regelmäßig nicht der Bezugspunkt.
| Anfechtungsgrund | Zeitraum vor dem maßgeblichen Antrag | Entscheidende Besonderheit |
|---|---|---|
| Kongruente Deckung, § 130 InsO | 3 Monate | Zahlungsunfähigkeit und Kenntnis des Empfängers erforderlich. |
| Inkongruente Deckung, § 131 Absatz 1 Nr. 1 InsO | 1 Monat | Keine zusätzliche Zahlungsunfähigkeit oder Kenntnis erforderlich; allgemeine Voraussetzungen bleiben bestehen. |
| Inkongruente Deckung, § 131 Absatz 1 Nr. 2 und 3 InsO | Zweiter und dritter Monat | Zahlungsunfähigkeit oder Kenntnis der Gläubigerbenachteiligung erforderlich. |
| Unmittelbar nachteilige Rechtshandlung, § 132 InsO | 3 Monate | Unmittelbare Benachteiligung, Zahlungsunfähigkeit und entsprechende Kenntnis. |
| Vorsätzliche Benachteiligung, § 133 Absatz 1 InsO | Grundsätzlich 10 Jahre | Benachteiligungsvorsatz des Schuldners und Kenntnis des anderen Teils. |
| Vorsatzanfechtung bei Sicherung oder Befriedigung, § 133 Absatz 2 InsO | 4 Jahre | Verkürzter Zeitraum insbesondere für Zahlungen auf Forderungen. |
| Entgeltlicher Vertrag mit nahestehender Person, § 133 Absatz 4 InsO | 2 Jahre | Unmittelbare Benachteiligung; Kenntnis des Vorsatzes ist zu berücksichtigen. |
| Unentgeltliche Leistung, § 134 InsO | 4 Jahre | Beispielsweise Schenkungen; Kenntnis der Insolvenz ist grundsätzlich nicht erforderlich. |
| Sicherheit für Gesellschafterdarlehen, § 135 Absatz 1 Nr. 1 InsO | 10 Jahre | Besondere Regeln für Gesellschafterfinanzierungen. |
| Rückzahlung eines Gesellschafterdarlehens, § 135 Absatz 1 Nr. 2 InsO | 1 Jahr | Gesetzliche Privilegien und gleichgestellte Forderungen beachten. |
| Rückzahlung eines vom Gesellschafter besicherten Drittdarlehens, § 135 Absatz 2 InsO | 1 Jahr | Erstattungsrisiko für den entlasteten Gesellschafter nach § 143 Absatz 3 InsO. |
| Rückgewähr stiller Einlagen oder Erlass von Verlustanteilen, § 136 InsO | Vereinbarung im letzten Jahr | Zusätzliche Voraussetzungen und Ausschluss nach Absatz 2 beachten. |
Die Tabelle zeigt die Rückschauzeiträume. Zahlreiche Tatbestände erfassen außerdem Handlungen nach dem Insolvenzantrag und vor Verfahrenseröffnung. Dafür gelten teilweise abweichende Voraussetzungen: Bei § 130 Absatz 1 Nr. 2 InsO kommt es etwa auf die Kenntnis der Zahlungsunfähigkeit oder des Eröffnungsantrags an.
Welcher Antrag und welcher Zahlungstag zählen?
§ 139 InsO stellt auf den Eingang beim Insolvenzgericht ab. Bei mehreren Anträgen kann bereits der erste zulässige und begründete Antrag maßgeblich sein, auch wenn erst ein späterer zur Eröffnung führt. Für rechtskräftig abgewiesene Anträge gelten besondere Einschränkungen.
Nach § 140 InsO zählt grundsätzlich der Zeitpunkt, in dem die rechtlichen Wirkungen der Handlung eintreten. Rechnungsdatum, Überweisungsauftrag und rechtlich maßgeblicher Zahlungsvorgang müssen daher nicht zusammenfallen. Für Grundbuchgeschäfte bestehen Sonderregeln.
Anfechtungszeitraum und Verjährung sind zwei verschiedene Fragen: Der Zeitraum bestimmt, welche früheren Vorgänge erfasst werden. Die Verjährung betrifft die spätere Durchsetzbarkeit des daraus entstandenen Anspruchs.
4. Kongruente und inkongruente Deckung: der entscheidende Unterschied
Kongruente Deckung: Der Gläubiger erhält die geschuldete Leistung
Eine kongruente Deckung liegt vor, wenn der Gläubiger eine Zahlung oder Sicherheit in der Art und zu dem Zeitpunkt erhält, wie er sie beanspruchen durfte. Typisches Beispiel ist die Überweisung auf eine fällige Rechnung.
Nach § 130 InsO ist eine solche Leistung in den letzten drei Monaten vor dem Insolvenzantrag anfechtbar, wenn der Schuldner bereits zahlungsunfähig war und der Empfänger dies kannte. Der Kenntnis gleichgestellt ist die Kenntnis von Umständen, die zwingend auf die Zahlungsunfähigkeit schließen lassen.
Praxisbeispiel: Ein Lieferant erhält sechs Wochen vor dem Antrag 12.000 Euro auf eine fällige Rechnung. Die Rechnung ist berechtigt. Für eine Anfechtung nach § 130 müssen zusätzlich die damalige Zahlungsunfähigkeit und die erforderliche Kenntnis vorliegen; außerdem ist ein möglicher Bargeschäftsschutz zu prüfen.
Bei nahestehenden Personen enthält § 130 Absatz 3 eine Kenntnisvermutung. Diese ersetzt nicht den Nachweis der objektiven Zahlungsunfähigkeit.
Inkongruente Deckung: Der Gläubiger erhält etwas, das ihm so nicht zustand
Inkongruent kann eine Leistung sein, die der Gläubiger überhaupt nicht, nicht zu dieser Zeit oder nicht in dieser Form verlangen durfte. Beispiele sind eine vorzeitige Zahlung oder eine nachträgliche Sicherheit für eine bisher ungesicherte Forderung, auf die zuvor kein entsprechender Anspruch bestand.
Hier ist die gesetzliche Prüfung strenger:
- Im letzten Monat vor dem Antrag oder danach setzt § 131 Absatz 1 Nr. 1 weder zusätzliche Zahlungsunfähigkeit noch Kenntnis des Empfängers voraus.
- Im zweiten oder dritten Monat muss zusätzlich entweder Zahlungsunfähigkeit vorgelegen haben oder dem Empfänger die Gläubigerbenachteiligung bekannt gewesen sein.
Auch ein vollstreckbarer Titel oder eine durch Zwangsvollstreckung erlangte Befriedigung schützt nicht automatisch. § 141 InsO stellt dies ausdrücklich klar.
Unmittelbar nachteilige Rechtshandlungen nach § 132 InsO
§ 132 erfasst Rechtsgeschäfte, die die Gläubiger unmittelbar benachteiligen, beispielsweise unter den jeweiligen Umständen einen Verkauf deutlich unter Wert. Für die letzten drei Monate vor dem Antrag verlangt die Vorschrift Zahlungsunfähigkeit und deren Kenntnis. Nach Antragstellung genügt hinsichtlich der Kenntnis die Zahlungsunfähigkeit oder der Eröffnungsantrag.
5. Vorsatzanfechtung: vier Jahre, zehn Jahre und die Frage der Kenntnis
Die Vorsatzanfechtung nach § 133 InsO kann weiter zurückliegende Vorgänge erfassen. Erforderlich sind grundsätzlich eine gläubigerbenachteiligende Rechtshandlung des Schuldners, dessen Benachteiligungsvorsatz und die Kenntnis des anderen Teils von diesem Vorsatz.
Wann gelten vier und wann zehn Jahre?
Der Grundtatbestand reicht bis zu zehn Jahre vor den Antrag zurück. Hat die Handlung dem Empfänger jedoch eine Sicherung oder Befriedigung gewährt oder ermöglicht, verkürzt § 133 Absatz 2 den Zeitraum auf vier Jahre. Das betrifft insbesondere die Bezahlung von Forderungen und gilt für kongruente wie inkongruente Deckungen.
Die Aussage „Ein Insolvenzverwalter kann jede Zahlung zehn Jahre zurückfordern“ ist deshalb unzutreffend. Ebenso wenig ist jede Zahlung innerhalb der letzten vier Jahre automatisch anfechtbar.
Zahlungsunfähigkeit beweist nicht automatisch den Vorsatz
Der Bundesgerichtshof hat mit Urteil vom 6. Mai 2021 – IX ZR 72/20 die Anforderungen bei kongruenten Leistungen präzisiert: Die erkannte Zahlungsunfähigkeit allein trägt nicht schematisch den Schluss auf Benachteiligungsvorsatz. Entscheidend ist zusätzlich, ob der Schuldner wusste oder billigend in Kauf nahm, seine übrigen Gläubiger auch künftig nicht vollständig befriedigen zu können.
Für den entsprechenden Vollbeweis der Kenntnis des Empfängers sind ebenfalls weitere Umstände erforderlich. Gesetzliche Vermutungen bleiben daneben gesondert zu prüfen. Das Urteil betraf ein Altverfahren; der BGH erklärte die Neuausrichtung ausdrücklich auch für das reformierte Recht für maßgeblich.
Bei kongruenter Deckung setzt die Kenntnisvermutung des § 133 Absatz 1 Satz 2 in Verbindung mit Absatz 3 die Kenntnis der eingetretenen Zahlungsunfähigkeit und der Gläubigerbenachteiligung voraus. Das Wissen um eine lediglich drohende Zahlungsunfähigkeit genügt dafür nicht.
Sind Ratenzahlungen anfechtbar?
Ratenzahlungen können anfechtbar sein, sind es aber nicht schon wegen der Ratenvereinbarung. § 133 Absatz 3 Satz 2 enthält für Zahlungsvereinbarungen und Zahlungserleichterungen die widerlegbare Vermutung, dass der Empfänger die Zahlungsunfähigkeit nicht kannte.
Der BGH hat am 7. Mai 2020 – IX ZR 18/19 klargestellt: Andere bekannte Umstände können diese Vermutung widerlegen. Auch Krisenkenntnisse aus der Zeit vor der Vereinbarung dürfen berücksichtigt werden. Eine Ratenvereinbarung beseitigt vorhandenes Wissen somit nicht automatisch.
Für die Praxis sollten deshalb Anlass, Inhalt, Verlauf und eingehaltene Zahlungstermine nachvollziehbar dokumentiert sein. Auch E-Mails oder Gesprächsvermerke können für die damalige Informationslage bedeutsam werden.
Welche Beweise sind entscheidend?
Der Verwalter trägt grundsätzlich die Darlegungs- und Beweislast für die Anspruchsvoraussetzungen. Indizien und gesetzliche Vermutungen können ihm dabei helfen; für Einwendungen und Entlastungstatsachen können den Empfänger eigene Darlegungs- und Beweispflichten treffen.
Von Bedeutung können etwa ausdrückliche Mitteilungen über fehlende Liquidität, Rücklastschriften, erhebliche Rückstände und gescheiterte Zahlungszusagen sein. Ihre Aussagekraft hängt vom Gesamtbild und vom jeweiligen Tatbestand ab.
Mit Urteil vom 18. April 2024 – IX ZR 239/22 betonte der BGH erneut: Auch wiederholte Zahlungsverzögerungen reichen häufig nicht aus, um Zahlungseinstellung festzustellen. Die Umstände müssen die Überzeugung tragen, dass der Schuldner mangels liquider Mittel nicht zahlen konnte. Auch dieses Urteil betraf das frühere Recht und präzisiert insbesondere die Beweiswürdigung.
6. Schenkungen und nahestehende Personen
Unentgeltliche Leistungen: vier Jahre Rückschau
Nach § 134 InsO können unentgeltliche Leistungen innerhalb von vier Jahren vor dem Insolvenzantrag angefochten werden. Dafür müssen weder eine damalige Zahlungsunfähigkeit noch die Kenntnis des Empfängers von einer Krise zusätzlich nachgewiesen werden. Die allgemeinen Anfechtungsvoraussetzungen bleiben erforderlich.
Betroffen sein können etwa verschenkte Geldbeträge, Fahrzeuge oder Immobilien. Nicht jeder günstige Kauf ist allerdings bereits eine Schenkung. Ob eine teilweise unentgeltliche Leistung oder ein anderer Anfechtungstatbestand vorliegt, erfordert eine Prüfung der Vereinbarung und Gegenleistung.
Das Gesetz nimmt gebräuchliche Gelegenheitsgeschenke geringen Werts aus. Für die Rückgewähr eines unentgeltlichen Erwerbs enthält § 143 Absatz 2 außerdem eine besondere Begrenzung auf die Bereicherung, solange die dort genannten Kenntnisvoraussetzungen nicht eingreifen.
Wer gilt bei einer GmbH als nahestehend?
§ 138 InsO erfasst bei Gesellschaften insbesondere Mitglieder der Vertretungs- oder Aufsichtsorgane, Personen mit mehr als einem Viertel Kapitalbeteiligung sowie bestimmte Personen oder Gesellschaften mit vergleichbarem Informationszugang. Auch bestimmte persönliche Beziehungen können relevant sein.
Die rechtliche Nähe kann Kenntnisvermutungen auslösen. Sie führt aber nicht dazu, dass jeder Vertrag und jede Zahlung automatisch anfechtbar wären.
Für entgeltliche Verträge mit nahestehenden Personen, welche die Gläubiger unmittelbar benachteiligen, enthält § 133 Absatz 4 einen besonderen Zweijahreszeitraum. Die Anfechtung nach dieser Vorschrift ist unter anderem ausgeschlossen, wenn dem anderen Teil der Benachteiligungsvorsatz nicht bekannt war. Andere Anfechtungstatbestände sind gesondert zu prüfen.
7. Gesellschafterdarlehen: besondere Risiken für GmbH und UG
Gesellschafter finanzieren ihre Gesellschaft häufig mit Darlehen. Eine spätere Rückzahlung oder Besicherung unterliegt besonderen Regeln. § 135 InsO erfasst auch Forderungen, die einem Gesellschafterdarlehen wirtschaftlich entsprechen.
Rückzahlung innerhalb eines Jahres
Die Rückzahlung eines erfassten Gesellschafterdarlehens kann angefochten werden, wenn sie im letzten Jahr vor dem Insolvenzantrag oder danach erfolgte. Die Vorschrift verlangt grundsätzlich keinen zusätzlichen Nachweis, dass der Gesellschafter die Zahlungsunfähigkeit kannte.
Beispiel: Eine GmbH zahlt ihrem geschäftsführenden Mehrheitsgesellschafter acht Monate vor dem Antrag 40.000 Euro auf ein Darlehen zurück. Dass der Darlehensvertrag wirksam und die Rückzahlung fällig war, schließt § 135 nicht aus.
Sicherheiten innerhalb von zehn Jahren
Hat die Gesellschaft für ein solches Darlehen eine Sicherheit gewährt, reicht der besondere Anfechtungszeitraum grundsätzlich zehn Jahre zurück. Rückzahlung und Sicherheitenbestellung müssen deshalb getrennt geprüft werden.
Welche Ausnahmen gibt es?
Über § 135 Absatz 4 gelten die Privilegien des § 39 Absatz 4 und 5 entsprechend. Dazu gehören insbesondere:
- Kleinbeteiligtenprivileg: Grundsätzlich privilegiert ist ein nicht geschäftsführender Gesellschafter mit höchstens zehn Prozent Beteiligung am Haftkapital.
- Sanierungsprivileg: Unter den gesetzlichen Voraussetzungen kann der Anteilserwerb eines Gläubigers zum Sanierungszweck bestehende und neue Darlehensforderungen bis zur nachhaltigen Sanierung privilegieren.
Diese Ausnahmen bieten keinen pauschalen Schutz vor anderen Anfechtungsgründen.
Bürgschaft für einen Bankkredit: Auch der Gesellschafter kann betroffen sein
Zahlt die Gesellschaft ein Bankdarlehen zurück, für das ein Gesellschafter gebürgt oder eine Sicherheit gestellt hat, kann § 135 Absatz 2 eingreifen. Nach § 143 Absatz 3 trifft die Erstattungspflicht grundsätzlich den dadurch entlasteten Gesellschafter, begrenzt nach der gesetzlichen Bürgschafts- beziehungsweise Sicherheitenhaftung. Die Rückforderung richtet sich in dieser Konstellation also nicht ohne Weiteres gegen die Bank.
Weitere Zusammenhänge erläutert der Beitrag zu den Folgen einer GmbH-Insolvenz für Gesellschafter.
Stille Gesellschaft: Maßgeblich ist auch die Vereinbarung
§ 136 InsO betrifft die Rückgewähr stiller Einlagen und den Erlass von Verlustanteilen. Entscheidend ist insbesondere, ob die zugrunde liegende Vereinbarung im letzten Jahr vor dem Antrag oder danach getroffen wurde. Die Anfechtung nach dieser Vorschrift ist ausgeschlossen, wenn ein Eröffnungsgrund erst nach der Vereinbarung eingetreten ist.
Insolvenzanfechtung
8. Bargeschäft: Wann schützt ein unmittelbarer Leistungsaustausch?
Das Bargeschäft nach § 142 InsO ist für Lieferanten und Dienstleister besonders wichtig. Es liegt grundsätzlich vor, wenn für eine Leistung des Schuldners unmittelbar eine gleichwertige Gegenleistung in dessen Vermögen gelangt.
Der Begriff verlangt keine Zahlung mit Bargeld. Auch eine Überweisung kann Bestandteil eines Bargeschäfts sein.
Diese drei Punkte müssen zusammenpassen
- Tatsächlicher Leistungsaustausch: Der Zahlung steht eine reale Gegenleistung gegenüber.
- Objektive Gleichwertigkeit: Leistung und Gegenleistung entsprechen sich wirtschaftlich.
- Enger zeitlicher Zusammenhang: Der Austausch erfolgt nach Art der Leistungen und den Gepflogenheiten des Geschäftsverkehrs unmittelbar.
Beispiel: Ein Betrieb erhält Material zum marktüblichen Preis und bezahlt es in engem zeitlichen Zusammenhang. Das kann bargeschäftlich geschützt sein. Die Zahlung auf eine lange zuvor ausgeführte Lieferung wird dagegen nicht allein dadurch zum Bargeschäft, dass gleichzeitig neue Ware bestellt wird.
Es gibt keine allgemeingültige 30-Tage-Garantie für alle Geschäfte. Entscheidend sind die konkrete Leistung und der tatsächliche Ablauf.
Auch ein Bargeschäft ist nicht uneingeschränkt geschützt
§ 142 Absatz 1 lässt eine Anfechtung zu, wenn die Voraussetzungen des § 133 Absatz 1 bis 3 vorliegen und der Empfänger erkannt hat, dass der Schuldner unlauter handelte.
Mit Urteil vom 5. Dezember 2024 – IX ZR 122/23 hat der BGH diese zusätzliche Hürde erläutert: Erforderlich ist ein über den Benachteiligungsvorsatz hinausgehendes unlauteres Verhalten, etwa eine gezielte Schädigung anderer Gläubiger oder gezielte Bevorzugung des Empfängers. Dass ein Unternehmen fortlaufend Verluste erwirtschaftet, genügt dafür allein nicht.
Besonderheit bei Arbeitsentgelt
Für Arbeitnehmer bestimmt § 142 Absatz 2 einen engen zeitlichen Zusammenhang, wenn zwischen Arbeitsleistung und Gewährung des Arbeitsentgelts höchstens drei Monate liegen. Die weiteren Voraussetzungen und Ausnahmen bleiben zu beachten. Daraus folgt keine pauschale Unanfechtbarkeit sämtlicher Lohnzahlungen aus den letzten drei Monaten vor einem Insolvenzantrag.
9. Welche Folgen hat eine erfolgreiche Insolvenzanfechtung?
Rückgewähr an die Insolvenzmasse
Nach § 143 InsO ist das anfechtbar entzogene Vermögen an die Insolvenzmasse zurückzugewähren. Bei Zahlungen betrifft dies grundsätzlich den anfechtbar erhaltenen Betrag. Bei Gegenständen, Rechten oder Sicherheiten richtet sich die erforderliche Rückgewähr nach dem jeweiligen Erwerb; gegebenenfalls kommt Wertersatz in Betracht.
Der Empfänger muss grundsätzlich nicht nur die Differenz zwischen seiner Zahlung und der erwarteten Insolvenzquote erstatten.
Die ursprüngliche Forderung lebt wieder auf
Hat ein Gläubiger die anfechtbare Leistung zurückgewährt, lebt seine zuvor erfüllte Forderung nach § 144 Absatz 1 wieder auf. Bei einer gewöhnlichen vorinsolvenzlichen Lieferantenforderung kann er diese dann grundsätzlich als Insolvenzforderung zur Tabelle anmelden.
Vereinfachtes Rechenbeispiel: Ein Lieferant zahlt 10.000 Euro zurück. Seine Forderung von 10.000 Euro lebt wieder auf. Bei einer späteren Quote von angenommenen zehn Prozent erhielte er darauf 1.000 Euro. Seine wirtschaftliche Belastung betrüge in diesem Beispiel 9.000 Euro, ohne Zinsen und Kosten; zunächst müsste er jedoch die vollen 10.000 Euro aufbringen. Die angenommene Quote ist ausschließlich eine Rechengröße.
Kann mit der alten Forderung aufgerechnet werden?
Die alte Forderung kann den Rückgewähranspruch nicht einfach durch Aufrechnung neutralisieren. Sie lebt erst nach Rückgewähr wieder auf. Zusätzlich können die insolvenzrechtlichen Aufrechnungsverbote des § 96 InsO eingreifen, insbesondere bei einer anfechtbar erlangten Aufrechnungslage.
Was gilt für Gegenleistungen und bereits ausgegebenes Geld?
Eine erbrachte Gegenleistung ist nach § 144 Absatz 2 aus der Masse zu erstatten, soweit sie dort noch unterscheidbar vorhanden ist oder die Masse um ihren Wert bereichert ist. Darüber hinaus besteht grundsätzlich nur eine Insolvenzforderung auf Rückgewähr der Gegenleistung.
Der Einwand „Das Geld ist längst ausgegeben“ schützt einen entgeltlichen Zahlungsempfänger nicht allgemein. Für unentgeltliche Leistungen enthält § 143 Absatz 2 eine besondere Entreicherungsregel. Ob sie hilft, hängt auch von der Kenntnis oder dem Kennenmüssen der Gläubigerbenachteiligung ab.
Zinsen und Rechtsnachfolger
Eine Geldschuld ist nach § 143 Absatz 1 nicht automatisch seit dem ursprünglichen Zahlungstag oder seit Verfahrenseröffnung zu verzinsen. Erforderlich sind die gesetzlichen Voraussetzungen des Verzugs oder der Prozesszinsen.
§ 145 ermöglicht außerdem Ansprüche gegen Erben und andere Gesamtrechtsnachfolger. Sonstige Rechtsnachfolger können unter besonderen Voraussetzungen betroffen sein, etwa bei unentgeltlichem Erwerb oder Kenntnis der Anfechtungsumstände. Bei nahestehenden Rechtsnachfolgern kann nachgewiesene Unkenntnis entlasten.
10. Rückforderung vom Insolvenzverwalter erhalten: Was ist zu tun?
Ein Anfechtungsschreiben ist zunächst die Geltendmachung eines Anspruchs. Es ersetzt kein gerichtliches Urteil und beweist nicht schon seine eigene Berechtigung. Trotzdem sollten Zahlungsaufforderungen, Zustellungen und Fristen ernst genommen werden.
Schritt 1: Forderung und Termine erfassen
Notieren Sie geforderte Beträge, einzelne Zahlungen, Anspruchsgrundlagen, Zinsbeginn und gesetzte Fristen. Prüfen Sie, wer die Forderung geltend macht und auf welches Insolvenzverfahren sie sich bezieht. Für gerichtliche Schreiben gelten eigene Fristen, die unabhängig von außergerichtlichen Gesprächen zu beachten sind.
Schritt 2: Eine vollständige Chronologie zusammenstellen
Sichern Sie insbesondere folgende Unterlagen:
- Verträge, Aufträge und vereinbarte Zahlungsbedingungen;
- Rechnungen, Lieferscheine, Leistungs- und Abnahmenachweise;
- Kontoauszüge mit den einzelnen Zahlungseingängen;
- Mahnungen, Raten- und Stundungsvereinbarungen;
- E-Mails, Briefe und vorhandene Gesprächsvermerke zur Zahlungssituation;
- Unterlagen über Sicherheiten, Gesellschafterstellung und Darlehen;
- Angaben zum Insolvenzantrag und zur Verfahrenseröffnung.
Die Chronologie sollte erkennen lassen, welche Information zu welchem Zeitpunkt tatsächlich vorlag. Später bekannt gewordene Krisendaten dürfen nicht ungeprüft als damaliges Wissen behandelt werden.
Schritt 3: Jeden Anfechtungsgrund gesondert prüfen lassen
Bei erheblichen Beträgen oder streitiger Sachlage ist eine insolvenzrechtlich erfahrene anwaltliche Prüfung sinnvoll. Die entscheidenden Fragen lauten:
- Liegt die Handlung überhaupt im einschlägigen Zeitraum?
- Ist die behauptete Gläubigerbenachteiligung gegeben?
- War die Leistung kongruent oder inkongruent?
- Sind die erforderliche Zahlungsunfähigkeit, Kenntnis oder der Vorsatz nachgewiesen?
- Greift ein Bargeschäftsschutz oder eine gesetzliche Ausnahme?
- Sind Betrag und Zinsen richtig berechnet?
- Ist der Anspruch verjährt oder bestehen andere Einwendungen?
Eine fehlende Kenntnis hilft nur bei Tatbeständen, die eine entsprechende Kenntnis voraussetzen. Bei einer Schenkungsanfechtung oder bestimmten Gesellschafterdarlehensrückzahlungen führt dieser Einwand allein daher nicht zum Erfolg.
Schritt 4: Begründet reagieren und eine wirtschaftliche Lösung prüfen
Je nach Ergebnis kommen eine begründete Zurückweisung, eine ergänzende Sachverhaltsklärung, ein Vergleich oder die Erfüllung eines berechtigten Anspruchs in Betracht. Über einen Vergleich entscheiden nicht nur Prozesschancen, sondern auch Kosten und Liquidität. Einen allgemeingültigen Vergleichsprozentsatz gibt es nicht.
Ein Anerkenntnis, eine Teilzahlung oder ein Verjährungsverzicht kann die Rechtsposition verändern. Solche Erklärungen sollten erst nach Prüfung erfolgen. Ein Vergleich sollte präzise festlegen, welche Zahlungen, Zinsen, Kosten und Ansprüche damit erledigt sind.
Kommt keine Einigung zustande, kann der Anspruch gerichtlich verfolgt werden. Eine Klage ist jedoch keine Voraussetzung dafür, dass der Verwalter die Rückgewähr zunächst außergerichtlich verlangt.
11. Wann verjährt der Anspruch aus Insolvenzanfechtung?
§ 146 InsO verweist auf die regelmäßige Verjährung des Bürgerlichen Gesetzbuchs. Diese beträgt nach § 195 BGB grundsätzlich drei Jahre.
Der Beginn richtet sich grundsätzlich nach § 199 Absatz 1 BGB: Die Frist läuft ab dem Ende des Jahres, in dem der Anspruch entstanden ist und der Anspruchsinhaber die maßgeblichen Umstände sowie den Anspruchsgegner kennt oder ohne grobe Fahrlässigkeit kennen müsste.
Bei einer vor Verfahrenseröffnung vorgenommenen Handlung entsteht der insolvenzrechtliche Rückgewähranspruch grundsätzlich mit der Eröffnung. Die erforderliche Kenntnis kann zu diesem Zeitpunkt vorliegen oder erst später hinzukommen.
Beispiel zur dreijährigen Verjährung
Das Insolvenzverfahren wird 2026 eröffnet. Der Verwalter besitzt noch 2026 die erforderliche Kenntnis. Dann endet die regelmäßige Verjährungsfrist grundsätzlich mit Ablauf des 31. Dezember 2029, sofern keine Hemmung, kein Neubeginn oder eine andere Besonderheit eingreift.
Die Behauptung „Drei Jahre nach dem Eröffnungsdatum ist alles verjährt“ wäre somit falsch. Daneben ist grundsätzlich die kenntnisunabhängige zehnjährige Höchstfrist ab Anspruchsentstehung nach § 199 Absatz 4 BGB zu beachten. Diese ist wiederum nicht mit dem zehnjährigen Anfechtungszeitraum zu verwechseln.
Was kann den Fristablauf verändern?
- Verhandlungen über den Anspruch können die Verjährung nach § 203 BGB hemmen.
- Klage oder Mahnbescheid können unter den gesetzlichen Voraussetzungen eine Hemmung nach § 204 BGB bewirken.
- Anerkenntnisse, etwa durch entsprechende Teilzahlungen, können nach § 212 BGB einen Neubeginn auslösen.
Ein bloßes außergerichtliches Aufforderungsschreiben hemmt die Verjährung nicht allein durch seinen Versand. Nach Eintritt der Verjährung muss die Verjährungseinrede grundsätzlich geltend gemacht werden. § 146 Absatz 2 InsO lässt dem Verwalter außerdem weiterhin die Möglichkeit, eine Leistung zu verweigern, die auf einer anfechtbaren Handlung beruht.
12. Risiken begrenzen und Geschäftsführerpflichten beachten
Was Lieferanten und Dienstleister vorbeugend tun können
Ein Unternehmen kann spätere Anfechtungsrisiken durch klare Abläufe besser beurteilen und seine Beweislage verbessern:
- Neue Leistungen, alte Rückstände und die Zuordnung von Zahlungen nachvollziehbar dokumentieren.
- Liefer- und Leistungsnachweise einschließlich der tatsächlichen Zeitpunkte aufbewahren.
- Marktgerechte Preise und den engen zeitlichen Zusammenhang eines möglichen Bargeschäfts belegen.
- Zahlungsvereinbarungen vollständig dokumentieren, einschließlich ihres Anlasses und Verlaufs.
- Ungewöhnliche Sicherheiten, vorgezogene Zahlungen und erhebliche Krisenanzeichen vor einer Vereinbarung rechtlich prüfen lassen.
Vorkasse oder kurze Zahlungsziele können einen unmittelbaren Austausch unterstützen. Sie bieten allein keine Garantie. Entscheidend bleiben der tatsächliche Leistungsaustausch und die Voraussetzungen des jeweiligen Anfechtungstatbestands.
Anfechtung und Geschäftsführerhaftung sind eigenständige Risiken
Die Insolvenzanfechtung betrifft grundsätzlich den Empfänger einer anfechtbaren Leistung. Daneben kann eine persönliche Haftung des Geschäftsführers für unzulässige Zahlungen nach Eintritt der Insolvenzreife bestehen.
Die Geschäftsführerhaftung nach § 15b InsO folgt eigenen Voraussetzungen und Ausnahmen. Ein Schutz des Zahlungsempfängers bedeutet deshalb nicht automatisch, dass auch der Geschäftsführer haftungsfrei gehandelt hat.
Antragspflichten laufen unabhängig weiter
Bei Zahlungsunfähigkeit oder insolvenzrechtlicher Überschuldung müssen die Verpflichteten einer GmbH oder UG die Insolvenzantragspflicht nach § 15a InsO beachten. Der Antrag ist ohne schuldhaftes Zögern zu stellen, spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit und sechs Wochen nach Eintritt der Überschuldung. Das sind Höchstfristen, keine pauschalen Wartezeiten.
Verhandlungen mit Gläubigern, ein geplanter Anteilsverkauf oder ein Geschäftsführerwechsel beseitigen bereits entstandene persönliche Haftung nicht automatisch. Sie rechtfertigen insbesondere kein Überschreiten einer bestehenden Antragspflicht.
13. Häufige Fragen zur Insolvenzanfechtung
Muss ich eine Zahlung zurückzahlen, obwohl meine Rechnung berechtigt war?
Das ist möglich. Auch die Zahlung einer wirksamen und fälligen Forderung kann anfechtbar sein. Der Verwalter muss jedoch die Voraussetzungen eines gesetzlichen Anfechtungsgrundes erfüllen. Die Berechtigung der Rechnung und die Anfechtbarkeit der Zahlung sind getrennte Fragen.
Kann der Insolvenzverwalter Zahlungen zehn Jahre zurückfordern?
Für bestimmte Handlungen gilt ein Zehnjahreszeitraum. Bei der Vorsatzanfechtung von Sicherungen oder Befriedigungen sind es nach § 133 Absatz 2 grundsätzlich vier Jahre. Eine zehnjährige Rückschau gilt beispielsweise für bestimmte Sicherheiten zugunsten von Gesellschafterdarlehen. Die übrigen Voraussetzungen müssen jeweils hinzukommen.
Sind alle Zahlungen der letzten drei Monate anfechtbar?
Nein. Drei Monate sind bei mehreren Vorschriften ein relevanter Zeitraum. Ob eine Zahlung angefochten werden kann, hängt aber auch von der Art der Handlung und den weiteren Voraussetzungen ab. Ein Bargeschäft kann zusätzlichen Schutz bieten.
Schützt mich Unkenntnis von der Insolvenz?
Das hängt vom Anfechtungsgrund ab. Bei § 130 und § 133 ist die Kenntnis besonders wichtig. Bei unentgeltlichen Leistungen oder bestimmten Gesellschafterdarlehensrückzahlungen ist Unkenntnis dagegen kein allgemeiner Ausschlussgrund. Entscheidend ist außerdem häufig die Kenntnis damaliger Umstände, nicht das Wissen um die erst später eröffnete Insolvenz.
Macht eine Ratenvereinbarung die Zahlungen sicher?
Nein. Eine Zahlungsvereinbarung kann die gesetzliche Vermutung fehlender Kenntnis der Zahlungsunfähigkeit auslösen. Diese Vermutung ist widerlegbar. Andere bekannte Tatsachen können eine Anfechtung weiterhin ermöglichen.
Kann auch ein Arbeitnehmer betroffen sein?
Grundsätzlich können auch Entgeltzahlungen geprüft werden. Für Arbeitnehmer enthält § 142 Absatz 2 eine besondere Regel zum zeitlichen Zusammenhang zwischen Arbeitsleistung und Bezahlung. Die Voraussetzungen des Bargeschäfts und dessen Grenzen müssen dennoch berücksichtigt werden.
Ist eine außergerichtliche Einigung möglich?
Ja. Ein Vergleich kann sinnvoll sein, wenn Rechtslage, Beweisrisiken, Kosten und Liquidität dafür sprechen. Er sollte den Umfang der erledigten Forderungen eindeutig festlegen. Eine automatische Berechtigung auf einen bestimmten Nachlass gibt es nicht.
Habe ich nach der Rückzahlung wieder eine Forderung?
Nach § 144 Absatz 1 lebt die durch die angefochtene Zahlung erfüllte Forderung bei Rückgewähr wieder auf. Bei einer gewöhnlichen Insolvenzforderung bedeutet dies regelmäßig die Teilnahme am Verfahren mit der entsprechenden Quote, nicht eine vollständige Erstattung.
Gilt Insolvenzanfechtung auch bei Privatinsolvenz?
Ja. Die allgemeinen Anfechtungsregeln sind nicht auf GmbHs beschränkt. Je nach Verfahren können beispielsweise Schenkungen oder Vermögensübertragungen einer natürlichen Person betroffen sein. Die besonderen Regeln über Gesellschafterdarlehen setzen hingegen eine entsprechende gesellschaftsrechtliche Konstellation voraus.
Eine Rückforderung belastet Ihre GmbH?
Wenn eine Anfechtungsforderung die eigene Liquidität gefährdet, sollten Anspruchsprüfung und Finanzplanung zusammen betrachtet werden. Über den Kontakt zu GmbH-Probleme24.de können Sie Ihre unternehmerische Situation schildern. Die rechtliche Prüfung und Vertretung im konkreten Anfechtungsstreit gehört in die Hände eines entsprechend qualifizierten Rechtsanwalts.
14. Gesetzliche Grundlagen und Rechtsprechung
Der Beitrag erläutert die geltenden Grundregeln und ausgewählte Rechtsprechung. Für vor dem 5. April 2017 eröffnete Insolvenzverfahren sind die Übergangsregeln zu beachten. Die Beispiele sind vereinfachte Erläuterungen und ersetzen keine rechtliche Prüfung des Einzelfalls.
Gesetze
- Insolvenzordnung: vollständiger Gesetzestext, insbesondere §§ 129–147, § 96 sowie §§ 15a, 15b und 280 InsO.
- § 133 InsO: Vorsätzliche Benachteiligung.
- § 135 InsO: Gesellschafterdarlehen und § 39 InsO: Nachrangige Insolvenzgläubiger.
- § 142 InsO: Bargeschäft.
- § 143 InsO: Rechtsfolgen, § 144 InsO: Ansprüche des Anfechtungsgegners und § 146 InsO: Verjährung.
- § 195 BGB: Regelmäßige Verjährung und § 199 BGB: Beginn und Höchstfristen.
- § 203 BGB: Verhandlungen, § 204 BGB: Rechtsverfolgung und § 212 BGB: Neubeginn.
- Art. 103j EGInsO: Übergangsregelung zur Anfechtungsreform.
Entscheidungen des Bundesgerichtshofs
- BGH, Urteil vom 6. Mai 2021 – IX ZR 72/20: Anforderungen an Benachteiligungsvorsatz, Kenntnis und Beweiswürdigung.
- BGH, Urteil vom 7. Mai 2020 – IX ZR 18/19: Widerlegbare Vermutung bei Zahlungsvereinbarungen und Zahlungserleichterungen.
- BGH, Urteil vom 18. April 2024 – IX ZR 239/22: Aussagekraft von Zahlungsverzögerungen und Anforderungen an den Nachweis künftiger Nichtbefriedigung.
- BGH, Urteil vom 5. Dezember 2024 – IX ZR 122/23: Bargeschäft und zusätzliche Voraussetzung des unlauteren Handelns.

