DATEV Mittelstandsindex November 2026
DATEV-Mittelstandsindex: Umsatzplus erreicht Kleinstunternehmen nicht
Der DATEV Mittelstandsindex November 2026 zeigt eine ungleiche Entwicklung: Die Umsätze im Mittelstand steigen insgesamt, während Kleinstunternehmen unter dem Vorjahresniveau bleiben. Gleichzeitig legen die Bruttostundenlöhne zu. Für Geschäftsführer kleiner GmbHs rücken damit die eigene Auslastung, die Kalkulation und die verfügbaren Zahlungsmittel in den Mittelpunkt.
Im Oktober erhöht sich der saison- und kalenderbereinigte Umsatzindex gegenüber September um 0,7 Prozent. Im Vergleich zum Oktober 2025 beträgt das Plus 1,8 Prozent. Kleinstunternehmen verzeichnen hingegen einen Umsatzrückgang von 0,8 Prozent gegenüber dem Vorjahr. Der Lohnindex für den gesamten betrachteten Mittelstand steigt im selben Jahresvergleich um 4,7 Prozent.
Diese drei Entwicklungen müssen getrennt betrachtet werden: Ein nominales Umsatzplus belegt noch kein höheres Absatzvolumen. Steigende Stundenlöhne entsprechen nicht automatisch einem gleich hohen Anstieg der gesamten Personalkosten. Und aus beiden Indizes lässt sich keine Gewinnmarge berechnen.
DATEV Mittelstandsindex November 2026: deutliche Unterschiede nach Unternehmensgröße
Mittlere Unternehmen erzielen das stärkste Umsatzwachstum. Kleine Unternehmen liegen leicht im Plus. Kleinstunternehmen bleiben die einzige der drei Größenklassen mit einem Umsatzminus.
| Unternehmensgröße | Umsatz zum Vorjahr | Lohnindex zum Vorjahr |
|---|---|---|
| Kleinstunternehmen | −0,8 % | +4,4 % |
| Kleine Unternehmen | +0,8 % | +4,4 % |
| Mittlere Unternehmen | +4,2 % | +5,2 % |
Oktober 2026 gegenüber Oktober 2025, saison- und kalenderbereinigt. Umsatzwerte nominal. Quelle: DATEV Mittelstandsindex 11/26.
Für die kleinsten Betriebe fällt damit ein Rückgang der Erlöse mit einer steigenden Entlohnung je Arbeitsstunde zusammen. Das ist ein Anlass, die eigene Wirtschaftlichkeit genauer zu prüfen. Wie stark ein einzelnes Unternehmen betroffen ist, hängt unter anderem von seinem Personalaufwand, seinen Verkaufspreisen und der Produktivität ab.
Als Kleinstunternehmen beschreibt DATEV in seiner Indexmethodik Unternehmen mit im Jahresdurchschnitt weniger als zehn Beschäftigten und höchstens zwei Millionen Euro Jahresumsatz. Der Index ist keine gesonderte GmbH-Auswertung. Seine Ergebnisse lassen sich deshalb nicht pauschal auf jede kleine GmbH übertragen.
Eine ergänzende Perspektive auf die Lage der kleinsten Betriebe bietet unser Beitrag zur Existenzbedrohung kleiner Unternehmen 2026.
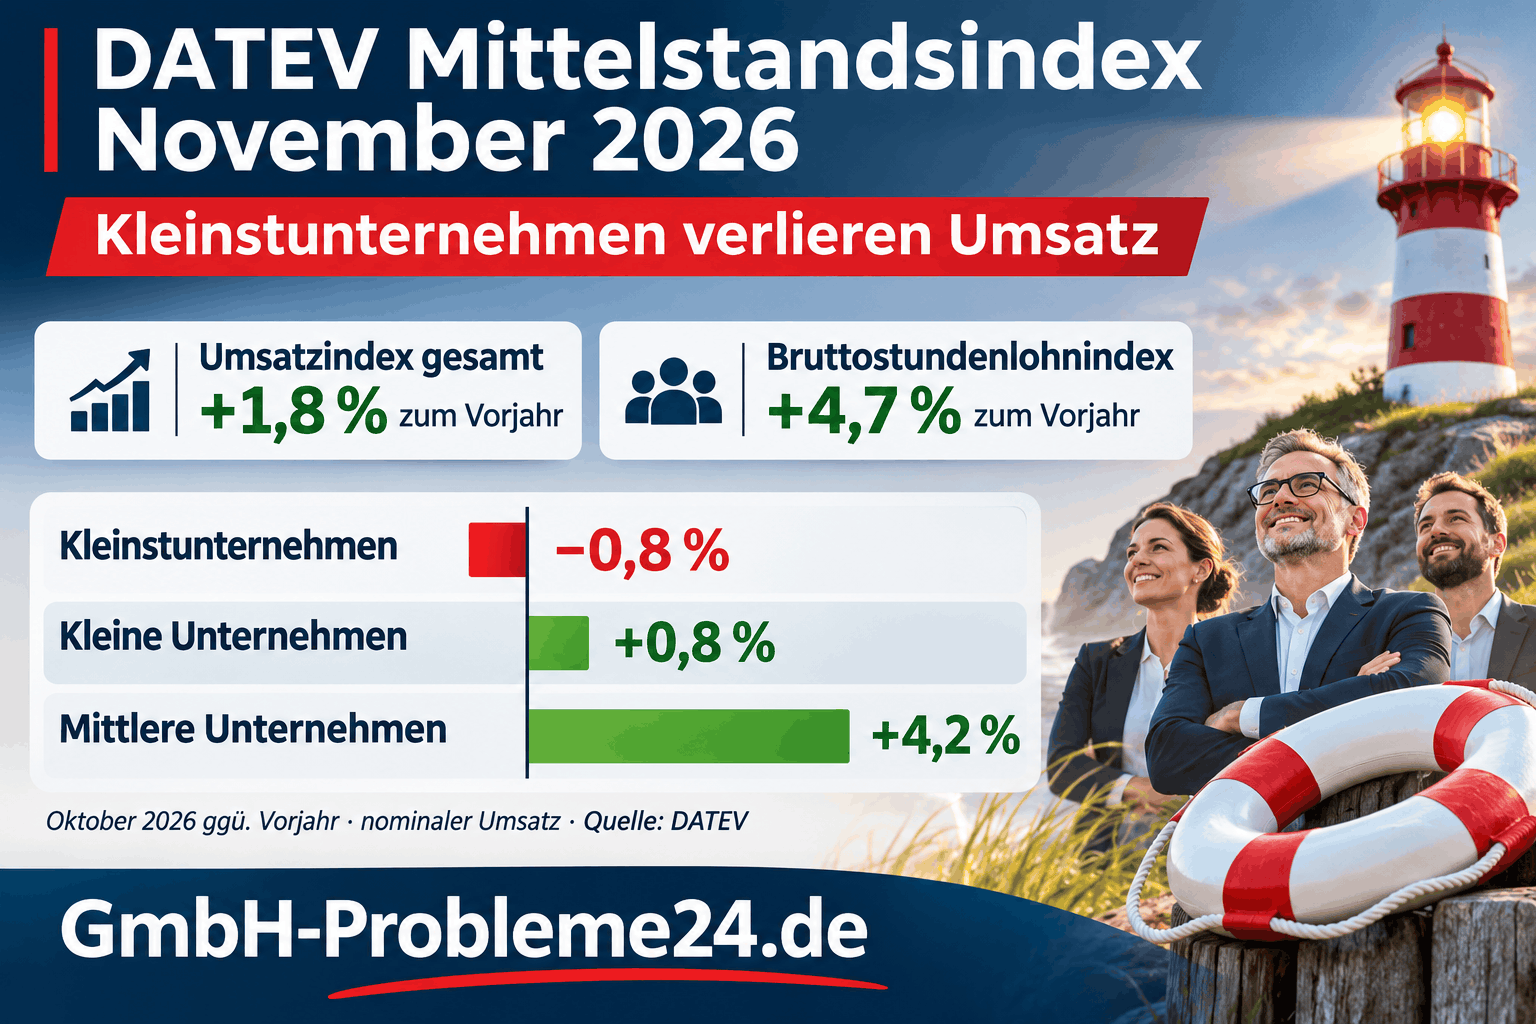
DATEV Mittelstandsindex November 2026 Infografik
Warum steigender Umsatz noch keinen Aufschwung im eigenen Betrieb belegt
Die DATEV-Umsatzdaten sind nominal. Sie zeigen die Entwicklung der Erlöse in Euro, ohne Preisveränderungen herauszurechnen. Höhere Preise können deshalb einen Umsatzanstieg erzeugen, obwohl ein Unternehmen weniger Waren verkauft oder weniger Leistungen erbringt.
Ein vereinfachtes, frei gewähltes Beispiel verdeutlicht den Unterschied: Ein Dienstleister berechnet zunächst 100 vergleichbare Leistungen zu jeweils 100 Euro netto. Sein Umsatz beträgt 10.000 Euro. Im nächsten Zeitraum verkauft er 98 Leistungen zu jeweils 103 Euro netto. Der Umsatz steigt auf 10.094 Euro, obwohl die Zahl der verkauften Leistungen um zwei Prozent sinkt.
Für die betriebliche Steuerung sollten deshalb Umsatz und Leistungsmenge nebeneinanderstehen. Je nach Geschäftsmodell kommen dafür verkaufte Stückzahlen, abgerechnete Stunden, abgeschlossene Aufträge oder andere vergleichbare Leistungseinheiten infrage. Zusätzlich ist zu prüfen, ob sich der Anteil besonders teurer oder besonders günstiger Leistungen verändert hat.
Auch die Saison- und Kalenderbereinigung ist keine Preisbereinigung. Sie berücksichtigt wiederkehrende saisonale Einflüsse und Unterschiede im Kalender. Ein bereinigtes Umsatzplus kann daher weiterhin durch höhere Preise geprägt sein.
Was der Lohnanstieg von 4,7 Prozent tatsächlich bedeutet
Der DATEV-Lohnindex beruht seit der methodischen Überarbeitung im Februar 2026 auf mittleren Bruttostundenlöhnen einschließlich Einmal- und Sonderzahlungen. DATEV verwendet dafür Medianwerte und gewichtet die individuellen Stundenlöhne mit der vereinbarten Arbeitszeit.
Die Kennzahl erfasst damit weder die gesamte Lohnsumme einer GmbH noch sämtliche Arbeitgeberkosten. Die tatsächlichen Personalkosten eines Betriebs hängen zusätzlich etwa von Beschäftigungsumfang, Arbeitszeiten, Arbeitgeberbeiträgen und der Zusammensetzung des Teams ab.
Wie Sie Bruttogehalt, zusätzliche Arbeitgeberkosten und realistisch abrechenbare Arbeitsstunden zusammenführen, erläutert unser Beitrag zur Berechnung der tatsächlichen Personalkosten einer GmbH.
Für kleine und kleinste Unternehmen ist zudem der jeweilige Größenklassenwert aussagekräftiger als der Gesamtwert: In beiden Gruppen steigt der Lohnindex um 4,4 Prozent. Die für den gesamten betrachteten Mittelstand ausgewiesenen 4,7 Prozent dürfen nicht als gemessener Personalkostenanstieg jeder kleinen GmbH ausgegeben werden.
Ebenso wenig lässt sich aus 1,8 Prozent Umsatzwachstum und 4,7 Prozent Lohnanstieg ein Gewinnrückgang von 2,9 Prozent ableiten. Die Veränderungsraten beziehen sich auf unterschiedliche Größen. Für eine Ergebnisrechnung werden die tatsächlichen Umsätze und Kosten des Unternehmens benötigt.
Worauf personalintensive GmbHs besonders achten sollten
Für einen Betrieb, dessen Leistung wesentlich durch Arbeitszeit entsteht, ist entscheidend, welcher Erlös mit den bezahlten Stunden erzielt wird. Höhere Stundenlöhne lassen sich beispielsweise durch bessere Auslastung, höhere abrechenbare Preise oder geringeren Zeitaufwand je Auftrag auffangen. Ob das gelingt, muss die eigene Kalkulation zeigen.
Ein Handwerksbetrieb kann gut ausgelastet sein und dennoch zu wenig verdienen, wenn Fahrzeiten, Nacharbeiten oder zusätzliche Abstimmungen in den Angeboten fehlen. Bei einem Dienstleister kann ein lange unveränderter Pauschalpreis problematisch werden, wenn der tatsächliche Betreuungsaufwand steigt. Solche Effekte werden durch den Blick auf den Gesamtumsatz allein nicht sichtbar.
Die betriebswirtschaftliche Folgerung aus der DATEV-Auswertung lautet deshalb: Prüfen Sie, ob die Erlöse Ihrer wichtigsten Leistungen die dafür anfallenden Kosten weiterhin ausreichend decken. Der Branchenvergleich hilft bei der Einordnung; über notwendige Maßnahmen entscheidet die eigene Rechnung.
Vier Prüfungen für Geschäftsführer kleiner Unternehmen
Die folgenden Schritte sind eine betriebswirtschaftliche Einordnung der Redaktion. Sie beschreiben keine von DATEV gemessenen Maßnahmenwirkungen.
1. Die eigene Umsatzentwicklung richtig vergleichen
Betrachten Sie den aktuellen Monat, den entsprechenden Vorjahresmonat und die Entwicklung über mehrere Monate. Trennen Sie zusätzliche Verkäufe von Preiserhöhungen und Veränderungen im Leistungsangebot.
Beachten Sie außerdem: Die eigene betriebswirtschaftliche Auswertung ist in der Regel nicht genauso saison- und kalenderbereinigt wie der veröffentlichte Index. Abweichungen sind deshalb zunächst ein Prüfhinweis. Sie beweisen für sich genommen weder einen Wettbewerbsverlust noch eine bessere Marktposition.
2. Die wichtigsten Aufträge und Leistungen nachkalkulieren
Prüfen Sie bei umsatzstarken Leistungen den tatsächlichen Zeitbedarf, Materialeinsatz, Fremdleistungen und gewährte Rabatte. Bei der Kalkulation von Stundensätzen müssen auch bezahlte Zeiten berücksichtigt werden, die nicht direkt an Kunden abgerechnet werden können.
So lässt sich erkennen, ob ein Problem aus zu niedrigen Preisen, geringer Auslastung, ungünstigen Abläufen oder unrentablen Aufträgen entsteht. Ein pauschaler Preisnachlass kann die Lage verschärfen, wenn er zusätzliche Arbeit bringt, deren Erlös die zusätzlichen Kosten nicht deckt.
Bei materialintensiven Leistungen lohnt sich zusätzlich ein Blick auf steigende Einkaufskosten und ihre Folgen für die Marge.
3. Auftragsbestand und erwartete Auslastung zusammenführen
Unterscheiden Sie verbindlich beauftragte Leistungen von unverbindlichen Anfragen. Erfassen Sie, wann die vorhandenen Aufträge ausgeführt und abgerechnet werden können. Ein hoher Auftragswert hilft wenig, wenn die Arbeiten erst deutlich später beginnen oder aufwendige Vorleistungen erfordern.
Wie sich daraus eine belastbare Übersicht entwickeln lässt, erläutert unser Beitrag zu Auftragsrückgang und Liquiditätsplanung bei einer GmbH.
4. Zahlungseingänge und Fälligkeiten gegenüberstellen
Planen Sie, wann Kundenzahlungen tatsächlich verfügbar sein werden und wann Löhne, Lieferantenrechnungen, Steuern, Mieten und Kreditraten bezahlt werden müssen. Berücksichtigen Sie die vorhandenen Zahlungsmittel und noch verfügbare, verbindlich zugesagte Kreditlinien.
Entscheidend sind die tatsächlichen Zahlungstermine. Ein erwarteter Zahlungseingang am Monatsende finanziert keine bereits vorher fällige Rechnung. Diesen Unterschied zwischen Ergebnis- und Liquiditätsplanung hebt auch die IHK für München und Oberbayern hervor.
Wie belastbar sind die Oktober-Daten?
Der Umsatzindex greift auf Umsatzsteuervoranmeldungen von mehr als einer Million Unternehmen zurück. Für die Lohn- und Beschäftigungsindizes nutzt DATEV Abrechnungsdaten von mehr als acht Millionen Arbeitnehmern. Die Auswertungen erfolgen anonymisiert und aggregiert.
Die jeweils jüngsten Umsatzwerte sind Hochrechnungen und können sich durch später eingehende Meldungen verändern. Für die November-Veröffentlichung weist DATEV außerdem auf größere Revisionen der Branchen-Umsatzdaten hin, die mit verändertem Frühmeldeverhalten zusammenhängen. Frühere Veröffentlichungsstände sollten deshalb nicht ungeprüft miteinander verglichen werden.
Der Index liefert damit einen aktuellen Vergleichsmaßstab für die Entwicklung des Mittelstands. Über Gewinn, verfügbare Liquidität oder die konkrete Lage einer einzelnen GmbH entscheidet er nicht.
DATEV Mittelstandsindex November 2026
Wenn Umsatzrückgang und knappe Liquidität zusammenkommen
Zeigen Ihre eigenen Zahlen eine anhaltend schwache Auslastung, unzureichende Erträge oder absehbare Zahlungslücken, sollte die weitere Planung gemeinsam mit Buchhaltung, Steuerberatung und bei Bedarf spezialisierten Fachleuten geprüft werden.
Stellen Sie dafür eine aktuelle betriebswirtschaftliche Auswertung, offene Kundenforderungen, fällige Verbindlichkeiten und den verbindlichen Auftragsbestand zusammen. Weitere Orientierung bietet unser Beitrag zu Hilfe bei einer GmbH-Krise und drohender Insolvenz.
Quellen und weiterführende Informationen
- DATEV Mittelstandsindex: Webauswertung November 2026 – Primärquelle für die Oktober-Werte, die Umsatz- und Lohnentwicklung nach Unternehmensgröße sowie den Hinweis auf Revisionen der Branchen-Umsatzdaten. Die Startseite wird mit späteren Ausgaben aktualisiert.
- DATEV: Datenbasis, Methodik, Größenklassen und Veröffentlichungskalender – Erläuterungen zur Datenbasis, Hochrechnung, Saison- und Kalenderbereinigung sowie zur Einteilung der Unternehmen.
- DATEV: Methodenbericht zur Überarbeitung vom 19. Februar 2026 – Grundlage für die Einordnung des Lohnindex als Entwicklung mittlerer Bruttostundenlöhne einschließlich Einmal- und Sonderzahlungen sowie für die Gewichtung mit der vereinbarten Arbeitszeit.
- IHK für München und Oberbayern: Liquiditätsplanung – Grundlagen zur zeitlichen Gegenüberstellung von Einzahlungen und Auszahlungen sowie zur Abgrenzung von Liquiditäts- und Ergebnisplanung.

