Deutsche Bundesbank – Deutsche Wirtschaft stagniert
Bundesbank erwartet Stagnation im dritten Quartal – Erholung zum Jahresende bleibt unsicher
Stand: 22. Oktober 2026. Grundlage ist der Bundesbank-Monatsbericht vom 21. Oktober 2026.
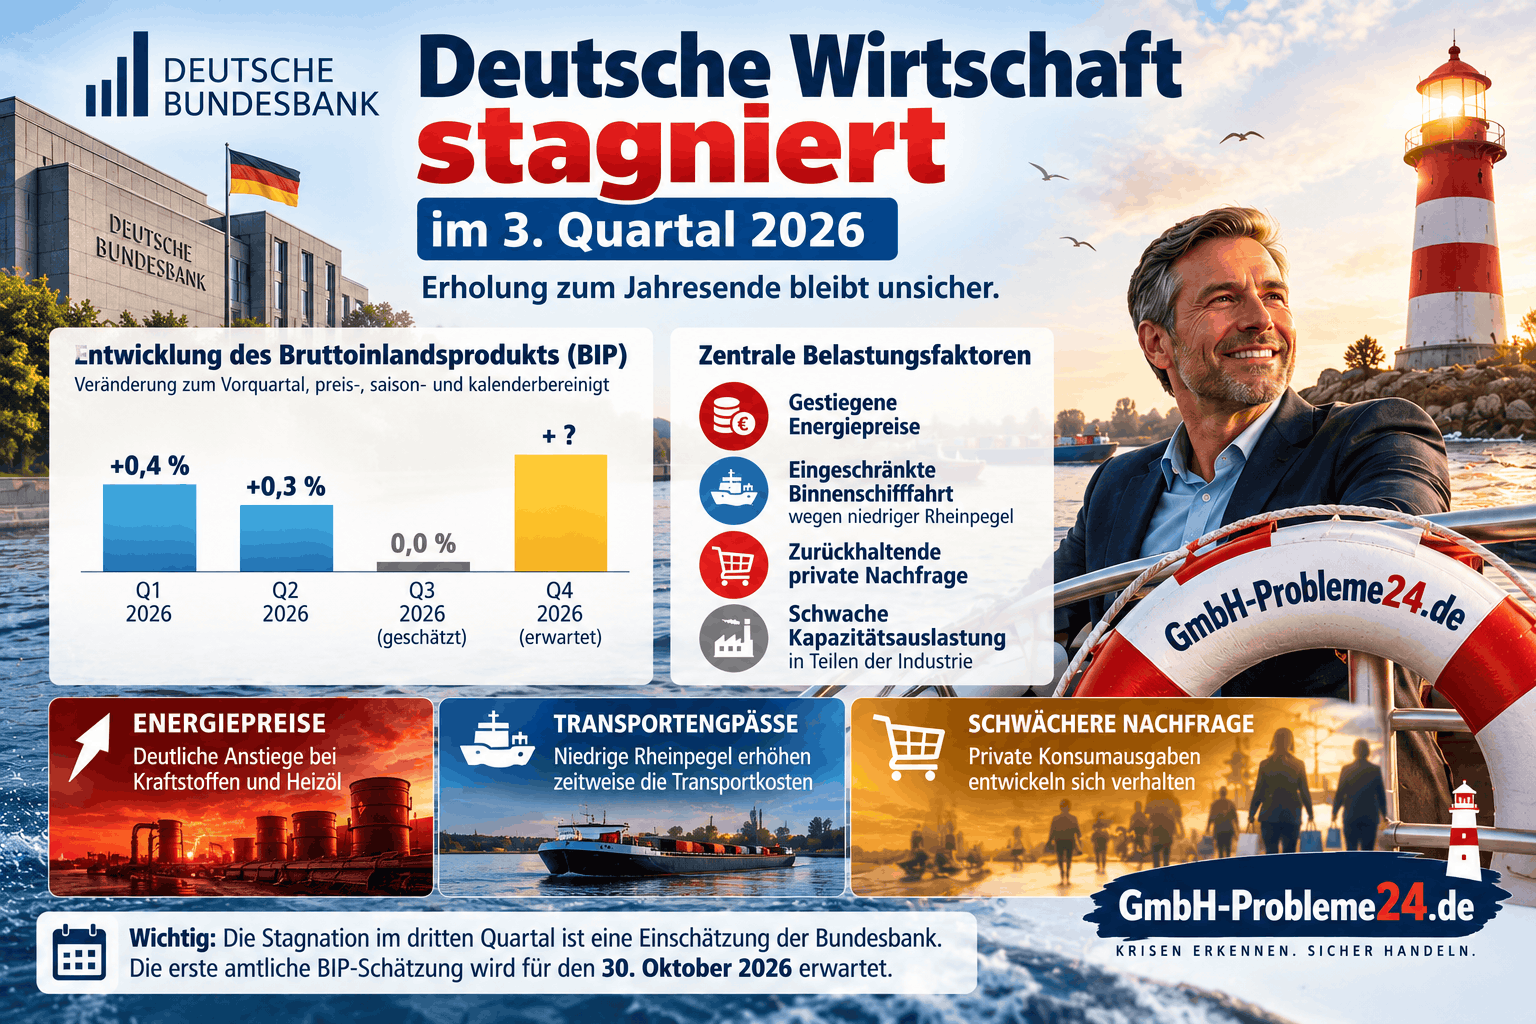
Die deutsche Wirtschaft dürfte im dritten Quartal 2026 nicht gewachsen sein. Zu dieser Einschätzung kommt die Deutsche Bundesbank in ihrem neuen Monatsbericht. Nach dem Wachstum im ersten Halbjahr hätte die Erholung damit eine Pause eingelegt. Für das vierte Quartal rechnet die Notenbank wieder mit einer spürbaren Belebung. Hohe Energiepreise, Einschränkungen der Binnenschifffahrt und eine verhaltene private Nachfrage machen den weiteren Verlauf jedoch unsicher.
Eine amtliche Bestätigung der Stagnation liegt bislang nicht vor. Die erste Schätzung des Statistischen Bundesamtes zur Wirtschaftsleistung zwischen Juli und September wird für den 30. Oktober 2026 erwartet. Die Bundesbank nimmt mit ihrer Analyse eine Bewertung auf Grundlage der bereits verfügbaren Konjunkturdaten vor.
Nach dem Wachstum im ersten Halbjahr droht eine Pause
Die neue Einschätzung markiert einen Dämpfer für die deutsche Konjunktur. Nach dem jüngsten amtlichen Datenstand war das Bruttoinlandsprodukt im ersten Quartal 2026 gegenüber dem Vorquartal um 0,4 Prozent und im zweiten Quartal um 0,3 Prozent gestiegen. Diese Angaben sind preis-, saison- und kalenderbereinigt.
Gerade beim zweiten Quartal ist der Veröffentlichungsstand wichtig: Die erste Schätzung hatte lediglich ein Plus von 0,2 Prozent ausgewiesen. In den ausführlicheren Ergebnissen vom 25. August wurde der Zuwachs auf 0,3 Prozent angehoben. Die Revision zeigt, dass frühe Konjunkturdaten mit zusätzlichen Informationen noch angepasst werden können.
| Zeitraum | Wirtschaftliche Entwicklung | Stand der Aussage |
|---|---|---|
| Erstes Quartal 2026 | BIP: +0,4 Prozent zum Vorquartal | Amtliches Ergebnis, revidierter Stand |
| Zweites Quartal 2026 | BIP: +0,3 Prozent zum Vorquartal | Amtliches Ergebnis vom 25. August |
| Drittes Quartal 2026 | Voraussichtlich Stagnation | Einschätzung der Bundesbank |
| Viertes Quartal 2026 | Spürbares Wachstum erwartet | Ausblick der Bundesbank |
Was die erwartete Stagnation tatsächlich bedeutet
Stagnation bedeutet in diesem Zusammenhang, dass die gesamtwirtschaftliche Leistung gegenüber dem vorherigen Quartal ungefähr unverändert geblieben sein dürfte. Daraus folgt weder, dass sämtliche Branchen gleich abschneiden, noch lässt sich daraus bereits die Wachstumsrate für das Gesamtjahr ablesen.
Ein schwaches Sommerquartal kann mit steigender Produktion in einzelnen Bereichen zusammenfallen. Ebenso kann eine gesamtwirtschaftliche Erholung Branchen einschließen, deren Produktion oder Absatz weiter zurückgeht. Das Bruttoinlandsprodukt bündelt die Wertschöpfung einer ganzen Volkswirtschaft; die Lage einzelner Unternehmen und Wirtschaftszweige kann davon erheblich abweichen.
Die Bundesbank-Einschätzung ist deshalb als vorläufiges Lagebild zu lesen. Eine auf eine Nachkommastelle feststehende BIP-Veränderung für das dritte Quartal wäre vor der amtlichen Veröffentlichung eine Genauigkeit, die die vorliegenden Informationen nicht hergeben.
Deutsche Bundesbank – Deutsche Wirtschaft stagniert Infografik
Niedrigwasser am Rhein belastet Industrie und Außenhandel
Eine besondere Rolle spielen die niedrigen Wasserstände wichtiger Transportwege. Die Bundesbank nennt dabei energieintensive Branchen wie die Mineralölverarbeitung und die chemische Industrie. Einschränkungen auf dem Rhein erschwerten den Warentransport; Umleitungen erhöhten zeitweise die Transportkosten.
Der wirtschaftliche Zusammenhang reicht über die Schifffahrtsunternehmen hinaus. Wenn Schiffe weniger Ladung aufnehmen können, sinkt die Transportleistung je Fahrt. Für die gleiche Gütermenge werden zusätzliche Fahrten oder andere Transportmittel benötigt. Ein Wechsel auf Straße oder Schiene setzt wiederum freie Kapazitäten, passende Umschlagmöglichkeiten und organisatorische Anpassungen voraus.
Dass diese Ausweichverkehre im Sommer tatsächlich ein wirtschaftspolitisches Thema waren, dokumentiert eine Mitteilung des Bundesverkehrsministeriums vom 12. August. Bund und Länder vereinbarten Maßnahmen, um zusätzliche Transporte auf Straße und Schiene zu erleichtern. Dazu zählten unter anderem zusätzliche Kapazitäten im Schienengüterverkehr und flexiblere Umschlagsmöglichkeiten.
Auch die Verbindungen zwischen Seehäfen und industriellen Standorten sind betroffen. Die Bundesbank bringt die eingeschränkte Binnenschifffahrt deshalb mit der schwächeren Entwicklung des Außenhandels in Verbindung. Der bereits veröffentlichte Rückgang der deutschen Exporte gehört zu den weiteren Indikatoren für das Auslandsgeschäft.
Die Produktionsdaten zeigen deutliche Unterschiede zwischen den Branchen
Ein Blick auf die Augustzahlen verdeutlicht, weshalb die Konjunkturlage eine differenzierte Betrachtung verlangt. Nach Angaben des Statistischen Bundesamtes stieg die Produktion im Produzierenden Gewerbe gegenüber Juli um 2,0 Prozent. Die Angabe ist preis-, saison- und kalenderbereinigt.
Der Gesamtwert umfasst allerdings auch Bau und Energie. Für die Industrie allein fiel der Zuwachs mit 0,6 Prozent deutlich geringer aus. Einen wesentlichen Beitrag zum Gesamtanstieg leistete die Bauproduktion, die um 9,3 Prozent zulegte.
Damit beantwortet ein positiver Monatswert noch nicht die Frage, wie die gesamte Wirtschaft im Quartal abgeschnitten hat. Er beschreibt eine Veränderung innerhalb eines bestimmten Wirtschaftsbereichs und eines einzelnen Monats. Für das Quartalsergebnis zählen zusätzlich die Entwicklung in den anderen Monaten und die Wertschöpfung in den übrigen Teilen der Wirtschaft.
Diese Unterscheidung ist für die aktuelle Nachricht wesentlich: Ein kräftiger Anstieg der Bauproduktion kann den Gesamtindex verbessern, während die Industrie nur wenig an Dynamik gewinnt. Eine einheitliche Entwicklung aller Branchen lässt sich daraus nicht ableiten.
Industrieaufträge: Der starke Monatsrückgang braucht eine Einordnung
Auch die Entwicklung der Industrieaufträge liefert ein uneinheitliches Signal. Im August sank der reale Auftragseingang im Verarbeitenden Gewerbe nach vorläufigen Destatis-Angaben saison- und kalenderbereinigt um 10,6 Prozent gegenüber dem Vormonat. Ohne Großaufträge betrug der Rückgang jedoch lediglich 0,1 Prozent.
Der Unterschied zeigt, wie stark einzelne umfangreiche Bestellungen den Monatsvergleich beeinflussen können. Ein Rückgang des Gesamtindex um mehr als zehn Prozent beschreibt deshalb keinen gleichmäßigen Nachfrageverlust in dieser Größenordnung über sämtliche Industriezweige hinweg.
Aufträge und Produktion bilden zudem verschiedene Vorgänge ab. Während der Auftragseingang neue Bestellungen erfasst, misst die Produktion die tatsächlich erbrachte Leistung. Ein Betrieb kann bestehende Aufträge abarbeiten, obwohl weniger neue Bestellungen eingehen. Umgekehrt muss ein großer Auftrag nicht unmittelbar zu höherer Produktion im selben Monat führen.
Für die Einordnung der Bundesbank-Analyse erklärt das, weshalb mehrere Indikatoren gemeinsam betrachtet werden: Ein einzelner Monatswert kann die gesamtwirtschaftliche Entwicklung nur teilweise abbilden.
Energiepreise treiben die Inflation – besonders Kraftstoffe und Heizöl
Die Preisentwicklung gehört zu den zentralen Belastungen der privaten Nachfrage. Das Statistische Bundesamt meldete für September eine Inflationsrate von 3,3 Prozent gegenüber dem Vorjahresmonat, nach 2,9 Prozent im August. Maßgeblich ist hier der nationale Verbraucherpreisindex.
Die Unterschiede innerhalb des Energiebereichs sind erheblich:
| Preisgruppe | September 2026 gegenüber September 2025 |
|---|---|
| Energieprodukte insgesamt | +14,9 Prozent |
| Kraftstoffe | +37,1 Prozent |
| Leichtes Heizöl | +74,9 Prozent |
| Strom | −5,5 Prozent |
| Erdgas ohne Betriebskosten | −2,8 Prozent |
| Fernwärme | −1,0 Prozent |
Der Anstieg bei Energie wurde somit vor allem von Mineralölprodukten getragen. Die Aussage, sämtliche Energieträger hätten sich gegenüber dem Vorjahr verteuert, wäre unzutreffend. Ebenso lassen sich diese Verbraucherpreisdaten nicht unmittelbar auf die individuellen Beschaffungskosten eines Industriebetriebs übertragen.
Für die Haushalte bedeutet eine stärkere Belastung durch notwendige Ausgaben bei ansonsten gleichen Bedingungen weniger finanziellen Spielraum für andere Käufe. Auf vorgelagerten Handelsstufen ist die Preisentwicklung ein eigenes Thema; dazu gehört die Berichterstattung über gestiegene Großhandelspreise.
Deutsche Bundesbank – Deutsche Wirtschaft stagniert
Vom privaten Konsum kommen vorerst wenige Impulse
Nach Einschätzung der Bundesbank dürfte der private Konsum im dritten Quartal kaum zum Wirtschaftswachstum beigetragen haben. Höhere Energieausgaben und die gestiegene Teuerung belasten die Kaufkraft. Damit fehlt der Konjunktur eine mögliche Stütze, während Industrie und Außenhandel ebenfalls mit Schwierigkeiten umgehen müssen.
Für die wirtschaftliche Einordnung ist entscheidend, zwischen höheren Ausgaben in Euro und zusätzlichen Käufen zu unterscheiden. Wenn ein Haushalt für dieselbe Menge an Waren mehr bezahlt, steigt der nominale Umsatz. Ein entsprechender realer Nachfragezuwachs entsteht dadurch noch nicht. Deshalb sind preisbereinigte Größen für die Beurteilung des Konsums und des Wirtschaftswachstums besonders wichtig.
Auch die Belastung der einzelnen Haushalte unterscheidet sich. Wer viel Kraftstoff benötigt oder mit Öl heizt, ist von den aktuellen Preissteigerungen anders betroffen als ein Haushalt mit einem anderen Verbrauchsprofil. Die durchschnittliche Inflationsrate beschreibt die allgemeine Preisentwicklung; sie bildet die persönliche Ausgabensituation nicht vollständig ab.
Warum eine Belebung zum Jahresende trotzdem möglich bleibt
Die Bundesbank hält an der Erwartung fest, dass die Wirtschaftsleistung im vierten Quartal wieder spürbar steigt. Ein Teil der Belastungen des Sommers wird als vorübergehend eingeordnet. Gleichzeitig hängt der weitere Verlauf wesentlich von der Entwicklung des Krieges im Nahen Osten ab.
Die ökonomische Überlegung dahinter lässt sich nachvollziehen: Wenn ein zeitweiliger Transportengpass nachlässt, kann zuvor erschwerte Produktion wieder leichter stattfinden. Auch die Abwicklung verschobener Lieferungen kann einen späteren Zeitraum stützen. Eine solche Normalisierung kann Wachstum erzeugen, ohne dass sich sämtliche wirtschaftlichen Rahmenbedingungen gleichzeitig verbessern.
Das ist eine Erklärung des möglichen Erholungsmechanismus, keine zusätzliche bezifferte Prognose. Ob entsprechende Nachholeffekte tatsächlich eintreten und wie stark sie ausfallen, hängt unter anderem davon ab, ob Aufträge fortbestehen, Transporte wieder möglich werden und weitere Belastungen hinzukommen.
Eine erwartete Erholung bleibt damit an Voraussetzungen gebunden. Aus dem Ausblick lässt sich weder ein sicherer Aufschwung noch eine gleichmäßige Verbesserung für alle Branchen ableiten.
Vorübergehende Engpässe und schwache Auslastung haben unterschiedliche Ursachen
Für die Bewertung des Jahresendausblicks ist außerdem die Unterscheidung zwischen Transportproblemen und fehlender Nachfrage bedeutsam. Bei einem Transportengpass kann ein Auftrag vorhanden sein, dessen Ausführung sich verzögert. Bei mangelnder Nachfrage fehlen dagegen Bestellungen, selbst wenn Maschinen, Beschäftigte und Transportmittel verfügbar sind.
Eine geringe Kapazitätsauslastung beschreibt, dass vorhandene Produktionsmöglichkeiten nur teilweise genutzt werden. Unter solchen Bedingungen können zusätzliche Aufträge zunächst mit bestehenden Anlagen bearbeitet werden. Ein unmittelbarer Bedarf an Erweiterungsinvestitionen entsteht daraus nicht zwangsläufig.
Die Auflösung eines logistischen Engpasses beseitigt daher nicht automatisch längerfristige Absatzprobleme. Als gesonderter Hintergrund gehört dazu beispielsweise die China-Absatzkrise deutscher Zulieferer. Sie betrifft die Entwicklung eines wichtigen Absatzmarktes und muss unabhängig von vorübergehenden Einschränkungen auf deutschen Wasserstraßen eingeordnet werden.
Am 30. Oktober folgt die erste amtliche BIP-Schätzung
Der nächste zentrale Termin für die Beurteilung des Sommerquartals ist der 30. Oktober. Dann wird die erste amtliche Schätzung des Bruttoinlandsprodukts für das dritte Quartal erwartet. Sie wird zeigen, ob sich die von der Bundesbank angenommene Stagnation in den ersten statistischen Ergebnissen bestätigt.
Auch diese Veröffentlichung ist zunächst eine Schnellmeldung, deren Datengrundlage später ergänzt wird. Das bereits revidierte Ergebnis für das zweite Quartal verdeutlicht, weshalb der jeweilige Veröffentlichungsstand zu einer präzisen Konjunkturberichterstattung gehört.
Für den weiteren Verlauf bis zum Jahresende werden anschließend vor allem die neuen Daten zu Produktion, Auftragseingängen, Außenhandel und privatem Konsum zusätzliche Hinweise liefern. Ob aus einer Normalisierung nach dem schwachen Sommer eine breiter getragene Erholung wird, bleibt damit die entscheidende offene Frage.
Quellen und weiterführende Informationen
- Deutsche Bundesbank: Monatsbericht Oktober 2026, veröffentlicht am 21. Oktober 2026; mit dem Kurzbericht zur Konjunkturlage.
- Deutsche Bundesbank: Erholung der deutschen Wirtschaft vorübergehend unterbrochen, 21. Oktober 2026; offizielle Zusammenfassung zu Stagnation, Industrie, Transportbelastungen und Inflation.
- Statistisches Bundesamt: Ausführliche Ergebnisse zur Wirtschaftsleistung im zweiten Quartal 2026, Pressemitteilung Nr. 303 vom 25. August 2026, korrigierte Fassung.
- Statistisches Bundesamt: Bruttoinlandsprodukt – aktuelle Eckwerte, Datenstand 25. August 2026; Quartalsentwicklung des ersten Halbjahres.
- Statistisches Bundesamt: Produktion im August 2026 – plus 2,0 Prozent zum Vormonat, Pressemitteilung Nr. 355 vom 7. Oktober 2026.
- Statistisches Bundesamt: Auftragseingang im Verarbeitenden Gewerbe im August 2026, Pressemitteilung Nr. 354 vom 6. Oktober 2026; mit gesondertem Ergebnis ohne Großaufträge.
- Statistisches Bundesamt: Inflationsrate im September 2026 bei 3,3 Prozent, Pressemitteilung Nr. 364 vom 13. Oktober 2026; endgültige Ergebnisse und Preisentwicklung einzelner Energieträger.
- Bundesverkehrsministerium: Niedrigwasser – Bund und Länder verstärken Maßnahmen für sichere Lieferketten, Pressemitteilung vom 12. August 2026; Hintergrund zu Ausweichverkehren und Transportmaßnahmen.
- ntv/dpa: Bundesbank erwartet Verbesserung der deutschen Wirtschaft zum Jahresende, 21. Oktober 2026; ergänzender Beleg für den Ausblick auf das vierte Quartal und den erwarteten BIP-Veröffentlichungstermin am 30. Oktober.