Importpreise September 2026
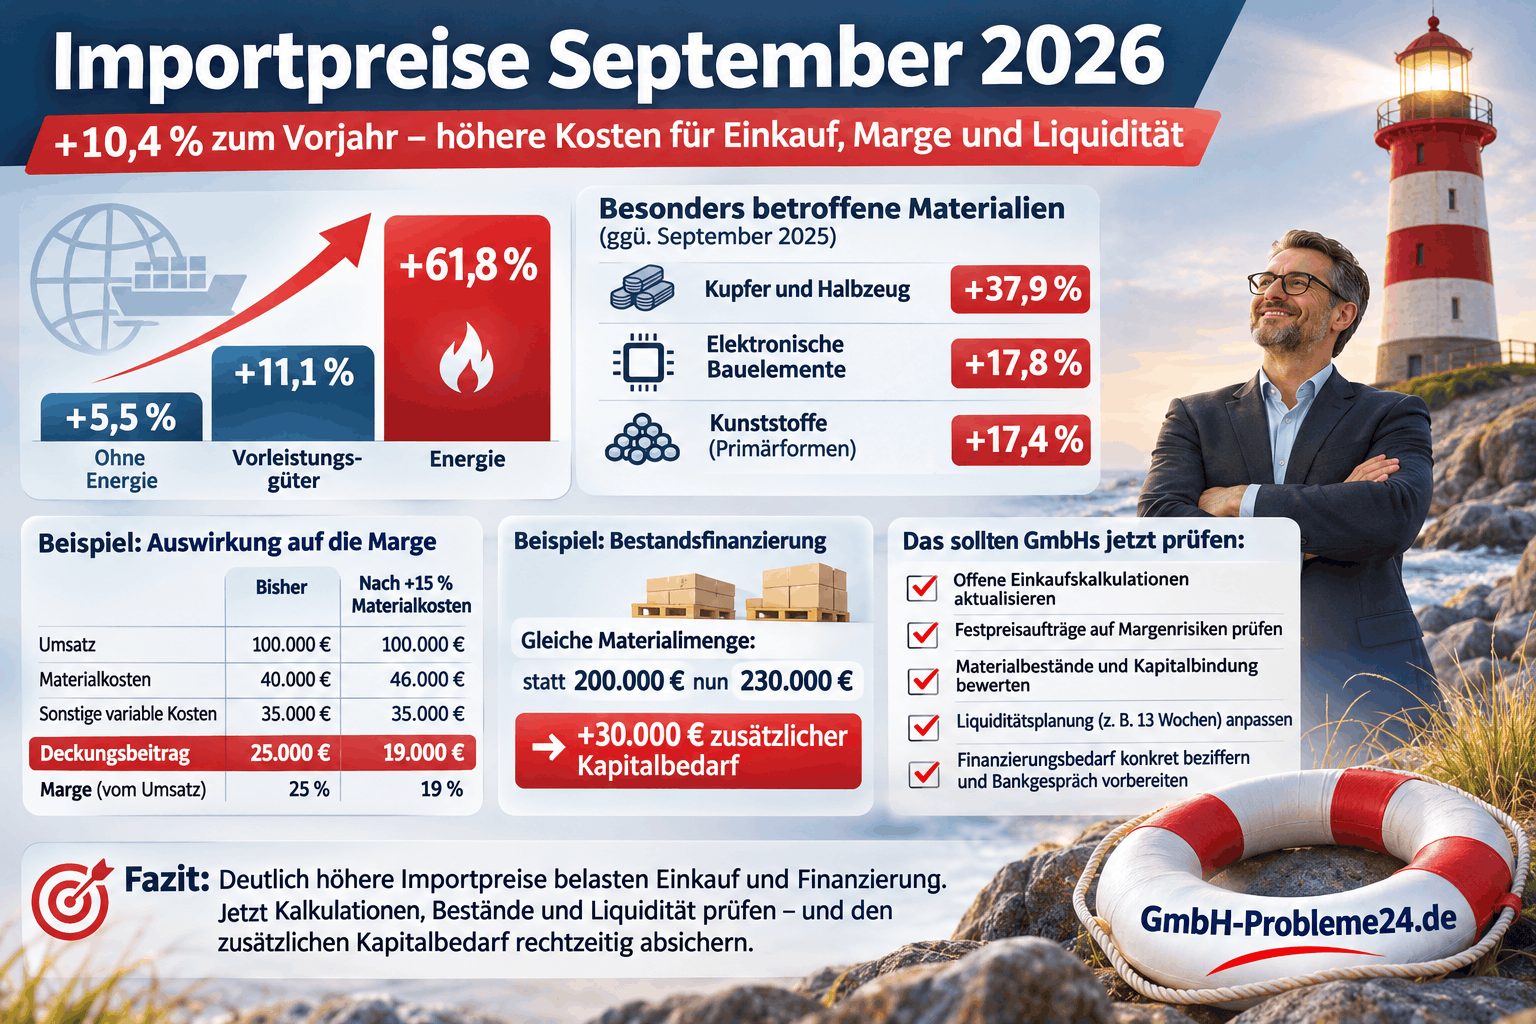
Importierte Waren haben sich für die deutsche Wirtschaft deutlich verteuert. Die Importpreise lagen im September 2026 um 10,4 Prozent über dem Vorjahresniveau und um 2,1 Prozent über dem Vormonat. Besonders kräftig stiegen die Preise für Energie und industrielle Vorprodukte.
Nach Angaben des Statistischen Bundesamtes war dies der stärkste jährliche Anstieg seit November 2022. Für GmbHs mit hohem Materialeinsatz stellt sich damit eine konkrete Frage: Reichen die kalkulierten Verkaufspreise und die vorhandene Finanzierung noch aus, wenn der nächste Einkauf teurer wird?
Importpreise September 2026: Energie und Vorprodukte deutlich teurer
| Warengruppe | Veränderung gegenüber September 2025 |
|---|---|
| Importpreise insgesamt | +10,4 % |
| Energie | +61,8 % |
| Vorleistungsgüter | +11,1 % |
| Importpreise ohne Energie | +5,5 % |
| Kupfer und Halbzeug daraus | +37,9 % |
| Elektronische Bauelemente | +17,8 % |
| Kunststoffe in Primärformen | +17,4 % |
Auch im Monatsvergleich fiel Energie auf: Gegenüber August verteuerte sie sich um 14,5 Prozent. Bei Vorleistungsgütern betrug das Plus 0,5 Prozent.
Vorjahres- und Vormonatsraten beziehen sich auf unterschiedliche Zeiträume und dürfen nicht addiert werden. Die Veröffentlichung vom 30. Oktober beschreibt die Preisentwicklung im September.
Importpreise September 2026 Infografik
Was die Importpreise für die Einkaufskosten einer GmbH aussagen
Der Importpreisindex beschreibt die durchschnittliche Preisentwicklung eingeführter Waren. Grundlage sind vertraglich vereinbarte Preise auf der Importstufe; Steuern und Zölle sind nicht enthalten. Er misst damit einen anderen Ausschnitt als die vollständigen Beschaffungskosten eines einzelnen Unternehmens.
Wie stark eine GmbH betroffen ist, hängt insbesondere von ihrem Warenmix, den Bezugsquellen, dem Einkaufszeitpunkt und den vereinbarten Konditionen ab. Bereits verbindlich gesicherte Einkaufspreise können eine laufende Auftragskalkulation stabilisieren. Bei noch offenen Bestellungen muss dagegen mit aktuellen Angeboten gerechnet werden.
Auch Unternehmen, die ausschließlich bei deutschen Lieferanten bestellen, können mittelbar betroffen sein, wenn diese importierte Rohstoffe oder Bauteile einsetzen und Kosten weitergeben. Ob und in welchem Umfang das geschieht, lässt sich aus dem Gesamtindex allein nicht ableiten.
Für die betriebliche Prüfung empfiehlt sich deshalb der Vergleich identischer Artikel und Mengen zu alten und neuen Einkaufskonditionen. Eine ergänzende Einordnung bietet unser Beitrag über steigende Großhandelspreise und ihre Auswirkungen auf die Marge.
Welche Unternehmen ihre offenen Kalkulationen prüfen sollten
Aus den betroffenen Warengruppen ergeben sich insbesondere folgende Prüffelder. Sie sind eine betriebswirtschaftliche Einordnung, keine Prognose der Kostenentwicklung einzelner Branchen:
- Metallverarbeitung: noch ungesicherte Bestellungen von Kupfer, Metallhalbzeugen und anderen Vormaterialien.
- Elektrotechnik und Elektrohandwerk: Einkauf von kupferhaltigen Produkten und elektronischen Bauteilen für bereits kalkulierte Aufträge.
- Kunststoffverarbeitung: Beschaffung von Granulaten und weiteren Ausgangsstoffen sowie der Energieeinsatz in der Produktion.
- Bau und Ausbau: Materialbestellungen für laufende Projekte, insbesondere bei lange zuvor vereinbarten Verkaufspreisen.
- Handel: Wiederbeschaffung des Warenlagers und Finanzierung der Zeit bis zum Zahlungseingang der Kunden.
Bei Bauprojekten lohnt sich zusätzlich die Betrachtung von Kostensteigerungen und Finanzierung laufender Bauvorhaben. Lange Projektlaufzeiten können dazu führen, dass zwischen Angebotskalkulation, Materialeinkauf und Kundenzahlung mehrere Monate liegen.
Festpreisaufträge: Wie teureres Material den Deckungsbeitrag senkt
Eine Materialverteuerung kann einen erheblichen Teil des kalkulierten Deckungsbeitrags aufzehren. Das zeigt folgende fiktive Nettorechnung: Eine GmbH hat einen Auftrag über 100.000 Euro angenommen. Das benötigte Material ist noch vollständig zu beschaffen und preislich ungesichert. Seine tatsächlichen Einkaufskosten steigen im Beispiel um 15 Prozent; Auftragsmenge, Verkaufspreis und übrige variable Kosten bleiben unverändert.
| Position | Ursprüngliche Kalkulation | Nach Materialverteuerung |
|---|---|---|
| Netto-Auftragsumsatz | 100.000 € | 100.000 € |
| Materialkosten | 40.000 € | 46.000 € |
| Sonstige variable Auftragskosten | 35.000 € | 35.000 € |
| Deckungsbeitrag | 25.000 € | 19.000 € |
| Deckungsbeitrag in Prozent des Umsatzes | 25 % | 19 % |
Die zusätzlichen Materialkosten von 6.000 Euro verringern den Deckungsbeitrag um 24 Prozent. Seine Quote fällt um sechs Prozentpunkte. Der Deckungsbeitrag steht zur Deckung der Fixkosten und eines möglichen Gewinns zur Verfügung; er ist deshalb nicht mit dem Unternehmensgewinn gleichzusetzen.
Für eine neue Angebotskalkulation ergeben sich unter denselben Annahmen zwei unterschiedliche Zielpreise: Mit 106.000 Euro Umsatz bliebe der bisherige absolute Deckungsbeitrag von 25.000 Euro erhalten. Für eine unveränderte Deckungsbeitragsquote von 25 Prozent wären 108.000 Euro erforderlich: 81.000 Euro variable Kosten geteilt durch 0,75.
Bei bestehenden Festpreisaufträgen sollte die Planung zunächst mit dem vereinbarten Erlös rechnen. Noch offene Nachverhandlungen gehören als gesondertes Szenario in die Kalkulation. Bereits preislich gesicherte Materialmengen sind von einer angenommenen Verteuerung des offenen Einkaufs auszunehmen.
Die angenommenen 15 Prozent sind eine frei gewählte Rechengröße. Sie entsprechen keiner Prognose von Destatis und keiner pauschalen Kostensteigerung für eine bestimmte GmbH.
Bestandsfinanzierung: Gleiche Materialmenge, 30.000 Euro mehr Kapitalbedarf
Höhere Einkaufspreise können auch dann zusätzliche Finanzierung erfordern, wenn ein Unternehmen seine Verkaufspreise anpassen kann. Das Material muss möglicherweise bezahlt werden, bevor die entsprechenden Kundenzahlungen eingehen.
Vereinfachtes Beispiel: Kostet die Wiederbeschaffung derselben Materialmenge statt bisher 200.000 Euro nun 230.000 Euro, müssen zunächst 30.000 Euro zusätzlich finanziert werden. Die Beträge verstehen sich netto; Mengen und Zusammensetzung des Bestands bleiben unverändert.
Wann dieser Mehrbedarf zahlungswirksam wird, hängt von den Fälligkeiten ab. Lieferantenzahlungsziele können den Abfluss verschieben. Kundenanzahlungen, verfügbare Eigenmittel oder abrufbare Kreditlinien können ihn decken. Ein Kredit finanziert die zusätzliche Kapitalbindung, beseitigt sie aber nicht.
Für die Liquiditätsplanung müssen deshalb die tatsächlichen Ein- und Auszahlungen gegenübergestellt werden. Dazu gehören auch Steuern, Zinsen und Tilgungen, die im vereinfachten Bestandsbeispiel ausgeklammert sind. Eine profitable Auftragsrechnung allein zeigt noch nicht, ob alle Rechnungen rechtzeitig bezahlt werden können.
Ob eine kurzfristige Überbrückung oder eine dauerhaft angepasste Finanzierung erforderlich ist, hängt von der Dauer der Mittelbindung ab. Diese Unterscheidung erläutert unser Beitrag zu Betriebsmittelbedarf und Finanzierung einer GmbH.
Importpreise September 2026
Fünf Prüfpunkte für Einkauf, Geschäftsführung und Finanzierung
- Offenen Einkauf erfassen: Welche Materialmengen werden für bestehende Aufträge noch benötigt? Welche Preise sind verbindlich gesichert, welche lediglich geschätzt?
- Aufträge neu durchrechnen: Aktuelle Beschaffungskosten mit dem vereinbarten Erlös vergleichen. Mit Aufträgen beginnen, die ein hohes ungesichertes Einkaufsvolumen oder einen kleinen Deckungsbeitrag haben.
- Bestände überprüfen: Benötigte Mengen, Lagerdauer und Wiederbeschaffungskosten gegenüberstellen. Zusätzliche Vorräte gegen Preisrisiken nur mit Blick auf Kapitalbindung, Lagerkosten und tatsächlichen Absatzbedarf erwägen.
- Zahlungstermine zusammenführen: In einer rollierenden Liquiditätsplanung beispielsweise die nächsten 13 Wochen abbilden. Auch größere Zahlungen nach diesem Zeitraum berücksichtigen. Bei unsicheren Kundenzahlungen ein vorsichtigeres Szenario rechnen.
- Finanzierungsbedarf konkret beziffern: Für ein Bankgespräch Betrag, benötigten Zeitraum und Rückzahlungsquelle erläutern. Aktuelle Auswertungen, offene Posten und überarbeitete Auftragskalkulationen bereithalten.
Wer zusätzliche Kreditlinien benötigt, sollte außerdem die Kreditwürdigkeit seiner GmbH und die Unterlagen für das Bankgespräch prüfen. Dabei muss erkennbar sein, welcher Teil des Geldbedarfs aus höheren Beschaffungspreisen entsteht und wann die vorfinanzierten Mittel zurückfließen.
Quellen und Datengrundlage
- Statistisches Bundesamt: Importpreise im September 2026 – Pressemitteilung Nr. 379 vom 30. Oktober 2026. Primärquelle für die amtlichen Preisveränderungen und die Erläuterung der Berechnung ohne Steuern und Zölle.
- IHK für München und Oberbayern: Liquiditätsplanung. Grundlagen zur Gegenüberstellung von Ein- und Auszahlungen sowie zur Unterscheidung zwischen Ergebnis- und Liquiditätsplanung.
Die betriebliche Einordnung und die Handlungsempfehlungen sind redaktionelle Ableitungen. Die Rechenbeispiele sind eigene, vereinfachte Modellrechnungen mit ausdrücklich genannten Annahmen. Sie beschreiben kein konkretes Unternehmen.
Stand: 31. Oktober 2026 · Destatis-Veröffentlichung: 30. Oktober 2026 · Berichtsmonat: September 2026

