Inflation sinkt auf 2,8 Prozent
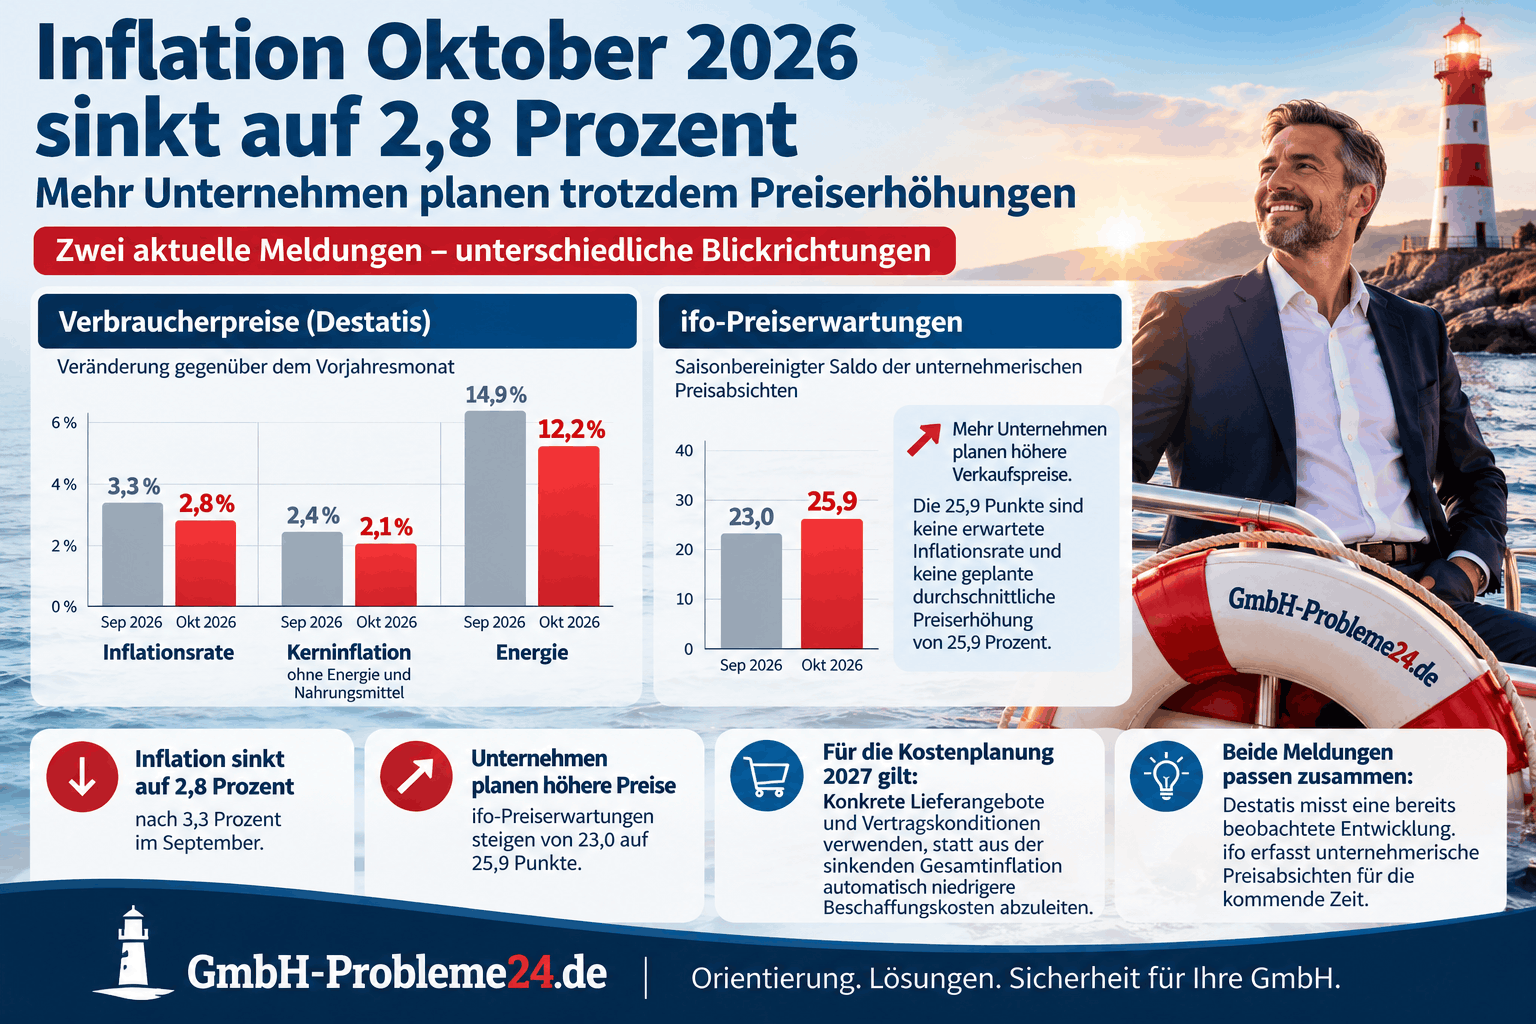
Die Inflation in Deutschland geht im Oktober 2026 voraussichtlich auf 2,8 Prozent zurück. Im September hatte sie noch 3,3 Prozent betragen. Gleichzeitig steigen die ifo-Preiserwartungen: Mehr Unternehmen beabsichtigen, ihre Verkaufspreise anzuheben. Für die Kostenplanung 2027 ergibt sich daraus ein differenziertes Bild: Die aktuelle Verbraucherpreisentwicklung entspannt sich, während aus den Unternehmen neue Preissignale kommen.
Die beiden Meldungen beschreiben unterschiedliche Entwicklungen. Destatis erfasst bereits beobachtete Verbraucherpreise. Die ifo-Umfrage untersucht Preisabsichten für die kommenden Monate. Für Geschäftsführer ist deshalb entscheidend, wie sich die tatsächlichen Einkaufspreise, Vertragskonditionen und Verkaufsmöglichkeiten ihrer GmbH verändern.
Inflation im Oktober 2026: Die wichtigsten Zahlen im Vergleich
Nach der vorläufigen Berechnung des Statistischen Bundesamtes sinkt die jährliche Teuerungsrate um 0,5 Prozentpunkte. Auch die Kerninflation geht zurück. Energie bleibt gegenüber dem Vorjahresmonat deutlich teurer.
| Kennzahl | September 2026 | Oktober 2026 | Vergleichsmaßstab |
|---|---|---|---|
| Inflationsrate | 3,3 % | 2,8 % | Verbraucherpreise gegenüber dem Vorjahresmonat |
| Kerninflation | 2,4 % | 2,1 % | Ohne Energie und Nahrungsmittel, gegenüber dem Vorjahresmonat |
| Energie im Verbraucherpreisindex | 14,9 % | 12,2 % | Haushaltsenergie und Kraftstoffe gegenüber dem Vorjahresmonat |
| ifo-Preiserwartungen | 23,0 Punkte | 25,9 Punkte | Saisonbereinigter Saldo der unternehmerischen Preisabsichten |
Die Destatis-Werte für Oktober sind vorläufig. Der Septemberwert der ifo-Preiserwartungen entspricht dem saisonbereinigt korrigierten Stand der Veröffentlichung vom 30. Oktober.
Gegenüber September sinkt der Verbraucherpreisindex voraussichtlich um 0,2 Prozent. Das ist vom Jahresvergleich zu unterscheiden: Das durchschnittliche Preisniveau liegt weiterhin über Oktober 2025. Eine niedrigere jährliche Inflationsrate allein bedeutet noch keinen Rückgang des Preisniveaus.
Inflation Oktober 2026 sinkt auf 2,8 Prozent Infografik
ifo: Besonders in der Industrie nehmen die Preiserwartungen zu
Der ifo-Indikator steigt insgesamt um 2,9 Punkte. Den deutlichsten Anstieg unter den genannten Wirtschaftsbereichen verzeichnet das Verarbeitende Gewerbe. Bei unternehmensnahen Dienstleistungen geht der Wert dagegen zurück.
| Wirtschaftsbereich | September 2026 | Oktober 2026 |
|---|---|---|
| Verarbeitendes Gewerbe | 22,0 Punkte | 27,2 Punkte |
| Einzelhandel | 31,5 Punkte | 32,2 Punkte |
| Konsumnahe Dienstleistungen | 15,1 Punkte | 17,7 Punkte |
| Bauhauptgewerbe | 16,2 Punkte | 16,1 Punkte |
| Unternehmensnahe Dienstleistungen | 23,4 Punkte | 22,3 Punkte |
Alle Angaben in Punkten. Die Septemberwerte entsprechen dem saisonbereinigt korrigierten Stand der aktuellen ifo-Veröffentlichung.
Das ifo Institut führt die Entwicklung insbesondere auf höhere Rohöl- und Erdgaspreise zurück. Es erwartet deshalb in den kommenden Monaten zunehmenden Preisdruck bei Erzeugern und Verbrauchern. Diese Einschätzung ist eine Prognose; sie legt die späteren Inflationsraten noch nicht fest.
Was 25,9 Punkte tatsächlich bedeuten
Die ifo-Preiserwartungen erfassen die geplante Entwicklung der Verkaufspreise in den kommenden drei Monaten. Für den Saldo wird der Anteil der Unternehmen mit geplanten Preissenkungen vom Anteil der Unternehmen mit geplanten Preiserhöhungen abgezogen. Der veröffentlichte Wert ist saisonbereinigt.
25,9 Punkte sind weder eine erwartete Inflationsrate noch eine durchschnittlich geplante Preiserhöhung von 25,9 Prozent. Auch der Anteil aller Unternehmen, die höhere Preise planen, lässt sich daraus nicht unmittelbar ablesen. Die Höhe der beabsichtigten Preisänderungen wird bei diesem Indikator nicht erfragt.
Warum sinkende Inflation und geplante Preiserhöhungen zusammenpassen
Die Verbraucherpreisstatistik und die Unternehmensbefragung haben unterschiedliche Blickrichtungen. Der Verbraucherpreisindex bildet die Preisentwicklung von Waren und Dienstleistungen ab, die private Haushalte kaufen. Die ifo-Preiserwartungen zeigen, in welche Richtung Unternehmen ihre eigenen Verkaufspreise künftig verändern wollen.
Als wirtschaftliche Erklärung kommt beispielsweise eine zeitversetzte Weitergabe von Kosten infrage: Ein Lieferant kann heute höhere Beschaffungskosten feststellen, seine Verkaufspreise aber erst bei neuen Angeboten oder späteren Vertragsabschlüssen anpassen. Gleichzeitig können andere Verbraucherpreise bereits sinken. Beide Entwicklungen können nebeneinander bestehen.
Ob geplante Preiserhöhungen tatsächlich umgesetzt werden, hängt außerdem von Nachfrage, Wettbewerb und bestehenden Vereinbarungen ab. Die Umfrage ist damit ein Hinweis auf mögliche weitere Preisbewegungen, keine fertige Preisliste für 2027.
Was die Inflation im Oktober 2026 für Unternehmen bedeutet
Ein Unternehmen kauft einen anderen Waren- und Leistungsmix als ein privater Haushalt. Ein Produktionsbetrieb mit hohem Materialeinsatz kann deshalb eine andere Kostenentwicklung erleben als eine Beratungsfirma oder ein Handwerksunternehmen mit großem Fuhrpark.
Auch ein Verbraucherpreisindex für Energie ersetzt kein gewerbliches Strom- oder Gasangebot. Für die eigene Rechnung zählen unter anderem Verbrauch, Arbeitspreis, Grundpreis, Vertragslaufzeit und der Zeitpunkt einer Änderung. Die Zusammenhänge zwischen Energiekosten und Liquidität einer GmbH müssen deshalb auf betrieblicher Ebene betrachtet werden.
Für Einkauf und Vertrieb empfiehlt sich daraus folgende Vorgehensweise: Vergleichen Sie aktuelle Lieferangebote mit den Preisen, die Ihren laufenden Aufträgen zugrunde liegen. So wird sichtbar, bei welchen Leistungen der kalkulierte Überschuss kleiner wird. Vertiefend erläutert unser Beitrag, wie steigende Einkaufspreise die Kalkulation und Marge beeinflussen.
Kostenplanung 2027: Welche Unterlagen jetzt entscheidend sind
Redaktionelle Einordnung: Für eine belastbare Unternehmensplanung sollten konkrete Verträge, Angebote und Mengenannahmen den Ausgangspunkt bilden. Die nachfolgenden Schritte sind eine praktische Ableitung aus den unterschiedlichen Aussagegrenzen der beiden Statistiken.
1. Die eigene Kostenbasis vollständig erfassen
Stellen Sie zunächst zusammen, welche Kosten 2026 voraussichtlich insgesamt anfallen. Ende Oktober gehören dazu die bereits gebuchten Beträge und eine realistische Hochrechnung der verbleibenden Monate. Trennen Sie laufende Ausgaben von einmaligen Sonderkosten.
Ordnen Sie anschließend die wesentlichen Positionen nach Material, Energie, Personal, externen Dienstleistungen sowie Miete, Leasing und Software. Bei der Erfassung der Betriebskosten einer GmbH sollten auch kleinere regelmäßige Zahlungen berücksichtigt werden, wenn sie zusammen einen relevanten Betrag ergeben.
2. Preise, Mengen und Wirksamkeitszeitpunkte getrennt planen
Für jede größere Position benötigt die Planung drei Angaben: den erwarteten Preis, die benötigte Menge und den Zeitpunkt, ab dem neue Konditionen gelten. Ein höherer Jahresaufwand kann sowohl durch teurere Leistungen als auch durch mehr Verbrauch entstehen. Diese Ursachen sollten getrennt erkennbar bleiben.
- Material und Waren: Lieferangebote, Mengenstaffeln, Frachtkosten und mögliche Zuschläge prüfen.
- Energie: Vertragsende, neue Konditionen, geplanten Verbrauch sowie Abschläge und Abrechnungstermine erfassen.
- Personal: Vereinbarte Vergütung, geplante Besetzung und Beschäftigungsumfang zugrunde legen.
- Dienstleistungen: Neue Preislisten und den tatsächlich benötigten Leistungsumfang vergleichen.
- Miete, Leasing und Software: Vertragskonditionen, Laufzeiten und bereits vereinbarte Änderungen berücksichtigen.
Ein einfaches Zeitbeispiel: Steigt eine gleichmäßig anfallende Kostenposition erst ab Juli um zehn Prozent, beträgt die Mehrbelastung des gesamten Jahres bei ansonsten unveränderten Bedingungen fünf Prozent. Für die Planung ist deshalb der Starttermin einer Änderung ebenso relevant wie ihr Prozentsatz.
3. Eine Basisplanung und ein Belastungsszenario rechnen
Die Basisplanung verwendet bereits vereinbarte Konditionen und nachvollziehbare Annahmen für noch offene Positionen. Ein zusätzliches Belastungsszenario zeigt, was passiert, wenn wichtige Angebote höher ausfallen, Kunden weniger bestellen oder eigene Preisanpassungen später greifen.
Dokumentieren Sie bei jeder unsicheren Annahme, worauf sie beruht und wann sie erneut geprüft wird. Dadurch lassen sich neue Lieferangebote gezielt einarbeiten. Ein pauschaler Inflationsaufschlag auf das gesamte Budget kann dagegen bereits erfasste Preissteigerungen doppelt berücksichtigen.
Inflation Oktober 2026 sinkt auf 2,8 Prozent
Rechenbeispiel: Der eigene Kostenanstieg kann deutlich höher ausfallen
Vereinfachtes Planungsbeispiel mit frei gewählten Annahmen, keine Prognose für 2027: Eine GmbH hat eine Kostenbasis von 500.000 Euro. Für die Rechnung werden ganzjährig wirksame Preissteigerungen angenommen. Mengen und Leistungsumfang bleiben unverändert. Die Beträge werden ohne abzugsfähige Vorsteuer betrachtet.
| Kostenblock | Kostenbasis 2026 | Angenommener Anstieg | Zusätzliche Jahreskosten |
|---|---|---|---|
| Material und Waren | 250.000 € | 6 % | 15.000 € |
| Energie | 50.000 € | 15 % | 7.500 € |
| Sonstige Kosten | 200.000 € | 2 % | 4.000 € |
| Gesamt | 500.000 € | 5,3 % gewichtet | 26.500 € |
Die angesetzten Gesamtkosten steigen auf 526.500 Euro. Entscheidend ist die Gewichtung: Der Materialanstieg betrifft die Hälfte der ursprünglichen Kostenbasis, der Energieanstieg ein Zehntel. Die einzelnen Prozentsätze werden daher nicht einfach addiert.
Bei unverändertem Umsatz von 600.000 Euro sinkt der rechnerische Überschuss aus Umsatz abzüglich dieser Kosten von 100.000 auf 73.500 Euro. Das entspricht einem Rückgang um 26,5 Prozent. Weitere Ergebniseinflüsse bleiben in diesem vereinfachten Beispiel unberücksichtigt.
Die angenommenen Preisänderungen stammen aus keinem der beiden veröffentlichten Indikatoren. Das Beispiel veranschaulicht, warum die tatsächliche Kostenstruktur für eine GmbH entscheidend ist und wie empfindlich ihr Überschuss auf Mehrkosten reagieren kann.
Verkaufspreise und Liquidität gemeinsam mitplanen
Eine Kostenplanung wird erst handlungsfähig, wenn sie mit der Umsatz- und Zahlungsplanung verbunden wird. Kalkulieren Sie deshalb, welche Verkaufspreise bei neuen Angeboten erforderlich wären, welche Absatzmengen dabei realistisch erscheinen und wann zusätzliche Erlöse tatsächlich eingehen könnten.
Für bestehende Aufträge ist gesondert zu prüfen, welche Preise bereits vereinbart sind und welche Anpassungsmöglichkeiten bestehen. Eine geplante Preiserhöhung sollte in der Umsatzplanung als Annahme erkennbar bleiben, solange ihre Umsetzung offen ist.
Erfassen Sie außerdem die tatsächlichen Zahlungstermine. Höhere Materialrechnungen können bereits fällig werden, während Kunden noch zu bisherigen Konditionen oder erst später zahlen. Ergänzen Sie deshalb die Jahresplanung um eine regelmäßig aktualisierte Übersicht der Ein- und Auszahlungen. Umsatzsteuerzahlungen, Investitionen und Kredittilgungen gehören dort entsprechend ihrer Fälligkeit ebenfalls hinein.
Zeigt diese Rechnung zusätzlichen Kapitalbedarf, hilft eine frühzeitige Prüfung der Betriebsmittelfinanzierung bei steigenden Kosten. Dabei sollten Höhe, Dauer und vorgesehene Rückführung des Finanzierungsbedarfs nachvollziehbar sein.
Nächster Datentermin: Endgültige Oktoberwerte am 11. November
Destatis will die endgültigen Verbraucherpreisdaten für Oktober am 11. November 2026 veröffentlichen. Bis dahin bleiben die Oktoberangaben vorläufig.
Für die Kostenplanung 2027 können Unternehmen bereits jetzt neue Angebote einholen, auslaufende Verträge prüfen und ihre Auftragskalkulation aktualisieren. Der nächste Statistiktermin liefert zusätzliche Orientierung; konkrete Lieferkonditionen können schon vorher eine Anpassung der eigenen Planung erforderlich machen.
Stand: 31. Oktober 2026 · Datengrundlage: Veröffentlichungen von Destatis und ifo Institut vom 30. Oktober 2026
Quellen und weiterführende Informationen
- Statistisches Bundesamt: Inflationsrate im Oktober 2026 voraussichtlich +2,8 Prozent – Pressemitteilung Nr. 382 vom 30. Oktober 2026; vorläufige Verbraucherpreise, Kerninflation, Energie und nächster Veröffentlichungstermin.
- ifo Institut: Kräftig gestiegene Energiepreise sorgen weiterhin für Preisdruck – Pressemitteilung vom 30. Oktober 2026; Gesamtindikator und Branchenwerte der Preiserwartungen.
- Statistisches Bundesamt: Verbraucherpreisindex und Inflationsrate – Erläuterungen zu Warenkorb, Messbereich und Interpretation.
- ifo Institut: Erläuterungen zur Berechnung der Preiserwartungen – Methodische Hinweise zu Saldo, Saisonbereinigung und Aussagegrenzen in der Pressemitteilung vom 30. März 2026.
- ifo Institut: Einordnung des Dreimonatshorizonts der Preiserwartungen – Erläuterung in der Pressemitteilung vom 1. September 2026.

